
Assumere nei Paesi Bassi: Guida alla conformità 2026 per aziende statunitensi
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Aggiornato al 6 agosto 2026 · 18 min di lettura
A cura di Joost Hubregtse, Direttore, ICS Staffing & Payroll B.V.
Revisionato per accuratezza legale da Zishan Hussain, avvocato giuslavorista, e dal direttore. Dati verificati rispetto alle pubblicazioni di Rijksoverheid, Belastingdienst, IND e UWV in vigore alla data sopra indicata.
Il mercato del lavoro olandese ha registrato un notevole allentamento rispetto al picco del 2022. Nel secondo trimestre del 2026 si contavano 95 posti vacanti ogni 100 disoccupati, rispetto ai 142 del secondo trimestre del 2022. Assumere è più semplice rispetto al passato, ma il quadro normativo di conformità è diventato considerevolmente più stringente, e il 2027 porterà la più ampia riforma del lavoro flessibile e della somministrazione di personale dell'ultimo decennio.
Per le aziende americane, la difficoltà non è mai stata trovare talenti nei Paesi Bassi. Il vero ostacolo è la distanza tra il regime statunitense di licenziamento libero (at-will employment) e un sistema basato sulla regola della catena dei contratti a termine (ketenregeling), 104 settimane di indennità di malattia a carico del datore di lavoro e, a partire dal 2027, un regime di autorizzazione per chiunque somministri manodopera a terzi. Un singolo errore di valutazione su stabile organizzazione, sponsorizzazione o obblighi di parità di trattamento comporta rischi finanziari concreti.
Questa guida illustra le norme effettivamente applicabili nel 2026, cosa cambierà il 31 dicembre 2026, il 1° gennaio 2027 e il 1° gennaio 2028, e in quali ambiti un Employer of Record (EOR) rappresenta una soluzione realmente vantaggiosa, e in quali no.
Punti chiave
- Un'azienda statunitense può registrarsi direttamente presso l'autorità fiscale olandese come sostituto d'imposta (inhoudingsplichtige) senza dover costituire una BV. Ricorrere a un EOR è una scelta di rapidità operativa e semplificazione amministrativa, non un obbligo di legge.
- Un EOR non azzera il rischio di stabile organizzazione. L'esistenza di una stabile organizzazione dipende dalle attività svolte dal personale nei Paesi Bassi, non dal soggetto che firma il contratto di lavoro.
- In base all'Articolo 8a della Waadi, un lavoratore assunto tramite payroll o EOR ha diritto ad almeno le stesse condizioni di lavoro del personale comparabile impiegato dal cliente, oltre a un piano pensionistico adeguato. Questa è la voce di costo più significativa nel modello EOR olandese.
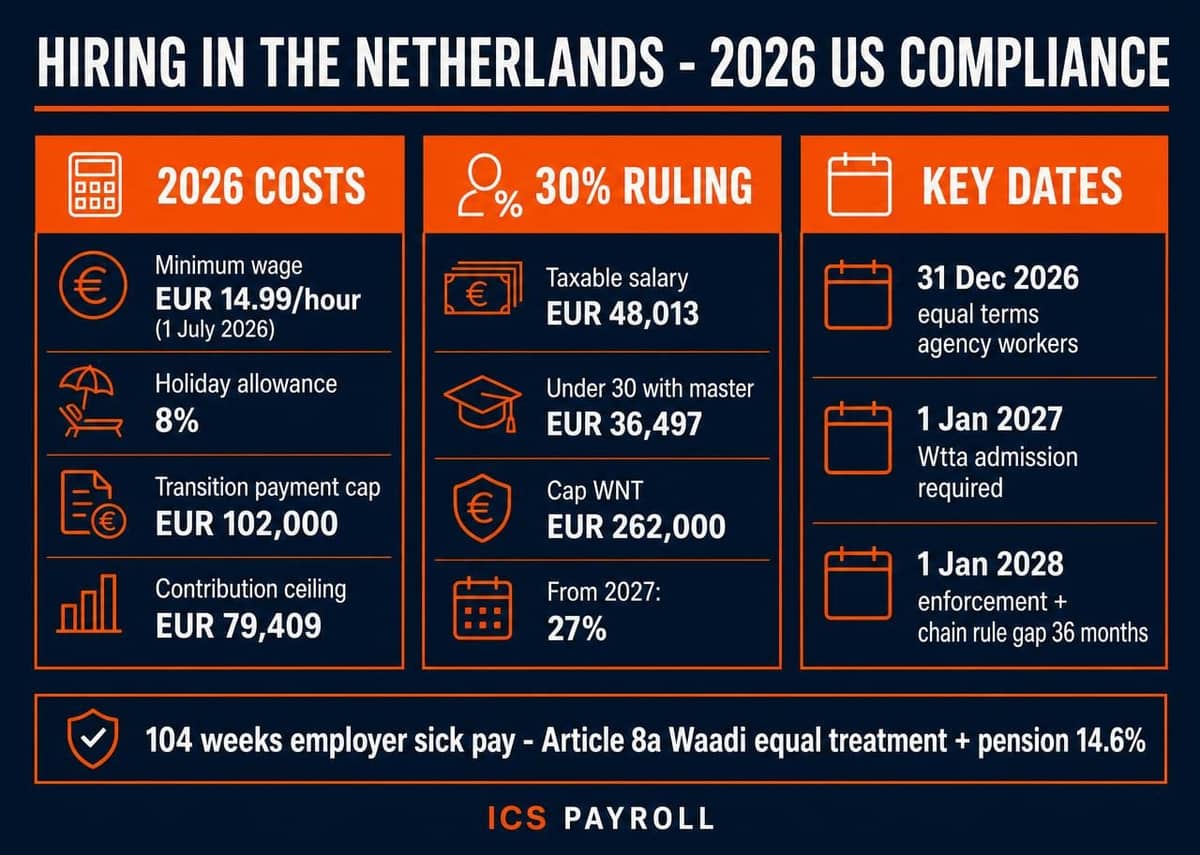
- Dati 2026: salario minimo orario legale di €14,99 dal 1° luglio 2026; indennità di ferie (vakantiebijslag) dell'8%; soglia salariale imponibile per il regime del 30% fissata a €48.013; indennità di transizione (transitievergoeding) limitata a un massimo di €102.000.
- A partire dal 1° gennaio 2027, chiunque somministri manodopera nei Paesi Bassi, compresi i fornitori di servizi payroll ed EOR, dovrà ottenere un'autorizzazione formale ai sensi della Wtta. I clienti che si avvalgono di fornitori non autorizzati saranno soggetti a sanzioni dal 1° gennaio 2028.
- Per le assunzioni extra-UE, lo sponsor riconosciuto deve coincidere con il datore di lavoro legale. La sponsorizzazione non può essere disgiunta dal rapporto di lavoro.
Assumere nei Paesi Bassi: Opportunità e ostacoli legali per le aziende USA
I Paesi Bassi restano una porta d'accesso strategica per l'Europa: eccellente padronanza dell'inglese, un bacino concentrato di competenze tecniche e un contesto normativo solido, come dimostra un ampio quadro economico olandese (fonte primaria: CBS, statistiche olandesi sul mercato del lavoro e sulle retribuzioni). Il quadro normativo, tuttavia, differisce dalla prassi statunitense per aspetti strutturali e non meramente formali. Il licenziamento richiede la preventiva autorizzazione della UWV o una pronuncia giudiziale. L'indennità di malattia è a carico del datore di lavoro per ben due anni. I contratti a termine consecutivi si trasformano automaticamente in contratti a tempo indeterminato per effetto di legge. Una lettera di assunzione in stile statunitense non reggerebbe al vaglio di un tribunale olandese.
È obbligatorio costituire un'entità giuridica olandese?
No, e questo punto viene spesso travisato sul mercato.
Una società stabilita al di fuori dei Paesi Bassi priva di una stabile organizzazione locale non è automaticamente un sostituto d'imposta per l'imposta sulle retribuzioni olandese. Tuttavia, può scegliere volontariamente di diventarlo. Il Belastingdienst consente l'accesso allo status di sostituto d'imposta volontario: il datore di lavoro estero si registra tramite il modulo Aanmelding Onderneming buitenland, istituisce una gestione delle paghe locale e da quel momento gestisce direttamente i cedolini olandesi. I datori di lavoro che scelgono questo percorso possono anche richiedere l'applicazione del regime per espatriati (regime del 30%) per i dipendenti idonei.
Inoltre, qualora un dipendente sia assicurato nell'ambito della previdenza sociale olandese ai sensi del Regolamento UE 883/2004 o della convenzione bilaterale di sicurezza sociale tra Paesi Bassi e Stati Uniti, il datore di lavoro estero ha l'obbligo di registrarsi e versare i contributi previdenziali per i lavoratori dipendenti, a prescindere dal fatto che possieda una società o una stabile organizzazione nel Paese.
La realtà è dunque chiara: la registrazione diretta è praticabile e pienamente legittima, ma pone l'intero carico del diritto del lavoro locale, contratti, indennità di malattia, reinserimento, licenziamento, previdenza complementare e conservazione documentale, sulle spalle di un'organizzazione statunitense priva di una struttura sul territorio. La maggior parte delle aziende che assumono da una a cinque persone sceglie un Employer of Record nei Paesi Bassi proprio per evitare di dover creare internamente tali competenze, e non perché la legge precluda l'alternativa.
Stabile organizzazione: cosa risolve e cosa non risolve un EOR
Una BV olandese è un soggetto giuridico autonomo e non costituisce di per sé una stabile organizzazione della casa madre statunitense. Tuttavia, una controllata può configurare una stabile organizzazione per la controllante qualora agisca in veste di agente dipendente.
Aspetto ancor più rilevante: un EOR non neutralizza il rischio di stabile organizzazione. Ai sensi dell'Articolo 5 della convenzione contro le doppie imposizioni tra Paesi Bassi e Stati Uniti, una stabile organizzazione si configura in presenza di una sede fissa di affari a disposizione dell'impresa, oppure qualora una persona nei Paesi Bassi concluda abitualmente contratti, o svolga abitualmente il ruolo principale che porta alla conclusione di contratti, in nome dell'impresa. Questa verifica analizza l'attività effettiva dell'individuo e per conto di chi opera. Non rileva quale soggetto emetta la busta paga.
Nella pratica, ciò comporta che:
- Un ingegnere o uno specialista di supporto basato nei Paesi Bassi assunto tramite EOR, privo del potere di vincolare la società statunitense, difficilmente configurerà una stabile organizzazione.
- Un commerciale basato nei Paesi Bassi che negozia e conclude contratti per conto della società USA genera un'esposizione a stabile organizzazione da agente dipendente, a prescindere dall'interposizione di un EOR.
Qualsiasi fornitore sostenga che un EOR "garantisca" l'assenza di una presenza fiscale imponibile sta fornendo un'informazione scorretta. Ciò che un EOR fa concretamente è sollevare l'azienda dagli adempimenti giuslavoristici e di gestione delle paghe, evitando al contempo l'elemento della sede fissa di affari che deriverebbe dalla stipula di un contratto di locazione di uffici nei Paesi Bassi. La questione dell'agente dipendente richiede un'analisi specifica per ciascuna posizione, idealmente prima della firma del contratto.
Employer of Record o BV olandese: Scegliere la soluzione adatta
Costituire una BV comporta il ricorso al notaio, l'iscrizione alla Camera di Commercio (KvK), la registrazione del titolare effettivo (UBO), le verifiche bancarie e, successivamente, l'intero impianto continuativo di gestione locale di paghe, contabilità e risorse umane. Realisticamente occorrono da due a tre mesi per essere pienamente operativi. Un EOR può predisporre un contratto di lavoro olandese conforme in pochi giorni dalla firma dell'accordo di servizio. Il nostro confronto dettagliato tra EOR e BV olandese analizza a fondo ogni fase di questa scelta.
Quando conviene costituire una BV olandese
Per team da uno a cinque dipendenti, i costi fissi e gestionali di una BV superano di norma il beneficio di una presenza formale. Oltre la soglia dei dieci dipendenti, o qualora si intenda svolgere un'attività commerciale sostanziale in loco, la costituzione societaria diventa generalmente la soluzione più vantaggiosa: in termini di controllo, di costo unitario per collaboratore e perché, su tale scala, è molto probabile che si generi comunque una presenza imponibile.
L'obbligo spesso ignorato dai clienti USA: Articolo 8a Waadi
Questo è l'aspetto che modifica radicalmente il confronto economico, e che viene sistematicamente omesso dalle strategie di marketing di molti EOR.
La legislazione olandese qualifica il modello EOR come somministrazione di lavoro a fini retributivi (payrolling). Ai sensi dell'Articolo 8a della Waadi (Legge sulla somministrazione di manodopera tramite intermediari):
- Il lavoratore in regime di payrolling ha diritto ad almeno le stesse condizioni di lavoro e di impiego riconosciute ai dipendenti in ruoli identici o equivalenti presso l'azienda cliente. Qualora l'azienda non abbia dipendenti comparabili, il parametro di riferimento è il settore economico in cui opera il cliente.
- Per condizioni di lavoro si intende ogni voce: inquadramento retributivo, indennità, giorni di ferie supplementari rispetto al minimo di legge, piani di bonus e rimborsi spese.
- Il datore di lavoro formale (EOR) deve garantire un piano pensionistico adeguato: o il fondo base adottato dal cliente, oppure un piano conforme ai requisiti del Baadi, che prevede una pensione di vecchiaia e ai superstiti, l'assenza di periodi di carenza o di attesa e una contribuzione complessiva a carico del datore di lavoro pari ad almeno il 14,6% della base pensionabile.
- Il cliente ha l'obbligo legale di comunicare le condizioni contrattuali applicabili all'intermediario EOR, e quest'ultimo ha l'obbligo autonomo di verificare tali condizioni.
Queste disposizioni sono inderogabili a sfavore del dipendente. Per un'azienda statunitense priva di personale locale nei Paesi Bassi si applica il benchmark di settore, e l'onere previdenziale incide sensibilmente sui costi. Qualsiasi preventivo EOR che non evidenzi espressamente una linea di costo per la pensione è incompleto o non conforme. Esigete sempre che venga esplicitata.
Registrazione Waadi e, dal 2027, obbligo di autorizzazione
Qualsiasi operatore che metta a disposizione lavoratori a terzi deve essere registrato con apposita menzione nel registro delle imprese olandese. A partire dal 1° gennaio 2027 scatterà un ulteriore obbligo: l'autorizzazione formale ai sensi della Wtta. Si veda la sezione dedicata al 2027 e 2028 riportata di seguito. Questo è un requisito di conformità che dovreste richiedere ai vostri fornitori già oggi, non nel 2027.
Il vantaggio di un EOR locale per i clienti USA
Le piattaforme globali offrono una copertura estesa. Tuttavia, le peculiarità olandesi, come l'analisi comparativa dell'Articolo 8a, la gestione delle assenze secondo la legge Poortwachter, l'applicabilità dei contratti collettivi (CAO) e le procedure di sponsorizzazione IND, richiedono competenze verticali specializzate. Nessuna delle due scelte è universalmente corretta; la discriminante è se il vostro personale nei Paesi Bassi costituisca una presenza marginale all'interno di un piano EMEA o rappresenti il fulcro della vostra espansione europea. Il nostro confronto tra EOR multinazionale ed EOR locale nei Paesi Bassi illustra tutti i pro e i contro.
Standard di lavoro olandesi 2026: Tutele obbligatorie e costi
Salario minimo
I Paesi Bassi prevedono un salario minimo orario legale, rivalutato con cadenza semestrale. Dal 1° gennaio 2026 era pari a €14,71 lordi all'ora ed è aumentato a €14,99 lordi all'ora dal 1° luglio 2026, con un incremento dell'1,90%. Tariffe orarie inferiori si applicano ai lavoratori di età compresa tra i 15 e i 20 anni. La successiva indicizzazione entrerà in vigore il 1° gennaio 2027. Un contratto collettivo di lavoro (CAO) può stabilire minimi retributivi più elevati per il settore di riferimento; verificate sempre l'eventuale applicabilità prima di definire le fasce retributive.
Indennità di ferie (vakantiebijslag)
Il minimo previsto dalla legge è l'8% dello stipendio annuo lordo, corrisposto solitamente in un'unica soluzione nel mese di maggio, fermo restando che le parti possono pattuire nel contratto di lavoro una rateizzazione mensile.
Vi sono due precisazioni fondamentali per i livelli retributivi tipici delle aziende supportate da capitali statunitensi. In primo luogo, l'obbligo di legge si calcola fino a un massimo di tre volte il salario minimo, corrispondente nel 2026 a circa €93.000 all'anno. In secondo luogo, per la quota di retribuzione eccedente tale limite, datore di lavoro e lavoratore possono concordare per iscritto una percentuale ridotta o l'esclusione totale di tale indennità.
Molti datori di lavoro scelgono comunque di corrispondere l'intero 8% sulla retribuzione totale in linea con la prassi di mercato. Si tratta tuttavia di una decisione commerciale e non di un obbligo normativo, che andrebbe valutata attentamente per le figure con stipendi elevati.
Contributi previdenziali e oneri sociali a carico del datore di lavoro (2026)
| Contributo | Aliquota 2026 |
|---|---|
| AWf (disoccupazione), contratti a tempo indeterminato | 2,74% |
| AWf, contratti a termine, a chiamata, non scritti | 7,74% |
| Aof (invalidità), piccoli datori di lavoro | 6,27% |
| Aof, datori di lavoro medi e grandi | 7,63% |
| Addizionale per asili nido su fondo Aof | 0,50% |
| Whk (fondo per il reinserimento al lavoro) | Definito individualmente per datore; media 2026: 1,52% |
| Contributo sanitario a carico del datore di lavoro (Zvw) | 6,10% |
Il massimale contributivo per le assicurazioni dei lavoratori dipendenti e per il contributo Zvw è di €79.409 annui per il 2026. Il premio Whk viene determinato dall'autorità fiscale per ogni singolo datore di lavoro e notificato tramite apposita decisione; alle nuove imprese viene applicata una tariffa media di settore. Qualsiasi stima dei costi che ometta la voce Whk e l'addizionale per gli asili nido sottostima gli oneri sociali a carico del datore di lavoro di circa due punti percentuali. La documentazione fiscale e contabile delle paghe deve essere conservata per almeno sette anni, come descritto nella nostra guida completa alla gestione delle paghe nei Paesi Bassi.
Obblighi per indennità di malattia e invalidità
Questo aspetto costituisce la più marcata differenza in termini di rischio rispetto all'ordinamento del lavoro statunitense.
- Il datore di lavoro ha l'obbligo di continuare a corrispondere la retribuzione fino a un massimo di 104 settimane di inabilità temporanea al lavoro.
- Il minimo di legge prevede il 70% della retribuzione contrattuale, calcolato fino a concorrenza del massimale retributivo giornaliero stabilito per legge.
- Durante le prime 52 settimane, l'importo corrisposto non può comunque essere inferiore al salario minimo legale applicabile. Tale soglia minima di salvaguardia non opera durante il secondo anno.
- La maggioranza dei contratti collettivi (CAO) e numerosi contratti individuali integrano l'indennità portandola al 100% per il primo anno. Si tratta tuttavia di un beneficio contrattuale e non legale.
La legge sul miglioramento del ruolo di custode (Wet verbetering poortwachter) impone un rigoroso iter formale per il reinserimento: la valutazione del medico competente (bedrijfsarts), un piano d'azione scritto, verifiche periodiche, percorsi di reinserimento di "secondo binario" (tweede spoor) presso un altro datore di lavoro laddove il rientro nella posizione originaria non sia possibile, e la tenuta di un fascicolo completo delle iniziative intraprese.
Qualora l'ente previdenziale UWV riscontri, al termine dei due anni, che le misure di reinserimento sono state inadeguate o che il fascicolo risulta carente, può infliggere una sanzione retributiva (loonsanctie), prolungando l'obbligo di pagamento dello stipendio fino a ulteriori 52 settimane. Il divieto di licenziamento viene prorogato parallelamente. Salvo diversa previsione del contratto di lavoro o del CAO, durante tale terzo anno l'obbligo si attesta al 70% di legge.
Nel caso in cui un contratto a tempo determinato scada durante la malattia, l'obbligo di corresponsione della retribuzione cessa alla data naturale di scadenza; il dipendente passa a quel punto sotto la tutela della Legge sull'indennità di malattia (Ziektewet), il che può incidere negativamente sul tasso Whk assegnato al datore. Per un'azienda USA, l'aspetto chiave è che il rischio non equivale a due anni di stipendio: corrisponde a due anni di retribuzione, unita a un complesso iter medico-amministrativo, oltre all'eventuale rischio di un terzo anno in caso di gestione non diligente.
Contratti a termine e regola della catena (ketenregeling)
In base alla vigente Ketenregeling, un datore di lavoro può stipulare un massimo di tre contratti a tempo determinato consecutivi nell'arco di 36 mesi. Il quarto contratto, oppure il superamento della soglia complessiva di 36 mesi, trasforma ope legis il rapporto in un contratto a tempo indeterminato. Un'interruzione superiore a sei mesi azzera il conteggio della catena; un intervallo pari o inferiore a sei mesi preserva la continuità della serie. I contratti collettivi possono prevedere limitate deroghe. Questo impianto normativo subirà modifiche sostanziali a decorrere dal 1° gennaio 2028, come dettagliato di seguito.
Periodo di prova e disciplina del recesso
Il periodo di prova è regolato rigorosamente dalla legge, richiede la forma scritta a pena di nullità e deve avere la medesima durata per entrambe le parti:
| Tipologia contrattuale | Periodo di prova massimo |
|---|---|
| Meno di 6 mesi | Non consentito |
| Da 6 mesi a meno di 2 anni | 1 mese |
| 2 anni o più (tempo determinato) | 2 mesi |
| Tempo indeterminato | 2 mesi |
Una clausola di periodo di prova non conforme è radicalmente nulla, impedendo qualsiasi recesso libero durante la prova.
In caso di cessazione del rapporto di lavoro su iniziativa del datore, inclusi il mancato rinnovo di un contratto a tempo determinato e il recesso intimato durante il periodo di prova, il lavoratore ha generalmente diritto all'indennità di transizione (transitievergoeding), che matura fin dal primo giorno di lavoro. Il tasso ordinario di maturazione è pari a un terzo della retribuzione mensile lorda per ogni anno di servizio, calcolato pro quota. La base di calcolo include l'indennità di ferie e gli emolumenti fissi come la tredicesima mensilità. Per il 2026, l'indennità di transizione è soggetta a un tetto massimo di €102.000, oppure a una somma pari alla retribuzione annua lorda se questa è superiore a €102.000.
Al di fuori del periodo di prova, il recesso unilaterale del datore richiede l'autorizzazione dell'ente UWV (per motivi economici o inabilità prolungata al lavoro) oppure una pronuncia giudiziale fondata su una delle cause previste dalla legge. Nella prassi, la maggioranza delle risoluzioni avviene mediante accordo di risoluzione consensuale (vaststellingsovereenkomst), nel quale il limite legale dell'indennità di transizione non trova applicazione e l'importo negoziato risulta frequentemente superiore.
Assumere talenti extra-UE: Visti HSM e regime del 30%
Requisiti salariali per migranti altamente qualificati (2026)
Le istanze per il permesso per migranti altamente qualificati (HSM) presentate a partire dal 1° gennaio 2026 devono rispettare i seguenti importi:
| Categoria | Stipendio mensile lordo |
|---|---|
| Migrante altamente qualificato / ICT, pari o superiore a 30 anni | €5.942 |
| Migrante altamente qualificato / ICT, inferiore a 30 anni | €4.357 |
| Criterio ridotto (neolaureati, dopo l'anno di orientamento) | €3.122 |
Tutti gli importi si intendono al netto dell'indennità di ferie dell'8%, la quale non concorre al raggiungimento della soglia. La retribuzione deve essere determinata, pattuita nel contratto, congrua rispetto ai valori di mercato della mansione e corrisposta mensilmente su un conto corrente bancario intestato direttamente al lavoratore. Bonus, commissioni variabili, straordinari e fringe benefit sono esclusi dal conteggio. Il parametro applicabile è quello in vigore alla data di presentazione dell'istanza o alla data di decorrenza del nuovo contratto in caso di cambio di datore di lavoro. Ulteriori dettagli sono disponibili tramite il portale business.gov.nl.
Sponsorizzazione: il datore di lavoro deve essere lo sponsor riconosciuto
Dal 2013, esclusivamente i datori di lavoro in possesso dello status di sponsor riconosciuto dall'IND (erkend referent) possono richiedere un permesso di soggiorno per migranti altamente qualificati. Questo principio strutturale viene spesso minimizzato nella promozione commerciale degli EOR, pertanto va chiarito senza equivoci: la sponsorizzazione non può essere disgiunta dal contratto di lavoro. Il soggetto in possesso dello status di sponsor riconosciuto deve coincidere necessariamente con il datore di lavoro formale del migrante, assumendo i correlati obblighi di informativa, conservazione dei dati e diligenza.
Di conseguenza, quando un migrante altamente qualificato viene contrattualizzato tramite un intermediario, tale intermediario funge al contempo da datore di lavoro formale e da sponsor, mentre il cliente assume il ruolo di utilizzatore. Gli sponsor riconosciuti operanti come agenzie di somministrazione o intermediari di payroll devono possedere altresì la certificazione SNA ai sensi della norma NEN 4400-1.
Vi sono due ulteriori aspetti che un committente USA deve considerare. Lo status di sponsor riconosciuto può essere richiesto direttamente dalla propria società olandese, qualora esista; la pratica richiede tempo e il versamento dei diritti IND, ma esclude definitivamente l'intermediario dalla filiera di immigrazione. Inoltre, il governo ha espresso l'intenzione di limitare la facoltà degli sponsor riconosciuti di somministrare a fini commerciali lavoratori altamente qualificati a terzi, con circoscritte eccezioni transitorie. Pur non essendo ancora entrata in vigore alla data di questo articolo, questa linea d'indirizzo politico è concreta e incide sulla tenuta nel lungo periodo dei modelli basati su sponsor intermediari. È opportuno tenerne conto in una pianificazione pluriennale.
Noi di ICS Payroll specifichiamo chiaramente quale soggetto rivesta ciascun ruolo in ogni singolo rapporto contrattuale e vi indichiamo quando l'ottenimento diretto dello status di sponsor rappresenti la soluzione migliore a lungo termine.
Tempistiche di elaborazione per i visti HSM
Per gli sponsor riconosciuti, l'IND si adopera per evadere le domande di visto per lavoratori qualificati con ampio anticipo rispetto ai termini di legge; le pratiche corrette e complete vengono comunemente decise entro due o tre settimane. Occorre calcolare tempi aggiuntivi per l'appuntamento di rilascio del visto di ingresso provvisorio (MVV) presso la rappresentanza diplomatica olandese di competenza, il rilevamento dei dati biometrici e l'iscrizione anagrafica all'arrivo. La carenza documentale rappresenta la causa principale di ritardo: passaporti, titoli di studio, certificati di stato civile legalizzati o apostillati per il ricongiungimento dei familiari e contratti di lavoro sottoscritti con retribuzioni conformi ai requisiti.
Il regime del 30% nel 2026
L'agevolazione è ora ufficialmente denominata expatregeling o regime per espatriati, sebbene l'espressione "regime del 30%" resti d'uso prevalente. Tale misura consente al datore di lavoro di corrispondere una quota della retribuzione esente da imposte a titolo di rimborso forfettario delle spese extraterritoriali. Le condizioni per il 2026 sono:
- Percentuale massima esente da imposte: 30%.
- Retribuzione imponibile del dipendente, al netto dell'esenzione, non inferiore a €48.013.
- Soglia agevolata pari a €36.497 per i lavoratori di età inferiore a 30 anni in possesso di un titolo di studio magistrale equipollente.
- Il beneficio è soggetto al tetto previsto dalla norma WNT, pari a €262.000 per l'anno 2026. Il regime transitorio che escludeva i beneficiari antecedenti al 2023 da tale massimale è decaduto il 1° gennaio 2026; è opportuno informare i dipendenti interessati prima che la modifica si rifletta sulla busta paga.
- Durata massima di cinque anni, ridotta in caso di precedenti soggiorni o periodi di lavoro svolti nei Paesi Bassi.
- Il lavoratore deve aver risieduto a una distanza superiore a 150 chilometri dai confini olandesi per almeno 16 dei 24 mesi antecedenti l'inizio del rapporto di lavoro.
Datore di lavoro e dipendente presentano la domanda congiuntamente. Se l'istanza viene inoltrata entro quattro mesi dalla data di assunzione, l'agevolazione opera retroattivamente dal primo giorno di lavoro. Se inviata successivamente, decorre dal primo giorno del mese seguente a quello di presentazione. I datori di lavoro devono optare annualmente, nel primo periodo contabile di paga, tra l'applicazione della percentuale forfettaria e il rimborso dei costi extraterritoriali effettivi documentati. Lo status di contribuente parzialmente non residente, precedentemente concesso ai fruitori del regime, è stato soppresso a partire dal 2025.
Il parametro salariale dell'IND e la soglia fiscale del regime del 30% sono valutati autonomamente da organi differenti. Il possesso dei requisiti per l'uno non comporta automaticamente il riconoscimento dell'altro.
Novità dal 1° gennaio 2027: per le istanze concesse con decorrenza a partire dal 1° gennaio 2025, la quota esente scenderà dal 30% al 27% e le soglie salariali saliranno rispettivamente a circa €50.436 e €38.388, soggette a indicizzazione annuale. I dipendenti che beneficiavano già della misura nell'ultimo periodo di paga del 2023 mantengono l'aliquota del 30% e i precedenti parametri per la restante durata del beneficio. Per le assunzioni previste a fine 2026, si consiglia di formulare il budget sui parametri 2027 e non 2026, poiché l'impatto sul netto pattuito con il candidato sarà consistente.
Cosa cambia nel 2027 e nel 2028
Due riforme legislative modificheranno profondamente il sistema descritto in questo testo. Entrambi i provvedimenti sono già stati approvati. Qualsiasi scelta relativa a contratti EOR o somministrazione di manodopera effettuata ora deve necessariamente conformarsi a tale evoluzione.
Wtta: obbligo di autorizzazione per la somministrazione di lavoro
La Legge sull'autorizzazione alla somministrazione di manodopera (Wtta) entrerà in vigore il 1° gennaio 2027, con avvio delle attività ispettive e sanzionatorie da parte dell'Ispettorato del Lavoro olandese dal 1° gennaio 2028.
- La normativa riguarda pressoché ogni forma di messa a disposizione di manodopera verso terzi, compresi lavoro interinale, distacco, somministrazione di tipo payroll, modelli EOR e interposizioni a catena.
- I fornitori dovranno essere in possesso di un'autorizzazione rilasciata dal nuovo organo preposto. I requisiti includono un certificato di onorabilità, un deposito a garanzia e la comprova del rispetto di tutte le norme di legge, con verifiche di conformità periodiche.
- I committenti sono direttamente corresponsabili. Gli utilizzatori potranno avvalersi esclusivamente di fornitori accreditati e avranno l'onere di verificarne lo status nel registro pubblico. L'utilizzo di un fornitore non autorizzato costituisce di per sé un illecito sanzionabile.
- I fornitori attivi che desiderano beneficiare del regime transitorio dovranno presentare domanda di iscrizione tra il 1° novembre 2026 e il 1° gennaio 2027.
Riflesso operativo per un'azienda USA: nella selezione di un partner EOR olandese nel 2026, richiedete conferma scritta in merito all'intenzione di iscriversi nella finestra transitoria, al possesso della certificazione SNA e al destino dei contratti nell'ipotesi in cui l'autorizzazione venisse negata. Questa verifica rientra a pieno titolo nella due diligence odierna.
Legge per una maggiore sicurezza dei lavoratori flessibili (Wet meer zekerheid flexwerkers)
Approvata dal Senato il 7 luglio 2026, prevede un'entrata in vigore a scaglioni. Dal 31 dicembre 2026, la parità di trattamento delle condizioni contrattuali si applicherà anche ai lavoratori tramite agenzia interinale. Ciò rafforza ed estende il principio già in vigore per il personale in payrolling, accrescendo gli oneri di trasparenza a carico degli utilizzatori.
Dal 1° gennaio 2028 (data prevista):
- Il periodo di interruzione necessario per resettare la regola della catena passerà da sei a 36 mesi, eliminando la prassi delle assunzioni a rotazione continua. Rimane fermo il limite massimo di tre contratti a tempo determinato. Intervalli inferiori resteranno concessi solo per studenti scolastici o universitari con orario ridotto e per effettive attività stagionali.
- La possibilità per la contrattazione collettiva di derogare alla regola della catena viene quasi interamente soppressa.
- I contratti a zero ore e i contratti a orario minimo-massimo verranno aboliti e sostituiti da una forma contrattuale a fascia oraria prefissata, in cui il massimo di ore lavorabili non potrà superare il 130% del minimo pattuito.
- Il modello a fasi delle agenzie interinali viene accorciato: la fase A passa da 78 a 52 settimane; la fase B da sei contratti in quattro anni a sei contratti in due anni.
I contratti in essere rimarranno generalmente regolati dalla normativa previgente fino alla loro scadenza naturale, fatta eccezione per alcune tipologie di contratti a chiamata. Qualora la vostra strategia di assunzione nei Paesi Bassi contempli una successione di contratti a termine, andamenti stagionali o monte ore variabile, il modello applicabile nel 2026 non sarà più praticabile nel 2028. È fondamentale impostare i contratti guardando all'assetto definitivo.
Collaborare con ICSPayroll
ICSPayroll è il servizio di Employer of Record e gestione delle paghe olandese di ICS Staffing & Payroll B.V., società controllata al 100% da Intercompany Solutions. Operiamo come datore di lavoro legale ai sensi del diritto olandese: contratti di lavoro, adempimenti tributari per imposta sulle retribuzioni e contributi previdenziali, indennità di ferie, fondi pensione, gestione della malattia e percorsi di reinserimento, nonché rispetto dei contratti collettivi applicabili.
Riceverete un'unica fattura mensile omnicomprensiva: stipendi lordi, contributi previdenziali a carico del datore di lavoro, versamenti pensionistici ove imposti dall'Articolo 8a della Waadi, coperture assicurative obbligatorie e la nostra commissione di gestione. Non vi è alcun obbligo di aprire un conto bancario locale o strutturare un reparto amministrativo nei Paesi Bassi.
Vi segnaleremo inoltre con trasparenza qualora la soluzione EOR non risulti la scelta più adeguata: ad esempio nel caso in cui stiate assumendo una figura commerciale con poteri di chiusura contrattuale, se il vostro team olandese stia superando i dieci collaboratori, o qualora le vostre esigenze migratorie rendano consigliabile acquisire direttamente lo status di sponsor riconosciuto.
L'iter di onboarding con ICSPayroll
Fase 1: preventivo. Vengono indicati organico, posizioni, livelli retributivi e date di decorrenza previste. Trasmettiamo un prospetto analitico dettagliato dei costi, inclusa la posizione pensionistica ai sensi dell'Articolo 8a, entro un giorno lavorativo.
Fase 2: predisposizione contrattuale. Elaboriamo l'accordo di servizio e i contratti di lavoro olandesi, parametrati sulle condizioni contrattuali applicabili e sul CAO di riferimento, ove esistente.
Fase 3: attivazione operativa. Una volta sottoscritto l'accordo e acquisiti i documenti del dipendente, l'onboarding di un residente nei Paesi Bassi richiede normalmente da cinque a dieci giorni lavorativi. I profili extra-UE seguono l'iter burocratico di immigrazione sopra illustrato, che richiede tempistiche più estese determinate dall'IND e dalle agende consolari.
Consulenza qualificata con Joost Hubregtse
Ciascun incarico è supervisionato da Joost Hubregtse, Direttore di ICS Staffing & Payroll B.V., forte di un'esperienza ventennale nella gestione delle paghe olandesi e nella mobilità internazionale. I contratti, gli schemi di sponsorizzazione e le verifiche di congruità relative all'Articolo 8a sono vagliati sotto il profilo giuslavoristico dall'avvocato Zishan Hussain. Quando la soluzione più corretta a livello normativo non coincide con la scelta commercialmente più agevole, vi avvertiamo tempestivamente prima della firma, non a fatto compiuto.
Pianificare la presenza lavorativa nei Paesi Bassi per il 2026 e oltre
Assumere personale nei Paesi Bassi nel 2026 è un processo lineare se vengono correttamente quantificati i costi reali: parità di trattamento e previdenza complementare ex Articolo 8a, 104 settimane di indennità di malattia con gestione documentata del reinserimento, indennità di transizione maturata fin dal primo giorno e una filiera di immigrazione in cui lo sponsor deve obbligatoriamente essere il datore di lavoro. L'elemento cruciale è la tempestività: il sistema di autorizzazioni Wtta e le riforme del lavoro flessibile impongono che i modelli concordati nel 2026 mantengano la loro piena legalità anche nel 2028. Richiedete un preventivo e provvederemo a simulare i costi per entrambi gli scenari temporali.
Domande frequenti
Un'azienda statunitense può assumere nei Paesi Bassi senza una società locale?
Sì, tramite differenti modalità. Un'azienda USA può registrarsi direttamente presso l'amministrazione finanziaria olandese come sostituto d'imposta volontario, predisporre la gestione delle paghe e assumere autonomamente i dipendenti. In alternativa, può ricorrere a un Employer of Record, che assume la qualifica di datore di lavoro legale facendosi carico di tutti gli oneri giuslavoristici. La prima opzione assicura un maggiore controllo diretto e minori costi di intermediazione ma richiede competenze locali; la seconda trasferisce gli oneri gestionali. Nessuna delle due impone la costituzione di una BV.
L'impiego di un Employer of Record evita il rischio di stabile organizzazione?
Non in modo automatico. La stabile organizzazione dipende esclusivamente dalla natura delle attività esercitate sul territorio olandese: l'esistenza di una sede fissa di affari a disposizione dell'impresa, o la presenza di una persona che negozia e conclude contratti in nome e per conto dell'azienda. Mansioni di supporto tecnico o sviluppo software senza poteri di rappresentanza commerciale comportano un rischio marginale. Ruoli commerciali con facoltà negoziale generano un'esposizione fiscale a prescindere dal soggetto che provvede formalmente all'assunzione. Questa valutazione va condotta singolarmente per ogni ruolo.
Qual è lo stipendio minimo per accedere al regime del 30% nel 2026?
La retribuzione imponibile al netto dell'esenzione deve essere pari ad almeno €48.013, o €36.497 per i lavoratori di età inferiore a 30 anni con un titolo accademico magistrale riconosciuto. Il beneficio è soggetto al massimale fissato per il 2026 dalla normativa WNT, pari a €262.000. Dal 1° gennaio 2027 la quota esente scenderà al 27% e le soglie saliranno a circa €50.436 e €38.388 per i regimi applicati a partire dal 2025.
In cosa consiste l'indennità di ferie obbligatoria?
Corrisponde ad almeno l'8% dello stipendio annuo lordo, erogato in un'unica soluzione solitamente a maggio, oppure a rate mensili se pattuito nel contratto di lavoro. Il diritto stabilito per legge si applica fino a tre volte il salario minimo, ossia circa €93.000 nel 2026; per la parte di stipendio che eccede tale importo, le parti possono concordare per iscritto un'indennità inferiore o la sua totale esclusione.
Le aziende USA rispondono dell'indennità di malattia in Olanda?
Se il dipendente è assunto secondo la legge olandese, sì. Il datore di lavoro è tenuto a corrispondere almeno il 70% della retribuzione fino a un massimo di 104 settimane, con la salvaguardia del salario minimo legale per le prime 52 settimane. La legge Poortwachter impone un preciso processo documentato di reinserimento: inadempienze in questa fase possono indurre l'ente UWV a estendere l'obbligo retributivo fino a ulteriori 52 settimane. In uno schema EOR tale responsabilità ricade formalmente sull'EOR quale datore di lavoro legale, ed è computata nelle tariffe del servizio e nelle polizze assicurative collegate.
A quanto ammonta il tetto massimo dell'indennità di transizione per il 2026?
A €102.000, o all'equivalente di una retribuzione annuale lorda qualora questa sia più elevata. Matura dal primo giorno di effettivo lavoro, nella misura di un terzo della retribuzione mensile per ogni anno di anzianità, ed è dovuta qualora il rapporto cessi su iniziativa del datore, incluso il mancato rinnovo del contratto a termine. Se le parti addivengono a un accordo consensuale di risoluzione (vaststellingsovereenkomst), il tetto di legge non trova applicazione e l'importo è oggetto di libera trattativa.
Un fornitore EOR può fare da sponsor per un visto da migrante altamente qualificato?
Solamente qualora l'EOR sia titolare dello status di sponsor riconosciuto IND ed operi quale effettivo datore di lavoro. La sponsorizzazione non può essere scissa dal rapporto contrattuale d'impiego: lo sponsor riconosciuto deve necessariamente figurare come datore di lavoro legale ed è gravato dagli obblighi di informazione, custodia dei dati e diligenza. Gli intermediari di manodopera che richiedono lo status di sponsor devono inoltre possedere l'accreditamento SNA secondo la norma NEN 4400-1. Qualora la nostra società non operi direttamente come sponsor per una specifica assunzione, l'entità che rilascia la sponsorizzazione assumerà il ruolo di datore e verrà puntualmente indicata nel contratto di servizio.
Quanti contratti a tempo determinato è consentito proporre?
Attualmente un massimo di tre contratti a termine consecutivi nell'arco di 36 mesi. La stipula di un quarto contratto, o il superamento dei 36 mesi complessivi, converte per legge il rapporto a tempo indeterminato. Un'interruzione di durata pari o inferiore a sei mesi non azzera la sequenza. Dal 1° gennaio 2028 l'intervallo necessario per interrompere la catena salirà verosimilmente a 36 mesi con l'eliminazione quasi totale delle deroghe da parte dei CAO; la pianificazione del personale su più anni deve pertanto essere impostata tenendo conto delle future disposizioni.
Occorre accertarsi che il fornitore sia dotato di regolare autorizzazione?
Dal 1° gennaio 2027, assolutamente sì. In conformità con la normativa Wtta, i soggetti che somministrano personale, inclusi i provider di servizi payroll ed EOR, dovranno ottenere un'autorizzazione ufficiale, e gli utilizzatori potranno avvalersi esclusivamente di datori accreditati. Il regime sanzionatorio scatterà dal 1° gennaio 2028, con sanzioni sia per i somministratori sia per i clienti utilizzatori. È opportuno verificare fin d'ora se i potenziali partner abbiano predisposto la domanda nella fase transitoria che decorre dal 1° novembre 2026.
Fonti e riferimenti normativi
Tutte le regole e i dati sopra riportati derivano dalle seguenti fonti ufficiali: articoli di legge specifici, circolari dei regolatori, rilevazioni statistiche e pronunce giurisprudenziali. Si raccomanda di verificare i testi vigenti per la propria specifica situazione aziendale.
- Articolo 7:610 del Codice Civile olandese (Burgerlijk Wetboek), nozione di contratto di lavoro subordinato
- Articolo 7 della Legge sul salario minimo, diritto alla retribuzione minima legale
- Articolo 3 della Legge sull'imposta sulle società del 1969, soggetti passivi non residenti con stabile organizzazione nei Paesi Bassi
- Camera di Commercio olandese (KvK), prescrizioni di iscrizione e forme societarie
- Belastingdienst, registrazione come datore di lavoro e rilascio del codice fiscale retributivo
- IND, parametri retributivi mensili lordi per il 2026 per categoria di permesso di soggiorno
- CBS, Retribuzioni dei dipendenti e occupazione per settore economico (serie di contabilità nazionale 84165ENG)
- Eurostat, costo orario del lavoro per settore economico NACE (serie lc_lci_lev), per confronti internazionali
- Corte Suprema 24 marzo 2023, ECLI:NL:HR:2023:443 (Deliveroo): criteri di qualificazione del rapporto di lavoro ex art. 7:610 BW
- Corte Suprema 6 giugno 2025, ECLI:NL:HR:2025:850: attribuzione degli utili e stabile organizzazione ai sensi degli artt. 7 e 23 della convenzione fiscale Paesi Bassi-Belgio

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la società controllata al 100% da Intercompany Solutions alla guida di ICS Payroll. È responsabile dei servizi di Employer of Record e gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni fiscali e contributive, indennità di ferie, fondi pensione, malattia e conformità ai CAO, con onboarding operativo possibile entro 48 ore.


Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.


