Einstellung in den Niederlanden: US-Compliance-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Aktualisiert am 6. August 2026 · 18 Min. Lesezeit
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll B.V.
Auf rechtliche Richtigkeit geprüft von Zishan Hussain, Arbeitsrechtsanwalt, und dem Direktor. Die Zahlen wurden am oben genannten Datum anhand der Veröffentlichungen von Rijksoverheid, Belastingdienst, IND und UWV verifiziert.
Der niederländische Arbeitsmarkt hat sich seit seinem Höhepunkt im Jahr 2022 erheblich entspannt. Im zweiten Quartal 2026 gab es 95 offene Stellen pro 100 Arbeitslose, gegenüber 142 im zweiten Quartal 2022. Die Einstellung ist einfacher geworden, aber der rechtliche Rahmen dafür ist wesentlich komplexer geworden, und 2027 bringt die größte Reihe von Änderungen im niederländischen Flexi-Work- und Zeitarbeitsrecht seit einem Jahrzehnt.
Für amerikanische Firmen bestand die Schwierigkeit nie darin, niederländische Talente zu finden. Es ist die Kluft zwischen dem US-amerikanischen „At-Will“-Arbeitsverhältnis und einem System, das auf der Kettenregel, 104 Wochen vom Arbeitgeber finanziertem Krankengeld und ab 2027 einer Lizenzregelung für jeden basiert, der Arbeitskräfte an Dritte vermittelt. Ein einziges Fehlurteil bezüglich Betriebsstätte, Sponsoring oder Gleichbehandlungspflichten birgt erhebliche finanzielle Risiken.
Dieser Leitfaden erläutert, was im Jahr 2026 tatsächlich gilt, welche Änderungen am 31. Dezember 2026, 1. Januar 2027 und 1. Januar 2028 eintreten, und wann ein Employer of Record (EOR) wirklich hilft und wann nicht.
Wichtigste Erkenntnisse
- Ein US-Unternehmen kann sich direkt bei der niederländischen Steuerbehörde als Lohnsteuerabzugsverpflichteter registrieren lassen, ohne eine BV gründen zu müssen. Ein EOR ist eine Entscheidung bezüglich Geschwindigkeit und Verwaltung, keine rechtliche Notwendigkeit.
- Ein EOR beseitigt kein Betriebsstättenrisiko. Eine Betriebsstätte wird danach bestimmt, was Ihre Mitarbeiter in den Niederlanden tun, nicht danach, wer ihren Vertrag unterzeichnet.
- Nach Artikel 8a Waadi hat ein Leih- oder EOR-Mitarbeiter Anspruch auf mindestens die gleichen Arbeitsbedingungen wie vergleichbares Personal beim Kunden, zuzüglich einer angemessenen Altersversorgung. Dies ist der größte Kostentreiber des niederländischen EOR-Modells.
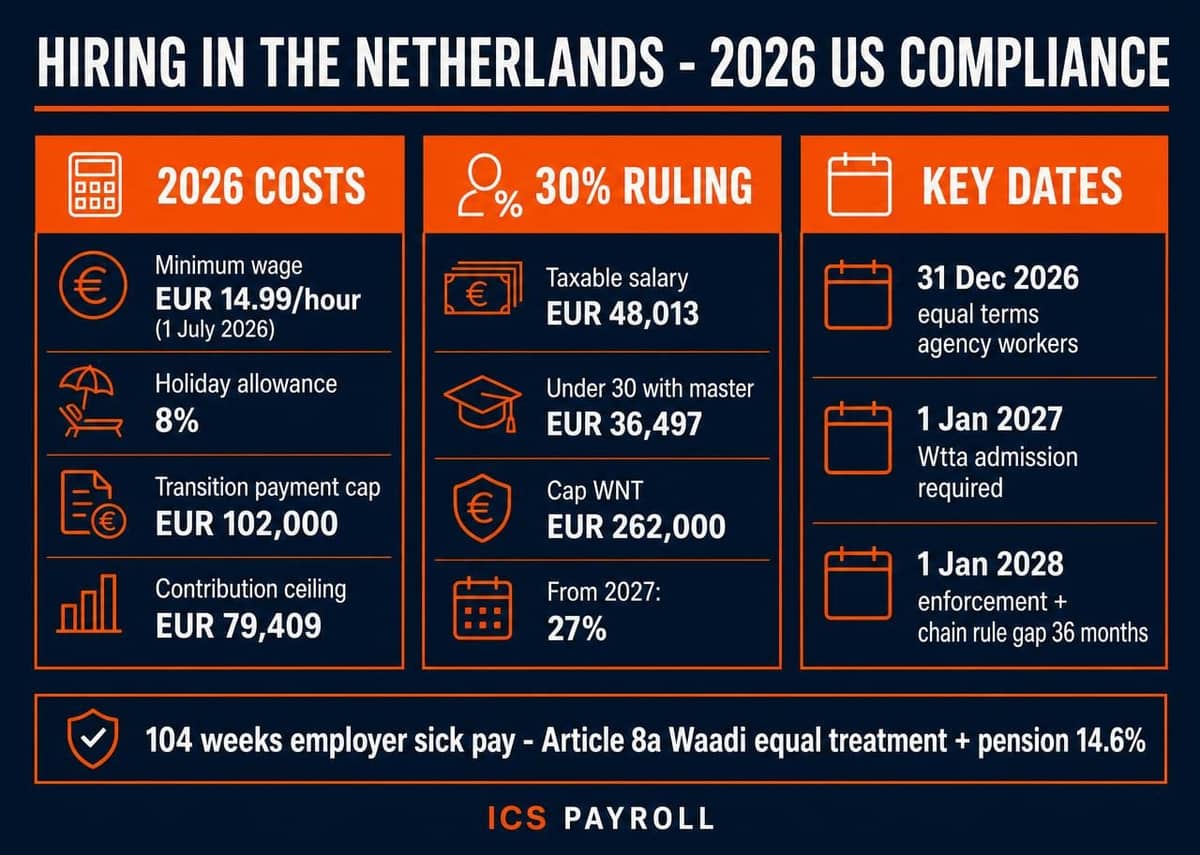
- Zahlen für 2026: 14,99 € gesetzlicher Mindeststundenlohn ab 1. Juli 2026; 8 % Urlaubsgeld; 30 % Regelungsgrenze von 48.013 € steuerpflichtiges Gehalt; Übergangszahlung auf 102.000 € begrenzt.
- Ab dem 1. Januar 2027 benötigt jeder, der Arbeitskräfte in den Niederlanden vermittelt, einschließlich Lohnabrechnungs- und EOR-Anbieter, eine formelle Zulassung gemäß Wtta. Kunden, die nicht zugelassene Anbieter nutzen, müssen ab dem 1. Januar 2028 mit Strafen rechnen.
- Bei Einstellungen von Nicht-EU-Bürgern muss der anerkannte Sponsor der rechtliche Arbeitgeber sein. Sponsoring kann nicht von der Anstellung getrennt werden.
Einstellung in den Niederlanden: Chancen und rechtliche Hürden für US-Firmen
Die Niederlande bleiben ein wichtiger Einstiegspunkt nach Europa: hohe Englischkenntnisse, ein dichtes technisches Talentpool und ein stabiles regulatorisches Umfeld, wie ein breiter niederländischer Wirtschaftsüberblick (Primärquelle: CBS, niederländische Arbeitsmarkt- und Lohnstatistik) bestätigt. Der rechtliche Rahmen unterscheidet sich jedoch von der US-Praxis in struktureller und nicht nur kosmetischer Hinsicht. Eine Entlassung erfordert eine vorherige Genehmigung des UWV oder eines Gerichts. Krankheit ist eine Arbeitgeberhaftung für zwei Jahre. Aufeinanderfolgende befristete Verträge wandeln sich kraft Gesetzes in unbefristete Verträge um. Ein US-amerikanisches Einstellungsangebot würde vor einem niederländischen Gericht keinen Bestand haben.
Benötigen Sie rechtlich eine niederländische Entität?
Nein, und dies wird auf dem Markt oft falsch dargestellt.
Ein außerhalb der Niederlande ansässiges Unternehmen ohne niederländische Betriebsstätte ist nicht automatisch ein Lohnsteuerabzugsverpflichteter für die niederländische Lohnsteuer. Es kann sich jedoch dafür entscheiden, dies zu werden. Der Belastingdienst sieht die freiwillige Lohnsteuerabzugsverpflichtung vor: Ein ausländischer Arbeitgeber registriert sich mit dem Formular „Aanmelding Onderneming buitenland“, richtet eine niederländische Lohnabrechnungsverwaltung ein und betreibt fortan die niederländische Lohnabrechnung direkt. Arbeitgeber, die diesen Weg wählen, können auch die Expat-Regelung (30%-Regelung) für qualifizierte Mitarbeiter anwenden.
Getrennt davon ist ein ausländischer Arbeitgeber, wenn ein Mitarbeiter gemäß EU-Verordnung 883/2004 oder dem Sozialversicherungsabkommen zwischen den Niederlanden und den USA in die niederländische Sozialversicherung fällt, verpflichtet, sich zu registrieren und Arbeitnehmerversicherungsbeiträge zu zahlen, unabhängig davon, ob er eine Entität oder eine Betriebsstätte hier hat.
Die ehrliche Darstellung ist daher: Eine direkte Registrierung ist verfügbar und rechtmäßig, aber sie legt die volle Last des Arbeitsrechts – Verträge, Krankengeld, Wiedereingliederung, Entlassung, Altersversorgung und Aktenführung – auf eine US-Organisation ohne lokale Infrastruktur. Die meisten Firmen, die ein bis fünf Mitarbeiter einstellen, wählen einen Employer of Record in den Niederlanden, weil sie diese Fähigkeit nicht aufbauen möchten, nicht weil das Gesetz die Alternative verbietet.
Betriebsstätte: Was ein EOR tut und was nicht
Eine niederländische BV ist eine eigenständige juristische Person und stellt an sich keine Betriebsstätte ihrer US-Muttergesellschaft dar. Eine Tochtergesellschaft kann jedoch eine Betriebsstätte für die Muttergesellschaft begründen, wenn sie als abhängiger Vertreter agiert.
Noch wichtiger: Ein EOR neutralisiert das Betriebsstättenrisiko nicht. Nach Artikel 5 des Steuerabkommens zwischen den Niederlanden und den USA entsteht eine Betriebsstätte durch eine feste Geschäftseinrichtung, die dem Unternehmen zur Verfügung steht, oder durch eine Person in den Niederlanden, die gewöhnlich Verträge im Namen des Unternehmens abschließt oder gewöhnlich die Hauptrolle beim Abschluss von Verträgen spielt. Dieser Test berücksichtigt, was die Person tut und in wessen Namen. Es wird nicht gefragt, wer den Gehaltsschein ausstellt.
In der Praxis bedeutet dies:
- Ein in den Niederlanden ansässiger Ingenieur oder Support-Spezialist, der über einen EOR arbeitet und keine Befugnis hat, das US-Unternehmen zu binden, wird wahrscheinlich keine Betriebsstätte begründen.
- Ein in den Niederlanden ansässiger Vertriebsmitarbeiter, der für das US-Unternehmen Geschäfte verhandelt und abschließt, schafft ein abhängiges Vertreter-Betriebsstättenrisiko, unabhängig davon, ob ein EOR zwischengeschaltet ist.
Jeder Anbieter, der Ihnen sagt, ein EOR „sichere“ keine steuerpflichtige Präsenz, übertreibt. Was ein EOR wirklich tut, ist, die arbeitsrechtliche und gehaltsabrechnungstechnische Last zu beseitigen und das Element einer festen Geschäftseinrichtung zu vermeiden, das mit dem Anmieten eines eigenen niederländischen Büros einhergeht. Die Frage des abhängigen Vertreters erfordert eine separate Analyse jeder Rolle, idealerweise bevor der Vertrag unterzeichnet wird.
Employer of Record vs. niederländische BV: Den richtigen Weg wählen
Die Gründung einer BV bedeutet Notar, Eintragung bei der Handelskammer, UBO-Meldung, Bank-Onboarding und dann den laufenden Apparat für lokale Gehaltsabrechnung, Buchhaltung und Personalwesen. Realistisch sind zwei bis drei Monate bis zur Betriebsbereitschaft. Ein EOR kann innerhalb weniger Tage nach Unterzeichnung der Dienstleistungsvereinbarung einen konformen niederländischen Arbeitsvertrag vorlegen. Unser detaillierter Vergleich von EOR versus einer niederländischen BV behandelt die Entscheidung umfassend.
Wann eine niederländische BV gründen
Für Teams von ein bis fünf Mitarbeitern übersteigen die Gemeinkosten einer BV in der Regel den Wert der Präsenz. Ab etwa zehn Mitarbeitern oder wenn Sie beabsichtigen, vor Ort substanzielle kommerzielle Aktivitäten durchzuführen, wird die Gründung im Allgemeinen zur besseren Struktur, für die Kontrolle, für die Kosten pro Kopf und weil Sie in diesem Umfang wahrscheinlich ohnehin eine steuerpflichtige Präsenz schaffen.
Die Verpflichtung, die die meisten US-Käufer nicht einkalkulieren: Artikel 8a Waadi
Dies ist der Punkt, der den Kostenvergleich verändert, und er wird routinemäßig im EOR-Marketing weggelassen.
Das niederländische Gesetz klassifiziert das EOR-Modell als Payrolling. Gemäß Artikel 8a des Waadi (Gesetz über die Überlassung von Arbeitskräften durch Vermittler):
- Der Payroll-Mitarbeiter hat Anspruch auf mindestens die gleichen Arbeitsbedingungen wie Mitarbeiter in gleichen oder vergleichbaren Positionen beim Kunden. Hat der Kunde keine vergleichbaren Mitarbeiter, ist der Maßstab der Sektor, in dem der Kunde tätig ist.
- Bedingungen bedeuten Bedingungen: Gehaltsstufe, Zulagen, Urlaubsansprüche über dem gesetzlichen Minimum, Bonussysteme, Spesenregelungen.
- Der Payroll-Arbeitgeber muss eine angemessene Altersversorgung anbieten, entweder die Grundversorgung des Kunden oder eine Regelung, die die Kriterien im Baadi erfüllt, welche Alters- und Hinterbliebenenrente, keine Warte- oder Schwellenzeit und einen gesamten Arbeitgeberbeitrag von mindestens 14,6 % der Pensionsgrundlage erfordert.
- Der Kunde hat eine gesetzliche Pflicht, seine anwendbaren Arbeitsbedingungen dem Payroll-Arbeitgeber offenzulegen, und der Payroll-Arbeitgeber hat eine unabhängige Untersuchungsplicht.
Diese Bestimmungen können nicht zum Nachteil des Arbeitnehmers vertraglich ausgeschlossen werden. Für ein US-Unternehmen ohne niederländische Mitarbeiter gilt der Sektor-Benchmark, und die Pensionsverpflichtung ist echtes Geld. Jedes EOR-Angebot, das keine Pensionslinie ausweist, ist entweder unvollständig oder nicht konform. Fragen Sie explizit danach.
Waadi-Registrierung und ab 2027, Zulassung
Jedes Unternehmen, das Arbeitskräfte an Dritte vermittelt, muss als solches im niederländischen Handelsregister eingetragen sein. Ab dem 1. Januar 2027 gilt eine weitere Anforderung: die formelle Zulassung gemäß Wtta. Siehe den Abschnitt zu 2027 und 2028 unten. Dies ist eine Beschaffungsfrage, die Sie den Anbietern jetzt stellen sollten, nicht erst 2027.
Der Vorteil eines lokalen EOR für US-Kunden
Globale Plattformen bieten Breite. Niederländisch-spezifische Angelegenheiten, wie Artikel 8a Benchmarking, Poortwachter Fallmanagement, CAO-Anwendbarkeit und IND-Sponsoring-Mechanismen, belohnen Tiefe. Keines ist universell richtig; die Frage ist, ob Ihre niederländische Mitarbeiterzahl zufällig für einen breiteren EMEA-Rollout oder den Kern Ihrer europäischen Präsenz ist. Unser Vergleich von Multi-Country-EOR versus lokalem EOR zeigt die Kompromisse auf.
Niederländische Arbeitsstandards 2026: Gesetzliche Leistungen und Kosten
Mindestlohn
Die Niederlande betreiben einen gesetzlichen Mindeststundenlohn, der zweimal jährlich angepasst wird. Er betrug ab dem 1. Januar 2026 14,71 € brutto pro Stunde und stieg am 1. Juli 2026 auf 14,99 € brutto pro Stunde, eine Erhöhung von 1,90 %. Für Arbeitnehmer zwischen 15 und 20 Jahren gelten separate, niedrigere Stundensätze. Die nächste Indexierung tritt am 1. Januar 2027 in Kraft. Ein Tarifvertrag (CAO) kann eine höhere Untergrenze für Ihren Sektor festlegen; prüfen Sie die Anwendbarkeit, bevor Sie Gehaltsbänder festlegen.
Urlaubsgeld (vakantiebijslag)
Der gesetzliche Mindestanspruch beträgt 8 % des Bruttojahresgehalts, der am häufigsten als Pauschalbetrag im Mai ausgezahlt wird, obwohl eine monatliche Zahlung im Arbeitsvertrag vereinbart werden kann.
Zwei Einschränkungen sind für die Gehaltsstufen, die typisch für von den USA unterstützte Einstellungen sind, wichtig. Erstens wird der gesetzliche Anspruch bis zum Dreifachen des Mindestlohns berechnet, was nach den Zahlen von 2026 ungefähr 93.000 € pro Jahr entspricht. Zweitens können Arbeitgeber und Arbeitnehmer für den Teil des Gehalts, der über diesem Niveau liegt, schriftlich eine reduzierte oder gar keine Zulage vereinbaren.
Viele Arbeitgeber zahlen aus Marktpraxis die vollen 8 % auf das Gesamtgehalt. Das ist eine kommerzielle, keine rechtliche Entscheidung, und sollte bei höheren Gehaltsstufen eine bewusste sein.
Arbeitgeber-Sozialversicherungsbeiträge (2026)
| Beitrag | Satz 2026 |
|---|---|
| AWf (Arbeitslosigkeit), unbefristete Verträge | 2,74 % |
| AWf, befristet, auf Abruf, nicht schriftlich | 7,74 % |
| Aof (Invalidität), kleine Arbeitgeber | 6,27 % |
| Aof, mittlere und große Arbeitgeber | 7,63 % |
| Kinderbetreuungszuschlag auf Aof | 0,50 % |
| Whk (Wiedereingliederungsfonds) | Pro Arbeitgeber festgelegt; Durchschnitt 2026 1,52 % |
| Zvw Arbeitgeberabgabe | 6,10 % |
Die maximale Beitragsbemessungsgrundlage für Arbeitnehmerversicherungen und die Zvw-Abgabe beträgt 2026 jährlich 79.409 €. Der Whk-Beitrag wird individuell pro Arbeitgeber von der Steuerbehörde festgelegt und per Bescheid mitgeteilt; neue Arbeitgeber erhalten einen sektordurchschnittlichen Satz. Jedes Kostenmodell, das Whk und den Kinderbetreuungszuschlag weglässt, unterschätzt die tatsächliche Arbeitgeberlast um etwa zwei Prozentpunkte. Lohn- und Steuerunterlagen müssen mindestens sieben Jahre lang aufbewahrt werden, wie in unserem Referenzleitfaden zur niederländischen Lohnabrechnungsverwaltung dargelegt.
Krankengeld und Invaliditätspflichten
Dies ist der größte Einzelrisikounterschied zur US-amerikanischen Beschäftigung.
- Der Arbeitgeber muss die Lohnfortzahlung bei Arbeitsunfähigkeit für bis zu 104 Wochen fortsetzen.
- Das gesetzliche Minimum beträgt 70 % des vertraglich vereinbarten Lohns, berechnet auf den Lohn bis zum gesetzlichen Höchsttageslohn.
- Während der ersten 52 Wochen darf der gezahlte Betrag nicht unter dem anwendbaren gesetzlichen Mindestlohn liegen. Diese Untergrenze gilt im zweiten Jahr nicht.
- Die meisten CAOs und viele Verträge erhöhen das erste Jahr auf 100 %. Das ist vertraglich, nicht gesetzlich.
Das Wet verbetering poortwachter schreibt einen vorgeschriebenen Reintegrationsprozess vor: eine Problemanalyse durch einen Betriebsarzt, einen schriftlichen Aktionsplan, regelmäßige Evaluierungen, eine Zweitweg-Reintegration bei einem anderen Arbeitgeber, falls die Rückkehr in die ursprüngliche Rolle nicht möglich ist, und eine vollständige Reintegrationsakte.
Kommt das UWV bei der Zweijahresprüfung zu dem Schluss, dass die Reintegrationsbemühungen unzureichend oder die Akte unvollständig waren, kann es eine Lohnsanktion verhängen, die die Lohnfortzahlung um weitere 52 Wochen verlängert. Das Kündigungsverbot wird parallel dazu verlängert. Sofern der Vertrag oder der CAO nichts anderes besagt, beträgt die Verpflichtung im dritten Jahr die gesetzlichen 70 %.
Ein befristeter Vertrag, der während einer Krankheit ausläuft, beendet die Lohnfortzahlungspflicht mit seinem Ablaufdatum; der Arbeitnehmer geht dann in einen Anspruch nach dem Krankengeldgesetz über, was die Whk-Rate des Arbeitgebers beeinflussen kann. Für US-Organisationen ist der praktische Punkt, dass die Belastung nicht zwei Jahre Gehalt beträgt. Es sind zwei Jahre Gehalt, plus ein gemanagter medizinischer und administrativer Prozess, plus ein mögliches drittes Jahr, wenn dieser Prozess schlecht durchgeführt wird.
Befristete Verträge und die Kettenregel
Gemäß der aktuellen Ketenregeling darf ein Arbeitgeber innerhalb von 36 Monaten maximal drei aufeinanderfolgende befristete Verträge abschließen. Ein vierter Vertrag oder die Überschreitung von insgesamt 36 Monaten wandelt das Arbeitsverhältnis kraft Gesetzes in ein unbefristetes um. Eine Unterbrechung von mehr als sechs Monaten zwischen Verträgen beginnt derzeit eine neue Kette; eine Unterbrechung von sechs Monaten oder weniger nicht. Eine begrenzte Abweichung durch CAO bleibt möglich. Diese Regelung ändert sich zum 1. Januar 2028, wie unten dargelegt.
Probezeiten und Kündigungsfristen
Probezeiten sind streng geregelt, müssen schriftlich vereinbart werden und für beide Parteien identisch sein:
| Vertrag | Maximale Probezeit |
|---|---|
| Unter 6 Monate | Nicht zulässig |
| 6 Monate bis unter 2 Jahre | 1 Monat |
| 2 Jahre oder mehr (befristet) | 2 Monate |
| Unbefristet | 2 Monate |
Eine ungültige Probezeitklausel ist nichtig, was bedeutet, dass eine Kündigung während der Probezeit überhaupt nicht möglich ist.
Wird ein Arbeitsverhältnis auf Initiative des Arbeitgebers beendet, einschließlich der Nichtverlängerung eines befristeten Vertrages und einschließlich der Kündigung während der Probezeit, hat der Arbeitnehmer grundsätzlich Anspruch auf eine Übergangsabfindung, die ab dem ersten Beschäftigungstag anfällt. Der Standardanspruch beträgt ein Drittel eines Bruttomonatsgehalts pro vollem Dienstjahr, anteilig. Die Berechnungsgrundlage umfasst Urlaubsgeld und feste Bestandteile wie ein dreizehntes Monatsgehalt. Für 2026 ist die Übergangsabfindung auf 102.000 € begrenzt, oder auf ein Bruttojahresgehalt, wenn dieses 102.000 € übersteigt.
Außerhalb der Probezeit erfordert eine einseitige Kündigung entweder die Genehmigung des UWV (betriebsbedingte Kündigung oder Langzeitinvalidität) oder eine gerichtliche Anordnung aufgrund eines der gesetzlichen Gründe. In der Praxis werden die meisten Beendigungen durch gegenseitige Aufhebungsvereinbarung geregelt, wobei die gesetzliche Obergrenze für die Übergangsabfindung nicht gilt und der ausgehandelte Betrag oft höher ist.
Einstellung von Nicht-EU-Talenten: HSM-Visa und die 30%-Regelung
Gehaltskriterien für hochqualifizierte Migranten (2026)
Anträge für eine Aufenthaltserlaubnis für hochqualifizierte Migranten, die am oder nach dem 1. Januar 2026 eingereicht werden, müssen folgende Kriterien erfüllen:
| Kategorie | Bruttomonatsgehalt |
|---|---|
| Hochqualifizierter Migrant / ICT, ab 30 | 5.942 € |
| Hochqualifizierter Migrant / ICT, unter 30 | 4.357 € |
| Reduziertes Kriterium (frische Hochschulabsolventen, nach Orientierungsjahr) | 3.122 € |
Alle Zahlen verstehen sich exklusive des 8%igen Urlaubsgeldes, das nicht auf den Schwellenwert angerechnet wird. Das Gehalt muss fest, vertraglich vereinbart, marktgerecht für die Position und monatlich auf ein Bankkonto im Namen des Migranten gezahlt werden. Boni, Provisionen, Überstunden und Sachleistungen zählen nicht. Das anwendbare Kriterium ist das zum Zeitpunkt der Antragstellung oder zum Beginn eines neuen Arbeitsverhältnisses bei einem Arbeitgeberwechsel geltende. Weitere Hintergrundinformationen finden Sie unter business.gov.nl.
Sponsoring: Der Arbeitgeber muss der anerkannte Sponsor sein
Seit 2013 kann nur ein Arbeitgeber, der den Status eines IND anerkannten Sponsors (erkend referent) besitzt, einen Antrag auf eine Aufenthaltserlaubnis für hochqualifizierte Migranten stellen. Dies ist ein struktureller Punkt, der im EOR-Marketing oft verschwommen dargestellt wird, daher lohnt es sich, ihn klar zu formulieren: Sponsoring kann nicht von der Anstellung getrennt werden. Die Entität, die den Status eines anerkannten Sponsors besitzt, muss die Entität sein, die den Migranten beschäftigt. Sie trägt die damit verbundenen Pflichten zur Information, Verwaltung und Sorgfalt.
Folglich ist bei der Beschäftigung eines hochqualifizierten Migranten über einen Vermittler der Vermittler sowohl der rechtliche Arbeitgeber als auch der Sponsor, und der Kunde ist der Entleiher. Anerkannte Sponsoren, die als Zeitarbeits- oder Lohnabrechnungsdienstleister fungieren, müssen zusätzlich eine SNA-Registrierung gemäß NEN 4400-1 besitzen.
Zwei weitere Punkte, die ein US-Käufer berücksichtigen sollte. Der Status als anerkannter Sponsor kann direkt von Ihrer eigenen niederländischen Entität beantragt werden, falls Sie eine haben; die Bearbeitung dauert einige Zeit und ist mit einer einmaligen IND-Gebühr verbunden, aber sie entfernt den Vermittler dauerhaft aus der Einwanderungskette. Und die Regierung hat die Absicht angekündigt, anerkannte Sponsoren daran zu hindern, hochqualifizierte Migranten kommerziell an Dritte zu vermitteln, mit begrenzten vorübergehenden Ausnahmen. Dies wurde zum Zeitpunkt dieses Artikels noch nicht umgesetzt, ist aber eine aktuelle politische Richtung und betrifft die Dauerhaftigkeit jeder von einem Vermittler gesponserten Regelung. Berücksichtigen Sie dies in einem mehrjährigen Plan.
Bei ICS Payroll sind wir transparent darüber, welche Entität welche Rolle in einem bestimmten Engagement übernimmt, und wir werden Ihnen mitteilen, wo der direkte Status als anerkannter Sponsor die bessere langfristige Struktur für Sie ist.
HSM Bearbeitungszeiten
Für anerkannte Sponsoren strebt die IND an, Anträge für hochqualifizierte Migranten weit innerhalb der gesetzlichen Entscheidungsfrist zu bearbeiten, und unkomplizierte, vollständige Anträge werden üblicherweise innerhalb von zwei bis drei Wochen entschieden. Hinzu kommen Wartezeiten für den MVV-Abholtermin bei der zuständigen niederländischen Vertretung, Biometrie und die kommunale Registrierung bei der Ankunft. Unvollständige Dokumentation ist die häufigste Ursache für Verzögerungen: Pässe, Diplome, legalisierte oder apostillierte Personenstandsdokumente, wenn Familienangehörige nachziehen, und ein unterzeichneter Vertrag, der der Gehaltsnorm entspricht.
Die 30%-Regelung im Jahr 2026
Die Regelung wird nun offiziell als Expatregelung oder Expat-Schema bezeichnet, obwohl „30%-Regelung“ der gebräuchliche Begriff bleibt. Sie erlaubt einem Arbeitgeber, einen Teil des Gehalts steuerfrei als Ausgleich für extraterritoriale Kosten zu zahlen. Die Bedingungen für 2026 sind:
- Maximaler steuerfreier Anteil: 30 %.
- Das steuerpflichtige Gehalt des Arbeitnehmers nach Abzug muss mindestens 48.013 € betragen.
- Reduzierter Schwellenwert von 36.497 € für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Master-Abschluss.
- Der Vorteil ist durch die WNT-Norm von 262.000 € für 2026 begrenzt. Die Übergangsregelung, die Begünstigte vor 2023 vor dieser Obergrenze schützte, ist am 1. Januar 2026 ausgelaufen; betroffene Mitarbeiter sollten informiert werden, bevor dies auf einem Gehaltszettel erscheint.
- Maximale Dauer fünf Jahre, reduziert um frühere Aufenthalts- oder Arbeitszeiten in den Niederlanden.
- Der Arbeitnehmer muss in den mindestens 16 der 24 Monate vor dem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben.
Arbeitgeber und Arbeitnehmer beantragen gemeinsam. Wird der Antrag innerhalb von vier Monaten nach dem Startdatum gestellt, gilt die Regelung rückwirkend ab dem ersten Tag. Wird er später gestellt, gilt er ab dem ersten Tag des Monats nach dem Antragsmonat. Arbeitgeber müssen jährlich, im ersten Lohnabrechnungszeitraum, zwischen dem festen Prozentsatz und der Erstattung tatsächlicher extraterritorialer Kosten wählen. Der bisher für Regelungsinhaber verfügbare Status als teilweise nichtansässiger Steuerpflichtiger wurde mit Wirkung ab 2025 abgeschafft.
Das IND-Gehaltskriterium und die Steuerschwelle werden getrennt und von unterschiedlichen Behörden bewertet. Das Erfüllen des einen begründet nicht das andere.
Änderungen ab dem 1. Januar 2027: Für Regelungen, die ab dem 1. Januar 2025 erstmals angewendet werden, sinkt der steuerfreie Prozentsatz von 30 % auf 27 %, und die Gehaltsnormen steigen auf ca. 50.436 € bzw. 38.388 €, vorbehaltlich jährlicher Indexierung. Arbeitnehmer, deren Regelung bereits im letzten Abrechnungszeitraum 2023 angewendet wurde, behalten 30 % und die bestehenden Normen für den Rest ihrer Laufzeit. Wenn Sie eine Einstellung planen, die Ende 2026 beginnt, modellieren Sie die Position für 2027, nicht für 2026. Die Netto-Lohn-Gespräche mit dem Kandidaten sind materiell anders.
Was ändert sich 2027 und 2028
Zwei Gesetze gestalten den in diesem Artikel beschriebenen Rahmen neu. Beide sind bereits verabschiedet. Jede jetzt getroffene EOR- oder Personaleinsatzentscheidung sollte daran gemessen werden.
Wtta: Zulassungsvoraussetzung für Arbeitskräftevermittler
Das Gesetz über die Zulassung der Arbeitskräftevermittlung (Wtta) tritt am 1. Januar 2027 in Kraft, mit einer Durchsetzung durch die niederländische Arbeitsbehörde ab dem 1. Januar 2028.
- Es gilt für praktisch alle Arbeitskräfteüberlassungen an Dritte, einschließlich Zeitarbeit, Entsendungen, Lohnabrechnungs- und EOR-Vereinbarungen sowie Weitervermittlungen.
- Anbieter müssen eine formelle Zulassung von der neuen Zulassungsbehörde besitzen. Zu den Anforderungen gehören ein Führungszeugnis, eine Kaution und der Nachweis der Einhaltung geltender Gesetze mit regelmäßiger erneuter Überprüfung.
- Kunden sind direkt betroffen. Entleiher dürfen nur zugelassene Anbieter nutzen und sind verpflichtet, den Status im öffentlichen Register zu überprüfen. Die Nutzung eines nicht zugelassenen Anbieters ist selbst strafbar.
- Bestehende Anbieter, die sich auf die Übergangsregelung berufen möchten, müssen sich zwischen dem 1. November 2026 und dem 1. Januar 2027 registrieren.
Praktische Implikation für einen US-Käufer: Wenn Sie im Jahr 2026 einen niederländischen EOR auswählen, fragen Sie schriftlich, ob der Anbieter sich innerhalb des Übergangszeitraums registrieren wird, ob er eine SNA-Zertifizierung besitzt und was mit Ihren Verträgen geschieht, wenn die Zulassung verweigert wird. Dies gehört jetzt in Ihre Anbieter-Due-Diligence.
Wet meer zekerheid flexwerkers
Vom Senat am 7. Juli 2026 verabschiedet, mit gestuftem Inkrafttreten. Ab dem 31. Dezember 2026 gelten gleiche Arbeitsbedingungen für Leiharbeitnehmer. Dies verschärft und erweitert den bereits für Lohnabrechnungsmitarbeiter geltenden Gleichbehandlungsgrundsatz und erhöht die Offenlegungspflichten für Entleiher.
Ab dem 1. Januar 2028 (geplantes Datum):
- Die Unterbrechungsfrist der Kettenregelung steigt von sechs Monaten auf 36 Monate, wodurch Revolving-Door-Regelungen beendet werden. Die maximale Anzahl von drei befristeten Verträgen bleibt bestehen. Kürzere Fristen bleiben für Schüler und Studenten mit begrenzten Arbeitszeiten sowie für echte Saisonarbeit erhalten.
- Der Spielraum für CAO-Abweichungen von der Kettenregel wird weitgehend abgeschafft.
- Nullstunden- und aktuelle Min-Max-Verträge werden abgeschafft und durch einen Bandbreitenvertrag ersetzt, bei dem das Maximum 130 % des vereinbarten Minimums nicht überschreiten darf.
- Das Phasenmodell der Zeitarbeit wird verkürzt: Phase A von 78 auf 52 Wochen, Phase B von sechs Verträgen in vier Jahren auf sechs Verträge in zwei Jahren.
Bestehende Verträge unterliegen im Allgemeinen bis zu ihrem Ablauf dem aktuellen Recht, mit Ausnahme von Abrufverträgen. Wenn Ihr niederländischer Einstellungsplan aufeinanderfolgende befristete Verträge, saisonale Muster oder variable Arbeitszeiten umfasst, wird das Modell, das 2026 funktioniert, 2028 nicht mehr funktionieren. Planen Sie für den Endzustand.
Zusammenarbeit mit ICSPayroll
ICSPayroll ist der Employer of Record und niederländischer Lohnabrechnungsservice von ICS Staffing & Payroll B.V., einer Tochtergesellschaft von Intercompany Solutions. Wir agieren als gesetzlicher Arbeitgeber nach niederländischem Recht: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Altersversorgung, Krankheits- und Wiedereingliederungsmanagement sowie CAO-Compliance.
Sie erhalten eine einzige monatliche Rechnung, die Bruttolöhne, Arbeitgeberbeiträge zur Sozialversicherung, Rentenbeiträge, wo Artikel 8a Waadi dies vorschreibt, obligatorische Versicherungen und unsere Gebühr abdeckt. Es ist kein niederländisches Bankkonto oder eine lokale Finanzfunktion erforderlich.
Wir sagen Ihnen auch, wann ein EOR die falsche Antwort ist. Wenn Sie einen kaufmännischen Abschlussberater einstellen, wenn Sie mehr als zehn niederländische Mitarbeiter haben oder wenn Ihre Einwanderungsanforderungen darauf hindeuten, dass Sie Ihren eigenen anerkannten Sponsorenstatus besitzen sollten, werden wir dies sagen.
Der ICSPayroll Onboarding-Prozess
Schritt 1, Angebot. Sie geben die Mitarbeiterzahl, Rollen, Gehaltsstufen und beabsichtigte Starttermine an. Wir senden Ihnen innerhalb eines Geschäftstages eine vollständige Kostenaufschlüsselung, einschließlich der Altersversorgungsstellung gemäß Artikel 8a.
Schritt 2, Dokumentation. Wir entwerfen die Dienstleistungsvereinbarung und die niederländischen Arbeitsverträge, die an die geltenden Arbeitsbedingungen und den anwendbaren CAO, sofern vorhanden, angepasst sind.
Schritt 3, Aktivierung. Sobald die Dienstleistungsvereinbarung unterzeichnet und die Dokumentation des Mitarbeiters vollständig ist, ist das Onboarding eines in den Niederlanden Ansässigen typischerweise innerhalb von fünf bis zehn Geschäftstagen abgeschlossen. Nicht-EU-Einstellungen folgen dem oben dargelegten Einwanderungszeitplan, der länger ist und von der IND- und konsularischen Terminplanung und nicht von uns bestimmt wird.
Kompetente Beratung von Joost Hubregtse
Jedes Engagement wird von Joost Hubregtse, Direktor von ICS Staffing & Payroll B.V., überwacht, der zwanzig Jahre Führungserfahrung in der niederländischen Lohnabrechnung und internationalen Beschäftigung hat. Verträge, Sponsoring-Strukturen und Artikel 8a Benchmarking werden von Zishan Hussain, Arbeitsrechtsanwalt, auf rechtliche Richtigkeit überprüft. Wo die konforme Antwort nicht die kommerziell bequemste ist, sagen wir es Ihnen, bevor Sie unterschreiben, nicht danach.
Ihre niederländische Belegschaft für 2026 und darüber hinaus sichern
Die Einstellung in den Niederlanden im Jahr 2026 ist eine machbare Aufgabe, wenn Sie die tatsächlichen Verpflichtungen richtig einschätzen: Artikel 8a Gleichbehandlung und Altersversorgung, 104 Wochen Krankengeld mit einem dokumentierten Wiedereingliederungsprozess, eine Übergangsabfindung, die ab dem ersten Tag anfällt, und eine Einwanderungskette, in der der Sponsor der Arbeitgeber sein muss. Die entscheidende Variable ist der Zeitpunkt. Das Wtta-Zulassungsregime und die Reformen der Flexi-Arbeit bedeuten, dass die Vereinbarung, die Sie 2026 unterzeichnen, auch 2028 noch rechtmäßig sein muss. Fordern Sie ein Angebot an, und wir modellieren beide Jahre für Sie.
Häufig gestellte Fragen
Kann ein US-Unternehmen in den Niederlanden ohne eine lokale Entität einstellen?
Ja, und das auf mehreren Wegen. Ein US-Unternehmen kann sich direkt bei der niederländischen Steuerbehörde als freiwilliger Lohnsteuerabzugsverpflichteter registrieren, eine niederländische Lohnabrechnungsverwaltung einrichten und selbst Personal einstellen. Alternativ kann es einen Employer of Record beauftragen, der zum rechtlichen Arbeitgeber wird und die arbeitsrechtlichen Pflichten übernimmt. Der erste Weg behält die Kontrolle und Kosteneffizienz bei, erfordert aber lokale Kapazitäten; der zweite überträgt die Last. Keiner erfordert die Gründung einer BV.
Schützt uns ein Employer of Record vor einer Betriebsstätte?
Nicht von sich aus. Eine Betriebsstätte hängt von den in den Niederlanden ausgeübten Tätigkeiten ab, davon, ob dem Unternehmen eine feste Geschäftseinrichtung zur Verfügung steht oder ob eine Person hier gewöhnlich Verträge im Namen des Unternehmens abschließt oder die Hauptrolle bei deren Abschluss spielt. Eine Support- oder Ingenieurfunktion ohne Vertragsbefugnis ist risikoarm. Eine Vertriebsfunktion mit Verhandlungsbefugnis schafft ein Risiko, unabhängig davon, wer die Person beschäftigt. Dies muss Rolle für Rolle bewertet werden.
Wie hoch ist der Mindestlohn für die 30%-Regelung im Jahr 2026?
Das steuerpflichtige Gehalt nach Abzug muss mindestens 48.013 € betragen, oder 36.497 € für Mitarbeiter unter 30 mit einem qualifizierenden Master-Abschluss. Der Vorteil ist durch die WNT-Norm 2026 von 262.000 € begrenzt. Ab dem 1. Januar 2027 sinkt der Prozentsatz auf 27 % und die Normen steigen auf etwa 50.436 € bzw. 38.388 € für Regelungen, die erstmals ab 2025 angewendet werden.
Was ist die obligatorische Urlaubszulage?
Mindestens 8 % des Bruttojahresgehalts, zahlbar als Pauschalbetrag, üblicherweise im Mai, oder in monatlichen Raten, falls im Vertrag vereinbart. Der gesetzliche Anspruch wird bis zum Dreifachen des Mindestlohns berechnet, etwa 93.000 € im Jahr 2026; oberhalb dieses Niveaus kann schriftlich eine geringere oder gar keine Zulage vereinbart werden.
Sind US-Unternehmen für das niederländische Krankengeld verantwortlich?
Wenn der Arbeitnehmer nach niederländischem Recht beschäftigt ist, ja. Der Arbeitgeber zahlt mindestens 70 % des Lohns für bis zu 104 Wochen, mit einer gesetzlichen Mindestlohngrenze während der ersten 52 Wochen. Die Wet verbetering poortwachter schreibt einen dokumentierten Wiedereingliederungsprozess vor, und unzureichende Wiedereingliederung kann dazu führen, dass das UWV die Verpflichtung um weitere 52 Wochen verlängert. Bei einer EOR-Vereinbarung liegt diese Haftung beim EOR als legalem Arbeitgeber und ist im Service und dessen Versicherungsdeckung eingepreist.
Wie hoch ist die Obergrenze für die Übergangsabfindung im Jahr 2026?
102.000 €, oder ein Bruttojahresgehalt, wenn dieses höher ist. Sie entsteht ab dem ersten Arbeitstag, mit einem Drittel eines Monatsgehalts pro vollem Dienstjahr, und ist fällig, wenn der Vertrag auf Initiative des Arbeitgebers endet, einschließlich der Nichtverlängerung eines befristeten Vertrages. Wenn sich die Parteien durch eine gegenseitige Aufhebungsvereinbarung einigen, gilt die gesetzliche Obergrenze nicht und der Betrag wird ausgehandelt.
Kann ein EOR einen hochqualifizierten Migranten sponsern?
Nur wenn der EOR selbst den Status eines von der IND anerkannten Sponsors besitzt und der Arbeitgeber ist. Sponsoring und Anstellung können nicht getrennt werden: Der anerkannte Sponsor muss der rechtliche Arbeitgeber sein und trägt die gesetzlichen Pflichten zur Information, Verwaltung und Sorgfalt. Zeitarbeits- und Lohnabrechnungsdienstleister, die den Status eines anerkannten Sponsors anstreben, müssen auch eine SNA-Registrierung gemäß NEN 4400-1 besitzen. Wenn wir bei einem bestimmten Engagement nicht der Sponsor sind, ist die sponsernde Entität der Arbeitgeber, und wir werden dies in der Dienstleistungsvereinbarung explizit angeben.
Wie viele befristete Verträge darf ich anbieten?
Derzeit maximal drei aufeinanderfolgende befristete Verträge innerhalb von 36 Monaten. Ein vierter Vertrag oder die Überschreitung von 36 Monaten wandelt das Arbeitsverhältnis kraft Gesetzes in ein unbefristetes um. Eine Lücke von sechs Monaten oder weniger setzt die Zählung nicht zurück. Ab dem 1. Januar 2028 wird erwartet, dass die Unterbrechungsfrist auf 36 Monate ansteigt und der Spielraum für CAO-Abweichungen weitgehend beseitigt wird, sodass mehrjährige Vertragsstrategien nach den neuen Regeln und nicht nach den aktuellen gestaltet werden sollten.
Müssen wir prüfen, ob unser Anbieter lizenziert ist?
Ab dem 1. Januar 2027, ja. Nach dem Wtta benötigen Unternehmen, die Arbeitskräfte vermitteln, einschließlich Lohnabrechnungs- und EOR-Anbieter, eine formelle Zulassung, und Entleiher dürfen nur zugelassene Anbieter nutzen. Die Durchsetzung beginnt am 1. Januar 2028, und sowohl Entleiher als auch Anbieter können bestraft werden. Fragen Sie jeden potenziellen Anbieter jetzt, ob er sich im Übergangsfenster, das am 1. November 2026 öffnet, registrieren wird.
Quellen und Referenzen
Jede oben genannte Regel und Zahl ist auf die unten aufgeführten Quellen zurückzuführen: die genauen gesetzlichen Artikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsentscheidungen, die den Sachverhalt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:610 Bürgerliches Gesetzbuch Niederlande, Definition des Arbeitsvertrags
- Artikel 7 Mindestlohngesetz, Anspruch auf den gesetzlichen Mindestlohn
- Artikel 3 Körperschaftsteuergesetz 1969, ausländische Steuerpflichtige mit einer niederländischen Betriebsstätte
- KVK Niederländische Handelskammer, Registrierungs- und Rechtsformanforderungen
- Belastingdienst, Registrierung als Arbeitgeber und Erhalt einer Lohnsteuernummer
- IND, erforderliche Bruttomonatsgehaltsbeträge für 2026 pro Genehmigungskategorie
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (nationaler Kontendatensatz 84165ENG)
- Eurostat, Stundensatz der Arbeitskosten nach NACE-Aktivität (Datensatz lc_lci_lev), für länderübergreifenden Vergleich
- Oberster Gerichtshof 24. März 2023, ECLI:NL:HR:2023:443 (Deliveroo): der Test zur Qualifizierung eines Verhältnisses als Arbeitsvertrag nach Art. 7:610 BW
- Oberster Gerichtshof 6. Juni 2025, ECLI:NL:HR:2025:850: Gewinnzurechnung und Betriebsstätte nach Art. 7 und 23 des Steuerabkommens Niederlande-Belgien
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Altersversorgung, Krankenstand und CAO-Compliance-Management, wobei das Onboarding innerhalb von 48 Stunden möglich ist.

Verwandte Artikel