Alternativen zur Gründung einer niederländischen Tochtergesellschaft: Vergleichen Sie Ihre Optionen
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Eine niederländische Tochtergesellschaft ist nicht die einzige Möglichkeit, eine geschäftliche Präsenz in den Niederlanden aufzubauen. Die wichtigsten Alternativen zur Gründung einer niederländischen Tochtergesellschaft sind die Registrierung einer Zweigniederlassung (Branch) der ausländischen Muttergesellschaft oder die Nutzung eines Employer of Record (EOR), um Mitarbeiter vor Ort einzustellen, ohne eine niederländische Einheit zu gründen. Eine Zweigniederlassung bleibt Teil ihrer ausländischen Muttergesellschaft, während eine Tochtergesellschaft eine eigenständige juristische Person darstellt.
Die richtige Struktur hängt davon ab, wie unabhängig Ihre niederländischen Aktivitäten agieren sollen und wie viel operative Verantwortung Sie beibehalten möchten. Eine Zweigniederlassung kann Ihrem ausländischen Unternehmen eine lokale Präsenz verleihen und gleichzeitig Teil der Muttergesellschaft bleiben; ein Employer of Record (EOR) ermöglicht lokale Einstellungen ganz ohne Gründung einer niederländischen Tochtergesellschaft.
Dieser Vergleich erläutert, wie sich Zweigniederlassungen, Tochtergesellschaften und EOR-Modelle in Bezug auf geschäftliche Unabhängigkeit, Gründungsvoraussetzungen, Kosten und Zeitaufwand unterscheiden. Er zeigt auf, welche Option für eine begrenzte niederländische Präsenz geeignet ist, welche eine unabhängigere, langfristige Geschäftstätigkeit unterstützt und wie Sie die jeweiligen Vor- und Nachteile abwägen sollten.
Wichtige Erkenntnisse
- Eine Zweigniederlassung belässt die niederländischen Aktivitäten innerhalb des ausländischen Unternehmens, während eine Tochtergesellschaft eine separate niederländische juristische Person schafft. Dieser Unterschied wirkt sich auf die Unabhängigkeit und die Haftungsverteilung aus.
- Die passende Struktur hängt vom gewünschten Maß an Kontrolle, Trennung und lokaler Administration Ihrer Aktivitäten ab. Eine Zweigniederlassung eignet sich gut für eine begrenzte Präsenz; eine Tochtergesellschaft bietet ein eigenständigeres Fundament.
- Die Gründung einer Tochtergesellschaft erfordert notarielle Schritte und eine laufende Unternehmensverwaltung. Vergleichen Sie diesen Aufwand mit einer Zweigniederlassung oder einem EOR basierend auf Ihren geplanten Aktivitäten und Ihrem Zeitplan.
- Ein Employer of Record ermöglicht lokale Personaleinstellungen ohne Gründung einer niederländischen Tochtergesellschaft, während Repräsentanzen und Handelsvertreter unterschiedliche Funktionen für den Markteintritt erfüllen.
- Wenn Sie Mitarbeiter in den Niederlanden ohne eigene Gesellschaft anstellen möchten, prüfen Sie, ob ein EOR Ihre Anforderungen erfüllt; für Mitarbeiter einer eigenen niederländischen Gesellschaft stellt die Lohnabrechnung (Payroll Administration) eine rechtskonforme Abwicklung sicher.
Was ist der Unterschied zwischen einer Zweigniederlassung und einer Tochtergesellschaft in den Niederlanden?
Eine niederländische Zweigniederlassung ist rechtlich Teil der ausländischen Muttergesellschaft, während eine Tochtergesellschaft eine eigenständige juristische Person darstellt. Beide müssen bei der niederländischen Handelskammer (KVK) registriert werden, unterscheiden sich jedoch grundlegend in Rechtsform, Haftung und körperschaftsteuerlicher Behandlung. Diese Entscheidung beeinflusst, wie das ausländische Unternehmen in den Niederlanden investiert, Verträge schließt und Risiken steuert.
Ohne Tochtergesellschaft tätig zu sein, entbindet nicht von niederländischen Pflichten. Eine Zweigniederlassung muss registriert werden, und das ausländische Unternehmen kann auf Gewinne aus niederländischen Aktivitäten körperschaftsteuerpflichtig werden, sofern diese eine steuerliche Betriebsstätte begründen. Die Muttergesellschaft haftet direkt für alle Verbindlichkeiten der Zweigniederlassung – anders als bei einer Tochtergesellschaft, bei der die Haftung grundsätzlich auf die niederländische Einheit beschränkt bleibt.
Eine Zweigniederlassung teilt die Rechtsform ihrer ausländischen Muttergesellschaft. Das ausländische Unternehmen und seine niederländische Betriebsstätte werden bei der KVK angemeldet; eine notarielle Gründungsurkunde ist für die Zweigniederlassung nicht erforderlich. Da die Niederlassung keine eigene Rechtspersönlichkeit besitzt, bietet sie nicht die rechtliche Trennung einer niederländischen BV. Die ausländische Geschäftsführung bleibt für die Verbindlichkeiten der niederländischen Aktivitäten verantwortlich, und die Muttergesellschaft haftet unmittelbar.
Eine niederländische Tochtergesellschaft, die meist als BV gegründet wird, besitzt eine eigene Rechtspersönlichkeit gemäß Buch 2 des niederländischen Bürgerlichen Gesetzbuches (Burgerlijk Wetboek). Sie kann im eigenen Namen Vermögenswerte halten, Verträge abschließen und Verbindlichkeiten eingehen. Eine eigene Satzung, eine eigene Geschäftsführung und eigenständige Vertragsbeziehungen gewährleisten einen unabhängigen Geschäftsbetrieb. Die Muttergesellschaft haftet in der Regel nicht für Verbindlichkeiten der BV; das Haftungsrisiko beschränkt sich im Normalfall auf das Vermögen und die Geschäftstätigkeit der BV selbst.
Die steuerliche Behandlung richtet sich nach der rechtlichen und operativen Struktur. Eine Zweigniederlassung unterliegt der niederländischen Körperschaftsteuer (vennootschapsbelasting) auf Gewinne, die den niederländischen Aktivitäten zuzurechnen sind, sofern sie über eine feste Geschäftseinrichtung als Betriebsstätte agiert. Nach Angaben der niederländischen Steuerverwaltung (Belastingdienst) gilt eine Zweigniederlassung, die lediglich vorbereitende oder unterstützende Tätigkeiten ausübt, nicht als Betriebsstätte. Eine niederländische BV versteuert ihren gesamten Gewinn. Gemäß Belastingdienst betragen die Steuersätze für 2026 19 % auf Jahresgewinne bis 200.000 € und 25,8 % auf den darüber hinausgehenden Betrag.
| Option | Rechtsstatus | Haftung | Steuerliche Behandlung |
|---|---|---|---|
| Niederländische Zweigniederlassung | Teil der ausländischen Muttergesellschaft; Registrierung bei KVK | Muttergesellschaft haftet unmittelbar | Niederländische Körperschaftsteuer auf Gewinne, die einer Betriebsstätte zuzuordnen sind |
| Niederländische Tochtergesellschaft (BV) | Eigenständige niederländische juristische Person | Grundsätzlich auf Vermögen und Geschäft der BV beschränkt | Niederländische Körperschaftsteuer auf den gesamten Unternehmensgewinn |
Wählen Sie eine Zweigniederlassung, wenn die geschäftliche Aktivität integraler Bestandteil der ausländischen Gesellschaft bleiben soll und die Muttergesellschaft die direkte Haftung übernimmt. Wählen Sie eine BV, wenn eine eigene Rechtspersönlichkeit, separate Kunden- und Lieferantenverträge sowie ein klares Haftungsschild wichtiger sind als eine einheitliche Unternehmensstruktur.
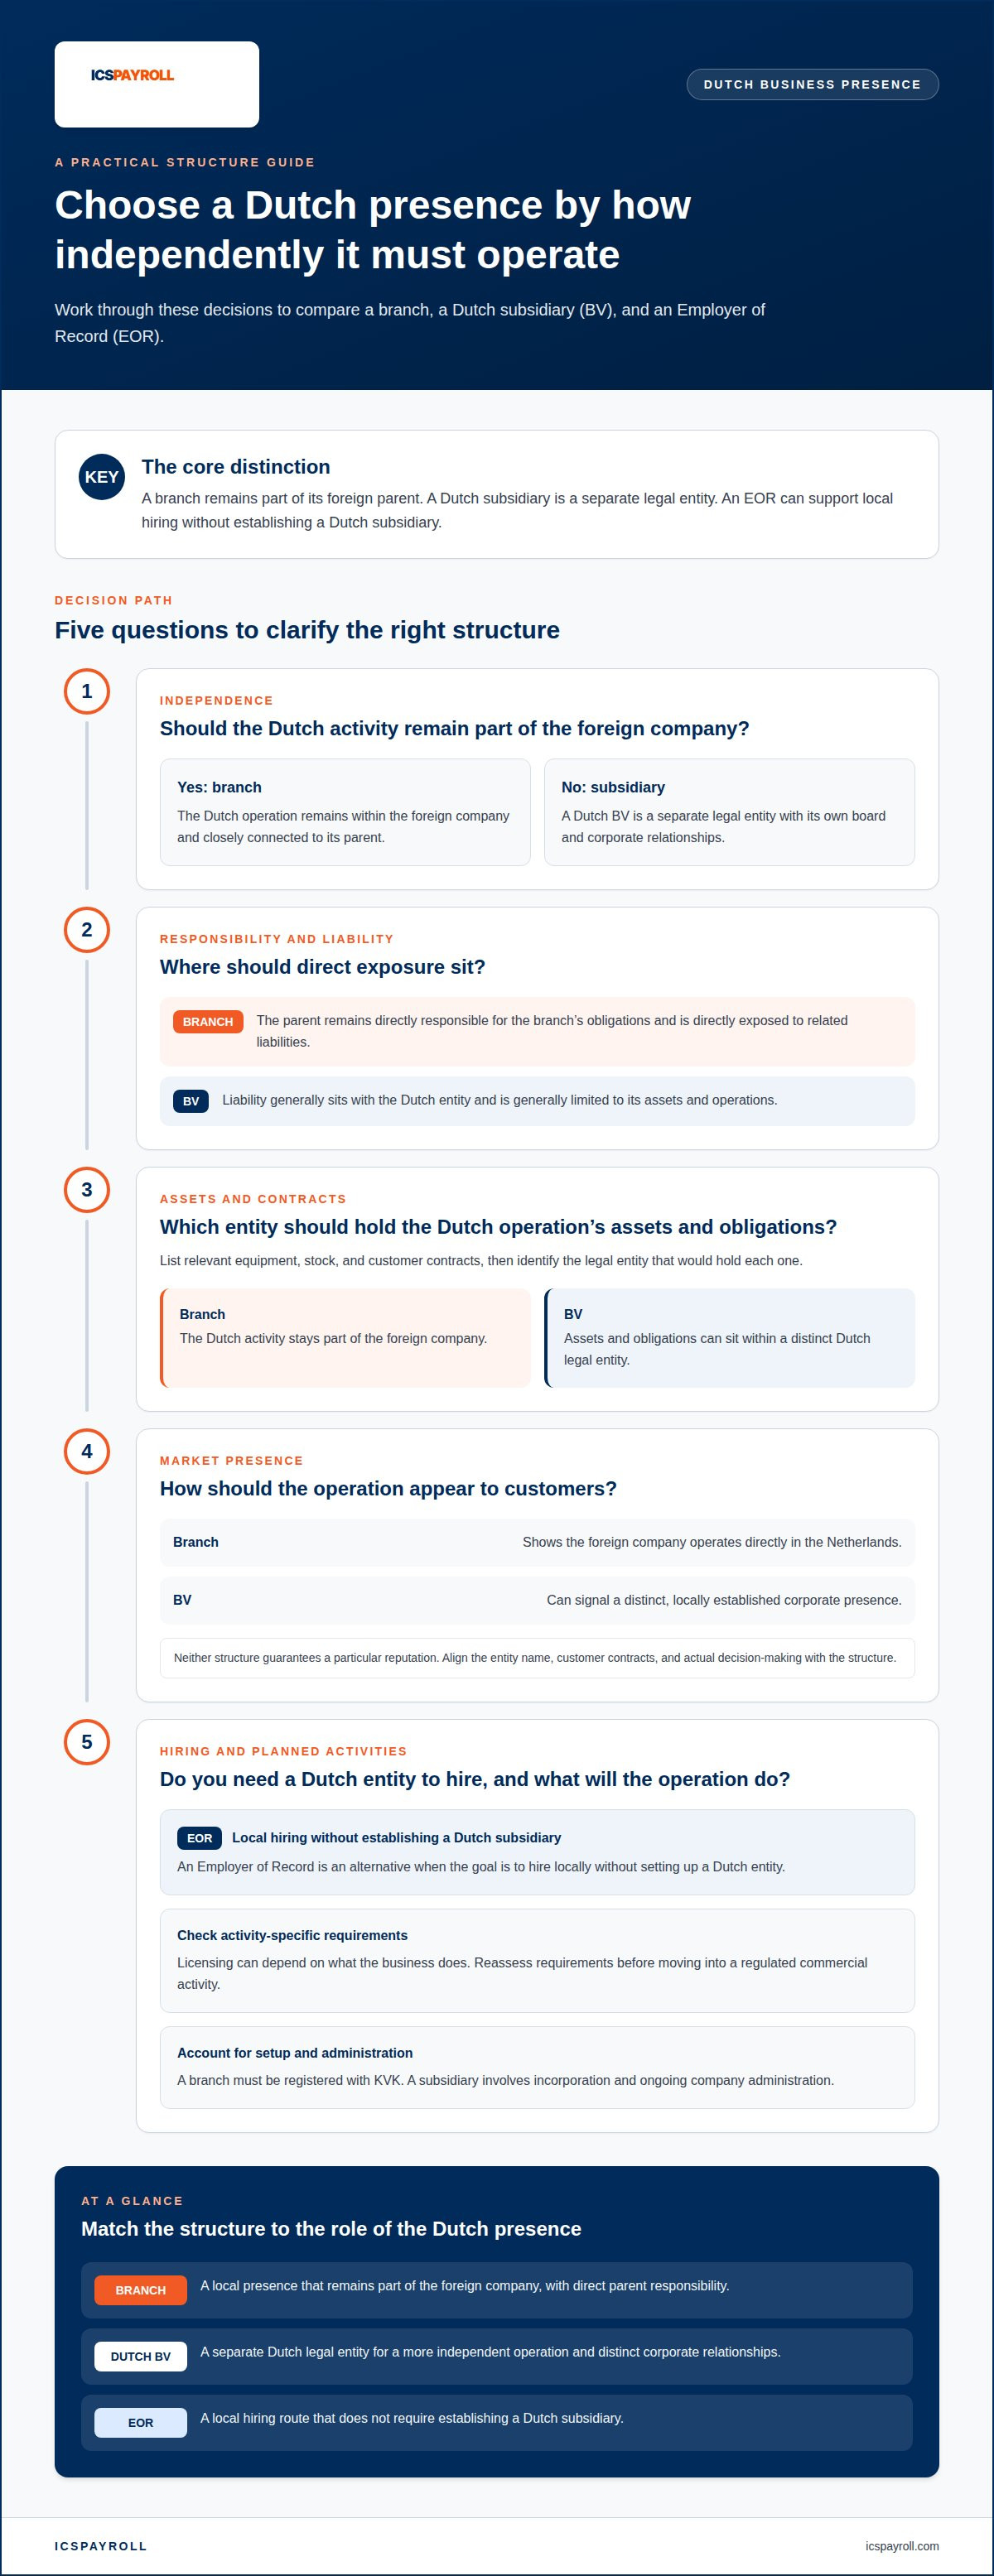
Auswahl der niederländischen Präsenz nach geschäftlicher Unabhängigkeit
Bestimmen Sie die geeignete niederländische Struktur danach, wie unabhängig Ihre lokale Einheit agieren soll. Eine Zweigniederlassung belässt die Aktivitäten innerhalb des ausländischen Unternehmens; die Gründung einer Tochtergesellschaft schafft eine eigenständige juristische Person. Dieser Unterschied beeinflusst Entscheidungsprozesse, geschäftliche Verpflichtungen, das Eigentum an Vermögenswerten und die Außenwirkung gegenüber niederländischen Kunden.
Eine Zweigniederlassung eignet sich für ausländische Unternehmen, deren Management und Betrieb eng an die Muttergesellschaft angebunden bleiben sollen. Die Muttergesellschaft kann über ihre niederländische Niederlassung operieren und behält die direkte Kontrolle sowie die unmittelbare Verantwortung. Eine Tochtergesellschaft bietet dagegen einen eigenständigeren niederländischen Standort mit eigener Geschäftsführung und separaten Unternehmensbeziehungen. Ihre Geschäftsführer tragen eigene gesetzliche Pflichten, auch wenn die BV zu einem internationalen Konzern gehört.
Berücksichtigen Sie vor der Strukturwahl auch einen möglichen späteren Unternehmensverkauf (Exit). Listen Sie die Wirtschaftsgüter auf, die der niederländische Betrieb nutzen würde – wie Ausrüstung, Lagerbestände oder Kundenverträge – und bestimmen Sie, welche juristische Person diese hält. Bei einer Zweigniederlassung verbleiben die Vermögenswerte bei der ausländischen Muttergesellschaft. Bei einer BV können Vermögenswerte und Verträge direkt in der separaten niederländischen Gesellschaft gebündelt werden. Diese Trennung erleichtert die klare Abgrenzung der niederländischen Einheit, auch wenn die genauen Transaktionsbedingungen stets von den jeweiligen Vereinbarungen abhängen.
Die Markt- und Kundenwahrnehmung hängt ebenfalls von der gewählten Präsenz ab. Eine Zweigniederlassung signalisiert Kunden, dass die ausländische Muttergesellschaft direkt in den Niederlanden aktiv ist. Eine Tochtergesellschaft vermittelt das Bild eines eigenständigen, fest vor Ort etablierten Unternehmens. Keine der Strukturen garantiert per se ein bestimmtes Ansehen. Stimmen Sie Firmennamen, Kundenverträge und tatsächliche Entscheidungswege mit der gewählten Struktur ab.
Prüfen Sie Genehmigungspflichten anhand der in den Niederlanden geplanten Tätigkeiten. Eine niederländische Tochtergesellschaft benötigt je nach Geschäftsfeld unter Umständen spezielle Genehmigungen oder Lizenzen; ausschlaggebend ist stets die tatsächliche Geschäftstätigkeit, nicht allein die gewählte Rechtsform. Wenn beispielsweise ein Unternehmen von reiner administrativer Unterstützung zu einer regulierten Handelstätigkeit übergeht, müssen die Anforderungen neu bewertet werden. Die Zugehörigkeit einer Zweigniederlassung zur Muttergesellschaft entbindet nicht von branchenspezifischen Auflagen.
Körperschaftsteuerliche Pflichten und Leitungsverantwortung prägen ebenfalls den Grad der Unabhängigkeit. Eine BV versteuert ihre weltweiten Gewinne in den Niederlanden, während eine Niederlassung nur für Gewinne besteuert wird, die ihren niederländischen Aktivitäten zuzurechnen sind. Die Geschäftsführung einer Tochtergesellschaft trägt eine eigenständige Verantwortung: Weisungen der Muttergesellschaft müssen mit dem niederländischen Gesellschaftsrecht, den Treuepflichten der Geschäftsführer und den Interessen der BV vereinbar sein. Dieser Aspekt der Corporate Governance ist besonders wichtig, wenn die ausländische Muttergesellschaft lokale Verträge oder Investitionen selbst genehmigen möchte.
- Wählen Sie eine Zweigniederlassung, wenn die direkte Anbindung an die ausländische Muttergesellschaft im Vordergrund steht.
- Wählen Sie eine Tochtergesellschaft, wenn eine separate niederländische Einheit und eine unabhängige Governance erforderlich sind.
- Prüfen Sie Vermögenswerte, Verträge, behördliche Lizenzen und steuerliche Auswirkungen im Hinblick auf Ihre geplanten Aktivitäten.
Ein Unternehmen kann seine Geschäftstätigkeit in den Niederlanden zunächst mit einer Zweigniederlassung starten und später, bei wachsendem Geschäftsumfang, eine BV gründen. Wenn Mitarbeiter vor Ort tätig sein werden, stellt eine professionelle niederländische Lohnabrechnung sicher, dass alle lohnsteuer- und sozialversicherungsrechtlichen Pflichten gesetzeskonform erfüllt werden.
Kosten und Zeitaufwand bei der Gründung einer Tochtergesellschaft
Die Errichtung einer niederländischen Tochtergesellschaft umfasst die notarielle Gründung, die Handelsregistereintragung und die laufende administrative Betreuung. Für eine BV sollten Sie für die Gründung rund 2.000 € einplanen und zusätzliche wiederkehrende Kosten für Buchhaltung und Jahresabschlüsse berücksichtigen. So trennen Sie die einmaligen Gründungskosten klar von den Aufwendungen für den operativen Betrieb im ersten Geschäftsjahr.
Eine niederländische BV wird per notarieller Urkunde gegründet und bei der niederländischen Handelskammer (KVK) eingetragen. Der Notar erstellt die Gründungsurkunde und die Satzung; im Rahmen des Gründungsprozesses werden zudem Angaben zu Gesellschaftern und Geschäftsführern für die gesetzlich vorgeschriebenen KYC-Prüfungen erhoben. Für die Handelsregistereintragung bei der KVK ist außerdem eine niederländische Geschäftsadresse erforderlich. Der genaue zeitliche Ablauf hängt davon ab, wie schnell die Unterlagen der Muttergesellschaft und die Eigentümernachweise vorliegen.
Planen Sie für die Gründung einer Tochtergesellschaft in den Niederlanden etwa zwei Wochen ein. Sobald alle geforderten Unterlagen vollständig vorliegen, dauert die Registrierung im Handelsregister in der Regel drei bis fünf Werktage. Dabei handelt es sich um aufeinanderfolgende Schritte: Die Gründung umfasst die rechtliche Ausarbeitung und Beurkundung der Gründungsdokumente, während die Registrierung die Eintragung der Gesellschaft in das Handelsregister vollzieht. Verzögerungen bei der Bereitstellung von Unterlagen durch die Muttergesellschaft können diesen Zeitplan verlängern.
Das Budget für das erste Jahr sollte neben den einmaligen Einrichtungskosten von 2.000 € auch die laufende Buchhaltung und Steuererklärungen umfassen – in der Regel 3.000 bis 8.000 € pro Jahr als Gesamtpaket. Die BV führt eigene Bücher, erstellt eigene Jahresabschlüsse und unterliegt eigenständigen körperschaftsteuerlichen Verpflichtungen. Sobald Mitarbeiter eingestellt werden, muss sich die Gesellschaft zudem lohnsteuerlich registrieren und monatliche Lohnsteueranmeldungen (loonaangifte) abgeben. Eine Holdingstruktur bringt zusätzliche Gesellschaften und entsprechenden Mehraufwand mit sich, der von Beginn an einkalkuliert werden sollte.
Ertrags- und Steuerplanungen müssen auf dem eigenständigen Gewinn der BV basieren. Nach den Körperschaftsteuersätzen der Belastingdienst beträgt die niederländische Körperschaftsteuer im Jahr 2026 19 % auf Jahresgewinne bis 200.000 € und 25,8 % auf Gewinne über 200.000 €. Diese Sätze gelten für das zu versteuernde Einkommen der BV, nicht für Gründungsaufwendungen oder den Rohertrag vor Steueranpassungen. Planen Sie die erwarteten Erträge der niederländischen Einheit daher stets unabhängig von den Zahlen der ausländischen Muttergesellschaft.
Auch die Festlegung der Geschäftsführungs- und Gesellschafterstrukturen erfordert Vorbereitung. Entscheiden Sie vor der Gründung, wer die Geschäftsführung (bestuurder) übernimmt, wie die Anteile von der Muttergesellschaft gehalten werden und welche Verträge die BV abschließen soll. Bei einer hundertprozentigen Tochtergesellschaft hält die Muttergesellschaft die Geschäftsanteile, während die BV für ihre eigene laufende Unternehmensverwaltung verantwortlich bleibt. Halten Sie diese Zuständigkeiten in den Gründungsdokumenten und Governance-Richtlinien präzise fest.
- Planen Sie die Gründungskosten von ca. 2.000 € getrennt von laufender Buchhaltung und Abschlusserstellung.
- Richten Sie den Zeitplan primär an der Dokumentenbeschaffung aus, nicht nur an der reinen Eintragungsdauer.
- Berücksichtigen Sie bei Holdingstrukturen jede einzelne Gesellschaft im laufenden Verwaltungsbudget.
- Berechnen Sie das zu versteuernde Einkommen der BV stets getrennt vom Konzernergebnis.
Die anfänglichen Gründungskosten sind nur ein Aspekt bei der Entscheidungsfindung. Vergleichen Sie den Gründungsaufwand und die laufenden Pflichten einer Tochtergesellschaft mit den Modellen der Zweigniederlassung und des Employer of Record – abgestimmt darauf, ob Sie zwingend eine eigene juristische Person benötigen und wie schnell die Aktivitäten starten müssen.
Employer of Record als Alternative zur Gründung einer Tochtergesellschaft
Ein Employer of Record (EOR) ermöglicht es ausländischen Unternehmen, Mitarbeiter in den Niederlanden rechtskonform anzustellen, ohne eine niederländische Tochtergesellschaft gründen zu müssen. Das niederländische Arbeitsrecht sowie die lohnsteuer- und sozialversicherungsrechtlichen Pflichten gelten uneingeschränkt weiter. Der entscheidende Unterschied liegt darin, wer als rechtlicher Arbeitgeber auftritt und die Lohnabrechnung durchführt, nicht darin, ob niederländische Vorgaben einzuhalten sind.
Employer of Record
Ein EOR stellt Arbeitskräfte in den Niederlanden im Auftrag der ausländischen Muttergesellschaft an. Das ausländische Unternehmen steuert die tägliche Arbeitsleistung fachlich, während der EOR das formelle Arbeitsverhältnis und die Lohnabrechnung übernimmt. Im Gegensatz zu einer im Handelsregister eingetragenen Zweigniederlassung oder einer eigenständigen BV erfordert das EOR-Modell keinerlei Gründung einer eigenen Rechtseinheit in den Niederlanden.
Dieses Modell eignet sich besonders für Unternehmen, die Personal in den Niederlanden beschäftigen möchten, für ihr sonstiges Geschäft aber keine niederländische Gesellschaft für Verträge oder Vermögenswerte benötigen. Ein typisches Beispiel ist ein europäisches Unternehmen, das einen niederländischen Spezialisten einstellt, ohne dafür eigens eine BV zu gründen. Sollte zu einem späteren Zeitpunkt eine breitere, unabhängige Geschäftstätigkeit erforderlich werden, kann die Gründung einer Tochtergesellschaft jederzeit nachgeholt werden.
Der wesentliche Unterschied liegt in der vertraglichen Arbeitgeberrolle: Bei einer BV ist Ihre niederländische Tochtergesellschaft der Arbeitgeber; beim EOR fungiert der Dienstleister als rechtlicher Arbeitgeber vor Ort. Eine Zweigniederlassung bleibt Teil der ausländischen Muttergesellschaft, während das EOR-Modell die arbeitsrechtliche Administration vollständig von der rechtlichen Struktur der Muttergesellschaft entkoppelt. Ein EOR ersetzt jedoch keine behördlichen Registrierungen, falls andere geschäftliche Aktivitäten vor Ort dies erfordern.
Pflichten bei Beschäftigung, Lohnabrechnung und Sozialversicherung
Ausländische Arbeitgeber, die Personal in den Niederlanden beschäftigen, müssen das niederländische Arbeitsrecht und die Lohnabrechnungsvorschriften strikt einhalten. Ein EOR übernimmt die Arbeitsvertragsgestaltung, die Lohnbuchhaltung und die Abführung aller Abgaben, ohne dass das ausländische Unternehmen eine Gesellschaft bei der KVK registrieren muss. Eine BV hingegen muss ihre lohnsteuerlichen und arbeitsrechtlichen Pflichten vollständig selbst organisieren.
Lohnabrechnung umfasst weit mehr als die reine Gehaltsüberweisung. Die niederländische Lohnsteuer (loonheffing) muss einbehalten und angemeldet werden, und die gesetzlichen Lohnunterlagen sind lückenlos zu führen. Laut Belastingdienst sind Lohnsteueranmeldungen jeweils bis zum letzten Tag des Folgemonats fällig. Lohnunterlagen müssen in den Niederlanden sieben Jahre lang aufbewahrt werden. Eine fehlerfreie Stammdaten- und Gehaltsabrechnung in jedem Abrechnungszeitraum ist daher unerlässlich.
Auch die Sozialversicherungsbeiträge (nationale und arbeitnehmerbezogene Sozialversicherungen) sind fester Bestandteil der niederländischen Lohnabrechnung. Die genaue Beitragsberechnung richtet sich nach dem individuellen Versicherungsstatus des Arbeitnehmers. Beim EOR liegt diese gesamte administrative Abwicklung beim Dienstleister; stellt ein ausländisches Unternehmen Mitarbeiter direkt über eine eigene niederländische Einheit ein, muss es diese Lohnprozesse eigenverantwortlich aufsetzen.
Vergleichen Sie die Optionen mit den Anforderungen Ihrer geplanten Präsenz. Liegt die Priorität auf einer schnellen, rechtskonformen Personaleinstellung ohne Gesellschaftsgründung, bietet ein EOR die passende Lösung. Müssen vor Ort eigenständig Verträge geschlossen, Vermögenswerte gehalten oder umfassende Handelsgeschäfte abgewickelt werden, ist eine Zweigniederlassung oder Tochtergesellschaft die adäquate Wahl.
Wie funktionieren niederländische Repräsentanzen und Handelsvertreter, und welche Aktivitäten können sie ausüben?
Eine Repräsentanz (Representative Office) oder ein Handelsvertreter kann die Marktaktivitäten eines ausländischen Unternehmens in den Niederlanden unterstützen, ohne dass automatisch eine Tochtergesellschaft gegründet werden muss. In der Praxis dient eine Repräsentanz als lokaler Stützpunkt, während ein Vertreter als Vermittler auftritt. Die bloße Bezeichnung bestimmt jedoch nicht den Rechtsstatus: Maßgeblich für steuerliche und rechtliche Pflichten sind die tatsächlich ausgeübten Tätigkeiten, geschlossenen Verträge und erteilten Vollmachten.
Repräsentanzen (Representative Offices)
Der Begriff „Repräsentanz“ beschreibt eine rein funktionale Rolle und keine eigenständige niederländische Gesellschaftsform. Ausländische Unternehmen nutzen solche Büros häufig für Marktforschung, Kundenbetreuung oder die Lieferantenkoordination. Diese rein unterstützenden Tätigkeiten unterscheiden sich grundlegend vom Geschäftsbetrieb einer niederländischen BV, die als eigenständige juristische Person agiert. Vor der Einrichtung einer Repräsentanz muss eindeutig geklärt sein, welche Gesellschaft Mitarbeiter anstellt, Wirtschaftsgüter hält, Verträge abschließt und Kundenbeziehungen führt.
Das Beispiel eines Warenlagers verdeutlicht die Relevanz der tatsächlichen Tätigkeit: Eine reine Lagerfläche zur Aufbewahrung von Waren begründet für sich genommen weder eine Zweigniederlassung noch eine eigene juristische Person; die ausländische Zentrale haftet unmittelbar für Kosten und Schäden. Werden an diesem Standort jedoch weitergehende geschäftliche Aktivitäten entfaltet, zählt die tatsächliche Praxis vor Ort – die Bezeichnung „Repräsentanz“ schützt dann nicht vor einer Neubewertung. Auch die steuerliche Einordnung folgt den realen Tätigkeiten: Die niederländische Steuerverwaltung stuft rein unterstützende Tätigkeiten nicht als Betriebsstätte ein.
Handelsvertreter
Ein Handelsvertreter unterstützt ausländische Unternehmen dabei, niederländische Kunden zu gewinnen, indem er Kontakte vermittelt, Produktinformationen bereitstellt oder Verkaufsgespräche begleitet. Die genauen Befugnisse sollten im Handelsvertretervertrag präzise definiert werden. Legen Sie insbesondere fest, ob der Vertreter lediglich Interessenten vermitteln oder auch verbindliche Vertragskonditionen im Namen des Unternehmens aushandeln und abschließen darf. Dies schafft Klarheit darüber, wer rechtsverbindliche Zusagen gegenüber niederländischen Kunden treffen kann.
Ein Handelsvertreter ist kein Ersatz für eine niederländische Tochtergesellschaft. Die bloße Vertretung des ausländischen Unternehmens begründet keine eigenständige juristische Person in den Niederlanden. Das ausländische Unternehmen bleibt Vertragspartner und trägt das wirtschaftliche Risiko. Diese Struktur unterscheidet sich auch von einer Zweigniederlassung, die als feste Betriebsstätte des ausländischen Unternehmens gilt und bei der KVK registriert werden muss, sofern die gesetzlichen Kriterien erfüllt sind.
Nutzen Sie diese Modelle für klar definierte, eng begrenzte Aufgaben. Eine Repräsentanz dient der lokalen Koordination; ein Handelsvertreter unterstützt den Vertrieb. Keines der beiden Modelle ersetzt eine eigenständige niederländische Gesellschaft, wenn vor Ort eigene Verträge geschlossen, Wirtschaftsgüter gehalten oder eigenständige Handelsgeschäfte geführt werden sollen. Entwickelt sich die Aktivität von der reinen Vermittlung hin zum direkten Vertrieb in den Niederlanden, sollten Sie operative Tätigkeiten, Vertragsstrukturen, Personaleinsatz und die steuerliche Positionierung rechtzeitig überprüfen.
- Legen Sie die genauen Aktivitäten des Büros und die haftende Rechtseinheit vertraglich fest.
- Definieren Sie den Vollmachtsumfang des Vertreters für Verhandlungen und Kundenbindungen eindeutig.
- Überprüfen Sie den Status sofort, wenn reine Lagerung oder Unterstützung in aktive Handelsgeschäfte übergeht.
ICSPayroll: Niederländische Lohnabrechnung
ICSPayroll unterstützt internationale Unternehmen bei der rechtssicheren Abwicklung von Lohnabrechnung und Personalverwaltung in den Niederlanden. Der Service für niederländische Payroll Administration übernimmt die gesamte laufende Lohnbuchhaltung für Unternehmen, die Mitarbeiter in den Niederlanden beschäftigen. Über das Modell Employer of Record (EOR) können Unternehmen zudem Fachkräfte vor Ort einstellen, ohne eine eigene niederländische Tochtergesellschaft gründen zu müssen.
Für internationale Fachkräfte, die die Voraussetzungen für die niederländische 30%-Regelung (30% ruling) erfüllen, übernimmt ICSPayroll auch das gesamte Antragsverfahren. Welche Lösung optimal ist, hängt davon ab, ob Ihr Unternehmen bereits über eine niederländische Gesellschaft verfügt oder eine Anstellung ohne lokale Einheit anstrebt. Diese Dienstleistungen gewährleisten eine rechtskonforme Lohnabrechnung, verlässliche Arbeitsverträge und ein reibungsloses Antragsmanagement, ohne die oben dargestellten strategischen Strukturabwägungen vorwegzunehmen.
Kontaktieren Sie ICSPayroll, um die optimale Lösung für Lohnabrechnung oder Personalanstellung in den Niederlanden zu besprechen.
Treffen Sie Ihre nächste Entscheidung für den niederländischen Markt mit Zuversicht
Die beste Alternative zur Gründung einer niederländischen Tochtergesellschaft richtet sich nach den konkreten Anforderungen Ihrer geschäftlichen Aktivitäten in den Niederlanden. Stimmen Sie Ihre geplanten Tätigkeiten, Einstellungsabsichten und das gewünschte Maß an Unabhängigkeit vorab auf die jeweils passende Unternehmensstruktur ab. Diese Entscheidung legt das Fundament dafür, wie Ihr Unternehmen lokale Arbeitsverhältnisse bei wachsender Marktpräsenz rechtssicher steuert.
Wenn der nächste Schritt in der Einstellung von Mitarbeitern besteht, bietet ICSPayroll passende Lösungen wie Employer of Record (EOR), niederländische Payroll Administration und die Beantragung der 30%-Regelung. Diese Services decken den gesamten operativen Personal- und Abrechnungsbedarf ab – während die Wahl der eigentlichen Gesellschaftsform eine eigenständige strategische Unternehmensentscheidung bleibt.
Teilen Sie uns Ihre Pläne und das von Ihnen angestrebte Modell für die niederländische Präsenz mit. Kontaktieren Sie ICSPayroll, um Ihre Optionen zu besprechen und die pragmatischste Lösung für Ihr Unternehmen zu finden.
Häufig gestellte Fragen (FAQ)
Welche Alternativen gibt es zur Gründung einer niederländischen Tochtergesellschaft für ausländische Unternehmen?
Zu den Alternativen zur Gründung einer niederländischen Tochtergesellschaft gehören eine Zweigniederlassung (Branch), ein Employer of Record (EOR), eine Repräsentanz und ein Handelsvertreter. Jede Option deckt unterschiedliche betriebliche Anforderungen ab: Ein Handelsvertreter kann beispielsweise niederländische Kunden ansprechen, während ein EOR die formelle Anstellung von Mitarbeitern in den Niederlanden übernimmt. Eine Zweigniederlassung eignet sich für Aktivitäten, die operativ eng mit der ausländischen Muttergesellschaft verzahnt bleiben sollen. Stimmen Sie die Wahl stets auf die realen Geschäftsaktivitäten ab und nicht bloß auf eine gewünschte Bezeichnung.
Wie unterscheidet sich eine niederländische Zweigniederlassung von einer Tochtergesellschaft bei Haftung, Steuern und Verwaltung?
Eine Zweigniederlassung belässt die niederländischen Aktivitäten rechtlich innerhalb der ausländischen Muttergesellschaft, während eine Tochtergesellschaft als eigenständige juristische Person (z. B. BV) agiert. Bei einer Zweigniederlassung haftet die Muttergesellschaft unmittelbar für alle Verbindlichkeiten; bei einer BV ist die Haftung grundsätzlich auf deren eigenes Vermögen beschränkt. Auch steuerlich gibt es Unterschiede: Eine Niederlassung versteuert nur den ihrer Betriebsstätte zuzurechnenden Gewinn, während eine BV ihren gesamten Gewinn der niederländischen Körperschaftsteuer unterwirft. In der Verwaltung ist zu prüfen, welches Unternehmen Verträge schließt, Buchhaltungsunterlagen vorhält und Abschlüsse einreicht.
Kann ein ausländisches Unternehmen Mitarbeiter in den Niederlanden einstellen, ohne eine niederländische Gesellschaft zu gründen?
Ja. Ein ausländisches Unternehmen kann Mitarbeiter in den Niederlanden über einen Employer of Record (EOR) anstellen. Der EOR fungiert als offizieller rechtlicher Arbeitgeber vor Ort, ohne dass die ausländische Gesellschaft eine niederländische Rechtseinheit gründen muss. So kann beispielsweise ein Spezialist mit Wohnsitz in den Niederlanden beschäftigt werden, während das Mutterunternehmen seine bestehende Struktur beibehält. Der EOR übernimmt Arbeitsvertrag und Lohnabrechnung, während das ausländische Unternehmen die tägliche Arbeitsleistung fachlich steuert.
Welche Regeln gelten für den Einsatz eines Employer of Record (EOR) in den Niederlanden?
Bei einem EOR-Modell ist der EOR – und nicht das ausländische Unternehmen – der formelle juristische Arbeitgeber des in den Niederlanden tätigen Arbeitnehmers. Das niederländische Arbeits- und Lohnsteuerrecht gilt uneingeschränkt. Die Vertragsparteien sollten Aufgabenprofil, Arbeitszeiten, Abrechnungsparameter und Kommunikationswege klar regeln. Dies unterscheidet sich von der reinen Lohnabrechnung (Payroll Administration), bei der ein Unternehmen mit eigener niederländischer Rechtseinheit selbst Arbeitgeber bleibt und lediglich die technische Gehaltsabrechnung auslagert.
Wann begründet ein ausländisches Unternehmen eine Betriebsstätte für niederländische Steuerzwecke?
Ein ausländisches Unternehmen begründet in den Niederlanden eine steuerliche Betriebsstätte, wenn es seine unternehmerische Tätigkeit über eine feste Geschäftseinrichtung im Land ausübt. In diesem Fall unterliegen die dieser Betriebsstätte zurechenbaren Gewinne der niederländischen Körperschaftsteuer. Eine bloße Registrierung oder eine lokale Postadresse allein reicht für die steuerliche Einordnung nicht aus. Nach Vorgaben der niederländischen Steuerverwaltung (Belastingdienst) begründet eine Niederlassung, die ausschließlich vorbereitende oder unterstützende Hilfstätigkeiten erbringt, keine steuerliche Betriebsstätte.
Wie hoch sind Kosten und Gründungsdauer für eine niederländische Zweigniederlassung, einen EOR oder eine Tochtergesellschaft?
Die Gründung einer niederländischen BV kostet rund 2.000 €, die laufenden Kosten für Buchhaltung und Abschlüsse liegen meist bei 3.000 bis 8.000 € pro Jahr all-in. Die Erstellung der Gründungsunterlagen dauert etwa zwei Wochen; die Eintragung bei der Handelskammer erfolgt nach vollständiger Vorlage der Unterlagen in drei bis fünf Werktagen. Bei einer Zweigniederlassung und einem EOR hängen die Kosten vom konkreten Leistungsumfang ab; hier sollte der administrative Gesamtaufwand statt eines Pauschalpreises kalkuliert werden. Die EOR-Gebühren richten sich nach der jeweiligen Servicevereinbarung.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet Employer of Record- und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsmeldungen, Urlaubsgeld, betriebliche Altersvorsorge, Entgeltfortzahlung im Krankheitsfall und Tarifvertragskonformität (CAO), mit Onboarding innerhalb von 48 Stunden.
Häufig gestellte Fragen
Zu den Alternativen zur Gründung einer niederländischen Tochtergesellschaft gehören eine Zweigniederlassung (Branch), ein Employer of Record (EOR), eine Repräsentanz und ein Handelsvertreter. Jede Option deckt unterschiedliche betriebliche Anforderungen ab: Ein Handelsvertreter kann beispielsweise niederländische Kunden ansprechen, während ein EOR die formelle Anstellung von Mitarbeitern in den Niederlanden übernimmt. Eine Zweigniederlassung eignet sich für Aktivitäten, die operativ eng mit der ausländischen Muttergesellschaft verzahnt bleiben sollen. Stimmen Sie die Wahl stets auf die realen Geschäftsaktivitäten ab und nicht bloß auf eine gewünschte Bezeichnung.
Eine Zweigniederlassung belässt die niederländischen Aktivitäten rechtlich innerhalb der ausländischen Muttergesellschaft, während eine Tochtergesellschaft als eigenständige juristische Person (z. B. BV) agiert. Bei einer Zweigniederlassung haftet die Muttergesellschaft unmittelbar für alle Verbindlichkeiten; bei einer BV ist die Haftung grundsätzlich auf deren eigenes Vermögen beschränkt. Auch steuerlich gibt es Unterschiede: Eine Niederlassung versteuert nur den ihrer Betriebsstätte zuzurechnenden Gewinn, während eine BV ihren gesamten Gewinn der niederländischen Körperschaftsteuer unterwirft. In der Verwaltung ist zu prüfen, welches Unternehmen Verträge schließt, Buchhaltungsunterlagen vorhält und Abschlüsse einreicht.
Ja. Ein ausländisches Unternehmen kann Mitarbeiter in den Niederlanden über einen Employer of Record (EOR) anstellen. Der EOR fungiert als offizieller rechtlicher Arbeitgeber vor Ort, ohne dass die ausländische Gesellschaft eine niederländische Rechtseinheit gründen muss. So kann beispielsweise ein Spezialist mit Wohnsitz in den Niederlanden beschäftigt werden, während das Mutterunternehmen seine bestehende Struktur beibehält. Der EOR übernimmt Arbeitsvertrag und Lohnabrechnung, während das ausländische Unternehmen die tägliche Arbeitsleistung fachlich steuert.
Bei einem EOR-Modell ist der EOR – und nicht das ausländische Unternehmen – der formelle juristische Arbeitgeber des in den Niederlanden tätigen Arbeitnehmers. Das niederländische Arbeits- und Lohnsteuerrecht gilt uneingeschränkt. Die Vertragsparteien sollten Aufgabenprofil, Arbeitszeiten, Abrechnungsparameter und Kommunikationswege klar regeln. Dies unterscheidet sich von der reinen Lohnabrechnung (Payroll Administration), bei der ein Unternehmen mit eigener niederländischer Rechtseinheit selbst Arbeitgeber bleibt und lediglich die technische Gehaltsabrechnung auslagert.
Ein ausländisches Unternehmen begründet in den Niederlanden eine steuerliche Betriebsstätte, wenn es seine unternehmerische Tätigkeit über eine feste Geschäftseinrichtung im Land ausübt. In diesem Fall unterliegen die dieser Betriebsstätte zurechenbaren Gewinne der niederländischen Körperschaftsteuer. Eine bloße Registrierung oder eine lokale Postadresse allein reicht für die steuerliche Einordnung nicht aus. Nach Vorgaben der niederländischen Steuerverwaltung (Belastingdienst) begründet eine Niederlassung, die ausschließlich vorbereitende oder unterstützende Hilfstätigkeiten erbringt, keine steuerliche Betriebsstätte.
Die Gründung einer niederländischen BV kostet rund 2.000 €, die laufenden Kosten für Buchhaltung und Abschlüsse liegen meist bei 3.000 bis 8.000 € pro Jahr all-in. Die Erstellung der Gründungsunterlagen dauert etwa zwei Wochen; die Eintragung bei der Handelskammer erfolgt nach vollständiger Vorlage der Unterlagen in drei bis fünf Werktagen. Bei einer Zweigniederlassung und einem EOR hängen die Kosten vom konkreten Leistungsumfang ab; hier sollte der administrative Gesamtaufwand statt eines Pauschalpreises kalkuliert werden. Die EOR-Gebühren richten sich nach der jeweiligen Servicevereinbarung.
Verwandte Artikel