Alternatieven voor het oprichten van een Nederlandse dochteronderneming: vergelijk uw opties
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Een Nederlandse dochteronderneming is niet de enige manier om een zakelijke aanwezigheid in Nederland op te bouwen. De belangrijkste alternatieven voor het oprichten van een Nederlandse dochteronderneming zijn het registreren van een nevenvestiging (filiaal) van het buitenlandse bedrijf of het inschakelen van een Employer of Record (EOR) om lokaal personeel aan te nemen zonder een Nederlandse entiteit op te richten. Een nevenvestiging blijft onderdeel van de buitenlandse moedermaatschappij, terwijl een dochteronderneming een afzonderlijke juridische entiteit is.
De juiste structuur hangt af van hoe zelfstandig uw Nederlandse activiteiten moeten functioneren en hoeveel verantwoordelijkheid u wilt behouden. Een nevenvestiging kan uw buitenlandse onderneming een lokale aanwezigheid geven terwijl deze onderdeel blijft van de moedermaatschappij; een Employer of Record (EOR) kan lokale werving ondersteunen zonder het openen van een Nederlandse dochteronderneming.
Deze vergelijking legt uit hoe nevenvestigingen, dochterondernemingen en EOR-constructies van elkaar verschillen op het gebied van zelfstandigheid, oprichtingsvereisten, kosten en doorlooptijd. Het schetst welke optie geschikt kan zijn voor een beperkte Nederlandse aanwezigheid, welke een meer zelfstandige langetermijnoperatie kan ondersteunen, en hoe u de afwegingen maakt voordat u kiest.
Belangrijkste inzichten
- Een nevenvestiging houdt de Nederlandse activiteiten binnen de buitenlandse onderneming, terwijl een dochteronderneming een afzonderlijke Nederlandse juridische entiteit creëert. Dat onderscheid heeft gevolgen voor de zelfstandigheid en waar operationele aansprakelijkheden liggen.
- De juiste structuur hangt af van hoeveel controle, scheiding en lokale administratie uw Nederlandse activiteiten vereisen. Een nevenvestiging kan passen bij een beperkte aanwezigheid; een dochteronderneming biedt een meer zelfstandige uitvalsbasis.
- Het oprichten van een dochteronderneming brengt oprichtingskosten en doorlopende bedrijfsadministratie met zich mee. Vergelijk deze vereisten met een nevenvestiging of EOR op basis van uw geplande activiteiten en planning.
- Een Employer of Record maakt lokaal aannemen mogelijk zonder een Nederlandse dochteronderneming op te richten, terwijl vertegenwoordigingskantoren en handelsagenten weer andere functies vervullen bij markttoetreding.
- Voor tewerkstelling in Nederland zonder lokale entiteit kunt u nagaan of een EOR past bij uw plannen; voor personeel van uw eigen Nederlandse entiteit kan salarisadministratie ondersteuning bieden bij een conforme loonadministratie.
Wat is het verschil tussen een nevenvestiging en een dochteronderneming in Nederland?
Een Nederlandse nevenvestiging maakt deel uit van de buitenlandse moedermaatschappij, terwijl een dochteronderneming een afzonderlijke juridische entiteit is. Beide moeten worden geregistreerd bij de Kamer van Koophandel (KVK), maar hun rechtsvorm, aansprakelijkheid en fiscale behandeling voor de vennootschapsbelasting verschillen. De keuze beïnvloedt hoe de buitenlandse onderneming investeert, contracten afsluit en risico's beheert in Nederland.
Actief zijn zonder dochteronderneming neemt Nederlandse verplichtingen niet weg. Een nevenvestiging moet geregistreerd worden, en een buitenlandse vennootschap kan te maken krijgen met Nederlandse vennootschapsbelasting over de winst die toerekenbaar is aan haar Nederlandse activiteiten als die activiteiten een vaste inrichting vormen. De moedermaatschappij blijft direct verantwoordelijk voor de verplichtingen van de nevenvestiging, in tegenstelling tot een dochteronderneming, waarbij de aansprakelijkheid in beginsel bij de Nederlandse entiteit ligt.
Een nevenvestiging heeft dezelfde rechtsvorm als haar buitenlandse moederbedrijf. U registreert de buitenlandse entiteit en haar Nederlandse vestiging bij de KVK; een notariële akte is voor de nevenvestiging niet vereist. Omdat een nevenvestiging geen afzonderlijke rechtspersoon is, biedt deze niet de juridische afscherming van een Nederlandse BV. De buitenlandse bestuurder blijft verantwoordelijk voor de verplichtingen van de Nederlandse vestiging, en de moedermaatschappij is rechtstreeks blootgesteld aan de bijbehorende aansprakelijkheden.
Een Nederlandse dochteronderneming, meestal opgericht als BV, heeft een eigen rechtspersoonlijkheid conform Boek 2 van het Burgerlijk Wetboek. Zij kan op eigen naam vermogensbestanddelen houden, overeenkomsten aangaan en verplichtingen op zich nemen. Haar eigen statuten, bestuur en contractuele relaties ondersteunen zelfstandige bedrijfsvoering. De moedermaatschappij is doorgaans niet aansprakelijk voor de verplichtingen van de BV, en de aansprakelijkheid van de BV blijft in de regel beperkt tot haar eigen vermogen en activiteiten.
Fiscaal volgt de structuur de juridische en operationele realiteit. Een nevenvestiging is onderworpen aan de Nederlandse vennootschapsbelasting over de winst die toe te rekenen is aan Nederlandse activiteiten wanneer zij opereert via een vaste inrichting. Volgens de Belastingdienst wordt een nevenvestiging die uitsluitend ondersteunende werkzaamheden verricht niet aangemerkt als een vaste inrichting. Een Nederlandse BV betaalt vennootschapsbelasting over haar winst. Volgens de Belastingdienst bedragen de tarieven in 2026 19% over een belastbare winst tot € 200.000 en 25,8% over het meerdere.
| Optie | Juridische status | Aansprakelijkheid | Fiscale behandeling |
|---|---|---|---|
| Nederlandse nevenvestiging | Onderdeel van buitenlandse moedermaatschappij; inschrijving bij KVK | Moedermaatschappij blijft direct aansprakelijk | Nederlandse belasting kan gelden voor winst toe te rekenen aan een vaste inrichting |
| Nederlandse dochteronderneming (BV) | Afzonderlijke Nederlandse rechtspersoon | In beginsel beperkt tot de activa en activiteiten van de BV | Nederlandse vennootschapsbelasting is van toepassing op de winst |
Kies voor een nevenvestiging wanneer de Nederlandse activiteit onderdeel moet blijven van de buitenlandse vennootschap en de moedermaatschappij directe blootstelling accepteert. Kies voor een BV wanneer een eigen rechtspersoonlijkheid, eigen contracten en een afgescheiden aansprakelijkheidsstructuur belangrijker zijn dan het behouden van één enkele entiteit.
Een Nederlandse aanwezigheid kiezen op basis van zakelijke zelfstandigheid
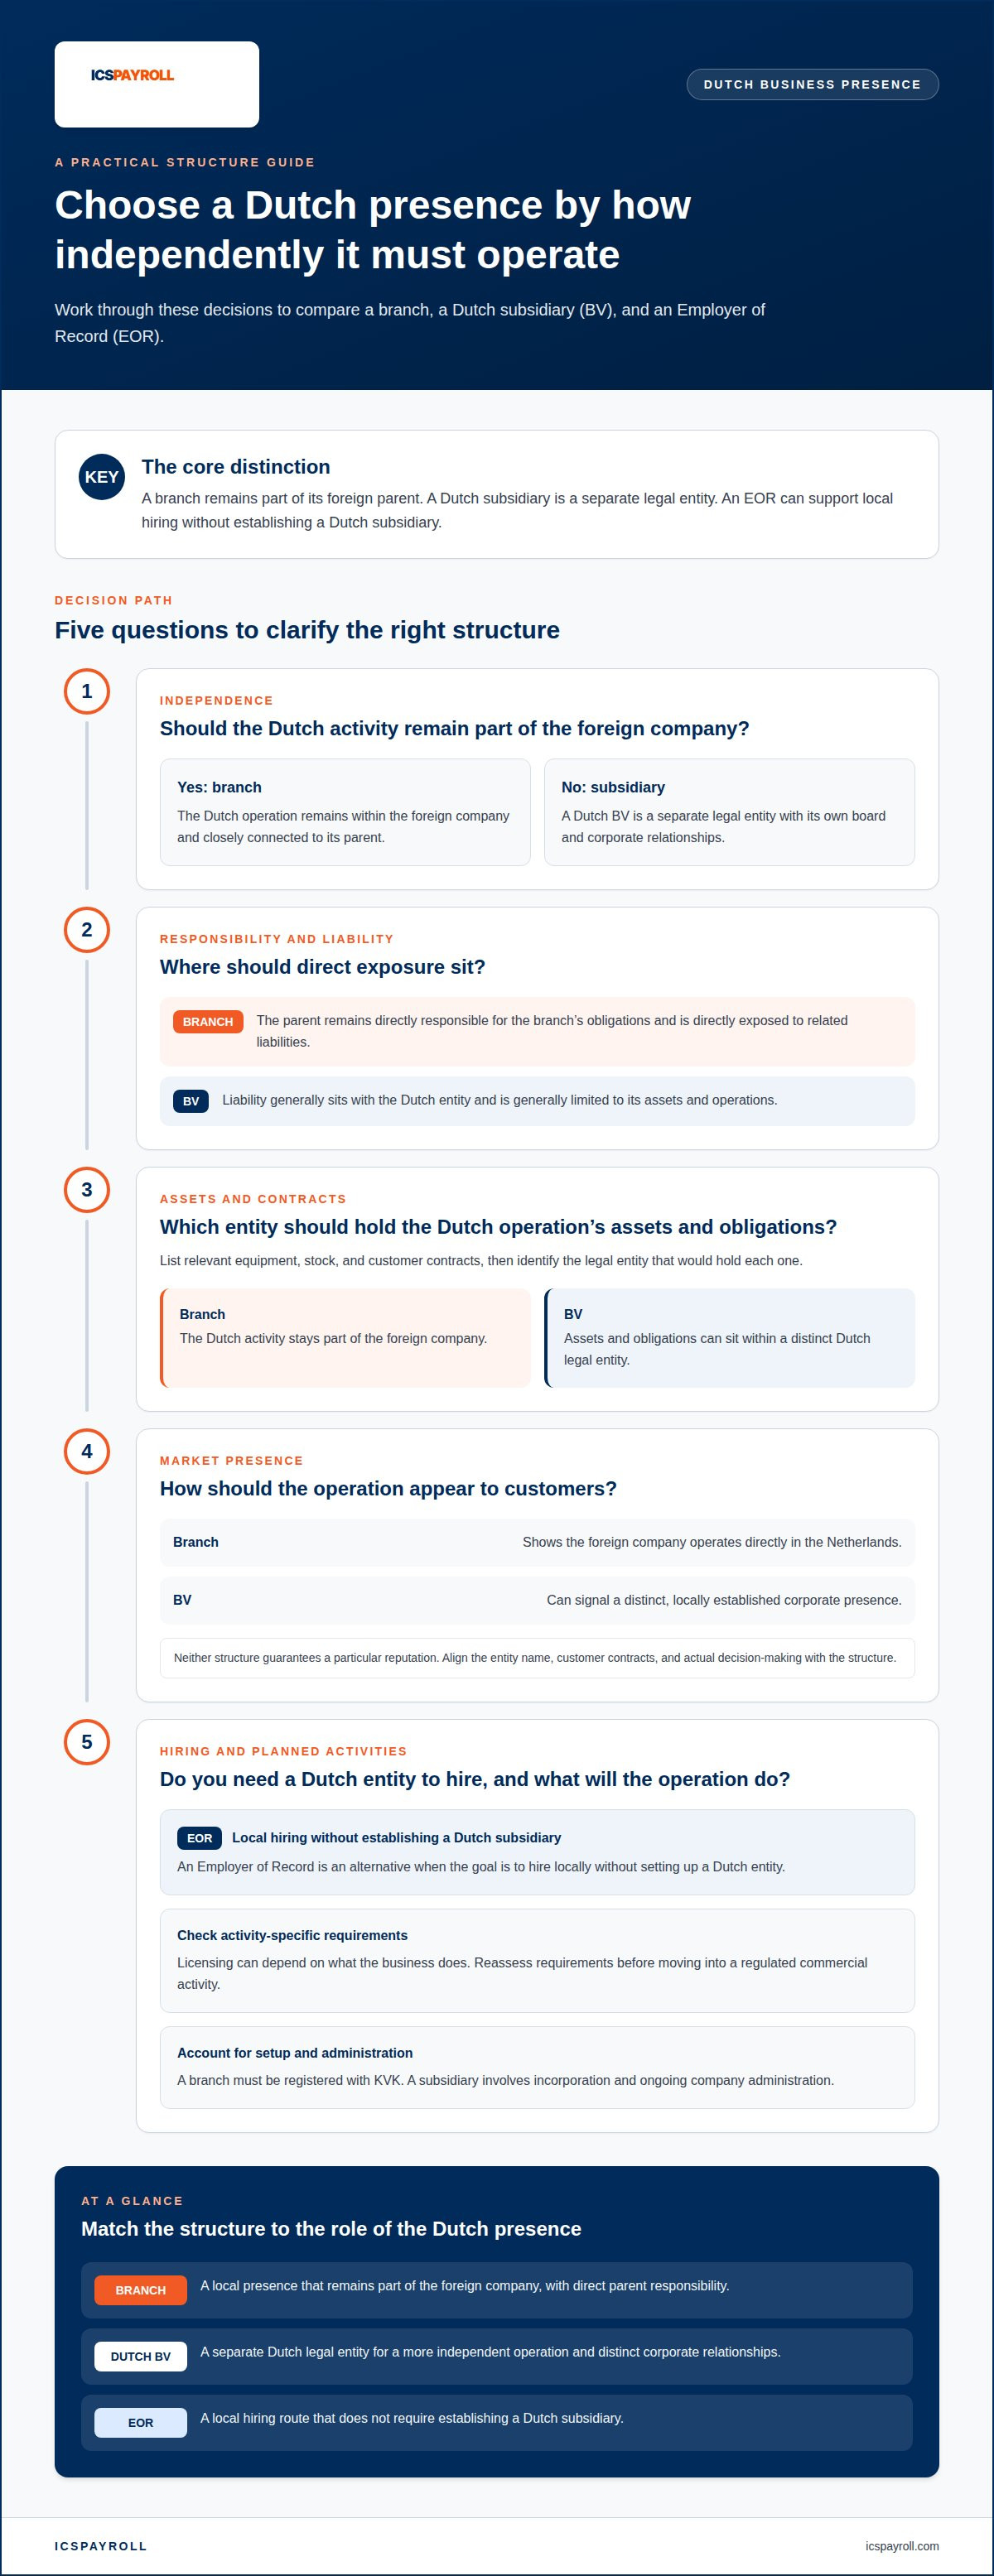
Kies een Nederlandse structuur door te bepalen hoe zelfstandig de operatie moet kunnen handelen. Een nevenvestiging houdt de Nederlandse activiteit binnen de buitenlandse vennootschap; het oprichten van een Nederlandse dochteronderneming creëert een aparte juridische entiteit. Dit onderscheid beïnvloedt de besluitvorming, commerciële verplichtingen, eigendom van activa en de manier waarop de operatie naar Nederlandse klanten treedt.
Een nevenvestiging past bij een buitenlands bedrijf dat zijn management en bedrijfsvoering nauw verbonden wil houden met de moedermaatschappij. De moeder kan via haar Nederlandse vestiging opereren terwijl zij de directe verantwoordelijkheid behoudt voor de activiteiten in Nederland. Een dochteronderneming biedt een meer zelfstandige basis in Nederland, met een eigen bestuur en corporate relaties. Haar bestuurders hebben eigen verantwoordelijkheden, ook wanneer de BV deel uitmaakt van een internationale groep.
Denk ook na over een mogelijke toekomstige verkoop voordat u een structuur kiest. Breng de activa in kaart die de Nederlandse operatie zou gebruiken, zoals inventaris, voorraden of klantcontracten, en stel vast welke juridische entiteit deze aanhoudt. Bij een nevenvestiging blijft de Nederlandse activiteit onderdeel van het buitenlandse bedrijf. Bij een BV kunnen activa en verplichtingen worden ondergebracht in een afzonderlijke Nederlandse rechtspersoon. Deze scheiding maakt inzichtelijk wat tot de Nederlandse onderneming behoort, hoewel transactievoorwaarden altijd afhangen van de specifieke activa en overeenkomsten.
Zakelijke reputatie hangt eveneens af van de rol die de Nederlandse aanwezigheid moet vervullen. Een nevenvestiging laat klanten zien dat de buitenlandse maatschappij direct in Nederland opereert. Een dochteronderneming kan juist het signaal afgeven van een afzonderlijke, lokaal gevestigde vennootschap. Geen van beide structuren garandeert automatisch een bepaalde reputatie. Stem de handelsnaam, klantovereenkomsten en de daadwerkelijke besluitvorming af op de structuur die u kiest.
Controleer vergunningsplichten aan de hand van de geplande werkzaamheden in Nederland. Een Nederlandse dochteronderneming kan afhankelijk van haar activiteiten een bedrijfsvergunning nodig hebben; de daadwerkelijke werkzaamheden zijn doorslaggevender dan het type rechtsvorm op zich. Een onderneming die bijvoorbeeld uitbreidt van administratieve ondersteuning naar gereguleerde commerciële handel, moet haar vereisten opnieuw toetsen alvorens te starten. De koppeling van een nevenvestiging aan haar moedermaatschappij ontslaat haar evenmin van activiteit-specifieke verplichtingen.
Vennootschapsbelasting en bestuurlijke verantwoordelijkheden bepalen mede hoe zelfstandig een structuur is. Een Nederlandse BV betaalt vennootschapsbelasting over haar winst, terwijl een nevenvestiging belast kan worden over winst die toerekenbaar is aan haar Nederlandse activiteiten. Het bestuur van een dochteronderneming heeft eigen wettelijke taken, en instructies van de moedermaatschappij moeten in overeenstemming blijven met het Nederlandse vennootschapsrecht, de bestuurdersplichten en het vennootschappelijk belang van de BV. Dit governance-aspect is van groot belang wanneer de buitenlandse moedermaatschappij lokale contracten of investeringen wil goedkeuren.
- Kies voor een nevenvestiging wanneer directe integratie met de buitenlandse moeder vooropstaat.
- Kies voor een dochteronderneming wanneer een afzonderlijke Nederlandse entiteit en zelfstandig bestuur vereist zijn.
- Beoordeel activa, contracten, vergunningen en belastingheffing in het licht van de geplande activiteiten.
Een onderneming kan haar Nederlandse activiteiten starten met een nevenvestiging en later alsnog een BV oprichten naarmate de bedrijvigheid toeneemt. Als er werknemers in dienst treden voor de Nederlandse activiteiten, kan Nederlandse salarisadministratie de bijbehorende loonverplichtingen ondersteunen.
Kosten en doorlooptijd bij het oprichten van een dochteronderneming
Het opzetten van een Nederlandse dochteronderneming omvat de oprichting, inschrijving en doorlopende administratie. Reken voor een BV op circa € 2.000 aan oprichtingskosten en houd rekening met terugkerende kosten voor boekhouding en deponeringen. Deze uitsplitsing helpt om de initiële notariskosten te onderscheiden van de uitgaven die nodig zijn om de vennootschap gedurende haar eerste jaar draaiende te houden.
Een Nederlandse BV wordt opgericht via een notariële akte en ingeschreven bij de Kamer van Koophandel (KVK). De notaris stelt de oprichtingsakte en de statuten op, terwijl tijdens het oprichtingsproces informatie over aandeelhouders en bestuurders wordt verzameld voor de Wwft/KYC-controles. Voor de inschrijving in het Handelsregister van de KVK is tevens een Nederlands vestigingsadres vereist. De exacte doorlooptijd hangt af van hoe snel de vennootschapsdocumenten en eigendomsgegevens van de moedermaatschappij gereed zijn voor indiening.
Reken op ongeveer twee weken voor de oprichting van een dochteronderneming in Nederland. Zodra de benodigde documenten tijdig zijn aangeleverd, duurt de registratie bij de KVK doorgaans drie tot vijf werkdagen. Dit zijn afzonderlijke fasen: de oprichting betreft het opstellen en passeren van de notariële akte, terwijl de inschrijving de registratie in het Handelsregister behelst. Vertragingen bij het aanleveren van stukken door de moedermaatschappij kunnen de totale planning beïnvloeden.
In de begroting voor het eerste jaar moet rekening worden gehouden met doorlopende boekhouding en compliance, doorgaans zo'n € 3.000 tot € 8.000 per jaar all-in, bovenop de € 2.000 oprichtingskosten. De BV voert een eigen administratie, stelt jaarrekeningen op en heeft aangifteplichten voor de vennootschapsbelasting. Zodra er personeel in dienst komt, moet zij zich ook registreren voor de loonheffingen en periodieke aangiften loonheffingen verzorgen. Een holdingstructuur voegt een extra vennootschap en daarmee extra administratielast toe; neem dus elke entiteit mee in de begroting.
Inkomsten- en belastingplanning moeten aansluiten bij de eigen winst van de BV. Volgens de geldende tarieven voor de vennootschapsbelasting van de Belastingdienst bedraagt het tarief in 2026 19% op een jaarwinst tot € 200.000 en 25,8% daarboven. Deze percentages gelden voor de belastbare winst van de BV, niet voor haar aanloopkosten of totale omzet vóór fiscale correcties. Begroot de verwachte inkomsten van de Nederlandse entiteit dus los van de cijfers van de buitenlandse moeder.
Afspraken rond bestuurders en aandeelhouders bepalen mede de benodigde werkzaamheden. Bepaal vóór de oprichting wie als bestuurder optreedt, hoe de moedermaatschappij de aandelen houdt en welke contracten de BV zelfstandig ondertekent. Bij een 100%-dochteronderneming houdt de moedervennootschap de aandelen, terwijl de BV verantwoordelijk blijft voor haar eigen vennootschappelijke administratie. Leg deze afspraken vast in de oprichtingsdocumenten en governanceregels.
- Begroot de initiële oprichtingskosten van circa € 2.000 los van doorlopende boekhoud- en deponeringskosten.
- Baseer de tijdsplanning op de documentvoorbereiding, niet uitsluitend op de KVK-inschrijving.
- Neem elke vennootschap binnen een holdingstructuur mee in de administratiebegroting.
- Raming van de belastbare winst van de BV moet afzonderlijk van de moedermaatschappij plaatsvinden.
De initiële oprichtingskosten van een dochteronderneming zijn slechts één aspect bij de besluitvorming. Vergelijk het oprichtingstraject en de doorlopende verplichtingen met een nevenvestiging of een Employer of Record, waarbij u afweegt of een zelfstandige Nederlandse rechtspersoon noodzakelijk is en op welke termijn de werkzaamheden moeten starten.
Employer of Record als alternatief voor het oprichten van een dochteronderneming
Met een Employer of Record (EOR) kan een buitenlandse onderneming werknemers in Nederland aannemen zonder een Nederlandse dochteronderneming op te richten. Het Nederlandse arbeidsrecht en de fiscale inhoudingsplichten blijven onverminderd van toepassing. Het fundamentele verschil zit in wie juridisch de werkgever is en de lokale salarisadministratie verzorgt, niet in de vraag of Nederlandse regels gelden.
Employer of Record
Een EOR treedt op als juridisch werkgever van een medewerker in Nederland namens een buitenlandse moedermaatschappij. De moedermaatschappij geeft de dagelijkse leiding aan de werkzaamheden, terwijl de EOR het formele werkgeverschap en de salarisadministratie beheert. In tegenstelling tot een bij de Kamer van Koophandel ingeschreven nevenvestiging of een opgerichte BV, verplicht het inschakelen van een EOR de buitenlandse maatschappij niet tot het opzetten van een eigen Nederlandse juridische entiteit.
Deze opzet is bij uitstek geschikt voor een onderneming die personeel in Nederland wil laten werken, maar geen Nederlandse rechtspersoon nodig heeft voor contracten, activa of bredere commerciële transacties. Een Europees bedrijf dat bijvoorbeeld een specialist in Nederland werft, kan kiezen voor een EOR in plaats van een BV op te richten. Mocht het bedrijf later behoefte krijgen aan een zelfstandige Nederlandse entiteit, dan kan altijd nog worden overgestapt op een dochteronderneming.
De afweging zit in de controle over de arbeidsrechtelijke structuur. Bij een BV is de Nederlandse entiteit de formele werkgever; bij een EOR fungeert de EOR als de lokale juridische werkgever. Een nevenvestiging blijft integraal onderdeel van haar buitenlandse moeder, terwijl een EOR-constructie het lokale personeelsbeheer loskoppelt van de vennootschapsstructuur van de moederorganisatie. Het creëert geen Nederlandse dochteronderneming en vervangt geen registraties die voor overige zakelijke activiteiten vereist kunnen zijn.
Verplichtingen rondom arbeid, loonadministratie en sociale zekerheid
Buitenlandse werkgevers die medewerkers in Nederland tewerkstellen, moeten voldoen aan het Nederlandse arbeidsrecht en de loonheffingsverplichtingen. Een EOR kan het lokale werkgeverschap en de salarisadministratie uitvoeren zonder dat de buitenlandse partij een afzonderlijke onderneming bij de Kamer van Koophandel hoeft in te schrijven. Een BV moet daarentegen al haar werkgevers- en salarisplichten zelfstandig inrichten.
Salarisadministratie behelst meer dan het maandelijks overmaken van nettoloon. Nederlandse loonbelasting en premies volksverzekeringen moeten worden ingehouden en via de periodieke loonaangifte worden afgedragen, waarbij een nauwkeurige loonadministratie verplicht is. Volgens de Belastingdienst moet de aangifte loonheffingen uiterlijk op de laatste dag van de daaropvolgende maand zijn ingediend en betaald. Nederlandse salaris- en personeelsdossiers moeten zeven jaar worden bewaard (fiscale bewaarplicht). Deze voorschriften vereisen dat personeels- en loongegevens iedere loonperiode foutloos worden verwerkt.
De afdracht van premies werknemersverzekeringen en de inkomensafhankelijke bijdrage Zvw vormt een vast onderdeel van de Nederlandse loonadministratie. De exacte premiedruk hangt af van de arbeidsovereenkomst en de sociale verzekeringspositie van de werknemer. Bij een EOR rust deze lokale administratie bij de EOR-dienstverlener; een buitenlands bedrijf dat direct personeel aanneemt via een eigen Nederlandse entiteit, moet de salarisprocessen voor die entiteit zelf inrichten.
Vergelijk de opties met de doelen die uw Nederlandse aanwezigheid moet dienen. Ligt de prioriteit bij lokaal aannemen zonder een eigen vennootschap, dan volstaat een EOR. Moet de Nederlandse vestiging zelfstandig contracten sluiten, activa beheren of breder commercieel actief zijn, dan sluit een nevenvestiging of dochteronderneming daar beter bij aan.
Hoe werken Nederlandse vertegenwoordigingskantoren en handelsagenten, en welke activiteiten mogen zij verrichten?
Een vertegenwoordigingskantoor of handelsagent kan de marktactiviteiten van een buitenlands bedrijf in Nederland ondersteunen zonder automatisch een Nederlandse dochteronderneming in het leven te roepen. Het praktische verschil is dat een kantoor een fysieke uitvalsbasis vormt voor activiteiten, terwijl een handelsagent optreedt als tussenpersoon. De benaming op zich bepaalt echter niet de juridische kwalificatie. De feitelijke werkzaamheden, ondertekende overeenkomsten en verleende volmachten bepalen de verplichtingen van de organisatie.
Vertegenwoordigingskantoren
De term "vertegenwoordigingskantoor" (representative office) duidt op een functie, niet op een officiële Nederlandse rechtsvorm. Een buitenlands bedrijf kan een lokaal kantoor gebruiken voor marktonderzoek, klantenservice of leverancierscoördinatie. Deze werkzaamheden verschillen wezenlijk van opereren via een Nederlandse BV, wat een afzonderlijke rechtspersoon is. Bepaal vooraf duidelijk welke entiteit het personeel in dienst heeft, activa bezit, contracten ondertekent en klantrelaties beheert.
Een opslaglocatie maakt duidelijk waarom de feitelijke activiteit bepalend is. Een ruimte die uitsluitend wordt gebruikt voor het opslaan van goederen in Nederland vormt op zichzelf geen nevenvestiging of rechtspersoon; het buitenlandse hoofdkantoor blijft rechtstreeks aansprakelijk voor kosten en schades. Zodra vanuit deze locatie bredere commerciële transacties worden verricht, moet de feitelijke situatie opnieuw worden beoordeeld; de aanduiding "vertegenwoordigingskantoor" biedt dan geen bescherming. Ook de fiscale kwalificatie hangt af van de daadwerkelijke activiteiten. De Belastingdienst beschouwt zuiver ondersteunende of voorbereidende werkzaamheden als niet-vaste inrichting.
Handelsagenten
Een handelsagent kan een buitenlands bedrijf helpen de Nederlandse markt te betreden door potentiële kopers aan te brengen, productinformatie te verstrekken of te bemiddelen bij verkoopgesprekken. Leg de bevoegdheden van de agent helder vast in de agentuurovereenkomst. Bepaal bijvoorbeeld expliciet of de agent uitsluitend prospects mag aandragen of ook namens het bedrijf bindende afspraken mag sluiten. Zo ontstaat geen onduidelijkheid over wie verplichtingen aangaat richting Nederlandse klanten.
Een handelsagent is niet gelijk te stellen aan een Nederlandse dochteronderneming. Het louter vertegenwoordigen van de buitenlandse onderneming creëert geen afzonderlijke Nederlandse rechtspersoon. Het buitenlandse bedrijf blijft zelf partij bij haar eigen contracten en zakelijke besluiten. De verhouding verschilt eveneens van een nevenvestiging, wat een officiële Nederlandse vestiging van de buitenlandse rechtspersoon is die in voorkomende gevallen verplicht bij de KVK moet worden ingeschreven.
Zet deze constructies in voor een afgebakend, specifiek doel. Een vertegenwoordigingskantoor kan lokale coördinatie faciliteren; een handelsagent helpt klanten te bereiken. Geen van beide vervangt een zelfstandige Nederlandse vennootschap zodra de operatie eigen contractuele bevoegdheden, eigen activa of een bredere commerciële marktpositie vereist. Wanneer de activiteiten verschuiven van bemiddeling naar rechtstreekse Nederlandse verkoop, is het raadzaam de activiteiten, klantcontracten, personeelsbezetting en fiscale positie grondig te herzien.
- Leg de activiteiten van het kantoor en de verantwoordelijke entiteit voor elke verplichting contractueel vast.
- Omschrijf nauwgezet de bevoegdheden van de agent inzake onderhandelingen en bindende afspraken.
- Evalueer direct elke overgang van loutere opslag of ondersteuning naar actieve commerciële verkoop.
ICSPayroll: Nederlandse salarisadministratie
ICSPayroll ondersteunt ondernemingen bij het inrichten en beheren van Nederlands personeel en loonadministratie. Onze dienstverlening voor Nederlandse salarisadministratie ontzorgt werkgevers met personeel in Nederland op operationeel vlak. Met onze Employer of Record (EOR)-dienstverlening kunnen organisaties snel lokaal personeel aannemen zonder een Nederlandse dochteronderneming op te richten.
Voor internationale werknemers die mogelijk in aanmerking komen voor de Nederlandse 30%-regeling, verzorgt ICSPayroll tevens de volledige aanvraagprocedure. Welke oplossing het beste aansluit, hangt af van de vraag of uw organisatie beschikt over een eigen Nederlandse entiteit of juist personeel wil aannemen zonder lokale entiteit. Deze diensten nemen de salarisadministratie, het lokale werkgeverschap en vergunningstrajecten uit handen, zonder dat dit de bovengenoemde structurele afwegingen doorkruist.
Neem contact op met ICSPayroll om de mogelijkheden voor salarisadministratie of personeelsondersteuning in Nederland voor uw organisatie te bespreken.
Maak uw volgende beslissing op de Nederlandse markt met vertrouwen
De beste alternatieven voor het oprichten van een Nederlandse dochteronderneming hangen af van de concrete plannen voor uw activiteiten in Nederland. Breng uw geplande werkzaamheden, personeelsbehoeften en de gewenste mate van zelfstandigheid op één lijn met de juridische structuur die daar optimaal bij past. Deze strategische keuze legt het fundament voor hoe uw onderneming lokaal personeelsbeleid voert bij verdere groei.
Wanneer werving en personeel de volgende stap vormen, biedt ICSPayroll Employer of Record (EOR), Nederlandse salarisadministratie en aanvragen voor de 30%-regeling. Deze diensten lossen vraagstukken rondom lokaal werkgeverschap en verloning direct op, terwijl de keuze voor de vennootschapsstructuur een afzonderlijke zakelijke beslissing blijft.
Deel uw plannen en het type Nederlandse aanwezigheid dat u voor ogen heeft. Neem contact op met ICSPayroll om uw opties te bespreken en een pragmatische vervolgstap voor uw onderneming te bepalen.
Veelgestelde vragen
Wat zijn de alternatieven voor het oprichten van een Nederlandse dochteronderneming door een buitenlands bedrijf?
Alternatieven voor het oprichten van een Nederlandse dochteronderneming zijn onder meer een nevenvestiging (filiaal), een Employer of Record (EOR), een vertegenwoordigingskantoor en een handelsagent. Elke optie ondersteunt een ander type activiteit. Een handelsagent kan bijvoorbeeld Nederlandse klanten introduceren, terwijl een EOR een in Nederland gevestigde werknemer in dienst kan nemen. Een nevenvestiging is geschikt voor activiteiten die volledig geïntegreerd blijven met de buitenlandse maatschappij. Kies de optie die past bij uw feitelijke werkzaamheden en niet alleen bij de gewenste juridische benaming.
Hoe verhoudt een Nederlandse nevenvestiging zich tot een dochteronderneming qua aansprakelijkheid, belasting en administratie?
Een nevenvestiging houdt de Nederlandse activiteiten binnen de buitenlandse onderneming, terwijl een dochteronderneming opereert als een afzonderlijke Nederlandse rechtspersoon. Bij een nevenvestiging blijft de buitenlandse moeder direct aansprakelijk voor alle verplichtingen; een BV beperkt de aansprakelijkheid in beginsel tot haar eigen vermogen en activiteiten. Ook fiscaal zijn er verschillen: een nevenvestiging wordt belast over winsten die toerekenbaar zijn aan de Nederlandse vaste inrichting, terwijl een BV vennootschapsbelasting betaalt over haar totale winst. Qua administratie moet worden gekeken welke entiteit contracten tekent, de administratie voert en de jaarrekening deponeert.
Kan een buitenlands bedrijf personeel aannemen in Nederland zonder een Nederlandse entiteit op te richten?
Ja. Een buitenlandse onderneming kan in Nederland werknemers aannemen via een Employer of Record. De EOR treedt op als de lokale juridische werkgever zonder dat de buitenlandse partij een Nederlandse vennootschap hoeft op te richten. Zo kan een onderneming personeel in Nederland tewerkstellen met behoud van de bestaande buitenlandse structuur. De EOR draagt zorg voor het juridische werkgeverschap en de salarisadministratie, zodat het buitenlandse bedrijf zich kan richten op de aansturing van de werkzaamheden.
Wat zijn de regels voor het gebruik van een Employer of Record (EOR) in Nederland?
Bij een EOR-constructie is de EOR, en niet het buitenlandse bedrijf, de formele juridische werkgever van de in Nederland werkzame medewerker. Het Nederlandse arbeidsrecht en de loonheffingsregels blijven onverkort van toepassing. Partijen moeten duidelijke afspraken maken over takenpakket, arbeidsvoorwaarden, salarisgegevens en de dagelijkse aansturing. Dit verschilt van reguliere salarisadministratie (payroll accounting), waarbij een onderneming met een eigen Nederlandse entiteit zélf de werkgever is en enkel de salarisverwerking uitbesteedt.
Wanneer vormt een buitenlandse onderneming een vaste inrichting voor de Nederlandse vennootschapsbelasting?
Een buitenlandse onderneming heeft doorgaans een vaste inrichting in Nederland als zij ondernemingsactiviteiten verricht vanuit een vaste bedrijfsinrichting in Nederland. De Nederlandse vennootschapsbelasting kan dan van toepassing zijn op de winst die aan die vestiging is toe te rekenen. Een inschrijving bij de KVK of een lokaal adres op zich is niet doorslaggevend voor de fiscale kwalificatie. Volgens de Belastingdienst leidt een vestiging die uitsluitend voorbereidende of ondersteunende activiteiten uitvoert niet tot een vaste inrichting.
Wat zijn de kosten en doorlooptijden voor een Nederlandse nevenvestiging, EOR of dochteronderneming?
Het oprichten van een Nederlandse BV kost circa € 2.000 aan notariële kosten, met doorlopende kosten voor boekhouding en compliance van doorgaans € 3.000 tot € 8.000 per jaar all-in. De notariële oprichting duurt ongeveer twee weken; de inschrijving bij de KVK neemt drie tot vijf werkdagen in beslag mits alle documenten compleet zijn. De kosten voor een nevenvestiging en EOR zijn afhankelijk van de benodigde dienstverlening en omvang, waardoor maatwerk geldt. EOR-tarieven worden vastgelegd in een dienstverleningsovereenkomst.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de 100% dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisdiensten: arbeidsovereenkomsten, aangiften loonheffingen en premies werknemersverzekeringen, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Alternatieven voor het oprichten van een Nederlandse dochteronderneming zijn onder meer een nevenvestiging (filiaal), een Employer of Record (EOR), een vertegenwoordigingskantoor en een handelsagent. Elke optie ondersteunt een ander type activiteit. Een handelsagent kan bijvoorbeeld Nederlandse klanten introduceren, terwijl een EOR een in Nederland gevestigde werknemer in dienst kan nemen. Een nevenvestiging is geschikt voor activiteiten die volledig geïntegreerd blijven met de buitenlandse maatschappij. Kies de optie die past bij uw feitelijke werkzaamheden en niet alleen bij de gewenste juridische benaming.
Een nevenvestiging houdt de Nederlandse activiteiten binnen de buitenlandse onderneming, terwijl een dochteronderneming opereert als een afzonderlijke Nederlandse rechtspersoon. Bij een nevenvestiging blijft de buitenlandse moeder direct aansprakelijk voor alle verplichtingen; een BV beperkt de aansprakelijkheid in beginsel tot haar eigen vermogen en activiteiten. Ook fiscaal zijn er verschillen: een nevenvestiging wordt belast over winsten die toerekenbaar zijn aan de Nederlandse vaste inrichting, terwijl een BV vennootschapsbelasting betaalt over haar totale winst. Qua administratie moet worden gekeken welke entiteit contracten tekent, de administratie voert en de jaarrekening deponeert.
Ja. Een buitenlandse onderneming kan in Nederland werknemers aannemen via een Employer of Record. De EOR treedt op als de lokale juridische werkgever zonder dat de buitenlandse partij een Nederlandse vennootschap hoeft op te richten. Zo kan een onderneming personeel in Nederland tewerkstellen met behoud van de bestaande buitenlandse structuur. De EOR draagt zorg voor het juridische werkgeverschap en de salarisadministratie, zodat het buitenlandse bedrijf zich kan richten op de aansturing van de werkzaamheden.
Bij een EOR-constructie is de EOR, en niet het buitenlandse bedrijf, de formele juridische werkgever van de in Nederland werkzame medewerker. Het Nederlandse arbeidsrecht en de loonheffingsregels blijven onverkort van toepassing. Partijen moeten duidelijke afspraken maken over takenpakket, arbeidsvoorwaarden, salarisgegevens en de dagelijkse aansturing. Dit verschilt van reguliere salarisadministratie (payroll accounting), waarbij een onderneming met een eigen Nederlandse entiteit zélf de werkgever is en enkel de salarisverwerking uitbesteedt.
Een buitenlandse onderneming heeft doorgaans een vaste inrichting in Nederland als zij ondernemingsactiviteiten verricht vanuit een vaste bedrijfsinrichting in Nederland. De Nederlandse vennootschapsbelasting kan dan van toepassing zijn op de winst die aan die vestiging is toe te rekenen. Een inschrijving bij de KVK of een lokaal adres op zich is niet doorslaggevend voor de fiscale kwalificatie. Volgens de Belastingdienst leidt een vestiging die uitsluitend voorbereidende of ondersteunende activiteiten uitvoert niet tot een vaste inrichting.
Het oprichten van een Nederlandse BV kost circa € 2.000 aan notariële kosten, met doorlopende kosten voor boekhouding en compliance van doorgaans € 3.000 tot € 8.000 per jaar all-in. De notariële oprichting duurt ongeveer twee weken; de inschrijving bij de KVK neemt drie tot vijf werkdagen in beslag mits alle documenten compleet zijn. De kosten voor een nevenvestiging en EOR zijn afhankelijk van de benodigde dienstverlening en omvang, waardoor maatwerk geldt. EOR-tarieven worden vastgelegd in een dienstverleningsovereenkomst.