EOR vs. dochteronderneming in Nederland: vergelijk aannemen en compliance
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Een Nederlandse dochteronderneming is niet de enige manier om personeel aan te nemen in Nederland. De keuze tussen een EOR en een dochteronderneming komt neer op de vraag of u een eigen lokale entiteit nodig heeft of kunt aannemen via een bestaande Nederlandse werkgever.
Beide opties brengen Nederlandse salarisadministratie en compliance met het arbeidsrecht met zich mee, maar ze beleggen de werkgeversverantwoordelijkheden op een andere manier. Bij een EOR is een andere entiteit de juridische werkgever, waardoor u personeel kunt aannemen zonder een Nederlandse entiteit op te richten. Een dochteronderneming geeft uw onderneming een eigen lokale entiteit en een directe dienstbetrekking.
Deze vergelijking legt uit waarin een EOR, een Nederlandse dochteronderneming, payrolling en een PEO verschillen op het gebied van salarisadministratie, compliance en werkgeversverantwoordelijkheden. Ook wordt verduidelijkt welke verantwoordelijkheden bij uw eigen bedrijf blijven liggen, waaronder de dagelijkse arbeidsomstandigheden, zodat u een structuur kunt kiezen die aansluit bij uw groeiplannen in Nederland.
Belangrijkste inzichten
- Kies een EOR om personeel aan te nemen via een bestaande Nederlandse werkgever, of een dochteronderneming wanneer uw bedrijf een eigen lokale entiteit nodig heeft.
- Vergelijk EOR, payrolling en PEO op basis van wie de werknemer in dienst heeft, wie de salarisadministratie voert en wie de werkgeversverplichtingen draagt.
- Maak onderscheid tussen formele werkgeversplichten en uw doorlopende rol bij arbeidsomstandigheden, verzuimbegeleiding en het functioneren van medewerkers.
- Neem verplichtingen rond salarisadministratie en compliance mee in uw besluitvorming, en kijk niet alleen naar de aannemestructuur op zich.
- Stem uw aannameplannen en gewenste lokale aanwezigheid af om te bepalen welke route het beste past bij uw Nederlandse activiteiten.
Wat is een Employer of Record in Nederland?
Een Employer of Record (EOR) stelt een werknemer in Nederland aan via zijn eigen lokale entiteit. Het buitenlandse bedrijf stuurt de werkzaamheden aan, terwijl de EOR de formele arbeidsrelatie en de salarisadministratie beheert.
EOR en directe buitenlandse tewerkstelling
Bij een EOR wordt de Nederlandse arbeidsovereenkomst gesloten tussen de werknemer en de EOR. Bij directe buitenlandse tewerkstelling is het buitenlandse bedrijf de werkgever, en kan het bedrijf zelfs zonder Nederlandse dochteronderneming inhoudingsplichtig zijn voor de Nederlandse loonheffingen. Dit verschil verandert de werkgevende entiteit, maar verandert niets aan de feitelijke rol van het buitenlandse bedrijf bij de aansturing van het werk.
Zo kan een bedrijf dat één in Nederland gevestigde specialist aanneemt een EOR inschakelen zonder een eigen lokale entiteit op te richten. Een buitenlandse werkgever die direct personeel aanneemt, moet zijn eigen Nederlandse loonheffingsverplichtingen beheren. In beide gevallen heeft het bedrijf duidelijke afspraken nodig over verantwoordelijkheden, salarisgegevens en de werkafspraken met de werknemer.
Aannemen via een EOR
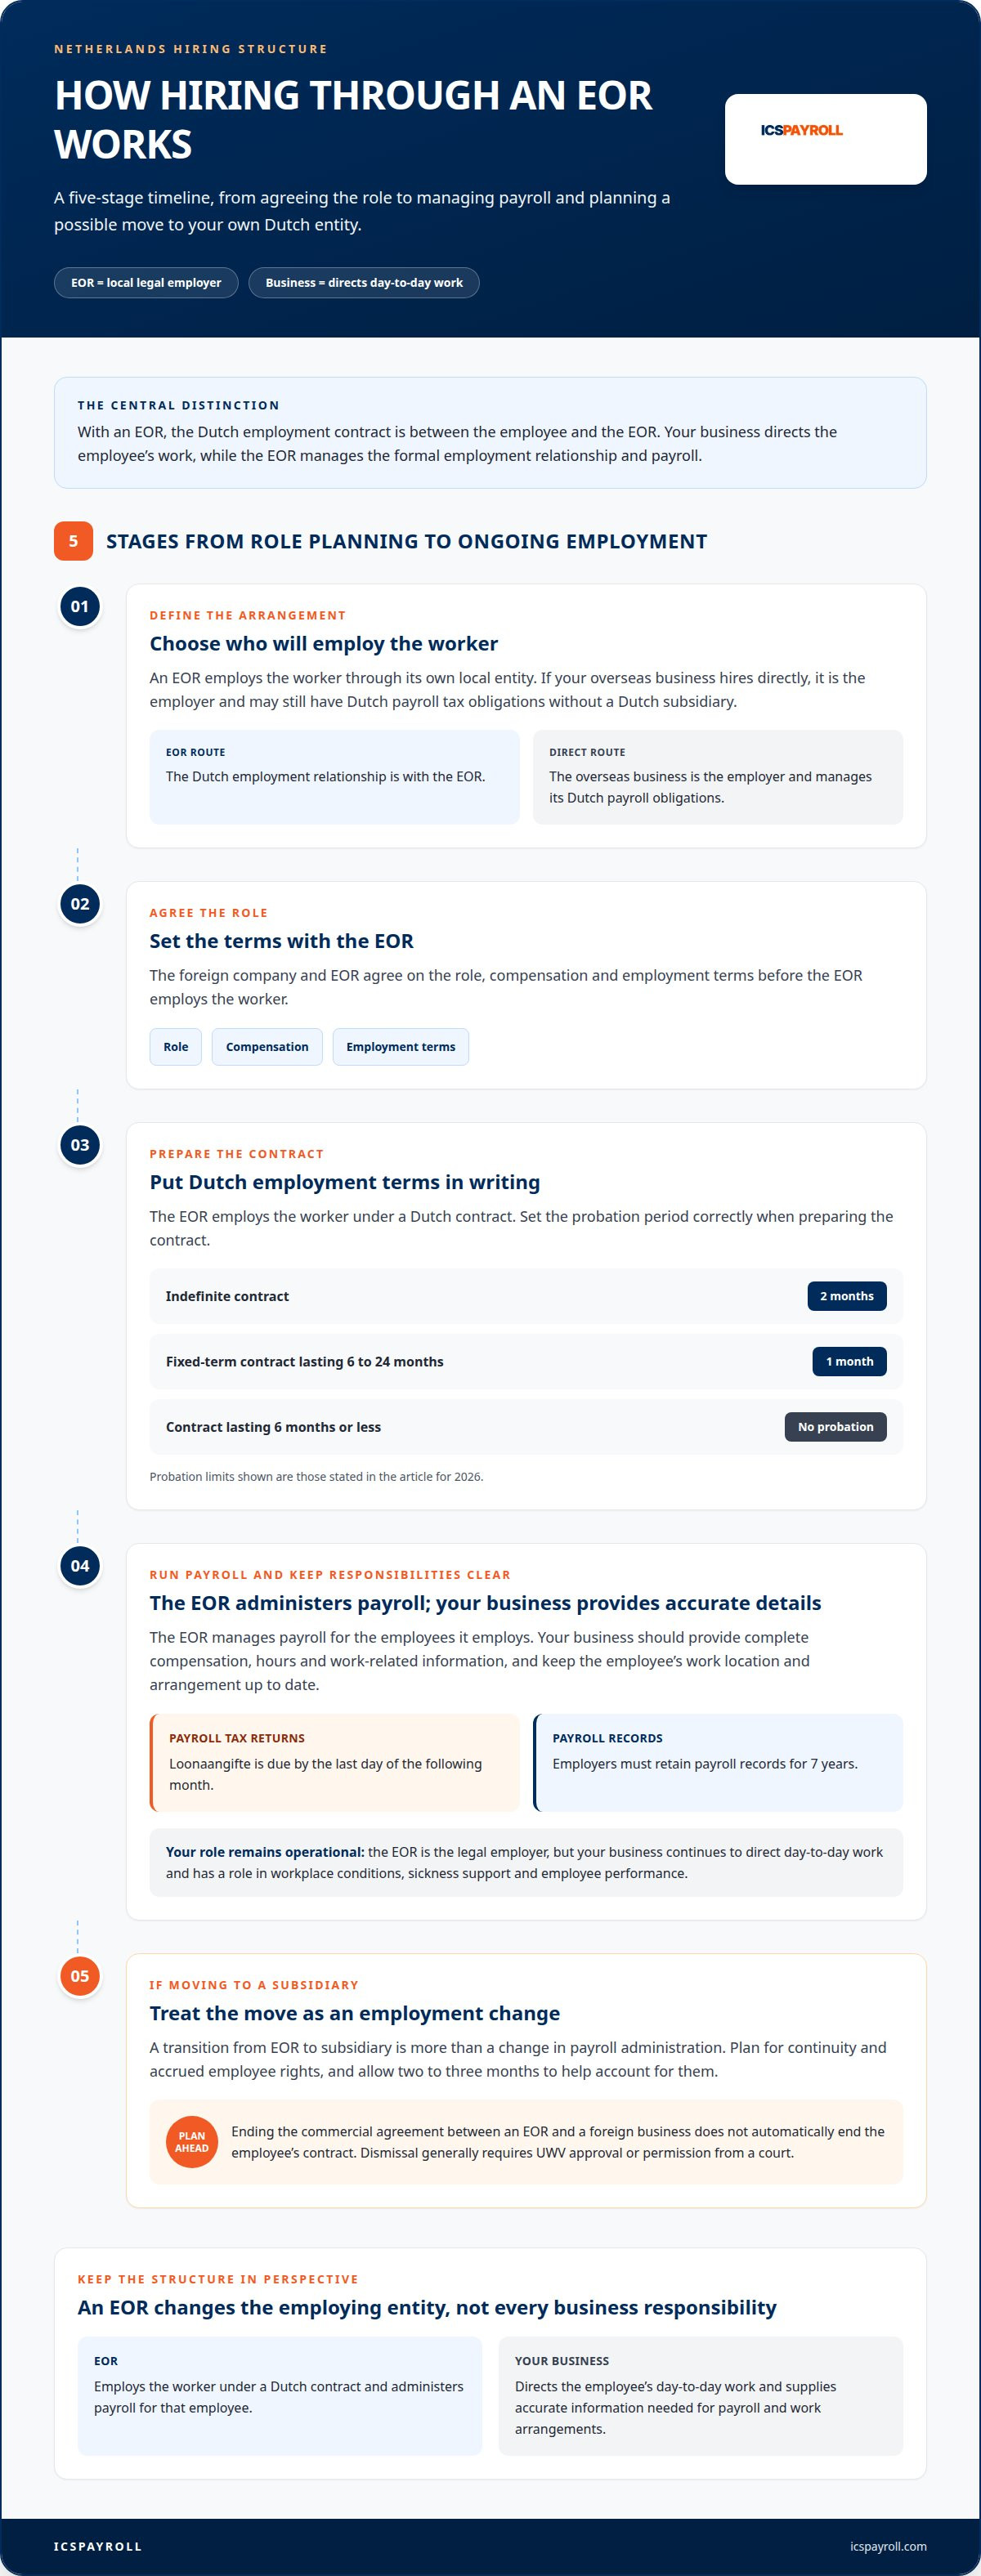
Aannemen via een EOR begint ermee dat het buitenlandse bedrijf en de EOR overeenstemming bereiken over de functie, de beloning en de arbeidsvoorwaarden. Vervolgens neemt de EOR de werknemer in dienst onder een Nederlands contract en verzorgt de salarisadministratie. In tegenstelling tot directe buitenlandse tewerkstelling ligt de lokale arbeidsrelatie bij de EOR, terwijl het bedrijf het dagelijkse werk van de werknemer blijft aansturen.
Payrolling is een verwante maar afzonderlijke constructie. Volgens de Nederlandse wetgeving rond payrolling hebben werknemers recht op dezelfde arbeidsvoorwaarden als vergelijkbare werknemers bij de inlener, inclusief pensioen en overige secundaire voorwaarden. De EOR- of payrollconstructie moet de feitelijke werkwijze van partijen weerspiegelen, en niet enkel het etiket in een commerciële overeenkomst.
Nederlandse arbeidsovereenkomsten moeten schriftelijk worden vastgelegd, conform de richtlijnen voor arbeidsovereenkomsten op Business.gov.nl. De wettelijke grenzen voor de proeftijd in 2026 zijn maximaal twee maanden bij contracten voor onbepaalde tijd, maximaal één maand bij tijdelijke contracten tussen 6 en 24 maanden, en geen proeftijd bij contracten van zes maanden of korter, zoals uiteengezet in de richtlijnen voor proeftijden op Business.gov.nl. Deze voorwaarden moeten direct bij het opstellen van het contract correct worden vastgelegd.
Opzegtermijnen zijn afhankelijk van de duur van het dienstverband. Volgens de richtlijnen voor opzegtermijnen van de Rijksoverheid bedraagt de wettelijke opzegtermijn voor een werkgever één maand bij een dienstverband van minder dan vijf jaar. Het beëindigen van de commerciële overeenkomst tussen een EOR en een buitenlands bedrijf beëindigt niet automatisch het contract van de werknemer. Voor ontslag is over het algemeen toestemming van het UWV of ontbinding door de kantonrechter vereist, zoals uitgelegd in de officiële overheidsrichtlijnen.
Plan een overgang van een EOR naar een dochteronderneming als een wijziging van het werkgeverschap, en niet louter als een overstap in de salarisadministratie. Een periode van twee tot drie maanden helpt om rekening te houden met continuïteit en opgebouwde rechten van werknemers. De werkgeversverantwoordelijkheden van de EOR nemen bovendien de verantwoordelijkheid van het buitenlandse bedrijf voor de arbeidsomstandigheden niet weg. Een EOR bepaalt wie de juridische werkgever is; het neemt de operationele rol van de inlener niet weg.
Salarisadministratie en complianceverplichtingen van een EOR en BV
Zowel een EOR als een Nederlandse BV kan zorgen voor een conforme salarisadministratie, maar de verantwoordelijke entiteit verschilt. Dit heeft invloed op wie de salarisadministratie voert, personeelsdossiers bewaart en werkgeversverplichtingen nakomt.
Administratie bij een EOR en een BV
Bij een EOR fungeert de EOR als werkgever en verzorgt deze de salarisadministratie voor de werknemers die bij haar op de loonlijst staan. Een Nederlandse BV heeft personeel direct in dienst, waardoor het bedrijf zelf de payrollprocessen moet inrichten en de vereiste personeels- en salarisadministratie moet bijhouden. Een BV is een binnenlands belastingplichtige in Nederland, geen vaste inrichting. Een EOR-constructie wijzigt de arbeidsrechtelijke structuur, maar lost niet automatisch elk fiscaal vraagstuk voor het buitenlandse bedrijf op.
In beide structuren vereist de salarisadministratie correcte gegevens over salaris, gewerkte uren en werknemersinformatie. De Nederlandse aangifte loonheffingen moet uiterlijk op de laatste dag van de volgende kalendermaand worden ingediend, conform de richtlijnen voor de loonaangifte van de Belastingdienst. Werkgevers moeten hun salarisadministratie zeven jaar bewaren op grond van de wettelijke bewaarplicht. Een BV coördineert deze taken binnen haar eigen administratie; een EOR verzorgt dit voor de medewerkers die zij in dienst heeft.
Loonheffingen en sociale zekerheid
Een EOR verzorgt de inhouding van loonbelasting/premie volksverzekeringen en de werkgeversheffingen voor haar werknemers, terwijl de salarisadministratie van een BV haar eigen directe werknemers dekt. Beide structuren moeten rekening houden met de Nederlandse premies werknemersverzekeringen en salarisgegevens foutloos rapporteren. Een bedrijf dat gebruikmaakt van een EOR moet nog steeds volledige belonings- en arbeidsgegevens aanleveren, aangezien fouten in deze informatie directe gevolgen hebben voor de loonberekeningen en aangiften.
Grensoverschrijdend werken voegt een extra laag complexiteit toe. Wanneer een werknemer in meerdere landen werkt, kan dit gevolgen hebben voor belastingen, sociale zekerheid, arbeidsrecht en verblijfs- en werkvergunningen. Stel de werklocatie en werkafspraken vast vóór aanvang van de verloning en houd deze gegevens actueel bij functiewijzigingen.
Vraagstukken rond vaste inrichting
Het gebruik van een EOR bepaalt op zichzelf niet of de activiteiten van een buitenlands bedrijf leiden tot een vaste inrichting in Nederland. Registratie voor de loonheffingen en de beoordeling van een vaste inrichting zijn twee verschillende vraagstukken. Een buitenlandse onderneming kan inhoudingsplichtig zijn voor de Nederlandse loonheffingen zonder een dochteronderneming op te richten, terwijl een Nederlandse BV een lokale rechtspersoon en binnenlands belastingplichtige is.
Beoordeel de feitelijke bedrijfsactiviteiten en niet alleen het arbeidscontract. Een EOR kan bijvoorbeeld een in Nederland woonachtige werknemer in dienst nemen, maar de operationele activiteiten van het buitenlandse bedrijf blijven bepalend voor de fiscale kwalificatie. De arbeidsstructuur op zich sluit het ontstaan van een belastingplichtige aanwezigheid niet uit.
Afweging van risico's en kosten
Een EOR verzorgt de salarisadministratie als formele werkgever, maar een inlener kan bij bepaalde vormen van personeelsvoorziening nog steeds aansprakelijk worden gesteld voor onbetaalde loonheffingen (inlenersaansprakelijkheid). Payrolling brengt bovendien specifieke verplichtingen met zich mee: in aanmerking komende werknemers hebben recht op dezelfde arbeidsvoorwaarden als gelijke werknemers bij de inlener, inclusief pensioen en secundaire arbeidsvoorwaarden. Het gekozen contractuele etiket neemt deze risico's niet weg.
Een BV vereist dat de onderneming haar eigen salarisadministratie organiseert, terwijl een EOR de werkgevers- en payrolltaken centraliseert voor het personeel dat zij in dienst heeft. Vergelijk de doorlopende administratie en verplichtingen van beide structuren, in plaats van uitsluitend te kijken naar de EOR-fee als enige kosten- of compliancefactor.
Vakantiegeld moet ook worden meegenomen in de payrollplanning. Volgens de richtlijnen voor vakantiebijslag van de Rijksoverheid hebben werknemers jaarlijks recht op een vakantiebijslag van ten minste 8% van het brutoloon. De salarisadministratie moet deze opbouw vastleggen en de afgesproken uitbetaling verwerken, ongeacht of het dienstverband via een EOR of een Nederlandse BV loopt.
Verantwoordelijkheden van de opdrachtgever voor arbeidsomstandigheden, ziekte en functioneren
Een EOR ondertekent weliswaar de Nederlandse arbeidsovereenkomst, maar het bedrijf stuurt de dagelijkse werkzaamheden aan. Dit onderscheid is cruciaal voor arbeidsomstandigheden, verzuimbegeleiding en prestatiemanagement. Contractueel werkgeverschap ontslaat de inlener niet van zijn verantwoordelijkheid voor de fysieke werkomgeving waarover hij zeggenschap heeft.
Wat betreft arbeidsomstandigheden moet de inlener de functie, werklocatie en praktische risico's afstemmen met de EOR. Werkt de werknemer op het kantoor van de inlener of met diens apparatuur, dan draagt de inlener de zorg voor veilige omstandigheden aldaar. De personeelsdossiers van de EOR en de operationele procedures van het bedrijf moeten samen zorgen voor een veilige en verantwoorde werkplek.
Ook de Nederlandse wetgeving rond ziekteverzuim vereist nauwe samenwerking. Op grond van artikel 7:629 van het Burgerlijk Wetboek bedraagt de loondoorbetaling bij ziekte ten minste 70% van het loon gedurende maximaal 104 weken, waarbij in het eerste jaar minimaal het wettelijk minimumloon moet worden betaald. De EOR regelt de formele personeels- en salariskwesties, terwijl de inlener betrokken blijft bij het dagelijkse contact en de praktische re-integratie.
De Wet verbetering poortwachter schrijft strikte stappen voor bij re-integratie, zoals uiteengezet in de werkgeversrichtlijnen van het UWV. Een probleemanalyse van de situatie van de werknemer dient in week 6 gereed te zijn, gevolgd door een Plan van Aanpak in week 8. Indien terugkeer naar de oorspronkelijke functie niet haalbaar is, kan een tweede-spoortraject noodzakelijk zijn. Nederlandse werknemers hebben wettelijk recht op ten minste 8% vakantiegeld over het bruto jaarsalaris. Bij tekortkomingen in de re-integratie-inspanningen kan het UWV een loonsanctie van maximaal een derde ziektejaar opleggen.
Prestatiemanagement blijft een dagelijkse verantwoordelijkheid van de inlener. De inlener stelt doelen op, geeft feedback en legt eventuele dossieropbouw vast. Mochten functioneringsproblemen kunnen leiden tot ontslag, dan moet de EOR hier tijdig bij worden betrokken als formele werkgever. De arbeidsovereenkomst, gedocumenteerde verwachtingen en het toepasselijke Nederlandse arbeidsrecht bepalen het dossier; het opzeggen van een commerciële overeenkomst leidt niet automatisch tot ontslag van de werknemer.
Een PEO verschilt van een EOR doordat juridische en financiële werkgeversaansprakelijkheden deels worden gedeeld met de klant. Dit maakt het helder afbakenen van verantwoordelijkheden extra belangrijk. De klant voert de operationele leiding, terwijl de PEO de personeelsadministratie ondersteunt conform de overeenkomst. Geen enkel etiket vervangt duidelijke afspraken over ziekmeldingen, salarisgegevens, werkplekinrichting en functioneringsdossiers.
Zorg bij een EOR-constructie voor een helder rapportageproces vóórdat de werknemer start. De werknemer moet weten bij wie hij zich ziek moet melden, terwijl de inlener en de EOR de salarisadministratie en re-integratiegegevens op elkaar afstemmen. De maandelijkse loonverwerking rust op tijdige en accurate updates. Duidelijke dossiers zorgen er bovendien voor dat beide partijen gemaakte afspraken kunnen opvolgen zonder dat de formele werkgeversrol van de EOR en de zorgplicht van de inlener op de werkvloer door elkaar lopen.
Aannemen in Nederland zonder lokale entiteit
Een buitenlandse onderneming kan personeel in Nederland aannemen zonder eerst een Nederlandse dochteronderneming op te richten. De belangrijkste opties zijn het inschakelen van een Employer of Record (EOR) of het personeel direct in dienst nemen via de buitenlandse entiteit. Deze keuze bepaalt wie de arbeidsovereenkomst ondertekent, de salarisadministratie voert en de lokale infrastructuur opzet.
Een EOR neemt de werknemer in dienst via haar eigen Nederlandse entiteit, terwijl het buitenlandse bedrijf het dagelijkse werk aanstuurt. Een EOR kan een aanstelling doorgaans binnen enkele dagen tot één à twee weken afronden, terwijl het oprichten van een vennootschap, het voltooien van fiscale registraties en het openen van een bankrekening meerdere weken kan duren. Dit snellere traject is uitermate geschikt voor bedrijven die de Nederlandse markt willen verkennen of met een klein kernteam starten.
Directe tewerkstelling via een buitenlandse entiteit is eveneens mogelijk zonder een Nederlandse dochteronderneming. De buitenlandse werkgever kan echter nog steeds verplicht zijn Nederlandse loonheffingen in te houden en af te dragen. Er is dan een passende loonadministratie nodig en er moet worden voldaan aan het Nederlandse arbeidsrecht, ook zonder lokale BV. Een EOR wijzigt de werkgevende entiteit; het ontneemt het buitenlandse bedrijf niet automatisch van elke fiscale of operationele verplichting.
Voor een BV geeft de richtlijn voor 2026 oprichtingskosten van circa € 2.000 aan, met typische doorlopende kosten voor boekhouding en jaarlijkse deponeringen van € 3.000 tot € 8.000 per jaar all-in. Deze bedragen staan los van de loonkosten en salarisadministratie. Een EOR voorkomt de noodzaak om een eigen entiteit op te richten, maar aan deze dienstverlening is een commercieel tarief verbonden. Een evenwichtige vergelijking kijkt naar de totale kosten van de structuur en niet alleen naar de oprichtingskosten.
De omvang van het team en de toekomstplannen zijn bepalend voor de beslissing. Een EOR wordt vaak gezien als een passende oplossing voor teams van 1 tot 20 werknemers, terwijl een BV economischer kan worden bij een team van 15 tot 20 medewerkers dat voor drie jaar of langer actief blijft. Dit zijn richtlijnen voor de planning, geen vaste drempels. Een onderneming die langdurige aanwezigheid in Nederland voor ogen heeft, heeft baat bij een eigen entiteit, terwijl een kleinschalig of verkennend aannameplan pleit voor een EOR-structuur.
Leg vóór de start vast wie het arbeidscontract tekent, de salarisbetalingen verwerkt en de loongegevens bewaart. Bij een EOR levert het buitenlandse bedrijf de afgesproken functie- en salarisdetails aan; de EOR sluit het contract en voert de lokale salarisadministratie. Bij een directe buitenlandse dienstbetrekking moet de buitenlandse werkgever zelf de salarisadministratie inrichten en aan alle werkgeversplichten voldoen.
Werk- en verblijfsvergunningen staan los van de entiteitskeuze. Voor werknemers die een visum of verblijfsvergunning nodig hebben, wordt het erkend referentschap geregeld via onze erkende partner. Een EOR of een Nederlandse BV verschaft een werknemer niet automatisch het recht om te werken. De praktische conclusie is duidelijk: kies een EOR om snel personeel aan te nemen zonder een Nederlandse entiteit op te richten, en overweeg een BV zodra een structurele lokale aanwezigheid en een groter team de administratie rechtvaardigen.
Welke Nederlandse juridische en fiscale verplichtingen gelden voor een EOR versus een dochteronderneming?
De juridische structuur bepaalt welke entiteit het personeel in dienst heeft en de lokale aangifteplichten draagt. Een EOR blijft de formele werkgever voor het personeel dat zij aanneemt; een Nederlandse BV heeft haar eigen werknemers in dienst en heeft verplichtingen op bedrijfsniveau. Geen van beide structuren maakt een analyse van de activiteiten en de fiscale status van het buitenlandse bedrijf in Nederland overbodig.
Een BV vereist een oprichting bij notariële akte en een inschrijving in het Handelsregister van de KVK. Eenmaal opgericht moet de BV jaarrekeningen deponeren en het UBO-register actueel houden. De BV is binnenlands belastingplichtig in Nederland, en vormt geen vaste inrichting. De vraag rond een vaste inrichting gaat daarentegen over de vraag of de Nederlandse activiteiten van een buitenlandse entiteit zonder lokale vennootschap een belastbare aanwezigheid creëren.
De vennootschapsbelasting is een ander aandachtspunt bij een BV. Volgens de tarieven voor 2026 bedragen de Nederlandse tarieven 19% over de winst tot € 200.000 en 25,8% over het meerdere. Deze tarieven hebben betrekking op de belastbare bedrijfswinst, niet op de salarisadministratie van werknemers. De personeelsconstructie via een EOR bepaalt op zichzelf niet of het buitenlandse bedrijf een belastbare aanwezigheid in Nederland heeft.
De verplichtingen voor de loonheffingen zijn eveneens afhankelijk van de inrichting van het werkgeverschap. Een BV met personeel moet zich registreren als werkgever bij de Belastingdienst en loonaangiften doen voor die werknemers. Een buitenlands bedrijf kan eveneens inhoudingsplichtig zijn voor de loonheffingen zonder een dochteronderneming op te richten. Een EOR verzorgt de salarisadministratie voor werknemers die zij in dienst heeft, maar de opdrachtgever moet te allen tijde correcte persoons- en beloningsgegevens aanleveren. De verantwoordelijkheden van beide partijen moeten duidelijk zijn vastgelegd in de arbeids- en commerciële contracten.
Het arbeidsrecht is van toepassing op de arbeidsverhouding en staat los van de fiscale status van de entiteit. Het Nederlandse recht omvat het Burgerlijk Wetboek, individuele arbeidsovereenkomsten en, indien van toepassing, een collectieve arbeidsovereenkomst (cao). Werkgevers moeten rekening houden met de wettelijke transitievergoeding bij ontslag. Voor 2026 is het maximum vastgesteld op € 102.000, of maximaal één jaarsalaris indien dit hoger is. Een EOR-constructie neemt de noodzaak om ontslag volgens de geldende wet- en regelgeving af te handelen niet weg.
De omvang van het personeelsbestand kan aanvullende medezeggenschapsverplichtingen met zich meebrengen. Volgens de Sociaal-Economische Raad (SER) moeten Nederlandse ondernemingen met 50 of meer werknemers een ondernemingsraad (OR) instellen. Deze verplichting geldt voor het totale personeelsbestand van de onderneming, waardoor structuur en headcount gezamenlijk moeten worden beoordeeld bij expansieplannen.
Beoordeel bij grensoverschrijdend aannemen drie afzonderlijke onderdelen: de werkgevende entiteit, de verplichtingen rond loonheffingen en de vraag of bedrijfsactiviteiten een vaste inrichting opleveren. Ga in gesprek over Nederlandse EOR en salarisadministratie wanneer u ondersteuning zoekt bij de personele en administratieve kant van deze afweging.
ICSPayroll
ICSPayroll ondersteunt internationale ondernemingen bij het aannemen van personeel in Nederland via haar Employer of Record-dienstverlening (EOR) en Nederlandse salarisadministratie. Voor bedrijven die de afweging maken tussen een EOR en een dochteronderneming, hangt de juiste ondersteuning af van de vraag of zij een lokale werkgever zoeken voor hun personeel of salarisadministratie nodig hebben voor werknemers die zij zelf al in dienst hebben.
Voor in aanmerking komende internationale werknemers kan de aanvraag van de 30%-regeling eveneens onderdeel uitmaken van het payrollproces. Welke oplossing passend is, hangt af van uw aannemestructuur, wie het personeel in dienst heeft en welke administratieve taken u wilt uitbesteden. Neem contact op met ICSPayroll om uw wensen voor tewerkstelling en salarisadministratie in Nederland te bespreken.
Bepaal een duidelijke koers voor aannemen in Nederland
De keuze tussen een EOR en een dochteronderneming in Nederland is tevens een keuze voor het bedrijfsmodel dat u voor ogen heeft. Kijk naar hoe uw aannameplannen, de dagelijkse aansturing en de gewenste lokale aanwezigheid in elkaar grijpen. Een opzet die ideaal is voor een eerste werknemer is wellicht minder geschikt voor een onderneming die een permanente lokale vestiging opbouwt; zie deze beslissing dan ook als onderdeel van uw bredere markttoetredingsstrategie.
Breng voorafgaand aan uw keuze uw prioriteiten in kaart: waar het personeel gaat werken, hoe functies worden aangestuurd en welke ondersteuning bij de salarisadministratie gewenst is. Dit zorgt voor een gerichte discussie en verbindt uw aannemestructuur direct aan uw compliance- en administratie-eisen.
ICSPayroll helpt u de opties voor personeelsinzet en salarisadministratie in Nederland te verkennen die aansluiten bij uw plannen. Neem contact op met ICSPayroll om uw mogelijkheden te bespreken en zet de volgende stap met een heldere koers voor uw personeelsuitbreiding in Nederland.
Veelgestelde vragen
Hoe werkt een EOR?
Een EOR neemt een werknemer lokaal in dienst, terwijl de opdrachtgever de werkzaamheden aanstuurt. De EOR stelt de arbeidsovereenkomst op en verzorgt de salarisadministratie en bijbehorende werkgeversverplichtingen. Zo kan een buitenlandse onderneming die een specialist in Nederland aanneemt deze structuur benutten zonder die persoon via een eigen Nederlandse dochteronderneming in dienst te nemen. Partijen moeten onderling vastleggen wie salarisgegevens aanlevert, het dagelijkse werk leidt en personele beslissingen neemt.
Neemt een EOR het risico op een vaste inrichting weg?
Nee. Het inschakelen van een EOR bepaalt op zichzelf niet of de Nederlandse activiteiten van een buitenlandse onderneming leiden tot een vaste inrichting. De arbeidsrechtelijke constructie en de daadwerkelijke bedrijfsactiviteiten zijn afzonderlijke aandachtspunten. Een EOR kan een lokale werknemer in dienst hebben, maar de feitelijke bedrijfsvoering van de buitenlandse onderneming blijft doorslaggevend. Beoordeel de activiteiten en fiscale status onafhankelijk van elkaar in plaats van een EOR-contract te beschouwen als een oplossing voor elk belastingvraagstuk.
Hoe kiest u een Employer of Record-aanbieder in Nederland?
Kies een aanbieder van wie de dienstverlening op het gebied van werkgeverschap en salarisadministratie aansluit bij uw wensen. Stel vast wie de werknemer in dienst neemt, de salarisverwerking verzorgt, belastingaangiften indient en communiceert over wijzigingen in het dienstverband. Bepaal ook hoe de aanbieder afstemt met uw leidinggevenden over werkinhoud en personeelsdossiers. Voor werving in Nederland biedt ICSPayroll EOR-diensten, Nederlandse salarisadministratie en ondersteuning bij de aanvraag van de 30%-regeling, waarbij elk onderdeel inspeelt op een specifieke personeelsbehoefte.
Wat als u buitenlandse werknemers wilt aannemen?
Maak eerst onderscheid tussen nationaliteit, woonplaats en de bevoegdheid om te werken. Voor werknemers van buiten de EU kan een werk- en verblijfsvergunning vereist zijn; het referentschap wordt verzorgd via onze erkende partner. Een verblijfsvergunning staat los van de 30%-regeling, een fiscale faciliteit van de Belastingdienst voor in aanmerking komende werknemers die vanuit het buitenland worden aangeworven. De aannemestructuur regelt niet automatisch de arbeidsvergunning of de toekenning van fiscale regelingen; beschouw immigratie en salarisadministratie daarom als samenhangende, maar opzichzelfstaande processen.
Wat is het verschil tussen een Employer of Record (EOR) en een dochteronderneming in Nederland?
Een EOR heeft het personeel in dienst via haar eigen Nederlandse entiteit, terwijl een dochteronderneming de eigen Nederlandse rechtspersoon van uw bedrijf is die direct personeel kan aannemen. Bij de EOR-route ligt de arbeidsovereenkomst bij de EOR; bij de dochteronderneming ligt deze bij uw lokale vennootschap. De keuze tussen een EOR en een dochteronderneming in Nederland hangt daarom af van de vraag of u een lokale werkgeversconstructie zoekt of een eigen entiteit en administratie wilt opbouwen.
Wat kost een EOR in Nederland vergeleken met het oprichten en beheren van een dochteronderneming?
Er is geen eenduidige kostenvergelijking die voor ieder plan geldt. De servicekosten voor een EOR hangen af van de overeenkomst en de omvang, terwijl een dochteronderneming oprichtingskosten en doorlopende beheerkosten met zich meebrengt naast de personeelskosten. Vergelijk de totale kosten van elke opzet, inclusief salarisverwerking, werkgeversheffingen, boekhouding en verplichte deponeringen. Teamgrootte, de beoogde looptijd en de gewenste mate van lokale administratie bepalen welke constructie voordeliger uitvalt.
Welke doorlooptijd en documenten kunt u verwachten bij het oprichten van een Nederlandse dochteronderneming met professionele ondersteuning?
De doorlooptijd is afhankelijk van de notariële oprichting, documentvoorbereiding, registraties en operationele inrichting. Het traject omvat over het algemeen het opstellen van bedrijfs- en aandeelhoudersgegevens, het passeren van de akte bij de notaris, inschrijving van de entiteit bij de KVK en het opzetten van de belasting- en salarisadministratie. Houd rekening met elke afzonderlijke stap en ga er niet van uit dat een vennootschap direct na oprichting gereed is om personeel te verlonen. ICSPayroll verzorgt het Nederlandse werkgeverschap en de salarisadministratie, geen rechtstreekse notariële vennootschapsoprichting.
Hoe verhouden Nederlandse loonheffingen, sociale premies en secundaire arbeidsvoorwaarden zich tussen een EOR en een dochteronderneming?
De Nederlandse regelgeving is gekoppeld aan de arbeidsrelatie en de salarisadministratie, en niet enkel aan de vraag of iemand via een EOR dan wel via een dochteronderneming werkt. Een EOR voert de salarisadministratie voor werknemers die zij in dienst heeft; een dochteronderneming verwerkt de salarissen voor haar eigen personeel. In beide situaties moeten de geldende loonheffingen, premies voor de werknemersverzekeringen en arbeidsvoorwaarden worden toegepast. De onderneming moet bovendien voor ieder loonverwerkingstijdvak correcte salaris- en werknemersgegevens aanleveren.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record- en Nederlandse payrollservices: arbeidsovereenkomsten, aangiften loonheffingen en sociale premies, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, waarbij onboarding binnen 48 uur mogelijk is.

NEN 4400-compliant. SNA-gecertificeerd.
ICS Staffing and Payroll B.V. staat in het SNA-register van Stichting Normering Arbeid. Inlenen via een SNA-gecertificeerde partij beperkt uw ketenaansprakelijkheid voor niet-afgedragen loonheffingen en premies.
Veelgestelde vragen
Een EOR neemt een werknemer lokaal in dienst, terwijl de opdrachtgever de werkzaamheden aanstuurt. De EOR stelt de arbeidsovereenkomst op en verzorgt de salarisadministratie en bijbehorende werkgeversverplichtingen. Zo kan een buitenlandse onderneming die een specialist in Nederland aanneemt deze structuur benutten zonder die persoon via een eigen Nederlandse dochteronderneming in dienst te nemen. Partijen moeten onderling vastleggen wie salarisgegevens aanlevert, het dagelijkse werk leidt en personele beslissingen neemt.
Nee. Het inschakelen van een EOR bepaalt op zichzelf niet of de Nederlandse activiteiten van een buitenlandse onderneming leiden tot een vaste inrichting. De arbeidsrechtelijke constructie en de daadwerkelijke bedrijfsactiviteiten zijn afzonderlijke aandachtspunten. Een EOR kan een lokale werknemer in dienst hebben, maar de feitelijke bedrijfsvoering van de buitenlandse onderneming blijft doorslaggevend. Beoordeel de activiteiten en fiscale status onafhankelijk van elkaar in plaats van een EOR-contract te beschouwen als een oplossing voor elk belastingvraagstuk.
Kies een aanbieder van wie de dienstverlening op het gebied van werkgeverschap en salarisadministratie aansluit bij uw wensen. Stel vast wie de werknemer in dienst neemt, de salarisverwerking verzorgt, belastingaangiften indient en communiceert over wijzigingen in het dienstverband. Bepaal ook hoe de aanbieder afstemt met uw leidinggevenden over werkinhoud en personeelsdossiers. Voor werving in Nederland biedt ICSPayroll EOR-diensten, Nederlandse salarisadministratie en ondersteuning bij de aanvraag van de 30%-regeling, waarbij elk onderdeel inspeelt op een specifieke personeelsbehoefte.
Maak eerst onderscheid tussen nationaliteit, woonplaats en de bevoegdheid om te werken. Voor werknemers van buiten de EU kan een werk- en verblijfsvergunning vereist zijn; het referentschap wordt verzorgd via onze erkende partner. Een verblijfsvergunning staat los van de 30%-regeling, een fiscale faciliteit van de Belastingdienst voor in aanmerking komende werknemers die vanuit het buitenland worden aangeworven. De aannemestructuur regelt niet automatisch de arbeidsvergunning of de toekenning van fiscale regelingen; beschouw immigratie en salarisadministratie daarom als samenhangende, maar opzichzelfstaande processen.
Een EOR heeft het personeel in dienst via haar eigen Nederlandse entiteit, terwijl een dochteronderneming de eigen Nederlandse rechtspersoon van uw bedrijf is die direct personeel kan aannemen. Bij de EOR-route ligt de arbeidsovereenkomst bij de EOR; bij de dochteronderneming ligt deze bij uw lokale vennootschap. De keuze tussen een EOR en een dochteronderneming in Nederland hangt daarom af van de vraag of u een lokale werkgeversconstructie zoekt of een eigen entiteit en administratie wilt opbouwen.
Er is geen eenduidige kostenvergelijking die voor ieder plan geldt. De servicekosten voor een EOR hangen af van de overeenkomst en de omvang, terwijl een dochteronderneming oprichtingskosten en doorlopende beheerkosten met zich meebrengt naast de personeelskosten. Vergelijk de totale kosten van elke opzet, inclusief salarisverwerking, werkgeversheffingen, boekhouding en verplichte deponeringen. Teamgrootte, de beoogde looptijd en de gewenste mate van lokale administratie bepalen welke constructie voordeliger uitvalt.
De doorlooptijd is afhankelijk van de notariële oprichting, documentvoorbereiding, registraties en operationele inrichting. Het traject omvat over het algemeen het opstellen van bedrijfs- en aandeelhoudersgegevens, het passeren van de akte bij de notaris, inschrijving van de entiteit bij de KVK en het opzetten van de belasting- en salarisadministratie. Houd rekening met elke afzonderlijke stap en ga er niet van uit dat een vennootschap direct na oprichting gereed is om personeel te verlonen. ICSPayroll verzorgt het Nederlandse werkgeverschap en de salarisadministratie, geen rechtstreekse notariële vennootschapsoprichting.
De Nederlandse regelgeving is gekoppeld aan de arbeidsrelatie en de salarisadministratie, en niet enkel aan de vraag of iemand via een EOR dan wel via een dochteronderneming werkt. Een EOR voert de salarisadministratie voor werknemers die zij in dienst heeft; een dochteronderneming verwerkt de salarissen voor haar eigen personeel. In beide situaties moeten de geldende loonheffingen, premies voor de werknemersverzekeringen en arbeidsvoorwaarden worden toegepast. De onderneming moet bovendien voor ieder loonverwerkingstijdvak correcte salaris- en werknemersgegevens aanleveren.


