EOR vs. Tochtergesellschaft in den Niederlanden: Einstellung und Compliance im Vergleich
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Eine niederländische Tochtergesellschaft ist nicht der einzige Weg, um in den Niederlanden Mitarbeiter einzustellen. Die Entscheidung zwischen einem EOR und einer Tochtergesellschaft hängt davon ab, ob Sie eine eigene lokale Gesellschaft benötigen oder über einen bestehenden niederländischen Arbeitgeber einstellen können.
Beide Optionen erfordern eine niederländische Lohnabrechnung und die Einhaltung des Arbeitsrechts, weisen die Arbeitgeberpflichten jedoch unterschiedlich zu. Bei einem EOR fungiert ein anderes Unternehmen als rechtlicher Arbeitgeber, sodass Sie ohne Gründung einer niederländischen Gesellschaft Mitarbeiter einstellen können. Eine Tochtergesellschaft bietet Ihrem Unternehmen eine eigene lokale Rechtseinheit und eine direkte Beschäftigungsstruktur.
Dieser Vergleich erläutert, wie sich EOR, eine niederländische Tochtergesellschaft, Payrolling und eine PEO in Bezug auf Lohnabrechnung, Compliance und Arbeitgeberpflichten unterscheiden. Zudem wird verdeutlicht, welche Verantwortlichkeiten bei Ihrem Unternehmen verbleiben – einschließlich derer für die täglichen Arbeitsbedingungen –, um Sie bei der Wahl der passenden Struktur für Ihre Einstellungspläne in den Niederlanden zu unterstützen.
Wichtige Erkenntnisse
- Wählen Sie einen EOR, um über einen bestehenden niederländischen Arbeitgeber einzustellen, oder eine Tochtergesellschaft, wenn Ihr Unternehmen eine eigene lokale Rechtseinheit benötigt.
- Vergleichen Sie EOR, Payrolling und PEO danach, wer den Mitarbeiter anstellt, die Lohnabrechnung durchführt und die Arbeitgeberpflichten trägt.
- Trennen Sie formelle Arbeitgeberpflichten von Ihrer operativen Rolle bei Arbeitsbedingungen, Krankheitsbegleitung und Leistungsbeurteilung.
- Berücksichtigen Sie bei Ihrer Entscheidung auch die laufende Lohnbuchhaltung und Compliance-Pflichten, nicht nur die reine Einstellungsstruktur.
- Nutzen Sie Ihre Wachstumspläne und den gewünschten Grad an lokaler Präsenz als Entscheidungsgrundlage für Ihren Markteintritt in den Niederlanden.
Was ist ein Employer of Record in den Niederlanden?
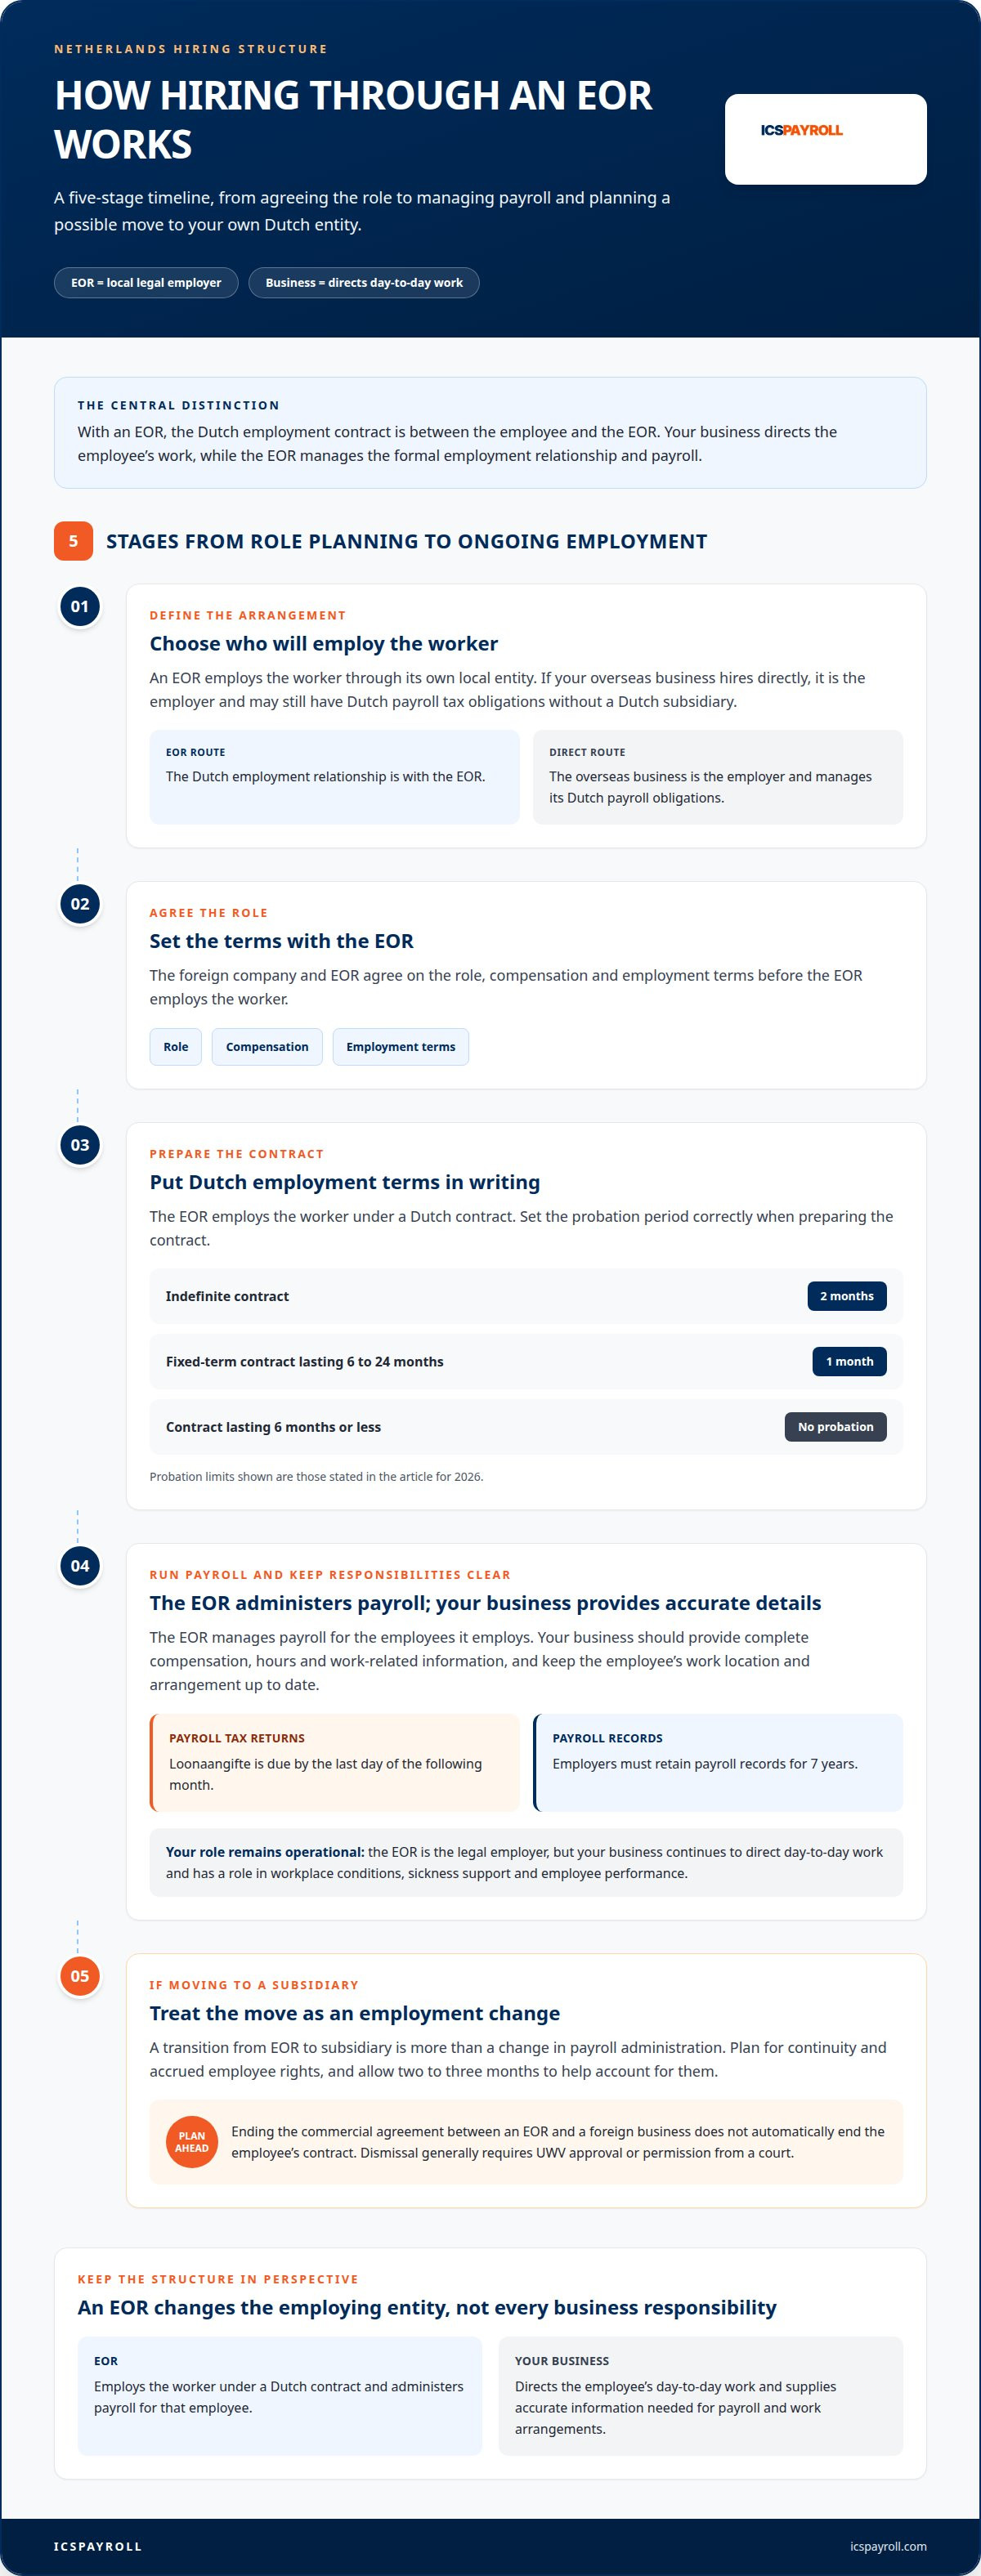
Ein Employer of Record (EOR) stellt einen Arbeitnehmer in den Niederlanden über seine eigene lokale Rechtseinheit ein. Das ausländische Unternehmen leitet die tägliche Arbeit an, während der EOR das formelle Beschäftigungsverhältnis und die Lohnabrechnung verwaltet.
EOR und direkte Beschäftigung über das Ausland
Bei einem EOR besteht der niederländische Arbeitsvertrag zwischen dem Mitarbeiter und dem EOR. Bei einer direkten Auslandsanstellung ist das ausländische Unternehmen der Arbeitgeber und kann auch ohne niederländische Tochtergesellschaft der niederländischen Lohnsteuerpflicht unterliegen. Dieser Unterschied betrifft die anstellende Rechtseinheit, ändert jedoch nichts an der praktischen Rolle des ausländischen Unternehmens bei der fachlichen Führung des Mitarbeiters.
Ein Unternehmen, das beispielsweise einen einzelnen Spezialisten in den Niederlanden einstellt, kann einen EOR nutzen, ohne eine eigene lokale Einheit gründen zu müssen. Ein ausländischer Arbeitgeber, der direkt einstellt, muss seine niederländischen Lohnsteuerpflichten selbst erfüllen. In beiden Fällen benötigt das Unternehmen klare Vereinbarungen über Zuständigkeiten, Lohnabrechnungsdaten und die Arbeitsmodalitäten des Arbeitnehmers.
Einstellung über einen EOR
Die Einstellung über einen EOR beginnt damit, dass das ausländische Unternehmen und der EOR die Rolle, die Vergütung und die Arbeitsbedingungen abstimmen. Der EOR stellt die Fachkraft anschließend unter einem niederländischen Arbeitsvertrag an und führt die Lohnabrechnung durch. Anders als bei einer direkten Auslandsbeschäftigung besteht das lokale Anstellungsverhältnis mit dem EOR, während das Kundenunternehmen weiterhin die tägliche Arbeit fachlich leitet.
Payrolling ist ein verwandtes, aber rechtlich eigenständiges Modell. Nach den niederländischen Payrolling-Bestimmungen haben die Beschäftigten Anspruch auf die wesentlichen Arbeitsbedingungen, die auch für vergleichbare Arbeitnehmer des Entleihers gelten, einschließlich der betrieblichen Altersversorgung und sonstiger sekundärer Arbeitsbedingungen. Das EOR- oder Payrolling-Modell sollte stets der tatsächlichen Arbeitsrealität der Parteien entsprechen und nicht nur der Bezeichnung im Handelsvertrag.
Niederländische Arbeitsverträge bedürfen gemäß den Leitlinien zu Arbeitsverträgen auf Business.gov.nl der Schriftform. Die gesetzlichen Vorgaben für die Probezeit im Jahr 2026 betragen maximal zwei Monate bei unbefristeten Verträgen, einen Monat bei befristeten Verträgen mit einer Laufzeit von sechs bis 24 Monaten und keine Probezeit bei Verträgen mit einer Laufzeit von sechs Monaten oder weniger, gemäß den Vorgaben zur Probezeit auf Business.gov.nl. Diese Klauseln müssen bei der Vertragserstellung korrekt vereinbart werden.
Kündigungsfristen hängen von der Betriebszugehörigkeit ab. Gemäß den Leitlinien der niederländischen Regierung zu Kündigungsfristen beträgt die gesetzliche Arbeitgeberkündigungsfrist bei einer Betriebszugehörigkeit von unter fünf Jahren einen Monat. Die Beendigung des kommerziellen Vertrags zwischen einem EOR und einem ausländischen Unternehmen führt nicht automatisch zur Beendigung des Arbeitsvertrags des Arbeitnehmers. Eine Kündigung erfordert in der Regel die Genehmigung durch das UWV oder eine gerichtliche Auflösung, wie in den Leitlinien der niederländischen Regierung dargelegt.
Planen Sie den Übergang von einem EOR zu einer Tochtergesellschaft stets als arbeitgeberseitigen Wechsel und nicht als bloße Umstellung der Lohnabrechnung. Ein Zeitraum von zwei bis drei Monaten hilft dabei, die Kontinuität und erworbene Arbeitnehmerrechte zu wahren. Die Arbeitgeberpflichten des EOR entbinden das ausländische Unternehmen zudem nicht von seiner Fürsorgepflicht für die Arbeitsbedingungen vor Ort. Ein EOR stellt den rechtlichen Arbeitgeber dar; er ersetzt jedoch nicht die operative Rolle des Entleihers.
Lohnabrechnung und Compliance-Pflichten bei EOR und BV
Sowohl ein EOR als auch eine niederländische BV können eine gesetzeskonforme Lohnabrechnung gewährleisten, jedoch liegt die Verantwortung bei unterschiedlichen Einheiten. Dies bestimmt, wer die Lohnabrechnung vornimmt, Unterlagen aufbewahrt und die Arbeitgeberpflichten erfüllt.
Verwaltung bei EOR und BV
Bei einem EOR fungiert dieser als Arbeitgeber und führt die Lohnabrechnung für die von ihm angestellten Mitarbeiter durch. Eine niederländische BV stellt Personal direkt an; folglich muss das Unternehmen eigene Abrechnungsprozesse einrichten und die vorgeschriebenen Personalakten führen. Eine BV ist unbeschränkt in den Niederlanden steuerpflichtig und gilt nicht als bloße Betriebsstätte. Das EOR-Modell ändert die Beschäftigungsstruktur, löst jedoch nicht automatisch alle steuerlichen Fragen für das ausländische Mutterunternehmen.
In beiden Strukturen erfordert die Lohnabrechnung genaue Gehalts-, Arbeitszeit- und Mitarbeiterdaten. Niederländische Lohnsteueranmeldungen (loonaangifte) sind laut den Leitlinien der niederländischen Steuer- und Zollverwaltung (Belastingdienst) bis zum letzten Tag des Folgemonats fällig. Arbeitgeber müssen Lohnunterlagen gemäß den gesetzlichen Aufbewahrungspflichten sieben Jahre lang archivieren. Eine BV koordiniert diese Aufgaben innerhalb der eigenen Buchhaltung; ein EOR übernimmt sie für die von ihm angestellten Mitarbeiter.
Lohnsteuern und Sozialversicherungsbeiträge
Ein EOR führt den Lohnsteuerabzug und die Arbeitgeber-Sozialversicherungsbeiträge für seine Beschäftigten ab, während die Lohnbuchhaltung einer BV deren direkte Mitarbeiter abdeckt. Beide Strukturen müssen die niederländischen Sozialversicherungspflichten erfüllen und die Lohndaten ordnungsgemäß melden. Ein Unternehmen, das einen EOR nutzt, muss vollständige Vergütungs- und Arbeitszeitdaten bereitstellen, da Fehler in diesen Angaben zu fehlerhaften Lohnabrechnungen und Meldungen führen können.
Grenzüberschreitende Arbeit bringt zusätzliche Komplexität mit sich. Wenn ein Arbeitnehmer in mehreren Ländern tätig ist, können Steuern, Sozialversicherung, arbeitsrechtliche Vorgaben und aufenthaltsrechtliche Genehmigungen betroffen sein. Vor Beginn der Lohnabrechnung sollten Arbeitsort und Arbeitsmodell genau definiert und bei Änderungen laufend aktualisiert werden.
Risiko einer Betriebsstätte (Permanent Establishment)
Die Nutzung eines EOR entscheidet für sich allein genommen nicht darüber, ob die Aktivitäten eines ausländischen Unternehmens eine steuerliche Betriebsstätte in den Niederlanden begründen. Die lohnsteuerliche Registrierung und die steuerrechtliche Betriebsstättenprüfung sind zwei voneinander getrennte Sachverhalte. Ein ausländisches Unternehmen kann niederländische Lohnsteuerpflichten haben, ohne eine Tochtergesellschaft zu gründen, während eine niederländische BV eine lokale juristische Person und unbeschränkt steuerpflichtig ist.
Beurteilen Sie die tatsächliche Geschäftstätigkeit und nicht nur den Arbeitsvertrag. Ein EOR kann beispielsweise einen niederländischen Mitarbeiter anstellen, für die steuerliche Prüfung sind jedoch die operativen Handlungen des ausländischen Unternehmens maßgeblich. Das Beschäftigungsmodell allein kann nicht ausschließen, dass die Tätigkeiten eine steuerpflichtige Betriebsstätte begründen.
Risiko- und Kostenabwägungen
Ein EOR übernimmt als anstellende Einheit die Lohnabrechnung, doch ein Entleiher kann bei bestimmten Personalgewellungsmodellen im Rahmen der Kettenhaftung (inlenersaansprakelijkheid) für unbezahlte Lohnsteuern haftbar gemacht werden. Auch das Payrolling bringt spezifische Vorgaben mit sich: Berechtigte Arbeitnehmer haben Anspruch auf dieselben wesentlichen Arbeitsbedingungen wie vergleichbare Mitarbeiter des Entleihers, einschließlich betrieblicher Altersvorsorge und sonstiger Zusatzleistungen. Die bloße vertragliche Bezeichnung schützt nicht vor diesen Risiken.
Eine BV erfordert den Aufbau einer eigenen internen oder externen Lohnbuchhaltung, während ein EOR die Einstellungs- und Lohnabrechnungsaufgaben für die betreuten Mitarbeiter bündelt. Vergleichen Sie den laufenden Verwaltungsaufwand und die Pflichten beider Strukturen, anstatt die EOR-Gebühr als einzigen Kosten- oder Compliance-Faktor zu betrachten.
Auch das Urlaubsgeld (vakantiegeld) muss in die Lohnplanung einbezogen werden. Gemäß den Leitlinien der niederländischen Regierung zum Urlaubsgeld haben Arbeitnehmer Anspruch auf eine gesetzliche Urlaubszulage von mindestens 8 % des Bruttogehalts pro Jahr. Die Lohnabrechnung muss diesen Anspruch erfassen und die Auszahlung korrekt vornehmen – unabhängig davon, ob die Anstellung über einen EOR oder eine niederländische BV erfolgt.
Verantwortlichkeiten des Auftraggebers für Arbeitsbedingungen, Krankheit und Leistung
Ein EOR unterzeichnet zwar den niederländischen Arbeitsvertrag, die tägliche Arbeit wird jedoch vom Kundenunternehmen geleitet. Diese Unterscheidung ist entscheidend für den Arbeitsschutz, die Krankheitsbegleitung und das Leistungsmanagement. Vertraglicher Arbeitgeber zu sein, entbindet den Entleiher nicht von seiner Fürsorgepflicht für das von ihm kontrollierte Arbeitsumfeld.
Bezüglich der Arbeitsbedingungen sollte das Einsatzunternehmen die Tätigkeitsbeschreibung, den Einsatzort und praktische Risiken transparent an den EOR übermitteln. Arbeitet der Mitarbeiter in den Geschäftsräumen des Kunden oder nutzt dessen Arbeitsmittel, ist der Kunde für die Einhaltung des Arbeitsschutzes verantwortlich. Die Unterlagen des EOR und die internen Abläufe des Kunden sollten gemeinsam ein sicheres und gesetzeskonformes Arbeitsumfeld gewährleisten.
Auch das niederländische Entgeltfortzahlungs- und Krankheitsrecht erfordert eine enge Abstimmung. Gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuchs (BW) beträgt die Lohnfortzahlung im Krankheitsfall für bis zu 104 Wochen mindestens 70 % des Gehalts, im ersten Jahr mindestens der gesetzliche Mindestlohn. Der EOR verwaltet die vertraglichen und abrechnungsrelevanten Aspekte, während der Entleiher in den Arbeitsprozess und die praktische Wiedereingliederung (Reintegration) eingebunden bleibt.
Das niederländische Gesetz zur Verbesserung der Reintegration (Wet verbetering poortwachter) legt verbindliche Schritte fest, wie in den Arbeitgeberleitlinien des UWV beschrieben. Eine Problemanalyse der Situation des Mitarbeiters ist in Woche 6 erforderlich, gefolgt von einem Aktionsplan in Woche 8. Ist eine Rückkehr an den ursprünglichen Arbeitsplatz nicht möglich, kann ein Zweitwegverfahren (tweede spoor) eingeleitet werden. Niederländische Arbeitnehmer haben zudem gesetzlichen Anspruch auf ein Urlaubsgeld von mindestens 8 % des Bruttojahresgehalts. Bei Versäumnissen im Wiedereingliederungsprozess kann das UWV eine Lohnsanktion für ein drittes Jahr verhängen.
Das Leistungsmanagement verbleibt in der operativen Verantwortung des Entleihers. Das Kundenunternehmen vereinbart Ziele, gibt Feedback und dokumentiert leistungsbezogene Bedenken. Sollten Leistungsmängel zu einer Kündigung führen, muss der EOR zwingend eingeschaltet werden, da er der formelle Arbeitgeber ist. Der Arbeitsvertrag, schriftlich festgehaltene Erwartungen und das niederländische Kündigungsschutzrecht bestimmen das Verfahren; die Beendigung eines Dienstleistungsvertrags kündigt nicht automatisch den Mitarbeiter.
Eine PEO unterscheidet sich vom EOR, da sie bestimmte rechtliche und finanzielle Arbeitgeberhaftungen mit dem Kunden teilt (Co-Employment). Daher ist eine präzise Aufgabenteilung unerlässlich. Der Kunde übernimmt die operative Weisungsbefugnis, während die PEO die Personalverwaltung vertragskonform unterstützt. Klare Verantwortlichkeiten für Krankmeldungen, Gehaltsdaten, Arbeitsplatzvorgaben und Leistungsnachweise sind in jedem Modell unverzichtbar.
Bei einem EOR-Modell empfiehlt sich die Einrichtung klarer Meldewege vor dem Arbeitsantritt. Der Arbeitnehmer muss wissen, bei wem eine Krankmeldung einzureichen ist, während Kunde und EOR die Gehaltsabwicklung und Reintegrationsdaten synchronisieren. Eine pünktliche monatliche Lohnabrechnung hängt von rechtzeitigen, präzisen Daten ab. Eine lückenlose Dokumentation hilft beiden Parteien, vereinbarte Maßnahmen nachzuverfolgen, ohne die formelle Arbeitgeberrolle des EOR mit den betrieblichen Pflichten des Kunden zu vermischen.
Mitarbeiter einstellen in den Niederlanden ohne lokale Rechtseinheit
Ein ausländisches Unternehmen kann Mitarbeiter in den Niederlanden einstellen, ohne zuvor eine niederländische Tochtergesellschaft zu gründen. Die Hauptoptionen sind die Nutzung eines Employer of Record (EOR) oder die direkte Anstellung über das ausländische Unternehmen. Die Wahl bestimmt, wer den Arbeitsvertrag zeichnet, die Lohnabrechnung verwaltet und die lokale Infrastruktur bereitstellt.
Ein EOR stellt den Arbeitnehmer über seine eigene niederländische Gesellschaft an, während das ausländische Unternehmen die tägliche Arbeit fachlich leitet. Ein EOR ermöglicht eine Einstellung in der Regel innerhalb weniger Tage bis ein bis zwei Wochen, wohingegen die Gründung einer Gesellschaft, die steuerliche Registrierung und die Eröffnung eines Bankkontos mehrere Wochen dauern können. Dieser schnellere Weg eignet sich besonders für Unternehmen, die den niederländischen Markt testen oder ein kleines erstes Team aufbauen möchten.
Eine Direktbeschäftigung über das ausländische Unternehmen ist ebenfalls ohne niederländische Tochtergesellschaft möglich. Allerdings kann der ausländische Arbeitgeber weiterhin niederländischen Lohnsteuer- und Sozialversicherungspflichten unterliegen. Er benötigt eine entsprechende Abrechnungslösung und muss die niederländischen arbeitsrechtlichen Vorschriften auch ohne lokale Gesellschaft erfüllen. Ein EOR ändert die anstellende juristische Person, entbindet das Unternehmen jedoch nicht automatisch von allen steuerlichen oder operativen Verpflichtungen.
Für eine BV nennen die Leitlinien für 2026 Gründungskosten von ca. 2.000 € sowie typische laufende Buchhaltungs- und Berichterstattungskosten von 3.000 bis 8.000 € pro Jahr all-in. Diese Beträge verstehen sich zuzüglich der eigentlichen Personalkosten und der Lohnabrechnung. Ein EOR erübrigt die Gründung einer eigenen Gesellschaft, verursacht jedoch laufende Servicegebühren. Ein fundierter Vergleich betrachtet daher die Gesamtkostenstruktur und nicht nur die reinen Notarkosten.
Teamgröße und Expansionspläne dienen als Orientierung. Ein EOR wird häufig für Teams von 1 bis 20 Mitarbeitern empfohlen, während eine BV ab 15 bis 20 Mitarbeitern und einer geplanten Dauer von drei oder mehr Jahren wirtschaftlicher sein kann. Dies sind Planungsrichtwerte und keine starren Grenzen. Ein Unternehmen, das eine dauerhafte niederländische Marktpräsenz plant, profitiert oft von einer eigenen Gesellschaft, während für zeitlich begrenzte oder explorative Projekte ein EOR-Modell spricht.
Legen Sie vor der Einstellung fest, wer den Arbeitsvertrag abschließt, die Gehaltsauszahlungen vornimmt und die Lohnunterlagen führt. Bei einem EOR übermittelt das ausländische Unternehmen die vereinbarte Stellenbeschreibung und Vergütungsparameter; der EOR stellt den Mitarbeiter ein und übernimmt die lokale Lohnabrechnung. Bei einer direkten Auslandsanstellung muss der ausländische Arbeitgeber die Lohnbuchhaltung eigenständig organisieren und alle Arbeitgeberpflichten erfüllen.
Aufenthalts- und Arbeitsgenehmigungen sind unabhängig von der Wahl der Gesellschaftsform zu betrachten. Für Arbeitnehmer, die ein Visum oder eine Arbeitserlaubnis benötigen, wird das behördliche Sponsoring über unseren lizenzierten Partner abgewickelt. Weder ein EOR noch eine niederländische BV begründen automatisch ein Aufenthalts- oder Arbeitsrecht. Das Fazit ist klar: Wählen Sie einen EOR, um sofort ohne eigene niederländische Gesellschaft einzustellen, und prüfen Sie eine BV, sobald eine dauerhafte Präsenz und ein größeres Team den Gründungs- und Verwaltungsaufwand rechtfertigen.
Welche niederländischen Rechts- und Steuerpflichten gelten für EOR vs. Tochtergesellschaft?
Die gewählte Rechtsstruktur bestimmt, welche juristische Person das Personal einstellt und die lokalen Meldepflichten erfüllt. Ein EOR bleibt der Arbeitgeber für das von ihm angestellte Personal; eine niederländische BV stellt eigene Mitarbeiter an und trägt unternehmensbezogene Pflichten. Keine der beiden Strukturen entbindet von der Notwendigkeit, die Aktivitäten und die steuerliche Einstufung des ausländischen Unternehmens in den Niederlanden zu prüfen.
Eine BV erfordert die notarielle Beurkundung der Gründungsurkunde und die Registrierung bei der niederländischen Handelskammer (KVK). Nach der Gründung muss sie jährliche Jahresabschlüsse einreichen und die UBO-Eintragungen aktuell halten. Die BV ist ein in den Niederlanden unbeschränkt steuerpflichtiges Unternehmen und keine Betriebsstätte. Bei der Betriebsstättenprüfung geht es demgegenüber um die Frage, ob die Aktivitäten eines ausländischen Unternehmens ohne eigene Tochtergesellschaft eine steuerliche Präsenz begründen.
Die niederländische Körperschaftsteuer (vennootschapsbelasting) ist ein weiterer Faktor auf BV-Ebene. Gemäß dem Factsheet 2026 betragen die niederländischen Steuersätze 19 % auf Gewinne bis 200.000 € und 25,8 % auf Gewinne oberhalb dieses Schwellenwerts. Diese Sätze beziehen sich auf den steuerpflichtigen Unternehmensgewinn, nicht auf die Lohnabrechnung der Mitarbeiter. Ein EOR-Vertrag allein regelt nicht, ob das ausländische Unternehmen eine steuerpflichtige Betriebsstätte in den Niederlanden unterhält.
Auch die Lohnabrechnungspflichten richten sich nach dem Beschäftigungsmodell. Eine BV mit Personal muss die Arbeitgeberregistrierung bei den niederländischen Behörden durchführen und Lohnsteueranmeldungen einreichen. Ein ausländisches Unternehmen kann auch ohne Tochtergesellschaft lohnsteuerpflichtig sein. Ein EOR wickelt die Lohnabrechnung für seine Mitarbeiter ab, das beauftragende Unternehmen muss jedoch vollständige und fehlerfreie Mitarbeiter- und Vergütungsdaten bereitstellen. Die Pflichten beider Parteien müssen in den Arbeits- und Dienstleistungsverträgen klar definiert sein.
Das Arbeitsrecht knüpft an das Beschäftigungsverhältnis an und nicht an den steuerlichen Status der Gesellschaft. Das niederländische Recht stützt sich auf das Bürgerliche Gesetzbuch (Burgerlijk Wetboek), Einzelarbeitsverträge und gegebenenfalls geltende Tarifverträge (CAO). Arbeitgeber müssen bei Beendigung des Arbeitsverhältnisses die gesetzliche Übergangsentschädigung (transitievergoeding) einkalkulieren. Für 2026 liegt der Höchstbetrag bei 102.000 € bzw. einem Bruttojahresgehalt, falls dieses höher ist. Ein EOR-Modell entbindet nicht von den geltenden Kündigungsschutzbestimmungen.
Die Belegschaftsgröße kann zusätzliche Mitbestimmungspflichten begründen. Laut dem Sozial- und Wirtschaftskrat der Niederlande (SER) müssen niederländische Unternehmen mit 50 oder mehr Beschäftigten einen Betriebsrat (ondernemingsraad) einrichten. Diese Verpflichtung bezieht sich auf die Belegschaft eines Unternehmens; daher sollten Beschäftigungsstruktur und Mitarbeiterzahl bei der Expansionsplanung gemeinsam bewertet werden.
Prüfen Sie bei grenzüberschreitenden Einstellungen drei Kernbereiche: die anstellende Einheit, die lohnsteuerlichen Verpflichtungen und die mögliche Begründung einer steuerlichen Betriebsstätte. Lassen Sie sich zu niederländischen EOR- und Lohnabrechnungslösungen beraten, wenn Sie Unterstützung bei der Umsetzung dieser arbeitsrechtlichen und abrechnungsbezogenen Anforderungen benötigen.
ICSPayroll
ICSPayroll unterstützt internationale Unternehmen bei der Umsetzung niederländischer Beschäftigungsverhältnisse über seinen Employer-of-Record-Service (EOR) und die niederländische Lohnabrechnung (Dutch Payroll). Für Unternehmen, die zwischen einem EOR und einer Tochtergesellschaft abwägen, richtet sich die passende Lösung danach, ob sie einen lokalen Arbeitgeber für ihr Team oder eine reine Lohnbuchhaltung für bereits direkt angestellte Mitarbeiter benötigen.
Für anspruchsberechtigte internationale Fachkräfte kann auch die Beantragung der 30%-Regelung (30% Ruling Application) in den Abrechnungsprozess integriert werden. Die optimale Struktur hängt von Ihrem Einstellungsmodell ab, wer als Arbeitgeber fungiert und welche administrativen Aufgaben Sie auslagern möchten. Kontaktieren Sie ICSPayroll, um Ihre Anforderungen an Beschäftigung und Lohnabrechnung in den Niederlanden zu besprechen.
Legen Sie eine klare Strategie für Einstellungen in den Niederlanden fest
Die Entscheidung zwischen einem EOR und einer Tochtergesellschaft in den Niederlanden ist eine strategische Weichenstellung für Ihr künftiges Betriebsmodell. Stimmen Sie Ihre Einstellungsziele, die fachliche Führung und die gewünschte lokale Präsenz aufeinander ab. Eine Struktur, die sich für die erste Einstellung eignet, ist für eine dauerhaft geplante Niederlassung möglicherweise nicht optimal. Betrachten Sie diese Entscheidung daher als festen Bestandteil Ihrer übergeordneten Markteintrittsstrategie.
Vor der Festlegung sollten Sie alle operativen Prioritäten bündeln: Wo die Mitarbeiter tätig sein werden, wie ihre Führung erfolgt und welche Lohnabrechnungsunterstützung erforderlich ist. So erhält die Planung einen praxisnahen Fokus und verbindet die Einstellungsstruktur unmittelbar mit Ihren Compliance- und Verwaltungsanforderungen.
ICSPayroll unterstützt Sie bei der Auswahl der Beschäftigungs- und Lohnabrechnungsmodelle, die exakt zu Ihren Plänen passen. Kontaktieren Sie ICSPayroll, um Ihre Optionen zu besprechen und Ihre Expansion in die Niederlande mit einer fundierten Strategie umzusetzen.
Häufig gestellte Fragen (FAQ)
Wie funktioniert ein EOR?
Ein EOR stellt einen Mitarbeiter vor Ort an, während das Kundenunternehmen die tägliche Arbeit fachlich leitet. Der EOR erstellt den Arbeitsvertrag und übernimmt die Lohnabrechnung sowie die damit verbundenen Arbeitgeberpflichten. Ein ausländisches Unternehmen kann so beispielsweise einen Spezialisten in den Niederlanden beschäftigen, ohne eine eigene niederländische Tochtergesellschaft gründen zu müssen. Die Vertragspartner sollten klar vereinbaren, wer Abrechnungsdaten liefert, die tägliche Führung übernimmt und arbeitsrechtliche Entscheidungen trifft.
Schließt ein EOR das Risiko einer Betriebsstätte aus?
Nein. Die Nutzung eines EOR entscheidet für sich allein nicht darüber, ob die Aktivitäten eines ausländischen Unternehmens in den Niederlanden eine steuerliche Betriebsstätte begründen. Das Anstellungsverhältnis und die tatsächliche Geschäftstätigkeit des Unternehmens sind getrennt zu betrachten. Ein EOR kann zwar das Personal anstellen, die operativen Handlungen des ausländischen Unternehmens bleiben jedoch steuerlich maßgeblich. Prüfen Sie die geschäftlichen Aktivitäten unabhängig, anstatt sich allein auf einen EOR-Vertrag zu verlassen.
Wie wählt man den passenden Employer-of-Record-Anbieter in den Niederlanden aus?
Wählen Sie einen Dienstleister, dessen Leistungsumfang in Personal- und Abrechnungsfragen zu Ihrem Einstellungsmodell passt. Klären Sie verbindlich, wer den Mitarbeiter anstellt, die Lohnabrechnung durchführt, Steueranmeldungen abwickelt und bei Vertragsänderungen kommuniziert. Stellen Sie zudem sicher, wie der Anbieter bei Arbeitszeiten und Personaldaten mit Ihren Führungskräften zusammenarbeitet. Für Einstellungen in den Niederlanden bietet ICSPayroll EOR-Dienste, niederländische Lohnbuchhaltung und Unterstützung beim Antrag auf die 30%-Regelung an.
Was gilt bei der Einstellung von ausländischen Fachkräften?
Unterscheiden Sie zunächst zwischen Staatsangehörigkeit, Wohnsitz und der Arbeitserlaubnis. Fachkräfte aus Nicht-EU-Staaten benötigen in der Regel eine Arbeits- und Aufenthaltserlaubnis; das behördliche Sponsoring wird über unseren lizenzierten Partner abgewickelt. Das Visasponsoring ist unabhängig von der 30%-Regelung, einem Steuervorteil des Belastingdienst für aus dem Ausland angeworbene Fachkräfte. Das Beschäftigungsmodell begründet nicht automatisch eine Arbeitserlaubnis oder Steuervergünstigung; behandeln Sie Einwanderungs- und Gehaltsprozesse daher als getrennte Vorgänge.
Was ist der Unterschied zwischen einem Employer of Record (EOR) und einer Tochtergesellschaft in den Niederlanden?
Ein EOR stellt Personal über seine eigene niederländische Gesellschaft an, während eine Tochtergesellschaft eine eigene niederländische juristische Person Ihres Unternehmens ist, die Mitarbeiter direkt anstellen kann. Beim EOR liegt der Arbeitsvertrag beim Dienstleister; bei der Tochtergesellschaft bei Ihrer lokalen Gesellschaft. Die Entscheidung zwischen EOR und Tochtergesellschaft hängt davon ab, ob Sie ein schlüsselfertiges Arbeitgebermodell nutzen oder eine eigene Unternehmensstruktur aufbauen wollen.
Wie hoch sind die Kosten für einen EOR im Vergleich zur Gründung und dem Betrieb einer Tochtergesellschaft?
Es gibt keinen pauschalen Kostenvergleich für jedes Einstellungsvorhaben. Die EOR-Gebühr richtet sich nach Vereinbarung und Leistungsumfang, während eine Tochtergesellschaft neben den Personalkosten auch Gründungs- sowie laufende Buchhaltungs- und Verwaltungskosten verursacht. Vergleichen Sie die Gesamtkosten beider Strukturen inklusive Lohnbuchhaltung, Arbeitgeberabgaben und Jahresabschlüssen. Teamgröße, Einsatzdauer und der gewünschte Grad an Eigenverwaltung bestimmen, welches Modell wirtschaftlicher ist.
Welcher Zeitrahmen und welche Angaben sind bei der Gründung einer niederländischen Tochtergesellschaft mit professioneller Unterstützung zu erwarten?
Der Zeitrahmen hängt von der notariellen Gründung, der Unterlagenerstellung, den behördlichen Registrierungen und der operativen Einrichtung ab. Der Prozess umfasst in der Regel die Vorbereitung der Gesellschafterunterlagen, die notarielle Beurkundung, die Registrierung bei der KVK sowie die Einrichtung der Steuer- und Lohnkonten. Planen Sie diese Schritte strukturiert ein; die bloße Gründung macht das Unternehmen noch nicht sofort arbeitgeberfähig. ICSPayroll unterstützt bei Anstellung und Lohnabrechnung, nicht bei der gesellschaftsrechtlichen Gründung.
Wie unterscheiden sich niederländische Lohnsteuern, Sozialversicherungsbeiträge und Zusatzleistungen bei EOR und Tochtergesellschaft?
Die gesetzlichen Abgaben richten sich nach den allgemeinen Vorschriften und nicht danach, ob ein Arbeitnehmer über einen EOR oder eine Tochtergesellschaft beschäftigt wird. Ein EOR führt die Lohnabrechnung für die von ihm angestellten Mitarbeiter durch; eine Tochtergesellschaft für ihr eigenes Personal. In beiden Fällen müssen Lohnsteuer, Sozialversicherungsbeiträge und arbeitsvertragliche Leistungen korrekt abgeführt werden. Das Unternehmen muss für jeden Abrechnungszeitraum genaue Gehalts- und Mitarbeiterdaten bereitstellen.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet die Bereiche Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsmeldungen, Urlaubsgeld, Altersvorsorge, Entgeltfortzahlung im Krankheitsfall und CAO-Compliance – mit einem Onboarding innerhalb von 48 Stunden.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Ein EOR stellt einen Mitarbeiter vor Ort an, während das Kundenunternehmen die tägliche Arbeit fachlich leitet. Der EOR erstellt den Arbeitsvertrag und übernimmt die Lohnabrechnung sowie die damit verbundenen Arbeitgeberpflichten. Ein ausländisches Unternehmen kann so beispielsweise einen Spezialisten in den Niederlanden beschäftigen, ohne eine eigene niederländische Tochtergesellschaft gründen zu müssen. Die Vertragspartner sollten klar vereinbaren, wer Abrechnungsdaten liefert, die tägliche Führung übernimmt und arbeitsrechtliche Entscheidungen trifft.
Nein. Die Nutzung eines EOR entscheidet für sich allein nicht darüber, ob die Aktivitäten eines ausländischen Unternehmens in den Niederlanden eine steuerliche Betriebsstätte begründen. Das Anstellungsverhältnis und die tatsächliche Geschäftstätigkeit des Unternehmens sind getrennt zu betrachten. Ein EOR kann zwar das Personal anstellen, die operativen Handlungen des ausländischen Unternehmens bleiben jedoch steuerlich maßgeblich. Prüfen Sie die geschäftlichen Aktivitäten unabhängig, anstatt sich allein auf einen EOR-Vertrag zu verlassen.
Wählen Sie einen Dienstleister, dessen Leistungsumfang in Personal- und Abrechnungsfragen zu Ihrem Einstellungsmodell passt. Klären Sie verbindlich, wer den Mitarbeiter anstellt, die Lohnabrechnung durchführt, Steueranmeldungen abwickelt und bei Vertragsänderungen kommuniziert. Stellen Sie zudem sicher, wie der Anbieter bei Arbeitszeiten und Personaldaten mit Ihren Führungskräften zusammenarbeitet. Für Einstellungen in den Niederlanden bietet ICSPayroll EOR-Dienste, niederländische Lohnbuchhaltung und Unterstützung beim Antrag auf die 30%-Regelung an.
Unterscheiden Sie zunächst zwischen Staatsangehörigkeit, Wohnsitz und der Arbeitserlaubnis. Fachkräfte aus Nicht-EU-Staaten benötigen in der Regel eine Arbeits- und Aufenthaltserlaubnis; das behördliche Sponsoring wird über unseren lizenzierten Partner abgewickelt. Das Visasponsoring ist unabhängig von der 30%-Regelung, einem Steuervorteil des Belastingdienst für aus dem Ausland angeworbene Fachkräfte. Das Beschäftigungsmodell begründet nicht automatisch eine Arbeitserlaubnis oder Steuervergünstigung; behandeln Sie Einwanderungs- und Gehaltsprozesse daher als getrennte Vorgänge.
Ein EOR stellt Personal über seine eigene niederländische Gesellschaft an, während eine Tochtergesellschaft eine eigene niederländische juristische Person Ihres Unternehmens ist, die Mitarbeiter direkt anstellen kann. Beim EOR liegt der Arbeitsvertrag beim Dienstleister; bei der Tochtergesellschaft bei Ihrer lokalen Gesellschaft. Die Entscheidung zwischen EOR und Tochtergesellschaft hängt davon ab, ob Sie ein schlüsselfertiges Arbeitgebermodell nutzen oder eine eigene Unternehmensstruktur aufbauen wollen.
Es gibt keinen pauschalen Kostenvergleich für jedes Einstellungsvorhaben. Die EOR-Gebühr richtet sich nach Vereinbarung und Leistungsumfang, während eine Tochtergesellschaft neben den Personalkosten auch Gründungs- sowie laufende Buchhaltungs- und Verwaltungskosten verursacht. Vergleichen Sie die Gesamtkosten beider Strukturen inklusive Lohnbuchhaltung, Arbeitgeberabgaben und Jahresabschlüssen. Teamgröße, Einsatzdauer und der gewünschte Grad an Eigenverwaltung bestimmen, welches Modell wirtschaftlicher ist.
Der Zeitrahmen hängt von der notariellen Gründung, der Unterlagenerstellung, den behördlichen Registrierungen und der operativen Einrichtung ab. Der Prozess umfasst in der Regel die Vorbereitung der Gesellschafterunterlagen, die notarielle Beurkundung, die Registrierung bei der KVK sowie die Einrichtung der Steuer- und Lohnkonten. Planen Sie diese Schritte strukturiert ein; die bloße Gründung macht das Unternehmen noch nicht sofort arbeitgeberfähig. ICSPayroll unterstützt bei Anstellung und Lohnabrechnung, nicht bei der gesellschaftsrechtlichen Gründung.
Die gesetzlichen Abgaben richten sich nach den allgemeinen Vorschriften und nicht danach, ob ein Arbeitnehmer über einen EOR oder eine Tochtergesellschaft beschäftigt wird. Ein EOR führt die Lohnabrechnung für die von ihm angestellten Mitarbeiter durch; eine Tochtergesellschaft für ihr eigenes Personal. In beiden Fällen müssen Lohnsteuer, Sozialversicherungsbeiträge und arbeitsvertragliche Leistungen korrekt abgeführt werden. Das Unternehmen muss für jeden Abrechnungszeitraum genaue Gehalts- und Mitarbeiterdaten bereitstellen.
Verwandte Artikel


