EOR vs Società Controllata nei Paesi Bassi: Assunzioni e Conformità a Confronto
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Una società controllata olandese non è l'unico modo per assumere nei Paesi Bassi. La scelta tra EOR e controllata si riduce alla necessità di avere una propria società locale o alla possibilità di assumere tramite un datore di lavoro olandese già esistente.
Entrambe le opzioni comportano la gestione delle buste paga e la conformità al diritto del lavoro olandese, ma ripartiscono le responsabilità del datore di lavoro in modo diverso. Con un EOR, un'altra entità funge da datore di lavoro formale, consentendovi di assumere senza costituire un'entità nei Paesi Bassi. Una società controllata fornisce alla vostra impresa una propria entità locale e una struttura di assunzione diretta.
Questo confronto spiega in che modo l'EOR, una società controllata olandese, il payrolling e la PEO differiscono nell'amministrazione delle paghe, nella conformità e nelle responsabilità del datore di lavoro. Chiarisce inoltre quali responsabilità rimangono a carico della vostra azienda, comprese quelle relative alle condizioni di lavoro quotidiane, per aiutarvi a scegliere la struttura più adatta ai vostri piani di assunzione nei Paesi Bassi.
Punti Chiave
- Scegliete un EOR per assumere tramite un datore di lavoro olandese già esistente, oppure una controllata se la vostra azienda necessita di una propria entità locale.
- Confrontate EOR, payrolling e PEO in base a chi assume il lavoratore, gestisce le buste paga e sostiene gli oneri e le responsabilità datoriali.
- Distinguete i doveri formali del datore di lavoro dal vostro ruolo operativo continuo riguardante le condizioni di lavoro, il supporto in caso di malattia e le prestazioni dei dipendenti.
- Includete nella decisione l'amministrazione delle paghe e gli obblighi di conformità, non solo la struttura utilizzata per l'assunzione.
- Basatevi sui vostri piani di assunzione e sul livello desiderato di presenza locale per stabilire quale percorso si adatti meglio alle vostre attività nei Paesi Bassi.
Cos'è un Employer of Record nei Paesi Bassi?
Un Employer of Record (EOR) assume un lavoratore nei Paesi Bassi attraverso la propria entità locale. L'azienda estera dirige il lavoro, mentre l'EOR gestisce il rapporto di lavoro formale e le buste paga.
EOR e assunzione diretta dall'estero
Con un EOR, il contratto di lavoro [arbeidsovereenkomst] olandese intercorre tra il dipendente e l'EOR. Nel caso dell'assunzione diretta dall'estero, l'azienda oltreconfine è il datore di lavoro e potrebbe comunque avere obblighi fiscali sulle retribuzioni nei Paesi Bassi anche senza una controllata olandese. La distinzione modifica l'entità assumente, non il ruolo pratico dell'azienda estera nella gestione del lavoro del dipendente.
Ad esempio, un'azienda che assume un solo specialista con sede nei Paesi Bassi può utilizzare un EOR senza creare una propria entità locale. Un datore di lavoro estero che assume direttamente deve gestire i propri obblighi relativi alle imposte sui salari olandesi. In entrambi i casi, l'azienda necessita di accordi chiari su responsabilità, dati per le buste paga e accordi lavorativi del dipendente.
Assumere tramite un EOR
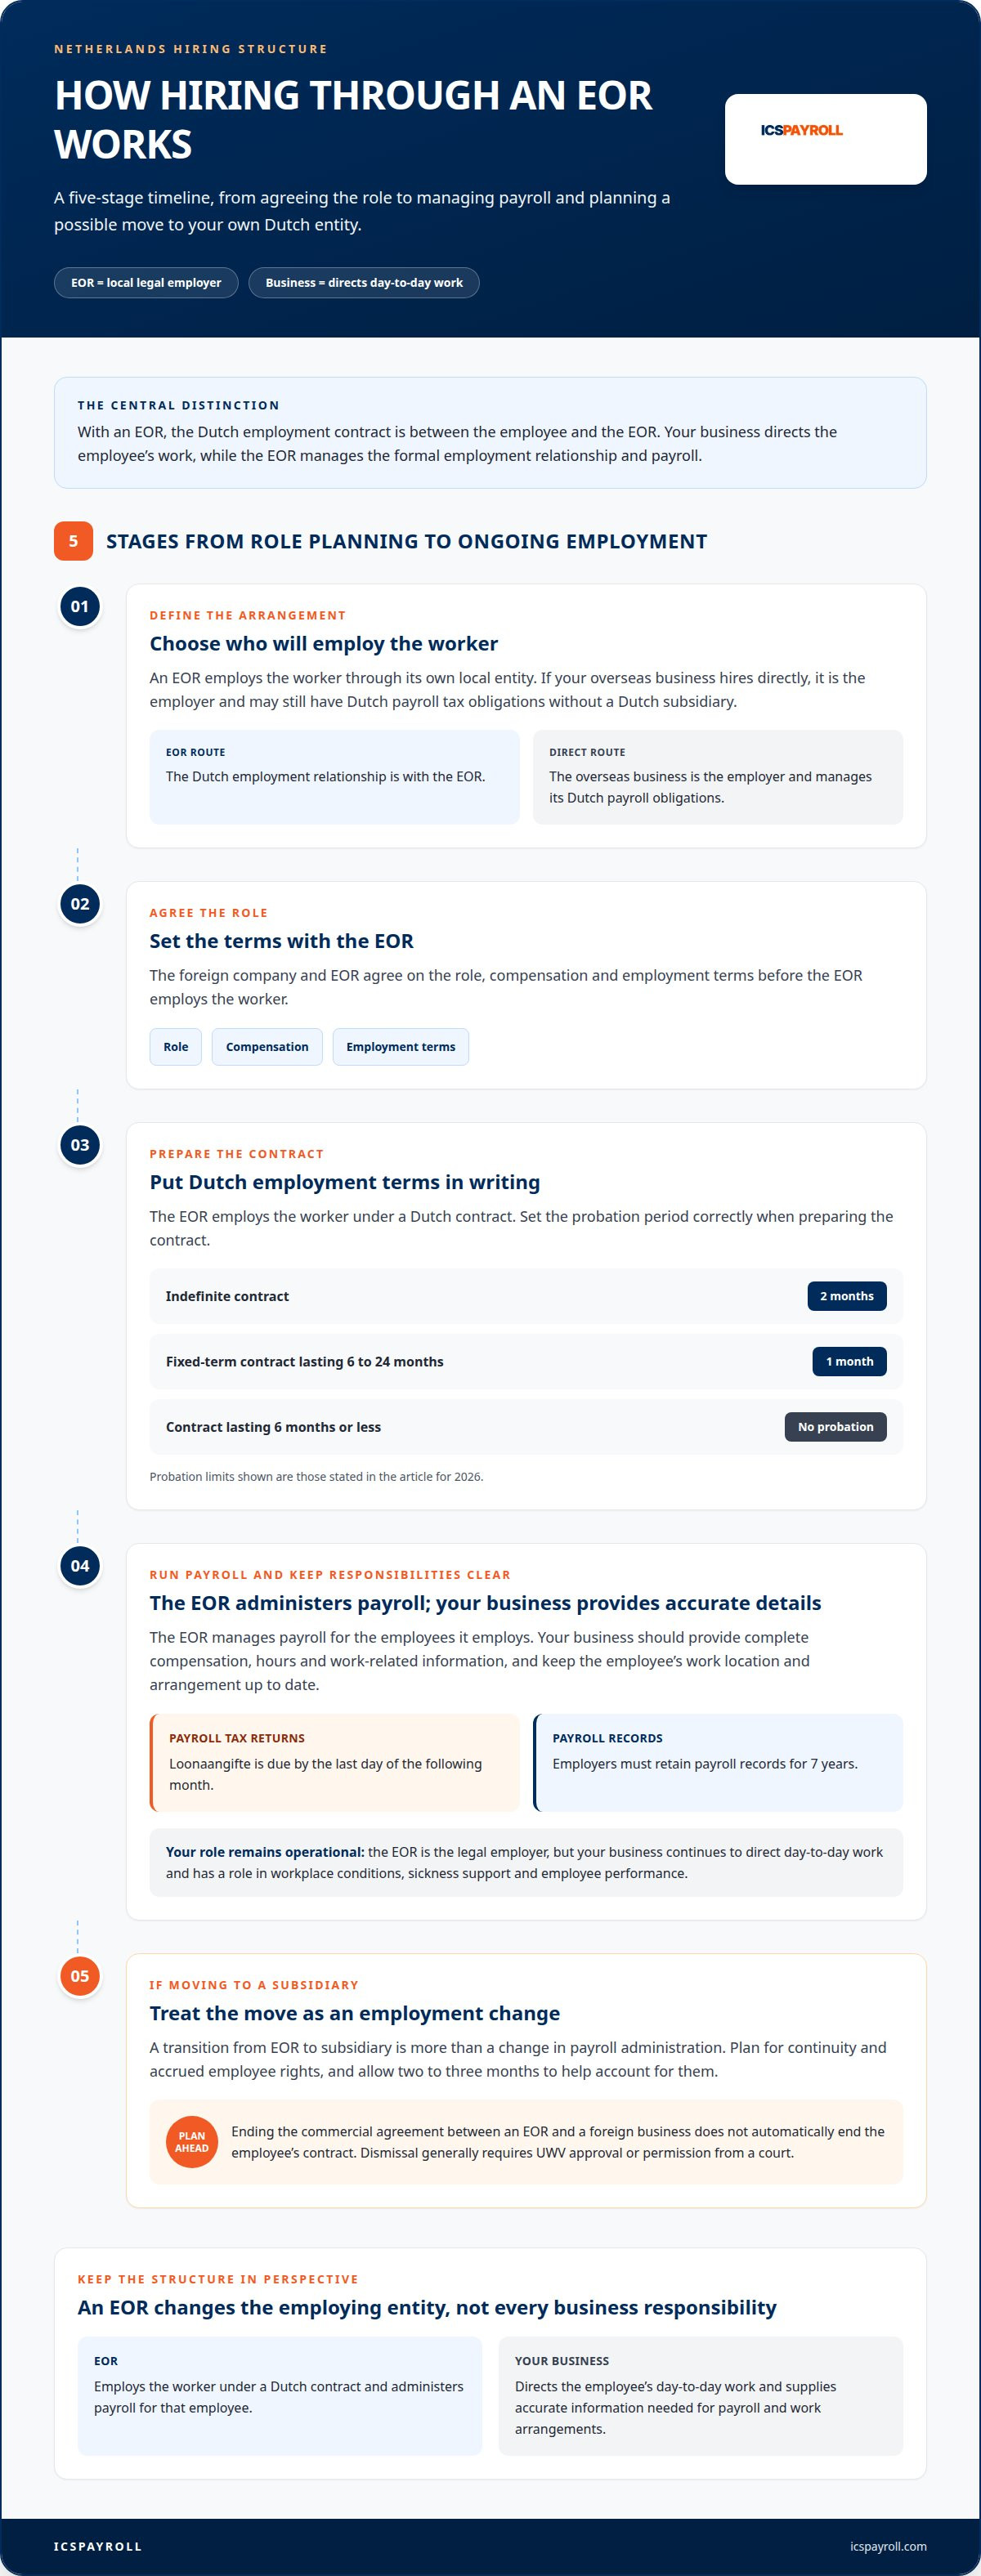
L'assunzione tramite un EOR inizia con la definizione tra l'azienda estera e l'EOR del ruolo, della retribuzione e delle condizioni di lavoro. L'EOR assume poi il lavoratore con un contratto olandese e gestisce le paghe. A differenza dell'assunzione diretta dall'estero, il rapporto di lavoro locale è con l'EOR, mentre l'azienda continua a dirigere l'attività quotidiana del dipendente.
Il payrolling è un accordo correlato ma distinto. In base alle norme olandesi sul payrolling, i lavoratori hanno diritto alle medesime condizioni di lavoro riconosciute ai dipendenti comparabili dell'utilizzatore, compresi il trattamento pensionistico e le altre condizioni accessorie. L'accordo di EOR o payrolling deve rispecchiare le reali modalità operative delle parti, non solo la definizione presente in un contratto commerciale.
I contratti di lavoro olandesi devono essere redatti per iscritto, secondo le linee guida sui contratti di lavoro di Business.gov.nl. Per il 2026, i limiti per il patto di prova [proeftijd] sono di due mesi per i contratti a tempo indeterminato, un mese per i contratti a tempo determinato di durata compresa tra sei e 24 mesi, e nessun periodo di prova per i contratti di durata pari o inferiore a sei mesi, conformemente alle indicazioni sul periodo di prova di Business.gov.nl. Tali clausole devono essere definite correttamente al momento della stesura del contratto.
I termini di preavviso dipendono dall'anzianità di servizio. Secondo le linee guida sui termini di preavviso del Governo dei Paesi Bassi, il preavviso legale per il datore di lavoro è di un mese per un dipendente con meno di cinque anni di anzianità. La risoluzione dell'accordo commerciale tra un EOR e un'azienda estera non comporta automaticamente la cessazione del contratto del dipendente. Il licenziamento richiede generalmente l'approvazione dell'UWV o l'autorizzazione di un tribunale, come illustrato nelle indicazioni del Governo dei Paesi Bassi.
Pianificate la transizione da EOR a società controllata come un vero e proprio cambiamento contrattuale di lavoro, non come un semplice passaggio nella gestione delle buste paga. Prevedere due o tre mesi può aiutare a garantire la continuità e la salvaguardia dei diritti maturati dal dipendente. Inoltre, le responsabilità datoriali dell'EOR non trasferiscono all'esterno la responsabilità dell'azienda estera per le condizioni sul luogo di lavoro. L'EOR definisce il datore di lavoro legale, ma non elimina il ruolo operativo dell'utilizzatore.
Responsabilità di gestione delle paghe e conformità: EOR e BV
Sia un EOR che una BV olandese possono garantire una gestione delle paghe conforme, ma l'entità legalmente responsabile è diversa. Ciò influisce su chi elabora i cedolini, conserva la documentazione e adempie agli obblighi datoriali.
Gestione tra EOR e BV
Con un EOR, quest'ultimo agisce come datore di lavoro e gestisce le paghe per i dipendenti assunti. Una BV olandese assume direttamente il personale, pertanto la società deve strutturare i processi di busta paga e conservare i registri di lavoro obbligatori. Una BV è un soggetto fiscalmente residente nei Paesi Bassi, non una stabile organizzazione. La soluzione EOR modifica la struttura del rapporto di lavoro ma non risolve automaticamente ogni questione fiscale per l'azienda estera.
In entrambe le strutture, l'elaborazione delle paghe richiede dati precisi su stipendio, ore lavorate e anagrafica del dipendente. Le dichiarazioni periodiche delle imposte sui salari olandesi, note come loonaangifte, devono essere presentate entro l'ultimo giorno del mese successivo, secondo le linee guida della Belastingdienst (l'amministrazione fiscale e doganale olandese). I datori di lavoro devono conservare la documentazione contabile e del personale per sette anni, in base alle indicazioni sui registri aziendali. Una BV coordina queste attività all'interno della propria contabilità; un EOR le gestisce per i dipendenti da esso assunti.
Imposte sui salari e contributi previdenziali
Un EOR gestisce le ritenute fiscali sulle retribuzioni e i contributi previdenziali a carico del datore di lavoro per i propri dipendenti, mentre la gestione delle paghe di una BV copre i dipendenti assunti direttamente. Entrambe le strutture devono ottemperare agli obblighi di previdenza sociale olandesi e comunicare le informazioni sulle retribuzioni con precisione. Un'azienda che si affida a un EOR deve comunque fornire dettagli completi sui compensi e sulle prestazioni, poiché eventuali errori possono compromettere il calcolo delle paghe e le relative dichiarazioni.
Il lavoro transfrontaliero aggiunge un ulteriore livello di complessità. Quando un dipendente lavora in più Paesi, la fiscalità, la sicurezza sociale, la normativa sul lavoro e i permessi di immigrazione possono essere tutti coinvolti. Prima di avviare il payroll, è necessario definire la sede e le modalità di lavoro del dipendente, mantenendo tali informazioni sempre aggiornate in caso di modifiche al ruolo.
Profili relativi alla stabile organizzazione
Il ricorso a un EOR non determina, di per sé, se le attività di una società estera configurino una presenza imponibile nei Paesi Bassi. La registrazione ai fini delle imposte sui salari e l'analisi della stabile organizzazione sono valutazioni separate. Un'impresa estera può avere obblighi di ritenuta fiscale nei Paesi Bassi senza costituire una controllata, mentre una BV olandese è un'entità giuridica locale e un contribuente fiscalmente residente.
È fondamentale valutare l'effettiva attività commerciale svolta, non solo il contratto di lavoro. Ad esempio, un EOR può assumere un dipendente residente nei Paesi Bassi, ma l'operatività della società estera resta determinante per l'analisi fiscale. La sola struttura di assunzione non può stabilire se tali attività creino o meno una presenza fiscale imponibile.
Costi e rischi a confronto
Un EOR gestisce l'amministrazione delle paghe in qualità di datore di lavoro, ma l'utilizzatore può comunque incorrere in responsabilità solidale per il mancato versamento delle ritenute fiscali nelle specifiche forme di fornitura di personale. Anche il payrolling comporta obblighi specifici: i lavoratori idonei hanno diritto alle medesime condizioni contrattuali riconosciute ai dipendenti comparabili dell'utilizzatore, inclusi previdenza complementare e altri benefici accessori. La mera qualificazione formale non elimina questi rischi.
Una BV richiede all'azienda di organizzare la propria gestione interna delle paghe, mentre un EOR accentra le incombenze amministrative e giuslavoristiche per i lavoratori che impiega. È opportuno confrontare gli oneri e le responsabilità continuative di ciascuna struttura, anziché considerare il costo del servizio EOR come unico fattore economico o di conformità.
Anche l'indennità di vacanza [vakantiegeld] deve essere inclusa nella pianificazione retributiva. Secondo le linee guida sull'indennità di vacanza del Governo dei Paesi Bassi, i dipendenti hanno diritto a un'indennità pari ad almeno l'8% dello stipendio lordo annuale. La gestione delle paghe deve registrare tale indennità e riflettere le modalità di pagamento pattuite, sia che l'assunzione avvenga tramite EOR o tramite una BV olandese.
Responsabilità del cliente per condizioni di lavoro, malattia e rendimento
Sebbene sia l'EOR a firmare il contratto di lavoro olandese, è l'azienda cliente a dirigere le mansioni quotidiane del lavoratore. Questa distinzione è fondamentale per le condizioni sul luogo di lavoro, la gestione della malattia e il monitoraggio delle prestazioni. L'essere sollevati dal ruolo di datore di lavoro contrattuale non esonera l'utilizzatore dalla responsabilità per l'ambiente di lavoro che si trova sotto il suo controllo diretto.
Per quanto riguarda le condizioni di lavoro, l'azienda utilizzatrice deve condividere con l'EOR le mansioni, il luogo di lavoro e i rischi operativi. Se il dipendente lavora presso gli uffici del cliente o ne utilizza le attrezzature, spetta al cliente garantire la sicurezza di tali ambienti. La documentazione di lavoro dell'EOR e le procedure operative aziendali devono cooperare per garantire un ambiente sicuro e conforme.
Anche le norme olandesi sulla malattia richiedono un'azione congiunta. Ai sensi dell'articolo 7:629 del Codice Civile olandese [Burgerlijk Wetboek], la retribuzione durante la malattia deve essere garantita per almeno il 70% fino a un massimo di 104 settimane, con il vincolo del salario minimo legale durante il primo anno. L'EOR amministra gli aspetti retributivi e contrattuali, mentre l'azienda utilizzatrice resta coinvolta nell'operatività e nel percorso pratico di reinserimento del dipendente.
La Legge sul miglioramento del ruolo di custode [Wet verbetering poortwachter] stabilisce i passaggi obbligatori per il reinserimento, come spiegato nelle linee guida per i datori di lavoro dell'UWV. Un'analisi della situazione del dipendente deve essere effettuata entro la sesta settimana, seguita da un piano d'azione entro l'ottava settimana. Qualora il rientro nella mansione originaria non fosse possibile, si attiva un percorso di ricollocamento esterno (il cosiddetto secondo binario). I dipendenti olandesi hanno inoltre diritto all'indennità di vacanza pari ad almeno l'8% dello stipendio lordo annuale. In caso di inadempienze nel percorso di reintegrazione, l'UWV può comminare sanzioni imponendo il pagamento dello stipendio per un terzo anno aggiuntivo.
La gestione delle prestazioni rimane una responsabilità operativa quotidiana. L'azienda cliente definisce gli obiettivi, fornisce feedback e documenta eventuali problematiche lavorative. Se i problemi di rendimento possono preludere a un licenziamento, l'EOR deve essere necessariamente coinvolto in quanto datore di lavoro formale. Il contratto, gli obiettivi documentati e il diritto del lavoro olandese disciplinano la procedura: la cessazione del contratto di servizi commerciali non comporta di per sé il licenziamento del lavoratore.
Una PEO differisce da un EOR poiché condivide con il cliente alcune responsabilità legali e finanziarie del rapporto di lavoro. Ciò rende essenziale definire chiaramente le rispettive competenze. Il cliente mantiene la supervisione operativa, mentre la PEO fornisce supporto nell'amministrazione del rapporto di lavoro in base al loro contratto. Nessuna qualificazione formale esime dall'avere una ripartizione chiara circa le denunce di malattia, l'invio dei dati retributivi, l'organizzazione del lavoro e la documentazione sul rendimento.
Nel caso di un EOR, stabilite una procedura di segnalazione chiara prima che il dipendente inizi a lavorare. Il lavoratore deve sapere a chi comunicare l'assenza per malattia, mentre il cliente e l'EOR devono coordinarsi per l'aggiornamento stipendiale e le pratiche di reinserimento. L'elaborazione mensile dei cedolini dipende da informazioni puntuali e accurate. Una documentazione trasparente aiuta entrambe le parti a tracciare le azioni concordate, senza confondere il ruolo di datore di lavoro formale dell'EOR con le responsabilità del cliente sulla sicurezza e sull'ambiente di lavoro.
Assumere nei Paesi Bassi senza un'entità locale
Un'impresa estera può assumere personale nei Paesi Bassi senza dover costituire preventivamente una controllata olandese. Le opzioni principali sono l'utilizzo di un Employer of Record (EOR) o l'assunzione diretta del personale attraverso la propria entità estera. La scelta incide su chi sottoscrive il contratto di lavoro, su chi gestisce le paghe e sulla necessità di predisporre un'infrastruttura societaria in loco.
Un EOR assume il lavoratore tramite la propria entità olandese, mentre l'azienda estera ne dirige l'attività quotidiana. Di norma, un EOR permette di perfezionare l'assunzione in pochi giorni o entro una o due settimane, mentre costituire una società, ottenere la registrazione fiscale e aprire un conto corrente bancario può richiedere diverse settimane. Il percorso più rapido si adatta particolarmente bene alle imprese che intendono testare il mercato olandese o assumere un team iniziale di dimensioni ridotte.
Anche l'assunzione diretta tramite la società estera è praticabile senza costituire una BV olandese. Tuttavia, il datore di lavoro estero può essere comunque soggetto agli obblighi fiscali olandesi sulle retribuzioni. È necessario attivare una corretta gestione delle paghe e rispettare i requisiti giuslavoristici olandesi, pur in assenza di una sede locale. L'EOR trasferisce la titolarità contrattuale del rapporto di lavoro, ma non solleva automaticamente l'azienda estera da ogni obbligo tributario o operativo.
Per una BV, le indicazioni per il 2026 stimano un costo di costituzione di circa 2.000 € e costi ordinari di contabilità e adempimenti compresi tra 3.000 e 8.000 EUR all'anno all-inclusive. Tali importi sono distinti dai costi del lavoro e dall'elaborazione delle buste paga. L'EOR elimina la necessità di costituire una propria entità olandese, ma comporta l'applicazione di una tariffa commerciale per il servizio. Un confronto corretto deve valutare l'intera struttura di costo e non soltanto le spese notarili di costituzione.
Le dimensioni dell'organico e i piani operativi possono orientare la decisione. L'EOR si rivela spesso la scelta ottimale per team da 1 a 20 dipendenti, mentre una BV tende a diventare più economica per strutture stabili da 15 a 20 dipendenti mantenute per tre o più anni. Si tratta di parametri indicativi e non di soglie categoriche. Un'azienda che prevede operazioni continuative e radicate nei Paesi Bassi può trarre vantaggio dall'avere una propria entità, mentre un piano di assunzioni esplorativo o limitato trova ideale riscontro in una soluzione EOR.
Prima di assumere, chiarite chi firmerà il contratto di lavoro, chi eseguirà i pagamenti degli stipendi e chi conserverà i registri paga. Con un EOR, l'azienda estera trasmette i dettagli contrattuali concordati su mansioni e retribuzione; l'EOR assume formalmente il dipendente e gestisce il payroll locale. Con l'assunzione diretta dall'estero, il datore di lavoro estero deve gestire direttamente l'elaborazione delle paghe e farsi carico di tutti gli obblighi normativi applicabili ai propri lavoratori.
Le pratiche di immigrazione sono indipendenti dalla forma giuridica prescelta. Per i dipendenti che necessitano di visto o permesso di soggiorno per motivi di lavoro, la sponsorizzazione dell'immigrazione viene gestita tramite il nostro partner autorizzato. Né l'EOR né una BV olandese garantiscono automaticamente il diritto a lavorare nel Paese. La conclusione operativa è semplice: scegliete un EOR per iniziare ad assumere rapidamente senza aprire una società olandese, e valutate una BV quando una presenza duratura e un team più ampio giustificano l'onere amministrativo.
Quali obblighi legali e fiscali olandesi si applicano a un EOR rispetto a una controllata?
La struttura societaria determina quale entità impiega formalmente il personale e sostiene gli adempimenti dichiarativi locali. L'EOR rimane il datore di lavoro dei lavoratori assunti; una BV olandese assume direttamente i propri dipendenti ed è soggetta agli obblighi aziendali complessivi. Nessuna delle due strutture esime dall'analizzare le attività complessive e la posizione fiscale dell'impresa estera nei Paesi Bassi.
Una BV richiede la costituzione mediante atto notarile e l'iscrizione presso la Camera di Commercio olandese (KVK). Una volta costituita, deve depositare i bilanci d'esercizio annuali e mantenere aggiornate le informazioni sul titolare effettivo (UBO). La BV è un soggetto fiscalmente residente nei Paesi Bassi, non una stabile organizzazione. La questione della stabile organizzazione riguarda invece l'eventualità che le attività olandesi di un'entità estera creino una base imponibile pur in assenza di una società locale.
L'imposta sul reddito delle società [vennootschapsbelasting] è un altro adempimento a livello di BV. Secondo la Scheda Informativa 2026, le aliquote olandesi sono del 19% sugli utili fino a 200.000 € e del 25,8% sulla quota di utili eccedente tale soglia. Queste percentuali riguardano gli utili aziendali imponibili, non le retribuzioni dei dipendenti. La presenza di un contratto di assunzione con EOR non determina autonomamente se l'azienda estera possieda o meno una presenza fiscale imponibile nei Paesi Bassi.
Anche gli obblighi di payroll dipendono dall'assetto contrattuale adottato. Una BV con dipendenti deve completare la registrazione come datore di lavoro nei Paesi Bassi ed effettuare le relative dichiarazioni per il personale. Un'impresa estera può essere soggetta a obblighi fiscali sulle retribuzioni nei Paesi Bassi anche senza costituire una controllata. L'EOR amministra le paghe per i dipendenti da esso assunti, ma l'azienda utilizzatrice deve comunque fornire dati corretti su compensi e prestazioni lavorative. Le rispettive responsabilità devono essere chiaramente definite nei contratti di lavoro e commerciali.
Il diritto del lavoro si applica al rapporto d'impiego a prescindere dallo status fiscale dell'entità. L'ordinamento olandese comprende il Codice Civile olandese, i singoli contratti individuali e, ove applicabile, il contratto collettivo di lavoro (CAO). I datori di lavoro devono inoltre considerare l'indennità legale di transizione [transitievergoeding] in caso di risoluzione del rapporto. Per il 2026, l'importo massimo è fissato a 102.000 €, o a un'annualità di retribuzione lorda se superiore. Il ricorso a un EOR non esonera dal rispetto delle procedure previste per il recesso.
La dimensione dell'organico aziendale può comportare ulteriori adempimenti di governance. Secondo il Consiglio Economico e Sociale dei Paesi Bassi (SER), le aziende olandesi con 50 o più dipendenti sono obbligate a istituire un comitato aziendale [ondernemingsraad]. Questo obbligo fa riferimento all'organico complessivo dell'azienda, pertanto la forma di impiego e il numero di addetti devono essere valutati congiuntamente nella pianificazione dell'espansione.
Nelle assunzioni transfrontaliere, valutate tre ambiti distinti: l'entità che assume formalmente, gli obblighi relativi alle imposte sui salari e l'eventuale configurazione di una stabile organizzazione per effetto dell'attività commerciale. Richiedete una consulenza su EOR e gestione paghe nei Paesi Bassi per ricevere supporto sugli aspetti lavorativi e retributivi di tale analisi.
ICSPayroll
ICSPayroll supporta le imprese internazionali nella gestione dell'occupazione nei Paesi Bassi tramite i propri servizi di Employer of Record (EOR) e di amministrazione paghe olandese (Dutch Payroll). Per le aziende che mettono a confronto l'EOR con una società controllata, la soluzione ideale dipende dalla necessità di avere un datore di lavoro locale per il proprio team o dalla semplice gestione delle paghe per dipendenti già assunti direttamente.
Per i lavoratori internazionali in possesso dei requisiti, la richiesta per l'applicazione del regime del 30% [30%-regeling] può essere integrata nel processo di elaborazione delle buste paga. La scelta opportuna si basa sulla struttura di assunzione, sull'entità titolare del contratto di lavoro e sul livello di gestione amministrativa desiderato. Contattate ICSPayroll per valutare le vostre esigenze di assunzione e buste paga nei Paesi Bassi.
Definite una strategia chiara per le assunzioni nei Paesi Bassi
La decisione tra EOR e società controllata nei Paesi Bassi coincide con la scelta del modello operativo che desiderate strutturare. Considerate l'interazione tra i vostri piani di sviluppo, la gestione operativa quotidiana e il livello di presenza locale pianificato. Una soluzione efficace per la prima assunzione potrebbe non essere adeguata per un'azienda che intende sviluppare un presidio stabile sul territorio; affrontate quindi questa scelta come parte integrante della vostra strategia complessiva di ingresso nel mercato.
Prima di definire la strada da percorrere, analizzate congiuntamente le vostre priorità aziendali: il luogo di svolgimento della prestazione, le modalità di coordinamento dei ruoli e il tipo di supporto payroll richiesto. Questo approccio offre un quadro pragmatico e garantisce che la struttura di impiego sia perfettamente allineata agli obblighi di conformità e di amministrazione.
ICSPayroll è a vostra disposizione per guidarvi tra le soluzioni contrattuali e retributive olandesi più adatte ai vostri progetti. Contattate ICSPayroll per esaminare le vostre opzioni e compiere il passo successivo con una strategia di assunzione solida e trasparente nei Paesi Bassi.
Domande Frequenti
Come funziona un EOR?
Un EOR assume formalmente il dipendente a livello locale, mentre l'azienda cliente ne dirige l'attività lavorativa. L'EOR predispone l'inquadramento contrattuale, gestisce le buste paga e adempie agli obblighi datoriali previsti dalla legge. Ad esempio, una società estera che intende assumere uno specialista residente nei Paesi Bassi può utilizzare questa struttura senza dover assumere la persona tramite una propria controllata olandese. Le parti definiscono chiaramente chi fornisce i dati per le paghe, chi supervisiona il lavoro quotidiano e chi gestisce le decisioni contrattuali.
L'EOR elimina il rischio di stabile organizzazione?
No. L'impiego di un EOR non determina, di per sé, se le attività svolte in loco da una società estera configurino una stabile organizzazione imponibile nei Paesi Bassi. L'inquadramento giuslavoristico e l'operatività commerciale della società sono elementi distinti. Ad esempio, anche se l'EOR assume formalmente il lavoratore locale, le reali attività svolte dall'azienda estera rimangono determinanti. È fondamentale analizzare le attività commerciali e il profilo fiscale in modo autonomo, senza considerare il contratto di EOR come una soluzione automatica a ogni quesito di natura tributaria.
Come si sceglie un fornitore di Employer of Record nei Paesi Bassi?
La scelta deve ricadere su un partner le cui competenze giuslavoristiche e di elaborazione paghe rispondano esattamente alle vostre esigenze operative. Definite con chiarezza chi assume il lavoratore, chi elabora i cedolini, chi gestisce le dichiarazioni fiscali e con quali canali vengono comunicate le variazioni contrattuali. Verificate inoltre le modalità di coordinamento tra il fornitore e i vostri referenti aziendali in merito alla trasmissione dei dati e alla tenuta dei registri. Per le assunzioni nei Paesi Bassi, ICSPayroll offre servizi di EOR, amministrazione paghe olandese e gestione delle domande per il regime del 30%, coprendo in modo mirato ogni fase dell'assetto lavorativo.
Cosa succede se si desidera assumere lavoratori stranieri?
Occorre innanzitutto distinguere tra nazionalità, residenza e diritto al lavoro. I lavoratori non appartenenti all'UE possono necessitare di un permesso di soggiorno e lavoro, e la sponsorizzazione per l'immigrazione viene gestita tramite il nostro partner autorizzato. La sponsorizzazione dell'immigrazione è indipendente dal regime del 30%, che è un'agevolazione fiscale gestita dalla Belastingdienst riservata ai dipendenti in possesso di specifici requisiti reclutati dall'estero. La struttura di assunzione non attribuisce automaticamente l'autorizzazione al lavoro né il beneficio fiscale, pertanto le procedure di immigrazione e quelle fiscali-retributive vanno gestite come percorsi distinti ancorché coordinati.
Qual è la differenza tra un Employer of Record (EOR) e una società controllata nei Paesi Bassi?
Un EOR assume il personale tramite la propria entità olandese, mentre una controllata è una persona giuridica olandese di proprietà della vostra impresa e può assumere direttamente il personale. Con l'EOR il contratto di lavoro fa capo alla società fornitrice; con la controllata il rapporto fa capo alla vostra società locale. La decisione tra EOR e controllata nei Paesi Bassi dipende quindi dalla scelta tra affidarsi a una struttura datoriale già operativa o investire nella creazione di una propria entità e gestione aziendale in loco.
Quanto costa un EOR nei Paesi Bassi rispetto alla costituzione e gestione di una controllata?
Non esiste un unico confronto economico valido per ogni piano di assunzione. Il costo di un servizio EOR varia in funzione degli accordi contrattuali e del perimetro dei servizi, mentre una controllata comporta spese di costituzione notarile e costi ordinari di gestione societaria, oltre agli oneri del lavoro. È opportuno valutare il costo totale di ciascuna soluzione, inclusi stipendi, oneri sociali datoriali, contabilità e dichiarazioni fiscali. Le dimensioni dell'organico, l'orizzonte temporale delle attività e il livello di gestione locale necessario incidono in modo determinante sulla scelta del modello più conveniente.
Quali tempistiche e informazioni sono necessarie per costituire una controllata olandese con supporto professionale?
I tempi dipendono dalla costituzione societaria, dalla preparazione documentale, dalle iscrizioni obbligatorie e dall'avvio operativo. La procedura prevede in genere la predisposizione dei dati anagrafici societari e della struttura proprietaria, l'atto di costituzione notarile, l'iscrizione dell'entità presso la KVK e l'apertura delle posizioni fiscali e del payroll. È necessario considerare ogni passaggio propedeutico, evitando di presumere che il solo atto notarile abiliti immediatamente la società ad assumere dipendenti. ICSPayroll offre supporto per l'amministrazione del personale e delle paghe olandesi, e non per la costituzione notarile diretta delle entità societarie.
Come si confrontano le imposte sui salari, i contributi previdenziali e i benefit tra EOR e società controllata nei Paesi Bassi?
Le normative olandesi si applicano in base al rapporto di lavoro e all'assetto retributivo, indipendentemente dal fatto che l'assunzione avvenga tramite EOR o società controllata. L'EOR amministra le retribuzioni per i lavoratori da esso impiegati, mentre la controllata gestisce le buste paga per il proprio personale diretto. In entrambi i contesti, il calcolo deve considerare le imposte sul reddito da lavoro dipendente applicabili, i contributi previdenziali obbligatori e i benefit contrattuali previsti. L'azienda cliente ha inoltre l'onere di trasmettere dati certi e puntuali sulla retribuzione e sul lavoratore per ciascun periodo di paga.
Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la controllata al 100% di Intercompany Solutions a capo di ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione buste paga nei Paesi Bassi: contratti di lavoro, dichiarazioni per imposte sui salari e previdenza sociale, indennità di vacanza, pensioni, congedi per malattia e conformità ai contratti collettivi (CAO), con possibilità di onboarding entro 48 ore.

Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
Un EOR assume formalmente il dipendente a livello locale, mentre l'azienda cliente ne dirige l'attività lavorativa. L'EOR predispone l'inquadramento contrattuale, gestisce le buste paga e adempie agli obblighi datoriali previsti dalla legge. Ad esempio, una società estera che intende assumere uno specialista residente nei Paesi Bassi può utilizzare questa struttura senza dover assumere la persona tramite una propria controllata olandese. Le parti definiscono chiaramente chi fornisce i dati per le paghe, chi supervisiona il lavoro quotidiano e chi gestisce le decisioni contrattuali.
No. L'impiego di un EOR non determina, di per sé, se le attività svolte in loco da una società estera configurino una stabile organizzazione imponibile nei Paesi Bassi. L'inquadramento giuslavoristico e l'operatività commerciale della società sono elementi distinti. Ad esempio, anche se l'EOR assume formalmente il lavoratore locale, le reali attività svolte dall'azienda estera rimangono determinanti. È fondamentale analizzare le attività commerciali e il profilo fiscale in modo autonomo, senza considerare il contratto di EOR come una soluzione automatica a ogni quesito di natura tributaria.
La scelta deve ricadere su un partner le cui competenze giuslavoristiche e di elaborazione paghe rispondano esattamente alle vostre esigenze operative. Definite con chiarezza chi assume il lavoratore, chi elabora i cedolini, chi gestisce le dichiarazioni fiscali e con quali canali vengono comunicate le variazioni contrattuali. Verificate inoltre le modalità di coordinamento tra il fornitore e i vostri referenti aziendali in merito alla trasmissione dei dati e alla tenuta dei registri. Per le assunzioni nei Paesi Bassi, ICSPayroll offre servizi di EOR, amministrazione paghe olandese e gestione delle domande per il regime del 30%, coprendo in modo mirato ogni fase dell'assetto lavorativo.
Occorre innanzitutto distinguere tra nazionalità, residenza e diritto al lavoro. I lavoratori non appartenenti all'UE possono necessitare di un permesso di soggiorno e lavoro, e la sponsorizzazione per l'immigrazione viene gestita tramite il nostro partner autorizzato. La sponsorizzazione dell'immigrazione è indipendente dal regime del 30%, che è un'agevolazione fiscale gestita dalla Belastingdienst riservata ai dipendenti in possesso di specifici requisiti reclutati dall'estero. La struttura di assunzione non attribuisce automaticamente l'autorizzazione al lavoro né il beneficio fiscale, pertanto le procedure di immigrazione e quelle fiscali-retributive vanno gestite come percorsi distinti ancorché coordinati.
Un EOR assume il personale tramite la propria entità olandese, mentre una controllata è una persona giuridica olandese di proprietà della vostra impresa e può assumere direttamente il personale. Con l'EOR il contratto di lavoro fa capo alla società fornitrice; con la controllata il rapporto fa capo alla vostra società locale. La decisione tra EOR e controllata nei Paesi Bassi dipende quindi dalla scelta tra affidarsi a una struttura datoriale già operativa o investire nella creazione di una propria entità e gestione aziendale in loco.
Non esiste un unico confronto economico valido per ogni piano di assunzione. Il costo di un servizio EOR varia in funzione degli accordi contrattuali e del perimetro dei servizi, mentre una controllata comporta spese di costituzione notarile e costi ordinari di gestione societaria, oltre agli oneri del lavoro. È opportuno valutare il costo totale di ciascuna soluzione, inclusi stipendi, oneri sociali datoriali, contabilità e dichiarazioni fiscali. Le dimensioni dell'organico, l'orizzonte temporale delle attività e il livello di gestione locale necessario incidono in modo determinante sulla scelta del modello più conveniente.
I tempi dipendono dalla costituzione societaria, dalla preparazione documentale, dalle iscrizioni obbligatorie e dall'avvio operativo. La procedura prevede in genere la predisposizione dei dati anagrafici societari e della struttura proprietaria, l'atto di costituzione notarile, l'iscrizione dell'entità presso la KVK e l'apertura delle posizioni fiscali e del payroll. È necessario considerare ogni passaggio propedeutico, evitando di presumere che il solo atto notarile abiliti immediatamente la società ad assumere dipendenti. ICSPayroll offre supporto per l'amministrazione del personale e delle paghe olandesi, e non per la costituzione notarile diretta delle entità societarie.
Le normative olandesi si applicano in base al rapporto di lavoro e all'assetto retributivo, indipendentemente dal fatto che l'assunzione avvenga tramite EOR o società controllata. L'EOR amministra le retribuzioni per i lavoratori da esso impiegati, mentre la controllata gestisce le buste paga per il proprio personale diretto. In entrambi i contesti, il calcolo deve considerare le imposte sul reddito da lavoro dipendente applicabili, i contributi previdenziali obbligatori e i benefit contrattuali previsti. L'azienda cliente ha inoltre l'onere di trasmettere dati certi e puntuali sulla retribuzione e sul lavoratore per ciascun periodo di paga.


