Alternative all'apertura di una controllata olandese: confronta le tue opzioni
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Una società controllata olandese non è l'unico modo per stabilire una presenza commerciale nei Paesi Bassi. Le principali alternative all'apertura di una controllata olandese sono la registrazione di una succursale della società estera o l'utilizzo di un Employer of Record (EOR) per assumere personale a livello locale senza costituire un'entità nei Paesi Bassi. Una succursale rimane parte integrante della società madre estera, mentre una controllata è una persona giuridica separata.
La struttura più adatta dipende dal grado di indipendenza con cui deve operare la tua sede olandese e dal livello di responsabilità che desideri mantenere. Una succursale può offrire alla tua azienda estera una presenza locale pur rimanendo parte della casa madre; un Employer of Record (EOR) può consentire l'assunzione a livello locale senza aprire una controllata olandese.
Questo confronto illustra le differenze tra succursali, controllate e soluzioni EOR in termini di indipendenza, requisiti di costituzione, costi e tempistiche. Spiega quale opzione possa essere adatta a una presenza limitata nei Paesi Bassi, quale possa sostenere un'attività a lungo termine più autonoma e come soppesare i pro e i contro prima di scegliere.
Punti chiave
- Una succursale mantiene le attività olandesi all'interno della società estera, mentre una controllata crea una nuova persona giuridica olandese separata. Questa distinzione influisce sull'indipendenza e sull'attribuzione delle responsabilità operative.
- La struttura appropriata dipende dal livello di controllo, separazione patrimoniale e gestione amministrativa locale richiesti dalle tue attività nei Paesi Bassi. Una succursale può essere indicata per una presenza limitata; una controllata offre un radicamento più autonomo.
- La costituzione di una controllata comporta un atto di incorporazione formale e una gestione societaria continuativa. Confronta questi requisiti con una succursale o un EOR in base alle attività previste e ai tempi a disposizione.
- Un Employer of Record consente di assumere personale a livello locale senza istituire una controllata nei Paesi Bassi, mentre gli uffici di rappresentanza e gli agenti commerciali svolgono ruoli diversi per la presenza sul mercato.
- Per assumere personale nei Paesi Bassi senza una società locale, valuta se la soluzione EOR è adatta ai tuoi piani; per i dipendenti della tua entità olandese, un servizio di gestione delle paghe garantisce operazioni conformi alle normative locali.
Qual è la differenza tra una succursale e una controllata nei Paesi Bassi?
Una succursale olandese fa parte della società madre estera, mentre una controllata è una persona giuridica distinta. Entrambe devono essere iscritte presso la Camera di Commercio olandese (KvK), ma la struttura legale, la responsabilità e il trattamento fiscale differiscono nettamente. La scelta determina il modo in cui l'azienda estera investe, stipula contratti e gestisce il rischio nei Paesi Bassi.
Operare senza una controllata non esonera dagli obblighi locali. Una succursale deve essere registrata e la società estera potrebbe dover versare l'imposta sulle società olandese sugli utili attribuibili alle attività svolte nel Paese qualora queste costituiscano una stabile organizzazione. La casa madre rimane direttamente responsabile delle obbligazioni della succursale, a differenza di una controllata, la cui responsabilità ricade generalmente sull'entità olandese.
Una succursale ha la medesima veste giuridica della casa madre estera. È sufficiente registrare l'entità estera e la sua sede secondaria olandese presso la KvK; per la succursale non è richiesto un atto notarile. Poiché non costituisce una persona giuridica separata, la succursale non garantisce la separazione patrimoniale tipica di una BV olandese. L'amministratore estero rimane responsabile delle obbligazioni dell'operatività olandese e la casa madre è esposta in via diretta a tali passività.
Una controllata olandese, costituita solitamente come BV (Besloten Vennootschap), possiede una propria personalità giuridica ai sensi del Libro 2 del Codice Civile olandese. Può detenere beni, stipulare contratti e assumere obbligazioni a proprio nome. Il proprio statuto, il consiglio di amministrazione e i rapporti contrattuali autonomi sostengono un'operatività indipendente. La società madre non risponde, di norma, delle obbligazioni della BV, la cui responsabilità è generalmente limitata al proprio patrimonio e alle proprie operazioni.
Il regime fiscale rispecchia la struttura giuridica e operativa. Una succursale è soggetta all'imposta sulle società olandese per gli utili attribuibili alle attività svolte nei Paesi Bassi quando opera mediante una sede fissa di affari considerata stabile organizzazione. Secondo l'amministrazione fiscale olandese (Belastingdienst), una succursale che svolge esclusivamente attività ausiliarie o preparatorie non è considerata una stabile organizzazione. Una BV olandese paga l'imposta sulle società sui propri utili complessivi. In base alle aliquote della Belastingdienst per il 2026, l'imposta è pari al 19% sugli utili annuali fino a 200.000 € e al 25,8% sulla quota eccedente tale soglia.
| Opzione | Forma giuridica | Responsabilità | Trattamento fiscale |
|---|---|---|---|
| Succursale olandese | Parte della casa madre estera; registrazione presso la KvK | La casa madre rimane direttamente responsabile | L'imposta olandese può applicarsi agli utili attribuibili a una stabile organizzazione |
| Controllata olandese (BV) | Persona giuridica olandese distinta | Generalmente limitata al patrimonio e alle operazioni della BV | L'imposta sulle società olandese si applica sui propri utili |
Scegli una succursale quando l'attività olandese deve rimanere integrata nella società estera e la casa madre è disposta ad assumersi direttamente il rischio. Scegli una BV quando la personalità giuridica separata, la titolarità autonoma dei contratti e una struttura di responsabilità distinta sono prioritarie rispetto al mantenimento di un'unica entità.
Scegliere una presenza nei Paesi Bassi in base all'indipendenza operativa
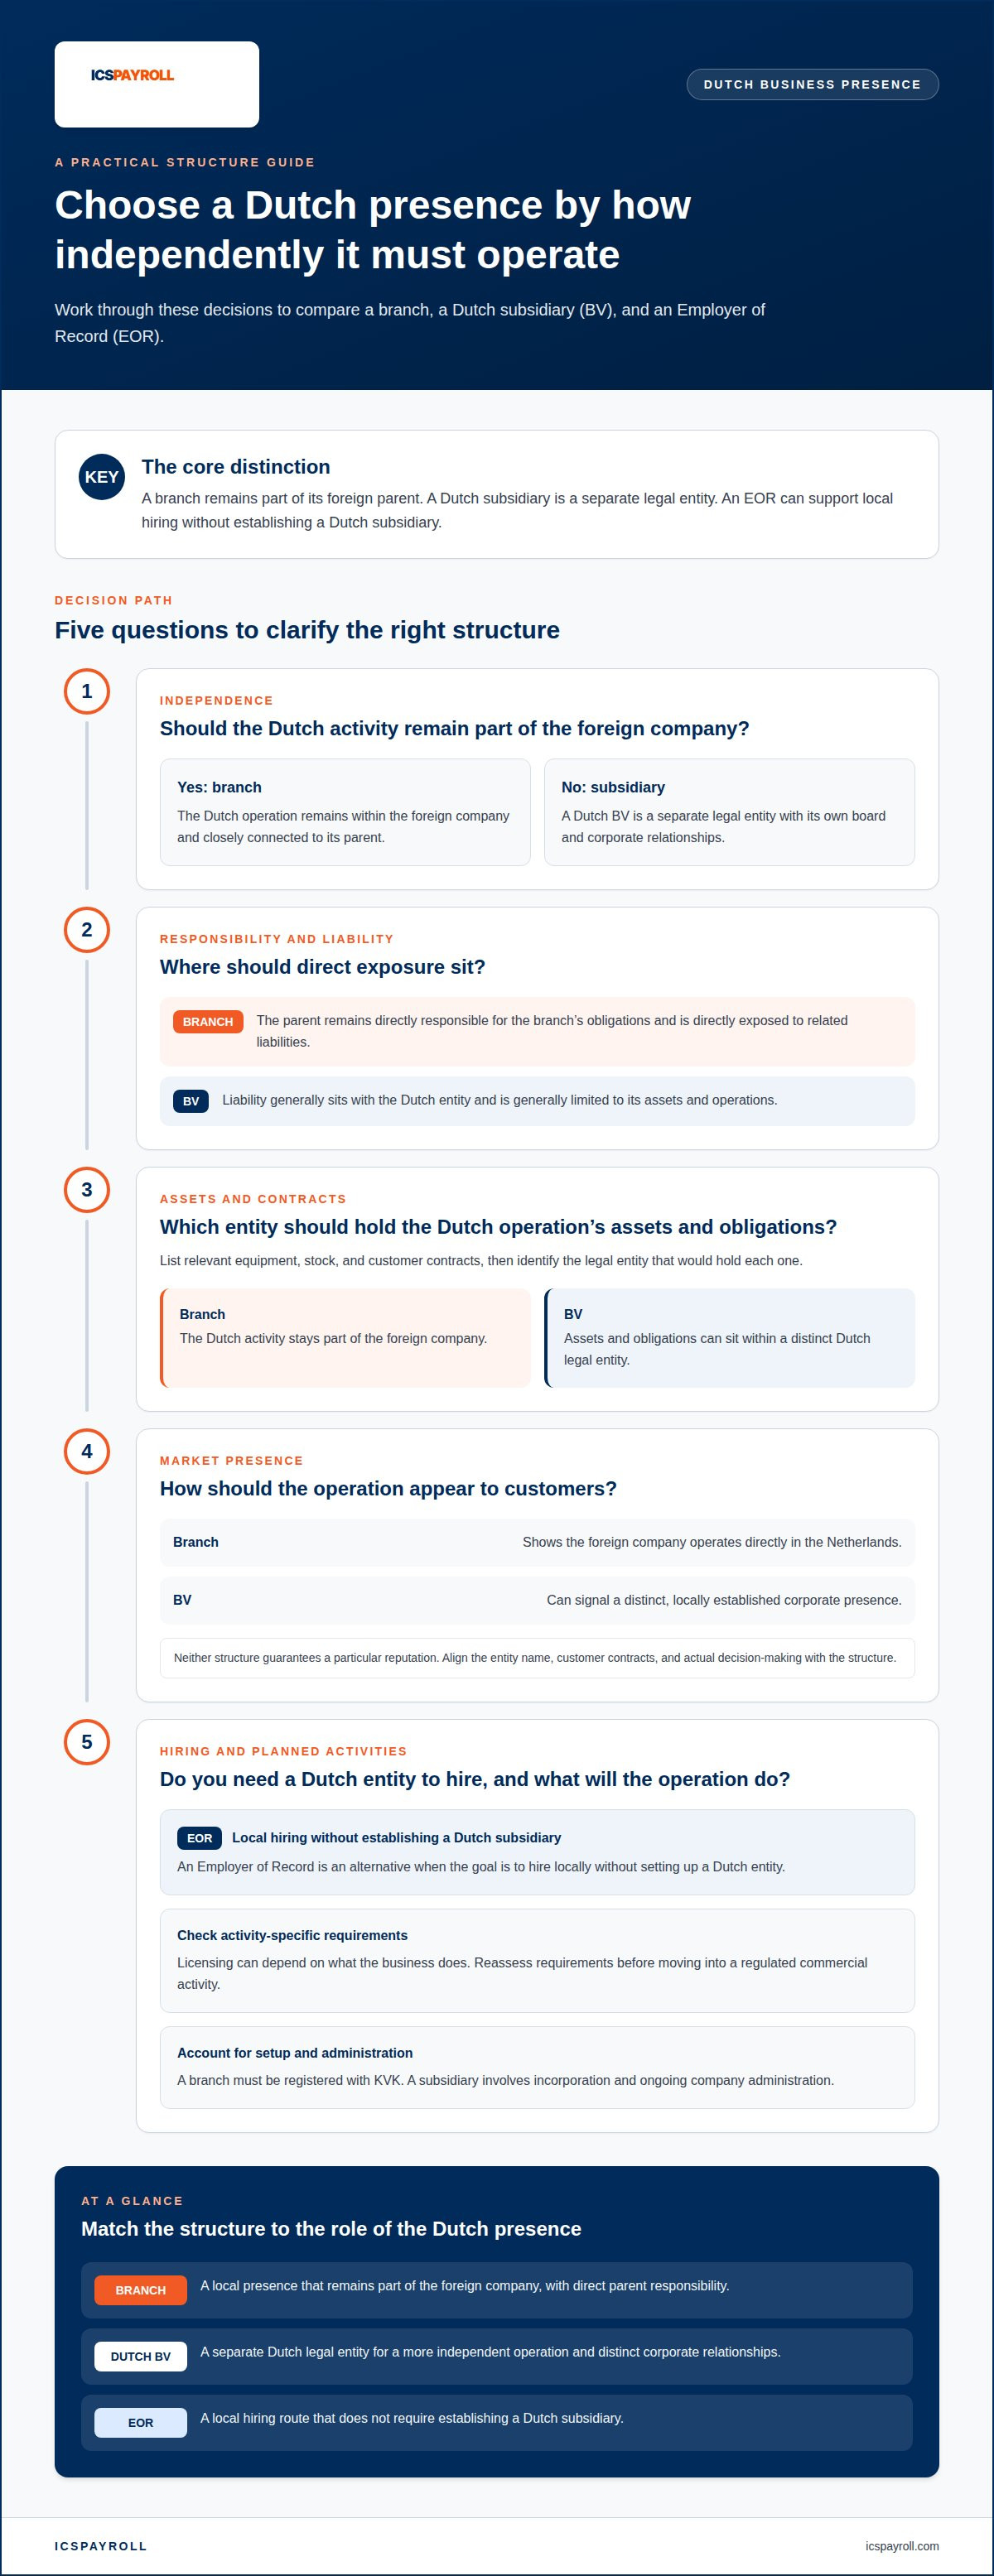
La scelta della struttura nei Paesi Bassi deve basarsi sul livello di autonomia operativa richiesto. Una succursale mantiene l'attività olandese all'interno della società estera; la costituzione di una controllata olandese crea un soggetto giuridico autonomo. Questa distinzione incide sui processi decisionali, sulle obbligazioni commerciali, sulla proprietà dei beni e sull'immagine dell'azienda nei confronti dei clienti olandesi.
Una succursale si adatta a una società estera che intende mantenere la direzione e le operazioni strettamente legate alla casa madre. Quest'ultima può operare tramite la succursale olandese mantenendo la responsabilità diretta delle attività. Una controllata fornisce invece una base olandese più autonoma, con un proprio consiglio di amministrazione e proprie relazioni commerciali. Gli amministratori della controllata hanno doveri specifici, anche qualora la BV appartenga a un gruppo multinazionale.
È opportuno considerare l'eventualità di una futura cessione prima di scegliere la struttura. Fai un inventario dei beni che l'operatività olandese utilizzerà (macchinari, giacenze di magazzino o contratti con clienti) e identifica quale soggetto giuridico ne deterrà la titolarità. Con una succursale, l'attività olandese resta parte della società estera. Con una BV, beni e obbligazioni possono essere allocati all'interno di un'entità giuridica olandese distinta. Tale separazione rende più chiara la perimetrazione delle attività olandesi, sebbene i termini di una transazione dipendano sempre dagli asset e dagli accordi specifici.
Anche la reputazione commerciale dipende dal ruolo assegnato alla presenza nei Paesi Bassi. Una succursale comunica ai clienti che la società estera opera direttamente nel mercato olandese. Una controllata può trasmettere l'immagine di una presenza aziendale locale radicata e autonoma. Nessuna delle due strutture garantisce di per sé una determinata percezione: è essenziale allineare la denominazione dell'entità, i contratti commerciali e i reali processi decisionali con la struttura prescelta.
Verifica i requisiti autorizzativi rispetto alle attività previste nei Paesi Bassi. Una controllata olandese potrebbe necessitare di licenze commerciali specifiche a seconda del settore: l'attività effettiva conta più della veste giuridica adottata. Ad esempio, un'azienda che passa dal supporto amministrativo a un'attività commerciale regolamentata deve rivalutare i propri obblighi prima di avviare le operazioni. Il legame tra succursale e casa madre non esonera dall'osservanza delle normative di settore.
L'imposta sulle società e i doveri di governance incidono a loro volta sul grado di indipendenza. Una BV olandese versa l'imposta sulle società sui propri utili, mentre una succursale può essere tassata solo sugli utili attribuibili alle attività olandesi. Il consiglio di amministrazione di una controllata ha compiti e responsabilità specifici e le istruzioni della capogruppo devono rimanere compatibili con il diritto societario olandese, i doveri fiduciari degli amministratori e l'interesse sociale della BV. Questa distinzione di governance è fondamentale se la casa madre intende approvare direttamente ogni contratto o investimento locale.
- Opta per una succursale se l'integrazione diretta con la casa madre estera è prioritaria.
- Opta per una controllata se sono essenziali una persona giuridica olandese distinta e una governance autonoma.
- Esamina beni, contratti, licenze e impatto fiscale in funzione delle attività previste.
Un'azienda può iniziare le operazioni nei Paesi Bassi con una succursale per poi costituire una BV con la crescita del volume d'affari. Se sono previsti lavoratori locali, la gestione delle paghe nei Paesi Bassi garantisce la piena conformità degli adempimenti retributivi legati a tale presenza.
Costi e tempi necessari per costituire una controllata
La costituzione di una controllata olandese comporta spese notarili, registrazione e oneri amministrativi continuativi. Per una BV, è opportuno preventivare circa 2.000 € per l'avvio, tenendo poi conto dei costi ricorrenti di contabilità e adempimenti fiscali. Questi dati consentono di distinguere l'investimento iniziale per l'incorporazione dalle spese necessarie alla gestione della società durante il primo anno.
Una BV olandese viene costituita tramite atto notarile e registrata presso la Camera di Commercio olandese (KvK). Il notaio redige l'atto costitutivo e lo statuto, mentre la procedura richiede i documenti identificativi di azionisti e amministratori ai fini dei controlli KYC (adeguata verifica). È altresì necessario un indirizzo commerciale olandese per l'iscrizione alla KvK. La tempistica precisa dipende dalla disponibilità dei documenti societari della casa madre e delle visure sulla titolarità effettiva.
I tempi per la costituzione di una controllata nei Paesi Bassi sono di circa due settimane. Una volta fornita tempestivamente tutta la documentazione, la registrazione nel registro delle imprese richiede solitamente da tre a cinque giorni lavorativi. Si tratta di fasi distinte: l'incorporazione riguarda la redazione e la stipula degli atti notarili, mentre la registrazione ne formalizza l'iscrizione camerale. Eventuali ritardi nell'acquisizione dei documenti dalla casa madre possono allungare la tempistica complessiva.
Il budget per il primo anno dovrebbe includere i servizi continuativi di contabilità e deposito dei bilanci, solitamente compresi tra 3.000 e 8.000 € all'anno (tutto incluso), oltre ai 2.000 € di costituzione iniziale. La BV deve gestire una contabilità autonoma, redigere il bilancio d'esercizio e assolvere gli obblighi legati all'imposta sulle società. Inoltre, in caso di assunzione di dipendenti, deve registrarsi come datore di lavoro ai fini delle imposte sui salari, elaborare i cedolini paga ed effettuare le relative liquidazioni periodiche. Una struttura con società holding richiede una società aggiuntiva e una contabilità separata, elemento da considerare nel budget.
La pianificazione finanziaria e fiscale deve essere formulata in base agli utili della BV. Secondo le aliquote dell'imposta sulle società della Belastingdienst, per il 2026 l'aliquota è del 19% sugli utili fino a 200.000 € e del 25,8% sulla parte eccedente. Tali percentuali si applicano all'utile imponibile della BV, non ai costi di costituzione o ai ricavi complessivi al lordo delle rettifiche fiscali. È consigliabile stimare il reddito dell'entità olandese separatamente rispetto ai risultati della casa madre estera.
Anche l'assetto della direzione e della compagine sociale incide sulle attività preliminari. Prima dell'atto, occorre stabilire chi assumerà la carica di amministratore, come la capogruppo deterrà le quote societarie e quali contratti la BV stipulerà. Nelle società interamente controllate, la casa madre possiede la totalità delle quote, mentre la BV risponde autonomamente della propria gestione aziendale. Questi accordi devono essere recepiti nello statuto e nei patti parasociali.
- Pianifica la spesa di costituzione di 2.000 € separatamente dai costi ricorrenti di contabilità e adempimenti.
- Calcola la tempistica partendo dalla preparazione dei documenti, non solo dalla registrazione finale.
- Includi ogni entità societaria prevista (come una holding) nelle stime dei costi amministrativi.
- Formula previsioni sull'utile imponibile della BV distinte da quelle della casa madre.
Il costo iniziale di costituzione è solo uno dei parametri da valutare. Confronta i tempi e gli impegni gestionali di una controllata con le soluzioni basate su succursale ed Employer of Record, tenendo conto dell'effettiva necessità di un'entità olandese separata e della rapidità con cui desideri iniziare a operare.
Employer of Record come alternativa alla costituzione di una controllata
Un Employer of Record (EOR) consente a un'azienda estera di assumere personale nei Paesi Bassi senza dover costituire una controllata in loco. La normativa giuslavoristica e gli obblighi previdenziali olandesi rimangono pienamente applicabili. La vera differenza risiede nel soggetto che figura formalmente come datore di lavoro e gestisce le buste paga a livello locale, non nella disapplicazione delle leggi olandesi.
Employer of Record
Un EOR assume un lavoratore nei Paesi Bassi per conto della società madre estera. L'azienda cliente guida le attività operative del dipendente, mentre l'EOR si fa carico del rapporto di lavoro formale e dell'amministrazione delle paghe. A differenza di una succursale iscritta alla Camera di Commercio o di una BV indipendente, il ricorso a un EOR non impone alla società estera l'apertura di una propria persona giuridica olandese.
Questa configurazione è adatta alle aziende che necessitano di personale nei Paesi Bassi ma non hanno bisogno di un'entità societaria per firmare contratti commerciali complessi, acquisire beni immobili o gestire transazioni estese. Ad esempio, un'azienda europea che intende assumere uno specialista residente nei Paesi Bassi può affidarsi a un EOR anziché costituire una BV. Se in seguito l'azienda necessiterà di un'operatività indipendente, potrà valutare se la creazione di una controllata sia più idonea alla propria espansione.
Il compromesso riguarda il controllo diretto sulla struttura contrattuale del personale. Con una BV, l'entità olandese è il datore di lavoro legale a tutti gli effetti; con un EOR, è quest'ultimo a comparire formalmente come datore di lavoro del dipendente. Una succursale rimane una diretta emanazione della casa madre estera, mentre l'EOR separa completamente la gestione delle risorse umane locali dall'assetto societario dell'azienda. L'EOR non dà vita a una controllata olandese né sostituisce le registrazioni necessarie per condurre altre attività commerciali.
Obblighi di lavoro, retributivi e previdenziali
I datori di lavoro esteri che impiegano personale operativo nei Paesi Bassi devono conformarsi al diritto del lavoro olandese e agli obblighi fiscali locali. Un EOR provvede a questi aspetti normativi e retributivi senza che la società estera debba registrare un'impresa autonoma presso la Camera di Commercio. Al contrario, una BV è tenuta a farsi carico in prima persona di tutte le incombenze inerenti al lavoro subordinato e alle paghe.
L'elaborazione delle paghe va oltre il semplice versamento dello stipendio. È obbligatorio applicare le ritenute fiscali e previdenziali sull'imposta sui salari (loonheffing), trasmettere le comunicazioni mensili alla Belastingdienst e conservare i registri del personale. Secondo le disposizioni della Belastingdienst, le dichiarazioni delle ritenute d'acconto devono essere inviate entro l'ultimo giorno del mese successivo. La documentazione contabile e le buste paga olandesi devono essere conservate per sette anni. Queste disposizioni impongono la massima precisione dei dati salariali a ogni ciclo di paga.
I contributi previdenziali obbligatori costituiscono parte integrante della gestione paghe nei Paesi Bassi. L'inquadramento applicabile dipende dalla tipologia contrattuale e dalla copertura assicurativa del lavoratore. Attraverso l'EOR, la responsabilità amministrativa dell'impiego ricade sul fornitore del servizio; l'azienda estera che assume direttamente tramite la propria entità olandese deve invece impostare e mantenere un processo payroll conforme per la propria società.
Valuta le alternative in relazione alle reali esigenze operative della tua presenza nei Paesi Bassi. Se l'obiettivo primario è l'assunzione di dipendenti locali senza costituire una società, l'EOR è la soluzione ideale. Se invece le attività richiedono la titolarità di contratti commerciali, la detenzione di beni aziendali o un'attività economica complessa in loco, una succursale o una controllata saranno più coerenti con tali finalità.
Come funzionano gli uffici di rappresentanza e gli agenti commerciali olandesi e quali attività possono svolgere?
Un ufficio di rappresentanza o un agente commerciale possono supportare la penetrazione commerciale di una società estera nei Paesi Bassi senza comportare automaticamente l'istituzione di una controllata. La differenza pratica consiste nel fatto che l'ufficio fornisce una base operativa fisica per il coordinamento, mentre l'agente agisce da intermediario d'affari. La semplice qualificazione formale non determina la veste giuridica: sono le attività concretamente svolte, i contratti stipulati e i poteri di rappresentanza conferiti a definire i relativi obblighi.
Uffici di rappresentanza
L'espressione "ufficio di rappresentanza" descrive una tipologia di attività, non una forma societaria autonoma olandese. Un'impresa estera può utilizzare una sede secondaria per ricerche di mercato, assistenza clienti o gestione delle relazioni con i fornitori. Tali attività differiscono dall'operatività tramite una BV olandese, dotata di personalità giuridica autonoma. Prima di avviare un ufficio di rappresentanza, è fondamentale definire quale entità assumerà il personale, deterrà i beni strumentali, firmerà i contratti e gestirà i rapporti contrattuali con la clientela.
L'esempio di un magazzino illustra bene l'importanza della natura delle operazioni svolte. Uno spazio destinato unicamente allo stoccaggio di merci nei Paesi Bassi non costituisce, di per sé, una succursale commerciale o una persona giuridica distinta; la sede principale estera rimane direttamente responsabile di costi e obbligazioni. Tuttavia, se tale sede inizia a compiere attività commerciali più ampie, lo status andrà ridefinito in base alle operazioni effettive, al di là dell'etichetta di "ufficio di rappresentanza". Il trattamento fiscale olandese dipende dalle mansioni svolte: l'amministrazione fiscale (Belastingdienst) considera le sole attività ausiliarie o preparatorie come non generatrici di una stabile organizzazione.
Agenti commerciali
Un agente commerciale può aiutare un'azienda estera a raggiungere i clienti olandesi presentando potenziali acquirenti, fornendo informazioni sui prodotti o assistendo nelle trattative di vendita. È determinante circoscrivere i poteri dell'agente nel contratto di agenzia. In particolare, occorre precisare se l'agente abbia solo un ruolo di procacciamento o se sia investito del potere di negoziare e concludere accordi vincolanti in nome e per conto dell'azienda, stabilendo con chiarezza chi possa assumere impegni verso i clienti olandesi.
Un agente non equivale a una controllata olandese. La mera rappresentanza commerciale non genera una persona giuridica distinta nei Paesi Bassi. L'azienda estera rimane la sola responsabile dei propri contratti e delle decisioni di business. Tale rapporto si differenzia anche dalla succursale, la quale costituisce una sede fissa dell'azienda estera e necessita della registrazione presso la Camera di Commercio olandese (KvK) quando prevista.
Questi modelli sono ideali per compiti circoscritti e specifici. Un ufficio di rappresentanza favorisce il coordinamento in loco; un agente supporta l'espansione commerciale. Nessuno dei due sostituisce una società olandese autonoma quando l'attività impone un soggetto titolare di contratti, beni registrati o un'operatività su larga scala. Nel caso in cui il modello di business evolva dalla semplice promozione alla vendita diretta nei Paesi Bassi, sarà necessario riconsiderare contratti, personale e profilo fiscale prima di modificare l'impostazione operativa.
- Definisci con precisione le mansioni dell'ufficio e la società responsabile di ciascuna obbligazione.
- Delimita nel contratto i poteri dell'agente in materia di trattative e impegni vincolanti.
- Verifica tempestivamente il passaggio da semplici attività ausiliarie o di deposito a un'attività commerciale vera e propria.
ICSPayroll: Gestione delle paghe nei Paesi Bassi
ICSPayroll supporta le aziende che devono amministrare le assunzioni e le retribuzioni sul territorio olandese. Il servizio di gestione delle paghe olandesi (Dutch Payroll Administration) cura gli adempimenti per le imprese che impiegano personale nei Paesi Bassi. La soluzione Employer of Record (EOR) consente di assumere dipendenti a livello locale senza dover costituire una controllata olandese.
Per i collaboratori internazionali che possiedono i requisiti per accedere al regime del 30% (30%-regeling), ICSPayroll gestisce l'intera procedura di richiesta. La scelta più indicata dipende dall'esistenza di una propria entità olandese o dalla necessità di assumere senza di essa. Questi servizi permettono di adempiere a tutti gli obblighi retributivi, di assunzione e previdenziali, mantenendo intatte le strategie aziendali descritte in precedenza.
Contatta ICSPayroll per esaminare le soluzioni di gestione payroll e assunzione più adatte alla tua azienda.
Prendi la tua prossima decisione sul mercato olandese in tutta sicurezza
Le migliori alternative all'apertura di una controllata olandese dipendono dagli obiettivi operativi della tua azienda nei Paesi Bassi. Prima di definire la struttura, allinea le attività previste, i piani di assunzione e il grado di indipendenza desiderato con la soluzione giuridica più adeguata. Questa decisione influenzerà direttamente le modalità di gestione del personale con lo sviluppo del tuo business.
Se il passo successivo prevede l'assunzione di collaboratori, ICSPayroll fornisce servizi di Employer of Record (EOR), gestione delle buste paga nei Paesi Bassi e richiesta del regime del 30%. Queste soluzioni coprono ogni necessità amministrativa e retributiva locale, lasciando separata la scelta strategica sulla struttura societaria ottimale.
Condividi i tuoi piani e il modello di presenza olandese che intendi adottare. Contatta ICSPayroll per esaminare le opzioni a tua disposizione e individuare la soluzione più efficace per la tua impresa.
Domande frequenti
Quali sono le alternative alla costituzione di una controllata olandese per un'azienda estera?
Le alternative all'apertura di una controllata olandese includono una succursale, un Employer of Record (EOR), un ufficio di rappresentanza e un agente commerciale. Ciascuna risponde a finalità diverse: un agente può procacciare clienti olandesi, mentre un EOR consente di assumere un dipendente residente nei Paesi Bassi. Una succursale è indicata per attività che devono restare pienamente integrate nella casa madre estera. Scegli l'opzione in base alle attività operative reali e non solo in funzione della denominazione formale.
Come si confrontano una succursale e una controllata olandese in termini di responsabilità, tassazione e amministrazione?
Una succursale mantiene l'attività olandese all'interno della società estera, mentre una controllata opera tramite un'entità giuridica olandese autonoma. Nella succursale, la casa madre risponde direttamente delle obbligazioni; una BV circoscrive di regola la responsabilità al proprio patrimonio e alle proprie operazioni. Anche la tassazione differisce: la succursale può essere tassata sui soli utili imputabili a una stabile organizzazione olandese, mentre la BV versa le imposte sui propri utili complessivi. Dal punto di vista amministrativo, occorre considerare quale entità stipula i contratti e provvede al deposito dei bilanci.
Una società estera può assumere dipendenti nei Paesi Bassi senza costituire un'entità locale?
Sì. Un'azienda estera può assumere lavoratori nei Paesi Bassi ricorrendo a un Employer of Record, che funge da datore di lavoro legale in loco senza richiedere l'apertura di una società olandese. Ad esempio, un'azienda che assume uno specialista locale può avvalersi di questa formula conservando la propria sola struttura estera. L'EOR cura tutti gli adempimenti contrattuali e retributivi locali, lasciando alla società estera la direzione operativa dell'attività.
Quali sono le regole per l'utilizzo di un Employer of Record (EOR) nei Paesi Bassi?
In una formula EOR, è la società fornitrice del servizio, e non l'azienda estera, a essere formalmente il datore di lavoro del dipendente basato nei Paesi Bassi. Resta obbligatorio il rispetto della normativa olandese in materia di lavoro, contratti collettivi applicabili (CAO) e adempimenti previdenziali. Le parti devono concordare le mansioni, gli orari, le comunicazioni retributive e i flussi informativi. Si distingue dall'amministrazione paghe pura, nella quale l'azienda dispone di una propria entità olandese che rimane datore di lavoro ed esternalizza unicamente l'elaborazione dei cedolini.
Quando una società estera genera una stabile organizzazione ai fini fiscali nei Paesi Bassi?
Una società estera può configurare una stabile organizzazione se svolge un'attività economica mediante una sede fissa di affari nei Paesi Bassi. In tal caso, l'imposta sulle società olandese si applica agli utili imputabili a tale sede. La sola registrazione formale o la disponibilità di un indirizzo di recapito non sono di per sé determinanti. Secondo la Belastingdienst, una sede secondaria o un ufficio impegnati unicamente in attività preparatorie o ausiliarie non costituiscono una stabile organizzazione.
Quali sono i costi e i tempi di attivazione per una succursale olandese, un EOR o una controllata locale?
La costituzione di una BV olandese ha un costo di circa 2.000 €, a cui si aggiungono spese annuali di contabilità e adempimenti generalmente stimate tra 3.000 e 8.000 € all'anno (tutto compreso). La stipula notarile richiede circa due settimane, mentre l'iscrizione camerale si perfeziona in circa 3-5 giorni lavorativi previa ricezione dei documenti corretti. I costi di una succursale o di un EOR variano a seconda dei servizi richiesti e della complessità operativa; le tariffe EOR sono regolate dal relativo contratto di fornitura.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la società interamente controllata da Intercompany Solutions che gestisce ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni fiscali e previdenziali (wage tax), indennità di ferie, previdenza complementare, congedi per malattia e conformità ai contratti collettivi di lavoro (CAO), con onboarding operativo entro 48 ore.
Domande frequenti
Le alternative all'apertura di una controllata olandese includono una succursale, un Employer of Record (EOR), un ufficio di rappresentanza e un agente commerciale. Ciascuna risponde a finalità diverse: un agente può procacciare clienti olandesi, mentre un EOR consente di assumere un dipendente residente nei Paesi Bassi. Una succursale è indicata per attività che devono restare pienamente integrate nella casa madre estera. Scegli l'opzione in base alle attività operative reali e non solo in funzione della denominazione formale.
Una succursale mantiene l'attività olandese all'interno della società estera, mentre una controllata opera tramite un'entità giuridica olandese autonoma. Nella succursale, la casa madre risponde direttamente delle obbligazioni; una BV circoscrive di regola la responsabilità al proprio patrimonio e alle proprie operazioni. Anche la tassazione differisce: la succursale può essere tassata sui soli utili imputabili a una stabile organizzazione olandese, mentre la BV versa le imposte sui propri utili complessivi. Dal punto di vista amministrativo, occorre considerare quale entità stipula i contratti e provvede al deposito dei bilanci.
Sì. Un'azienda estera può assumere lavoratori nei Paesi Bassi ricorrendo a un Employer of Record, che funge da datore di lavoro legale in loco senza richiedere l'apertura di una società olandese. Ad esempio, un'azienda che assume uno specialista locale può avvalersi di questa formula conservando la propria sola struttura estera. L'EOR cura tutti gli adempimenti contrattuali e retributivi locali, lasciando alla società estera la direzione operativa dell'attività.
In una formula EOR, è la società fornitrice del servizio, e non l'azienda estera, a essere formalmente il datore di lavoro del dipendente basato nei Paesi Bassi. Resta obbligatorio il rispetto della normativa olandese in materia di lavoro, contratti collettivi applicabili (CAO) e adempimenti previdenziali. Le parti devono concordare le mansioni, gli orari, le comunicazioni retributive e i flussi informativi. Si distingue dall'amministrazione paghe pura, nella quale l'azienda dispone di una propria entità olandese che rimane datore di lavoro ed esternalizza unicamente l'elaborazione dei cedolini.
Una società estera può configurare una stabile organizzazione se svolge un'attività economica mediante una sede fissa di affari nei Paesi Bassi. In tal caso, l'imposta sulle società olandese si applica agli utili imputabili a tale sede. La sola registrazione formale o la disponibilità di un indirizzo di recapito non sono di per sé determinanti. Secondo la Belastingdienst, una sede secondaria o un ufficio impegnati unicamente in attività preparatorie o ausiliarie non costituiscono una stabile organizzazione.
La costituzione di una BV olandese ha un costo di circa 2.000 €, a cui si aggiungono spese annuali di contabilità e adempimenti generalmente stimate tra 3.000 e 8.000 € all'anno (tutto compreso). La stipula notarile richiede circa due settimane, mentre l'iscrizione camerale si perfeziona in circa 3-5 giorni lavorativi previa ricezione dei documenti corretti. I costi di una succursale o di un EOR variano a seconda dei servizi richiesti e della complessità operativa; le tariffe EOR sono regolate dal relativo contratto di fornitura.