Alternativas a la apertura de una filial en los Países Bajos: compare sus opciones
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Una filial neerlandesa no es la única vía para establecer presencia comercial en los Países Bajos. Las principales alternativas a abrir una filial neerlandesa son registrar una sucursal de la empresa extranjera o recurrir a un Employer of Record (EOR) para contratar empleados localmente sin constituir una entidad neerlandesa. Una sucursal sigue formando parte de su matriz extranjera, mientras que una filial es una entidad jurídica independiente.
La estructura adecuada depende de cuán independientemente deba operar su actividad en los Países Bajos y de cuánta responsabilidad desee retener. Una sucursal puede otorgar a su empresa extranjera presencia local mientras sigue formando parte de la matriz; un Employer of Record (EOR) puede facilitar la contratación local sin abrir una filial neerlandesa.
Esta comparativa explica cómo difieren las sucursales, las filiales y las soluciones de EOR en cuanto a independencia, requisitos de constitución, costes y plazos. En ella se detalla qué opción puede ajustarse a una presencia limitada en los Países Bajos, cuál puede respaldar una operativa independiente a largo plazo y cómo sopesar las ventajas y desventajas antes de tomar una decisión.
Conclusiones clave
- Una sucursal mantiene la actividad neerlandesa dentro de la empresa extranjera, mientras que una filial crea una entidad jurídica neerlandesa independiente. Esta distinción influye en la independencia y en dónde recaen las responsabilidades operativas.
- La estructura adecuada depende de cuánto control, separación y administración local requieran sus actividades neerlandesas. Una sucursal puede convenir a una presencia limitada; una filial ofrece un arraigo más independiente.
- La creación de una filial implica la constitución notarial y la gestión societaria continua. Compare estos requisitos con los de una sucursal o un EOR en función de las actividades previstas y de su calendario.
- Un Employer of Record puede permitir la contratación local sin necesidad de constituir una filial neerlandesa, mientras que las oficinas de representación y los agentes comerciales desempeñan funciones distintas en la presencia en el mercado.
- Para contratar en los Países Bajos sin una entidad local, valore si un EOR encaja con sus planes; para empleados de su propia entidad neerlandesa, la gestión de nóminas puede garantizar unas operaciones conformes a la normativa.
¿Cuál es la diferencia entre una sucursal y una filial en los Países Bajos?
Una sucursal neerlandesa forma parte de su matriz extranjera, mientras que una filial es una entidad jurídica independiente. Ambas deben inscribirse en la Cámara de Comercio neerlandesa (KVK), pero su estructura legal, responsabilidad y tratamiento fiscal difieren. La elección condiciona cómo la empresa extranjera invierte, formaliza contratos y gestiona el riesgo en los Países Bajos.
Operar sin una filial no elimina las obligaciones neerlandesas. Una sucursal debe registrarse, y una empresa extranjera puede enfrentarse al impuesto sobre sociedades neerlandés por los beneficios atribuibles a sus actividades en los Países Bajos si dichas actividades constituyen un establecimiento permanente. La matriz sigue siendo directamente responsable de las obligaciones de la sucursal, a diferencia de una filial, cuya responsabilidad recae generalmente en la entidad neerlandesa.
Una sucursal tiene la misma estructura jurídica que su matriz extranjera. Registre la entidad extranjera y su establecimiento neerlandés ante la KVK; no se requiere escritura notarial para la sucursal. Dado que una sucursal no es una persona jurídica independiente, no proporciona la separación legal de una BV neerlandesa. El administrador extranjero sigue siendo responsable de las obligaciones de la operativa neerlandesa, y la matriz queda directamente expuesta a las responsabilidades derivadas.
Una filial neerlandesa, habitualmente constituida como una BV, tiene personalidad jurídica propia conforme al Libro 2 del Código Civil neerlandés. Puede poseer activos, celebrar contratos y asumir obligaciones en su propio nombre. Sus propios estatutos sociales, órgano de administración y relaciones contractuales facilitan un funcionamiento autónomo. Por lo general, la matriz no responde de las obligaciones de la BV, y la responsabilidad de la BV suele limitarse a sus propios activos y operaciones.
La fiscalidad sigue la estructura jurídica y operativa. Una sucursal está sujeta al impuesto sobre sociedades neerlandés sobre los beneficios atribuibles a las actividades neerlandesas cuando opera a través de un lugar fijo de negocios como establecimiento permanente. Según la Administración Tributaria neerlandesa, una sucursal dedicada únicamente a actividades auxiliares no se considera un establecimiento permanente. Una BV neerlandesa paga el impuesto sobre sociedades sobre sus beneficios. Según la Belastingdienst, los tipos para 2026 son del 19 % sobre beneficios anuales de hasta 200.000 € y del 25,8 % por encima de dicho umbral.
| Opción | Estado jurídico | Responsabilidad | Tratamiento fiscal |
|---|---|---|---|
| Sucursal neerlandesa | Parte de la matriz extranjera; inscripción en la KVK | La matriz permanece directamente expuesta | Puede aplicarse el impuesto neerlandés a los beneficios atribuibles a un establecimiento permanente |
| Filial neerlandesa (BV) | Entidad jurídica neerlandesa independiente | Generalmente limitada a los activos y operaciones de la BV | Se aplica el impuesto sobre sociedades neerlandés a sus beneficios |
Elija una sucursal cuando la actividad neerlandesa deba permanecer integrada en la empresa extranjera y la matriz acepte la exposición directa. Elija una BV cuando la personalidad jurídica independiente, los contratos propios y una estructura de responsabilidad diferenciada importen más que mantener una única entidad.
Elegir una presencia en los Países Bajos según la independencia comercial
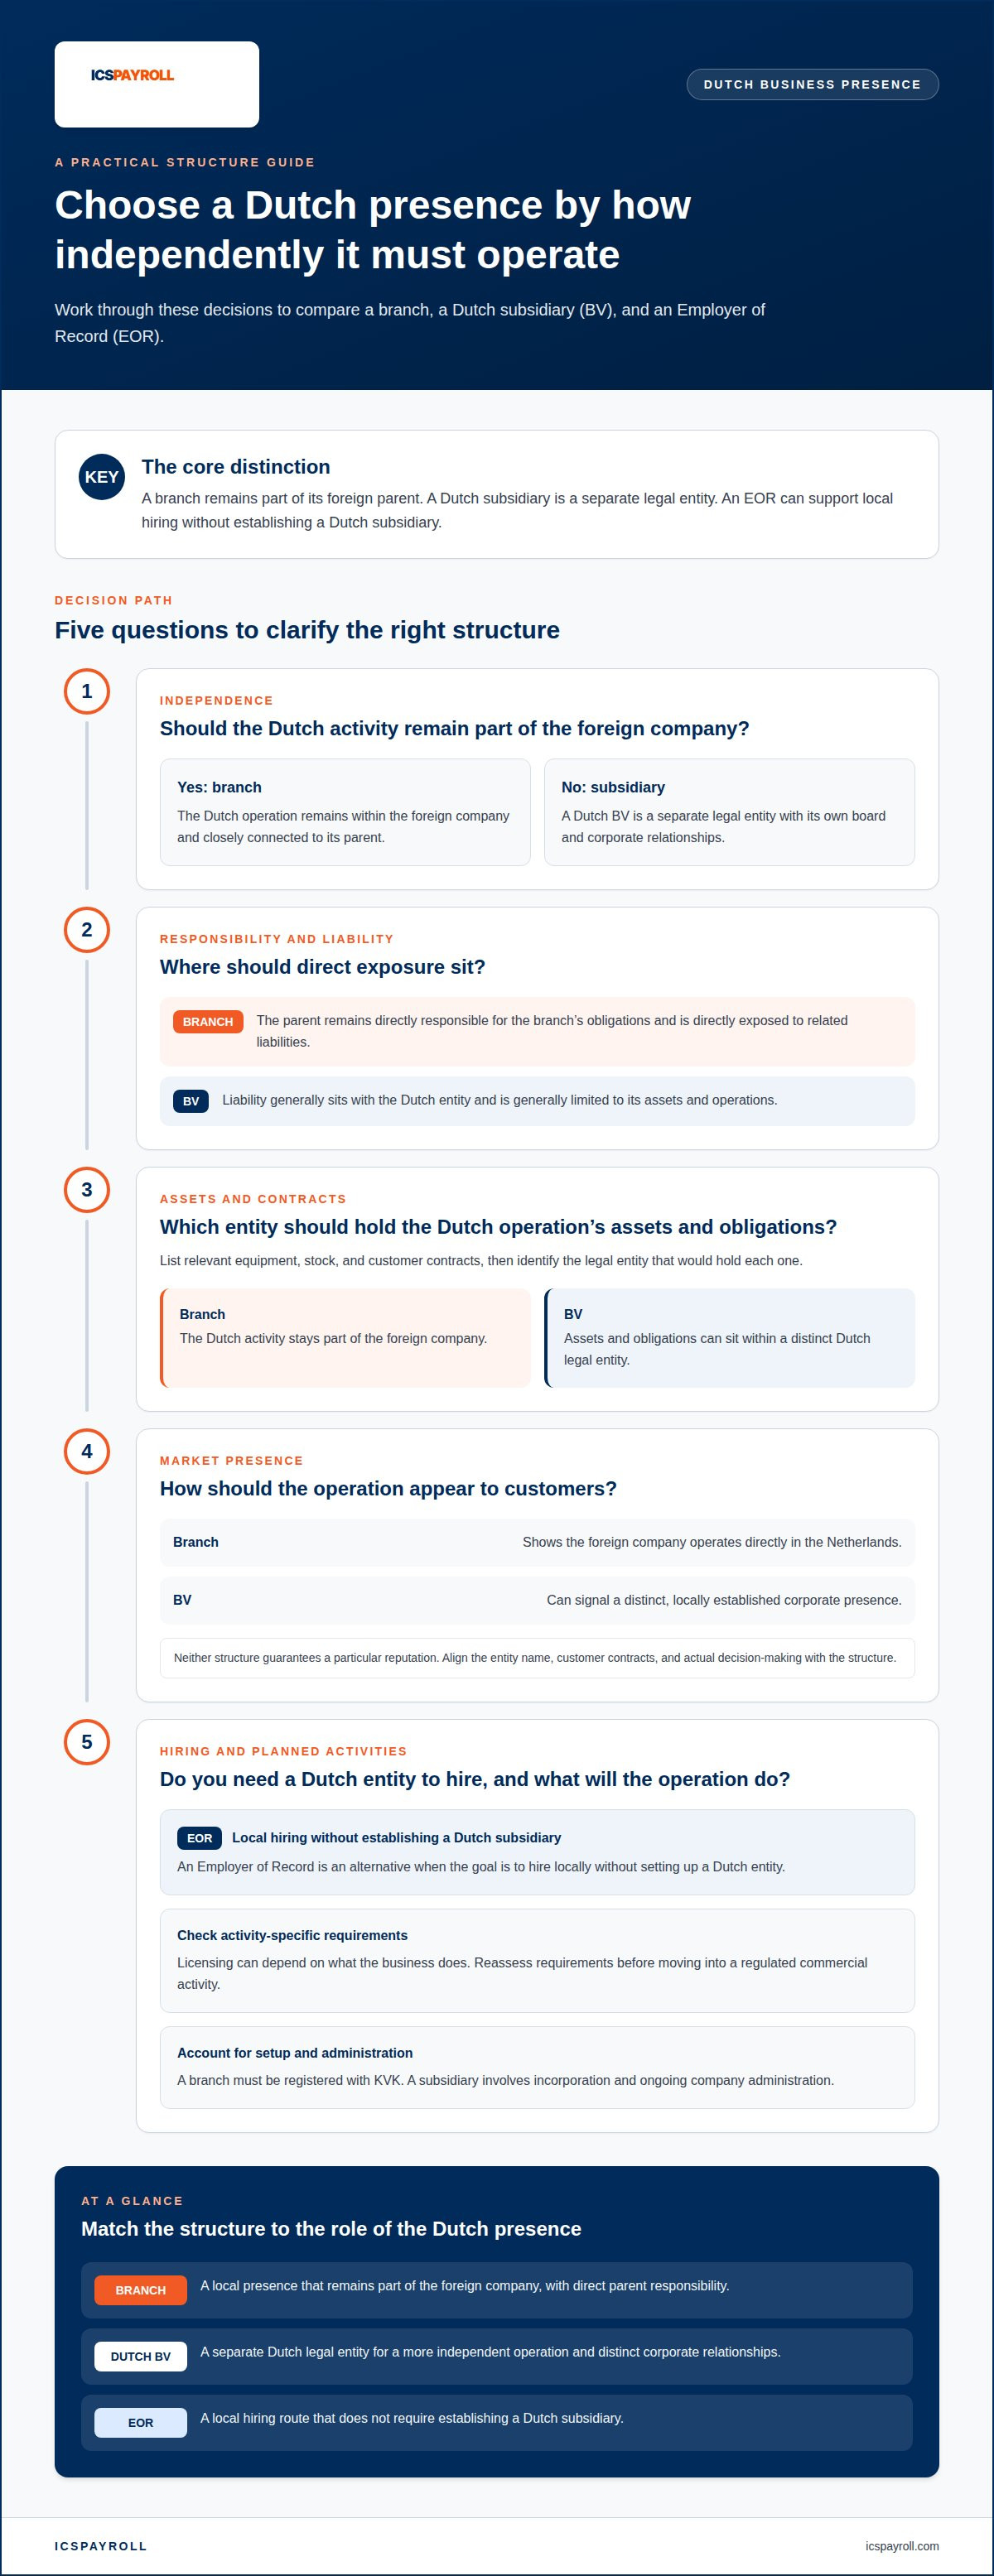
Elija una estructura neerlandesa decidiendo qué nivel de independencia debe tener la operativa. Una sucursal mantiene la actividad neerlandesa dentro de la empresa extranjera; constituir una filial neerlandesa crea una entidad jurídica independiente. Esta distinción influye en la toma de decisiones, las obligaciones comerciales, la titularidad de los activos y la forma en que se presenta la operativa ante los clientes neerlandeses.
Una sucursal conviene a una empresa extranjera que desea mantener su gestión y operaciones estrechamente vinculadas a la matriz. La matriz puede operar a través de su sucursal neerlandesa conservando la responsabilidad directa sobre la actividad en los Países Bajos. Una filial ofrece un arraigo neerlandés más independiente, con su propio consejo de administración y relaciones societarias. Sus administradores siguen teniendo responsabilidades, incluso cuando la BV pertenece a un grupo internacional.
Considere una posible venta antes de elegir una estructura. Enumere los activos que utilizaría la operativa neerlandesa, como maquinaria, existencias o contratos con clientes, e identifique qué entidad legal los posee. Con una sucursal, la actividad neerlandesa sigue formando parte de la empresa extranjera. Con una BV, los activos y las obligaciones pueden situarse dentro de una entidad jurídica neerlandesa diferenciada. Esta separación puede clarificar qué pertenece a la operativa neerlandesa, aunque las condiciones de la transacción sigan dependiendo de los activos y acuerdos implicados.
La reputación comercial también depende de la función que desee que cumpla la presencia en los Países Bajos. Una sucursal puede mostrar a los clientes que la empresa extranjera opera directamente en los Países Bajos. Una filial puede proyectar una presencia corporativa diferenciada y establecida localmente. Ninguna de las dos estructuras garantiza una reputación específica por sí sola. Alinee la denominación de la entidad, los contratos con clientes y la toma de decisiones efectiva con la estructura que elija.
Compruebe los requisitos de concesión de licencias en relación con las actividades previstas en los Países Bajos. Una filial neerlandesa puede necesitar una licencia de actividad según lo que desarrolle, por lo que las actividades de la empresa importan más que la mera etiqueta de la entidad. Por ejemplo, una empresa que pase del soporte administrativo a una actividad comercial regulada debe reevaluar sus requisitos antes de iniciar dicha actividad. La vinculación de una sucursal con su matriz no la exime de las obligaciones específicas de la actividad.
El impuesto sobre sociedades y las responsabilidades de gestión también determinan cuán independiente es una estructura. Una BV neerlandesa tributa por el impuesto sobre sociedades sobre sus beneficios, mientras que una sucursal puede tributar sobre los beneficios atribuibles a sus actividades neerlandesas. El órgano de administración de una filial tiene sus propias responsabilidades, y las instrucciones de la empresa matriz deben ser compatibles con el derecho societario neerlandés, los deberes de los administradores y los intereses de la BV. Esta distinción de gobernanza es fundamental cuando la matriz extranjera espera autorizar contratos o inversiones locales.
- Elija una sucursal cuando la integración directa con la matriz extranjera sea primordial.
- Elija una filial cuando una entidad neerlandesa independiente y una gobernanza autónoma sean prioritarias.
- Revise activos, contratos, licencias y tratamiento fiscal en función de las actividades previstas.
Una empresa puede iniciar sus operaciones en los Países Bajos con una sucursal y más adelante constituir una BV a medida que crezcan sus actividades. Si habrá empleados trabajando para la operativa neerlandesa, la gestión de nóminas en los Países Bajos puede respaldar las obligaciones laborales asociadas a dicha presencia.
Costes y plazos necesarios para crear una filial
La constitución de una filial neerlandesa implica su formalización, registro y administración continua. Para una BV, prevea un presupuesto de 2.000 € para la constitución inicial y, a continuación, considere los costes recurrentes de contabilidad y presentación de declaraciones. Estas cifras permiten diferenciar el coste inicial de constitución de las gestiones necesarias para operar la empresa a lo largo de su primer año.
Una BV neerlandesa se constituye mediante escritura pública notarial y se inscribe en la Cámara de Comercio neerlandesa (KVK). El notario prepara la escritura y los estatutos sociales, mientras que el proceso de constitución incluye la información sobre accionistas y administradores para los controles KYC. También se requiere un domicilio social en los Países Bajos para la inscripción en la KVK. La secuencia exacta depende de si los documentos societarios y los detalles de titularidad de la matriz están listos para su presentación.
Prevea aproximadamente dos semanas para constituir una filial en los Países Bajos. Una vez facilitada la documentación requerida a tiempo, se estima que el registro tarde entre tres y cinco días laborables. Se trata de fases distintas: la constitución implica la preparación y firma de los documentos de formalización, mientras que el registro inscribe formalmente a la sociedad en el Registro Mercantil. Los retrasos a la hora de recibir información de la empresa matriz pueden afectar al calendario global.
El presupuesto del primer año debe incluir la contabilidad continua y las presentaciones obligatorias, habitualmente entre 3.000 y 8.000 €/año en total, además de los 2.000 € del coste de constitución inicial. La BV cuenta con su propia contabilidad, cuentas anuales y obligaciones fiscales del impuesto sobre sociedades. Asimismo, debe darse de alta a efectos de retenciones sobre rendimientos del trabajo y gestionar el registro de impuestos sobre salarios y declaraciones periódicas cuando contrata personal. Una estructura de sociedad holding puede añadir otra sociedad y otro conjunto de necesidades de gestión; por tanto, incluya cada entidad en el presupuesto.
La planificación de ingresos y fiscalidad debe reflejar los beneficios propios de la BV. Conforme a los tipos del impuesto sobre sociedades de la Belastingdienst, en 2026 el impuesto sobre sociedades en los Países Bajos es del 19 % para beneficios anuales de hasta 200.000 € y del 25,8 % para beneficios que superen los 200.000 €. Estos tipos se aplican a los beneficios imponibles de la BV, no a sus gastos de constitución ni a los ingresos brutos antes de ajustes fiscales. Estime los ingresos previstos de la entidad neerlandesa por separado de los resultados de la matriz extranjera.
La designación de administradores y accionistas también repercute en el trabajo requerido. Antes de la constitución, decida quién actuará como administrador, cómo ostentará las participaciones la matriz y qué contratos suscribirá la BV. En una filial participada al 100 %, la empresa matriz posee las acciones, mientras que la BV sigue siendo responsable de su propia administración corporativa. Registre estos acuerdos en los documentos de constitución y en el procedimiento de gobernanza.
- Planifique el coste de constitución de 2.000 € por separado de la contabilidad y las declaraciones continuas.
- Plantee los plazos en torno a la preparación documental, no solo al registro.
- Incluya cada sociedad de la estructura holding al prever los costes de administración.
- Estime los beneficios imponibles de la BV de manera independiente a los ingresos de la matriz.
El coste inicial de una filial es solo un factor en la decisión. Compare su calendario de constitución y sus obligaciones periódicas con las opciones de sucursal y Employer of Record, valorando si realmente necesita una entidad neerlandesa independiente y con qué rapidez deben comenzar las operaciones locales.
El Employer of Record como alternativa a la creación de una filial
Un Employer of Record (EOR) permite a una empresa extranjera contratar empleados en los Países Bajos sin constituir una filial neerlandesa. Las obligaciones laborales y de nómina neerlandesas continúan siendo aplicables. La diferencia clave radica en quién contrata formalmente al trabajador y gestiona la nómina local, no en si las normativas neerlandesas son o no de aplicación.
Employer of Record
Un EOR contrata a un trabajador en los Países Bajos en nombre de una empresa matriz extranjera. La matriz dirige su actividad comercial, mientras que el EOR asume la relación laboral local y la administración de nóminas. A diferencia de una sucursal inscrita en la Cámara de Comercio o de una BV constituida de forma independiente, recurrir a un EOR no obliga a la empresa extranjera a crear su propia entidad legal neerlandesa.
Esta estructura puede convenir a una empresa que necesita contratar a alguien en los Países Bajos pero no precisa de una entidad neerlandesa para firmar contratos, poseer activos o llevar a cabo operaciones comerciales más amplias. Por ejemplo, una empresa europea que contrate a un especialista afincado en los Países Bajos puede recurrir a un EOR en lugar de crear una BV. Si más adelante la empresa necesita una operativa neerlandesa independiente, puede reconsiderar si una filial se ajusta mejor a sus actividades.
La contrapartida es el control sobre la estructura de empleo. Con una BV, la entidad neerlandesa es el empleador directo; con un EOR, el EOR es el empleador legal local registrado. Una sucursal sigue formando parte de su matriz extranjera, mientras que una fórmula de EOR disocia la administración laboral local de la estructura jurídica de la empresa matriz. No crea una filial neerlandesa ni sustituye ningún registro específico que se requiera para otras actividades empresariales.
Obligaciones laborales, de nómina y de seguridad social
Los empleadores extranjeros que contratan personal para trabajar en los Países Bajos deben cumplir la legislación laboral y los requisitos de nómina neerlandeses. Un EOR puede encargarse de la relación laboral local y de la gestión de nóminas sin exigir que la empresa extranjera registre una sociedad neerlandesa independiente ante la Cámara de Comercio. Por el contrario, una BV debe gestionar directamente sus propias responsabilidades laborales y de nómina.
La nómina implica mucho más que transferir el salario. Debe retenerse e informarse el impuesto sobre el salario neerlandés a través de la nómina, manteniendo al día la gestión administrativa correspondiente. Según la Belastingdienst, las declaraciones de retenciones salariales vencen el último día del mes siguiente. Los registros de nóminas neerlandeses deben conservarse durante siete años. Estos requisitos hacen que disponer de información precisa sobre los empleados y la retribución resulte esencial en cada período de devengo.
Las cotizaciones a la seguridad social forman parte de la administración de nóminas neerlandesa. El tratamiento aplicable depende del régimen de empleo y de la situación de aseguramiento del trabajador. Con un EOR, la administración laboral local corresponde al EOR; una empresa extranjera que contrate directamente a través de su propia entidad neerlandesa debe organizar sus propios procesos de gestión de nóminas para dicha entidad.
Compare las alternativas en función de las actividades a las que deba dar cobertura su presencia en los Países Bajos. Si la prioridad es la contratación laboral local sin una sociedad independiente, un EOR puede satisfacer esa necesidad. Si la operativa necesita contratar, poseer activos o llevar a cabo una actividad comercial más amplia de forma autónoma, una sucursal o una filial pueden adecuarse mejor a dichas actividades.
¿Cómo funcionan las oficinas de representación y los agentes comerciales en los Países Bajos y qué actividades pueden realizar?
Una oficina de representación o un agente comercial pueden respaldar la actividad de una empresa extranjera en el mercado neerlandés sin crear automáticamente una filial neerlandesa. La diferencia práctica es que una oficina proporciona una base física local para las actividades, mientras que un agente actúa como intermediario. La denominación por sí sola no determina la estructura jurídica. Las actividades realizadas, los contratos firmados y las facultades otorgadas son los factores que definen las obligaciones de la operación.
Oficinas de representación
«Oficina de representación» describe una función, no una forma societaria neerlandesa independiente. Una empresa extranjera puede servirse de una oficina local para estudios de mercado, atención al cliente o coordinación con proveedores. Estas actividades difieren de operar a través de una BV neerlandesa, que constituye una entidad jurídica independiente. Antes de decantarse por una oficina, defina con claridad qué entidad contrata al personal, posee los activos, firma los contratos y gestiona las relaciones comerciales.
Un almacén es un buen ejemplo de por qué importa la actividad concreta. Un espacio utilizado únicamente para almacenar mercancías en los Países Bajos no constituye por sí mismo una sucursal ni una entidad jurídica; la sede central extranjera sigue siendo responsable de sus costes y de los eventuales daños. Si el establecimiento comienza a desarrollar actividades comerciales más amplias, valore el funcionamiento real en lugar de asumir que la etiqueta de «oficina de representación» determina su estatus. El tratamiento fiscal neerlandés también depende de las actividades realizadas. La Administración Tributaria neerlandesa considera que las actividades meramente accesorias o preparatorias no constituyen un establecimiento permanente.
Agentes comerciales
Un agente comercial puede ayudar a una empresa extranjera a acceder a clientes neerlandeses mediante la presentación de compradores potenciales, la difusión de información de productos o la participación en negociaciones de venta. Defina el alcance de la autorización del agente en el contrato comercial. Por ejemplo, especifique si el agente solo puede derivar clientes potenciales o si también puede negociar condiciones en nombre de la empresa. De este modo se clarifica quién tiene capacidad para asumir compromisos ante un cliente neerlandés.
Un agente no equivale a una filial neerlandesa. La simple representación de la empresa extranjera no crea una entidad jurídica independiente en los Países Bajos. La empresa extranjera sigue siendo responsable de sus propios contratos y decisiones comerciales. Asimismo, esta relación difiere de una sucursal, la cual constituye un establecimiento neerlandés de la entidad extranjera y debe inscribirse en la Cámara de Comercio neerlandesa cuando proceda.
Utilice estos modelos para un cometido específico y acotado. Una oficina de representación puede facilitar la coordinación local; un agente puede ayudar a captar clientes. Ninguno de los dos sustituye a una empresa neerlandesa independiente cuando la operación exige una entidad propia para contratar, poseer activos o contar con una presencia comercial más amplia. Si el negocio pasa de la prospección comercial a las ventas directas en los Países Bajos, revise sus actividades, contratos de clientes, personal y posición fiscal antes de modificar su forma de operar.
- Detalle las actividades de la oficina y la entidad responsable de cada obligación.
- Defina las facultades del agente en cuanto a negociaciones y compromisos comerciales.
- Revise cualquier cambio que pase de mero almacenamiento o soporte a operaciones comerciales activas.
ICSPayroll: Gestión de nóminas en los Países Bajos
ICSPayroll presta apoyo a empresas que necesitan gestionar el empleo y la nómina en los Países Bajos. Su servicio de gestión de nóminas en los Países Bajos administra las operaciones salariales de empresas que contratan personal en territorio neerlandés. Su servicio de Employer of Record (EOR) permite a las compañías contratar localmente sin necesidad de constituir una filial neerlandesa.
Para los empleados internacionales que reúnan los requisitos para acogerse al régimen del 30% [30%-regeling] en los Países Bajos, ICSPayroll tramita asimismo el procedimiento de solicitud. La opción idónea dependerá de si su empresa cuenta con su propia entidad neerlandesa o requiere una estructura laboral sin ella. Estos servicios permiten dar respuesta a la administración de nóminas, el empleo local y la tramitación de solicitudes sin alterar los equilibrios estructurales expuestos anteriormente.
Póngase en contacto con ICSPayroll para analizar las opciones de soporte de nóminas o contratación laboral en los Países Bajos para su negocio.
Tome su próxima decisión sobre el mercado neerlandés con total confianza
Las mejores alternativas a abrir una filial neerlandesa dependen de los objetivos que deba cumplir su operativa en los Países Bajos. Antes de comprometerse, alinee sus actividades previstas, sus planes de contratación y el nivel de independencia deseado con una estructura que les dé respaldo. Esta decisión determinará el modo en que su empresa gestionará el empleo local a medida que crezca.
Si el siguiente paso implica contratar personal, ICSPayroll pone a su disposición servicios de Employer of Record (EOR), gestión de nóminas en los Países Bajos y solicitud del régimen del 30%. Estas soluciones atienden las necesidades laborales y retributivas locales, mientras que la elección de la estructura societaria sigue constituyendo una decisión comercial independiente.
Comparta con nosotros sus planes y el modelo de presencia en los Países Bajos que está considerando. Contacte con ICSPayroll para estudiar sus opciones e identificar el próximo paso práctico para su empresa.
Preguntas frecuentes
¿Cuáles son las alternativas a la constitución de una filial neerlandesa para una empresa extranjera?
Las alternativas a abrir una filial neerlandesa incluyen una sucursal, un Employer of Record (EOR), una oficina de representación y un agente comercial. Cada una da soporte a un tipo diferente de actividad. Un agente, por ejemplo, puede presentar clientes neerlandeses, mientras que un EOR puede contratar a un trabajador afincado en los Países Bajos. Una sucursal puede convenir a operativas que permanezcan integradas en la empresa extranjera. Adapte la opción elegida a sus actividades previstas, y no solo a la denominación empresarial que prefiera.
¿Cómo se compara una sucursal en los Países Bajos con una filial en términos de responsabilidad, fiscalidad y administración?
Una sucursal mantiene la actividad neerlandesa dentro de la empresa extranjera, mientras que una filial opera a través de una entidad neerlandesa independiente. En una sucursal, la matriz sigue siendo responsable de sus obligaciones; una BV limita generalmente la responsabilidad a sus propios activos y operaciones. El tratamiento fiscal también difiere: una sucursal puede tributar por los beneficios atribuibles a sus actividades neerlandesas, mientras que una BV tributa por la totalidad de sus beneficios. En cuanto a la administración, considere qué entidad suscribe los contratos y registros, y cuál presenta las cuentas anuales.
¿Puede una empresa extranjera contratar empleados en los Países Bajos sin constituir una entidad neerlandesa?
Sí. Una empresa extranjera puede contratar en los Países Bajos a través de un Employer of Record, que actúa como empleador legal local sin exigir a la empresa extranjera constituir una entidad neerlandesa. Por ejemplo, una empresa que contrate a un trabajador afincado en los Países Bajos puede recurrir a este mecanismo conservando su estructura corporativa extranjera. El EOR gestiona la contratación laboral local y la administración de nóminas, mientras que la empresa extranjera se centra en dirigir su actividad de negocio.
¿Cuáles son las normas para utilizar un Employer of Record (EOR) en los Países Bajos?
En un esquema de EOR, el EOR, y no la empresa extranjera, es el empleador legal del trabajador afincado en los Países Bajos. La legislación laboral y los requisitos de nómina neerlandeses siguen siendo plenamente aplicables. Las partes deben definir las responsabilidades relativas al puesto del empleado, los acuerdos de trabajo, los datos retributivos y la comunicación continua. Esto difiere de la gestión de nóminas externa, en la que una empresa con entidad neerlandesa propia sigue siendo el empleador y externaliza únicamente el procesamiento de nóminas.
¿Cuándo crea una empresa extranjera un establecimiento permanente a efectos fiscales en los Países Bajos?
Una empresa extranjera puede tener un establecimiento permanente en los Países Bajos si desarrolla actividades empresariales a través de un lugar fijo de negocios en el territorio neerlandés. En tal caso, el impuesto sobre sociedades neerlandés puede gravar los beneficios atribuibles a dichas actividades. La mera inscripción neerlandesa o un domicilio local no determinan por sí solos la consideración fiscal. Según la Administración Tributaria neerlandesa, una sucursal dedicada exclusivamente a actividades de soporte o auxiliares se considera no constitutiva de establecimiento permanente.
¿Cuáles son los costes y plazos de constitución para una sucursal, un EOR o una filial local en los Países Bajos?
La constitución de una BV neerlandesa cuesta 2.000 €, con unos costes de contabilidad y presentación de declaraciones que oscilan habitualmente entre 3.000 y 8.000 €/año en total. La constitución notarial requiere unas dos semanas; la inscripción en el registro tarda aproximadamente entre tres y cinco días laborables si la documentación requerida se presenta a tiempo. Los costes de una sucursal y de un EOR dependen de los trámites y del servicio contratado, por lo que conviene evaluar las actividades y gestiones necesarias en lugar de asumir un precio fijo único. La tarifa del EOR queda fijada en su contrato de servicios.
Artículo de
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial propiedad al 100 % de Intercompany Solutions responsable de ICS Payroll. Se encarga de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones de impuestos sobre salarios y seguridad social, paga de vacaciones [vakantiegeld], planes de pensiones, bajas por enfermedad y cumplimiento de convenios colectivos [CAO], con posibilidad de incorporación de empleados en 48 horas.
Preguntas frecuentes
Las alternativas a abrir una filial neerlandesa incluyen una sucursal, un Employer of Record (EOR), una oficina de representación y un agente comercial. Cada una da soporte a un tipo diferente de actividad. Un agente, por ejemplo, puede presentar clientes neerlandeses, mientras que un EOR puede contratar a un trabajador afincado en los Países Bajos. Una sucursal puede convenir a operativas que permanezcan integradas en la empresa extranjera. Adapte la opción elegida a sus actividades previstas, y no solo a la denominación empresarial que prefiera.
Una sucursal mantiene la actividad neerlandesa dentro de la empresa extranjera, mientras que una filial opera a través de una entidad neerlandesa independiente. En una sucursal, la matriz sigue siendo responsable de sus obligaciones; una BV limita generalmente la responsabilidad a sus propios activos y operaciones. El tratamiento fiscal también difiere: una sucursal puede tributar por los beneficios atribuibles a sus actividades neerlandesas, mientras que una BV tributa por la totalidad de sus beneficios. En cuanto a la administración, considere qué entidad suscribe los contratos y registros, y cuál presenta las cuentas anuales.
Sí. Una empresa extranjera puede contratar en los Países Bajos a través de un Employer of Record, que actúa como empleador legal local sin exigir a la empresa extranjera constituir una entidad neerlandesa. Por ejemplo, una empresa que contrate a un trabajador afincado en los Países Bajos puede recurrir a este mecanismo conservando su estructura corporativa extranjera. El EOR gestiona la contratación laboral local y la administración de nóminas, mientras que la empresa extranjera se centra en dirigir su actividad de negocio.
En un esquema de EOR, el EOR, y no la empresa extranjera, es el empleador legal del trabajador afincado en los Países Bajos. La legislación laboral y los requisitos de nómina neerlandeses siguen siendo plenamente aplicables. Las partes deben definir las responsabilidades relativas al puesto del empleado, los acuerdos de trabajo, los datos retributivos y la comunicación continua. Esto difiere de la gestión de nóminas externa, en la que una empresa con entidad neerlandesa propia sigue siendo el empleador y externaliza únicamente el procesamiento de nóminas.
Una empresa extranjera puede tener un establecimiento permanente en los Países Bajos si desarrolla actividades empresariales a través de un lugar fijo de negocios en el territorio neerlandés. En tal caso, el impuesto sobre sociedades neerlandés puede gravar los beneficios atribuibles a dichas actividades. La mera inscripción neerlandesa o un domicilio local no determinan por sí solos la consideración fiscal. Según la Administración Tributaria neerlandesa, una sucursal dedicada exclusivamente a actividades de soporte o auxiliares se considera no constitutiva de establecimiento permanente.
La constitución de una BV neerlandesa cuesta 2.000 €, con unos costes de contabilidad y presentación de declaraciones que oscilan habitualmente entre 3.000 y 8.000 €/año en total. La constitución notarial requiere unas dos semanas; la inscripción en el registro tarda aproximadamente entre tres y cinco días laborables si la documentación requerida se presenta a tiempo. Los costes de una sucursal y de un EOR dependen de los trámites y del servicio contratado, por lo que conviene evaluar las actividades y gestiones necesarias en lugar de asumir un precio fijo único. La tarifa del EOR queda fijada en su contrato de servicios.
Artículos relacionados