EOR frente a filial en los Países Bajos: compare contratación y cumplimiento normativo
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Una filial neerlandesa no es la única vía para contratar en los Países Bajos. La decisión entre un EOR o una filial se reduce a si su empresa necesita su propia entidad local o si puede contratar a través de un empleador neerlandés ya existente.
Ambas opciones implican la gestión de nóminas y el cumplimiento de la legislación laboral neerlandesa, pero distribuyen las responsabilidades del empleador de manera distinta. Con un EOR, otra entidad actúa como empleador legal, lo que le permite contratar sin constituir una entidad en los Países Bajos. Una filial proporciona a su empresa su propia entidad jurídica local y una estructura de contratación directa.
Esta comparativa explica en qué se diferencian un EOR, una filial neerlandesa, el payrolling y una PEO en materia de gestión de nóminas, cumplimiento normativo y responsabilidades patronales. También aclara qué obligaciones siguen recayendo en su empresa, incluidas las relativas a las condiciones de trabajo diarias, para ayudarle a elegir la estructura que mejor se adapte a sus planes de contratación en los Países Bajos.
Puntos clave
- Elija un EOR para contratar a través de un empleador neerlandés existente, o una filial cuando su empresa requiera su propia entidad local.
- Compare el EOR, el payrolling y la PEO en función de quién emplea al trabajador, quién gestiona la nómina y quién asume las responsabilidades laborales.
- Separe las obligaciones formales del empleador de su papel continuo en las condiciones de trabajo, la gestión de bajas por enfermedad y el rendimiento del personal.
- Tenga en cuenta la administración de nóminas y las obligaciones de cumplimiento normativo al tomar su decisión, no solo la estructura inicial de contratación.
- Evalúe sus planes de contratación y el nivel deseado de presencia local para determinar qué vía se adapta mejor a sus operaciones en los Países Bajos.
¿Qué es un Employer of Record en los Países Bajos?
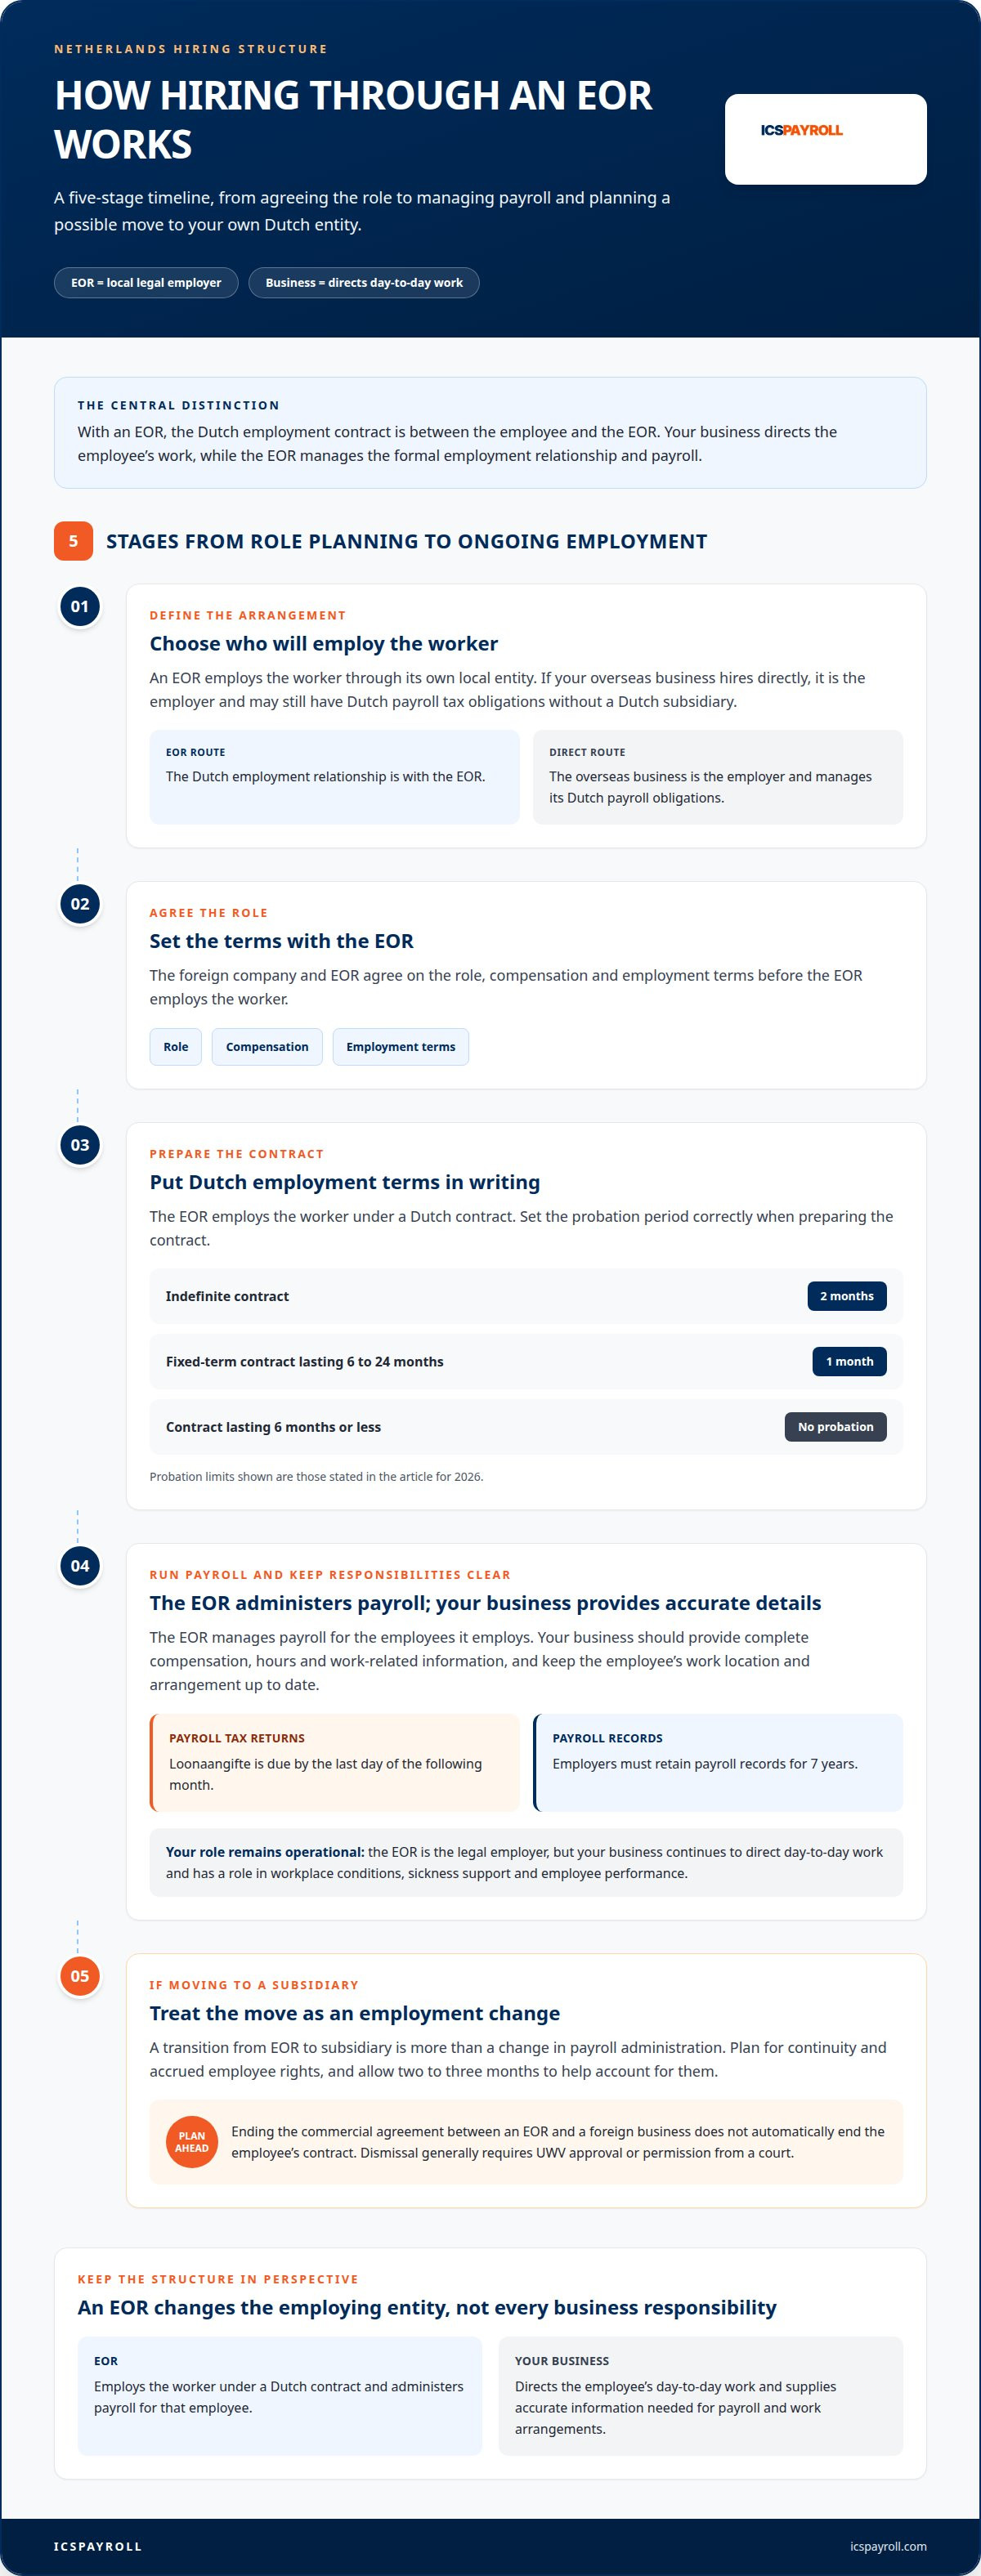
Un Employer of Record (EOR) emplea a un trabajador en los Países Bajos a través de su propia entidad local. La empresa extranjera dirige el trabajo diario, mientras que el EOR gestiona la relación laboral formal y la nómina.
EOR y contratación extranjera directa
Con un EOR, el contrato de trabajo neerlandés se celebra entre el empleado y el EOR. Con la contratación directa desde el extranjero, la empresa matriz es el empleador directo y puede seguir teniendo obligaciones tributarias sobre la nómina en los Países Bajos incluso sin disponer de una filial neerlandesa. Esta distinción modifica la entidad empleadora, pero no el rol práctico de la empresa extranjera en la dirección del trabajo del empleado.
Por ejemplo, una empresa que contrata a un único especialista establecido en los Países Bajos puede recurrir a un EOR sin necesidad de constituir su propia entidad local. Un empleador extranjero que contrate directamente debe gestionar sus propias obligaciones fiscales sobre nóminas en los Países Bajos. En cualquier caso, la empresa debe fijar acuerdos claros sobre responsabilidades, información para la nómina y condiciones de trabajo del empleado.
Contratación a través de un EOR
El proceso de contratación mediante un EOR comienza cuando la empresa extranjera y el EOR acuerdan el puesto, la retribución y las condiciones laborales. A continuación, el EOR contrata al profesional conforme a un contrato de trabajo neerlandés y administra la nómina. A diferencia de la contratación directa desde el extranjero, la relación laboral formal se establece con el EOR, mientras que la empresa continúa dirigiendo la actividad diaria del empleado.
El payrolling es una modalidad relacionada pero jurídicamente diferenciada. Bajo la normativa neerlandesa de payrolling, los trabajadores deben recibir las mismas condiciones laborales esenciales que tendrían los empleados comparables de la empresa usuaria, incluyendo el plan de pensiones y otras condiciones secundarias. El acuerdo de EOR o payrolling debe reflejar la operativa real de las partes y no limitarse a la denominación en un contrato comercial.
Los contratos de trabajo en los Países Bajos deben formalizarse por escrito, con arreglo a las directrices sobre contratos laborales de Business.gov.nl. Para 2026, los límites legales del periodo de prueba son de dos meses para contratos indefinidos, un mes para contratos temporales de seis a 24 meses de duración, y no se permite periodo de prueba en contratos de seis meses o menos, de acuerdo con la normativa oficial en Business.gov.nl. Estas cláusulas deben definirse con precisión al redactar el contrato.
Los plazos de preaviso dependen de la antigüedad en la empresa. Según la normativa oficial del Gobierno de los Países Bajos, el plazo legal de preaviso para el empleador es de un mes si el empleado tiene menos de cinco años de servicio. La resolución del contrato comercial entre el EOR y la empresa extranjera no extingue automáticamente el contrato laboral del empleado. El despido requiere generalmente la autorización del UWV o la rescisión judicial por parte de los tribunales competentes, tal como establecen las directrices gubernamentales.
La transición de un EOR a una filial debe planificarse como una subrogación o novación laboral, y no como un simple cambio administrativo de nómina. Prever un plazo de dos a tres meses facilita la continuidad y el respeto de los derechos adquiridos por los empleados. Asimismo, las responsabilidades laborales asumidas por el EOR no eximen a la empresa extranjera de sus deberes en materia de seguridad y salud en el centro de trabajo. El EOR determina el empleador legal; no elimina el papel operativo de la empresa contratante.
Responsabilidades de gestión de nóminas y cumplimiento en un EOR y una BV
Tanto un EOR como una BV neerlandesa permiten gestionar las nóminas con arreglo a la ley, pero la entidad legalmente responsable difiere. Esto repercute en quién gestiona los salarios, quién custodia los expedientes y quién responde ante las obligaciones patronales.
Administración mediante EOR y BV
Con un EOR, este actúa como empleador legal y administra la nómina del personal que tiene contratado. Una BV neerlandesa emplea directamente a sus trabajadores, por lo que la propia sociedad debe estructurar los procesos de nómina y conservar los registros laborales obligatorios. Una BV es un sujeto pasivo residente fiscal en los Países Bajos, no un establecimiento permanente. Por su parte, recurrir a un EOR modifica la estructura laboral, pero no resuelve automáticamente todas las contingencias fiscales de la empresa extranjera.
En cualquiera de las dos estructuras, la gestión de nóminas exige información exacta sobre salarios, horas trabajadas y datos del personal. Las declaraciones periódicas de retenciones sobre rendimientos del trabajo y cargas sociales (loonaangifte) deben presentarse a más tardar el último día del mes siguiente, según las instrucciones de la administración tributaria neerlandesa (Belastingdienst). Los empleadores deben conservar la documentación laboral y de nóminas durante al menos siete años. Una BV gestiona estas tareas en su propia administración interna; un EOR las asume respecto a los trabajadores que tiene contratados.
Impuestos sobre nóminas y seguridad social
El EOR practica las retenciones del impuesto sobre la renta y liquida las cotizaciones sociales a cargo del empleador respecto a sus empleados, mientras que la administración de nóminas de una BV cubre a su plantilla directa. Ambas estructuras deben cumplir estrictamente la normativa neerlandesa de seguridad social y remitir los datos salariales de forma puntual. La empresa usuaria del EOR sigue obligada a facilitar información completa sobre retribuciones e incidencias laborales, ya que cualquier error afecta directamente a los cálculos y liquidaciones fiscales.
El trabajo transfronterizo introduce una complejidad añadida. Si un empleado desempeña sus funciones en varios países, pueden verse afectados la fiscalidad, la legislación de seguridad social aplicable, el régimen laboral y los permisos de residencia o trabajo. Conviene definir con exactitud el lugar y la modalidad de prestación de servicios antes de dar de alta la nómina y mantener actualizada esa información si el puesto experimenta cambios.
Riesgos de establecimiento permanente
El empleo de un EOR no determina por sí solo si las actividades de una empresa extranjera constituyen un establecimiento permanente a efectos tributarios en los Países Bajos. El alta en la administración de nóminas y el análisis de establecimiento permanente son cuestiones jurídicas independientes. Una sociedad extranjera puede tener obligaciones de retención de nómina sin constituir una filial, mientras que una BV neerlandesa es una entidad jurídica local y sujeto pasivo residente.
Debe evaluarse la actividad mercantil en su conjunto y no únicamente el contrato laboral. Por ejemplo, aunque el EOR figure como empleador del trabajador radicado en los Países Bajos, las facultades y funciones que este desempeñe en nombre de la empresa extranjera siguen siendo determinantes para el análisis fiscal. La mera figura laboral adoptada no descarta la existencia de presencia imponible.
Evaluación de costes y riesgos
El EOR asume la gestión de nóminas como entidad contratante, pero la empresa usuaria puede incurrir en responsabilidad subsidiaria o solidaria por deudas tributarias sobre nóminas en determinadas figuras de cesión o puesta a disposición de personal. El payrolling también conlleva exigencias legales estrictas: los trabajadores tienen derecho a las mismas condiciones salariales y laborales que los empleados comparables de la empresa contratante, incluidos los planes de pensiones y otros beneficios complementarios. La denominación contractual no exime de estos riesgos.
Una BV exige que la sociedad implante y mantenga su propia infraestructura de nóminas, mientras que un EOR centraliza las obligaciones laborales y retributivas de los empleados que contrata. Es conveniente comparar la carga administrativa continuada y las responsabilidades asociadas a cada opción, en lugar de considerar únicamente los honorarios del EOR como factor de coste o cumplimiento.
La paga de vacaciones también debe integrarse en la planificación salarial. De acuerdo con las directrices oficiales del Gobierno neerlandés sobre la paga de vacaciones, los empleados tienen derecho legal a una paga de vacaciones (vakantiegeld) de al menos el 8% de su salario bruto anual. La gestión de nóminas debe registrar este devengo y reflejar el calendario de liquidación acordado, tanto si se contrata mediante EOR como a través de una BV.
Responsabilidades del cliente en cuanto a condiciones de trabajo, bajas médicas y rendimiento
Aunque el EOR firme el contrato de trabajo formal, es la empresa cliente quien imparte las órdenes diarias y supervisa la labor del empleado. Esta distinción es fundamental para la seguridad en el trabajo, el seguimiento de las incapacidades temporales y la gestión del rendimiento. Ser el empleador formal no exime al cliente de su deber de cuidado sobre el entorno laboral que efectivamente controla.
En materia de condiciones laborales y prevención de riesgos, el cliente debe comunicar al EOR el puesto de trabajo, el lugar de desempeño y los riesgos específicos de la actividad. Si el empleado presta servicios en las instalaciones del cliente o utiliza sus equipos de trabajo, el cliente es responsable de garantizar unas condiciones seguras. Los expedientes laborales del EOR y los procedimientos operativos de la empresa deben alinearse para ofrecer un entorno seguro y conforme a la normativa.
La regulación neerlandesa de bajas por enfermedad exige asimismo una estrecha coordinación. En virtud del artículo 7:629 del Código Civil neerlandés (Burgerlijk Wetboek), el empleador debe abonar al menos el 70% del salario durante la enfermedad durante un máximo de 104 semanas, respetando el salario mínimo interprofesional durante el primer año. El EOR gestiona los aspectos contractuales y el pago del subsidio, mientras que el cliente debe implicarse activamente en la adaptación del puesto y la reincorporación práctica del trabajador.
La Ley de mejora del control de bajas (Wet verbetering poortwachter) regula el protocolo de reintegración laboral, tal como detalla el UWV en sus directrices para empleadores. En la semana 6 debe elaborarse un análisis de la situación médica y laboral, seguido de un plan de acción conjunto en la semana 8. Si la vuelta al puesto original no es viable, puede ser obligatorio iniciar un proceso de reintegración en otra empresa (segunda vía o tweede spoor). Los empleados en los Países Bajos devengan asimismo la paga de vacaciones equivalente a un mínimo del 8% de su salario bruto anual durante la baja. En caso de incumplimiento de las obligaciones de reintegración, el UWV puede imponer una sanción económica que prolongue la obligación de pago del salario durante un tercer año.
La gestión del rendimiento diario corresponde al cliente. Es la empresa usuaria quien fija los objetivos, evalúa los resultados y documenta las posibles deficiencias operativas. Si los problemas de desempeño pudieran motivar un despido, el EOR debe intervenir de forma directa en su condición de empleador legal. El contrato de trabajo, los requerimientos formales documentados y el derecho laboral neerlandés delimitan el procedimiento; la rescisión del contrato de servicios comerciales no extingue por sí misma la relación laboral con el trabajador.
Una PEO se diferencia de un EOR porque comparte ciertas responsabilidades jurídicas y financieras de la relación laboral mediante un régimen de coempleo. Por este motivo, resulta esencial delimitar las funciones de cada parte. El cliente ejerce la dirección técnica y funcional, mientras que la PEO presta el soporte administrativo laboral estipulado. Ninguna denominación contractual sustituye a una asignación transparente de la notificación de bajas médicas, la información salarial, las condiciones del centro de trabajo y la documentación disciplinaria o de rendimiento.
En un modelo de EOR, conviene definir un circuito claro de comunicación antes del inicio de la relación laboral. El empleado debe saber a quién notificar una eventual incapacidad temporal, al tiempo que el cliente y el EOR coordinan la información retributiva y las medidas de reintegración. La confección mensual de la nómina exige datos puntuales y rigurosos. Una trazabilidad documental adecuada permite a ambas partes cumplir sus compromisos sin confundir el rol formal del EOR con la potestad directiva y de seguridad que ejerce la empresa cliente.
Contratar en los Países Bajos sin una entidad local
Una empresa extranjera puede contratar personal en los Países Bajos sin necesidad de constituir previamente una filial neerlandesa. Las dos opciones principales son utilizar un Employer of Record (EOR) o contratar a los empleados directamente a través de la propia empresa matriz extranjera. Esta elección determina quién suscribe el contrato de trabajo, quién gestiona la nómina y qué infraestructura societaria se requiere.
Un EOR contrata al profesional mediante su propia entidad neerlandesa, mientras que la empresa extranjera dirige sus tareas diarias. Habitualmente, un EOR permite formalizar una incorporación en cuestión de días o de una a dos semanas, mientras que constituir una sociedad, completar los registros fiscales y abrir una cuenta bancaria suele requerir varias semanas. Esta alternativa más ágil resulta especialmente conveniente para empresas que exploran el mercado neerlandés o contratan a un equipo inicial reducido.
La contratación directa por parte de una sociedad extranjera también es jurídicamente factible sin crear una BV en los Países Bajos. No obstante, el empleador extranjero puede quedar sujeto a obligaciones de retención e ingreso de tributos sobre la nómina neerlandesa. Para ello, debe tramitar un alta patronal especial y cumplir la legislación laboral neerlandesa sin disponer de estructura local. El EOR externaliza la titularidad patronal formal, pero no exonera de forma automática a la empresa extranjera de sus deberes tributarios u operativos en función de su actividad.
En el caso de una BV, la estimación de costes de referencia para 2026 sitúa los gastos de constitución en torno a 2.000 € y los costes habituales de contabilidad, fiscalidad y presentación de cuentas anuales entre 3.000 y 8.000 € al año. Estos importes son independientes de los costes laborales y de la gestión de nóminas. Por su parte, el EOR evita la necesidad de constituir una entidad propia, pero devenga una tarifa de servicio comercial. Una comparación rigurosa debe ponderar la estructura global y no limitarse a los aranceles notariales de constitución.
El tamaño del equipo y la perspectiva temporal son factores clave. Con frecuencia, el EOR es idóneo para plantillas de 1 a 20 trabajadores, mientras que una BV propia suele resultar más eficiente en términos de costes a partir de 15 o 20 empleados mantenidos durante tres o más años. Estos parámetros sirven de guía orientativa, no de regla automática. Si la empresa prevé una implantación duradera y creciente, la entidad propia cobra sentido; si se trata de un proyecto acotado o una prospección comercial, el modelo EOR suele ser más ventajoso.
Antes de contratar, conviene determinar con precisión quién firmará los contratos, quién ordenará las transferencias salariales y quién custodiará los expedientes de nómina. Con un EOR, la empresa extranjera traslada las condiciones acordadas de puesto y salario, y el EOR formaliza el contrato y administra la nómina local. En la contratación directa extranjera, el empleador matriz debe coordinar por sí mismo las declaraciones de nómina y responder directamente ante la legislación local.
Los trámites de extranjería e inmigración son independientes de la forma societaria elegida. Si los trabajadores requieren patrocinio de visado o permiso de residencia laboral, dicho patrocinio se tramita a través de nuestro socio autorizado con licencia oficial. Ni un EOR ni una BV garantizan automáticamente el permiso de trabajo de un candidato. En términos prácticos: recurra a un EOR para contratar con rapidez sin constituir una entidad en los Países Bajos y valore una BV cuando el volumen del equipo y la vocación de permanencia justifiquen la carga corporativa.
¿Qué obligaciones legales y fiscales neerlandesas se aplican a un EOR frente a una filial?
La estructura jurídica elegida determina qué sociedad asume la condición de empleador y la titularidad de las declaraciones fiscales locales. El EOR permanece como empleador formal del personal contratado; una BV neerlandesa emplea a su propia plantilla y asume todas las obligaciones societarias y mercantiles. Ninguna de las dos vías exime de analizar la operativa de la empresa extranjera y su eventual tributación en los Países Bajos.
La constitución de una BV exige otorgamiento de escritura pública notarial e inscripción en el Registro Mercantil de la Cámara de Comercio neerlandesa (KVK). Tras su creación, debe depositar cuentas anuales y mantener actualizado el registro de titulares reales (UBO). Una BV es un sujeto pasivo residente a efectos del impuesto sobre sociedades, no un establecimiento permanente. La cuestión del establecimiento permanente surge, por el contrario, cuando una entidad extranjera realiza actividades en los Países Bajos sin contar con una filial local.
El impuesto sobre sociedades es otra variable inherente a la BV. Conforme a las tablas impositivas aplicables en 2026, los tipos del impuesto de sociedades en los Países Bajos son del 19% para beneficios de hasta 200.000 € y del 25,8% para la base imponible que supere dicho umbral. Estos tipos gravan los beneficios societarios, no la masa salarial de los empleados. La contratación mediante un EOR no determina por sí misma si la actividad global de la empresa extranjera genera o no un hecho imponible en los Países Bajos.
Las obligaciones de nómina varían en función de la modalidad adoptada. Una BV con asalariados debe solicitar su propio número patronal ante la Belastingdienst y presentar las declaraciones periódicas de retenciones de sus trabajadores. Una empresa extranjera puede tener que registrarse a efectos de nómina sin necesidad de constituir una filial. El EOR liquida las nóminas de los trabajadores que emplea formalmente, pero la empresa cliente debe aportar datos exactos y actualizados sobre sueldos e incentivos. Los contratos laborales y mercantiles deben reflejar con claridad el reparto de estas obligaciones.
El derecho laboral se aplica a la relación de trabajo con independencia del régimen societario o fiscal de la empresa. El marco legal comprende el Código Civil neerlandés, los contratos de trabajo individuales y, en su caso, el convenio colectivo de trabajo aplicable (CAO). Los empleadores deben prever la indemnización legal por despido o pago de transición (transitievergoeding) en caso de extinción de la relación laboral. Para 2026, el importe máximo legal es de 102.000 € o una anualidad de salario bruto si esta fuera superior. La utilización de un EOR no exime de aplicar estas normas en caso de despido.
El número de trabajadores puede conllevar obligaciones adicionales de representación laboral. De acuerdo con el Consejo Económico y Social de los Países Bajos (SER), las empresas que emplean a 50 o más trabajadores están obligadas a constituir un comité de empresa (ondernemingsraad). Este requisito se computa sobre la plantilla efectiva de la empresa, por lo que la estructura de empleo y el volumen de personal deben analizarse conjuntamente al planificar la expansión.
En la contratación transfronteriza conviene examinar tres ámbitos diferenciados: la entidad empleadora formal, las obligaciones fiscales de retención sobre nóminas y la posible configuración de un establecimiento permanente. Consulte con nosotros sobre soluciones de EOR y administración de nóminas en los Países Bajos si requiere asesoramiento especializado para gestionar las vertientes laboral y retributiva de su operativa.
ICSPayroll
ICSPayroll presta apoyo a empresas internacionales en la gestión del empleo en los Países Bajos a través de sus servicios de Employer of Record (EOR) y de administración de nóminas neerlandesas (Dutch Payroll). Para las empresas que comparan la vía del EOR con la constitución de una filial, el servicio idóneo dependerá de si necesitan un empleador local para su equipo o la gestión de nóminas para empleados ya contratados por su propia entidad.
Para los profesionales internacionales que cumplan los requisitos legales, la tramitación del régimen del 30% (30%-regeling) puede integrarse en el proceso de gestión de nóminas. La solución idónea vendrá determinada por su modelo de contratación, la entidad que contrata al personal y el nivel de administración que desee delegar. Contacte con ICSPayroll para analizar sus necesidades laborales y de nómina en los Países Bajos.
Defina una estrategia clara para contratar en los Países Bajos
La elección entre un EOR y una filial en los Países Bajos representa también una decisión sobre el modelo operativo que desea consolidar. Analice cómo se articulan sus planes de contratación, la dirección del equipo en el día a día y el grado de arraigo local que requiere. Una fórmula óptima para una primera contratación puede no resultar adecuada si proyecta operaciones estables a gran escala, por lo que conviene enmarcar esta decisión en su plan integral de entrada al mercado.
Antes de decantarse por una opción, evalúe de forma conjunta las prioridades de su negocio: el lugar de prestación del trabajo, los mecanismos de supervisión del personal y el alcance del soporte de nómina necesario. Este enfoque práctico le permitirá conectar la estructura de contratación elegida con sus obligaciones administrativas y de cumplimiento normativo.
ICSPayroll puede asesorarle sobre las soluciones de empleo y nómina neerlandesas que mejor encajen con sus objetivos. Póngase en contacto con ICSPayroll para valorar sus opciones y dar el siguiente paso con un criterio claro para contratar en los Países Bajos.
Preguntas frecuentes
¿Cómo funciona un EOR?
Un EOR contrata a un trabajador localmente mientras la empresa cliente dirige su actividad profesional diaria. El EOR formaliza el contrato de trabajo y se encarga de la gestión de nóminas y de las obligaciones legales correspondientes al empleador. Por ejemplo, una empresa extranjera que contrata a un especialista afincado en los Países Bajos puede emplear este modelo sin necesidad de darlo de alta a través de una filial neerlandesa propia. Las partes deben acordar quién facilita los datos salariales, quién supervisa el trabajo diario y quién adopta las decisiones disciplinarias o contractuales.
¿Elimina un EOR el riesgo de establecimiento permanente?
No. El uso de un EOR no determina por sí solo si las actividades de una empresa extranjera en los Países Bajos configuran un establecimiento permanente a efectos fiscales. La fórmula laboral y la naturaleza de las operaciones comerciales de la empresa son factores independientes. Por ejemplo, aunque un EOR contrate formalmente al trabajador local, las funciones reales que este desempeñe para la empresa extranjera siguen siendo determinantes. Conviene analizar la actividad y la posición tributaria de forma autónoma en lugar de asumir que un contrato de EOR resuelve cualquier contingencia fiscal.
¿Cómo elegir un proveedor de Employer of Record en los Países Bajos?
Elija un proveedor cuyas capacidades operativas y de cumplimiento laboral encajen con su modelo de contratación. Conviene clarificar quién suscribe el contrato de trabajo, quién tramita las nóminas, quién presenta las declaraciones tributarias y cómo se canalizan las modificaciones contractuales. Asimismo, compruebe los mecanismos de coordinación entre el proveedor y sus directivos para la transmisión de datos salariales e incidencias laborales. Para contrataciones en los Países Bajos, ICSPayroll ofrece servicios de EOR, administración de nóminas neerlandesas y tramitación del régimen del 30%, dando respuesta a cada aspecto de la estructura de empleo.
¿Qué ocurre si desea contratar a personal extranjero?
En primer lugar, es necesario distinguir entre nacionalidad, residencia y autorización para trabajar. Los profesionales extracomunitarios pueden requerir un visado o permiso de residencia laboral, cuyo patrocinio se tramita a través de nuestro socio autorizado con licencia oficial. El patrocinio de inmigración es independiente del régimen del 30%, que constituye un incentivo fiscal gestionado por la Belastingdienst para determinados trabajadores cualificados captados en el extranjero. La estructura de empleo no otorga por sí misma el permiso de trabajo ni la concesión de ventajas fiscales, por lo que la gestión de extranjería y la de nóminas deben tratarse como procesos vinculados pero diferenciados.
¿Cuál es la diferencia entre un Employer of Record (EOR) y una filial en los Países Bajos?
Un EOR contrata al personal a través de su propia entidad neerlandesa, mientras que una filial es una persona jurídica neerlandesa propia de su grupo empresarial y puede contratar directamente a los trabajadores. La vía del EOR sitúa el contrato de trabajo bajo la titularidad del EOR; la vía de la filial lo vincula a su sociedad local. La elección entre EOR y filial en los Países Bajos depende, por tanto, de si necesita una solución externa de empleo local o prefiere establecer su propia entidad mercantil y estructura administrativa.
¿Cuánto cuesta un EOR en los Países Bajos en comparación con constituir y mantener una filial?
No existe un único cálculo de costes válido para todos los casos. Los honorarios de servicio de un EOR varían según el contrato y el alcance convenido, mientras que una filial conlleva gastos de constitución y costes fijos recurrentes de administración societaria y contabilidad, además de los costes laborales. Conviene comparar el coste integral de cada alternativa, incluyendo nómina, cargas sociales del empleador, asesoría contable y liquidaciones tributarias. El tamaño de la plantilla, el horizonte temporal de la actividad y el nivel de administración interna que se desee asumir determinarán cuál de los dos modelos resulta más económico.
¿Qué plazos y requisitos deben preverse al constituir una filial neerlandesa con asesoramiento profesional?
Los plazos varían según los tiempos de redacción documental, otorgamiento notarial, registros mercantiles y alta operativa. El procedimiento incluye generalmente la recopilación de datos societarios y de titularidad real, el otorgamiento de la escritura de constitución ante notario neerlandés, la inscripción en la Cámara de Comercio (KVK) y la tramitación de las altas fiscales y de nómina. Es fundamental planificar cada trámite sucesivo y no asumir que la mera constitución notarial capacita de inmediato a la sociedad para contratar personal. ICSPayroll presta servicios de empleo y nómina en los Países Bajos, no de constitución directa de entidades jurídicas.
¿En qué se diferencian las retenciones sobre nóminas, las cotizaciones a la seguridad social y los beneficios sociales entre un EOR y una filial?
La normativa neerlandesa se aplica en función de la relación laboral y la modalidad retributiva, no del mero hecho de que el empleado sea contratado a través de un EOR o de una filial. El EOR gestiona la nómina de los empleados que tiene formalmente contratados; la filial tramita la nómina de su propia plantilla directa. En ambos supuestos, la nómina debe liquidar correctamente los impuestos aplicables, las cotizaciones a la seguridad social y los beneficios obligatorios. Asimismo, la empresa debe remitir información salarial exacta y actualizada en cada periodo de devengo.
Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial íntegramente participada de Intercompany Solutions responsable de ICS Payroll. Está a cargo de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones de retenciones salariales y cotizaciones a la seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con posibilidad de tramitar altas en un plazo de 48 horas.

Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
Un EOR contrata a un trabajador localmente mientras la empresa cliente dirige su actividad profesional diaria. El EOR formaliza el contrato de trabajo y se encarga de la gestión de nóminas y de las obligaciones legales correspondientes al empleador. Por ejemplo, una empresa extranjera que contrata a un especialista afincado en los Países Bajos puede emplear este modelo sin necesidad de darlo de alta a través de una filial neerlandesa propia. Las partes deben acordar quién facilita los datos salariales, quién supervisa el trabajo diario y quién adopta las decisiones disciplinarias o contractuales.
No. El uso de un EOR no determina por sí solo si las actividades de una empresa extranjera en los Países Bajos configuran un establecimiento permanente a efectos fiscales. La fórmula laboral y la naturaleza de las operaciones comerciales de la empresa son factores independientes. Por ejemplo, aunque un EOR contrate formalmente al trabajador local, las funciones reales que este desempeñe para la empresa extranjera siguen siendo determinantes. Conviene analizar la actividad y la posición tributaria de forma autónoma en lugar de asumir que un contrato de EOR resuelve cualquier contingencia fiscal.
Elija un proveedor cuyas capacidades operativas y de cumplimiento laboral encajen con su modelo de contratación. Conviene clarificar quién suscribe el contrato de trabajo, quién tramita las nóminas, quién presenta las declaraciones tributarias y cómo se canalizan las modificaciones contractuales. Asimismo, compruebe los mecanismos de coordinación entre el proveedor y sus directivos para la transmisión de datos salariales e incidencias laborales. Para contrataciones en los Países Bajos, ICSPayroll ofrece servicios de EOR, administración de nóminas neerlandesas y tramitación del régimen del 30%, dando respuesta a cada aspecto de la estructura de empleo.
En primer lugar, es necesario distinguir entre nacionalidad, residencia y autorización para trabajar. Los profesionales extracomunitarios pueden requerir un visado o permiso de residencia laboral, cuyo patrocinio se tramita a través de nuestro socio autorizado con licencia oficial. El patrocinio de inmigración es independiente del régimen del 30%, que constituye un incentivo fiscal gestionado por la Belastingdienst para determinados trabajadores cualificados captados en el extranjero. La estructura de empleo no otorga por sí misma el permiso de trabajo ni la concesión de ventajas fiscales, por lo que la gestión de extranjería y la de nóminas deben tratarse como procesos vinculados pero diferenciados.
Un EOR contrata al personal a través de su propia entidad neerlandesa, mientras que una filial es una persona jurídica neerlandesa propia de su grupo empresarial y puede contratar directamente a los trabajadores. La vía del EOR sitúa el contrato de trabajo bajo la titularidad del EOR; la vía de la filial lo vincula a su sociedad local. La elección entre EOR y filial en los Países Bajos depende, por tanto, de si necesita una solución externa de empleo local o prefiere establecer su propia entidad mercantil y estructura administrativa.
No existe un único cálculo de costes válido para todos los casos. Los honorarios de servicio de un EOR varían según el contrato y el alcance convenido, mientras que una filial conlleva gastos de constitución y costes fijos recurrentes de administración societaria y contabilidad, además de los costes laborales. Conviene comparar el coste integral de cada alternativa, incluyendo nómina, cargas sociales del empleador, asesoría contable y liquidaciones tributarias. El tamaño de la plantilla, el horizonte temporal de la actividad y el nivel de administración interna que se desee asumir determinarán cuál de los dos modelos resulta más económico.
Los plazos varían según los tiempos de redacción documental, otorgamiento notarial, registros mercantiles y alta operativa. El procedimiento incluye generalmente la recopilación de datos societarios y de titularidad real, el otorgamiento de la escritura de constitución ante notario neerlandés, la inscripción en la Cámara de Comercio (KVK) y la tramitación de las altas fiscales y de nómina. Es fundamental planificar cada trámite sucesivo y no asumir que la mera constitución notarial capacita de inmediato a la sociedad para contratar personal. ICSPayroll presta servicios de empleo y nómina en los Países Bajos, no de constitución directa de entidades jurídicas.
La normativa neerlandesa se aplica en función de la relación laboral y la modalidad retributiva, no del mero hecho de que el empleado sea contratado a través de un EOR o de una filial. El EOR gestiona la nómina de los empleados que tiene formalmente contratados; la filial tramita la nómina de su propia plantilla directa. En ambos supuestos, la nómina debe liquidar correctamente los impuestos aplicables, las cotizaciones a la seguridad social y los beneficios obligatorios. Asimismo, la empresa debe remitir información salarial exacta y actualizada en cada periodo de devengo.
Artículos relacionados


