
Recruter aux Pays-Bas : Guide de conformité 2026 pour les entreprises américaines
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Mis à jour le 6 août 2026 · Temps de lecture : 18 min
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll B.V.
Revu pour conformité juridique par Zishan Hussain, avocat en droit du travail, et la direction. Chiffres vérifiés auprès des publications du Rijksoverheid, du Belastingdienst, de l'IND et de l'UWV en vigueur à la date indiquée ci-dessus.
Le marché du travail néerlandais s'est considérablement détendu depuis son pic de 2022. Au deuxième trimestre 2026, on comptait 95 postes vacants pour 100 chômeurs, contre 142 au deuxième trimestre 2022. Recruter est devenu plus simple, mais le cadre de conformité s'est nettement alourdi, et 2027 apporte la plus vaste série de réformes du travail flexible et du travail temporaire aux Pays-Bas depuis une décennie.
Pour les entreprises américaines, la difficulté n'a jamais été de trouver des talents néerlandais. Elle réside dans le fossé qui sépare l'emploi « at-will » américain d'un système fondé sur la règle de la chaîne (ketenregeling), 104 semaines de maintien de salaire en cas de maladie à la charge de l'employeur, et, à compter de 2027, un régime d'autorisation pour quiconque met de la main-d'œuvre à la disposition d'un tiers. Une simple erreur d'appréciation relative à un établissement stable, au parrainage de visas ou aux obligations d'égalité de traitement entraîne une réelle exposition financière.
Ce guide détaille les règles réellement applicables en 2026, les changements prévus au 31 décembre 2026, au 1er janvier 2027 et au 1er janvier 2028, ainsi que les cas où un portage salarial international ou Employer of Record (EOR) apporte une véritable valeur ajoutée - et ceux où il ne le fait pas.
Points clés
- Une entreprise américaine peut s'enregistrer directement auprès de l'administration fiscale néerlandaise en tant que redevable de la retenue à la source (inhoudingsplichtige) sans constituer de BV. Le recours à un EOR relève d'un choix de rapidité et de gestion administrative, et non d'une obligation légale.
- Un EOR n'élimine pas le risque d'établissement stable. L'établissement stable est déterminé par ce que font vos collaborateurs aux Pays-Bas, et non par l'entité qui signe leur contrat.
- En vertu de l'article 8a de la Waadi, un salarié en portage salarial ou EOR a droit à des conditions d'emploi au moins équivalentes à celles du personnel comparable chez le client, ainsi qu'à un régime de retraite adéquat. C'est le principal facteur de coût du modèle EOR aux Pays-Bas.
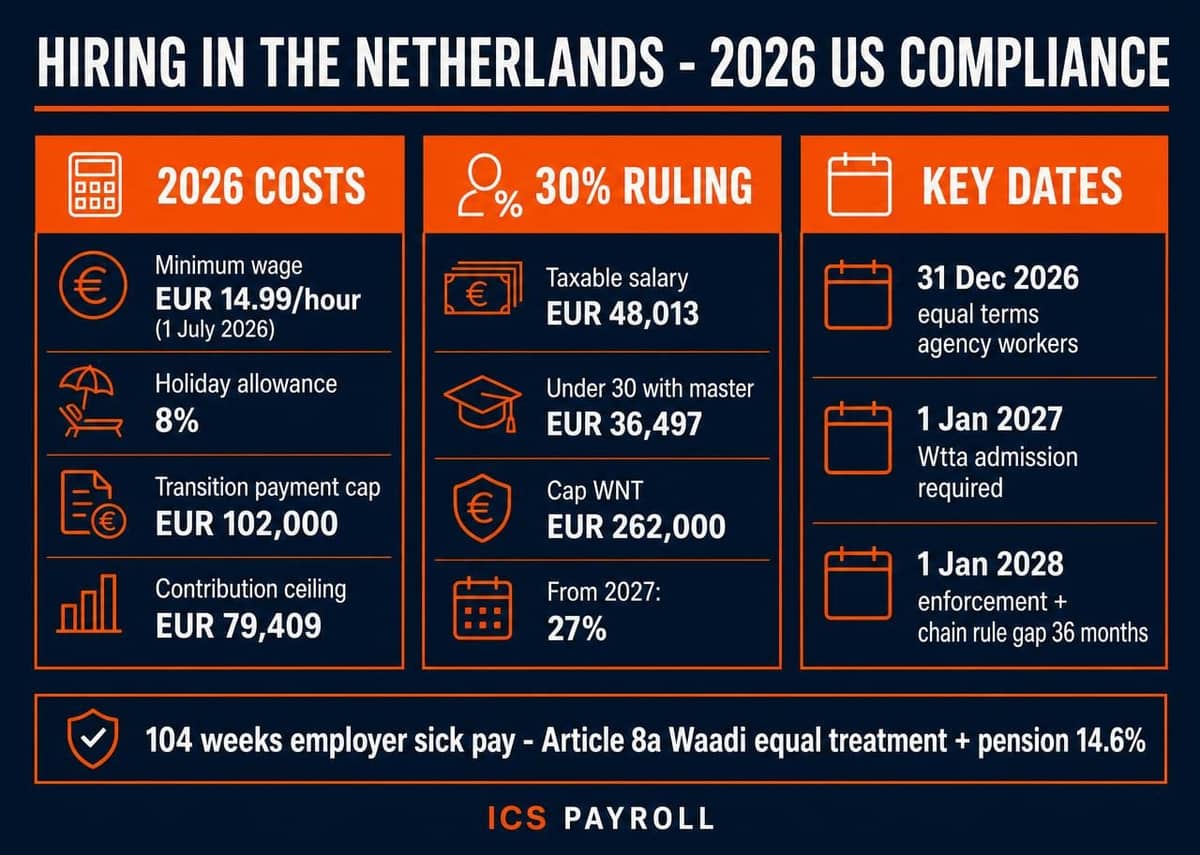
- Chiffres 2026 : salaire minimum horaire légal de 14,99 € au 1er juillet 2026 ; pécule de vacances (vakantiebijslag) de 8 % ; seuil salarial imposable de 48 013 € pour le régime des 30 % ; indemnité de transition plafonnée à 102 000 €.
- À compter du 1er janvier 2027, quiconque met de la main-d'œuvre à disposition aux Pays-Bas, y compris les prestataires de gestion de paie et d'EOR, devra faire l'objet d'un agrément formel dans le cadre de la Wtta. Les clients faisant appel à des prestataires non agréés s'exposeront à des sanctions à compter du 1er janvier 2028.
- Pour les embauches de ressortissants hors UE, le garant reconnu (erkend referent) doit être l'employeur légal. Le statut de garant ne peut être dissocié de l'employeur.
Recruter aux Pays-Bas : opportunités et obstacles juridiques pour les entreprises américaines
Les Pays-Bas demeurent une excellente porte d'entrée sur l'Europe : excellente maîtrise de l'anglais, vivier dense de talents techniques et cadre réglementaire stable, comme le confirme une vue d'ensemble de l'économie néerlandaise (source principale : CBS, statistiques du marché du travail et des salaires aux Pays-Bas). Le cadre juridique diffère toutefois des pratiques américaines de manière structurelle et non accessoire. Le licenciement nécessite l'accord préalable de l'UWV ou d'un tribunal. La maladie constitue une responsabilité de l'employeur pendant deux ans. Les contrats à durée déterminée successifs se transforment de plein droit en CDI. Une lettre d'offre (« offer letter ») à l'américaine ne résistera pas devant un tribunal néerlandais.
Avez-vous légalement besoin d'une entité néerlandaise ?
Non, et ce point est fréquemment déformé sur le marché.
Une entreprise établie hors des Pays-Bas sans établissement stable aux Pays-Bas n'est pas automatiquement redevable de la retenue à la source au titre de l'impôt sur les salaires néerlandais. Mais elle peut choisir de le devenir. Le Belastingdienst prévoit un statut de redevable volontaire de la retenue : un employeur étranger s'enregistre au moyen du formulaire Aanmelding Onderneming buitenland, met en place une administration de la paie néerlandaise et gère dès lors directement sa paie locale. Les employeurs qui choisissent cette voie peuvent également appliquer le régime des impatriés (régime des 30 % ou expatregeling) pour les salariés éligibles.
Parallèlement, lorsqu'un salarié est affilié à la sécurité sociale néerlandaise en vertu du règlement (CE) n° 883/2004 ou de l'accord de sécurité sociale entre les Pays-Bas et les États-Unis, l'employeur étranger est tenu de s'immatriculer et d'acquitter les cotisations d'assurance des salariés, qu'il dispose ou non d'une entité ou d'un établissement stable sur place.
Pour être tout à fait clair : l'enregistrement direct est possible et légal, mais il fait peser l'intégralité des obligations du droit du travail - contrats, maintien de salaire en cas de maladie, réintégration, licenciement, retraite et archivage - sur une structure américaine dépourvue d'infrastructure locale. La plupart des entreprises recrutant d'un à cinq salariés optent pour un Employer of Record aux Pays-Bas parce qu'elles ne souhaitent pas développer cette compétence en interne, et non parce que la loi l'interdit.
Établissement stable : ce qu'un EOR fait et ne fait pas
Une BV néerlandaise est une personne morale distincte et ne constitue pas, en soi, un établissement stable de sa société mère américaine. Cependant, une filiale peut créer un établissement stable pour la société mère si elle agit en qualité d'agent dépendant.
Plus important encore : un EOR ne neutralise pas le risque d'établissement stable. Selon l'article 5 de la convention fiscale entre les Pays-Bas et les États-Unis, un établissement stable résulte d'une installation fixe d'affaires dont dispose l'entreprise, ou d'une personne aux Pays-Bas qui conclut habituellement des contrats, ou joue habituellement le rôle principal menant à la conclusion de contrats au nom de l'entreprise. Ce critère repose sur ce que fait l'individu et pour le compte de qui. Il ne dépend pas de l'entité qui émet le bulletin de paie.
En pratique, cela signifie :
- Un ingénieur ou un spécialiste du support basé aux Pays-Bas travaillant via un EOR, sans pouvoir d'engager la société américaine, ne risque généralement pas de créer d'établissement stable.
- Un commercial basé aux Pays-Bas qui négocie et conclut des contrats pour le compte de la société américaine crée un risque d'établissement stable au titre d'agent dépendant, qu'un EOR soit interposé ou non.
Tout prestataire vous affirmant qu'un EOR « garantit » l'absence de présence imposable s'avance trop. Ce qu'un EOR fait réellement, c'est supprimer le fardeau du droit du travail et de la paie, et éliminer le critère de l'installation fixe d'affaires lié à la location de vos propres bureaux aux Pays-Bas. La question de l'agent dépendant exige une analyse au cas par cas de chaque poste, idéalement avant la signature du contrat.
Employer of Record ou BV néerlandaise : choisir la bonne voie
Constituer une BV implique un notaire, l'immatriculation à la Chambre de commerce (KvK), la déclaration des bénéficiaires effectifs (UBO), l'ouverture d'un compte bancaire, puis la mise en place courante de la paie locale, de la comptabilité et des RH. Comptez de manière réaliste deux à trois mois pour être opérationnel. Un EOR peut mettre en place un contrat de travail néerlandais conforme en quelques jours une fois le contrat de services signé. Notre comparatif détaillé entre EOR et BV néerlandaise analyse l'ensemble des éléments de cette décision.
Quand constituer une BV néerlandaise ?
Pour les équipes de un à cinq collaborateurs, les frais généraux liés à une BV dépassent généralement la valeur de la structure locale. Au-delà d'une dizaine de salariés, ou si vous prévoyez d'exercer une activité commerciale substantielle sur place, la constitution d'une société devient généralement une meilleure option pour des raisons de contrôle, de coût unitaire et parce qu'à cette échelle, vous créerez probablement une présence imposable quoi qu'il en soit.
L'obligation que la plupart des acheteurs américains n'intègrent pas dans leurs coûts : l'article 8a de la Waadi
C'est le point qui modifie l'arbitrage financier, et il est régulièrement passé sous silence dans les arguments commerciaux des EOR.
Le droit néerlandais qualifie le modèle d'EOR de payrolling. Selon l'article 8a de la Waadi (loi sur la mise à disposition de main-d'œuvre par des intermédiaires) :
- Le salarié porté a droit au minimum aux mêmes conditions d'emploi que les salariés occupant un poste identique ou équivalent chez le client utilisateur. Si le client n'a aucun salarié comparable, la référence est le secteur d'activité du client.
- Les conditions s'entendent au sens large : grille salariale, primes, droits à congés au-delà du minimum légal, régimes de bonus, forfaits de remboursement de frais.
- L'employeur de paie doit proposer un régime de retraite adéquat, soit le régime de base du client, soit un régime conforme aux critères de la Baadi, prévoyant une pension de vieillesse et de survie, sans délai d'attente ni de carence, et une cotisation patronale totale d'au moins 14,6 % de la base de calcul de la pension.
- Le client utilisateur a l'obligation légale de communiquer les conditions d'emploi applicables à l'employeur de paie, et ce dernier a l'obligation indépendante de vérifier ces données.
Il n'est pas possible de déroger contractuellement à ces dispositions au détriment du salarié. Pour une société américaine sans effectif aux Pays-Bas, la référence sectorielle s'applique, et l'obligation de retraite représente un coût financier réel. Tout devis EOR qui n'affiche pas de ligne retraite est soit incomplet, soit non conforme. Exigez-le explicitement.
Enregistrement Waadi et agrément dès 2027
Toute entreprise mettant des travailleurs à disposition de tiers doit être enregistrée à ce titre au registre du commerce néerlandais. À compter du 1er janvier 2027, une exigence supplémentaire entrera en vigueur : l'agrément obligatoire sous la Wtta. Voir la section relative à 2027 et 2028 ci-après. C'est une question de conformité que vous devez poser à vos prestataires dès maintenant, pas en 2027.
L'avantage d'un EOR local pour les clients américains
Les plateformes mondiales offrent une portée géographique. Les particularités néerlandaises, telles que l'évaluation comparative de l'article 8a, la gestion de cas selon la loi Poortwachter, l'applicabilité des conventions collectives (CAO) et les rouages du parrainage de l'IND, valorisent l'expertise locale. Aucune solution n'est universellement supérieure ; tout dépend de savoir si vos effectifs aux Pays-Bas sont accessoires dans un déploiement EMEA plus large ou s'ils forment le cœur de votre présence européenne. Notre comparatif EOR multinational vs. EOR local aux Pays-Bas détaille ces compromis.
Normes du travail néerlandaises en 2026 : avantages légaux et coûts
Salaire minimum
Les Pays-Bas appliquent un salaire minimum horaire légal, révisé deux fois par an. Il était de 14,71 € brut par heure au 1er janvier 2026 et est passé à 14,99 € brut par heure au 1er juillet 2026, soit une augmentation de 1,90 %. Des taux horaires distincts et inférieurs s'appliquent aux travailleurs âgés de 15 à 20 ans. La prochaine indexation prendra effet au 1er janvier 2027. Une convention collective de travail (CAO) peut imposer un plancher plus élevé pour votre secteur ; vérifiez son applicabilité avant de fixer vos grilles de salaires.
Pécule de vacances (vakantiebijslag)
Le minimum légal est de 8 % du salaire annuel brut, le plus souvent versé sous forme de prime globale en mai, bien qu'un versement mensuel puisse être convenu dans le contrat de travail.
Deux réserves s'appliquent aux niveaux de rémunération habituels des embauches sous pavillon américain. Premièrement, le droit légal est calculé jusqu'à concurrence de trois fois le salaire minimum, ce qui, sur la base des chiffres de 2026, correspond à environ 93 000 € par an. Deuxièmement, pour la fraction de salaire dépassant ce seuil, l'employeur et le salarié peuvent convenir par écrit d'une indemnité réduite ou d'aucune indemnité.
De nombreux employeurs versent les 8 % intégraux sur le salaire total par usage de marché. Il s'agit d'un choix commercial et non d'une obligation légale, qui doit être mûrement réfléchi pour les niveaux de rémunération élevés.
Cotisations patronales de sécurité sociale (2026)
| Cotisation | Taux 2026 |
|---|---|
| AWf (chômage), contrats permanents | 2,74 % |
| AWf, contrats à durée déterminée, sur appel, non écrits | 7,74 % |
| Aof (invalidité), petits employeurs | 6,27 % |
| Aof, moyens et grands employeurs | 7,63 % |
| Surtaxe garde d'enfants sur l'Aof | 0,50 % |
| Whk (fonds de reprise du travail) | Fixé par employeur ; moyenne 2026 : 1,52 % |
| Prélèvement employeur Zvw | 6,10 % |
Le plafond de cotisation pour les assurances sociales des salariés et le prélèvement Zvw est de 79 409 € par an en 2026. La cotisation Whk est déterminée individuellement pour chaque employeur par l'administration fiscale et notifiée par décision ; les nouveaux employeurs se voient attribuer un taux sectoriel moyen. Tout modèle de coût omettant la Whk et la surtaxe pour la garde d'enfants sous-estime vos charges patronales réelles d'environ deux points de pourcentage. Les registres de paie et documents fiscaux doivent être conservés pendant au moins sept ans, comme indiqué dans notre guide de référence de l'administration de la paie aux Pays-Bas.
Maintien de salaire en cas de maladie et obligations en matière d'invalidité
Il s'agit du plus grand écart de risque par rapport au droit du travail américain.
- L'employeur doit continuer à verser le salaire pendant une durée maximale de 104 semaines d'incapacité.
- Le minimum légal est de 70 % du salaire contractuel, calculé sur la rémunération plafonnée au salaire journalier maximum légal.
- Durant les 52 premières semaines, le montant versé ne peut être inférieur au salaire minimum légal applicable. Ce plancher ne s'applique pas la deuxième année.
- La plupart des CAO et de nombreux contrats prévoient un complément à 100 % la première année. C'est une obligation contractuelle, non légale.
La Wet verbetering poortwachter impose un parcours de réintégration strict : analyse du problème par le médecin du travail, plan d'action écrit, évaluations régulières, réintégration de deuxième voie auprès d'un autre employeur si le retour au poste initial est impossible, et dossier complet de réintégration.
Si l'UWV estime, lors de l'évaluation au terme des deux ans, que les efforts de réintégration ont été insuffisants ou le dossier incomplet, elle peut infliger une sanction salariale (loonsanctie), prolongeant le maintien du salaire jusqu'à 52 semaines supplémentaires. L'interdiction de licencier est prolongée en parallèle. Sauf stipulation contraire du contrat ou de la CAO, l'obligation durant cette troisième année s'élève au taux légal de 70 %.
Un contrat à durée déterminée qui arrive à échéance en cours de maladie met fin à l'obligation de maintien de salaire à sa date d'expiration ; le salarié bascule alors sous le régime de la loi sur l'assurance maladie (Ziektewet), ce qui peut impacter le taux Whk de l'employeur. Pour les entreprises américaines, le constat pratique est que l'exposition ne se limite pas à deux ans de salaire. Elle englobe deux ans de salaire, plus un processus médical et administratif encadré, plus une troisième année potentielle en cas de mauvaise gestion de la procédure.
Contrats à durée déterminée et règle de la chaîne
En vertu de la règle de la chaîne (Ketenregeling) actuelle, un employeur peut conclure un maximum de trois contrats à durée déterminée successifs sur une période de 36 mois. Un quatrième contrat, ou un dépassement de 36 mois au total, transforme automatiquement la relation de travail en CDI. Une interruption de plus de six mois entre deux contrats ouvre actuellement une nouvelle chaîne ; une interruption de six mois ou moins ne l'interrompt pas. Des dérogations limitées par CAO restent possibles. Ce régime évoluera au 1er janvier 2028, comme décrit ci-après.
Périodes d'essai et règles de résiliation
Les périodes d'essai sont strictement encadrées, doivent être convenues par écrit et être d'une durée identique pour les deux parties :
| Contrat | Période d'essai maximale |
|---|---|
| Moins de 6 mois | Non autorisée |
| De 6 mois à moins de 2 ans | 1 mois |
| 2 ans ou plus (CDD) | 2 mois |
| Durée indéterminée (CDI) | 2 mois |
Toute clause d'essai non conforme est nulle et de nul effet, rendant tout licenciement pendant la période d'essai impossible.
Lorsqu'une relation de travail prend fin à l'initiative de l'employeur, y compris en cas de non-renouvellement d'un CDD ou de rupture pendant la période d'essai, le salarié a en principe droit à une indemnité de transition (transitievergoeding) qui commence à courir dès le premier jour de travail. Le calcul standard est d'un tiers de salaire mensuel brut par année complète d'ancienneté, au prorata. L'assiette de calcul comprend le pécule de vacances et les éléments fixes de rémunération tels qu'un treizième mois. En 2026, l'indemnité de transition est plafonnée à 102 000 €, ou à un an de salaire brut si celui-ci excède 102 000 €.
En dehors de la période d'essai, la résiliation unilatérale nécessite soit l'autorisation de l'UWV (motifs économiques ou inaptitude de longue durée), soit une décision judiciaire fondée sur l'un des motifs légaux. En pratique, la majorité des départs se règlent par une convention de rupture d'un commun accord (vaststellingsovereenkomst), pour laquelle le plafond de l'indemnité de transition ne s'applique pas et le montant négocié est souvent supérieur.
Recruter des talents hors UE : permis HSM et régime des 30 %
Critères salariaux des travailleurs hautement qualifiés (2026)
Les demandes de permis de migrant hautement qualifié (HSM) déposées à compter du 1er janvier 2026 doivent respecter les seuils suivants :
| Catégorie | Salaire mensuel brut |
|---|---|
| Migrant hautement qualifié / ICT, 30 ans et plus | 5 942 € |
| Migrant hautement qualifié / ICT, moins de 30 ans | 4 357 € |
| Critère réduit (jeunes diplômés, après l'année d'orientation) | 3 122 € |
Tous les montants s'entendent hors pécule de vacances de 8 %, qui n'est pas pris en compte dans le calcul du seuil. Le salaire doit être fixe, contractuellement convenu, conforme aux prix du marché pour le poste et versé mensuellement sur un compte bancaire au nom du migrant. Les primes, commissions, heures supplémentaires et avantages en nature sont exclus. Le critère applicable est celui en vigueur à la date du dépôt du dossier, ou à la date de début de la nouvelle relation de travail en cas de changement d'employeur. De plus amples informations sont disponibles sur business.gov.nl.
Parrainage : l'employeur doit être le garant reconnu
Depuis 2013, seul un employeur bénéficiant du statut de garant reconnu par l'IND (erkend referent) peut déposer une demande de permis pour travailleur hautement qualifié. Il s'agit d'une exigence structurelle souvent occultée dans le discours marketing des EOR, qu'il convient d'énoncer clairement : le parrainage ne peut être séparé de l'emploi. L'entité titulaire du statut de garant reconnu doit obligatoirement être celle qui emploie le migrant. Elle assume les obligations corrélatives d'information, d'administration et de diligence.
Par conséquent, lorsqu'un travailleur hautement qualifié est recruté par l'intermédiaire d'un tiers, ce dernier est à la fois l'employeur légal et le garant, le client étant l'entreprise utilisatrice. Les garants reconnus qui sont des intermédiaires de travail temporaire ou de gestion de paie doivent en outre détenir la certification SNA selon la norme NEN 4400-1.
Deux autres éléments doivent être pris en compte par un acheteur américain. Le statut de garant reconnu peut être demandé directement par votre propre entité néerlandaise si vous en possédez une ; la procédure prend du temps et entraîne des frais auprès de l'IND, mais elle élimine définitivement l'intermédiaire de la chaîne d'immigration. De plus, le gouvernement a fait part de son intention d'interdire aux garants reconnus la mise à disposition commerciale de travailleurs hautement qualifiés auprès de tiers, avec de rares exceptions temporaires. Cette mesure n'est pas encore entrée en vigueur à la date du présent article, mais il s'agit d'une orientation politique bien réelle qui affecte la pérennité de tout montage avec intermédiaire garant. Intégrez ce paramètre dans votre plan pluriannuel.
Chez ICS Payroll, nous sommes transparents quant au rôle joué par chaque entité pour chaque mission, et nous vous préciserons si l'obtention directe du statut de garant reconnu représente la meilleure solution à long terme pour vous.
Délais de traitement HSM
Pour les garants reconnus, l'IND vise à statuer sur les demandes de permis pour migrants hautement qualifiés bien en deçà du délai légal, et les dossiers simples et complets reçoivent généralement une décision en deux à trois semaines. Prévoyez un délai supplémentaire pour le rendez-vous de retrait de la MVV auprès du poste consulaire néerlandais concerné, la prise de données biométriques et l'inscription en mairie à l'arrivée. Le caractère incomplet des pièces constitue la principale cause de retard : passeports, diplômes, actes d'état civil légalisés ou apostillés en cas d'accompagnement par la famille, et contrat signé conforme à la norme salariale.
Le régime des 30 % en 2026
Le dispositif est désormais officiellement désigné sous le nom d'expatregeling (régime des impatriés), bien que l'expression « régime des 30 % » reste courante. Il permet à l'employeur de verser une fraction de la rémunération en franchise d'impôt au titre de l'indemnisation des frais extraterritoriaux. Les conditions 2026 sont les suivantes :
- Fraction maximale exonérée : 30 %.
- Le salaire imposable du salarié après déduction doit être d'au moins 48 013 €.
- Seuil réduit à 36 497 € pour les salariés de moins de 30 ans titulaires d'un master éligible.
- L'avantage est plafonné en référence à la norme WNT de 262 000 € pour 2026. Le régime transitoire protégeant les bénéficiaires antérieurs à 2023 contre ce plafond a pris fin le 1er janvier 2026 ; les salariés concernés doivent être prévenus avant que cela n'apparaisse sur leur fiche de paie.
- Durée maximale de cinq ans, réduite des périodes antérieures de résidence ou de travail aux Pays-Bas.
- Le salarié doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail.
L'employeur et le salarié déposent une demande conjointe. Si la demande est introduite dans les quatre mois suivant la date d'embauche, la décision s'applique rétroactivement dès le premier jour. En cas de dépôt ultérieur, elle s'applique à compter du premier jour du mois suivant celui de la demande. Les employeurs doivent opter chaque année, au cours de la première période de paie, soit pour le pourcentage forfaitaire, soit pour le remboursement des frais extraterritoriaux réels. Le statut partiel de non-résident fiscal dont bénéficiaient auparavant les détenteurs du régime a été supprimé à compter de 2025.
Le critère de salaire de l'IND et le seuil fiscal sont évalués séparément par des autorités différentes. Le respect de l'un n'établit pas automatiquement celui de l'autre.
Changements à compter du 1er janvier 2027 : pour les régimes accordés pour la première fois à partir du 1er janvier 2025, le pourcentage exonéré passera de 30 % à 27 %, et les seuils de salaire passeront respectivement à environ 50 436 € et 38 388 €, sous réserve d'indexation annuelle. Les salariés dont le régime s'appliquait déjà lors de la dernière période de paie de 2023 conservent les 30 % et les seuils existants pour le reste de leur période d'application. Si vous budgétez une embauche débutant fin 2026, modélisez la situation de 2027 plutôt que celle de 2026. L'échange avec le candidat sur le salaire net s'en trouvera grandement modifié.
Ce qui change en 2027 et 2028
Deux textes législatifs redéfinissent en profondeur le cadre décrit dans cet article. Tous deux sont d'ores et déjà adoptés. Toute décision relative à un EOR ou au travail temporaire prise aujourd'hui doit être analysée à leur lumière.
Wtta : obligation d'agrément pour les fournisseurs de main-d'œuvre
La loi sur l'agrément de la mise à disposition de main-d'œuvre (Wet toelating terbeschikkingstelling van arbeidskrachten - Wtta) entrera en vigueur le 1er janvier 2027, avec une application des contrôles par l'Inspection du travail néerlandaise à compter du 1er janvier 2028.
- Elle s'applique à la quasi-totalité des mises à disposition de personnel auprès de tiers, y compris le travail temporaire, le détachement, le portage salarial (payrolling), les dispositifs d'EOR et la sous-traitance de main-d'œuvre.
- Les prestataires devront détenir un agrément formel délivré par la nouvelle autorité d'agrément. Les critères comprennent un certificat de bonne conduite, un dépôt de garantie financier et la justification du respect de la législation applicable, avec des réévaluations périodiques.
- Les entreprises clientes sont directement concernées. Les entreprises utilisatrices ne pourront faire appel qu'à des prestataires agréés et devront vérifier ce statut sur le registre public. Le recours à un prestataire non agréé est passible de sanctions en lui-même.
- Les prestataires existants souhaitant bénéficier du régime transitoire doivent s'enregistrer entre le 1er novembre 2026 et le 1er janvier 2027.
Implication pratique pour un acheteur américain : lorsque vous sélectionnez un EOR néerlandais en 2026, demandez par écrit si le prestataire s'enregistrera pendant la fenêtre transitoire, s'il détient la certification SNA et ce qu'il adviendra de vos contrats si l'agrément lui est refusé. Cette vérification doit impérativement figurer dans vos démarches de diligence raisonnable dès maintenant.
Wet meer zekerheid flexwerkers
Adoptée par le Sénat le 7 juillet 2026, avec une entrée en vigueur progressive. À compter du 31 décembre 2026, l'égalité des conditions de travail s'applique aux travailleurs intérimaires. Cette mesure durcit et élargit le principe d'égalité de traitement déjà applicable aux salariés en portage salarial, tout en alourdissant l'obligation d'information incombant aux entreprises utilisatrices.
À compter du 1er janvier 2028 (date prévue) :
- Le délai d'interruption de la règle de la chaîne passe de six mois à 36 mois, mettant fin aux pratiques de rotation continue (« revolving door »). Le maximum de trois contrats à durée déterminée reste inchangé. Des délais plus courts sont maintenus pour les élèves et étudiants travaillant un nombre d'heures limité ainsi que pour les activités véritablement saisonnières.
- La possibilité pour les CAO de déroger à la règle de la chaîne est en grande partie supprimée.
- Les contrats zéro heure et les actuels contrats min-max sont abolis et remplacés par un contrat à bande passante (bandbreedtecontract), dans lequel le volume horaire maximal ne pourra dépasser 130 % du volume minimal convenu.
- Le système de phases du travail temporaire est raccourci : phase A ramenée de 78 à 52 semaines, phase B ramenée de six contrats en quatre ans à six contrats en deux ans.
Les contrats en cours restent généralement régis par le droit applicable jusqu'à leur expiration, à l'exception des contrats sur appel (oproepcontracten). Si votre plan de recrutement aux Pays-Bas repose sur des CDD successifs, des saisonnalités ou des horaires variables, le modèle viable en 2026 ne le sera plus en 2028. Concevez votre stratégie en anticipant la situation définitive.
Travailler avec ICSPayroll
ICSPayroll est le service d'Employer of Record et de gestion de la paie néerlandaise d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions. Nous intervenons en qualité d'employeur légal au regard du droit néerlandais : contrats de travail, déclarations de retenue à la source et de sécurité sociale, pécule de vacances, retraite, gestion des arrêts maladie et de la réintégration, et conformité aux CAO.
Vous recevez une facture mensuelle unique regroupant les salaires bruts, les cotisations patronales de sécurité sociale, les cotisations de retraite requises par l'article 8a de la Waadi, les assurances obligatoires et nos honoraires. Aucun compte bancaire néerlandais ni fonction financière locale n'est nécessaire.
Nous savons également vous indiquer lorsqu'un EOR n'est pas la solution appropriée. Si vous recrutez un commercial négociateur, si vous prévoyez de dépasser dix salariés aux Pays-Bas ou si vos impératifs d'immigration justifient l'obtention de votre propre statut de garant reconnu, nous vous le dirons en toute transparence.
Le processus d'intégration d'ICSPayroll
Étape 1 : devis. Vous nous communiquez les effectifs, les postes, les niveaux de rémunération et les dates de début souhaitées. Nous vous remettons une ventilation complète des coûts, incluant le volet retraite de l'article 8a, sous un jour ouvré.
Étape 2 : documentation. Nous rédigeons le contrat de prestation de services et les contrats de travail de droit néerlandais, étalonnés sur les conditions de travail applicables et la CAO pertinente le cas échéant.
Étape 3 : activation. Dès la signature du contrat de services et la finalisation du dossier du salarié, l'intégration d'un résident néerlandais s'effectue généralement en cinq à dix jours ouvrés. Les recrutements hors UE suivent le calendrier d'immigration décrit plus haut, qui est plus long et tributaire des plannings de l'IND et des consulats, et non de nos services.
L'expertise de Joost Hubregtse
Chaque mission est supervisée par Joost Hubregtse, Directeur d'ICS Staffing & Payroll B.V., fort de vingt ans d'expérience de direction dans la gestion de la paie néerlandaise et l'emploi international. Les contrats, les montages de parrainage et l'étalonnage selon l'article 8a sont examinés pour leur conformité juridique par Zishan Hussain, avocat spécialisé en droit du travail. Lorsque la solution conforme ne coïncide pas avec la commodité commerciale, nous vous en informons avant que vous ne signiez, et non après.
Pérenniser vos recrutements aux Pays-Bas pour 2026 et au-delà
Recruter aux Pays-Bas en 2026 est une démarche parfaitement maîtrisable dès lors que l'on chiffre les véritables obligations : égalité de traitement et retraite de l'article 8a, 104 semaines de maintien de salaire en cas de maladie assorties d'une procédure de réintégration documentée, indemnité de transition accumulée dès le premier jour, et chaîne d'immigration où le garant doit obligatoirement être l'employeur. La variable déterminante est le calendrier. En raison du régime d'agrément de la Wtta et des réformes sur le travail flexible, le cadre juridique que vous mettez en place en 2026 doit rester légal en 2028. Demandez un devis et nous modéliserons les deux années pour vous.
Foire aux questions
Une entreprise américaine peut-elle recruter aux Pays-Bas sans entité locale ?
Oui, et par plusieurs voies. Une entreprise américaine peut s'enregistrer directement auprès de l'administration fiscale néerlandaise en tant que redevable volontaire de la retenue à la source, mettre en place une gestion de paie néerlandaise et employer elle-même son personnel. Elle peut également faire appel à un Employer of Record, qui devient l'employeur légal et assume les obligations du droit du travail. La première option permet de conserver le contrôle et l'efficience des coûts, mais requiert des compétences locales ; la seconde transfère la charge administrative et juridique. Aucune n'exige la création d'une BV.
Un Employer of Record nous protège-t-il contre l'établissement stable ?
Pas à lui seul. L'établissement stable dépend des activités réellement exercées aux Pays-Bas : selon que l'entreprise dispose d'une installation fixe d'affaires ou qu'une personne sur place conclut habituellement des contrats ou joue le rôle principal menant à leur conclusion pour le compte de l'entreprise. Un poste technique ou de support sans pouvoir contractuel présente un faible risque. Un poste commercial disposant d'un pouvoir de négociation engendre une exposition, quel que soit l'employeur officiel. Ce point doit être évalué poste par poste.
Quel est le salaire minimum pour le régime des 30 % en 2026 ?
Le salaire imposable après déduction doit s'élever à au moins 48 013 €, ou 36 497 € pour les salariés de moins de 30 ans titulaires d'un master éligible. L'avantage est plafonné en référence à la norme WNT de 2026 fixée à 262 000 €. À compter du 1er janvier 2027, le pourcentage passe à 27 % et les seuils atteignent environ 50 436 € et 38 388 € pour les régimes accordés pour la première fois à partir de 2025.
Qu'est-ce que le pécule de vacances obligatoire ?
Au moins 8 % du salaire annuel brut, payable en une seule fois, généralement en mai, ou par mensualités si le contrat le stipule. Le droit légal est calculé dans la limite de trois fois le salaire minimum, soit environ 93 000 € en 2026 ; au-delà de ce montant, une indemnité réduite ou nulle peut être convenue par écrit.
Les entreprises américaines sont-elles responsables du maintien de salaire en cas de maladie aux Pays-Bas ?
Lorsque le salarié est employé sous le régime du droit néerlandais, oui. L'employeur verse au moins 70 % du salaire pendant une durée maximale de 104 semaines, avec le plancher du salaire minimum légal pendant les 52 premières semaines. La loi sur l'amélioration de la surveillance de la réintégration (Wet verbetering poortwachter) impose un protocole de réintégration documenté, et des démarches jugées insuffisantes peuvent conduire l'UWV à prolonger l'obligation jusqu'à 52 semaines supplémentaires. Dans le cadre d'un contrat d'EOR, cette responsabilité incombe à l'EOR en tant qu'employeur légal et est répercutée dans le coût du service et sa couverture d'assurance.
Quel est le plafond de l'indemnité de transition pour 2026 ?
102 000 €, ou une année de salaire brut si ce montant est supérieur. Elle commence à s'accumuler dès le premier jour de travail, à raison d'un tiers de mois de salaire par année complète de service, et est exigible lorsque le contrat prend fin à l'initiative de l'employeur, y compris en cas de non-renouvellement d'un CDD. Lorsque les parties s'accordent par une convention de rupture d'un commun accord, le plafond légal ne s'applique pas et le montant est négocié.
Un EOR peut-il parrainer un travailleur hautement qualifié ?
Uniquement si l'EOR dispose lui-même du statut de garant reconnu par l'IND et agit en qualité d'employeur. Le parrainage et l'emploi sont indissociables : le garant reconnu doit être l'employeur légal et assume les devoirs légaux d'information, d'administration et de diligence. Les intermédiaires de mise à disposition et de paie souhaitant obtenir le statut de garant reconnu doivent également être certifiés SNA selon la norme NEN 4400-1. Lorsque nous ne sommes pas le garant pour une mission donnée, l'entité garante est l'employeur et nous l'indiquons expressément dans le contrat de services.
Combien de contrats à durée déterminée puis-je proposer ?
Actuellement, un maximum de trois CDD consécutifs sur une période de 36 mois. Un quatrième contrat, ou un dépassement de 36 mois, transforme la relation en contrat à durée indéterminée de plein droit. Un intervalle de six mois ou moins ne remet pas le compteur à zéro. À compter du 1er janvier 2028, le délai d'interruption devrait passer à 36 mois et les dérogations par CAO seront en grande partie supprimées ; les stratégies de contractualisation pluriannuelle doivent donc être établies selon les nouvelles règles.
Devons-nous vérifier si notre prestataire dispose d'une autorisation ?
À compter du 1er janvier 2027, oui. En vertu de la Wtta, les entreprises mettant des travailleurs à disposition, y compris les prestataires de gestion de paie et d'EOR, doivent être titulaires d'un agrément officiel, et les entreprises utilisatrices ne peuvent recourir qu'à des prestataires agréés. Les contrôles débuteront le 1er janvier 2028, et tant les entreprises utilisatrices que les prestataires pourront être sanctionnés. Renseignez-vous dès maintenant auprès de tout prestataire potentiel pour savoir s'il s'enregistrera pendant la période transitoire débutant le 1er novembre 2026.
Sources et références
Toutes les règles et données chiffrées ci-dessus proviennent des sources suivantes : articles de loi officiels, publications des autorités de régulation, séries statistiques et décisions de jurisprudence applicables. Vérifiez toujours les textes en vigueur pour votre situation spécifique.
- Article 7:610 du Code civil néerlandais, définition du contrat de travail
- Article 7 de la loi sur le salaire minimum, droit au salaire minimum légal
- Article 3 de la loi relative à l'impôt sur les sociétés de 1969, contribuables étrangers ayant un établissement stable aux Pays-Bas
- KVK (Chambre de commerce des Pays-Bas), obligations d'immatriculation et formes juridiques
- Belastingdienst, inscription en tant qu'employeur et obtention d'un numéro d'imposition sur les salaires
- IND, montants bruts mensuels exigés pour 2026 par catégorie de permis
- CBS, Rémunération des salariés et emploi par branche d'activité économique (jeu de données de la comptabilité nationale 84165ENG)
- Eurostat, niveaux du coût horaire de la main-d'œuvre par activité de la NACE (jeu de données lc_lci_lev), pour comparaison internationale
- Cour suprême, 24 mars 2023, ECLI:NL:HR:2023:443 (Deliveroo) : critères de qualification d'une relation de travail en contrat de travail au sens de l'art. 7:610 du Code civil néerlandais (BW)
- Cour suprême, 6 juin 2025, ECLI:NL:HR:2025:850 : attribution des bénéfices et établissement stable au sens des art. 7 et 23 de la convention fiscale entre les Pays-Bas et la Belgique

Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur d'ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations de retenue à la source et de sécurité sociale, pécule de vacances, retraite, gestion des arrêts maladie et conformité aux CAO, avec une intégration possible sous 48 heures.


Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.


