
Contratação nos Países Baixos: Guia de Conformidade de 2026 para Empresas dos EUA
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Atualizado a 6 de agosto de 2026 · 18 min de leitura
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll B.V.
Revisto quanto à exatidão jurídica por Zishan Hussain, advogado especialista em direito do trabalho, e pelo diretor. Valores verificados com base em publicações oficiais do Rijksoverheid, Belastingdienst, IND e UWV em vigor na data acima indicada.
O mercado de trabalho neerlandês abrandou consideravelmente desde o seu pico em 2022. No segundo trimestre de 2026, existiam 95 vagas abertas por cada 100 pessoas desempregadas, face a 142 no segundo trimestre de 2022. Contratar está mais fácil do que estava, mas o quadro regulatório e de conformidade tornou-se substancialmente mais pesado, e 2027 trará o maior conjunto de alterações à legislação neerlandesa de trabalho flexível e cedência de trabalhadores da última década.
Para as empresas norte-americanas, a dificuldade nunca foi encontrar talento neerlandês. O desafio reside na distância entre o regime de emprego à vontade (at-will employment) dos EUA e um sistema alicerçado na regra da cadeia contratual, 104 semanas de baixa médica custeadas pelo empregador e, a partir de 2027, um regime de licenciamento obrigatório para qualquer entidade que ceda mão de obra a terceiros. Um único erro de avaliação sobre estabelecimento estável, patrocínio de vistos ou obrigações de igualdade de tratamento acarreta uma exposição financeira real.
Este guia detalha o que se aplica efetivamente em 2026, o que muda a 31 de dezembro de 2026, a 1 de janeiro de 2027 e a 1 de janeiro de 2028, e em que situações um Employer of Record (EOR) é verdadeiramente vantajoso, e onde não é.
Principais Conclusões
- Uma empresa norte-americana pode registar-se diretamente junto da autoridade tributária neerlandesa como entidade retentora de impostos sem constituir uma BV. Recorrer a um EOR é uma decisão de rapidez e conveniência administrativa, não uma imposição legal.
- Um EOR não elimina o risco de estabelecimento estável. A existência de um estabelecimento estável é determinada pelas funções que os seus colaboradores desempenham nos Países Baixos, não por quem assina o respetivo contrato de trabalho.
- Nos termos do Artigo 8a da Waadi, um trabalhador contratado via payroll ou EOR tem direito a condições de trabalho pelo menos equivalentes às do pessoal comparável no cliente, além de um plano de pensões adequado. Este é o fator com maior impacto no custo do modelo de EOR nos Países Baixos.
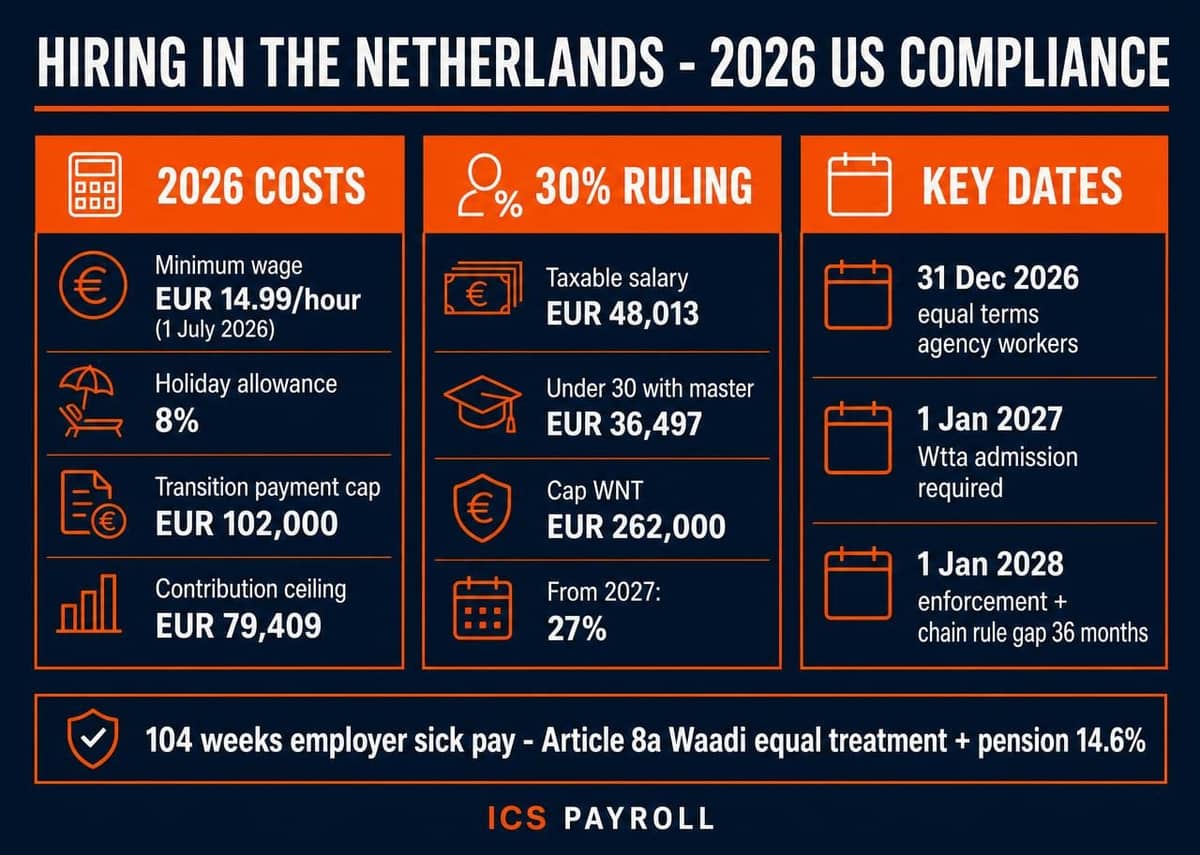
- Valores de 2026: salário mínimo horário legal de €14,99 a partir de 1 de julho de 2026; subsídio de férias de 8%; limiar salarial tributável de €48.013 para o regime dos 30%; indemnização por cessação do contrato (compensação de transição) limitada a €102.000.
- A partir de 1 de janeiro de 2027, qualquer entidade que ceda trabalhadores nos Países Baixos, incluindo prestadores de serviços de payroll e EOR, necessitará de autorização formal ao abrigo da Wtta. Os clientes que utilizem prestadores não autorizados enfrentarão coimas a partir de 1 de janeiro de 2028.
- Para contratações fora da UE, a entidade patronal formal tem de ser o patrocinador reconhecido. O patrocínio do visto não pode ser dissociado do vínculo laboral.
Contratação nos Países Baixos: Oportunidades e Obstáculos Jurídicos para Empresas dos EUA
Os Países Baixos continuam a ser um excelente ponto de entrada na Europa: elevada proficiência em inglês, uma vasta reserva de talento técnico e um ambiente regulatório estável, tal como confirma uma visão económica geral dos Países Baixos (fonte primária: CBS, estatísticas do mercado de trabalho e salários nos Países Baixos). No entanto, o quadro jurídico difere da prática norte-americana de formas estruturais e não meramente superficiais. O despedimento exige autorização prévia da UWV ou de um tribunal. A doença é da responsabilidade financeira da entidade empregadora durante dois anos. A sucessão de contratos a termo converte-se automaticamente em contratos sem termo por força da lei. Uma carta de oferta de emprego ao estilo dos EUA não terá qualquer validade perante um tribunal neerlandês.
É legalmente obrigatório ter uma entidade neerlandesa?
Não, e este é um ponto frequentemente deturpado no mercado.
Uma empresa estabelecida fora dos Países Baixos sem estabelecimento estável neerlandês não é automaticamente considerada uma entidade retentora para efeitos de imposto sobre os rendimentos do trabalho nos Países Baixos. Contudo, pode optar por sê-lo. O Belastingdienst prevê o estatuto voluntário de entidade retentora: uma entidade empregadora estrangeira regista-se através do formulário Aanmelding Onderneming buitenland, estrutura uma administração de processamento salarial local e, a partir desse momento, opera a folha de pagamentos neerlandesa diretamente. As empresas que optam por esta via podem também aplicar o regime de expatriados (regime dos 30%) aos colaboradores elegíveis.
Paralelamente, sempre que um colaborador estiver abrangido pelo sistema de segurança social neerlandês ao abrigo do Regulamento (CE) n.º 883/2004 da UE ou do acordo de segurança social entre os Países Baixos e os EUA, a entidade patronal estrangeira é obrigada a registar-se e a pagar as contribuições para a segurança social dos trabalhadores, independentemente de possuir uma entidade ou um estabelecimento estável no país.
A abordagem transparente é, portanto, a seguinte: o registo direto é possível e perfeitamente legal, mas transfere todo o encargo do direito laboral (contratos, baixa médica, reintegração, despedimentos, pensões e arquivo de documentação) para uma organização norte-americana sem qualquer infraestrutura local. A maioria das empresas que contrata entre uma a cinco pessoas opta por um Employer of Record nos Países Baixos simplesmente para não ter de criar essa capacidade interna, e não porque a lei impeça a alternativa.
Estabelecimento estável: o que um EOR faz e não faz
Uma sociedade de responsabilidade limitada neerlandesa (BV) é uma entidade jurídica independente e não constitui, por si só, um estabelecimento estável da sua empresa-mãe norte-americana. Contudo, uma subsidiária pode originar um estabelecimento estável para a empresa-mãe se atuar como agente dependente.
Mais importante ainda: um EOR não elimina o risco de estabelecimento estável. Ao abrigo do Artigo 5 da convenção fiscal entre os Países Baixos e os EUA, configura-se um estabelecimento estável quando existe uma instalação fixa à disposição da empresa, ou uma pessoa nos Países Baixos que habitualmente celebre contratos, ou desempenhe habitualmente o papel determinante que conduz à celebração de contratos, em nome da empresa. Esta análise foca-se nas funções reais do colaborador e em nome de quem ele atua. Não se prende com a entidade que emite o recibo de vencimento.
Na prática, isto significa que:
- Um engenheiro ou especialista de suporte baseado nos Países Baixos que trabalhe através de um EOR, sem poderes para vincular contratualmente a empresa norte-americana, dificilmente criará um estabelecimento estável.
- Um comercial baseado nos Países Baixos que negoceie e feche negócios em nome da empresa dos EUA cria uma exposição a estabelecimento estável por agente dependente, quer exista ou não um EOR pelo meio.
Qualquer fornecedor que afirme que um EOR "assegura" a inexistência de presença fiscal está a induzir em erro. O que um EOR realmente faz é assumir a gestão administrativa do direito do trabalho e do processamento salarial, além de evitar o elemento de instalação fixa decorrente do arrendamento de um escritório próprio nos Países Baixos. A questão do agente dependente exige uma análise individual de cada função, idealmente antes de o contrato ser assinado.
Employer of Record vs. BV Neerlandesa: Escolher o Caminho Adequado
Constituir uma BV implica escritura notarial, registo na Câmara de Comércio (KvK), comunicação do registo de beneficiários efetivos (UBO), abertura de conta bancária e toda a máquina operacional contínua de processamento salarial, contabilidade e RH locais. De forma realista, demora dois a três meses até se tornar operacional. Um EOR permite celebrar um contrato de trabalho neerlandês em total conformidade em poucos dias, logo que o contrato de prestação de serviços esteja assinado. A nossa comparação detalhada entre EOR e uma BV neerlandesa analisa todos os aspetos desta decisão.
Quando constituir uma BV neerlandesa
Para equipas de uma a cinco pessoas, os custos fixos de uma BV costumam exceder as vantagens da presença direta. A partir de cerca de dez colaboradores, ou caso pretenda desenvolver atividades comerciais substanciais localmente, a constituição de uma empresa torna-se geralmente a melhor opção a nível de controlo e custo por colaborador, até porque, a essa escala, já é provável que esteja a gerar uma presença fiscalmente tributável.
A obrigação que a maioria das empresas dos EUA esquece de orçamentar: Artigo 8a da Waadi
Este é o ponto que altera profundamente a comparação de custos, sendo rotineiramente omitido no marketing dos prestadores de EOR.
A legislação neerlandesa classifica o modelo de EOR como payrolling. Nos termos do Artigo 8a da Waadi (Lei de Cedência de Trabalhadores por Intermediários):
- O trabalhador em regime de payroll tem direito a condições de trabalho pelo menos iguais às dos colaboradores que desempenhem funções idênticas ou equivalentes na empresa cliente. Caso o cliente não possua colaboradores comparáveis, toma-se como referência o setor em que o cliente opera.
- Condições de trabalho abrangem todos os elementos: grelha salarial, subsídios adicionais, férias contratuais superiores ao mínimo legal, planos de bónus e regimes de reembolso de despesas.
- A entidade patronal de payroll deve disponibilizar um plano de pensões adequado, seja o plano básico do próprio cliente ou um plano que cumpra os critérios da Baadi, o qual exige cobertura de reforma por velhice e sobrevivência, isenção de períodos de carência e uma contribuição total do empregador de pelo menos 14,6% da base de incidência de pensões.
- O cliente tem a obrigação legal de divulgar as suas condições de trabalho aplicáveis à empresa de payroll, e esta última tem o dever independente de as averiguar.
Estas disposições não podem ser derrogadas por contrato em prejuízo do trabalhador. Para uma empresa norte-americana sem equipa própria nos Países Baixos, aplica-se o referencial setorial, e a obrigação de plano de pensões representa um encargo financeiro expressivo. Qualquer orçamento de EOR que não apresente uma linha discriminada para o fundo de pensões está incompleto ou em incumprimento. Exija vê-la com clareza.
Registo na Waadi e, a partir de 2027, autorização obrigatória
Qualquer entidade que ceda trabalhadores a terceiros tem de estar registada como tal no registo comercial neerlandês. A partir de 1 de janeiro de 2027, aplicar-se-á um requisito adicional: a obtenção de autorização formal ao abrigo da Wtta. Consulte a secção relativa a 2027 e 2028 mais adiante. Esta é uma questão que deve colocar aos seus fornecedores já hoje, e não apenas em 2027.
A vantagem de um EOR local para clientes dos EUA
As plataformas globais oferecem amplitude geográfica. Contudo, as particularidades do enquadramento neerlandês — como a aferição de equivalência ao abrigo do Artigo 8a, a gestão de casos sob a Lei da Melhoria da Reintegração (Poortwachter), a aplicação de convenções coletivas de trabalho (CAO) e os procedimentos de patrocínio junto da IND — exigem conhecimentos aprofundados. Nenhuma abordagem é universalmente superior; a questão reside em saber se a sua equipa nos Países Baixos é apenas residual num plano EMEA mais vasto ou se constitui o núcleo da sua presença europeia. A nossa comparação entre EOR multinacional e EOR local nos Países Baixos analisa todas as variáveis.
Normas Laborais Neerlandesas em 2026: Benefícios Legais e Custos
Salário mínimo
Os Países Baixos aplicam um salário mínimo horário legal, revisto semestralmente. Em 1 de janeiro de 2026 fixava-se em €14,71 brutos por hora e aumentou para €14,99 brutos por hora em 1 de julho de 2026, uma subida de 1,90%. Aplicam-se taxas horárias inferiores a trabalhadores com idades compreendidas entre os 15 e os 20 anos. A indexação seguinte entrará em vigor a 1 de janeiro de 2027. Uma convenção coletiva de trabalho (CAO) pode estipular valores mínimos superiores para o seu setor; confirme a sua aplicabilidade antes de definir as tabelas salariais.
Subsídio de férias (vakantiebijslag)
O mínimo legal obrigatório é de 8% do salário anual bruto, sendo habitualmente pago de uma só vez em maio, embora possa ser acordado o pagamento mensal no contrato de trabalho.
Existem duas ressalvas relevantes para os níveis salariais habituais em contratações apoiadas por empresas dos EUA. Primeiro, o direito legal é calculado até um limite máximo de três vezes o salário mínimo, o que, com base nos valores de 2026, corresponde a aproximadamente €93.000 por ano. Segundo, para a parcela salarial que exceda esse montante, empregador e trabalhador podem acordar por escrito um subsídio inferior ou até prescindir totalmente do mesmo.
Muitas entidades empregadoras optam por pagar os 8% integrais sobre a totalidade do salário por uma questão de prática de mercado. Trata-se de uma decisão puramente comercial, não de uma exigência legal, e deve ser ponderada conscientemente em escalões salariais mais elevados.
Encargos sociais do empregador para a segurança social (2026)
| Contribuição | Taxa de 2026 |
|---|---|
| AWf (fundo de desemprego), contratos sem termo | 2,74% |
| AWf, contratos a termo, regime on-call, não escritos | 7,74% |
| Aof (fundo de incapacidade), pequenas empresas | 6,27% |
| Aof, médias e grandes empresas | 7,63% |
| Sobretaxa de creche sobre o Aof | 0,50% |
| Whk (fundo de regresso ao trabalho) | Definido por empresa; média de 2026 é de 1,52% |
| Contribuição do empregador Zvw (cuidados de saúde) | 6,10% |
A base máxima de incidência contributiva para os seguros sociais e a taxa Zvw é de €79.409 por ano em 2026. A taxa Whk é determinada individualmente para cada empresa pela autoridade tributária e comunicada formalmente; as novas entidades patronais recebem a taxa média do respetivo setor. Qualquer modelo orçamental que ignore a Whk e a sobretaxa de apoio a creches subestima os encargos sociais reais do empregador em cerca de dois pontos percentuais. Os registos fiscais e de processamento salarial devem ser conservados durante um período mínimo de sete anos, conforme detalhado no nosso guia de referência sobre administração de folhas de pagamento nos Países Baixos.
Obrigações de baixa médica e incapacidade
Este é o maior diferencial de risco individual em relação ao modelo de trabalho dos EUA.
- A entidade patronal é obrigada a continuar a pagar o salário durante um período máximo de 104 semanas em caso de incapacidade para o trabalho.
- O valor legal mínimo é de 70% da remuneração contratual, calculado até ao limite do salário diário máximo legal.
- Durante as primeiras 52 semanas, o montante pago não pode ser inferior ao salário mínimo legal em vigor. Este limiar mínimo não se aplica no segundo ano de baixa.
- A maioria das convenções coletivas (CAO) e inúmeros contratos de trabalho elevam o montante no primeiro ano para 100%. Trata-se de uma obrigação contratual, não de um requisito da lei.
A Lei da Melhoria da Reintegração (Wet verbetering poortwachter) impõe um processo estrito de reintegração: avaliação do problema por um médico do trabalho, plano de ação formal por escrito, avaliações regulares, reintegração de segundo canal noutra entidade quando o regresso à função original for inviável e um processo integralmente documentado.
Se, na avaliação final ao fim de dois anos, a UWV concluir que os esforços de reintegração foram insuficientes ou o processo estiver incompleto, poderá aplicar uma sanção salarial (loonsanctie), prolongando a obrigação de pagamento do salário até mais 52 semanas. A proibição de despedimento é prorrogada em simultâneo. Salvo estipulação em contrário no contrato ou na CAO, o pagamento exigível durante esse terceiro ano é de 70% da remuneração.
Caso um contrato a termo expire durante a baixa por doença, a obrigação de manutenção do salário cessa na data de termo do contrato; o trabalhador transita então para o subsídio por doença (Sickness Benefits Act), o que poderá influenciar negativamente a taxa de Whk da empresa. Para as empresas dos EUA, a questão prática é evidente: o risco não se resume a dois anos de salário. Corresponde a dois anos de encargos salariais, combinados com um moroso acompanhamento médico e administrativo, acrescidos da possibilidade de um terceiro ano suplementar caso o processo não seja gerido exemplarmente.
Contratos a termo e a regra da cadeia de contratos
Nos termos do regime atual da regra da cadeia (Ketenregeling), um empregador pode celebrar um máximo de três contratos a termo consecutivos num período máximo de 36 meses. A celebração de um quarto contrato ou o facto de se ultrapassar os 36 meses no total converte automaticamente o vínculo num contrato sem termo. Uma interrupção contratual superior a seis meses inicia atualmente uma nova cadeia; um intervalo igual ou inferior a seis meses não interrompe a contagem. Continuam a ser possíveis algumas derrogações limitadas por via de CAO. Este enquadramento sofrerá alterações a 1 de janeiro de 2028, conforme exposto abaixo.
Períodos experimentais e regras de despedimento
O período experimental está sujeito a regras muito estritas, tem de ser reduzido a escrito e ter a mesma duração para ambas as partes:
| Contrato | Período experimental máximo |
|---|---|
| Inferior a 6 meses | Não permitido |
| De 6 meses a menos de 2 anos | 1 mês |
| 2 anos ou mais (a termo) | 2 meses |
| Sem termo | 2 meses |
Uma cláusula de período experimental inválida é considerada nula, impossibilitando a cessação do contrato com base no período de teste.
Sempre que uma relação laboral cessa por iniciativa da entidade empregadora, incluindo a não renovação de um contrato a termo e a denúncia durante o período experimental, o trabalhador tem, em princípio, direito a uma indemnização por cessação (compensação de transição), cujo direito começa a contar desde o primeiro dia de trabalho. A fórmula padrão corresponde a um terço do salário mensal bruto por cada ano completo de antiguidade, calculado proporcionalmente. A base de cálculo engloba o subsídio de férias e componentes fixas, como o décimo terceiro mês. Em 2026, a compensação de transição está limitada ao teto máximo de €102.000, ou ao montante correspondente a um ano de salário bruto, caso este seja superior a €102.000.
Fora do período experimental, qualquer despedimento unilateral carece de aprovação prévia da UWV (por motivos económicos ou incapacidade prolongada) ou de decisão judicial fundamentada num dos motivos legalmente previstos. Na prática, a vasta maioria das rescisões é solucionada por acordo de revogação mútua, no âmbito do qual o teto legal da compensação de transição não se aplica e os valores acordados costumam ser substancialmente mais elevados.
Contratação de Talento Fora da UE: Vistos HSM e o Regime dos 30%
Critérios salariais para migrantes altamente qualificados (2026)
Os pedidos de autorização de residência para migrantes altamente qualificados (HSM) submetidos a partir de 1 de janeiro de 2026 devem satisfazer:
| Categoria | Salário mensal bruto |
|---|---|
| Migrante altamente qualificado / ICT, 30 anos ou mais | €5.942 |
| Migrante altamente qualificado / ICT, menos de 30 anos | €4.357 |
| Critério reduzido (recém-licenciados, pós-ano de orientação) | €3.122 |
Todos os valores excluem o subsídio de férias legal de 8%, o qual não é contabilizado para efeitos deste limiar. O vencimento tem de ser fixo, acordado contratualmente, compatível com a prática de mercado para a função e pago mensalmente numa conta bancária em nome do próprio migrante. Bónus, comissões, trabalho suplementar e benefícios em espécie não são considerados. O critério aplicável é aquele que se encontrar em vigor na data do pedido ou na data de início de um novo vínculo contratual em caso de mudança de empregador. Poderá consultar orientações detalhadas adicionais no portal business.gov.nl.
Patrocínio: o empregador deve ser o patrocinador reconhecido
Desde 2013, apenas uma entidade patronal detentora do estatuto de patrocinador reconhecido pela IND (erkend referent) pode submeter um pedido de visto para migrante altamente qualificado. Este é um aspeto estrutural que é muitas vezes ocultado no marketing dos EOR, pelo que importa sublinhar com clareza: o patrocínio não pode ser desvinculado do vínculo contratual de trabalho. A entidade que possui o estatuto de patrocinador reconhecido tem de ser, obrigatoriamente, a entidade que emprega o trabalhador. É ela quem assume os respetivos deveres de informação, administração e dever de diligência.
Por conseguinte, quando um migrante altamente qualificado é contratado por intermédio de um intermediário, este assume simultaneamente o papel de empregador legal e de patrocinador, atuando o cliente final como utilizador dos serviços. Os patrocinadores reconhecidos que operem como intermediários de trabalho temporário ou de payroll têm ainda de deter a certificação SNA de acordo com a norma NEN 4400-1.
Existem outros dois pontos que as empresas dos EUA devem ter em conta. O estatuto de patrocinador reconhecido pode ser requerido diretamente pela sua própria entidade neerlandesa, caso decida constituir uma; a sua tramitação exige tempo e o pagamento de uma taxa única à IND, mas elimina definitivamente o intermediário da cadeia de imigração. Além disso, o governo manifestou a intenção de proibir ou limitar que patrocinadores reconhecidos cedam comercialmente migrantes altamente qualificados a terceiros, ressalvadas algumas exceções transitórias muito restritas. Esta alteração ainda não tinha entrado em vigor à data deste artigo, mas representa uma forte tendência política que poderá afetar a perenidade dos modelos de cedência via intermediários. Deve integrar esta perspetiva no seu planeamento plurianual.
Na ICS Payroll somos transparentes quanto à entidade responsável por cada função em qualquer projeto, e aconselharemos claramente se o estatuto próprio de patrocinador reconhecido for a melhor estrutura a longo prazo para o seu caso.
Prazos de tramitação do visto HSM
Para patrocinadores reconhecidos, a IND tem como meta decidir os pedidos de migrantes altamente qualificados com bastante antecedência face ao prazo legal estipulado; candidaturas completas e sem complexidades acrescidas são habitualmente aprovadas em duas a três semanas. Deve prever-se tempo adicional para o agendamento de recolha do visto de entrada (MVV) na missão diplomática neerlandesa competente, recolha de dados biométricos e inscrição na administração municipal (Gemeente) após a chegada. A apresentação de documentação incompleta é o principal motivo de atrasos: passaportes, diplomas académicos, certidões de registo civil legalizadas ou apostiladas caso haja reagrupamento familiar e um contrato devidamente assinado que cumpra o critério salarial.
O regime dos 30% em 2026
Este benefício é agora formalmente designado por regime de expatriados (expatregeling), embora a designação "regime dos 30%" (30% ruling) permaneça habitual. Permite que o empregador pague uma parcela do salário isenta de impostos como compensação por despesas extraterritoriais. As condições vigentes em 2026 são:
- Percentagem máxima isenta de impostos: 30%.
- O salário tributável do colaborador após a dedução não pode ser inferior a €48.013.
- Limiar reduzido de €36.497 para trabalhadores com menos de 30 anos detentores de um mestrado reconhecido.
- O benefício é limitado por referência ao teto máximo da WNT de €262.000 para 2026. O regime transitório que protegia os beneficiários anteriores a 2023 desta limitação caducou a 1 de janeiro de 2026; os colaboradores afetados devem ser esclarecidos antes de verificarem a alteração no recibo de vencimento.
- Duração máxima de cinco anos, deduzindo-se quaisquer períodos anteriores de residência ou trabalho nos Países Baixos.
- O trabalhador deve ter residido a mais de 150 quilómetros da fronteira dos Países Baixos durante pelo menos 16 dos 24 meses que antecederam o primeiro dia de trabalho.
A candidatura é submetida conjuntamente pelo empregador e pelo trabalhador. Se for apresentada no prazo de quatro meses a contar do início de funções, o regime aplica-se retroativamente desde o primeiro dia. Caso seja submetida após esse prazo, aplica-se apenas a partir do primeiro dia do mês seguinte ao do pedido. A entidade patronal deve escolher anualmente, no primeiro período de processamento salarial, entre a aplicação da percentagem fixa ou o reembolso das despesas extraterritoriais reais comprovadas. O estatuto de não residente fiscal parcial anteriormente concedido aos beneficiários do regime foi revogado com efeitos a partir de 2025.
O critério salarial da IND e o limiar fiscal do Belastingdienst são avaliados separadamente e por entidades distintas. Cumprir um dos requisitos não garante a validação do outro.
Alterações a partir de 1 de janeiro de 2027: para autorizações concedidas pela primeira vez a partir de 1 de janeiro de 2025, a percentagem de isenção desce de 30% para 27%, e os limiares salariais sobem para cerca de €50.436 e €38.388, respetivamente, sujeitos à indexação anual. Os trabalhadores cujo regime já estava a ser aplicado no último período salarial de 2023 mantêm a taxa de 30% e as normas antigas durante o restante período da sua concessão. Se estiver a orçamentar uma contratação com início no final de 2026, projete o cenário com base nos critérios de 2027, e não de 2026. A perspetiva de salário líquido para o candidato muda de forma substancial.
O Que Muda em 2027 e 2028
Dois diplomas legais irão reformular substancialmente o enquadramento aqui apresentado. Ambos já foram aprovados. Qualquer decisão tomada agora a nível de EOR ou contratação de pessoal deve ser aferida em função deles.
Wtta: obrigatoriedade de autorização para prestadores de mão de obra
A Lei da Admissão de Cedência de Trabalhadores (Wtta) entra em vigor a 1 de janeiro de 2027, com o início da fiscalização e aplicação de sanções pela Autoridade Neerlandesa do Trabalho a partir de 1 de janeiro de 2028.
- Aplica-se praticamente a todas as formas de cedência de trabalhadores a terceiros, incluindo empresas de trabalho temporário, destacamento, acordos de payroll e modelos de EOR, bem como cedências subsequentes.
- Os fornecedores de mão de obra terão de obter uma autorização oficial emitida pela nova entidade competente. Os requisitos incluem registo criminal sem incidentes (certificado de boa conduta), prestação de garantia bancária/caução financeira e comprovação rigorosa do cumprimento da legislação aplicável, com auditorias periódicas.
- Os clientes são diretamente impactados. As empresas utilizadoras apenas poderão recorrer a fornecedores devidamente autorizados e terão de verificar essa condição no registo público. Recorrer a uma entidade não autorizada constitui, por si só, uma infração sujeita a coima.
- Os fornecedores em atividade que pretendam beneficiar do regime de transição têm de se registar entre 1 de novembro de 2026 e 1 de janeiro de 2027.
Implicação prática para clientes norte-americanos: ao escolher um EOR nos Países Baixos em 2026, exija confirmação escrita de que o prestador se irá registar dentro do prazo transitório, se dispõe de certificação SNA e quais os procedimentos contratuais aplicáveis caso a autorização seja recusada. Este ponto deve fazer parte da sua auditoria de conformidade a fornecedores desde já.
Wet meer zekerheid flexwerkers
Aprovada pelo Senado a 7 de julho de 2026, com uma entrada em vigor faseada. A partir de 31 de dezembro de 2026, passará a vigorar a total equivalência de condições de trabalho para trabalhadores temporários. Esta medida reforça e amplia o princípio de igualdade de tratamento já aplicável aos trabalhadores em regime de payroll, aumentando os deveres de informação a cargo das empresas clientes.
A partir de 1 de janeiro de 2028 (data prevista):
- O intervalo mínimo para interromper a contagem da sucessão de contratos (regra da cadeia) aumenta de seis meses para 36 meses, acabando com as situações de rotação artificial. Mantém-se o limite máximo de três contratos a termo. São preservados intervalos inferiores para estudantes que trabalhem um número reduzido de horas e para trabalho verdadeiramente sazonal.
- A possibilidade de convenções coletivas (CAO) derrogarem a regra da cadeia é praticamente extinta.
- Os contratos de zero horas e os atuais contratos de mínimo/máximo são abolidos, sendo substituídos pelo contrato de margem fixa (bandwidth contract), no qual o número máximo de horas não pode ultrapassar 130% do mínimo contratualizado.
- O sistema de fases do trabalho temporário é encurtado: a Fase A é reduzida de 78 para 52 semanas; a Fase B passa de seis contratos em quatro anos para seis contratos em dois anos.
Os contratos em vigor continuarão, por norma, a reger-se pela legislação atual até ao seu termo natural, com exceção dos contratos em regime de disponibilidade imediata (on-call). Se a sua estratégia de recrutamento nos Países Baixos se baseia em contratos a termo sucessivos, sazonalidade ou horários variáveis, o enquadramento viável em 2026 deixará de ser admissível em 2028. Estruture o seu plano a pensar no cenário final.
Trabalhar com a ICSPayroll
A ICSPayroll é o serviço especializado de Employer of Record e de processamento salarial neerlandês da ICS Staffing & Payroll B.V., uma subsidiária da Intercompany Solutions. Atuamos como a entidade empregadora legal ao abrigo da lei neerlandesa: elaboração de contratos de trabalho, retenção de impostos sobre os rendimentos do trabalho, declarações e contribuições para a segurança social, subsídio de férias, gestão de planos de pensões, acompanhamento de baixas médicas e reintegração profissional, bem como cumprimento das convenções coletivas de trabalho (CAO).
A sua empresa recebe uma fatura mensal única e transparente que consolida o salário bruto, as contribuições do empregador para a segurança social, as contribuições de pensões impostas pelo Artigo 8a da Waadi, os seguros legalmente obrigatórios e a nossa taxa de gestão. Não é necessário abrir conta bancária local nem estruturar um departamento financeiro nos Países Baixos.
Somos igualmente frontais a indicar quando a solução de EOR não for a melhor opção. Se tenciona contratar um diretor comercial com poderes negociais plenos, se a sua estrutura ultrapassar os dez trabalhadores nos Países Baixos ou se as exigências de imigração justificarem a obtenção do seu próprio estatuto de patrocinador reconhecido, apresentaremos essa recomendação com clareza.
O Processo de Integração da ICSPayroll
Passo 1: Orçamento. Envia-nos a dimensão da equipa, as funções pretendidas, os escalões salariais e as datas de início previstas. Apresentamos uma discriminação detalhada dos custos, incluindo os encargos com o plano de pensões do Artigo 8a, no prazo de um dia útil.
Passo 2: Documentação. Elaboramos o contrato de prestação de serviços e as minutas dos contratos de trabalho neerlandeses, estruturados em função das condições salariais de referência e da CAO aplicável, caso exista.
Passo 3: Ativação. Logo que o contrato de prestação de serviços esteja assinado e a documentação do trabalhador reunida, a integração de um residente nos Países Baixos fica normalmente concluída em cinco a dez dias úteis. Para contratações de cidadãos de fora da UE, segue-se o calendário de imigração acima detalhado, o qual é mais alargado e depende dos agendamentos consulares e da própria IND, alheios ao nosso controlo direto.
Acompanhamento Especializado por Joost Hubregtse
Todos os processos são supervisionados por Joost Hubregtse, Diretor da ICS Staffing & Payroll B.V., que conta com vinte anos de experiência de liderança na área de processamento salarial neerlandês e contratação internacional. Os contratos, as vias de patrocínio de visto e a conformidade com o Artigo 8a são revistos pelo advogado especialista em direito do trabalho Zishan Hussain. Quando a solução juridicamente segura não for a mais simples comercialmente, avisamos a sua empresa antes da assinatura, e nunca à posteriori.
Garantir a Sua Força de Trabalho Neerlandesa para 2026 e o Futuro
Contratar nos Países Baixos em 2026 é perfeitamente viável, desde que orçamente as responsabilidades reais: igualdade de condições e pensões ao abrigo do Artigo 8a, 104 semanas de baixa médica acompanhadas por um processo de reintegração documentalmente fundamentado, indemnização por cessação com direitos adquiridos a partir do primeiro dia e um regime de imigração no qual o patrocinador tem de ser obrigatoriamente a entidade patronal. O fator crítico é o calendário de aplicação. O regime de autorizações da Wtta e as reformas laborais do trabalho flexível impõem que o modelo acordado em 2026 se mantenha integralmente legal em 2028. Solicite um orçamento e analisaremos as projeções financeiras para ambos os anos em detalhe.
Perguntas Frequentes
Uma empresa dos EUA pode contratar nos Países Baixos sem ter uma entidade local?
Sim, e existem diferentes alternativas para fazê-lo. Uma empresa norte-americana pode registar-se diretamente junto da autoridade tributária neerlandesa como entidade retentora voluntária, criar um sistema de processamento salarial local e contratar trabalhadores em nome próprio. Em alternativa, pode contratar um Employer of Record, que se torna a entidade patronal legal e assume todos os encargos inerentes ao direito laboral. A primeira opção assegura maior controlo direto e custos operacionais potencialmente menores, mas requer capacidade de gestão local; a segunda opção delega essas responsabilidades. Nenhuma das duas exige a constituição de uma BV.
Um Employer of Record protege a nossa empresa do risco de estabelecimento estável?
Não de forma automática. A configuração de um estabelecimento estável depende das funções práticas desenvolvidas nos Países Baixos: a existência de uma instalação fixa à disposição da empresa ou a atuação de uma pessoa que habitualmente celebre contratos ou desempenhe o papel essencial para a sua celebração em nome da empresa estrangeira. Funções técnicas, de engenharia ou de suporte sem poderes contratuais apresentam baixo risco. Funções comerciais com autonomia negocial acarretam exposição a estabelecimento estável, independentemente de quem celebra formalmente o vínculo de trabalho. Esta matéria deve ser analisada função a função.
Qual é o salário mínimo para efeitos do regime dos 30% em 2026?
O salário anual tributável após a dedução deve ser de, pelo menos, €48.013, ou de €36.497 para trabalhadores com idade inferior a 30 anos titulares de um grau de mestrado reconhecido. O benefício fiscal está condicionado ao limite máximo remuneratório da WNT, fixado em €262.000 para 2026. A partir de 1 de janeiro de 2027, a taxa de isenção cai para 27% e os limiares aumentam para cerca de €50.436 e €38.388, respetivamente, para concessões efetuadas a partir de 2025.
Qual é o montante obrigatório do subsídio de férias?
Corresponde a um mínimo legal de 8% do salário anual bruto, liquidado de uma só vez, habitualmente no mês de maio, ou em tranches mensais caso tenha sido assim convencionado no contrato. A base de cálculo legal é limitada a três vezes o salário mínimo, cerca de €93.000 em 2026; para a remuneração que ultrapasse este patamar, as partes podem fixar por escrito um montante mais baixo ou até prescindir do benefício.
As empresas dos EUA são responsáveis pelo pagamento da baixa por doença nos Países Baixos?
Caso o colaborador esteja contratado ao abrigo da legislação laboral neerlandesa, sim. A entidade patronal deve assegurar o pagamento de, pelo menos, 70% do salário durante um período de até 104 semanas, com a garantia do salário mínimo legal durante as primeiras 52 semanas. A Wet verbetering poortwachter exige a condução de um processo formal e documentado de reintegração; se este for considerado insuficiente, a UWV pode ordenar a prorrogação desse pagamento obrigatório por até mais 52 semanas. Ao recorrer a um EOR, este risco recai sobre o EOR enquanto entidade empregadora legal, encontrando-se acautelado no preço do serviço e nos respetivos seguros de cobertura.
Qual é o limite máximo da compensação de transição em 2026?
O montante máximo é de €102.000, ou o equivalente a um ano de retribuição anual ilíquida, caso este valor seja superior. Este direito contabiliza-se a partir do primeiro dia de trabalho, à razão de um terço do salário mensal por cada ano completo de antiguidade, sendo devido quando o contrato cessa por iniciativa patronal, incluindo a caducidade de contratos a termo. Caso as partes cheguem a um acordo de revogação por mútuo consentimento, este teto máximo não tem aplicação obrigatória, sendo a compensação acordada livremente.
Um EOR pode patrocinar um visto de migrante altamente qualificado?
Apenas caso o próprio EOR detenha o estatuto de patrocinador reconhecido junto da IND e figure como a entidade empregadora do trabalhador. O patrocínio do visto não pode ser dissociado do vínculo laboral: o patrocinador reconhecido tem de ser a entidade empregadora perante a lei e assume todos os deveres legais de informação, registo e diligência. As empresas prestadoras de payroll ou trabalho temporário que requeiram este estatuto devem igualmente possuir a certificação SNA segundo a norma NEN 4400-1. Quando não atuamos como a entidade patrocinadora direta num projeto concreto, a entidade patrocinadora será o empregador formal e essa identificação constará expressamente do contrato de serviços.
Quantos contratos a termo é permitido celebrar sucessivamente?
Atualmente, permite-se a celebração de um limite máximo de três contratos a termo num período temporal acumulado de 36 meses. A formalização de um quarto contrato ou o decurso de mais de 36 meses converte automaticamente o vínculo num contrato sem termo. Uma interrupção não superior a seis meses não reinicia a contagem da cadeia. A partir de 1 de janeiro de 2028, prevê-se que o período de interrupção suba para 36 meses e as exceções por via de CAO fiquem fortemente limitadas, pelo que os modelos contratuais de médio prazo devem ser desenhados tendo em conta o futuro quadro legal.
É necessário verificar se o nosso prestador de serviços possui licença ou autorização?
A partir de 1 de janeiro de 2027, sim. Nos termos da Wtta, todas as empresas que realizem cedência de mão de obra — onde se inserem prestadores de payroll e EOR — passam a necessitar de autorização legal formal, sendo interdito aos clientes recorrer a entidades não autorizadas. A aplicação de sanções começa a 1 de janeiro de 2028, incidindo tanto sobre os fornecedores como sobre os utilizadores dos serviços. É recomendável inquirir desde já o seu potencial parceiro sobre se irá requerer o registo na fase transitória que tem início a 1 de novembro de 2026.
Fontes e referências
Todas as disposições e valores supramencionados foram validados com base nas fontes oficiais indicadas em seguida: os artigos de lei precisos, as páginas dos organismos reguladores com os valores atualizados, os dados estatísticos de referência e as decisões judiciais relevantes. Recomenda-se a verificação dos textos legislativos vigentes aplicáveis a cada caso concreto.
- Artigo 7:610 do Código Civil Neerlandês, definição do contrato de trabalho
- Artigo 7 da Lei do Salário Mínimo, direito ao salário mínimo legal
- Artigo 3 da Lei do Imposto sobre o Rendimento das Pessoas Coletivas de 1969, sujeitos passivos não residentes com estabelecimento estável nos Países Baixos
- KVK Câmara de Comércio dos Países Baixos, requisitos de registo e formas jurídicas
- Belastingdienst, registo como empregador e obtenção de número de identificação fiscal para retenção salarial
- IND, montantes salariais mensais brutos obrigatórios para 2026 por categoria de autorização
- CBS, Remuneração de colaboradores e emprego por atividade económica (conjunto de dados de contas nacionais 84165ENG)
- Eurostat, custos médios da mão de obra por hora por setor da NACE (conjunto de dados lc_lci_lev), para comparação internacional
- Supremo Tribunal dos Países Baixos, 24 de março de 2023, ECLI:NL:HR:2023:443 (Deliveroo): critérios para a qualificação jurídica de um contrato de trabalho nos termos do art. 7:610 BW
- Supremo Tribunal dos Países Baixos, 6 de junho de 2025, ECLI:NL:HR:2025:850: imputação de lucros e estabelecimento estável nos termos dos arts. 7 e 23 da convenção fiscal entre os Países Baixos e a Bélgica

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Gere os serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais e contribuições para a segurança social, subsídios de férias, planos de pensões, processos de baixa médica e conformidade com CAO, com possibilidade de integração operacional em 48 horas.


Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.


