
네덜란드 직원 채용: 2026년 미국 기업을 위한 컴플라이언스 가이드
작성자 Joost Hubregtse, 디렉터, ICS Staffing & Payroll
모든 블로그 기사는 당사의 노동법 변호사인 Zishan Hussain와 당사의 디렉터가 검토 및 팩트 체크를 완료했습니다. 편집 지침
2026년 8월 6일 업데이트 · 소요 시간 18분
작성자: Joost Hubregtse, ICS Staffing & Payroll B.V. 디렉터
법률 감수: Zishan Hussain 노동법 전문 변호사 및 디렉터. 수치 검증: 위 날짜 기준 Rijksoverheid(네덜란드 중앙정부), Belastingdienst(네덜란드 국세청), IND(네덜란드 이민국), UWV(네덜란드 고용보험공단) 최신 공식 발표 자료 반영.
네덜란드 노동시장은 2022년 정점을 찍은 이후 확연한 완화세를 보이고 있습니다. 2026년 2분기 기준 구직자 100명당 미충원 일자리 수는 95개로, 2022년 2분기의 142개에서 크게 감소했습니다. 인재 채용 자체는 이전보다 수월해졌으나 채용을 둘러싼 컴플라이언스 프레임워크는 훨씬 강화되었으며, 2027년에는 지난 10년 중 가장 대대적인 유연근무 및 인력공급 관련 법률 개정이 예정되어 있습니다.
미국 기업에 있어 가장 큰 어려움은 네덜란드 인재 발굴 그 자체가 아니었습니다. 진정한 난관은 미국식 임의고용(at-will employment)과 연속계약규칙(Ketenregeling), 최대 104주간 고용주가 부담하는 유급 병가, 그리고 2027년부터 시행되는 제3자 인력 공급업체 인허가 제도 사이의 구조적 격차에 있습니다. 고정사업장(PE), 비자 스폰서십, 동일대우 의무에 대한 단 한 번의 판단 착오도 실질적인 재정적 위험으로 이어질 수 있습니다.
본 가이드에서는 2026년에 실제로 적용되는 규정, 2026년 12월 31일, 2027년 1월 1일, 2028년 1월 1일에 변경되는 사항, 그리고 EOR(Employer of Record, 기록상 고용주)이 실질적으로 도움이 되는 영역과 그렇지 않은 영역을 명확히 설명해 드립니다.
핵심 요약
- 미국 기업은 네덜란드 현지 법인(BV)을 설립하지 않고도 네덜란드 국세청에 원천징수의무자(withholding agent)로 직접 등록할 수 있습니다. EOR은 신속성과 행정 편의를 위한 선택이지 법적 필수 요건은 아닙니다.
- EOR을 이용하더라도 고정사업장(PE) 위험이 완전히 사라지는 것은 아닙니다. PE 성립 여부는 근로계약서 서명 주체가 아니라 직원이 네덜란드 현지에서 실제로 수행하는 업무 내용에 따라 결정됩니다.
- Waadi(파견근로자배분법) 제8조 a항에 따라, 페이롤 또는 EOR 직원은 사용 사업장의 유사 직무 직원과 최소 동일한 수준의 근로조건 및 적절한 연금을 보장받아야 합니다. 이는 네덜란드 EOR 모델에서 가장 큰 비용 증가 요인입니다.
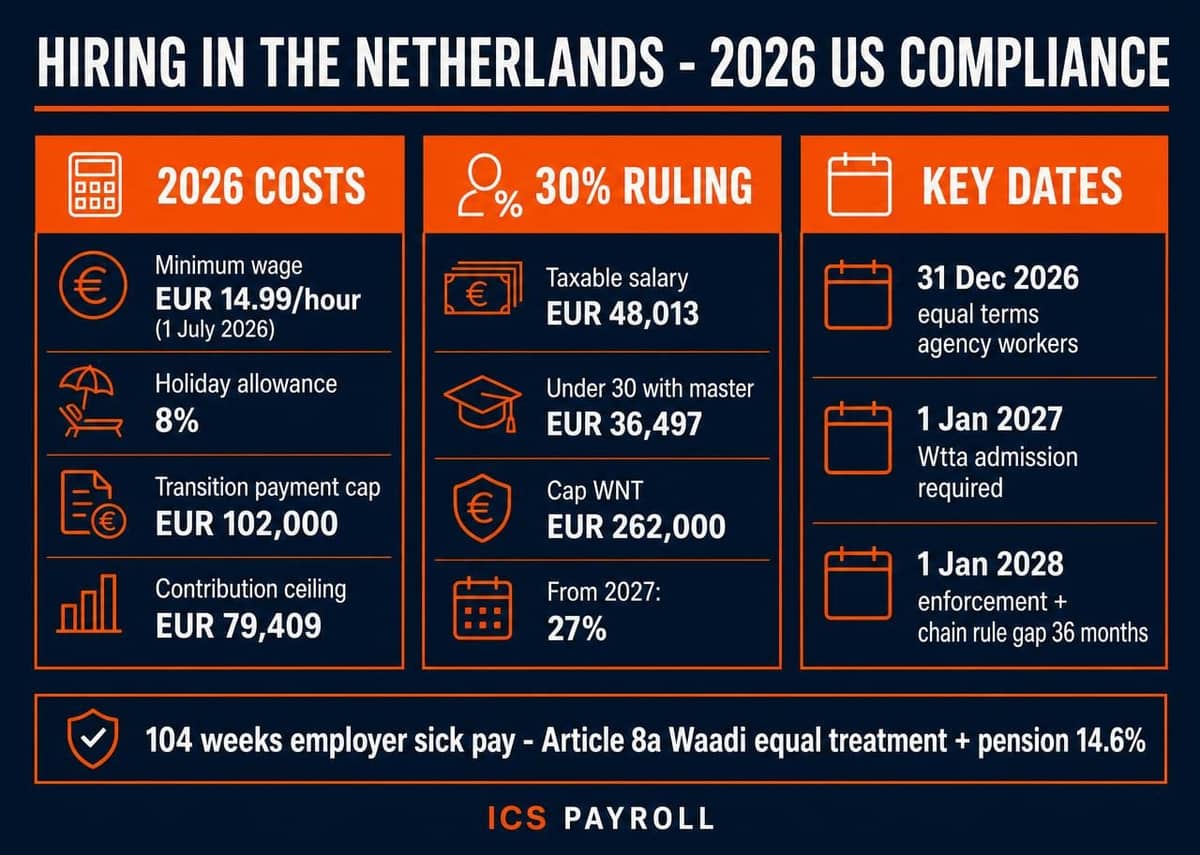
- 2026년 주요 법정 수치: 2026년 7월 1일부터 법정 시간당 최저임금 14.99유로, 8% 휴가수당(holiday allowance), 30% 룰 과세대상 급여 기준액 48,013유로, 전환보상금(transition payment) 상한액 102,000유로.
- 2027년 1월 1일부터 페이롤 및 EOR 업체를 포함하여 네덜란드에서 인력을 공급하는 모든 기업은 Wtta(근로자공급승인법)에 따른 공식 인가를 취득해야 합니다. 미인가 업체를 이용하는 고객사는 2028년 1월 1일부터 과태료 대상이 됩니다.
- 비EU 인재를 채용할 경우, IND 공인 스폰서(recognised sponsor)가 반드시 법적 고용주여야 합니다. 스폰서십 권한과 고용 관계는 분리될 수 없습니다.
네덜란드 인재 채용: 미국 기업을 위한 기회와 법적 과제
네덜란드는 높은 영어 구사율, 풍부한 기술 인재 풀, 안정적인 규제 환경 덕분에 유럽 진출의 이상적인 교두보로 확고히 자리 잡고 있습니다. 이는 네덜란드 경제 개요(주요 출처: CBS, 네덜란드 통계청 노동시장 및 임금 통계)에서도 명확히 입증됩니다. 그러나 네덜란드의 법률 프레임워크는 미국식 실무와 표면적이 아닌 근본적이고 구조적인 차이를 보입니다. 직원을 해고하려면 UWV나 법원의 사전 승인이 반드시 필요합니다. 직원이 질병을 앓는 경우 고용주는 2년 동안 급여 지급 책임을 집니다. 일정 횟수 이상의 기간제 계약은 법률의 효력에 의해 자동으로 정규직으로 전환됩니다. 미국식 채용 통지서(offer letter)는 네덜란드 법원에서 법적 효력을 발휘하기 어렵습니다.
네덜란드 법인을 법적으로 반드시 설립해야 합니까?
그렇지 않으며, 이는 시장에서 가장 흔히 잘못 전달되는 부분 중 하나입니다.
네덜란드 외부에 설립되고 현지에 고정사업장(PE)이 없는 기업은 네덜란드 근로소득세 원천징수의무자로 자동 지정되지 않습니다. 하지만 자발적으로 원천징수의무자 지위를 선택할 수 있습니다. Belastingdienst(네덜란드 국세청)는 자발적 원천징수의무자 지위를 규정하고 있습니다. 외국 고용주는 'Aanmelding Onderneming buitenland' 양식을 제출하여 등록하고 네덜란드 급여 관리 시스템을 구축한 뒤, 네덜란드 급여를 직접 운영할 수 있습니다. 이 경로를 선택하는 고용주는 자격 요건을 갖춘 직원에 대해 엑스팻 특례(30% 룰)를 적용할 수도 있습니다.
이와 별도로, EU 규정 제883/2004호 또는 네덜란드-미국 사회보장협정에 따라 직원이 네덜란드 사회보험의 적용을 받는 경우, 외국 고용주는 현지 법인이나 고정사업장 보유 여부와 무관하게 고용주 등록을 마치고 직원 보험료를 납부해야 합니다.
따라서 정확한 사실은 다음과 같습니다. 직접 등록은 합법적이며 충분히 가능한 대안이지만, 현지 인프라가 없는 미국 기업이 근로계약, 유급 병가, 복직 절차, 해고, 연금, 기록 보관 등 네덜란드 노동법상의 모든 의무를 고스란히 짊어져야 합니다. 1명에서 5명 정도의 인원을 채용하는 대다수 기업이 네덜란드 기록상 고용주(EOR)를 선택하는 이유는 법이 금지해서가 아니라, 자체적인 현지 관리 역량을 구축하는 데 따르는 부담을 피하기 위함입니다.
고정사업장(PE): EOR이 해결할 수 있는 부분과 해결할 수 없는 부분
네덜란드 BV(Besloten Vennootschap, 유한책임회사)는 독립된 법인이며, 그 자체로 미국 모기업의 고정사업장을 구성하지는 않습니다. 그러나 자회사가 종속대리인(dependent agent)으로 활동하는 경우 모기업의 고정사업장을 형성할 수 있습니다.
더 중요한 점은, EOR을 이용한다고 해서 고정사업장 위험이 자동으로 해소되지는 않는다는 사실입니다. 네덜란드-미국 조세조약 제5조에 따르면, 기업이 사용할 수 있는 사업상의 고정된 장소가 존재하거나, 네덜란드 내에서 해당 기업을 대리하여 상시적으로 계약을 체결하거나 계약 체결로 이어지는 주요 역할을 상시 수행하는 개인이 있는 경우 고정사업장이 성립됩니다. 이 판정 기준은 개인이 실질적으로 어떤 업무를 누구를 대신하여 수행하는지를 따집니다. 급여명세서를 누가 발행하는지는 기준이 되지 않습니다.
실무적으로 이는 다음을 의미합니다:
- 미국 기업을 법적으로 구속할 권한이 없는 엔지니어나 기술 지원 담당자가 EOR을 통해 근무하는 경우, 고정사업장을 형성할 가능성은 낮습니다.
- 미국 기업을 대신하여 계약을 협상하고 체결하는 영업 담당자가 네덜란드에 상주하는 경우, EOR 개입 여부와 관계없이 종속대리인 고정사업장 리스크가 발생합니다.
EOR이 과세상 사업장의 부존재를 "완벽히 보장한다"고 홍보하는 업체가 있다면 이는 과장된 설명입니다. EOR이 실질적으로 제공하는 혜택은 노동법 및 급여 관리 부담을 제거하고 네덜란드 사무실 임차에 따른 고정 장소 성립 요건을 방지하는 것입니다. 종속대리인 해당 여부는 계약 체결 전 각 직무별로 별도의 면밀한 법률 검토를 거쳐야 합니다.
기록상 고용주(EOR) vs. 네덜란드 현지법인(BV): 최적의 경로 선택
BV를 설립하려면 공증인 선임, 상공회의소 등록, 실소유자(UBO) 신고, 은행 계좌 개설을 거쳐야 하며, 이후 현지 급여, 회계, 인사 관리 체계를 상시 가동해야 합니다. 실제 운영 단계까지 통상 2~3개월이 소요됩니다. 반면 EOR을 활용하면 서비스 계약 체결 후 며칠 내에 네덜란드 법률에 부합하는 정식 근로계약을 체결할 수 있습니다. EOR과 네덜란드 BV의 상세 비교 글에서 전체적인 의사결정 과정을 확인하실 수 있습니다.
네덜란드 법인(BV) 설립이 적합한 시점
1명에서 5명 규모의 팀이라면 BV 설립 및 유지 비용이 현지 법인 보유의 효익을 초과하는 경우가 일반적입니다. 직원 수가 대략 10명을 넘어서거나 네덜란드 현지에서 실질적인 상업 활동을 영위하고자 하는 경우에는, 지휘 통제력, 1인당 비용 효율성, 그리고 해당 규모에서 과세상 실체가 자연스럽게 형성된다는 점에서 법인 설립이 더 나은 구조가 됩니다.
미국 기업들이 대다수 간과하는 법적 의무: Waadi 제8조 a항
이 조항은 비용 비교의 판도를 완전히 바꾸어 놓는 핵심 요소이지만, EOR 마케팅에서는 일상적으로 누락되곤 합니다.
네덜란드 법률은 EOR 모델을 페이롤링(payrolling)으로 분류합니다. Waadi(Wet allocatie arbeidskrachten door intermediairs, 파견근로자배분법) 제8조 a항에 따라 다음과 같은 규정이 적용됩니다:
- 페이롤 직원은 사용 사업장에서 동일하거나 동등한 직무를 수행하는 근로자와 최소 동일한 수준의 근로조건을 누릴 권리가 있습니다. 사용 사업장에 비교 대상 직원이 없는 경우, 해당 기업이 속한 산업 부문의 기준이 벤치마크가 됩니다.
- 근로조건에는 급여 체계, 각종 수당, 법정 기준을 초과하는 휴가 권리, 보너스 제도, 경비 정산 규정이 모두 포함됩니다.
- 페이롤 고용주는 적절한 연금 제도를 반드시 제공해야 합니다. 이는 사용 사업장 자체의 기본 연금 제도이거나, 노령 및 유족 연금을 보장하고 대기 기간이나 가입 유예 기간이 없으며 연금 산정 기준액의 최소 14.6%에 달하는 고용주 기여금을 납부하도록 규정한 Baadi 요건을 충족하는 연금이어야 합니다.
- 사용 사업장은 적용되는 근로조건을 페이롤 고용주에게 고지할 법적 의무가 있으며, 페이롤 고용주 역시 이를 독자적으로 조사해야 할 독립적인 의무를 집니다.
이러한 법정 규정은 근로자에게 불리한 방식으로 계약을 통해 배제할 수 없습니다. 네덜란드 현지 직원이 없는 미국 기업의 경우 해당 산업 부문의 표준 벤치마크가 적용되며, 연금 부담금은 실질적인 지출 비용으로 이어집니다. 견적서에 연금 항목이 명시되지 않은 EOR 서비스는 불완전하거나 법률을 위반하고 있을 가능성이 높습니다. 따라서 견적 요청 시 연금 항목을 명확히 확인하셔야 합니다.
Waadi 등록 및 2027년부터 시행되는 인가 제도
제3자에게 근로자를 공급하는 모든 기업은 네덜란드 사업자등록소에 해당 업종으로 정식 등록되어 있어야 합니다. 2027년 1월 1일부터는 Wtta(근로자공급승인법)에 따른 공식 인가 요건이 추가로 적용됩니다. 하단의 2027년 및 2028년 개정 사항 섹션을 참조하십시오. 이는 2027년이 되어서가 아니라 지금 공급업체에 사전 확인해야 할 조달 필수 항목입니다.
미국 고객을 위한 네덜란드 로컬 EOR의 강점
글로벌 플랫폼은 다국가 커버리지라는 폭넓은 확장성을 제공합니다. 반면 Waadi 제8조 a항 벤치마킹, 포트바흐터(Poortwachter) 질병 케이스 관리, 단체협약(CAO) 적용 검토, IND 비자 스폰서십 실행과 같은 네덜란드 고유의 사안은 전문적인 깊이를 요구합니다. 어느 한쪽이 절대적으로 옳다고 할 수는 없으며, 기업의 네덜란드 인력이 전사 EMEA 확장의 부수적인 일부인지, 아니면 유럽 거점의 핵심 실체인지에 따라 선택이 달라집니다. 글로벌 EOR vs. 로컬 EOR 비교 분석에서 각 방식의 득실을 확인하실 수 있습니다.
2026년 네덜란드 고용 기준: 법정 복리후생 및 비용
최저임금
네덜란드는 연 2회 조정되는 법정 시간당 최저임금 제도를 운영합니다. 2026년 1월 1일 기준 시간당 세전 14.71유로였으며, 2026년 7월 1일에 1.90% 인상되어 세전 14.99유로로 상향되었습니다. 만 15세부터 20세까지의 연소 근로자에게는 별도의 감액 시간당 요율이 적용됩니다. 다음 물가연동 조정은 2027년 1월 1일에 시행됩니다. 해당 업종에 적용되는 단체협약(CAO, Collectieve Arbeidsovereenkomst)이 더 높은 임금 하한선을 규정하고 있을 수 있으므로, 급여 테이블을 확정하기 전에 적용 여부를 확인해야 합니다.
휴가수당 (vakantiebijslag)
법정 최소 휴가수당은 연간 세전 총급여의 8%입니다. 통상 5월에 일시금으로 지급되지만, 근로계약서상 합의를 통해 매월 분할 지급하는 것도 가능합니다.
미국계 기업이 채용하는 전문직 수준의 급여에서는 두 가지 예외 사항이 중요합니다. 첫째, 법정 의무 지급 한도는 최저임금의 3배(2026년 기준 연간 약 93,000유로)까지만 적용됩니다. 둘째, 이 한도를 초과하는 급여분에 대해서는 고용주와 근로자가 서면 합의를 통해 휴가수당을 감액하거나 지급하지 않기로 약정할 수 있습니다.
시장 관행에 따라 전체 급여의 8% 전액을 휴가수당으로 지급하는 기업이 많습니다. 이는 비즈니스 차원의 재량적 선택이지 법적 의무 사항이 아니므로, 고연봉 직급에서는 전략적으로 판단할 필요가 있습니다.
고용주 사회보험료 부담금 (2026년)
| 보험료 항목 | 2026년 요율 |
|---|---|
| AWf (실업기금), 정규직 계약 | 2.74% |
| AWf, 기간제·호출형·구두 계약 | 7.74% |
| Aof (장애기금), 소기업 고용주 | 6.27% |
| Aof, 중기업 및 대기업 고용주 | 7.63% |
| Aof 보육부담금 | 0.50% |
| Whk (복직차등기금) | 고용주별 차등 책정 (2026년 평균 1.52%) |
| Zvw (건강보험법 고용주 부담금) | 6.10% |
2026년 기준 근로자 보험 및 Zvw 부담금의 최대 부과 기준 소득 상한액은 연간 79,409유로입니다. Whk 보험료율은 국세청이 고용주별로 개별 산정하여 통지서로 고지하며, 신규 고용주에게는 해당 업종의 평균 요율이 적용됩니다. Whk와 보육부담금을 누락한 비용 시뮬레이션은 실제 고용주 부담금을 약 2%포인트 과소평가하게 됩니다. 급여 및 세무 기록은 네덜란드 급여 관리 표준 레퍼런스 가이드에 명시된 바와 같이 최소 7년간 의무적으로 보관해야 합니다.
유급 병가 및 장애 관련 고용주 의무
이는 미국식 고용 환경과 비교할 때 가장 큰 단일 리스크 차이점입니다.
- 고용주는 직원의 근로능력 상실 기간 동안 최대 104주(2년)간 급여를 계속 지급해야 합니다.
- 법정 최저 기준은 계약 급여의 70%이며, 법정 일일 최고 급여액 한도 내에서 계산됩니다.
- 최초 52주 동안은 지급 금액이 적용 대상 법정 최저임금 미만으로 떨어져서는 안 됩니다. 2년 차에는 이 최저임금 하한 규정이 적용되지 않습니다.
- 대다수 단체협약(CAO)과 많은 기업의 근로계약은 첫해 급여를 100%로 보전하도록 규정하고 있습니다. 이는 계약상의 약정이지 법정 의무는 아닙니다.
Wet 개선 poortwachter(포트바흐터법 / 복직지원법)는 법정 복직 절차 준수를 강제합니다. 전담 산업의의 문제 분석, 서면 실행 계획서 작성, 정기 평가 진행, 원직 복귀가 불가능할 경우 타 기업으로의 2단계(second-track) 복직 지원, 포괄적인 복직 서류 파일 구축이 포함됩니다.
만약 UWV가 2년 차 평가 시점에 고용주의 복직 노력이 미흡했거나 서류가 불완전하다고 판단하면, loonsanctie(임금 지급 제재)를 부과하여 급여 지급 의무를 최대 52주간 추가로 연장할 수 있습니다. 이때 해고 금지 기간도 동일하게 연장됩니다. 계약서나 단체협약에 별도 규정이 없다면 이 3년 차 기간의 지급 의무액은 법정 기준인 70%입니다.
병가 기간 중 기간제 계약이 만료되는 경우 급여 계속 지급 의무는 계약 종료일에 종료됩니다. 이후 근로자는 상병급여법(Sickness Benefits Act)에 따른 수급으로 전환되며, 이는 고용주의 Whk 요율 인상으로 이어질 수 있습니다. 미국 기업 관점에서의 실질적인 요점은 고용주 리스크가 단순히 2년 치 급여에 그치지 않는다는 점입니다. 그것은 2년 치 급여에 더하여 철저한 의료 및 행정 프로세스 관리 책임, 그리고 관리 소홀 시 최대 3년 차까지 이어질 수 있는 우발 채무를 의미합니다.
기간제 근로계약 및 연속계약규칙 (Ketenregeling)
현행 연속계약규칙(Ketenregeling)에 따르면 고용주는 36개월 이내에 최대 3회까지만 기간제 근로계약을 연속으로 체결할 수 있습니다. 4번째 계약을 체결하거나 합산 기간이 36개월을 초과하면 해당 계약은 법률의 효력에 의해 자동으로 정규직 계약으로 전환됩니다. 계약 간 공백 기간이 6개월을 초과하면 연속 계산이 새로 시작되지만, 6개월 이하인 경우에는 연속된 계약으로 간주됩니다. 단체협약(CAO)을 통한 제한적 예외 적용이 가능합니다. 이 제도는 아래 설명과 같이 2028년 1월 1일부터 전면 개편됩니다.
수습기간 및 계약 해지 규정
수습기간은 엄격하게 규제되며, 서면으로 합의해야 하고 양 당사자에게 동일하게 적용되어야 합니다:
| 계약 유형 | 최대 수습기간 |
|---|---|
| 6개월 미만 계약 | 설정 불가 |
| 6개월 이상 2년 미만 계약 | 1개월 |
| 2년 이상 계약 (기간제) | 2개월 |
| 무기계약 (정규직) | 2개월 |
법정 요건을 위반한 무효 수습기간 조항은 효력이 전혀 인정되지 않으므로, 수습기간을 이유로 한 즉시 해고가 원천적으로 불가능해집니다.
기간제 계약의 갱신 거절 및 수습기간 중 해고를 포함하여 고용주의 주도로 고용 관계가 종료되는 경우, 근로자는 원칙적으로 입사 첫날부터 적립된 전환보상금(transitievergoeding)을 수령할 권리를 가집니다. 표준 적립률은 근속 1년당 월 세전 급여의 3분의 1이며 일할 계산됩니다. 산정 기준에는 휴가수당과 13월의 급여 등 고정 수당이 포함됩니다. 2026년 전환보상금 상한액은 102,000유로이며, 연간 세전 총급여가 102,000유로를 초과하는 경우에는 1년 치 연봉이 상한선이 됩니다.
수습기간 이외의 일방적 해고는 경영상 해고 또는 장기 근로무능력의 경우 UWV의 사전 허가가 필요하며, 그 밖의 사유는 법정 사유에 기한 법원의 판결을 거쳐야 합니다. 실제 현업에서는 상호 합의에 의한 계약종료 합의서(mutual termination agreement)를 통해 퇴사하는 경우가 대부분이며, 이때는 법정 전환보상금 상한선이 적용되지 않아 협상을 통해 더 높은 금액으로 합의되는 경우가 많습니다.
비EU 인재 채용: 고숙련 이주민(HSM) 비자 및 30% 룰
2026년 고숙련 이주민(HSM) 급여 요건
2026년 1월 1일 이후 접수되는 고숙련 이주민(HSM) 거주허가 신청은 다음 급여 기준을 충족해야 합니다:
| 구분 | 월 세전 급여 |
|---|---|
| 고숙련 이주민 / 사내전근(ICT), 만 30세 이상 | 5,942유로 |
| 고숙련 이주민 / 사내전근(ICT), 만 30세 미만 | 4,357유로 |
| 감액 기준 (최근 졸업생, 구직비자 종료 후) | 3,122유로 |
모든 금액은 8% 휴가수당을 제외한 수치이며, 휴가수당은 기준 급여에 산입되지 않습니다. 급여는 고정 금액으로 계약서에 명시되어야 하고, 해당 직무의 시장 수준에 부합해야 하며, 근로자 본인 명의의 은행 계좌로 매월 지급되어야 합니다. 성과급, 커미션, 초과근무수당, 현물 복리후생은 급여 기준액에 포함되지 않습니다. 적용 기준은 신청서 접수일 또는 이직 시 신규 근로계약 시작일 기준의 고시 금액입니다. 상세 정보는 business.gov.nl을 통해 확인하실 수 있습니다.
비자 스폰서십: 고용주가 공인 스폰서여야 합니다
2013년부터 IND(네덜란드 이민국) 공인 스폰서(erkend referent) 자격을 보유한 고용주만이 고숙련 이주민 거주허가를 신청할 수 있습니다. 이는 EOR 마케팅에서 자주 왜곡되는 구조적 쟁점이므로 명확히 짚고 넘어가야 합니다. 스폰서십 자격과 고용 관계는 결코 분리될 수 없습니다. 공인 스폰서 지위를 보유한 법인이 반드시 해당 이주민을 직접 고용하는 법적 고용주여야 합니다. 해당 법인은 통지 의무, 관리 의무, 주의 의무를 법적으로 직접 부담합니다.
따라서 고숙련 이주민을 중개업체를 통해 고용하는 경우, 해당 중개업체가 법적 고용주이자 비자 스폰서가 되며, 고객사는 파견 사용 사업장 지위를 갖게 됩니다. 인력공급 또는 페이롤 중개업체인 공인 스폰서는 추가로 NEN 4400-1 표준에 따른 SNA(네덜란드 노동기준재단) 인증 등록을 필수로 보유해야 합니다.
미국 기업이 염두에 두어야 할 두 가지 추가 사항이 있습니다. 첫째, 네덜란드 법인을 두고 있다면 공인 스폰서 지위를 자체적으로 직접 신청할 수 있습니다. 심사에 시간이 소요되고 IND 수수료가 발생하지만, 비자 발급 과정에서 영구적으로 중개업체를 배제할 수 있습니다. 둘째, 네덜란드 정부는 공인 스폰서가 고숙련 외국인 인력을 제3자에게 상업적으로 파견·공급하는 행위를 제한하고 극히 예외적인 경우만 허용하겠다는 정책 방침을 발표했습니다. 본 글 작성 시점 기준으로 아직 정식 시행되지는 않았으나, 향후 추진될 명확한 정책 방향이므로 중개업체 스폰서십 모델의 지속 가능성에 영향을 미칠 수 있습니다. 장기 채용 계획 수립 시 이 점을 반드시 감안하셔야 합니다.
ICS Payroll은 각 프로젝트에서 어떤 법인이 어떤 역할을 담당하는지 투명하게 공개하며, 고객사에게 직접 공인 스폰서 자격을 취득하는 것이 장기적으로 유리한 시점인지를 솔직하게 조언해 드립니다.
고숙련 이주민 비자 심사 기간
IND는 공인 스폰서의 신청 건에 대해 법정 심사 기한보다 훨씬 신속하게 처리하며, 결격 사유가 없는 완비된 서류의 경우 통상 2~3주 이내에 승인 결과가 나옵니다. 이후 재외 네덜란드 공관에서의 임시체류허가(MVV) 수령 예약, 생체인식 등록, 입국 후 시청 주민등록(BSN 발급)에 소요되는 일정을 감안해야 합니다. 심사 지연의 주된 원인은 서류 미비입니다. 여권 사본, 학위 증명서, 동반 가족이 있는 경우 아포스티유 또는 공증을 마친 가족관계 서류, 그리고 급여 기준을 충족하는 정식 서명된 근로계약서가 누락 없이 준비되어야 합니다.
2026년 30% 룰 (30% Ruling) 규정
공식 명칭은 엑스팻 제도(expatregeling)이지만 여전히 '30% 룰'이라는 명칭으로 널리 불립니다. 이는 해외 인재 유치에 따른 국외 체류 비용을 보전하기 위해 급여의 일정 비율을 비과세로 지급할 수 있도록 허용하는 제도입니다. 2026년 적용 조건은 다음과 같습니다:
- 최대 비과세 비율: 30%.
- 공제 후 직원의 과세 대상 급여가 최소 48,013유로 이상이어야 함.
- 석사 학위를 소지한 만 30세 미만 근로자의 경우 감액 기준 36,497유로 적용.
- 비과세 혜택은 2026년 WNT 기준액(고위공직자보수제한법 기준)인 262,000유로를 한도로 제한됩니다. 2023년 이전 승인자에게 적용되던 경과 조치가 2026년 1월 1일부로 종료되었으므로, 해당 직원의 급여명세서에 반영되기 전에 미리 안내해야 합니다.
- 최대 적용 기간은 5년이며, 과거 네덜란드 거주 또는 근무 이력이 있는 경우 해당 기간만큼 차감됩니다.
- 네덜란드 근무 시작 전 24개월 중 최소 16개월 이상 네덜란드 국경으로부터 150km 이상 떨어진 지역에 거주했어야 합니다.
고용주와 직원이 공동으로 신청합니다. 근무 시작일로부터 4개월 이내에 신청서를 접수하면 첫 출근일부터 소급 적용됩니다. 4개월을 경과하여 접수하면 신청서 접수월의 다음 달 1일부터 적용됩니다. 고용주는 매년 첫 번째 급여 정산 기간에 30% 정률 비과세 방식과 실제 발생한 국외 체류 비용 실비 변상 방식 중 하나를 의무적으로 선택해야 합니다. 기존에 30% 룰 수혜자에게 주어지던 부분 비거주자 납세의무자 지위는 2025년부로 전면 폐지되었습니다.
IND의 비자 급여 요건과 국세청의 세제 혜택 기준액은 별개의 기관에서 각각 독립적으로 심사합니다. 한쪽 요건을 충족했다고 해서 다른 쪽 기준이 자동으로 충족되는 것은 아닙니다.
2027년 1월 1일부터 변경되는 사항: 2025년 1월 1일 이후 최초 적용된 수혜자의 경우, 비과세 적용 비율이 30%에서 27%로 축소되며 급여 기준액은 연간 물가연동에 따라 각각 약 50,436유로 및 38,388유로로 상향됩니다. 2023년 마지막 급여 기간에 이미 승인받아 적용 중이던 직원은 잔여 기간 동안 기존 30% 비율과 이전 기준액을 그대로 유지합니다. 2026년 하반기 입사 예정자를 채용할 때는 2026년 기준이 아닌 2027년 변경 기준을 토대로 시뮬레이션해야 지원자와의 실 수령액 협상에서 오차를 방지할 수 있습니다.
2027년과 2028년의 주요 개정 사항
본 가이드에서 다룬 제도적 환경을 근본적으로 뒤바꿀 두 건의 주요 법률이 이미 의회를 통과했습니다. 현재 진행하는 모든 EOR 및 채용 관련 의사결정은 이 개정 법률을 기준으로 검증되어야 합니다.
Wtta: 인력공급업체에 대한 공식 인가 의무제 도입
근로자공급승인법(Wtta, Wet toelating terbeschikkingstelling van arbeidskrachten)은 2027년 1월 1일부터 효력을 발휘하며, 네덜란드 노동감독청(Netherlands Labour Authority)의 본격적인 단속 및 처벌은 2028년 1월 1일부터 시작됩니다.
- 파견, 전속 파견, 페이롤, EOR 계약, 재파견을 포함하여 제3자에게 인력을 공급하는 거의 모든 사업 형태에 적용됩니다.
- 인력공급업체는 신설되는 인가 당국으로부터 공식 인가를 취득해야 합니다. 요건에는 범죄경력증명서(VOG), 재무 보증금 예치, 노동관계 법령 준수 입증 및 주기적인 갱신 심사가 포함됩니다.
- 사용 기업도 직접적인 규제 대상이 됩니다. 사용 사업장은 정부 공식 등록부에 등재된 인가 업체만을 이용해야 하며 등록 여부를 확인할 의무가 있습니다. 미인가 업체를 이용하는 기업은 그 자체로 행정 제재 및 과태료 대상이 됩니다.
- 경과 규정의 혜택을 받으려는 기존 인력공급업체는 2026년 11월 1일부터 2027년 1월 1일 사이에 사전 등록을 마쳐야 합니다.
미국 기업을 위한 실무적 시사점: 2026년 네덜란드 EOR 파트너를 선정할 때, 해당 업체가 경과 조치 등록 기간 내에 등록할 계획인지, SNA 인증을 보유하고 있는지, 인가가 반려될 경우 체결된 계약이 어떻게 처리되는지 서면으로 확인하십시오. 이는 현재 파트너 실사에서 즉시 점검해야 할 핵심 과제입니다.
유연근무자 보호강화법 (Wet meer zekerheid flexwerkers)
2026년 7월 7일 상원을 통과하였으며 단계적으로 시행됩니다. 2026년 12월 31일부터 파견근로자에게 동등한 근로조건 보장이 전면 적용됩니다. 이는 기존 페이롤 근로자에게 적용되던 동일대우 원칙을 파견근로자 전반으로 확대 강화하는 것으로, 사용 사업장의 근로조건 공개 의무가 대폭 무거워집니다.
2028년 1월 1일부터 시행 예정인 사항:
- 연속계약규칙(Ketenregeling)의 계약 간 단절 인정 기간이 현행 6개월에서 36개월로 대폭 늘어나 회전문식 쪼개기 계약 관행이 전면 차단됩니다. 최대 3회 계약 체결 제한은 유지됩니다. 학업을 병행하며 단시간 근무하는 학생 및 진정한 계절성 업무에 대해서만 단축 기간이 예외적으로 인정됩니다.
- 단체협약(CAO)을 통해 연속계약규칙을 완화 적용할 수 있는 재량 범위가 대폭 폐지됩니다.
- 0시간 계약(Zero-hours) 및 현행 최소-최대 근로시간 계약(min-max contracts)이 전면 폐지되고 밴드위스 계약(bandwidth contract)으로 대체됩니다. 이 계약에서는 최대 근로시간이 합의된 최소 근로시간의 130%를 초과할 수 없습니다.
- 파견근로 단계별 기간(phase system)이 축소됩니다. 페이즈 A는 78주에서 52주로 단축되고, 페이즈 B는 4년 내 6회 계약에서 2년 내 6회 계약으로 제한됩니다.
기존 계약은 호출형 근로계약 등 일부 예외를 제외하고 계약 만료 시까지 현행법의 적용을 받습니다. 네덜란드 채용 전략이 연속 기간제 계약, 계절적 인력 운용, 가변 근로시간에 의존하고 있다면 2026년에 유효한 모델이 2028년에는 불법이 될 수 있습니다. 향후 완전히 안착될 최종 법률 체계에 맞추어 인사 구조를 선제적으로 설계해야 합니다.
ICSPayroll과의 협업 안내
ICSPayroll은 Intercompany Solutions의 완전 자회사인 ICS Staffing & Payroll B.V.가 운영하는 네덜란드 EOR 및 급여 전문 서비스입니다. 당사는 네덜란드 법률상 법적 고용주로서 근로계약 체결, 임금세 및 사회보험 신고, 휴가수당 정산, 연금 관리, 유급 병가 및 복직 절차 총괄, 단체협약(CAO) 준수 업무를 일괄 대행합니다.
고객사는 기본급, 고용주 사회보험료, Waadi 제8조 a항에 따른 법정 연금 부담금, 의무 보험료 및 대행 수수료가 투명하게 기재된 단 한 장의 월간 인보이스를 수령하게 됩니다. 네덜란드 현지 법인 은행 계좌 개설이나 재무 부서 구축이 전혀 필요하지 않습니다.
당사는 EOR이 기업에 적합하지 않은 상황일 때도 가감 없이 조언해 드립니다. 계약 체결 권한을 갖는 영업 책임자를 채용하는 경우, 네덜란드 상주 인력이 10명을 넘어가는 경우, 비자 정책상 자체 공인 스폰서 자격을 보유하는 것이 유리한 상황인 경우 명확한 해결책을 제시해 드립니다.
ICSPayroll 온보딩 절차
1단계: 견적 산출. 채용 인원수, 직무 내용, 급여 수준, 입사 희망일을 전달해 주시면 Waadi 제8조 a항에 따른 연금 산정 내역을 포함한 전체 비용 명세서를 영업일 기준 1일 이내에 제공해 드립니다.
2단계: 서류 작성. 서비스 대행 계약서 및 네덜란드 표준 근로계약서를 작성하며, 해당 직무에 적용되는 법정 근로조건 및 관련 단체협약(CAO) 요건을 완벽히 벤치마킹하여 반영합니다.
3단계: 정식 가동. 서비스 계약이 체결되고 직원의 인사 서류가 구비되면 네덜란드 거주자의 경우 통상 영업일 기준 5~10일 이내에 온보딩이 완료됩니다. 비EU 인재의 경우 이민 행정 절차가 추가되므로 상기 명시된 바와 같이 IND 및 영사관 일정에 따라 추가 일수가 소요됩니다.
Joost Hubregtse 디렉터의 전문 자문
모든 고용 계약은 네덜란드 급여 관리 및 글로벌 채용 분야에서 20년 이상의 리더십 경력을 보유한 Joost Hubregtse ICS Staffing & Payroll B.V. 디렉터의 총괄 감독하에 진행됩니다. 근로계약 구조, 비자 스폰서십 요건, Waadi 제8조 a항 벤치마킹은 Zishan Hussain 노동법 전문 변호사가 법적 유효성을 직접 검증합니다. 법률을 완벽히 준수하는 경로가 단기적인 사업 편의와 상충될 때, 당사는 계약 체결 이후가 아닌 서명 전에 투명하게 밝히고 대안을 제시합니다.
2026년과 그 이후를 대비한 안정적인 네덜란드 인력 운용
2026년 네덜란드 인재 채용은 법적 실질 의무를 정확히 비용에 반영한다면 충분히 통제 가능합니다. Waadi 제8조 a항의 동일대우 및 연금 의무, 철저한 서면 복직 절차가 수반되는 104주의 유급 병가, 첫날부터 적립되는 전환보상금, 그리고 비자 스폰서가 반드시 고용주여야 하는 이민 규정을 철저히 숙지해야 합니다. 가장 결정적인 변수는 시점입니다. Wtta 인가 제도와 유연근무 개혁 입법으로 인해 2026년에 체결한 계약 구조가 2028년에도 합법성을 유지할 수 있어야 합니다. 지금 견적을 요청하시면 당사가 2026년과 2028년 두 기준을 모두 반영한 맞춤형 비용 분석을 제공해 드립니다.
자주 묻는 질문 (FAQ)
미국 기업이 네덜란드 현지 법인 없이 직원을 채용할 수 있습니까?
네, 가능하며 여러 경로가 존재합니다. 미국 기업은 네덜란드 국세청에 자발적 원천징수의무자로 직접 등록하여 현지 급여 관리 체계를 구축하고 직원을 직접 고용할 수 있습니다. 다른 대안으로는 기록상 고용주(EOR)를 활용하여 EOR이 법적 고용주로서 노동법상 책임을 대신 부담하도록 하는 방식이 있습니다. 전자는 통제력과 비용 효율성을 유지할 수 있으나 현지 규제 대응 역량이 요구되며, 후자는 행정적 부담을 외부에 이전합니다. 두 방식 모두 현지 BV 법인을 필수적으로 설립할 필요는 없습니다.
EOR을 활용하면 고정사업장(PE) 리스크를 완전히 차단할 수 있습니까?
EOR 자체만으로는 불가능합니다. 고정사업장 성립 여부는 네덜란드 현지에서 수행되는 실질 업무 내용에 따라 결정됩니다. 즉, 기업이 자유롭게 사용할 수 있는 고정된 사업 장소가 존재하는지, 또는 네덜란드에 상주하는 직원이 기업을 대리하여 일상적으로 계약을 체결하거나 계약 체결에 주도적인 역할을 수행하는지가 핵심 기준입니다. 계약 체결 권한이 없는 단순 엔지니어링이나 고객 지원 직무는 위험이 낮습니다. 반면 계약 협상 및 체결 권한을 지닌 영업 직무는 직원의 법적 소속과 관계없이 고정사업장 노출 위험을 유발합니다. 따라서 직무별 개별 평가가 필수적입니다.
2026년 30% 룰 적용을 위한 최소 급여 기준은 얼마입니까?
30% 비과세 공제 후 과세 대상 급여가 최소 48,013유로 이상이어야 하며, 자격 요건을 갖춘 석사 학위를 보유한 만 30세 미만 근로자는 36,497유로 이상이어야 합니다. 비과세 혜택 상한액은 2026년 WNT 기준액인 262,000유로를 기준으로 적용됩니다. 2027년 1월 1일부터는 2025년 이후 최초 승인자에 대해 비과세율이 27%로 축소되며, 급여 기준액은 각각 약 50,436유로 및 38,388유로 수준으로 상향됩니다.
법정 의무 휴가수당은 얼마입니까?
연간 세전 총급여의 최소 8%이며, 통상 5월에 일시금으로 지급되거나 계약 합의에 따라 매월 분할 지급됩니다. 법정 의무 산정 기준은 최저임금의 3배(2026년 기준 약 93,000유로)까지만 적용되며, 이를 초과하는 고액 연봉 구간에 대해서는 노사 간 서면 합의로 휴가수당을 축소하거나 미지급하기로 약정할 수 있습니다.
네덜란드 직원의 유급 병가 급여를 미국 기업이 부담해야 합니까?
직원이 네덜란드 노동법의 적용을 받는 근로계약을 체결했다면 부담해야 합니다. 고용주는 최대 104주(2년) 동안 급여의 최소 70%를 지급해야 하며, 최초 52주간은 법정 최저임금 이상의 금액을 보장해야 합니다. 게이트키퍼 개선법(Wet verbetering poortwachter)은 서면 복직 관리 절차를 엄격히 요구하며, 고용주의 복직 노력이 불성실할 경우 UWV는 최대 52주간 급여 지급 의무를 추가 연장할 수 있습니다. EOR 계약을 체결하는 경우 이 법적 책임은 고용주인 EOR이 부담하게 되며 해당 비용은 서비스 요율 및 가입 보험료에 사전 반영됩니다.
2026년 법정 전환보상금 상한액은 얼마입니까?
102,000유로이며, 근로자의 연간 세전 총급여가 102,000유로를 초과하는 경우에는 1년 치 연봉이 상한선이 됩니다. 전환보상금은 근무 첫날부터 기산되어 근속 1년당 월 급여의 3분의 1 수준으로 적립되며, 기간제 계약 만료 후 갱신 거절을 포함하여 고용주 주도로 계약이 종료될 때 의무적으로 지급됩니다. 양 당사자가 상호 합의에 의한 계약종료 합의서로 퇴사하는 경우에는 법정 상한선이 강제되지 않으므로 개별 합의 금액으로 결정됩니다.
EOR이 고숙련 이주민(HSM)의 비자 스폰서가 될 수 있습니까?
해당 EOR 업체가 IND 공인 스폰서(erkend referent) 자격을 보유하고 있으며 해당 직원의 법적 고용주인 경우에만 가능합니다. 비자 스폰서십과 법적 고용 관계는 법률상 분리될 수 없습니다. 공인 스폰서 법인이 반드시 법적 고용주여야 하며 법정 통지, 기록 보관, 주의 의무를 직접 이행해야 합니다. 공인 스폰서 자격을 취득하려는 인력공급 및 페이롤 중개업체는 추가로 NEN 4400-1 규격에 따른 SNA 등록을 마쳐야 합니다. 특정 프로젝트에서 당사가 직접 스폰서가 아닌 경우, 실제 스폰서 역할을 수행하는 법인이 법적 고용주가 되며 이는 서비스 계약서상에 투명하게 명시됩니다.
기간제 근로계약은 최대 몇 번까지 체결할 수 있습니까?
현행 규정상 36개월 이내에 최대 3회까지 연속 체결이 가능합니다. 4번째 계약을 맺거나 계약 합산 기간이 36개월을 초과하면 법률에 의해 자동으로 정규직으로 전환됩니다. 계약 간 공백이 6개월 이하인 경우에는 연속된 계약으로 합산됩니다. 2028년 1월 1일부터는 계약 단절 인정 공백 기간이 36개월로 대폭 늘어나고 단체협약을 통한 예외 적용이 거의 전면 폐지될 예정이므로, 다년간의 인력 계약 전략은 현행법이 아닌 개정 법률에 맞추어 선제적으로 수립되어야 합니다.
이용하려는 인력공급업체가 정식 인가를 받았는지 확인해야 합니까?
2027년 1월 1일부터 의무적으로 확인해야 합니다. 근로자공급승인법(Wtta)에 따라 페이롤 및 EOR 업체를 포함하여 인력을 공급하는 모든 사업자는 정부의 공식 인가를 받아야 하며, 사용 기업은 인가된 공급업체만을 이용해야 합니다. 노동감독청의 현장 단속 및 처벌은 2028년 1월 1일부터 개시되며 인가받지 않은 업체를 이용한 고객사도 함께 처벌받습니다. 향후 이용할 서비스 제공업체가 2026년 11월 1일부터 개시되는 경과 규정 사전 등록 절차를 밟을 예정인지 지금 미리 확인하십시오.
출처 및 참고 문헌
본 문서에 기술된 모든 규정과 수치는 아래의 공식 법령 원문, 금액을 고시한 규제 당국 공식 웹페이지, 국가 통계 데이터셋, 주요 판례를 바탕으로 작성되었습니다. 개별 기업의 세부 상황에 맞는 현행 법률 원문을 상시 확인하시기 바랍니다.
- 네덜란드 민법 제7편 610조 (근로계약의 정의)
- 최저임금법 제7조 (법정 최저임금 수급 권리)
- 1969년 법인세법 제3조 (네덜란드 고정사업장을 보유한 외국 납세의무자)
- 네덜란드 상공회의소 (KVK), 사업자 등록 및 법인 형태별 요건
- Belastingdienst(네덜란드 국세청), 고용주 등록 및 원천징수의무자 번호 발급 안내
- IND(네덜란드 이민국), 2026년 비자 유형별 요구 월 세전 급여 기준
- CBS(네덜란드 통계청), 경제 활동별 근로자 보수 및 고용 통계 (국가계정 데이터셋 84165ENG)
- 유로스타트(Eurostat), NACE 산업 분류별 시간당 노동비용 수준 (데이터셋 lc_lci_lev, 국가 간 비교 분석)
- 네덜란드 대법원 2023년 3월 24일 판결, ECLI:NL:HR:2023:443 (Deliveroo 사건): 민법 제7:610조에 따른 근로계약 해당성 판단 기준
- 네덜란드 대법원 2025년 6월 6일 판결, ECLI:NL:HR:2025:850: 네덜란드-벨기에 조세조약 제7조 및 제23조에 따른 이윤 귀속과 고정사업장 판단

작성자
Joost Hubregtse
Joost Hubregtse는 ICS Payroll 서비스를 운영하는 Intercompany Solutions의 완전 자회사 ICS Staffing & Payroll B.V.의 디렉터입니다. 기록상 고용주(EOR) 및 네덜란드 급여 관리 서비스를 총괄하며, 근로계약 체결, 임금세 및 사회보험 신고, 휴가수당, 연금, 병가 관리 및 단체협약(CAO) 준수 업무를 책임지고 있습니다. 조건 충족 시 48시간 이내 신속 온보딩을 지원합니다.


NEN 4400 준수. SNA 인증.
ICS Staffing and Payroll B.V.는 Stichting Normering Arbeid의 SNA 등록부에 등재되어 있습니다. SNA 인증 사업자를 이용하면 미납 급여세 및 사회보험료에 대한 연쇄 책임이 제한됩니다.


