
Contratar en los Países Bajos: Guía de cumplimiento normativo para empresas de EE. UU. 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Actualizado el 6 de agosto de 2026 · 18 min de lectura
Por Joost Hubregtse, Director, ICS Staffing & Payroll B.V.
Revisado para garantizar la precisión jurídica por Zishan Hussain, abogado laboralista, y el director. Cifras verificadas con las publicaciones de Rijksoverheid, Belastingdienst, IND y UWV vigentes a la fecha indicada.
El mercado laboral neerlandés se ha relajado considerablemente desde su punto máximo en 2022. En el segundo trimestre de 2026 se registraban 95 vacantes por cada 100 personas desempleadas, frente a las 142 del segundo trimestre de 2022. Contratar es más fácil que antes, pero el marco de cumplimiento normativo se ha vuelto sustancialmente más riguroso, y 2027 traerá el mayor conjunto de reformas a la legislación neerlandesa sobre trabajo flexible y cesión de personal en una década.
Para las firmas estadounidenses, la dificultad nunca ha sido encontrar talento neerlandés. Radica en la distancia existente entre el empleo a voluntad (at-will employment) de EE. UU. y un sistema fundamentado en la regla de la cadena (ketenregeling), 104 semanas de baja por enfermedad a cargo del empleador y, a partir de 2027, un régimen de licencias para cualquier entidad que suministre mano de obra a terceros. Un solo error de apreciación sobre el establecimiento permanente, el patrocinio de visados o las obligaciones de igualdad de trato conlleva un riesgo financiero real.
Esta guía detalla lo que rige en 2026, qué cambiará el 31 de diciembre de 2026, el 1 de enero de 2027 y el 1 de enero de 2028, y en qué aspectos un Employer of Record (EOR) resulta verdaderamente útil y en cuáles no.
Puntos clave
- Una empresa estadounidense puede registrarse directamente ante la autoridad tributaria neerlandesa como agente de retención sin necesidad de constituir una BV. Un EOR es una decisión de agilidad operativa y administración, no una exigencia legal.
- Un EOR no elimina el riesgo de establecimiento permanente. La existencia de un establecimiento permanente se determina por las actividades que realiza su personal en los Países Bajos, no por quién suscribe su contrato de trabajo.
- En virtud del artículo 8a de la Waadi, un empleado contratado por nómina o EOR tiene derecho, como mínimo, a las mismas condiciones de empleo que el personal comparable en la empresa usuaria, más un plan de pensiones adecuado. Este es el mayor factor de coste del modelo EOR en los Países Bajos.
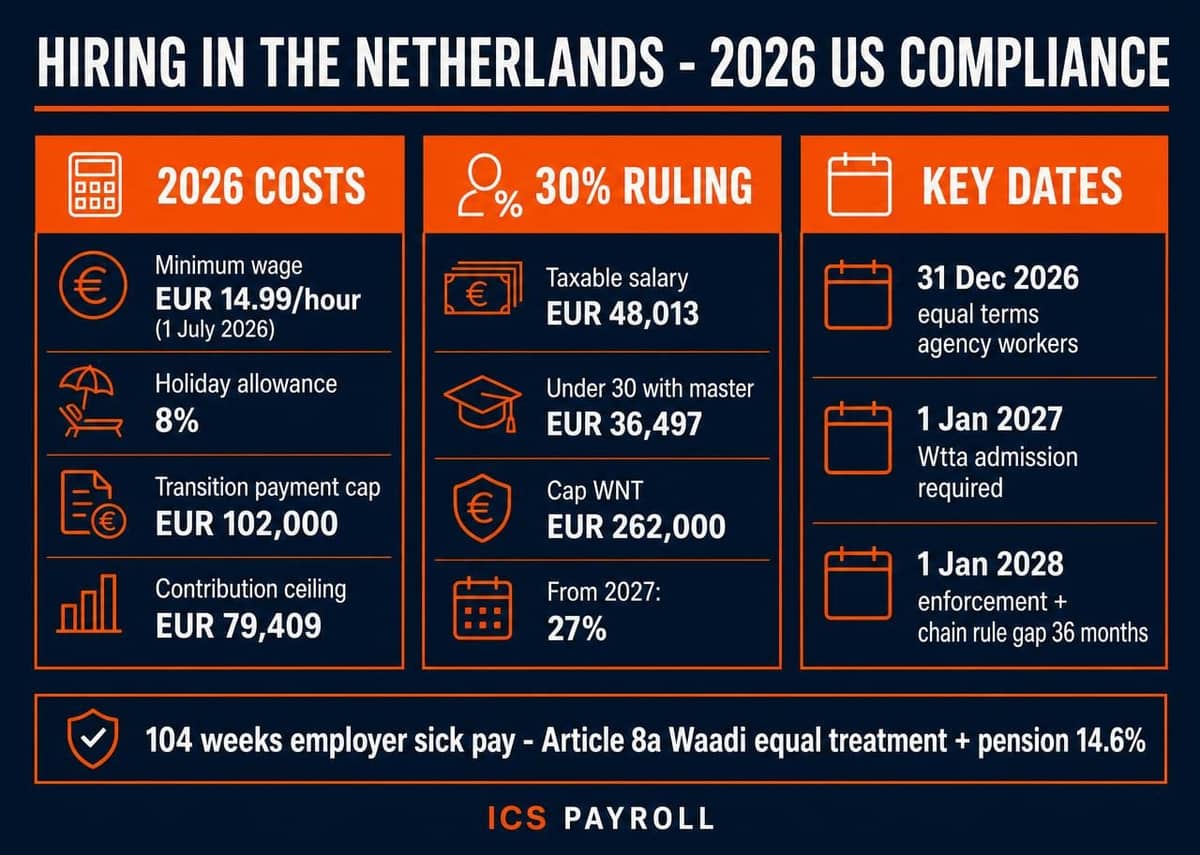
- Cifras de 2026: salario mínimo legal por hora de 14,99 € a partir del 1 de julio de 2026; 8% de subsidio de vacaciones (vakantiebijslag); umbral salarial imponible del régimen del 30% de 48.013 €; indemnización por transición (transitievergoeding) topada en 102.000 €.
- A partir del 1 de enero de 2027, cualquier proveedor que suministre mano de obra en los Países Bajos, incluidos los servicios de nómina y EOR, requerirá una autorización formal bajo la Wtta. Los clientes que contraten con proveedores no autorizados se expondrán a sanciones desde el 1 de enero de 2028.
- Para las contrataciones de fuera de la UE, el patrocinador reconocido (erkend referent) debe ser el empleador legal. El patrocinio no puede disociarse de la relación laboral.
Contratar en los Países Bajos: Oportunidades y obstáculos legales para empresas de EE. UU.
Los Países Bajos se mantienen como una sólida puerta de entrada a Europa: alto dominio del inglés, una densa reserva de talento técnico y un entorno regulatorio estable, tal como confirma una visión económica general de los Países Bajos (fuente primaria: CBS, estadísticas de salarios y mercado laboral neerlandés). Sin embargo, el marco normativo difiere de la práctica estadounidense de un modo estructural y no meramente cosmético. El despido requiere autorización previa del UWV o de un tribunal. La baja médica es una responsabilidad del empleador durante dos años. Los contratos sucesivos de duración determinada se convierten en indefinidos por ministerio de la ley. Una carta de oferta (offer letter) redactada según los estándares de EE. UU. no resistirá el escrutinio de un tribunal neerlandés.
¿Necesita legalmente una entidad jurídica neerlandesa?
No, y este es un punto que suele malinterpretarse con frecuencia en el mercado.
Una sociedad constituida fuera de los Países Bajos sin un establecimiento permanente local no adquiere automáticamente la condición de agente de retención para el impuesto sobre los rendimientos del trabajo neerlandés. Sin embargo, puede optar voluntariamente por convertirse en tal. El Belastingdienst permite acceder a la condición voluntaria de agente de retención: el empleador extranjero se inscribe mediante el formulario Aanmelding Onderneming buitenland, establece una administración de nóminas en los Países Bajos y, a partir de ese momento, gestiona las nóminas locales directamente. Las empresas que optan por esta vía también pueden aplicar el régimen de expatriados (el régimen del 30% o 30% ruling) a los empleados que cumplan los requisitos.
Por otra parte, cuando un empleado queda cubierto por la seguridad social neerlandesa conforme al Reglamento (CE) 883/2004 o en virtud del convenio bilateral de seguridad social entre los Países Bajos y EE. UU., el empleador extranjero tiene la obligación de registrarse y abonar las cotizaciones a los seguros de los trabajadores, independientemente de si posee una entidad o un establecimiento permanente en el país.
Por consiguiente, el enfoque objetivo es este: el registro directo es perfectamente viable y legal, pero traslada toda la carga del derecho laboral (contratos, bajas médicas, reintegración laboral, despidos, planes de pensiones y conservación de registros) a una organización estadounidense sin infraestructura local. La mayoría de las empresas que contratan entre uno y cinco empleados prefieren recurrir a un Employer of Record en los Países Bajos para evitar asumir internamente esa capacidad organizativa, no porque la ley prohíba la otra alternativa.
Establecimiento permanente: lo que un EOR hace y no hace
Una BV neerlandesa es una entidad jurídica independiente y no constituye, por sí misma, un establecimiento permanente de su matriz estadounidense. No obstante, una filial sí puede generar un establecimiento permanente para la matriz si actúa en calidad de agente dependiente.
Aún más relevante: un EOR no neutraliza el riesgo de establecimiento permanente. De conformidad con el artículo 5 del convenio de doble imposición entre los Países Bajos y EE. UU., se configura un establecimiento permanente si la empresa tiene un lugar fijo de negocios a su disposición o si una persona en los Países Bajos concluye habitualmente contratos en nombre de la empresa, o desempeña habitualmente el papel principal que conduce a su conclusión. Dicho criterio evalúa las funciones reales que desempeña la persona y por cuenta de quién, sin importar quién emita la nómina.
En la práctica, esto implica:
- Un ingeniero o especialista de soporte radicado en los Países Bajos que trabaje a través de un EOR, sin poderes de representación para vincular a la empresa estadounidense, difícilmente constituirá un establecimiento permanente.
- Un comercial basado en los Países Bajos que negocie y cierre acuerdos para la empresa estadounidense crea un riesgo de establecimiento permanente por agente dependiente, con independencia de que se interponga un EOR.
Cualquier proveedor que le garantice que un EOR "asegura" la inexistencia de presencia imponible incurre en una exageración. Lo que un EOR ofrece de manera tangible es asumir la carga laboral y la gestión de nóminas, evitando además el elemento de lugar fijo de negocios vinculado al arrendamiento de oficinas propias en el país. La contingencia de agente dependiente exige un análisis pormenorizado de cada puesto, preferiblemente antes de la firma contractual.
Employer of Record frente a Dutch BV: Elegir la vía adecuada
Constituir una BV implica trámites notariales, registro en la Cámara de Comercio (KvK), declaración del titular real (UBO), apertura de cuenta bancaria y la subsecuente infraestructura recurrente de nómina, contabilidad y recursos humanos locales. En términos realistas, demanda entre dos y tres meses para estar operativa. Por el contrario, un EOR puede implementar un contrato de trabajo conforme a la legislación neerlandesa en cuestión de días una vez formalizado el contrato de servicios. Nuestra comparativa pormenorizada sobre EOR frente a una BV neerlandesa analiza esta decisión en detalle.
Cuándo constituir una BV en los Países Bajos
Para equipos de uno a cinco trabajadores, los costes fijos de una BV suelen superar el valor de la presencia corporativa. Al superar aproximadamente los diez empleados, o si proyecta desplegar actividad comercial directa sobre el terreno, la constitución societaria pasa a ser generalmente la estructura preferible, por razones de control operativo, reducción de coste por empleado y porque, a esa escala, es previsible que ya esté configurando una presencia fiscalmente relevante.
La obligación que la mayoría de compradores estadounidenses pasa por alto: el artículo 8a de la Waadi
Este es el aspecto que altera drásticamente la comparativa de costes y que suele omitirse sistemáticamente en la oferta comercial de muchos EOR.
El ordenamiento neerlandés califica el modelo EOR dentro de la modalidad de payrolling. Según el artículo 8a de la Waadi (Ley sobre la intermediación de mano de obra o Wet allocatie arbeidskrachten door intermediairs):
- El trabajador en régimen de nómina tiene derecho, como mínimo, a las mismas condiciones de empleo que el personal que ocupe puestos idénticos o equivalentes en la empresa usuaria. Si el cliente carece de empleados comparables, se aplica como baremo de referencia el sector en el que opere el cliente.
- Condiciones de trabajo abarca la totalidad de las materias: escala salarial, complementos, derechos de vacaciones por encima del mínimo legal, programas de primas o bonus y regímenes de reembolso de gastos.
- El empleador de nómina debe suministrar un plan de pensiones adecuado: bien el plan básico de la propia empresa usuaria o un plan que satisfaga las directrices del Baadi, que exige cobertura de jubilación y supervivencia, ausencia de periodos de carencia o espera y una contribución empresarial total no inferior al 14,6% de la base computable de la pensión.
- El cliente tiene la obligación legal de comunicar sus condiciones de empleo aplicables al empleador de nómina, y este último tiene el deber autónomo de investigarlas.
No cabe pacto en contrario sobre estas disposiciones en perjuicio del trabajador. Para una empresa de EE. UU. sin plantilla en los Países Bajos, regirá el baremo sectorial, y la obligación relativa al plan de pensiones representa un desembolso financiero considerable. Todo presupuesto de EOR que no desglose una partida de pensiones resulta incompleto o no conforme a derecho. Solicite su inclusión expresa.
Registro en la Waadi y régimen de autorización a partir de 2027
Toda empresa que ceda trabajadores a terceros debe figurar inscrita formalmente bajo ese concepto en el registro mercantil neerlandés. A partir del 1 de enero de 2027 entrará en vigor un requerimiento adicional: la autorización formal en el marco de la Wtta. Consulte el apartado dedicado a 2027 y 2028 más adelante. Se trata de un criterio de diligencia debida que debe plantear a los proveedores en este momento, no en 2027.
La ventaja de un EOR local para clientes estadounidenses
Las plataformas globales destacan por su alcance geográfico. Por su parte, las especificidades del entorno laboral neerlandés (tales como la homologación bajo el artículo 8a, la gestión de expedientes de incapacidad según la ley Poortwachter, la aplicación de convenios colectivos o CAO y los trámites de patrocinio ante el IND) premian la especialización técnica local. Ninguna opción es universalmente preferible; la elección estriba en si su plantilla en los Países Bajos es circunstancial dentro de una expansión europea más amplia o si conforma el núcleo de su presencia comunitaria. Nuestra comparativa entre EOR multipaís y EOR local en los Países Bajos aborda estos factores estratégicos.
Normas laborales neerlandesas en 2026: Beneficios legales y costes
Salario mínimo
Los Países Bajos aplican un salario mínimo interprofesional legal por hora, revisado semestralmente. Se situó en 14,71 € brutos por hora a partir del 1 de enero de 2026 y subió a 14,99 € brutos por hora el 1 de julio de 2026, lo que representó un incremento del 1,90%. Rigen tarifas horarias específicas de cuantía inferior para trabajadores de entre 15 y 20 años. La siguiente indexación entrará en vigor el 1 de enero de 2027. Un convenio colectivo de trabajo (CAO) puede fijar una cuantía mínima superior para su sector; compruebe su aplicación antes de estructurar las bandas retributivas.
Subsidio de vacaciones (vakantiebijslag)
El mínimo legal es del 8% del salario bruto anual, que comúnmente se abona en un único pago en el mes de mayo, si bien puede pactarse en el contrato de trabajo su prorrateo mensual.
Conviene tener presentes dos precisiones aplicables a los niveles salariales habituales en perfiles contratados por firmas de EE. UU. En primer lugar, el derecho legal se calcula sobre una cuantía tope de hasta tres veces el salario mínimo, lo que con arreglo a las tablas de 2026 equivale a cerca de 93.000 € anuales. En segundo lugar, respecto al tramo retributivo que supere dicho límite, las partes pueden pactar por escrito la reducción del subsidio o su exclusión íntegra.
Muchas compañías optan por abonar el 8% completo sobre la retribución íntegra por uso del mercado. Se trata de una decisión puramente comercial y no de una obligación legal, por lo que debe calibrarse de forma estratégica en mandos intermedios y directivos.
Cargas sociales a cargo del empleador (2026)
| Concepto de cotización | Tipo 2026 |
|---|---|
| AWf (desempleo), contratos indefinidos | 2,74% |
| AWf, duración determinada, a demanda o no formalizados por escrito | 7,74% |
| Aof (incapacidad), pequeños empleadores | 6,27% |
| Aof, medianos y grandes empleadores | 7,63% |
| Recargo por cuidado infantil sobre Aof | 0,50% |
| Whk (fondo de retorno al trabajo) | Individual por empresa; media de 2026: 1,52% |
| Gravamen patronal Zvw (asistencia sanitaria) | 6,10% |
La base máxima de cotización para los seguros sociales obligatorios de los trabajadores y el gravamen Zvw es de 79.409 € anuales en 2026. La prima del Whk la determina anualmente la administración tributaria para cada empleador y se notifica formalmente; las entidades de nueva creación tributan según la media de su sector. Todo desglose económico que prescinda del Whk y del recargo por cuidado infantil infravalora las cargas sociales reales del empleador en unos dos puntos porcentuales. La documentación fiscal y de nómina debe conservarse un mínimo de siete años, como se expone en nuestra guía completa sobre administración de nóminas en los Países Bajos.
Baja médica y obligaciones por incapacidad laboral
Este es el principal foco de riesgo diferencial frente a la legislación laboral estadounidense.
- El empleador está obligado a mantener el abono de la retribución salarial durante un periodo de hasta 104 semanas en caso de incapacidad laboral temporal.
- El mínimo legal es del 70% del salario contractual, calculado sobre la base del salario máximo diario legal.
- Durante las primeras 52 semanas, el importe abonado no puede situarse por debajo del salario mínimo interprofesional aplicable. Dicho suelo legal deja de aplicarse durante el segundo año.
- La mayoría de los CAO y numerosos contratos individuales elevan la cuantía del primer año al 100%. Este incremento responde a origen contractual y no legal.
La Ley para la mejora de la reincorporación laboral (Wet verbetering poortwachter) establece un exhaustivo itinerario formal de reincorporación: diagnóstico médico emitido por un facultativo del trabajo (arboarts), plan de acción por escrito, evaluaciones periódicas, reincorporación de segunda vía (tweede spoor) en otra empresa cuando el regreso al puesto de trabajo original resulte inviable, y la custodia de un expediente de reintegración completo.
Si el UWV dictamina en la revisión de los dos años que las medidas de reincorporación han sido insuficientes o que el expediente adolece de defectos, puede imponer una sanción salarial (loonsanctie), extendiendo la obligación de mantener el abono de salarios hasta por 52 semanas adicionales. De forma paralela, la prohibición de despedir al empleado se prorroga por idéntico plazo. Salvo previsión contractual o convencional en contrario, la retribución exigible durante ese tercer ejercicio corresponde al mínimo legal del 70%.
Si un contrato de duración determinada llega a su término durante el periodo de incapacidad, la obligación de abono salarial cesa en la fecha pactada de extinción; el trabajador pasa entonces a percibir el subsidio contemplado en la Ley sobre el subsidio por enfermedad (Ziektewet), lo que puede repercutir al alza en el tipo de cotización Whk asignado a la empresa. Para una entidad estadounidense, la lección práctica es que el riesgo real no se limita a dos anualidades de sueldo. Implica dos años de salario aparejados a un riguroso proceso médico-administrativo tutelado, con el riesgo latente de un tercer año añadido si la tramitación deviene defectuosa.
Contratos de duración determinada y la regla de la cadena
Conforme a la regla de la cadena vigente (Ketenregeling), el empleador puede concertar un máximo de tres contratos consecutivos de duración determinada en un intervalo no superior a 36 meses. La celebración de un cuarto contrato o la superación del límite temporal de 36 meses transforma automáticamente la relación laboral en indefinida por ministerio de la ley. Un cese superior a seis meses entre contratos reinicia el cómputo de la cadena; una interrupción igual o inferior a seis meses computa de forma continua. La negociación colectiva (CAO) puede introducir excepciones tasadas. Este régimen experimentará cambios a partir del 1 de enero de 2028, como se indica a continuación.
Periodo de prueba y régimen de extinción del contrato
Los periodos de prueba están rigurosamente reglamentados, deben pactarse por escrito y revestir idéntica duración para ambas partes:
| Modalidad contractual | Periodo de prueba máximo |
|---|---|
| Inferior a 6 meses | No permitido |
| De 6 meses a menos de 2 años | 1 mes |
| 2 años o superior (duración determinada) | 2 meses |
| Indefinido | 2 meses |
Toda cláusula de periodo de prueba que incumpla la ley deviene nula de pleno derecho, lo que impide realizar cualquier desistimiento o despido fundamentado en ella.
Cuando la relación laboral finaliza por iniciativa del empleador - incluida la no renovación de un contrato de duración determinada o el desistimiento durante el periodo de prueba - , el trabajador adquiere, por regla general, el derecho a una indemnización por transición (transitievergoeding), devengada desde el primer día de trabajo. El módulo ordinario equivale a un tercio del salario mensual bruto por cada año completo de servicio, prorrateándose las fracciones temporales inferiores. La base de cálculo integra el subsidio de vacaciones y conceptos fijos consolidados, tales como la paga extraordinaria o decimotercer mes. En 2026, la indemnización por transición tiene un tope legal fijado en 102.000 €, o en una anualidad bruta completa en caso de que esta última cuantía exceda los 102.000 €.
Al margen del periodo de prueba, el despido unilateral exige preceptivamente una autorización administrativa del UWV (por motivos económicos u organizativos, o por incapacidad médica de larga duración) o una resolución judicial fundamentada en las causas tasadas por la ley. En la práctica, la gran mayoría de las desvinculaciones se canalizan mediante acuerdos mutuos de extinción (vaststellingsovereenkomst), supuesto en el que no opera el tope legal de la indemnización por transición y donde el importe acordado suele ser superior.
Contratación de talento de fuera de la UE: Permisos HSM y el régimen del 30%
Criterios salariales para migrantes altamente cualificados (2026)
Las solicitudes de permiso de migrante altamente cualificado (kennismigrant o HSM) presentadas a partir del 1 de enero de 2026 deben acreditar:
| Categoría | Salario mensual bruto |
|---|---|
| Migrante altamente cualificado / ICT, a partir de 30 años | 5.942 € |
| Migrante altamente cualificado / ICT, menores de 30 años | 4.357 € |
| Criterio reducido (recién graduados, tras el año de orientación) | 3.122 € |
Los importes se expresan con exclusión del 8% de subsidio de vacaciones, el cual no computa a efectos del umbral preceptivo. La retribución debe ser fija, estar fijada en contrato, ajustarse al mercado para el perfil respectivo y abonarse mensualmente en una cuenta bancaria a nombre del propio trabajador. No computan primas variables, comisiones, horas extraordinarias ni retribuciones en especie. El baremo de aplicación es el vigente a la fecha de formalización de la solicitud o en la fecha de inicio del nuevo contrato en supuestos de cambio de empleador. Puede consultar información complementaria en business.gov.nl.
Patrocinio: el empleador debe ostentar la condición de patrocinador reconocido
Desde 2013, únicamente las empresas que gocen del reconocimiento formal de patrocinador reconocido por el IND (erkend referent) están facultadas para tramitar un permiso para trabajadores altamente cualificados. Esta es una cuestión estructural que suele presentarse de forma confusa en el marketing de muchos EOR, por lo que procede clarificarla: el patrocinio no puede separarse de la relación laboral. La entidad que ostente la condición de patrocinador reconocido debe ser obligatoriamente la que emplee formalmente al profesional extranjero, asumiendo las obligaciones correspondientes de información, administración y diligencia debida.
En consecuencia, cuando se vincula a un migrante altamente cualificado mediante una entidad intermediaria, dicha empresa actúa simultáneamente como empleador legal y patrocinador, asumiendo el cliente la figura de usuario o arrendatario de servicios. Los patrocinadores reconocidos que operen como intermediarios de cesión o nómina deben poseer adicionalmente la certificación SNA con arreglo a la norma NEN 4400-1.
Existen dos elementos adicionales que una compañía estadounidense debe considerar. La condición de patrocinador reconocido puede solicitarse directamente por una entidad jurídica neerlandesa propia, en caso de contar con ella; su tramitación exige plazos formales y el pago de una tasa ante el IND, pero desacopla de manera definitiva a la empresa de intermediarios en el ámbito de inmigración. Asimismo, el Gobierno ha manifestado su propósito de restringir a los patrocinadores reconocidos la cesión mercantil de migrantes altamente cualificados a terceros, permitiendo solo excepciones transitorias acotadas. Si bien esta medida no se ha implementado a la fecha de publicación de este informe, constituye una línea política activa y relevante para la viabilidad a medio plazo de los esquemas estructurados con intermediarios. Conviene contemplar este factor en sus planes plurianuales.
En ICS Payroll exponemos con absoluta claridad qué entidad asume cada función en cada servicio contratado, indicándole con total franqueza si la solicitud directa de patrocinador reconocido resulta la alternativa más conveniente para su organización a largo plazo.
Plazos de tramitación del permiso HSM
Para los patrocinadores reconocidos, el IND procura resolver las solicitudes de trabajadores altamente cualificados dentro de un plazo sensiblemente inferior al límite legal; los expedientes completos y sin incidencias suelen quedar resueltos en un lapso de dos a tres semanas. Debe preverse el tiempo necesario para concertar la cita de recogida del visado MVV en la misión diplomática neerlandesa correspondiente, la toma de datos biométricos y el empadronamiento municipal a la llegada. La aportación deficiente o incompleta de documentación es la causa predominante de las demoras: pasaportes, títulos académicos, certificados de estado civil debidamente legalizados o apostillados en caso de desplazamiento de familiares, y un contrato firmado que acredite el umbral salarial exigido.
El régimen del 30% en 2026
Este incentivo fiscal se denomina oficialmente expatregeling (régimen de expatriados), si bien la designación tradicional de "régimen del 30%" (30% ruling) sigue siendo la de uso común. Faculta al empleador a abonar una parte de la retribución exenta de tributación como compensación de los denominados costes extraterritoriales. Los requisitos en 2026 son:
- Porcentaje máximo exento: 30%.
- El salario imponible del trabajador con posterioridad a la exención debe alcanzar al menos 48.013 €.
- Umbral reducido de 36.497 € para menores de 30 años que acrediten un título de máster homologable.
- El beneficio está sujeto a un tope indexado a la norma WNT de 262.000 € para 2026. La disposición transitoria que salvaguardaba a los beneficiarios previos a 2023 frente a este límite prescribió el 1 de enero de 2026; los empleados afectados deben ser advertidos con anterioridad a la emisión de sus nóminas.
- Vigencia máxima de cinco años, minorada por estancias o periodos laborales previos en los Países Bajos.
- El empleado debe haber residido a una distancia superior a 150 kilómetros de la frontera neerlandesa durante un mínimo de 16 de los 24 meses previos a su primera jornada laboral.
El empleador y el empleado deben formalizar la solicitud de manera conjunta. Si el trámite se insta dentro de los cuatro meses siguientes a la fecha de alta, el incentivo se aplicará retroactivamente desde el primer día de trabajo. En caso de presentarse con posterioridad, tendrá efectos desde el primer día del mes siguiente a la fecha de registro de la solicitud. Las empresas deben optar anualmente, en el primer periodo de liquidación de nóminas, entre el porcentaje a tanto alzado y el reembolso de costes extraterritoriales reales. El estatus de contribuyente no residente parcial del que disfrutaban los titulares de este régimen fue suprimido a partir de 2025.
El criterio salarial del IND para los permisos de residencia y el umbral tributario de la administración fiscal se analizan de manera independiente por autoridades distintas. Acreditar uno de ellos no presupone el cumplimiento del otro.
Modificaciones a partir del 1 de enero de 2027: para los supuestos en los que el régimen comience a aplicarse a partir del 1 de enero de 2025 en adelante, el porcentaje libre de impuestos se reduce del 30% al 27%, incrementándose los umbrales salariales hasta situarse aproximadamente en 50.436 € y 38.388 € respectivamente, sujetos a la indexación anual. Los trabajadores a quienes ya se aplicaba la deducción en el último ciclo de liquidación de nómina de 2023 conservan el tipo del 30% y los baremos anteriores durante el resto de su vigencia. Si proyecta contrataciones que comiencen a finales de 2026, calcule sus modelos conforme al escenario de 2027 y no al de 2026. La retribución neta negociada con el candidato se verá sustancialmente modificada.
Qué cambia en 2027 y 2028
Dos paquetes normativos modifican de manera decisiva el marco expuesto en este documento. Ambos han completado su aprobación legislativa. Toda decisión relativa a contratación mediante EOR o cesión de trabajadores concertada en el presente debe evaluarse a la luz de estos textos.
Wtta: régimen de autorización obligatoria para suministradores de mano de obra
La Ley de autorización para el suministro de trabajadores (Wet toelating terbeschikkingstelling van arbeidskrachten o Wtta) entrará en vigor el 1 de enero de 2027, iniciándose las actuaciones sancionadoras de la Inspección de Trabajo de los Países Bajos el 1 de enero de 2028.
- Su ámbito abarca prácticamente la totalidad de las actividades de suministro de personal a terceros, incluidos el trabajo a través de empresas de trabajo temporal (ETT), la cesión o adscripción de personal, las fórmulas de payrolling y EOR, así como la subcesión sucesiva.
- Los suministradores deberán contar con la autorización formal conferida por la nueva autoridad administrativa de concesión. Entre los requisitos exigidos figuran la presentación de un certificado de antecedentes penales o buena conducta (VOG), el depósito de una garantía financiera y la acreditación documental del cumplimiento estricto de la legislación laboral y fiscal, sujeta a auditorías periódicas de renovación.
- Afecta de forma directa a las empresas usuarias o clientes. Las compañías que contraten trabajadores cedidos únicamente podrán recurrir a suministradores autorizados y tienen el deber de contrastar su situación en el registro público. Contratar con un proveedor carente de autorización constituye una infracción sancionable per se.
- Los proveedores existentes que deseen beneficiarse del régimen transitorio deberán solicitar su inscripción obligatoriamente entre el 1 de noviembre de 2026 y el 1 de enero de 2027.
Consecuencia práctica para una empresa estadounidense: al seleccionar un EOR en los Países Bajos en 2026, exija confirmación por escrito de si dicho proveedor tramitará su inscripción dentro de la ventana de transición, si cuenta con la certificación SNA y qué previsiones contractuales rigen si su solicitud de autorización resulta denegada. Este análisis debe incorporarse de inmediato en su protocolo de diligencia debida.
Wet meer zekerheid flexwerkers
Aprobada por el Senado neerlandés el 7 de julio de 2026, contempla una aplicación escalonada en el tiempo. A partir del 31 de diciembre de 2026 será exigible la paridad estricta en las condiciones laborales para los trabajadores cedidos por ETT. Esta medida refuerza y extiende el principio de igualdad retributiva y de condiciones aplicable a los trabajadores en régimen de nómina, elevando los deberes de información a cargo de la empresa usuaria.
A partir del 1 de enero de 2028 (fecha prevista):
- El periodo de interrupción exigible para quebrar el cómputo de la regla de la cadena pasa de seis a 36 meses, clausurando los esquemas de contratación temporal rotatoria. Se mantiene la limitación cuantitativa de un máximo de tres contratos de duración determinada. Se habilitan plazos más breves para estudiantes de educación secundaria o universitaria con jornadas reducidas y para actividades acreditadas como genuinamente estacionales.
- Se suprime en gran medida la facultad de los convenios colectivos (CAO) de establecer excepciones flexibilizadoras a la regla de la cadena.
- Se suprimen los contratos de cero horas (nulurencontracten) y las modalidades actuales de mínimo-máximo, sustituyéndose por los denominados contratos de ancho de banda o banda horaria, en los cuales el límite máximo pactado no podrá exceder del 130% de la jornada mínima acordada.
- Se reduce la duración de las fases del marco de trabajo temporal: la fase A pasa de 78 a 52 semanas, y la fase B se reduce de seis contratos en un plazo de cuatro años a seis contratos en dos años.
Los contratos formalizados con anterioridad continuarán rigiéndose, con carácter general, por la normativa precedente hasta su extinción, a salvo de lo previsto para los acuerdos a demanda. Si sus esquemas de contratación en los Países Bajos recurren a sucesiones de contratos de duración determinada, pautas estacionales o jornadas variables, las fórmulas válidas en 2026 dejarán de ser operativas en 2028. Planifique sus políticas laborales con arreglo al marco normativo definitivo.
Trabajar con ICSPayroll
ICSPayroll es el servicio integral de Employer of Record y gestión de nóminas en los Países Bajos de ICS Staffing & Payroll B.V., sociedad filial perteneciente a Intercompany Solutions. Asumimos la posición de empleador formal con arreglo a la normativa neerlandesa: redacción de contratos laborales, liquidación y presentación de retenciones sobre los rendimientos del trabajo y cotizaciones sociales, tramitación del subsidio de vacaciones, planes de pensiones, control de bajas médicas y procesos de reincorporación laboral, así como la plena adecuación a los CAO sectoriales.
Su empresa recibe una factura mensual unificada que engloba los sueldos brutos, las cargas sociales del empleador, las aportaciones al plan de pensiones cuando resulten obligatorias bajo el artículo 8a de la Waadi, las pólizas de seguro obligatorias y nuestros honorarios de gestión. No requiere abrir cuentas bancarias en los Países Bajos ni estructurar departamentos financieros o de recursos humanos locales.
Asimismo, le advertiremos con absoluta franqueza cuando la figura del EOR no constituya la opción adecuada. Si contrata a un responsable comercial orientado al cierre de operaciones, si prevé superar los diez empleados en los Países Bajos, o si su operativa migratoria hace aconsejable tramitar directamente su propia condición de patrocinador reconocido, se lo haremos saber con total transparencia.
El proceso de incorporación con ICSPayroll
Paso 1, propuesta económica. Usted nos traslada el número de incorporaciones, los perfiles funcionales, las bandas retributivas y las fechas de inicio previstas. Le remitimos un desglose pormenorizado de los costes, incluida la partida correspondiente a pensiones exigible por el artículo 8a, en el término de un día laborable.
Paso 2, documentación contractual. Elaboramos el contrato de prestación de servicios y los contratos laborales neerlandeses, debidamente homologados frente a las condiciones de empleo aplicables y el convenio colectivo (CAO) correspondiente, de haberlo.
Paso 3, activación. Suscrito el acuerdo de servicios y aportada íntegramente la documentación del profesional, el alta de un residente en los Países Bajos suele completarse en un plazo de entre cinco y diez días laborables. Las incorporaciones de personas procedentes de fuera de la UE se ajustan al calendario administrativo de visados expuesto con anterioridad, el cual exige plazos mayores sujetos a las agendas del IND y las representaciones consulares y no a nuestra tramitación directa.
Asesoramiento profesional liderado por Joost Hubregtse
Toda operativa está supervisada por Joost Hubregtse, Director de ICS Staffing & Payroll B.V., profesional con dos décadas de trayectoria directiva en la gestión de nóminas neerlandesas y contratación internacional. Las estructuras contractuales, la articulación de expedientes de patrocinio y la homologación salarial del artículo 8a son revisadas en cuanto a su rigor jurídico por Zishan Hussain, abogado laboralista. En aquellas situaciones donde la solución estrictamente ajustada a derecho difiera de la que resulte comercialmente más cómoda, se lo señalaremos con carácter previo a cualquier compromiso contractual, no a posteriori.
Proteja a su equipo en los Países Bajos para 2026 y ejercicios posteriores
Contratar talento en los Países Bajos en 2026 constituye una operación viable y ordenada siempre que se evalúen con rigor las obligaciones subyacentes: la equiparación de condiciones y previsión de pensiones del artículo 8a, la cobertura de 104 semanas de baja médica sujeta a un procedimiento de reintegración documentado, la indemnización por despido computable desde la fecha inicial y un circuito migratorio en el que el empleador debe ser indefectiblemente el patrocinador. El elemento crítico radica en la planificación temporal. La entrada del sistema de licencias de la Wtta y las reformas sobre trabajo flexible obligan a que el modelo articulado en 2026 conserve su total conformidad jurídica en 2028. Solicite un presupuesto y calcularemos el impacto y la estructura jurídica adecuada para ambos ejercicios.
Preguntas frecuentes
¿Puede una empresa de EE. UU. contratar empleados en los Países Bajos sin disponer de una filial local?
Sí, y existen diversas alternativas para hacerlo. Una empresa estadounidense puede darse de alta directamente ante la administración tributaria neerlandesa como agente de retención voluntario, constituir un sistema local de administración de nóminas y emplear directamente al personal. De forma alternativa, puede contratar los servicios de un Employer of Record, quien asume el papel de empleador formal y la totalidad de los deberes laborales derivados. La primera opción preserva el control directo y la optimización de costes, pero exige contar con capacidad administrativa local; la segunda traslada por completo dicha carga de gestión. Ninguna de las dos vías requiere constituir preceptivamente una BV.
¿Evita el uso de un Employer of Record el riesgo de configurar un establecimiento permanente?
No por sí solo. El establecimiento permanente depende primordialmente de las actividades materiales desempeñadas en los Países Bajos: si la compañía dispone de una sede fija de negocios o cuenta con una persona en el país que negocie o cierre habitualmente contratos vinculantes en su nombre. Los puestos de soporte o perfiles técnicos de ingeniería que carezcan de facultades contractuales presentan un riesgo bajo. En cambio, las funciones comerciales con capacidad de negociación de operaciones generan una clara contingencia fiscal, con independencia de la entidad que figure como empleador formal del trabajador. Este aspecto exige una evaluación individualizada según las funciones asignadas.
¿Cuál es el salario mínimo exigible para acogerse al régimen del 30% en 2026?
El salario imponible con posterioridad a la deducción del 30% debe ser de al menos 48.013 €, o de 36.497 € en el caso de trabajadores menores de 30 años en posesión de un máster universitario homologado. El beneficio se encuentra sujeto al tope anual de la norma WNT, cifrado en 262.000 € para 2026. A partir del 1 de enero de 2027, el porcentaje aplicable descenderá al 27% y los umbrales mínimos se elevarán a unos 50.436 € y 38.388 € respectivamente para aquellas autorizaciones aplicadas por vez primera a partir de 2025.
¿En qué consiste el subsidio obligatorio de vacaciones?
Equivale como mínimo al 8% del salario bruto anual, debiendo liquidarse generalmente en un único pago en mayo, o bien de manera prorrateada mensual si así consta pactado en el contrato. El derecho legal de devengo se calcula sobre una cuantía máxima de hasta tres veces el salario mínimo legal, lo que representa aproximadamente 93.000 € en 2026; por encima de dicho umbral retributivo, las partes pueden pactar válidamente por escrito un porcentaje menor o prescindir de dicho abono.
¿Son responsables las empresas estadounidenses de abonar la baja médica en los Países Bajos?
Siempre que la relación laboral se rija por el derecho del trabajo neerlandés, la respuesta es afirmativa. El empleador debe sufragar como mínimo el 70% de la retribución salarial durante un periodo de hasta 104 semanas, asegurando que durante las primeras 52 semanas no se perciba un importe inferior al salario mínimo interprofesional. La Ley Poortwachter exige la apertura y seguimiento de un procedimiento estructurado y documental de reincorporación laboral, facultando al UWV a imponer la obligación de prolongar el pago salarial hasta por 52 semanas suplementarias en caso de que la tramitación resulte deficiente. Dentro de un esquema con EOR, este riesgo y su gestión recaen sobre el EOR en su condición de empleador legal, repercutiéndose en la tarifa mediante pólizas de aseguramiento específicas.
¿Cuál es el límite legal de la indemnización por transición en 2026?
El límite máximo es de 102.000 €, o de una anualidad íntegra de salario bruto si esta última cuantía resultara superior. Se devenga a partir del primer día de trabajo, a razón de un tercio de la nómina mensual bruta por cada año completo de antigüedad, y resulta exigible cuando la relación laboral finaliza por iniciativa empresarial, inclusive por la falta de renovación de contratos de duración determinada. Si las partes extinguen la relación de mutuo acuerdo mediante un convenio extintivo, no aplica el tope legal estatutario y el importe se establece por libre negociación.
¿Puede un EOR patrocinar a un empleado migrante altamente cualificado?
Únicamente si la entidad que actúa como EOR cuenta formalmente con el reconocimiento de patrocinador reconocido ante el IND y figura expresamente como el empleador legal del trabajador. El patrocinio y la relación laboral son inescindibles: el patrocinador reconocido tiene que ser el empleador contractual, asumiendo los deberes administrativos de notificación, diligencia y custodia. Los operadores de intermediación o nómina que deseen actuar como patrocinadores reconocidos deben contar asimismo con la homologación del registro SNA bajo la norma NEN 4400-1. Si en un determinado expediente nuestra firma no figura como el patrocinador directo, la sociedad habilitada que actúe como tal asumirá la condición formal de empleador, lo cual se estipulará expresamente en el contrato de servicios.
¿Cuántos contratos de duración determinada pueden encadenarse legalmente?
En la actualidad puede concertarse un máximo de tres contratos sucesivos de duración determinada dentro de un marco temporal de 36 meses. El otorgamiento de un cuarto contrato o el rebasamiento del límite de 36 meses convierte automáticamente la contratación en indefinida por ministerio de la ley. Un cese entre contratos que no supere los seis meses no interrumpe el cómputo de la cadena. Desde el 1 de enero de 2028 está previsto que el periodo de interrupción exigible aumente a 36 meses, eliminándose en gran parte la posibilidad de flexibilización mediante convenios colectivos (CAO), por lo que las planificaciones de contratación plurianuales deben estructurarse tomando en consideración la normativa futura y no exclusivamente la vigente.
¿Existe obligación de verificar si nuestro proveedor de personal dispone de licencia o autorización oficial?
A partir del 1 de enero de 2027, sí. En virtud de la Wtta, todas las empresas que cedan personal a terceros, incluidos los proveedores de servicios de nómina y EOR, deberán disponer de autorización oficial preceptiva, y las empresas usuarias tendrán prohibido recurrir a suministradores no autorizados. Las medidas sancionadoras se activarán a partir del 1 de enero de 2028, pudiendo imponerse sanciones tanto a los proveedores como a los clientes. Es indispensable consultar de inmediato con su proveedor si procederá a solicitar su inscripción dentro del periodo transitorio que se inicia el 1 de noviembre de 2026.
Fuentes y referencias
La totalidad de las disposiciones normativas y parámetros numéricos expuestos proceden de las fuentes oficiales relacionadas a continuación: textos legales articulados, sedes oficiales de los organismos reguladores, repertorios estadísticos y jurisprudencia judicial de referencia. Compruebe siempre el tenor literal vigente para su operativa específica.
- Artículo 7:610 del Código Civil neerlandés, concepto y elementos del contrato de trabajo
- Artículo 7 de la Ley sobre el Salario Mínimo, derecho individual al salario mínimo legal
- Artículo 3 de la Ley del Impuesto sobre Sociedades de 1969, tributación de no residentes con establecimiento permanente en los Países Bajos
- KVK Cámara de Comercio de los Países Bajos, obligaciones de inscripción y tipología de formas jurídicas
- Belastingdienst, alta de empleadores y asignación del número de retención de nóminas
- IND, cuantías salariales mensuales brutas de referencia para 2026 por categoría de permiso
- CBS, Remuneración salarial y empleo por sectores de actividad (serie de contabilidad nacional 84165ENG)
- Eurostat, estadísticas de costes laborales por hora según clasificación NACE (tabla lc_lci_lev), para análisis comparativo internacional
- Tribunal Supremo de los Países Bajos, 24 de marzo de 2023, ECLI:NL:HR:2023:443 (Deliveroo): doctrina jurisprudencial sobre la calificación de la relación laboral bajo el art. 7:610 del Código Civil
- Tribunal Supremo de los Países Bajos, 6 de junio de 2025, ECLI:NL:HR:2025:850: atribución de beneficios y régimen de establecimiento permanente bajo los arts. 7 y 23 del convenio fiscal entre los Países Bajos y Bélgica

Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es el Director de ICS Staffing & Payroll B.V., la filial participada al 100% por Intercompany Solutions responsable del servicio ICS Payroll. Gestiona las soluciones de Employer of Record y administración de nóminas en los Países Bajos: contratación laboral, retenciones impositivas y seguridad social, subsidios vacacionales, previsión de pensiones, gestión de incapacidades temporales y cumplimiento de los convenios colectivos (CAO), ofreciendo incorporaciones operativas en un plazo de 48 horas.


Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Artículos relacionados


