オランダの30%ルーリング:2026年雇用主向け包括的ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダへ優秀な海外人材を誘致するための最も効果的な制度が、過去10年間で最大規模の変革期を迎えています。オランダの30%ルーリング(30 ruling netherlands:外国人専門職向け税制優遇措置)は、エクスパット向け報酬制度の要石であり続けていますが、2027年に予定されている27%への税率引き下げが迫る中、満額の30%非課税手当を確保できる期間は狭まっています。雇用主にとって、2026年は給与ベンチマークの策定や雇用契約の設計において極めて高い精度が求められる極めて重要な移行年です。
海外人材の給与計算の管理は、特に最近の部分的非居住者資格(partial non-resident status)の廃止や、150km居住ルールの厳格な適用に伴い、労務管理上の大きな不安要素となりがちです。たった一つのコンプライアンス違反が、過去に遡っての多額の追徴税や従業員との信頼関係の破綻を招くことは広く知られています。本ガイドでは、予見可能な雇用コストを維持しながら2026年の標準給与基準額である48,013ユーロを満たせるよう、これらの複雑な制度を網羅するための技術的解説を提供します。修士号(Master's degree)を持つ若手専門職向けの具体的な適格基準、262,000ユーロの給与上限額の影響、そして認可パートナーを通じた適法な申請手続きの実務について詳細に解説します。
重要ポイント
- 標準要件である48,013ユーロや修士号を持つ若手専門職向けの減額基準など、2026年の具体的な給与基準額を把握する。
- 27%レートへの移行と部分的非居住者資格の完全廃止を理解し、法改正への準備を整える。
- オランダ国内の事業運営に高度な国際的専門知識を誘致するため、30%ルーリングの申請要件を熟知する。
- 従業員の勤務初日から遡及して税制優遇を適用させるため、4か月以内の厳格な申請期限を遵守する。
- 認可パートナーを通じたEOR(Employer of Record:登録雇用主/雇用代行)の活用が、外国企業にとってコンプライアンス遵守と正確な事務手続きをいかに簡素化するかを理解する。
30%ルーリングの理解:2026年におけるオランダのエクスパット優遇制度
オランダの30%ルーリングは、オランダの所得税制度における重要な制度です。これにより、雇用主は海外から採用した従業員に対し、非課税手当を支給することができます。この手当は、オランダへの転居および滞在初期に発生する特別な支出を補填する目的で設けられています。Belastingdienst(オランダ税務署)は、公式にはこれを「30% facility(30%税制優遇措置)」または「expat scheme(エクスパット制度)」と呼んでいます。
対象となる従業員は、総給与の一部を非課税で受け取ることができ、雇用主の総人件費を増やすことなく手取り給与を大幅に引き上げることが可能です。競争の激しいグローバル市場において、このインセンティブは高度技能移民(Highly Skilled Migrant)を惹きつけるための極めて重要なツールとなっています。2026課税年度の標準給与基準額は48,013ユーロに設定されています。これにより、本優遇措置は現地で確保が難しい希少な専門知識を持つ人材に限定されます。また、雇用主は2027年に予定されている引き下げへの準備も進める必要があります。2026年は非課税率30%が維持されますが、2027年1月1日からは27%に引き下げられる予定です。さらに、2025年1月1日をもって部分的非居住者資格が廃止されたため、新規採用者のグローバル資産の管理方法にも影響が及んでいます。
国外転居費用(Extraterritorial Costs)とは?
国外転居費用とは、従業員がオランダに移住する際に生じる追加費用のことです。これらの費用は高額になることが多く、適切に手当てされなければ優秀な人材獲得の妨げとなり得ます。30%ルーリングは、従業員に個々の支出を領収書等で証明させる代わりに、定額の非課税手当を認めることで実務を大幅に簡素化しています。典型的な例は以下のとおりです。
- 住居探しや、新しいオランダの居所への家財道具一式の運搬費用
- 移住初期に母国の住まいを維持している場合に生じる二重の住居費
- 従業員の出身国と比較してオランダの方が一般的に生活費が高いことによる差額コスト
- 語学講座の受講費用や、滞在許可証の取得などの行政手続き費用
優遇措置の適用期間
ルーリングの適用期間は最長5年間と定められています。これは、従業員がオランダ国内の経済社会に適応するのを支援するために設定された固定期間です。ただし、総期間が常に丸5年(60か月)付与されるとは限りません。学生としての滞在や頻繁な出張を含め、過去にオランダに滞在または就労した期間がある場合、その期間分が総期間から差し引かれます。雇用主は、コンプライアンス違反のリスクを回避するため、申請手続き中にこれらの職歴・滞在歴を綿密に確認しなければなりません。これらの計算方法や申請手続きに関する詳細なガイドラインは、belastingdienst.nlの公式ウェブサイトで確認できます。雇用契約の全期間を通じてこれらの期間制限を遵守するためには、正確な記録管理が不可欠です。
2026年の適用資格と給与要件
オランダの30%ルーリングは、国内労働市場では獲得が困難な独自の専門的知見を有する従業員に限定して適用されます。この「希少性」は主観的に評価されるものではなく、Belastingdienst(オランダ税務署)は専門性の客観的な指標として具体的な給与水準を採用しています。海外の候補者に内定を出す前に、30%ルーリング適格基準を確認し、採用候補者がすべての法的要件を満たしているかを検証することが重要です。30%ルーリングの適用にあたっては、コンプライアンスを維持するためにこれらの財務基準を正確に理解しておく必要があります。
2026年の給与基準額
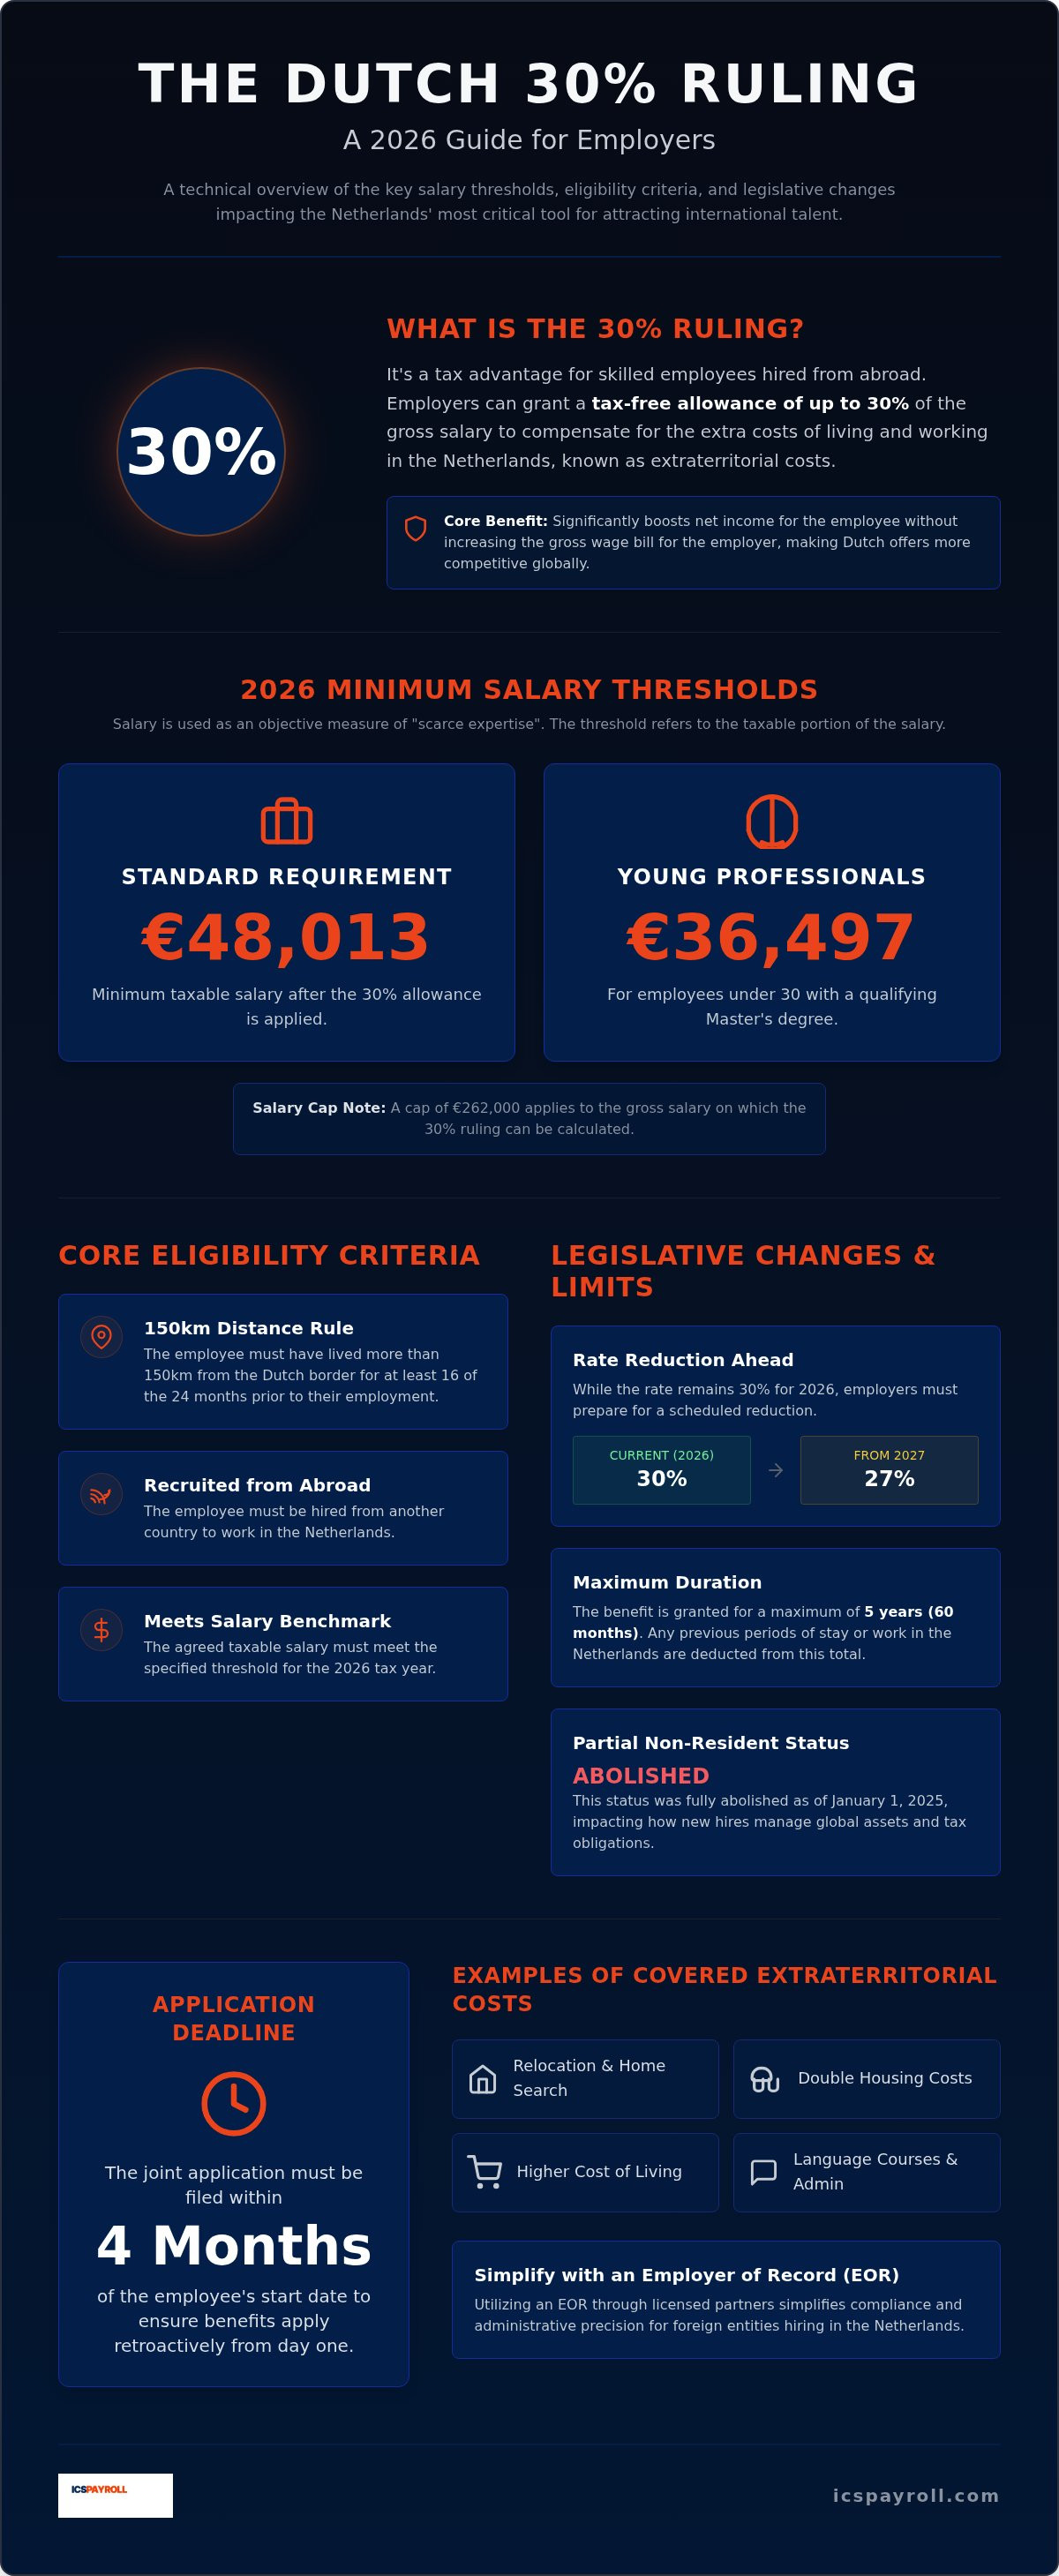
2026課税年度において、標準的な30%ルーリングの適用に求められる最低課税対象給与額は48,013ユーロです。この金額は、非課税手当が控除された後の課税対象所得を表しています。総支給額がこの基準を満たさない場合、ルーリングを満額適用することはできません。ただし、若手専門職には特例が設けられています。従業員が30歳未満であり、オランダの大学院修士号または国際的に認められた同等の学位を保持している場合、基準額は36,497ユーロに引き下げられます。これらの詳細な内訳については、当社の30%ルーリング給与要件ガイドに記載されています。税務監査における否認リスクを防ぐためにも、これらの金額を正しく算定することが極めて重要です。
150km距離要件
採用前の従業員の居住地は、給与額と同様に極めて重要な審査要件です。候補者は、オランダでの勤務開始前24か月のうち16か月以上、オランダ国境から150キロメートルを超える地域に居住していた実績が必要です。この距離は、オランダ国境の最も近い地点から直線距離で測定されます。そのため、ベルギー、ルクセンブルク、またはドイツやフランスの国境付近に居住している専門職は、原則として本制度の対象外となります。従業員が真に「海外から採用された」のであり、すでに別の目的でオランダ国内に滞在していなかったことを証明しなければなりません。
申請を確実に承認させるためには、確実な書類の提出が不可欠です。出身国における公共料金の請求書、賃貸借契約書、銀行の取引明細書など、以前の居住地を証明する記録を収集する必要があります。候補者の資格要件に不明点がある場合は、雇用契約を締結する前に給与計算の専門家へご相談いただくことで、対象となるかどうかを明確に判定できます。税務当局は採用から数年後にこれらの証明書類の提出を求める場合があるため、正確な記録保管が義務付けられています。適切な証明が提出できない場合、ルーリングが過去に遡って取り消される恐れがあります。
30%から27%への移行と法改正
オランダの30%ルーリングを取り巻く法的環境は、現在大きな変革の最中にあります。2026課税年度については30%の非課税率が維持されるものの、2027年1月1日付で予定されている引き下げが施行されます。この日以降、2024年1月1日以降にルーリングの利用を開始したすべての従業員を対象に、最大の非課税手当率は27%に引き下げられます。2026年に雇用契約を結ぶ雇用主は、長期的な人件費の予算編成においてこの制度変更を織り込んでおく必要があります。新規採用者にこの将来的な減額予定を事前に説明しておかないと、2027年に予期せぬ手取り額の減少が生じ、労使紛争に発展する恐れがあります。
もう一つの重大な改革は、新規申請者に対する部分的非居住者納税資格(partial non-resident taxpayer status)の完全な廃止です。2025年1月1日に施行されたこの変更は、海外から移住する専門職の税負担を根本から変えるものです。旧制度下では、エクスパットは自身の国外保有資産に関して税務上の非居住者として扱われることを選択できました。しかし現在、新規採用者はオランダ国内のBox 2(実質的関与株式)およびBox 3(貯蓄・投資等の資産)に該当する全世界資産について、移住直後から課税対象となります。これには、従来非課税とされていた海外保有の株式や預貯金も含まれます。富裕層にとって、この改正はオランダ移住に伴う総合的な経済的メリットに大きな影響を与えています。
既存のルーリング保持者に対する経過措置
2024年1月1日より前からすでに30%ルーリングの適用を受けていた従業員については、原則として経過措置によって保護されます。これらの対象者は、当初認められた期間中、引き続き30%の満額レートの適用を受けることが可能です。ただし、すべてのルーリング保持者は現在、Balkenende基準(バルケネンデ基準:WNT限度額/公共機関役職員報酬上限法)の適用対象となります。2026年の上限額は262,000ユーロに設定されており、この金額を超える総給与部分には非課税枠を適用できず、超過分は通常の税率で課税されます。貴社の既存従業員にこれらの上限がどのように適用されるかについては、kvk.nlの最新情報を定期的にご確認ください。
リモートワーカーおよび高度技能移民への影響
高度技能移民(HSM)は引き続きこれらのインセンティブを享受する主要な対象者ですが、雇用主にかかる事務管理上の負担は増大しています。役職の変更や社内異動があった場合でもルーリングの効力を維持できるよう、雇用契約書の作成には極めて細心の注意が求められます。従業員が別の雇用主へ転職する場合でも、ルーリングを引き継ぐためには専門性の希少要件と給与基準を満たし続けなければなりません。認可パートナーによるオランダにおけるEORと30%ルーリングのソリューションを活用することで、こうしたリスクを軽減できます。この方法により、法改正の内容が給与計算プロセスへ即座に反映され、雇用主のコンプライアンスと従業員の手取り所得の双方が保護されます。
雇用主のための30%ルーリング申請プロセス
オランダの30%ルーリングを申請するにあたって、最も重要な要素となるのがタイミングです。申請書類は、従業員の就労初日からちょうど4か月以内にBelastingdienst(オランダ税務署)に到達していなければなりません。この期間は厳格な法的期限です。この期間内に申請書を提出すれば、初日雇用開始時点から遡ってルーリングが適用されます。これにより、従業員は勤務初日から非課税手当の恩恵を受けることができます。もしこの4か月の期限を過ぎて提出した場合、ルーリングは申請日の翌月初日からの適用となってしまいます。提出遅延が生じると、契約初期の数か月間に享受できるはずだった税制上のメリットが恒久的に失われることになります。
必要書類
30%ルーリングの適法な申請プロセスを完了するには、包括的な証拠資料の準備が必要です。採用者がすべての法的要件を満たしていることを立証する責任は雇用主にあります。まず、署名済みの雇用契約書の写しが必要です。この契約書には、労使双方が30%税制優遇措置を適用することに合意している旨が明確に記載されていなければなりません。さらに、居住証明書の提出も求められます。これには、採用前24か月のうち16か月間にわたってオランダ国境から150kmを超えた地域に住んでいたことを示す公共料金の明細書や銀行明細書が含まれます。専門性の証明も必須であり、オランダ市場にもたらされる独自のスキルを裏付ける学位記や履歴書(CV)の提出が必要です。オランダの行政基準に基づき、雇用主はこれらの記録を最低7年間保管する義務を負います。
実費精算か定額非課税率かの選択
雇用主には、実際に発生した国外転居費用を実費弁済するか、定額の非課税率を適用するかを選択する権利があります。実費弁済の方が正確に思えるかもしれませんが、実務の効率性の観点から定額割合方式が業界標準となっています。定額方式であれば、引越し費用や語学学校の領収書を個別に回収・確認・保管する膨大な労力を削減できます。この選択は各暦年の開始時に行わなければならず、給与台帳上でその決定を明確に記録しておく必要があります。従業員の就労状況が変わった場合は翌年から適用方法を変更できますが、その変更は1月の初回の給与計算実行前に文書化されていなければなりません。
これらの申請期限と必要書類を自社のみで厳密に管理することは、多大な労務リソースを要します。コンプライアンスリスクから事業を守り、海外採用者にスムーズな就任環境を提供するために、30%ルーリング管理の専門パートナーへの外部委託を推奨します。これにより、中核事業の運営に専念しながら、各申請を適時かつ正確に完遂することが可能になります。
EOR(登録雇用主)を通じた30%ルーリングの活用
海外企業がオランダ市場へ進出する際、現地法人(BV)の設立という大きな壁に直面することが少なくありません。現地法人の立ち上げには数か月の期間を要することがあり、人材獲得戦略の遅延につながります。当社の認可パートナーが提供するオランダにおけるEOR(登録雇用主/雇用代行)サービスを利用することで、現地拠点や恒久的施設(PE)を設立することなく、人材を採用し30%ルーリングを申請することができます。EORが従業員の法的な雇用主として機能するため、就労初日からオランダの労働法および税法に完全準拠した体制が整います。
ICSPayrollの強み
当社の運用体制は、スピードと透明性を最優先に設計されています。24時間以内にテーラーメイドの見積もりを提供し、数か月ではなく数週間で給与計算を稼働させることが可能です。競合他社に先んじて優秀な人材を確保する必要がある企業にとって、この迅速な市場参入スピードは不可欠です。当社では、30%ルーリングの申請および管理業務が完全に組み込まれた透明性の高い「給与係数(payroll factor)」方式を採用しています。隠れた手数料や追加の事務管理費は一切発生しません。雇用主負担の保険料、社会保障負担金、給与支払い額をすべて網羅した明瞭な月次請求書を1本でお届けします。この一本化された運用により、資金計画の予測が容易になり、複数の現地ベンダーを管理する手間が省けます。
コンプライアンスの遵守と迅速な手続き
外国企業にとって、高度技能移民(HSM)ビザの取得は煩雑な行政手続きとなりがちです。当社では、IND(オランダ移民帰化局)の迅速審査対象となっている認可パートナーを通じてこれらの申請手配を行い、通常約3週間でビザの承認を取得しています。また、現地の法令に即した就業規則の整備やプロフェッショナルな入社受入れ手続きなど、総合的な人事サポートも提供しています。ICSPayrollが認可パートナーを通じて適法な雇用を仲介するため、貴社のマネジメント層は事業拡大や市場開拓戦略に専念できます。このパートナーシップにより、2026年の給与基準額48,013ユーロや27%への段階的移行を含むすべての法令要件が確実に満たされます。初期の適格性確認から税務署への最終提出に至るまで、オランダの30%ルーリングに関わるすべての手続きが技術的な正確性をもって遂行されます。
現地法人設立に伴う管理上の障壁を取り除くことで、当社は貴社のグローバルな事業目標とオランダの規制制度を橋渡しします。給与税、30%ルーリングの申請、労働法上の要件がすべて現地専門家によって適切に処理されるため、安心してオランダ国内のチームを拡張できます。無駄のない効率的な企業構造を維持しながら、海外候補者に対して競争力と税効率の高いオファーを提示することが可能になります。
2026年に向けた国際人材戦略の確立
オランダの30%ルーリングを円滑に活用するためには、コンプライアンスと財務計画に対する事前の備えが欠かせません。2026年の標準給与基準額が48,013ユーロとなり、2027年には27%レートへの移行が控えている現在、給与管理における正確性はかつてないほど重要になっています。部分的非居住者資格の廃止によって新規採用者の税務環境はさらに複雑化しており、人材獲得競争が激化する市場で優位性を維持するためには専門知識に基づいた適切な対応が必須です。
ICSPayrollは、現地法人の設立負担を負うことなくオランダ市場へ参入するために必要な基盤を提供します。24時間以内に個別のお見積りを提示し、認可パートナーを通じて約3週間での迅速なHSMビザ取得手続きを進めます。透明性の高い給与係数方式によりすべてのコストが月1回の請求に集約されるため、初日から法令を完全に遵守しながら、予見性の高い雇用コスト管理を実現できます。
オランダでの雇用を確実に進め、自社チームの30%ルーリングを確保しましょう。貴社のグローバル展開を安全かつ円滑に進めるため、高い専門技術をもってオランダでの優秀な人材基盤の構築を支援いたします。
よくある質問(FAQ)
2026年の30%ルーリングの給与基準額はいくらですか?
2026年におけるオランダの30%ルーリングの標準年間課税対象給与基準額は48,013ユーロです。この金額には非課税手当そのものは含まれません。30歳未満で所定の修士号を保有する従業員については、36,497ユーロの引き下げ基準が適用されます。これらの数値はオランダ税務署(Belastingdienst)によって厳格に適用されます。雇用契約がこれらの法定基準額を確実に満たすよう、採用選考の段階で精密に試算しておく必要があります。
150kmルールは30%ルーリングの受給資格にどのように影響しますか?
150kmルールとは、勤務初日前24か月のうち16か月以上、オランダ国境から150キロメートルを超える地域に居住していたことを義務付ける規定です。この距離は直線距離で算出されます。この条件により、ベルギー、ルクセンブルク、およびドイツやフランスの一部の国境地域からの転居者は実質的に対象外となります。採用候補者が要件を満たす遠隔地から招聘されたことを証明するために、賃貸契約書や公共料金の領収書など、検証可能な証明書類を収集・保管しなければなりません。
30%ルーリングを過去に遡って遡及適用することはできますか?
従業員の勤務開始日から4か月以内に申請書が提出された場合に限り、遡及適用が可能です。この期限内に受理されれば、税制上の優遇は初日から適用されます。もし4か月の期間を過ぎてから提出した場合、ルーリングは申請日の翌月1日からしか適用されません。提出期限を徒過すると、就任当初の期間に受けられるはずだった非課税の優遇が永久に失われます。
従業員が転職した場合、30%ルーリングはどうなりますか?
前職の雇用契約終了から3か月以内に新しい雇用契約が締結された場合、ルーリングの効力は継続します。従業員は転職先の新たな雇用主のもとでも、専門性の希少要件と給与基準を満たし続けなければなりません。また、優遇措置を途切れなく継続させるためには、双方が速やかにBelastingdienst(オランダ税務署)へ新たな申請書を提出する必要があります。非課税措置に空白期間を生じさせないためにも、正確なスケジューリングが極めて重要です。
オランダの30%ルーリングは27%に変更されますか?
はい、非課税手当の割合は2027年1月1日より30%から27%へ引き下げられる予定です。2026年中は30%の税率が維持されます。この法改正は、主として2024年1月1日以降にルーリングの利用を開始したエクスパットに影響を与えます。雇用主は長期的な給与予算にこの変更を反映させるとともに、該当する従業員に対して事前に状況を周知しておく必要があります。なお、2024年より前からルーリングを保持している方には経過措置が適用されます。
オランダ国内のリモートワーカーも30%ルーリングの対象になりますか?
海外から採用され、標準的な適用基準をすべて満たしている限り、オランダ国内で勤務するリモートワーカーも30%ルーリングの対象となります。オランダの法人またはEOR(登録雇用主)に雇用されており、2026年の給与基準額である48,013ユーロを満たす必要があります。リモートワークであるかどうかにかかわらず、150km居住ルールは通常どおり適用されます。また、税務署への適法な申請を行うため、雇用契約はオランダ労働法に準拠している必要があります。
30%税制優遇措置における雇用主の義務は何ですか?
雇用主は、30%税制優遇措置を適用する合意を書面の雇用契約書または付属協定書(addendum)に明記しなければなりません。また、従業員の過去の居住実績や専門知識を証明する書類を含む総合的な人事管理ファイルを最低7年間保管する責任があります。さらに、「Loonaangifte(給与税申告)」において非課税手当が正しく処理されていることを担保する必要があります。遡及的な追徴課税を防ぐため、コンプライアンス遵守状況は公的な税務監査を通じて監視されています。
30%ルーリングの申請審査にはどれくらいの期間がかかりますか?
Belastingdienst(オランダ税務署)による標準的な審査期間は通常8週間から10週間程度です。ただし、案件の複雑さや税務署側の事務混雑状況によって前後する場合があります。ICSPayrollでは、認可パートナーを通じて提出前にすべての書類の不備を精査し、法令への完全準拠を確認したうえで手続きを進めています。申請の審査中であっても、要件を確実に満たしていると判断できる場合には、後日の修正リスクを織り込んだ上で給与計算上ルーリングを先行適用することも実務上可能です。

執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(登録雇用主)およびオランダ国内の給与計算サービス(雇用契約、賃金税および社会保障の申告、法定休暇手当、年金、病気休暇、CAO[労働協約]への準拠など)を統括しており、最短48時間以内での入社手続き対応を実現しています。
よくあるご質問
2026年におけるオランダの30%ルーリングの標準年間課税対象給与基準額は48,013ユーロです。この金額には非課税手当そのものは含まれません。30歳未満で所定の修士号を保有する従業員については、36,497ユーロの引き下げ基準が適用されます。これらの数値はオランダ税務署(Belastingdienst)によって厳格に適用されます。雇用契約がこれらの法定基準額を確実に満たすよう、採用選考の段階で精密に試算しておく必要があります。
150kmルールとは、勤務初日前24か月のうち16か月以上、オランダ国境から150キロメートルを超える地域に居住していたことを義務付ける規定です。この距離は直線距離で算出されます。この条件により、ベルギー、ルクセンブルク、およびドイツやフランスの一部の国境地域からの転居者は実質的に対象外となります。採用候補者が要件を満たす遠隔地から招聘されたことを証明するために、賃貸契約書や公共料金の領収書など、検証可能な証明書類を収集・保管しなければなりません。
従業員の勤務開始日から4か月以内に申請書が提出された場合に限り、遡及適用が可能です。この期限内に受理されれば、税制上の優遇は初日から適用されます。もし4か月の期間を過ぎてから提出した場合、ルーリングは申請日の翌月1日からしか適用されません。提出期限を徒過すると、就任当初の期間に受けられるはずだった非課税の優遇が永久に失われます。
前職の雇用契約終了から3か月以内に新しい雇用契約が締結された場合、ルーリングの効力は継続します。従業員は転職先の新たな雇用主のもとでも、専門性の希少要件と給与基準を満たし続けなければなりません。また、優遇措置を途切れなく継続させるためには、双方が速やかにBelastingdienst(オランダ税務署)へ新たな申請書を提出する必要があります。非課税措置に空白期間を生じさせないためにも、正確なスケジューリングが極めて重要です。
はい、非課税手当の割合は2027年1月1日より30%から27%へ引き下げられる予定です。2026年中は30%の税率が維持されます。この法改正は、主として2024年1月1日以降にルーリングの利用を開始したエクスパットに影響を与えます。雇用主は長期的な給与予算にこの変更を反映させるとともに、該当する従業員に対して事前に状況を周知しておく必要があります。なお、2024年より前からルーリングを保持している方には経過措置が適用されます。
海外から採用され、標準的な適用基準をすべて満たしている限り、オランダ国内で勤務するリモートワーカーも30%ルーリングの対象となります。オランダの法人またはEOR(登録雇用主)に雇用されており、2026年の給与基準額である48,013ユーロを満たす必要があります。リモートワークであるかどうかにかかわらず、150km居住ルールは通常どおり適用されます。また、税務署への適法な申請を行うため、雇用契約はオランダ労働法に準拠している必要があります。
雇用主は、30%税制優遇措置を適用する合意を書面の雇用契約書または付属協定書(addendum)に明記しなければなりません。また、従業員の過去の居住実績や専門知識を証明する書類を含む総合的な人事管理ファイルを最低7年間保管する責任があります。さらに、「Loonaangifte(給与税申告)」において非課税手当が正しく処理されていることを担保する必要があります。遡及的な追徴課税を防ぐため、コンプライアンス遵守状況は公的な税務監査を通じて監視されています。
Belastingdienst(オランダ税務署)による標準的な審査期間は通常8週間から10週間程度です。ただし、案件の複雑さや税務署側の事務混雑状況によって前後する場合があります。ICSPayrollでは、認可パートナーを通じて提出前にすべての書類の不備を精査し、法令への完全準拠を確認したうえで手続きを進めています。申請の審査中であっても、要件を確実に満たしていると判断できる場合には、後日の修正リスクを織り込んだ上で給与計算上ルーリングを先行適用することも実務上可能です。


