El Régimen del 30% en Países Bajos: Una Guía Completa para Empleadores 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
La herramienta más eficaz para atraer talento internacional a Países Bajos está experimentando actualmente su transformación más significativa en una década. Si bien el régimen del 30% (30 ruling netherlands) sigue siendo un pilar de la compensación de expatriados holandeses, la ventana para asegurar la asignación completa del 30 por ciento libre de impuestos se está reduciendo a medida que se acerca la reducción a una tasa del 27 por ciento en 2027. Para los empleadores, 2026 es un año puente crítico que requiere una precisión absoluta en la evaluación comparativa de salarios y la estructuración de contratos.
La gestión de la nómina internacional suele ser una fuente de ansiedad administrativa, especialmente con la reciente abolición del estatus de no residente parcial y la estricta aplicación de la regla de residencia de 150 km. Es probable que sea consciente de que un error de cumplimiento puede generar importantes responsabilidades fiscales retroactivas y dañar la confianza de los empleados. Esta guía proporciona la claridad técnica necesaria para dominar estas complejidades, asegurando que su negocio cumpla con el umbral salarial estándar de 2026 de 48.013 EUR mientras mantiene costes de empleo predecibles. Examinaremos los criterios de elegibilidad específicos para profesionales más jóvenes con un título de Máster, el impacto del límite salarial de 262.000 EUR y los pasos operativos para garantizar un proceso de solicitud conforme a través de socios autorizados.
Puntos Clave
- Identificar los umbrales salariales específicos de 2026, incluido el requisito estándar de 48.013 EUR y el umbral reducido para jóvenes profesionales con un título de Máster.
- Prepararse para los cambios legislativos comprendiendo la transición a una tasa del 27 por ciento y la abolición total del estatus de no residente parcial.
- Dominar los requisitos de solicitud del régimen del 30% (30 ruling netherlands) para atraer experiencia internacional de alto nivel a sus operaciones en Países Bajos.
- Cumplir estrictamente el plazo de presentación de cuatro meses para asegurar que los beneficios fiscales se apliquen retroactivamente desde la fecha de inicio del empleado.
- Descubrir cómo la utilización de un Employer of Record (EOR) a través de socios autorizados simplifica el cumplimiento y la precisión administrativa para las entidades extranjeras.
Comprender el Régimen del 30%: El Esquema de Expatriados Holandés en 2026
El régimen del 30% (30 ruling netherlands) es un mecanismo esencial dentro del sistema de impuestos sobre la renta holandés. Permite a los empleadores proporcionar una asignación libre de impuestos a los empleados contratados en el extranjero. Esta asignación compensa los gastos específicos incurridos durante su reubicación y los primeros años en el país. La Administración Tributaria Holandesa (Belastingdienst) se refiere oficialmente a esto como la facilidad del 30% o el esquema de expatriados.
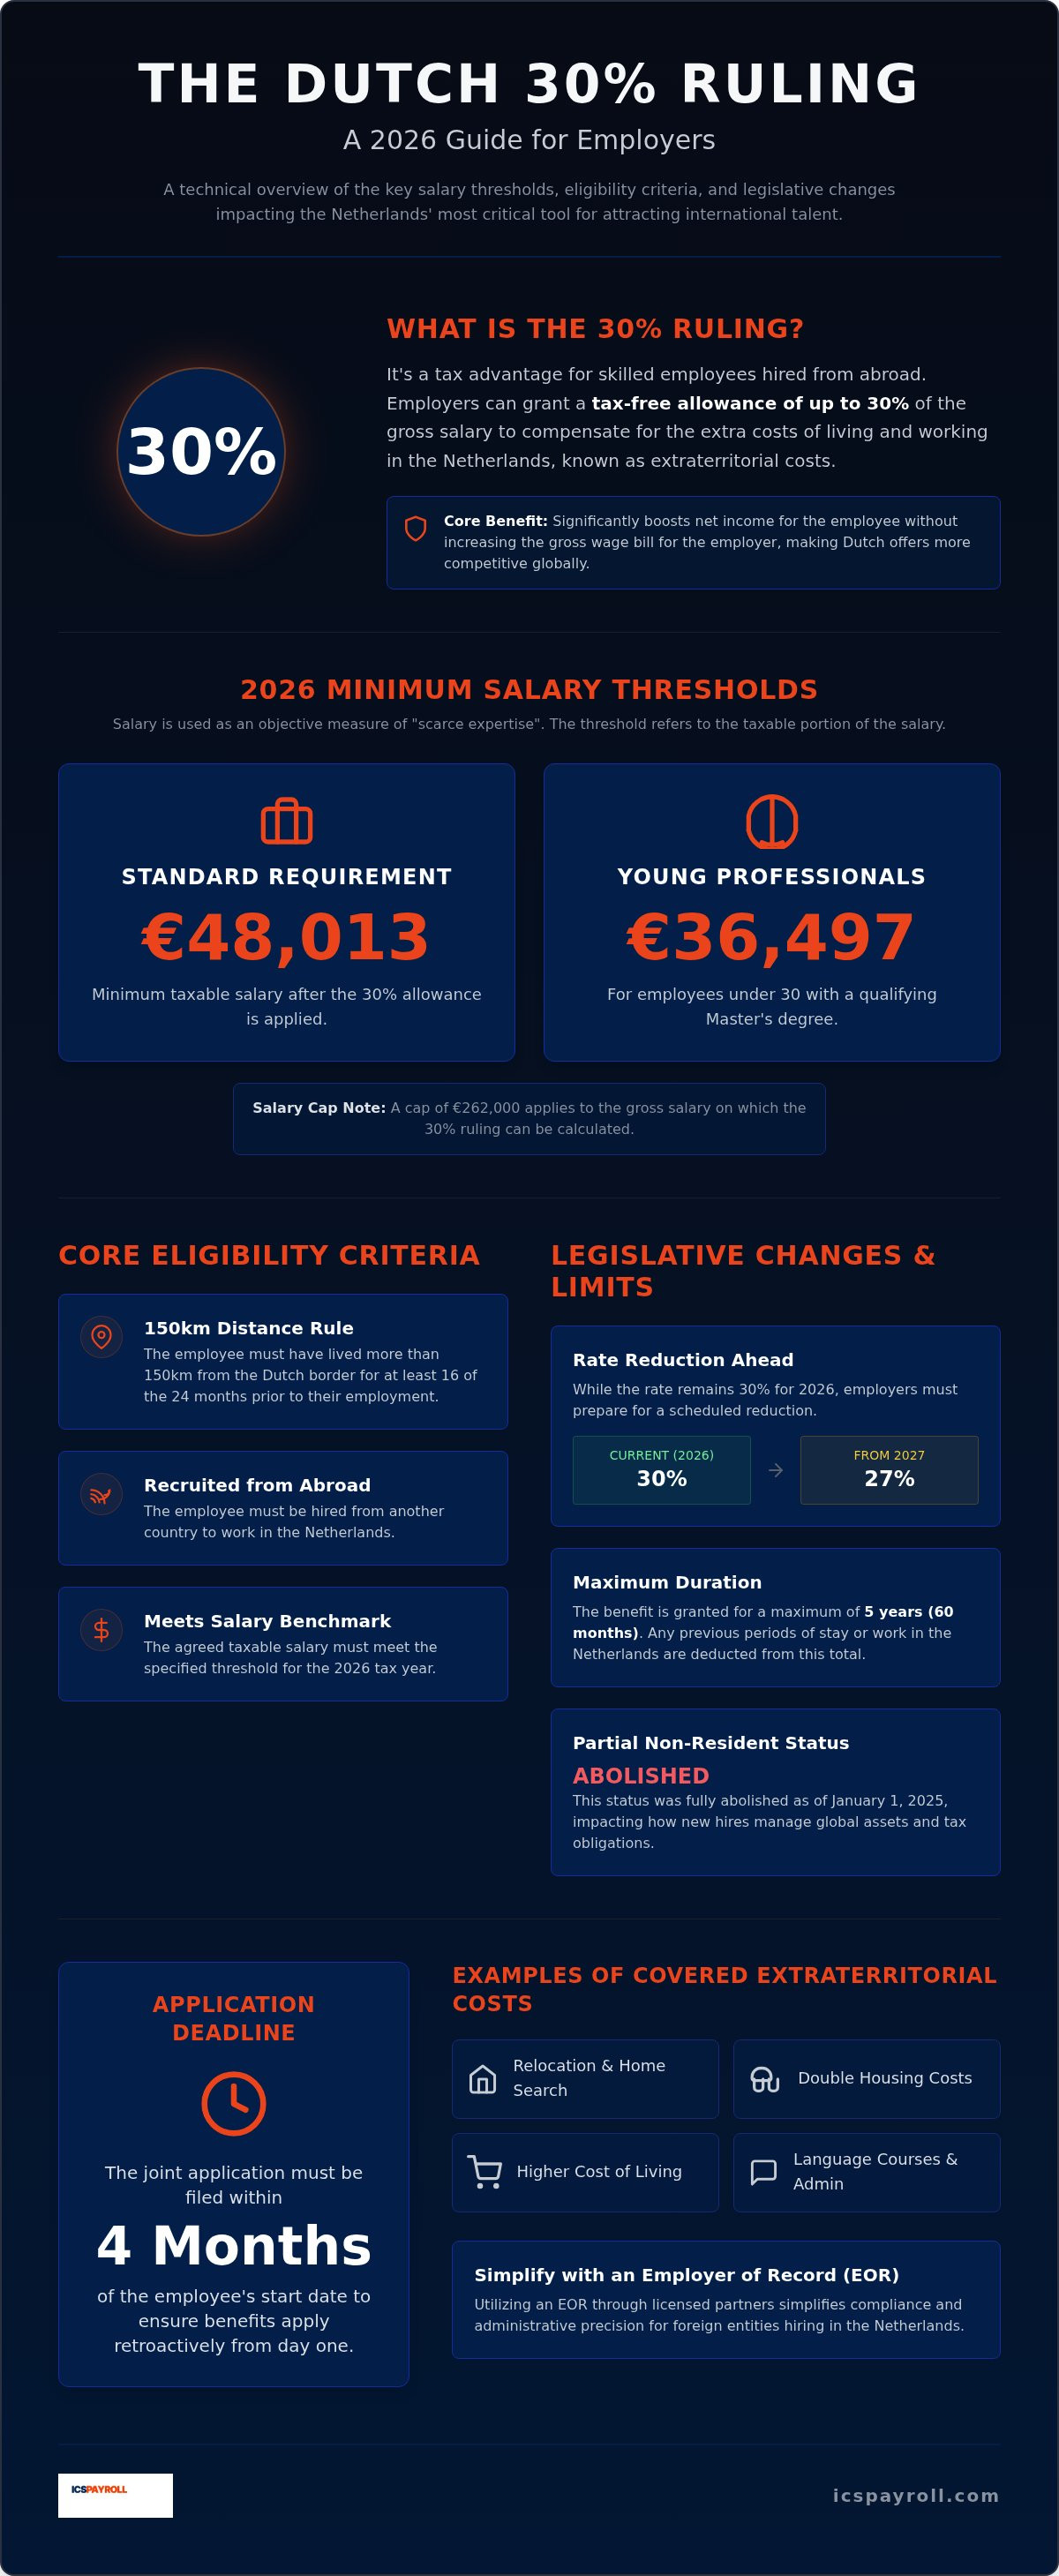
El personal elegible recibe una parte de su salario bruto libre de impuestos. Esto aumenta significativamente su ingreso neto sin aumentar la carga salarial bruta del empleador. En un mercado global competitivo, este incentivo es una herramienta vital para atraer a profesionales altamente cualificados. Para el año fiscal 2026, el umbral salarial estándar se establece en 48.013 EUR. Esto asegura que el beneficio se reserve para profesionales con experiencia escasa. Los empleadores también deben prepararse para la reducción programada en 2027. Si bien la asignación se mantiene en el 30 por ciento para 2026, se reducirá al 27 por ciento el 1 de enero de 2027. Además, el estatus de no residente parcial fue abolido a partir del 1 de enero de 2025, lo que afecta la forma en que los nuevos empleados gestionan sus activos globales.
¿Qué son los Costes Extraterritoriales?
Los costes extraterritoriales son los gastos adicionales que enfrenta un empleado al mudarse a Países Bajos. Estos costes suelen ser sustanciales y pueden disuadir a los mejores talentos si no se abordan. El régimen simplifica esto al proporcionar un reembolso a tanto alzado en lugar de requerir que el empleado demuestre cada gasto individual. Ejemplos comunes incluyen:
- Costes asociados con la búsqueda de vivienda y la reubicación de pertenencias personales a una nueva residencia holandesa.
- Costes de doble vivienda durante el período de transición inicial cuando el empleado aún mantiene una casa en su país de origen.
- El coste de vida generalmente más alto en Países Bajos en comparación con el país de origen del empleado.
- Gastos para cursos de idiomas o procedimientos administrativos como la obtención de un permiso de residencia.
La Duración del Beneficio
El régimen se concede por una duración máxima de cinco años. Es un período fijo diseñado para apoyar la integración del empleado en la economía local. Sin embargo, la duración total no siempre es de sesenta meses completos. Cualquier período anterior de estancia o trabajo en Países Bajos se deduce de este total. Esto incluye el tiempo pasado como estudiante o viajero frecuente de negocios. Los empleadores deben verificar estos detalles históricos durante el proceso de solicitud para evitar riesgos de cumplimiento. Las directrices detalladas sobre estos cálculos y el proceso de solicitud están disponibles en el sitio web de la Belastingdienst. El mantenimiento preciso de registros es obligatorio para garantizar el cumplimiento de estos límites de duración a lo largo de todo el contrato de trabajo.
Requisitos de Elegibilidad y Salariales para 2026
El régimen del 30% (30 ruling netherlands) está reservado para empleados que poseen una experiencia específica difícil de encontrar en el mercado laboral local. Esta escasez no es una medida subjetiva. En cambio, la Administración Tributaria Holandesa utiliza niveles salariales específicos como un indicador objetivo de la experiencia. Antes de hacer una oferta a un candidato internacional, debe revisar los criterios de elegibilidad del régimen del 30% para asegurarse de que su contratación cumpla con todos los requisitos legales. Acceder al régimen del 30% (30 ruling netherlands) requiere una comprensión precisa de estos puntos de referencia financieros para mantener el cumplimiento.
Umbrales Salariales 2026
Para el año fiscal 2026, el salario mínimo imponible requerido para el régimen estándar es de 48.013 EUR. Esta cifra representa el ingreso imponible después de que se haya deducido la asignación libre de impuestos. Si el salario bruto es inferior, el régimen no puede aplicarse en su totalidad. Existe una excepción significativa para los profesionales más jóvenes. Si un empleado tiene menos de 30 años y posee un título de Máster académico holandés o un equivalente internacional reconocido, el umbral se reduce a 36.497 EUR. Puede encontrar un desglose completo de estas cifras en nuestra guía de requisitos salariales del régimen del 30%. Es vital calcular estas cifras correctamente para evitar el incumplimiento durante una auditoría fiscal.
El Requisito de Distancia de 150 km
La ubicación de la residencia del empleado antes de la contratación es tan crítica como su salario. El candidato debe haber vivido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. Esta distancia se mide en línea recta desde el punto más cercano de la frontera holandesa. En consecuencia, los profesionales que residen en Bélgica, Luxemburgo o las regiones fronterizas de Alemania y Francia generalmente no califican para el esquema. Deberá verificar que el empleado fue contratado en el extranjero y que no residía ya en Países Bajos por otros motivos.
La documentación es la base de una solicitud exitosa. Debe recopilar pruebas de la residencia anterior del empleado, como facturas de servicios públicos, contratos de alquiler o extractos bancarios de su país de origen. Si no está seguro del estatus de un candidato, consultar con un experto en nómina puede aclarar su elegibilidad antes de finalizar el contrato de trabajo. Se requiere un mantenimiento preciso de los registros, ya que la Administración Tributaria puede solicitar esta prueba años después de la fecha de contratación inicial. No proporcionar esta evidencia puede resultar en la retirada retroactiva del régimen.
La Transición del 30% al 27% y Reformas Legislativas
El panorama legislativo para el régimen del 30% (30 ruling netherlands) se encuentra actualmente en un estado de transición significativa. Si bien la asignación se mantiene en el 30 por ciento para el año fiscal 2026, una reducción programada entrará en vigor el 1 de enero de 2027. En esa fecha, el reembolso máximo libre de impuestos se reducirá al 27 por ciento para todos los empleados que comenzaron a utilizar el régimen el 1 de enero de 2024 o después. Los empleadores que finalicen contratos en 2026 deben tener en cuenta este cambio en su presupuesto de nómina a largo plazo. No comunicar esta próxima reducción a las nuevas contrataciones puede llevar a caídas inesperadas del salario neto y posibles disputas laborales en 2027.
Otra reforma crítica es la abolición total del estatus de contribuyente no residente parcial para nuevos solicitantes. Este cambio, que entró en vigor el 1 de enero de 2025, altera fundamentalmente la carga fiscal para los profesionales internacionales. Bajo las reglas anteriores, los expatriados podían optar por ser tratados como no residentes a efectos fiscales con respecto a sus activos globales. Ahora, las nuevas contrataciones tributan sobre sus activos globales de Box 2 y Box 3 mucho antes. Esto incluye participaciones extranjeras y ahorros que antes estaban exentos. Para las personas con un alto patrimonio neto, este cambio afecta significativamente el atractivo financiero general de una mudanza a Países Bajos.
Acuerdos Transitorios para los Regímenes Existentes
Los empleados que ya estaban utilizando el régimen del 30% (30 ruling netherlands) antes del 1 de enero de 2024, están generalmente protegidos por la ley transitoria. Estas personas pueden seguir beneficiándose de la tasa completa del 30 por ciento durante su duración original. Sin embargo, todos los regímenes están ahora sujetos a la Norma Balkenende, también conocida como el límite WNT. Para 2026, esto limita el salario bruto máximo sobre el cual se puede aplicar la asignación libre de impuestos a 262.000 EUR. Cualquier ingreso que exceda este umbral se grava a las tasas estándar. Debe consultar las actualizaciones de kvk.nl para obtener detalles específicos sobre cómo se aplican estos límites a su fuerza laboral existente.
Impacto en los Trabajadores Remotos y Migrantes Altamente Cualificados
Los migrantes altamente cualificados siguen siendo el grupo principal que se beneficia de estos incentivos, pero la carga administrativa para los empleadores está aumentando. La redacción de contratos debe ser excepcionalmente precisa para garantizar que el régimen sobreviva a cambios en los títulos de los puestos de trabajo o transferencias internas. Si un empleado se traslada a un nuevo empleador, debe seguir cumpliendo todos los requisitos de escasez y salario para transferir el régimen. La utilización de una solución de EOR y régimen del 30% (30 ruling netherlands) a través de socios autorizados puede ayudar a mitigar estos riesgos. Este enfoque garantiza que todos los cambios legislativos se reflejen en el proceso de nómina de inmediato, protegiendo tanto el cumplimiento del empleador como los ingresos netos del empleado.
El Proceso de Solicitud del Régimen del 30% para Empleadores
El tiempo es el factor más crítico al solicitar el régimen del 30% (30 ruling netherlands). La solicitud debe llegar a la Administración Tributaria dentro de los cuatro meses siguientes al primer día de trabajo del empleado. Este período es un plazo legal estricto. Si presenta la solicitud dentro de esta ventana, el régimen se aplica retroactivamente desde el primer día de empleo. Esto permite al empleado beneficiarse de la asignación libre de impuestos de inmediato. Si la presentación se realiza después de este umbral de cuatro meses, el régimen solo entra en vigor a partir del primer día del mes siguiente a la fecha de la solicitud. Perder esta ventana resulta en una pérdida permanente de la ventaja fiscal para los meses iniciales del contrato.
Documentación Requerida
Un proceso de solicitud exitoso del régimen del 30% requiere un expediente completo de pruebas. La carga de la prueba recae en el empleador para demostrar que la contratación cumple con todos los criterios legislativos. Debe incluir una copia del contrato de trabajo firmado. Este contrato debe establecer explícitamente que tanto el empleador como el empleado acuerdan aplicar la facilidad del 30%. Además, debe proporcionar prueba de residencia. Esto incluye facturas de servicios públicos o extractos bancarios que demuestren que el empleado vivió a más de 150 km de la frontera holandesa durante 16 de los 24 meses anteriores a la contratación. También es obligatoria la evidencia de experiencia. Debe proporcionar diplomas y un currículum vitae que ilustre claramente las habilidades únicas que el empleado aporta al mercado holandés. Debe mantener estos registros durante al menos siete años para cumplir con los estándares administrativos holandeses.
Gestión de la Elección: Costes Reales vs. Porcentaje Fijo
Los empleadores tienen la opción de reembolsar los costes extraterritoriales reales o proporcionar un porcentaje fijo libre de impuestos. Si bien el reembolso de los costes reales puede parecer preciso, el porcentaje fijo es el estándar de la industria debido a su eficiencia administrativa. Elimina la carga de recopilar, verificar y almacenar recibos individuales para gastos de reubicación o cursos de idiomas. Debe tomar esta decisión al comienzo de cada año calendario. Es esencial documentar esta decisión claramente en sus registros de nómina. Si la situación de un empleado cambia, puede ajustar el método para el año siguiente, siempre que la nueva elección esté documentada antes de la primera ejecución de nómina en enero.
La gestión de estos plazos y requisitos de documentación requiere una atención administrativa significativa. Para proteger su negocio de riesgos de cumplimiento y garantizar una experiencia fluida para sus contrataciones internacionales, puede subcontratar la gestión de su régimen del 30% a un socio experto. Esto garantiza que cada solicitud se presente correctamente y a tiempo mientras usted se concentra en las operaciones principales de su negocio.
Facilitando el Régimen del 30% a Través de un Employer of Record (EOR)
Las empresas internacionales a menudo se enfrentan a un obstáculo significativo al expandirse al mercado holandés: el requisito de una entidad legal local. Establecer una BV holandesa es un proceso que consume mucho tiempo y puede retrasar su estrategia de adquisición de talento durante meses. Al utilizar un Employer of Record en Países Bajos, organizado a través de nuestros socios autorizados, puede contratar personal y solicitar el régimen del 30% (30 ruling netherlands) sin establecer una sucursal local o un establecimiento permanente. El EOR actúa como el empleador legal de su personal. Esta estructura garantiza el pleno cumplimiento de la legislación laboral y fiscal holandesa desde el primer día de empleo.
La Ventaja de ICSPayroll
Nuestra configuración operativa está diseñada para la velocidad y la transparencia. Podemos pasar de un presupuesto personalizado, proporcionado en 24 horas, a una nómina activa en semanas en lugar de meses. Esta rápida entrada en el mercado es esencial para las empresas que necesitan asegurar los mejores talentos antes que la competencia. Ofrecemos un factor de nómina transparente donde la solicitud y gestión del régimen del 30% (30 ruling netherlands) están completamente integradas. No se enfrentará a tarifas ocultas ni recargos administrativos. En su lugar, recibirá una factura mensual clara que cubre todas las primas del empleador, las cotizaciones sociales y los pagos de salarios. Este enfoque consolidado simplifica su previsión financiera y elimina la carga de gestionar múltiples proveedores locales.
Garantizando el Cumplimiento y la Rapidez
Obtener una visa para Migrantes Altamente Cualificados (HSM) suele ser una tarea administrativa compleja para las entidades extranjeras. Nosotros gestionamos estas solicitudes a través de socios autorizados que se benefician de un procesamiento acelerado con el IND. Esto suele resultar en una aprobación de visa en aproximadamente 3 semanas. También ofrecemos soporte integral de RRHH, incluyendo manuales de empleados conformes y experiencias de incorporación profesional. ICSPayroll facilita el empleo a través de nuestros socios autorizados para que su equipo de gestión pueda centrarse completamente en el crecimiento de su negocio y su estrategia de mercado. Esta asociación garantiza que su contratación en 2026 cumpla con el umbral salarial de 48.013 EUR y la próxima transición a la tasa del 27 por ciento. Cada detalle del régimen del 30% (30 ruling netherlands) se maneja con precisión técnica, desde la verificación de elegibilidad inicial hasta la presentación final a la Administración Tributaria.
Al eliminar las barreras administrativas de la constitución local, actuamos como puente entre sus objetivos globales y el sistema regulatorio holandés. Puede expandir su equipo en Países Bajos con la tranquilidad de que todos los impuestos sobre la nómina, las presentaciones del régimen del 30% y los requisitos de la legislación laboral son gestionados por expertos locales. Esto le permite ofrecer paquetes competitivos y fiscalmente eficientes a candidatos internacionales mientras mantiene una estructura corporativa ágil y eficiente.
Asegurando su Estrategia de Talento Internacional para 2026
Navegar por el régimen del 30% (30 ruling netherlands) requiere un enfoque proactivo en el cumplimiento y la planificación financiera. A medida que el umbral salarial estándar alcanza los 48.013 EUR en 2026 y se acerca la transición a una tasa del 27 por ciento en 2027, la precisión en la administración de nóminas es más crítica que nunca. La abolición del estatus de no residente parcial complica aún más el panorama fiscal para las nuevas contrataciones; esto hace que la orientación experta sea esencial para mantener una ventaja competitiva en un mercado laboral cada vez más ajustado.
ICSPayroll proporciona la estabilización que su negocio necesita para ingresar al mercado holandés sin la carga de la constitución de una entidad local. Ofrecemos presupuestos personalizados en 24 horas y organizamos el procesamiento acelerado de visas HSM en aproximadamente 3 semanas a través de nuestros socios autorizados. Nuestro precio con factor de nómina transparente consolida todos los costes en una única factura mensual, asegurando que sus gastos de empleo sigan siendo predecibles y totalmente conformes desde el primer día.
Contrate en Países Bajos con confianza y asegure el régimen del 30% para su equipo para garantizar que su expansión internacional sea fluida y segura. Estamos listos para ayudarle a construir una fuerza laboral holandesa exitosa con excelencia técnica.
Preguntas Frecuentes
¿Cuál es el umbral salarial de 2026 para el régimen del 30%?
El umbral salarial anual imponible estándar para el régimen del 30% (30 ruling netherlands) en 2026 es de 48.013 EUR. Esta cantidad excluye la propia asignación libre de impuestos. Para los empleados menores de 30 años que poseen un título de Máster cualificado, se aplica un umbral reducido de 36.497 EUR. Estas cifras son estrictamente aplicadas por la Administración Tributaria Holandesa (Belastingdienst). Se necesitan cálculos precisos durante la fase de contratación para garantizar que el contrato de trabajo cumpla con estos puntos de referencia financieros obligatorios.
¿Cómo afecta la regla de los 150 km a la elegibilidad del régimen del 30%?
La regla de los 150 km requiere que un empleado haya vivido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. Esta distancia se mide en línea recta. Descalifica efectivamente a los residentes de Bélgica, Luxemburgo y regiones fronterizas específicas de Alemania y Francia. Debe recopilar documentación verificable, como contratos de alquiler o facturas de servicios públicos, para demostrar que el candidato fue contratado desde una distancia que cumple los requisitos.
¿Puedo solicitar el régimen del 30% retroactivamente?
Puede solicitar el régimen retroactivamente si la solicitud se presenta dentro de los cuatro meses siguientes a la fecha de inicio del empleado. Cuando se cumple este plazo, el beneficio fiscal se aplica desde el primer día de trabajo. Si la solicitud se presenta después de esta ventana de cuatro meses, el régimen solo entra en vigor a partir del primer día del mes siguiente a la presentación. Perder este plazo resulta en una pérdida permanente de beneficios fiscales para el período de empleo inicial.
¿Qué sucede con el régimen del 30% si un empleado cambia de trabajo?
El régimen sigue siendo válido durante un cambio de trabajo si el nuevo contrato de trabajo se firma dentro de los tres meses siguientes a la finalización del contrato anterior. El empleado debe seguir cumpliendo los requisitos específicos de experiencia y salario con el nuevo empleador. Ambas partes deben presentar una nueva solicitud a la Belastingdienst. Esto garantiza que el régimen del 30% (30 ruling netherlands) continúe sin interrupción. El momento preciso es esencial para evitar una brecha en la asignación libre de impuestos.
¿El régimen del 30% está cambiando al 27% en Países Bajos?
La asignación libre de impuestos está programada para reducirse del 30 por ciento al 27 por ciento a partir del 1 de enero de 2027. Durante 2026, la tasa se mantiene en el 30 por ciento. Este cambio legislativo afecta principalmente a los expatriados que comenzaron a utilizar el régimen el 1 de enero de 2024 o después. Los empleadores deben tener en cuenta esta reducción en su presupuesto de nómina a largo plazo y comunicar claramente el cambio al personal afectado. Se aplican reglas transitorias para aquellos que tenían el régimen antes de 2024.
¿Pueden los trabajadores remotos en Países Bajos calificar para el régimen del 30%?
Los trabajadores remotos con base en Países Bajos pueden calificar para el régimen del 30% (30 ruling netherlands) siempre que sean contratados en el extranjero y cumplan todos los criterios de elegibilidad estándar. Deben estar empleados por una entidad holandesa o un Employer of Record y cumplir con el umbral salarial de 2026 de 48.013 EUR. La regla de residencia de 150 km todavía se aplica independientemente de su estado remoto. El contrato de trabajo debe regirse por la legislación laboral holandesa para facilitar una solicitud conforme a la oficina de impuestos.
¿Cuáles son las obligaciones del empleador para la facilidad del 30%?
Los empleadores deben documentar el acuerdo para aplicar la facilidad del 30% en un contrato de trabajo o anexo por escrito. Usted es responsable de mantener un archivo administrativo completo durante al menos siete años. Este archivo debe incluir pruebas de la residencia anterior del empleado y su experiencia. Además, debe asegurarse de que las presentaciones de “Loonaangifte” (declaración de salarios) reflejen correctamente el reembolso libre de impuestos. El cumplimiento se monitorea mediante auditorías gubernamentales oficiales para prevenir responsabilidades fiscales retroactivas.
¿Cuánto tiempo tarda en procesarse la solicitud del régimen del 30%?
La Administración Tributaria Holandesa (Belastingdienst) suele procesar las solicitudes en un plazo de ocho a diez semanas. Sin embargo, el plazo puede variar en función de la complejidad del expediente y de los retrasos administrativos actuales. ICSPayroll facilita este proceso a través de socios autorizados para garantizar que toda la documentación esté completa y cumpla la normativa antes de su presentación. Mientras continúa el procesamiento, usted ya puede aplicar el régimen en la nómina si está seguro de que el empleado cumple todos los criterios, siempre que contemple posibles correcciones posteriores.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la subsidiaria de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y nómina holandesa: contratos de trabajo, impuestos sobre salarios y cotizaciones sociales, asignación de vacaciones, pensión, bajas por enfermedad y cumplimiento de CAO, con la incorporación posible en 48 horas.
Preguntas frecuentes
El umbral salarial anual imponible estándar para el régimen del 30% (30 ruling netherlands) en 2026 es de 48.013 EUR. Esta cantidad excluye la propia asignación libre de impuestos. Para los empleados menores de 30 años que poseen un título de Máster cualificado, se aplica un umbral reducido de 36.497 EUR. Estas cifras son estrictamente aplicadas por la Administración Tributaria Holandesa (Belastingdienst). Se necesitan cálculos precisos durante la fase de contratación para garantizar que el contrato de trabajo cumpla con estos puntos de referencia financieros obligatorios.
La regla de los 150 km requiere que un empleado haya vivido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. Esta distancia se mide en línea recta. Descalifica efectivamente a los residentes de Bélgica, Luxemburgo y regiones fronterizas específicas de Alemania y Francia. Debe recopilar documentación verificable, como contratos de alquiler o facturas de servicios públicos, para demostrar que el candidato fue contratado desde una distancia que cumple los requisitos.
Puede solicitar el régimen retroactivamente si la solicitud se presenta dentro de los cuatro meses siguientes a la fecha de inicio del empleado. Cuando se cumple este plazo, el beneficio fiscal se aplica desde el primer día de trabajo. Si la solicitud se presenta después de esta ventana de cuatro meses, el régimen solo entra en vigor a partir del primer día del mes siguiente a la presentación. Perder este plazo resulta en una pérdida permanente de beneficios fiscales para el período de empleo inicial.
El régimen sigue siendo válido durante un cambio de trabajo si el nuevo contrato de trabajo se firma dentro de los tres meses siguientes a la finalización del contrato anterior. El empleado debe seguir cumpliendo los requisitos específicos de experiencia y salario con el nuevo empleador. Ambas partes deben presentar una nueva solicitud a la Belastingdienst. Esto garantiza que el régimen del 30% (30 ruling netherlands) continúe sin interrupción. El momento preciso es esencial para evitar una brecha en la asignación libre de impuestos.
La asignación libre de impuestos está programada para reducirse del 30 por ciento al 27 por ciento a partir del 1 de enero de 2027. Durante 2026, la tasa se mantiene en el 30 por ciento. Este cambio legislativo afecta principalmente a los expatriados que comenzaron a utilizar el régimen el 1 de enero de 2024 o después. Los empleadores deben tener en cuenta esta reducción en su presupuesto de nómina a largo plazo y comunicar claramente el cambio al personal afectado. Se aplican reglas transitorias para aquellos que tenían el régimen antes de 2024.
Los trabajadores remotos con base en Países Bajos pueden calificar para el régimen del 30% (30 ruling netherlands) siempre que sean contratados en el extranjero y cumplan todos los criterios de elegibilidad estándar. Deben estar empleados por una entidad holandesa o un Employer of Record y cumplir con el umbral salarial de 2026 de 48.013 EUR. La regla de residencia de 150 km todavía se aplica independientemente de su estado remoto. El contrato de trabajo debe regirse por la legislación laboral holandesa para facilitar una solicitud conforme a la oficina de impuestos.
Los empleadores deben documentar el acuerdo para aplicar la facilidad del 30% en un contrato de trabajo o anexo por escrito. Usted es responsable de mantener un archivo administrativo completo durante al menos siete años. Este archivo debe incluir pruebas de la residencia anterior del empleado y su experiencia. Además, debe asegurarse de que las presentaciones de “Loonaangifte” (declaración de salarios) reflejen correctamente el reembolso libre de impuestos. El cumplimiento se monitorea mediante <a href="https://business.gov.nl/staff/employing-staff/the-expat-scheme-30-percent-ruling-in-the-netherlands/">auditorías gubernamentales oficiales</a> para prevenir responsabilidades fiscales retroactivas.
La Administración Tributaria Holandesa (Belastingdienst) suele procesar las solicitudes en un plazo de ocho a diez semanas. Sin embargo, el plazo puede variar en función de la complejidad del expediente y de los retrasos administrativos actuales. ICSPayroll facilita este proceso a través de socios autorizados para garantizar que toda la documentación esté completa y cumpla la normativa antes de su presentación. Mientras continúa el procesamiento, usted ya puede aplicar el régimen en la nómina si está seguro de que el empleado cumple todos los criterios, siempre que contemple posibles correcciones posteriores.
Artículos relacionados