Le régime des 30 % aux Pays-Bas : Guide employeur complet 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
L'outil le plus efficace pour attirer des talents internationaux aux Pays-Bas traverse actuellement sa transformation la plus importante depuis une décennie. Alors que le régime des 30 % aux Pays-Bas [30%-regeling] demeure la pierre angulaire de la rémunération des impatriés néerlandais, la fenêtre d'opportunité pour bénéficier de la pleine indemnité exonérée d'impôt de 30 % se rétrécit à l'approche de la baisse à 27 % prévue pour 2027. Pour les employeurs, 2026 constitue une année charnière essentielle qui exige une précision absolue dans l'étalonnage des salaires et la structuration des contrats.
La gestion de la paie internationale est fréquemment source d'inquiétudes administratives, en particulier avec la récente suppression du statut de quasi-non-résident [partiële buitenlandse belastingplicht] et l'application stricte de la règle de résidence des 150 km. Vous savez probablement qu'une simple erreur de conformité peut entraîner d'importants redressements fiscaux rétroactifs et entamer la confiance de vos collaborateurs. Ce guide vous offre la clarté technique nécessaire pour maîtriser ces complexités, en veillant à ce que votre entreprise respecte le seuil de salaire standard 2026 de 48 013 EUR tout en maintenant des coûts salariaux prévisibles. Nous examinerons les critères d'éligibilité spécifiques aux jeunes professionnels titulaires d'un Master, l'impact du plafond salarial de 262 000 EUR, ainsi que les étapes opérationnelles garantissant un processus de demande conforme par l'intermédiaire de partenaires agréés.
Points Clés
- Identifiez les seuils de salaire spécifiques pour 2026, notamment l'exigence standard de 48 013 EUR et le seuil réduit pour les jeunes diplômés d'un Master.
- Anticipez les réformes législatives en comprenant la transition vers un taux de 27 % et la suppression définitive du statut de quasi-non-résident.
- Maîtrisez les conditions de dépôt d'une demande de régime des 30 % pour attirer des profils internationaux hautement qualifiés au sein de vos activités néerlandaises.
- Respectez le délai de dépôt strict de quatre mois pour garantir que les avantages fiscaux s'appliquent de manière rétroactive dès le premier jour de travail.
- Découvrez comment le recours à une société de portage salarial international (EOR) via des partenaires agréés simplifie la conformité et la rigueur administrative pour les entités étrangères.
Comprendre le régime des 30 % : le dispositif néerlandais d'impatriation en 2026
Le régime des 30 % aux Pays-Bas est un mécanisme fondamental du système d'imposition sur le revenu néerlandais. Il permet aux employeurs d'accorder une indemnité non imposable aux salariés recrutés depuis l'étranger. Cette indemnité vise à compenser les dépenses spécifiques engagées lors de leur déménagement et de leurs premières années dans le pays. L'administration fiscale néerlandaise [Belastingdienst] désigne officiellement ce dispositif sous le nom d'avantage des 30 % [30%-regeling] ou régime des expatriés.
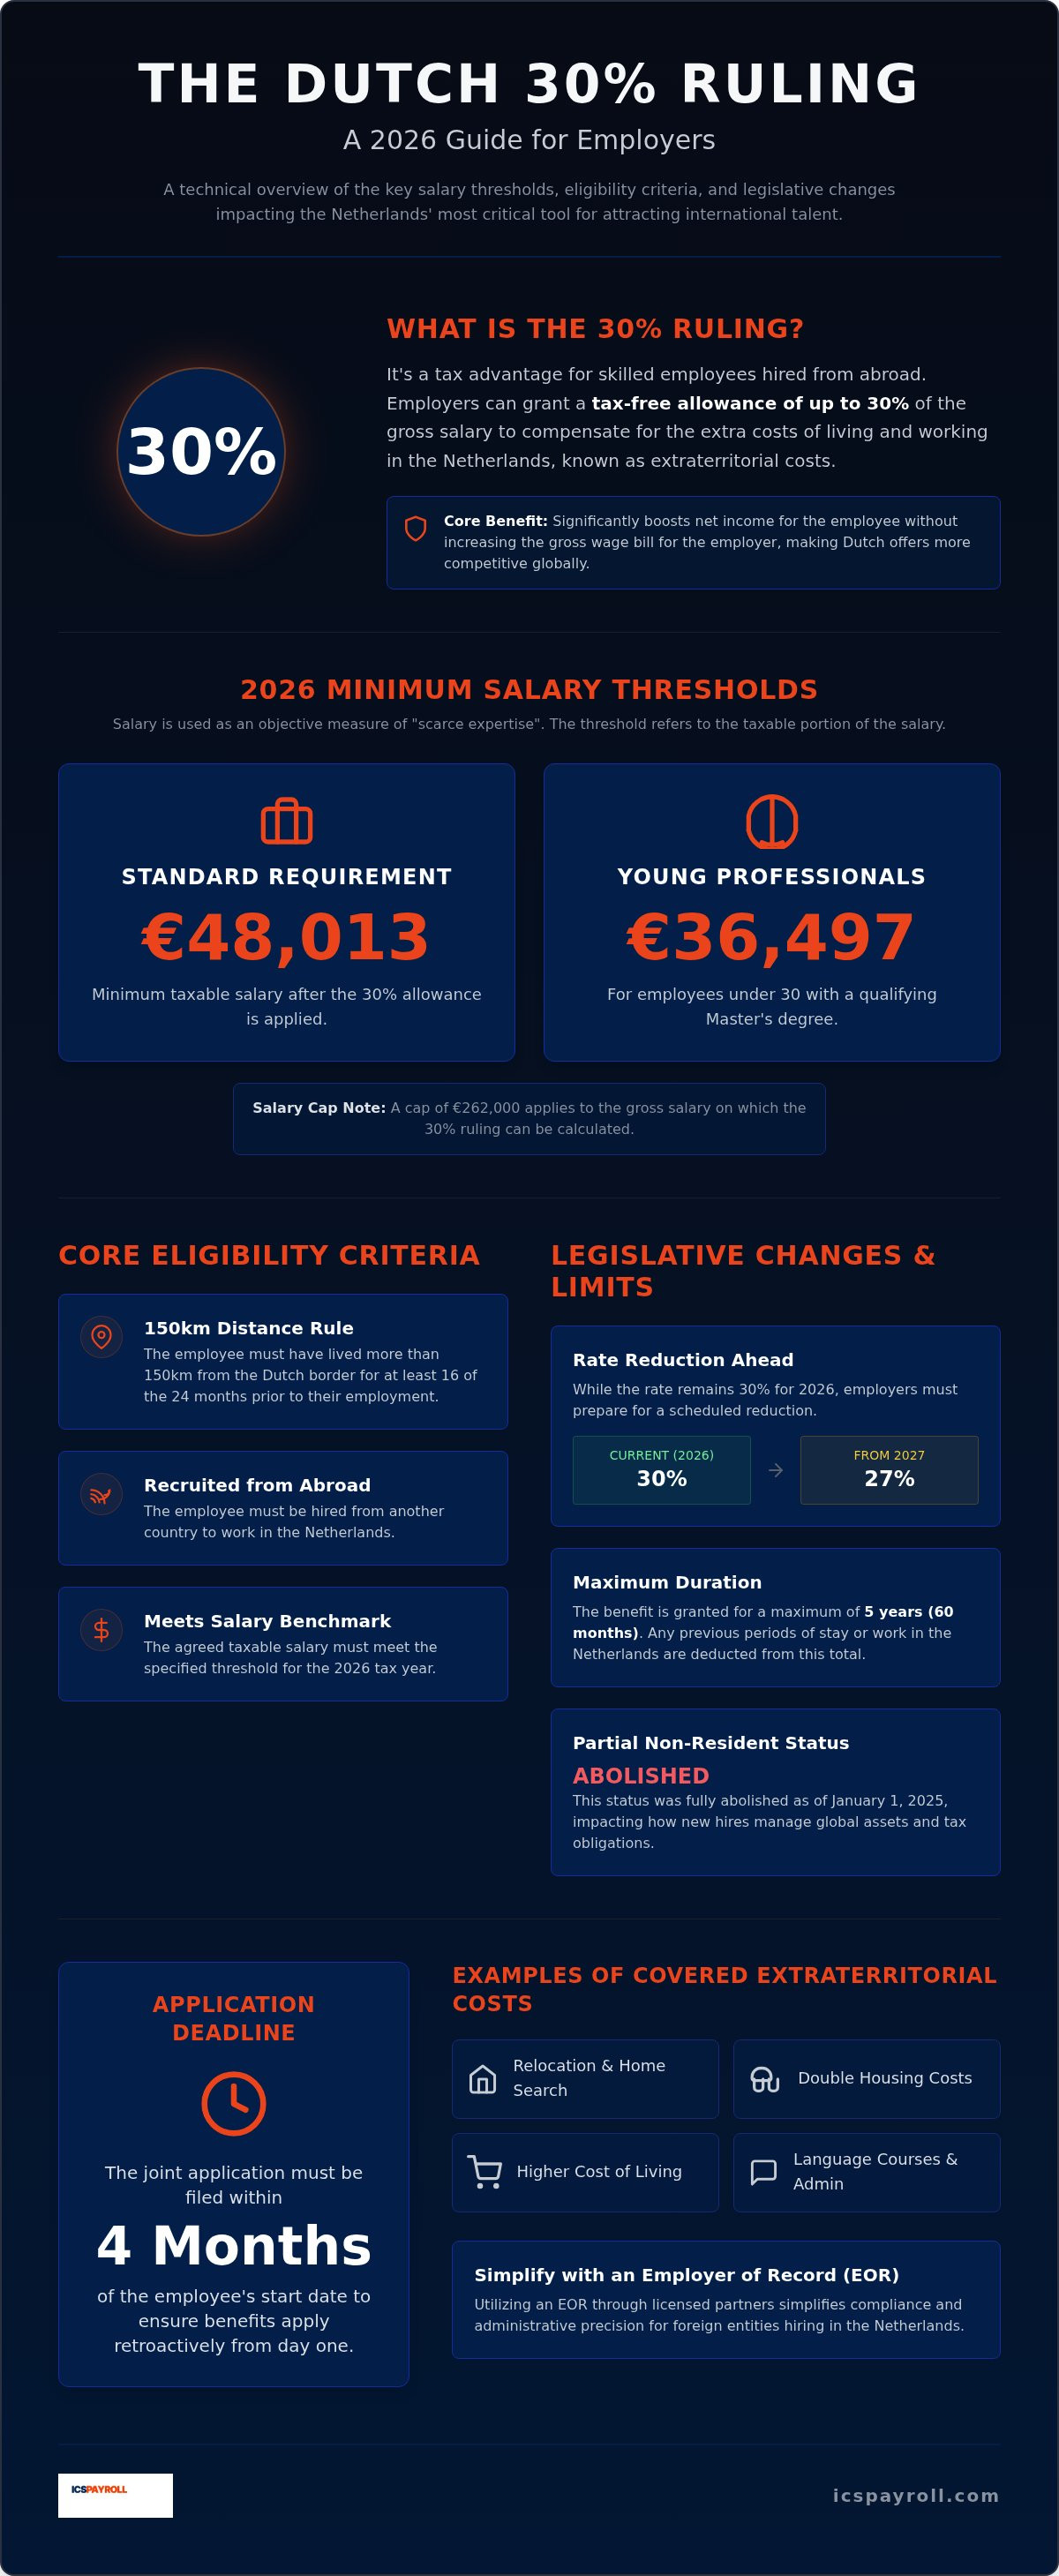
Les salariés éligibles perçoivent une fraction de leur salaire brut en franchise d'impôt. Cela augmente considérablement leur salaire net sans alourdir la masse salariale brute de l'employeur. Sur un marché mondial hautement concurrentiel, cette mesure incitative est un levier décisif pour attirer les travailleurs hautement qualifiés [kennismigranten]. Pour l'année fiscale 2026, le seuil salarial standard est fixé à 48 013 EUR. Cela garantit que l'avantage demeure réservé aux professionnels possédant une expertise rare sur le marché local. Les employeurs doivent également se préparer à la réduction programmée en 2027. Bien que l'indemnité reste à 30 % pour 2026, elle doit passer à 27 % le 1er janvier 2027. De plus, le statut de quasi-non-résident a été aboli le 1er janvier 2025, ce qui modifie la gestion du patrimoine mondial des nouveaux arrivants.
Que sont les frais d'extraterritorialité ?
Les frais d'extraterritorialité [extraterritoriale kosten] correspondent aux dépenses supplémentaires auxquelles un salarié fait face lorsqu'il s'installe aux Pays-Bas. Ces coûts s'avèrent souvent substantiels et risquent de dissuader les talents de premier plan s'ils ne sont pas compensés. Le régime simplifie leur prise en charge en octroyant un forfait exonéré d'impôt plutôt qu'en exigeant du salarié qu'il justifie chaque dépense individuelle. Les exemples courants incluent :
- Les dépenses liées à la recherche d'un logement et au déménagement des effets personnels vers la nouvelle résidence aux Pays-Bas.
- Le double loyer durant la période initiale de transition, lorsque le salarié conserve encore son logement dans son pays d'origine.
- Le coût de la vie généralement plus élevé aux Pays-Bas par rapport au pays d'origine de l'employé.
- Les frais relatifs à des cours de langue ou à des démarches administratives, telles que l'obtention d'un permis de séjour.
La durée de validité de l'avantage
Le régime est octroyé pour une durée maximale de cinq ans. Il s'agit d'une période déterminée conçue pour faciliter l'intégration du collaborateur dans l'économie locale. Toutefois, la durée totale n'atteint pas toujours les soixante mois complets. Toute période antérieure de séjour ou d'activité professionnelle aux Pays-Bas est déduite de ce plafond. Cela comprend les séjours en tant qu'étudiant ou les déplacements professionnels récurrents. Les employeurs doivent scrupuleusement vérifier ces antécédents lors de la constitution du dossier afin d'éviter tout risque de non-conformité. Des directives complètes sur ces calculs et sur la procédure de demande sont consultables sur le site belastingdienst.nl. Une tenue de registres rigoureuse est obligatoire pour s'assurer du respect de ces limites temporelles tout au long de l'exécution du contrat de travail.
Conditions d'éligibilité et exigences salariales pour 2026
Le régime des 30 % aux Pays-Bas est exclusivement accordé aux salariés justifiant d'une expertise spécifique rare sur le marché local du travail. Cette rareté ne fait pas l'objet d'une évaluation subjective : la Belastingdienst utilise des seuils de rémunération précis comme critères objectifs de qualification. Avant de formuler une offre à un candidat international, vous devriez vérifier les critères d'éligibilité au régime des 30 % afin de vous assurer que votre recrue remplit l'ensemble des conditions légales requises. Bénéficier du régime des 30 % aux Pays-Bas exige une parfaite maîtrise de ces indicateurs financiers pour rester en règle.
Seuils salariaux 2026
Pour l'exercice fiscal 2026, le salaire imposable minimal requis pour le régime standard s'élève à 48 013 EUR. Ce montant correspond au revenu imposable restant après déduction de l'indemnité exonérée d'impôt. Si le salaire brut est inférieur, le ruling ne pourra être appliqué dans sa totalité. Une dérogation majeure existe pour les jeunes diplômés : si le salarié a moins de 30 ans et détient un diplôme universitaire de Master délivré aux Pays-Bas ou un équivalent international officiellement reconnu, le seuil est abaissé à 36 497 EUR. Vous trouverez une présentation détaillée de ces barèmes dans notre guide consacré aux conditions de salaire du régime des 30 %. Il est capital de calculer ces montants avec exactitude pour prévenir tout risque de redressement lors d'un contrôle fiscal.
La règle de distance des 150 km
Le lieu de résidence du collaborateur avant son embauche est un critère tout aussi déterminant que son niveau de salaire. Le candidat doit avoir résidé à plus de 150 kilomètres à vol d'oiseau des frontières néerlandaises pendant au moins 16 des 24 mois précédant son premier jour d'activité. Cette distance se mesure en ligne droite depuis le point de frontière néerlandaise le plus proche. En conséquence, les salariés résidant en Belgique, au Luxembourg ou dans les zones frontalières d'Allemagne et de France sont généralement exclus de ce dispositif. Vous devrez prouver que le collaborateur a bien été recruté depuis l'étranger et qu'il ne séjournait pas déjà aux Pays-Bas pour d'autres motifs.
Les pièces justificatives constituent la pierre angulaire d'une demande recevable. Vous devez réunir des preuves tangibles de l'ancienne résidence du salarié, telles que des factures de services publics (eau, électricité), des contrats de bail ou des relevés bancaires provenant de son pays d'origine. En cas de doute sur la situation d'un candidat, faire appel à un expert en gestion de paie permettra de clarifier son éligibilité avant la signature finale du contrat de travail. La conservation minutieuse de ces documents est impérative, car l'administration fiscale peut exiger ces preuves plusieurs années après la date d'embauche. L'incapacité à fournir ces éléments peut motiver le retrait rétroactif du régime.
La transition de 30 % à 27 % et les réformes législatives
Le cadre législatif régissant le régime des 30 % aux Pays-Bas connaît d'importantes mutations. Bien que le taux d'exonération reste fixé à 30 % pour l'exercice fiscal 2026, une diminution programmée entrera en vigueur le 1er janvier 2027. À compter de cette date, le taux d'indemnisation non imposable descendra à 27 % pour tous les salariés ayant commencé à bénéficier du régime à partir du 1er janvier 2024. Les employeurs qui finalisent des contrats en 2026 doivent impérativement intégrer cette baisse dans leurs prévisions de masse salariale à long terme. Omettre de communiquer cette réduction à venir aux nouvelles recrues pourrait générer une chute inattendue de leur rémunération nette et provoquer des litiges sociaux en 2027.
Une autre réforme majeure réside dans la suppression intégrale du statut de quasi-non-résident pour les nouveaux demandeurs. Cette modification, effective depuis le 1er janvier 2025, transforme en profondeur la fiscalité des professionnels internationaux. Sous le régime précédent, les impatriés pouvaient opter pour être traités comme des non-résidents fiscaux concernant leurs actifs patrimoniaux mondiaux. Désormais, les nouveaux arrivants sont imposés beaucoup plus tôt sur leurs actifs mondiaux au titre de la Box 2 et de la Box 3. Cela inclut les détentions d'actions étrangères et les comptes d'épargne qui étaient autrefois exonérés. Pour les personnes fortunées, ce durcissement réduit significativement l'attractivité financière globale d'une installation aux Pays-Bas.
Dispositions transitoires pour les rulings existants
Les salariés qui bénéficiaient déjà du régime des 30 % aux Pays-Bas avant le 1er janvier 2024 sont en principe protégés par des mesures transitoires. Ces derniers peuvent continuer à prétendre au taux plein de 30 % pendant toute la durée restante de leur octroi initial. Toutefois, l'ensemble des rulings est désormais soumis à la « norme Balkenende » [Balkenendenorm], correspondant au plafond de la WNT (loi sur la rémunération des hauts dirigeants). Pour 2026, cette règle plafonne le salaire brut maximal sur lequel l'indemnité exonérée d'impôt peut s'appliquer à 262 000 EUR. Tout revenu excédant ce seuil est assujetti au barème fiscal ordinaire. Nous vous recommandons de suivre les publications sur le site kvk.nl pour connaître en détail les modalités d'application de ces plafonds à votre personnel en place.
Impact sur le télétravail et les travailleurs hautement qualifiés
Les travailleurs hautement qualifiés restent les premiers bénéficiaires de ces dispositifs fiscaux, mais la charge administrative pesant sur les entreprises continue de s'alourdir. La rédaction des contrats de travail requiert une extrême rigueur afin d'assurer la survie du ruling en cas de changement d'intitulé de poste ou de mobilité interne. Si un salarié change d'employeur, il doit impérativement continuer à remplir tous les critères de rareté et de salaire minimal pour obtenir le transfert de son ruling. Avoir recours à une solution combinant EOR et le régime des 30 % aux Pays-Bas via des partenaires agréés permet de limiter ces risques. Cette formule garantit que chaque évolution législative est immédiatement répercutée dans le traitement de la paie, protégeant ainsi tant la conformité de l'entreprise que le revenu net du collaborateur.
La procédure de demande du régime des 30 % pour les employeurs
La gestion du calendrier est le facteur le plus déterminant lors du dépôt d'une demande au titre du régime des 30 % aux Pays-Bas. Le dossier doit parvenir à la Belastingdienst dans un délai maximal et impératif de quatre mois suivant le premier jour de travail du salarié. Si votre demande est réceptionnée dans cette période, la décision s'applique rétroactivement dès le premier jour d'activité. Le collaborateur bénéficie ainsi sans interruption de l'exonération fiscale sur son salaire. En revanche, si le dépôt intervient après ce délai de quatre mois, le dispositif ne prend effet qu'à partir du premier jour du mois suivant la date de réception de la demande. Tout retard entraîne la perte définitive de l'avantage fiscal pour les premiers mois de travail.
Documents requis
L'aboutissement favorable d'une procédure de demande du régime des 30 % repose sur la constitution d'un dossier complet. La charge de la preuve incombe à l'employeur, qui doit démontrer que son salarié remplit l'ensemble des critères légaux. Vous devez fournir une copie du contrat de travail signé. Ce dernier doit formellement stipuler l'accord des deux parties pour l'application de la facilité des 30 %. Vous devez y joindre les justificatifs de domicile antérieurs, comme des factures d'énergie ou des relevés bancaires prouvant que le salarié vivait à plus de 150 km des frontières néerlandaises pendant 16 des 24 mois précédant son recrutement. La preuve de son expertise est également obligatoire : préparez la copie des diplômes et un CV détaillant les compétences spécialisées qu'il apporte à l'économie locale. Ces documents doivent être conservés au sein de vos archives sociales pendant au moins sept ans, conformément aux obligations légales de conservation aux Pays-Bas.
Arbitrage pratique : frais réels ou pourcentage forfaitaire
Les employeurs disposent du choix entre rembourser les frais d'extraterritorialité réels sur justificatifs ou verser une indemnité forfaitaire exonérée d'impôt. Si le remboursement aux frais réels peut sembler fidèle à la dépense, le pourcentage forfaitaire constitue le standard du marché en raison de sa simplicité administrative. Il dispense l'employeur de collecter, contrôler et archiver individuellement chaque reçu de frais de déménagement ou de formation linguistique. Cette option doit être validée au début de chaque année civile et explicitement documentée dans les registres de paie. Si la situation du collaborateur l'exige, il est envisageable de modifier cette méthode pour l'année suivante, pourvu que ce changement soit acté avant le lancement du premier cycle de paie de janvier.
Le suivi de ces échéances et la collecte des justificatifs requièrent une vigilance administrative constante. Pour prémunir votre structure contre tout défaut de conformité et offrir une intégration sereine à vos collaborateurs expatriés, vous pouvez externaliser la gestion de votre régime des 30 % auprès d'un partenaire expert. Vous aurez ainsi l'assurance que chaque dossier est déposé dans les délais et sans omission, ce qui vous permet de vous concentrer sur vos activités prioritaires.
Faciliter l'accès au régime des 30 % via un Employer of Record (EOR)
Les entreprises internationales rencontrent régulièrement un obstacle d'envergure lorsqu'elles souhaitent se déployer sur le marché néerlandais : l'obligation d'y détenir une entité juridique locale. Immatriculer une société néerlandaise (BV) représente une démarche lourde qui peut paralyser votre politique d'embauche de talents pendant plusieurs mois. Grâce aux solutions d'Employer of Record aux Pays-Bas, mises en place par l'intermédiaire de nos partenaires agréés, vous pouvez recruter du personnel et solliciter le régime des 30 % aux Pays-Bas sans créer de filiale locale ni d'établissement stable. La société de portage salarial intervient en tant qu'employeur légal de vos collaborateurs. Cette organisation garantit une conformité absolue avec le droit du travail néerlandais et les règles fiscales dès le premier jour d'embauche.
Les atouts d'ICSPayroll
Notre fonctionnement est pensé pour allier rapidité d'exécution et transparence. Nous sommes capables de passer d'une proposition commerciale sur mesure (fournie sous 24 heures) à une paie opérationnelle en quelques semaines plutôt qu'en plusieurs mois. Cette réactivité est capitale pour sécuriser les meilleurs profils face à la concurrence. Nous pratiquons un coefficient de paie lisible et sans mauvaise surprise, au sein duquel la demande et la gestion du régime des 30 % sont intégralement intégrées. Vous n'aurez à supporter aucun frais dissimulé ni surcoût administratif. Vous recevez une facture mensuelle unique récapitulant les charges patronales, les cotisations sociales et les salaires nets versés. Cette centralisation rationalise vos prévisions budgétaires et vous évite d'avoir à piloter une multiplicité de prestataires locaux.
Garantir la conformité et la rapidité
L'obtention d'un visa pour travailleur hautement qualifié (HSM) constitue fréquemment un parcours administratif complexe pour les groupes étrangers. Nous orchestrons ces démarches avec nos partenaires agréés, qui bénéficient d'un circuit de traitement accéléré auprès du service de l'immigration (IND). Les approbations de visa sont ainsi habituellement obtenues en 3 semaines environ. Nous vous apportons en parallèle une assistance RH complète, incluant des règlements intérieurs conformes et un accueil professionnel des nouveaux embauchés. ICSPayroll prend en charge le portage contractuel via ses partenaires agréés, laissant à votre équipe dirigeante toute la latitude pour se focaliser sur sa stratégie de croissance. Ce partenariat garantit que vos recrutements de 2026 s'aligneront rigoureusement sur le seuil salarial de 48 013 EUR et anticiperont la baisse à 27 %. Chaque étape du dossier est traitée avec exactitude, de l'audit d'éligibilité préalable jusqu'à la transmission finale à l'administration fiscale.
En levant les freins administratifs liés à la constitution d'une société sur place, nous servons de pont entre vos ambitions mondiales et le cadre réglementaire néerlandais. Vous pouvez faire croître vos équipes aux Pays-Bas l'esprit tranquille : le prélèvement des impôts à la source, les déclarations liées au régime des 30 % et les obligations légales de droit du travail sont supervisés par des experts locaux chevronnés. Cela vous offre l'opportunité de formuler des propositions salariales compétitives et fiscalement avantageuses, tout en conservant une structure d'entreprise légère et agile.
Sécuriser votre stratégie d'acquisition de talents internationaux pour 2026
Piloter le régime des 30 % aux Pays-Bas réclame une démarche proactive sur les plans réglementaire et financier. Avec un seuil de salaire standard porté à 48 013 EUR en 2026 et l'entrée en vigueur d'un taux abaissé à 27 % en 2027, la rigueur dans la gestion de la paie s'avère plus déterminante que jamais. La disparition du statut de quasi-non-résident complexifie également la fiscalité personnelle des nouveaux salariés, rendant indispensable l'appui de spécialistes pour préserver votre pouvoir d'attraction sur un marché de l'emploi sous tension.
ICSPayroll offre le cadre sécurisé dont votre société a besoin pour s'implanter aux Pays-Bas sans devoir créer d'entité locale. Nous vous transmettons un devis personnalisé sous 24 heures et gérons la procédure accélérée de visa HSM en 3 semaines environ par le biais de nos partenaires agréés. Notre modèle tarifaire transparent, articulé autour d'un coefficient unique, regroupe toutes les dépenses sur une seule facture mensuelle pour maintenir vos coûts d'embauche prévisibles et en conformité dès la première embauche.
Recrutez aux Pays-Bas en toute sérénité et sécurisez le régime des 30 % pour vos collaborateurs afin de concrétiser votre expansion internationale en toute sécurité. Nos équipes sont prêtes à vous accompagner dans la constitution d'une équipe performante aux Pays-Bas avec un haut niveau d'expertise technique.
Foire Aux Questions
Quel est le seuil de salaire 2026 pour le régime des 30 % ?
Le seuil annuel standard de salaire imposable pour le régime des 30 % aux Pays-Bas en 2026 est de 48 013 EUR. Ce montant s'entend après déduction de l'indemnité non imposable. Pour les salariés âgés de moins de 30 ans possédant un diplôme de Master éligible, un seuil réduit de 36 497 EUR s'applique. Ces montants sont contrôlés avec rigueur par l'administration fiscale néerlandaise. Des simulations précises sont indispensables dès le recrutement pour s'assurer que le contrat de travail respecte ces critères financiers obligatoires.
En quoi la règle des 150 km influence-t-elle l'accès au régime des 30 % ?
La règle des 150 km stipule que le salarié doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son entrée en fonction. Cette distance se mesure à vol d'oiseau. Elle disqualifie d'office les candidats résidant en Belgique, au Luxembourg, ainsi que dans certaines régions frontalières d'Allemagne et de France. L'employeur a l'obligation de recueillir des éléments probants (baux locatifs, factures d'énergie) prouvant que le collaborateur a bien été embauché au-delà de ce périmètre légal.
Peut-on demander le bénéfice du régime des 30 % de manière rétroactive ?
Il est possible de bénéficier du dispositif de manière rétroactive sous réserve que la demande soit officiellement transmise dans les quatre mois suivant le début d'activité de l'employé. Dans cette hypothèse, l'exonération s'applique dès le premier jour de travail. Si la demande est envoyée passé ce délai de quatre mois, l'avantage ne prendra effet qu'au premier jour du mois qui suit la réception du dossier. Un dépassement de délai provoque la perte irréversible de l'exonération fiscale pour les premiers mois travaillés.
Que devient le régime des 30 % en cas de changement d'employeur ?
L'avantage fiscal peut être conservé lors d'un changement de travail si le nouveau contrat de travail est conclu dans un délai maximal de trois mois suivant la rupture du précédent. Le salarié est tenu de continuer à remplir l'ensemble des conditions d'expertise rare et de niveau salarial chez son nouvel employeur. Une nouvelle démarche conjointe doit être formulée auprès de la Belastingdienst pour assurer la continuité du régime des 30 % aux Pays-Bas. Une gestion minutieuse du calendrier est indispensable pour éviter une interruption du bénéfice de l'exonération.
Le taux du régime des 30 % passe-t-il à 27 % aux Pays-Bas ?
Il est programmé que le taux de l'indemnité exonérée passe de 30 % à 27 % à compter du 1er janvier 2027. Durant l'année 2026, le taux demeure maintenu à 30 %. Cette modification législative vise essentiellement les impatriés ayant commencé à appliquer le régime à partir du 1er janvier 2024. Les employeurs ont tout intérêt à intégrer cet ajustement dans leurs prévisions de paie à long terme et à en informer précisément le personnel concerné. Des clauses transitoires protègent les personnes qui disposaient déjà du ruling avant 2024.
Les télétravailleurs basés aux Pays-Bas peuvent-ils prétendre au régime des 30 % ?
Un télétravailleur établi aux Pays-Bas peut être éligible au régime des 30 % s'il a été embauché hors des frontières néerlandaises et remplit les conditions habituelles d'admissibilité. Il doit impérativement être salarié d'une entité néerlandaise ou passer par une structure d'Employer of Record, tout en touchant une rémunération respectant le seuil 2026 de 48 013 EUR. L'exigence de résidence hors de la bande des 150 km s'applique pleinement à son profil. En outre, son contrat de travail doit obligatoirement relever du droit social néerlandais pour valider la recevabilité de sa demande auprès du fisc.
Quelles sont les responsabilités de l'employeur dans le cadre du régime des 30 % ?
L'employeur doit impérativement formaliser l'accord d'application du dispositif des 30 % au sein du contrat de travail ou d'un avenant écrit. Il a l'obligation légale de conserver un dossier administratif complet pendant sept ans minimum, comprenant tous les justificatifs de résidence antérieure et de qualifications. Il lui appartient aussi de s'assurer que les déclarations de paie mensuelles [Loonaangifte] transcrivent fidèlement la part d'indemnité exonérée. La bonne application de ces obligations est contrôlée lors d'audits fiscaux officiels afin de prévenir des redressements de cotisations sociales et d'impôts sur les salaires.
Quel est le délai moyen pour obtenir une décision sur le régime des 30 % ?
Les services de la Belastingdienst traitent en règle générale les dossiers sous huit à dix semaines. Ces délais peuvent néanmoins s'allonger en fonction de la technicité de la demande ou d'un engorgement ponctuel des services. ICSPayroll gère cette démarche via ses partenaires agréés afin de veiller à ce que l'ensemble des pièces soit irréprochable avant l'envoi. Pendant l'instruction du dossier, l'employeur peut, s'il a la certitude que le salarié répond à toutes les conditions, appliquer le ruling sur le bulletin de paie, sous réserve d'éventuelles régularisations rétroactives ultérieures.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il supervise les activités d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations fiscales et de cotisations sociales, pécule de vacances [vakantiegeld], régimes de retraite, arrêts maladie et conformité aux conventions collectives [CAO], avec une prise en charge possible en 48 heures.
Questions fréquentes
Le seuil annuel standard de salaire imposable pour le régime des 30 % aux Pays-Bas en 2026 est de 48 013 EUR. Ce montant s'entend après déduction de l'indemnité non imposable. Pour les salariés âgés de moins de 30 ans possédant un diplôme de Master éligible, un seuil réduit de 36 497 EUR s'applique. Ces montants sont contrôlés avec rigueur par l'administration fiscale néerlandaise. Des simulations précises sont indispensables dès le recrutement pour s'assurer que le contrat de travail respecte ces critères financiers obligatoires.
La règle des 150 km stipule que le salarié doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son entrée en fonction. Cette distance se mesure à vol d'oiseau. Elle disqualifie d'office les candidats résidant en Belgique, au Luxembourg, ainsi que dans certaines régions frontalières d'Allemagne et de France. L'employeur a l'obligation de recueillir des éléments probants (baux locatifs, factures d'énergie) prouvant que le collaborateur a bien été embauché au-delà de ce périmètre légal.
Il est possible de bénéficier du dispositif de manière rétroactive sous réserve que la demande soit officiellement transmise dans les quatre mois suivant le début d'activité de l'employé. Dans cette hypothèse, l'exonération s'applique dès le premier jour de travail. Si la demande est envoyée passé ce délai de quatre mois, l'avantage ne prendra effet qu'au premier jour du mois qui suit la réception du dossier. Un dépassement de délai provoque la perte irréversible de l'exonération fiscale pour les premiers mois travaillés.
L'avantage fiscal peut être conservé lors d'un changement de travail si le nouveau contrat de travail est conclu dans un délai maximal de trois mois suivant la rupture du précédent. Le salarié est tenu de continuer à remplir l'ensemble des conditions d'expertise rare et de niveau salarial chez son nouvel employeur. Une nouvelle démarche conjointe doit être formulée auprès de la Belastingdienst pour assurer la continuité du régime des 30 % aux Pays-Bas. Une gestion minutieuse du calendrier est indispensable pour éviter une interruption du bénéfice de l'exonération.
Il est programmé que le taux de l'indemnité exonérée passe de 30 % à 27 % à compter du 1er janvier 2027. Durant l'année 2026, le taux demeure maintenu à 30 %. Cette modification législative vise essentiellement les impatriés ayant commencé à appliquer le régime à partir du 1er janvier 2024. Les employeurs ont tout intérêt à intégrer cet ajustement dans leurs prévisions de paie à long terme et à en informer précisément le personnel concerné. Des clauses transitoires protègent les personnes qui disposaient déjà du ruling avant 2024.
Un télétravailleur établi aux Pays-Bas peut être éligible au régime des 30 % s'il a été embauché hors des frontières néerlandaises et remplit les conditions habituelles d'admissibilité. Il doit impérativement être salarié d'une entité néerlandaise ou passer par une structure d'Employer of Record, tout en touchant une rémunération respectant le seuil 2026 de 48 013 EUR. L'exigence de résidence hors de la bande des 150 km s'applique pleinement à son profil. En outre, son contrat de travail doit obligatoirement relever du droit social néerlandais pour valider la recevabilité de sa demande auprès du fisc.
L'employeur doit impérativement formaliser l'accord d'application du dispositif des 30 % au sein du contrat de travail ou d'un avenant écrit. Il a l'obligation légale de conserver un dossier administratif complet pendant sept ans minimum, comprenant tous les justificatifs de résidence antérieure et de qualifications. Il lui appartient aussi de s'assurer que les déclarations de paie mensuelles [Loonaangifte] transcrivent fidèlement la part d'indemnité exonérée. La bonne application de ces obligations est contrôlée lors d'audits fiscaux officiels afin de prévenir des redressements de cotisations sociales et d'impôts sur les salaires.
Les services de la Belastingdienst traitent en règle générale les dossiers sous huit à dix semaines. Ces délais peuvent néanmoins s'allonger en fonction de la technicité de la demande ou d'un engorgement ponctuel des services. ICSPayroll gère cette démarche via ses partenaires agréés afin de veiller à ce que l'ensemble des pièces soit irréprochable avant l'envoi. Pendant l'instruction du dossier, l'employeur peut, s'il a la certitude que le salarié répond à toutes les conditions, appliquer le ruling sur le bulletin de paie, sous réserve d'éventuelles régularisations rétroactives ultérieures.


