Il Regolamento del 30% nei Paesi Bassi: Guida Completa per i Datori di Lavoro 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Lo strumento più efficace per attrarre talenti internazionali nei Paesi Bassi sta attualmente subendo la sua trasformazione più significativa in un decennio. Sebbene il regolamento del 30% (30 ruling netherlands) rimanga una pietra angolare della retribuzione degli espatriati olandesi, la finestra per assicurarsi l'intera indennità esentasse del 30% si sta restringendo con l'avvicinarsi della riduzione al 27% nel 2027. Per i datori di lavoro, il 2026 è un anno di transizione critico che richiede assoluta precisione nella definizione dei salari e nella strutturazione dei contratti.
La gestione delle paghe internazionali è spesso fonte di ansia amministrativa, soprattutto con la recente abolizione dello status parziale di non residente e la rigida applicazione della regola dei 150 km di residenza. Probabilmente sei consapevole che un errore di conformità può comportare significative passività fiscali retroattive e danni alla fiducia dei dipendenti. Questa guida fornisce la chiarezza tecnica necessaria per padroneggiare queste complessità, garantendo che la tua azienda rispetti la soglia salariale standard 2026 di 48.013 EUR, mantenendo costi di impiego prevedibili. Esamineremo i criteri di idoneità specifici per i giovani professionisti con un Master, l'impatto del limite salariale di 262.000 EUR e i passaggi operativi per garantire un processo di applicazione conforme tramite partner autorizzati.
Punti chiave
- Identificare le soglie salariali specifiche per il 2026, inclusi il requisito standard di 48.013 EUR e la soglia ridotta per i giovani professionisti con un Master.
- Prepararsi ai cambiamenti legislativi comprendendo la transizione a un'aliquota del 27% e l'abolizione totale dello status parziale di non residente.
- Padroneggiare i requisiti di applicazione per il regolamento del 30% (30 ruling netherlands) per attrarre esperti internazionali di alto livello alle tue operazioni olandesi.
- Rispettare la stretta finestra di quattro mesi per la presentazione della domanda per garantire che i benefici fiscali si applichino retroattivamente dalla data di inizio del dipendente.
- Scopri come l'utilizzo di un Employer of Record (EOR) tramite partner autorizzati semplifica la conformità e la precisione amministrativa per le entità straniere.
Comprendere il Regolamento del 30%: Il regime olandese per gli espatriati nel 2026
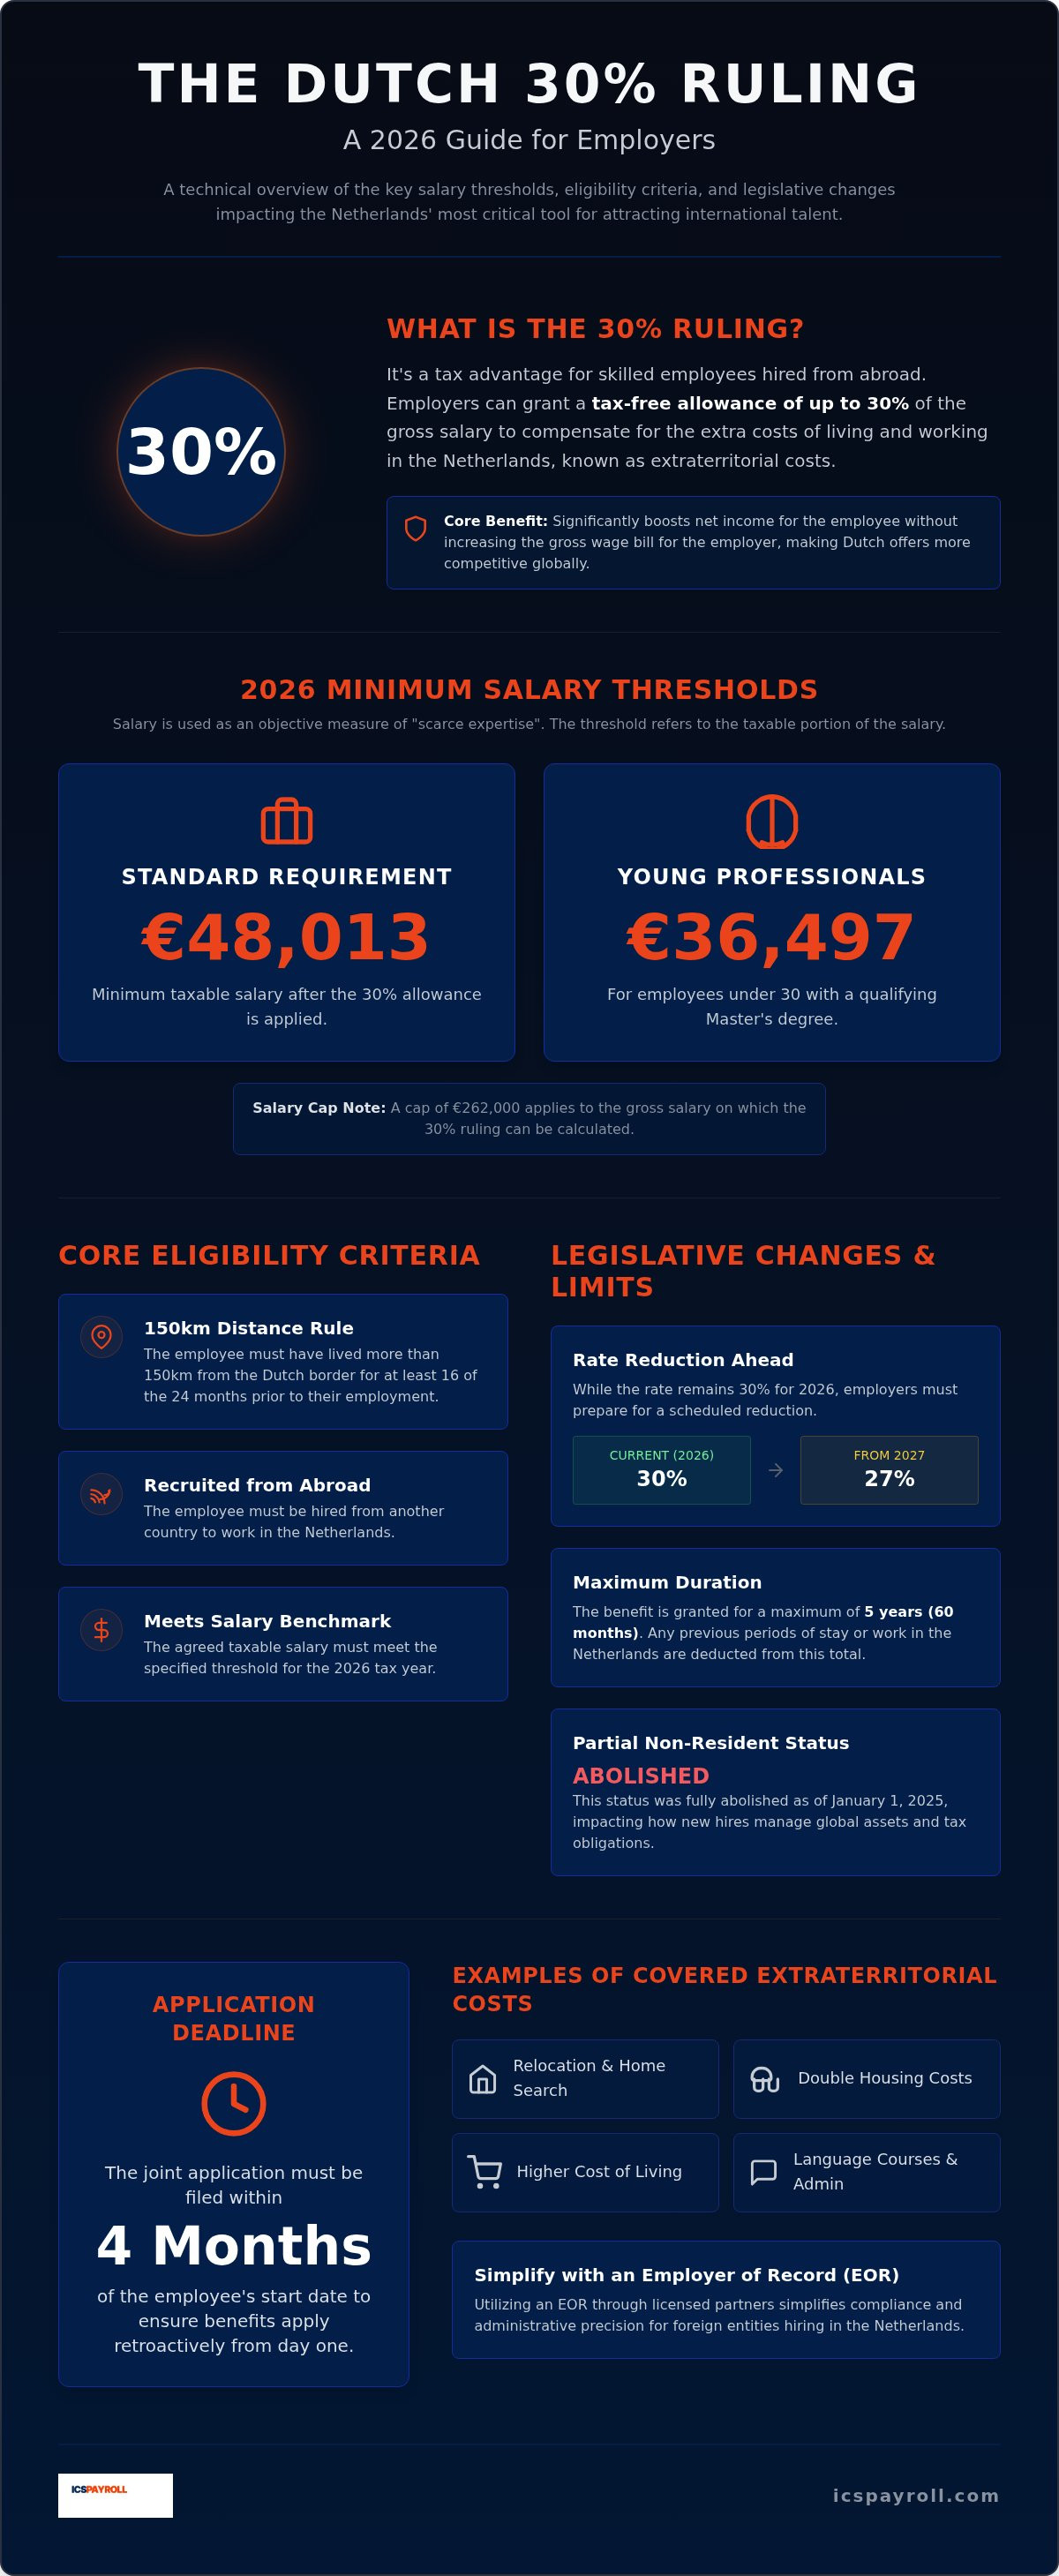
Il regolamento del 30% (30 ruling netherlands) è un meccanismo essenziale all'interno del sistema fiscale olandese sul reddito. Consente ai datori di lavoro di fornire un'indennità esentasse ai dipendenti reclutati dall'estero. Questa indennità compensa le spese specifiche sostenute durante il loro trasferimento e i primi anni nel paese. L'Amministrazione Fiscale Olandese (Belastingdienst) si riferisce ufficialmente a questo come "facilità del 30%" o "regime per gli espatriati".
Il personale idoneo riceve una parte del proprio salario lordo esentasse. Ciò aumenta significativamente il loro reddito netto senza aumentare il costo salariale lordo per il datore di lavoro. In un mercato globale competitivo, questo incentivo è uno strumento vitale per attrarre migranti altamente qualificati. Per l'anno fiscale 2026, la soglia salariale standard è fissata a 48.013 EUR. Ciò garantisce che il beneficio sia riservato a professionisti con competenze rare. I datori di lavoro devono anche prepararsi alla riduzione prevista nel 2027. Sebbene l'indennità rimanga al 30% per il 2026, è destinata a diminuire al 27% il 1° gennaio 2027. Inoltre, lo status parziale di non residente è stato abolito a partire dal 1° gennaio 2025, il che influisce su come i nuovi assunti gestiscono i loro beni globali.
Cosa sono i costi extraterritoriali?
I costi extraterritoriali sono le spese aggiuntive che un dipendente deve affrontare quando si trasferisce nei Paesi Bassi. Questi costi sono spesso considerevoli e possono scoraggiare i talenti migliori se non affrontati. Il regolamento semplifica questo aspetto fornendo un rimborso a tariffa fissa anziché richiedere al dipendente di dimostrare ogni singola spesa. Esempi comuni includono:
- Costi associati alla ricerca di un'abitazione e al trasferimento di effetti personali in una nuova residenza olandese.
- Costi doppi di alloggio durante il periodo di transizione iniziale quando il dipendente mantiene ancora una casa nel suo paese di origine.
- Il costo della vita generalmente più elevato nei Paesi Bassi rispetto al paese d'origine del dipendente.
- Spese per corsi di lingua o procedure amministrative come l'ottenimento di un permesso di soggiorno.
La durata del beneficio
Il regolamento è concesso per una durata massima di cinque anni. È un periodo fisso progettato per supportare l'integrazione del dipendente nell'economia locale. Tuttavia, la durata totale non è sempre di sessanta mesi interi. Eventuali periodi precedenti di soggiorno o lavoro nei Paesi Bassi vengono detratti da questo totale. Ciò include il tempo trascorso come studente o viaggiatore d'affari frequente. I datori di lavoro devono verificare questi dettagli storici durante il processo di richiesta per evitare rischi di conformità. Linee guida dettagliate su questi calcoli e sul processo di richiesta sono disponibili sul sito web belastingdienst.nl. Una tenuta dei registri precisa è obbligatoria per garantire la conformità con questi limiti di durata durante tutto il contratto di lavoro.
Requisiti di idoneità e salariali per il 2026
Il regolamento del 30% (30 ruling netherlands) è riservato ai dipendenti che possiedono un'esperienza specifica difficile da trovare nel mercato del lavoro locale. Questa scarsità non è una misura soggettiva. Invece, l'Amministrazione Fiscale Olandese (Belastingdienst) utilizza livelli salariali specifici come indicatore oggettivo di competenza. Prima di fare un'offerta a un candidato internazionale, dovresti rivedere i criteri di idoneità del regolamento del 30% per assicurarti che la tua assunzione soddisfi tutti i prerequisiti legali. Accedere al regolamento del 30% (30 ruling netherlands) richiede una comprensione precisa di questi parametri finanziari per mantenere la conformità.
Soglie salariali 2026
Per l'anno fiscale 2026, il salario imponibile minimo richiesto per il regolamento standard è di 48.013 EUR. Questa cifra rappresenta il reddito imponibile dopo che l'indennità esentasse è stata dedotta. Se il salario lordo è inferiore, il regolamento non può essere applicato per intero. C'è un'eccezione significativa per i giovani professionisti. Se un dipendente ha meno di 30 anni e possiede una laurea magistrale (Master's degree) olandese o un equivalente internazionale riconosciuto, la soglia è ridotta a 36.497 EUR. Puoi trovare una ripartizione completa di queste cifre nella nostra guida sui requisiti salariali del regolamento del 30%. È fondamentale calcolare correttamente queste cifre per evitare la non conformità durante un audit fiscale.
Il requisito della distanza di 150 km
La località di residenza del dipendente prima dell'assunzione è altrettanto critica quanto il suo salario. Il candidato deve aver vissuto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il suo primo giorno di lavoro. Questa distanza è misurata in linea d'aria dal punto più vicino sul confine olandese. Di conseguenza, i professionisti residenti in Belgio, Lussemburgo o nelle regioni di confine di Germania e Francia in genere non sono idonei per il regime. Dovrai verificare che il dipendente sia stato reclutato dall'estero e non risiedesse già nei Paesi Bassi per altri scopi.
La documentazione è la base di una richiesta di successo. Devi raccogliere prove della precedente residenza del dipendente, come bollette, contratti di affitto o estratti conto bancari dal suo paese di origine. Se non sei sicuro dello status di un candidato, consultare un esperto di paghe può chiarire la sua idoneità prima di finalizzare il contratto di lavoro. È richiesta una tenuta dei registri precisa, poiché l'Amministrazione Fiscale (Belastingdienst) potrebbe richiedere questa prova anni dopo la data iniziale di assunzione. La mancata fornitura di tali prove può comportare il ritiro retroattivo del regolamento.
La transizione dal 30% al 27% e le riforme legislative
Il panorama legislativo per il regolamento del 30% (30 ruling netherlands) è attualmente in uno stato di significativa transizione. Sebbene l'indennità rimanga al 30% per l'anno fiscale 2026, una riduzione programmata entrerà in vigore il 1° gennaio 2027. A tale data, il rimborso massimo esentasse scenderà al 27% per tutti i dipendenti che hanno iniziato a utilizzare il regolamento a partire dal 1° gennaio 2024. I datori di lavoro che finalizzano i contratti nel 2026 devono tenere conto di questo cambiamento nella loro pianificazione salariale a lungo termine. La mancata comunicazione di questa imminente riduzione ai nuovi assunti può portare a inaspettati cali del salario netto e a potenziali controversie lavorative nel 2027.
Un'altra riforma critica è l'abolizione totale dello status di contribuente parziale non residente per i nuovi richiedenti. Questa modifica, entrata in vigore il 1° gennaio 2025, altera fondamentalmente l'onere fiscale per i professionisti internazionali. Secondo le regole precedenti, gli espatriati potevano scegliere di essere trattati come non residenti ai fini fiscali per quanto riguarda i loro beni globali. Ora, i nuovi assunti sono tassati sui loro beni globali di Box 2 e Box 3 molto prima. Ciò include partecipazioni azionarie estere e risparmi che in precedenza erano esenti. Per gli individui con un elevato patrimonio netto, questo cambiamento influisce significativamente sull'attrattiva finanziaria complessiva di un trasferimento nei Paesi Bassi.
Disposizioni transitorie per i regolamenti esistenti
I dipendenti che già utilizzavano il regolamento del 30% (30 ruling netherlands) prima del 1° gennaio 2024 sono generalmente protetti dalla legge transitoria. Questi individui possono continuare a beneficiare dell'aliquota piena del 30% per la loro durata originale. Tuttavia, tutti i regolamenti sono ora soggetti alla norma Balkenende, nota anche come limite WNT. Per il 2026, questo limita il salario lordo massimo su cui può essere applicata l'indennità esentasse a 262.000 EUR. Qualsiasi reddito che superi questa soglia viene tassato alle aliquote standard. È necessario monitorare gli aggiornamenti di kvk.nl per dettagli specifici su come questi limiti si applicano alla tua forza lavoro esistente.
Impatto sui lavoratori a distanza e sui migranti altamente qualificati
I migranti altamente qualificati rimangono il gruppo primario che beneficia di questi incentivi, ma l'onere amministrativo per i datori di lavoro sta aumentando. La stesura del contratto deve essere eccezionalmente precisa per garantire che il regolamento sopravviva a cambiamenti di titoli di lavoro o trasferimenti interni. Se un dipendente si trasferisce a un nuovo datore di lavoro, deve ancora soddisfare tutti i requisiti di scarsità e salario per trasferire il regolamento. L'utilizzo di una soluzione EOR e regolamento del 30% (30 ruling netherlands) tramite partner autorizzati può aiutare a mitigare questi rischi. Questo approccio garantisce che tutti i cambiamenti legislativi siano immediatamente riflessi nel processo di gestione delle paghe, proteggendo sia la conformità del datore di lavoro che il reddito netto del dipendente.
Il processo di richiesta del regolamento del 30% per i datori di lavoro
La tempistica è il fattore più critico quando si richiede il regolamento del 30% (30 ruling netherlands). La domanda deve pervenire all'Amministrazione Fiscale (Belastingdienst) entro esattamente quattro mesi dal primo giorno lavorativo del dipendente. Questo periodo è un termine legale rigoroso. Se si presenta la richiesta entro questa finestra, il regolamento si applica retroattivamente dal primissimo giorno di impiego. Ciò consente al dipendente di beneficiare immediatamente dell'indennità esentasse. Se la presentazione avviene dopo questa soglia di quattro mesi, il regolamento entra in vigore solo dal primo giorno del mese successivo alla data di presentazione. Mancare questa finestra comporta una perdita permanente del vantaggio fiscale per i mesi iniziali del contratto.
Documentazione richiesta
Un processo di richiesta del regolamento del 30% di successo richiede un dossier completo di prove. L'onere della prova spetta al datore di lavoro per dimostrare che l'assunto soddisfa tutti i criteri legislativi. È necessario includere una copia del contratto di lavoro firmato. Questo contratto deve dichiarare esplicitamente che sia il datore di lavoro che il dipendente concordano di applicare la facilità del 30%. Inoltre, è necessario fornire la prova di residenza. Ciò include bollette o estratti conto bancari che dimostrano che il dipendente ha vissuto a più di 150 km dal confine olandese per 16 dei 24 mesi prima dell'assunzione. È anche obbligatoria la prova di competenza. È necessario fornire diplomi e un CV che illustri chiaramente le competenze uniche che il dipendente porta al mercato olandese. È necessario conservare questi registri per almeno sette anni per conformarsi agli standard amministrativi olandesi.
Gestire la scelta: Costi reali vs. percentuale fissa
I datori di lavoro hanno la possibilità di rimborsare i costi extraterritoriali effettivi o di fornire una percentuale fissa esentasse. Sebbene il rimborso dei costi effettivi possa sembrare più preciso, la percentuale fissa è lo standard del settore grazie alla sua efficienza amministrativa. Rimuove l'onere di raccogliere, verificare e archiviare singole ricevute per le spese di trasferimento o i corsi di lingua. È necessario effettuare questa scelta all'inizio di ogni anno solare. È essenziale documentare chiaramente questa decisione nei registri delle paghe. Se la situazione di un dipendente cambia, è possibile adeguare il metodo per l'anno successivo, a condizione che la nuova scelta sia documentata prima della prima elaborazione delle paghe di gennaio.
La gestione di queste scadenze e dei requisiti di documentazione richiede un notevole impegno amministrativo. Per proteggere la tua azienda dai rischi di conformità e garantire un'esperienza senza problemi per i tuoi assunti internazionali, puoi esternalizzare la gestione del tuo regolamento del 30% a un partner esperto. Ciò garantisce che ogni richiesta venga presentata correttamente e in tempo, mentre tu ti concentri sulle tue operazioni aziendali principali.
Facilitare il regolamento del 30% tramite un Employer of Record (EOR)
Le aziende internazionali spesso affrontano un ostacolo significativo quando si espandono nel mercato olandese: il requisito di un'entità legale locale. Stabilire una BV olandese è un processo che richiede tempo e può ritardare la tua strategia di acquisizione di talenti di mesi. Utilizzando un Employer of Record nei Paesi Bassi, organizzato tramite i nostri partner autorizzati, puoi assumere personale e richiedere il regolamento del 30% (30 ruling netherlands) senza stabilire una filiale locale o una stabile organizzazione. L'EOR agisce come datore di lavoro legale del tuo personale. Questa struttura garantisce la piena conformità con la legge sul lavoro olandese e le normative fiscali dal primo giorno di impiego.
Il vantaggio di ICSPayroll
La nostra configurazione operativa è progettata per velocità e trasparenza. Possiamo passare da un preventivo personalizzato, fornito entro 24 ore, a un sistema di gestione paghe attivo in settimane anziché mesi. Questa rapida entrata nel mercato è essenziale per le aziende che devono assicurarsi i migliori talenti prima che lo facciano i concorrenti. Offriamo un fattore di costo del personale (payroll factor) trasparente in cui la richiesta e la gestione del regolamento del 30% (30 ruling netherlands) sono completamente integrate. Non dovrai affrontare costi nascosti o sovrapprezzi amministrativi. Invece, riceverai una chiara fattura mensile che copre tutti i premi del datore di lavoro, i contributi previdenziali (oneri sociali a carico del datore di lavoro), e i pagamenti salariali. Questo approccio consolidato semplifica la tua previsione finanziaria e rimuove l'onere di gestire più fornitori locali.
Garantire conformità e velocità
Ottenere un visto per Migranti Altamente Qualificati (HSM) è spesso un compito amministrativo complesso per le entità straniere. Organizziamo queste richieste tramite partner autorizzati che beneficiano di una elaborazione accelerata con l'IND. Ciò si traduce tipicamente in un'approvazione del visto in circa 3 settimane. Forniamo anche un supporto completo per le risorse umane, inclusi manuali del dipendente conformi e esperienze di onboarding professionali. ICSPayroll facilita l'impiego tramite i nostri partner autorizzati in modo che il tuo team di gestione possa concentrarsi interamente sulla crescita del tuo business e sulla strategia di mercato. Questa partnership garantisce che le tue assunzioni del 2026 rimangano conformi alla soglia salariale di 48.013 EUR e alla prossima transizione all'aliquota del 27%. Ogni dettaglio del regolamento del 30% (30 ruling netherlands) è gestito con precisione tecnica, dal controllo di idoneità iniziale alla presentazione finale all'Amministrazione Fiscale (Belastingdienst).
Eliminando le barriere amministrative dell'incorporazione locale, agiamo come ponte tra i tuoi obiettivi globali e il sistema normativo olandese. Puoi espandere il tuo team nei Paesi Bassi con la tranquillità che tutte le imposte sulle paghe, le pratiche per il regolamento del 30% e i requisiti della legge sul lavoro sono gestiti da esperti locali. Questo ti consente di offrire pacchetti competitivi ed efficienti dal punto di vista fiscale ai candidati internazionali, mantenendo al contempo una struttura aziendale snella ed efficiente.
Assicurare la tua strategia di talenti internazionali per il 2026
Navigare il regolamento del 30% (30 ruling netherlands) richiede un approccio proattivo alla conformità e alla pianificazione finanziaria. Con la soglia salariale standard che raggiunge i 48.013 EUR nel 2026 e l'avvicinarsi della transizione a un'aliquota del 27% nel 2027, la precisione nell'amministrazione delle paghe è più critica che mai. L'abolizione dello status parziale di non residente complica ulteriormente il panorama fiscale per i nuovi assunti; questo rende essenziale la guida di esperti per mantenere un vantaggio competitivo in un mercato del lavoro sempre più ristretto.
ICSPayroll fornisce la stabilizzazione di cui la tua azienda ha bisogno per entrare nel mercato olandese senza l'onere dell'incorporazione di un'entità locale. Forniamo preventivi personalizzati entro 24 ore e organizziamo l'elaborazione accelerata dei visti HSM in circa 3 settimane tramite i nostri partner autorizzati. La nostra trasparente struttura di prezzi basata sul fattore del costo del personale (payroll factor) consolida tutti i costi in un'unica fattura mensile, garantendo che le tue spese di impiego rimangano prevedibili e pienamente conformi dal primo giorno.
Assumi nei Paesi Bassi con fiducia e assicurati il regolamento del 30% per il tuo team per garantire che la tua espansione internazionale sia sia fluida che sicura. Siamo pronti ad aiutarti a costruire una forza lavoro olandese di successo con eccellenza tecnica.
Domande Frequenti
Qual è la soglia salariale 2026 per il regolamento del 30%?
La soglia salariale imponibile annuale standard per il regolamento del 30% (30 ruling netherlands) nel 2026 è di 48.013 EUR. Questo importo esclude l'indennità esentasse stessa. Per i dipendenti di età inferiore ai 30 anni che possiedono una laurea magistrale (Master's degree) qualificata, si applica una soglia ridotta di 36.497 EUR. Queste cifre sono strettamente applicate dall'Amministrazione Fiscale Olandese (Belastingdienst). Calcoli precisi sono necessari durante la fase di reclutamento per garantire che il contratto di lavoro soddisfi questi parametri finanziari obbligatori.
In che modo la regola dei 150 km influisce sull'idoneità al regolamento del 30%?
La regola dei 150 km richiede che un dipendente abbia vissuto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il suo primo giorno di lavoro. Questa distanza è misurata in linea d'aria. Essa esclude efficacemente i residenti di Belgio, Lussemburgo e di specifiche regioni di confine di Germania e Francia. Devi raccogliere documentazione verificabile, come contratti di affitto o bollette, per dimostrare che il candidato è stato reclutato da una distanza qualificata.
Posso richiedere il regolamento del 30% retroattivamente?
Puoi richiedere il regolamento retroattivamente se la domanda viene presentata entro quattro mesi dalla data di inizio del dipendente. Quando questa scadenza viene rispettata, il beneficio fiscale si applica dal primo giorno di lavoro. Se la domanda viene presentata dopo questa finestra di quattro mesi, il regolamento entra in vigore solo dal primo giorno del mese successivo alla presentazione. Mancare questa scadenza comporta una perdita permanente dei benefici fiscali per il periodo iniziale di impiego.
Cosa succede al regolamento del 30% se un dipendente cambia lavoro?
Il regolamento rimane valido durante un cambio di lavoro se il nuovo contratto di lavoro viene firmato entro tre mesi dalla risoluzione del contratto precedente. Il dipendente deve continuare a soddisfare i requisiti di competenza specifica e salariali con il nuovo datore di lavoro. Entrambe le parti devono presentare una nuova domanda al Belastingdienst. Ciò garantisce che il regolamento del 30% (30 ruling netherlands) continui senza interruzioni. Una tempistica precisa è essenziale per evitare un'interruzione nell'indennità esentasse.
Il regolamento del 30% sta cambiando al 27% nei Paesi Bassi?
L'indennità esentasse è programmata per ridursi dal 30% al 27% a partire dal 1° gennaio 2027. Per tutta la durata del 2026, l'aliquota rimane al 30%. Questo cambiamento legislativo riguarda principalmente gli espatriati che hanno iniziato a utilizzare il regolamento a partire dal 1° gennaio 2024. I datori di lavoro dovrebbero tenere conto di questa riduzione nella loro pianificazione salariale a lungo termine e comunicare chiaramente il cambiamento al personale interessato. Si applicano regole transitorie per coloro che beneficiavano del regolamento prima del 2024.
I lavoratori a distanza nei Paesi Bassi possono qualificarsi per il regolamento del 30%?
I lavoratori a distanza con sede nei Paesi Bassi possono qualificarsi per il regolamento del 30% (30 ruling netherlands) a condizione che siano reclutati dall'estero e soddisfino tutti i criteri di idoneità standard. Devono essere impiegati da un'entità olandese o da un Employer of Record e soddisfare la soglia salariale 2026 di 48.013 EUR. La regola della residenza di 150 km si applica comunque indipendentemente dal loro status di lavoratori a distanza. Il contratto di lavoro deve essere disciplinato dal diritto del lavoro olandese per facilitare una domanda conforme all'ufficio delle imposte.
Quali sono gli obblighi del datore di lavoro per la facilità del 30%?
I datori di lavoro devono documentare l'accordo per applicare la facilità del 30% in un contratto di lavoro scritto o in un addendum. Sei responsabile della conservazione di un fascicolo amministrativo completo per almeno sette anni. Questo fascicolo deve includere la prova della precedente residenza e competenza del dipendente. Inoltre, devi assicurarti che le dichiarazioni "Loonaangifte" riflettano correttamente il rimborso esentasse. La conformità è monitorata tramite audit governativi ufficiali per prevenire passività fiscali retroattive.
Quanto tempo richiede l'elaborazione della domanda per il regolamento del 30%?
L'Amministrazione Fiscale Olandese (Belastingdienst) elabora tipicamente le domande entro otto-dieci settimane. Tuttavia, la tempistica può variare in base alla complessità del fascicolo e agli attuali arretrati amministrativi. ICSPayroll facilita questo processo tramite partner autorizzati per garantire che tutta la documentazione sia completa e conforme prima della presentazione. Mentre l'elaborazione continua, puoi già applicare il regolamento nella gestione delle paghe se sei certo che il dipendente soddisfi tutti i criteri, a condizione che tu tenga conto di potenziali correzioni future.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata da Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe olandesi: contratti di lavoro, dichiarazioni fiscali sui salari e contributi previdenziali (oneri sociali), indennità di vacanza, pensione, assenze per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Domande frequenti
La soglia salariale imponibile annuale standard per il regolamento del 30% (30 ruling netherlands) nel 2026 è di 48.013 EUR. Questo importo esclude l'indennità esentasse stessa. Per i dipendenti di età inferiore ai 30 anni che possiedono una laurea magistrale (Master's degree) qualificata, si applica una soglia ridotta di 36.497 EUR. Queste cifre sono strettamente applicate dall'Amministrazione Fiscale Olandese (Belastingdienst). Calcoli precisi sono necessari durante la fase di reclutamento per garantire che il contratto di lavoro soddisfi questi parametri finanziari obbligatori.
La regola dei 150 km richiede che un dipendente abbia vissuto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il suo primo giorno di lavoro. Questa distanza è misurata in linea d'aria. Essa esclude efficacemente i residenti di Belgio, Lussemburgo e di specifiche regioni di confine di Germania e Francia. Devi raccogliere documentazione verificabile, come contratti di affitto o bollette, per dimostrare che il candidato è stato reclutato da una distanza qualificata.
Puoi richiedere il regolamento retroattivamente se la domanda viene presentata entro quattro mesi dalla data di inizio del dipendente. Quando questa scadenza viene rispettata, il beneficio fiscale si applica dal primo giorno di lavoro. Se la domanda viene presentata dopo questa finestra di quattro mesi, il regolamento entra in vigore solo dal primo giorno del mese successivo alla presentazione. Mancare questa scadenza comporta una perdita permanente dei benefici fiscali per il periodo iniziale di impiego.
Il regolamento rimane valido durante un cambio di lavoro se il nuovo contratto di lavoro viene firmato entro tre mesi dalla risoluzione del contratto precedente. Il dipendente deve continuare a soddisfare i requisiti di competenza specifica e salariali con il nuovo datore di lavoro. Entrambe le parti devono presentare una nuova domanda al Belastingdienst. Ciò garantisce che il regolamento del 30% (30 ruling netherlands) continui senza interruzioni. Una tempistica precisa è essenziale per evitare un'interruzione nell'indennità esentasse.
L'indennità esentasse è programmata per ridursi dal 30% al 27% a partire dal 1° gennaio 2027. Per tutta la durata del 2026, l'aliquota rimane al 30%. Questo cambiamento legislativo riguarda principalmente gli espatriati che hanno iniziato a utilizzare il regolamento a partire dal 1° gennaio 2024. I datori di lavoro dovrebbero tenere conto di questa riduzione nella loro pianificazione salariale a lungo termine e comunicare chiaramente il cambiamento al personale interessato. Si applicano regole transitorie per coloro che beneficiavano del regolamento prima del 2024.
I lavoratori a distanza con sede nei Paesi Bassi possono qualificarsi per il regolamento del 30% (30 ruling netherlands) a condizione che siano reclutati dall'estero e soddisfino tutti i criteri di idoneità standard. Devono essere impiegati da un'entità olandese o da un Employer of Record e soddisfare la soglia salariale 2026 di 48.013 EUR. La regola della residenza di 150 km si applica comunque indipendentemente dal loro status di lavoratori a distanza. Il contratto di lavoro deve essere disciplinato dal diritto del lavoro olandese per facilitare una domanda conforme all'ufficio delle imposte.
I datori di lavoro devono documentare l'accordo per applicare la facilità del 30% in un contratto di lavoro scritto o in un addendum. Sei responsabile della conservazione di un fascicolo amministrativo completo per almeno sette anni. Questo fascicolo deve includere la prova della precedente residenza e competenza del dipendente. Inoltre, devi assicurarti che le dichiarazioni "Loonaangifte" riflettano correttamente il rimborso esentasse. La conformità è monitorata tramite audit governativi ufficiali per prevenire passività fiscali retroattive.
L'Amministrazione Fiscale Olandese (Belastingdienst) elabora tipicamente le domande entro otto-dieci settimane. Tuttavia, la tempistica può variare in base alla complessità del fascicolo e agli attuali arretrati amministrativi. ICSPayroll facilita questo processo tramite partner autorizzati per garantire che tutta la documentazione sia completa e conforme prima della presentazione. Mentre l'elaborazione continua, puoi già applicare il regolamento nella gestione delle paghe se sei certo che il dipendente soddisfi tutti i criteri, a condizione che tu tenga conto di potenziali correzioni future.