Die 30%-Regelung in den Niederlanden: Ein umfassender Arbeitgeberleitfaden für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Das effektivste Instrument zur Gewinnung internationaler Talente in den Niederlanden durchläuft derzeit seine bedeutendste Transformation seit einem Jahrzehnt. Während die 30 ruling netherlands ein Eckpfeiler der niederländischen Expat-Vergütung bleibt, verengt sich das Fenster für die Sicherung des vollen 30-prozentigen steuerfreien Zuschlags, da die Reduzierung auf einen 27-prozentigen Satz im Jahr 2027 näher rückt. Für Arbeitgeber ist 2026 ein kritisches Übergangsjahr, das absolute Präzision bei der Gehaltsbenchmarking und Vertragsgestaltung erfordert.
Die Verwaltung der internationalen Lohnabrechnung ist oft eine Quelle administrativer Ängste, insbesondere mit der jüngsten Abschaffung des teilweisen Nicht-Ansässigkeitsstatus und der strengen Durchsetzung der 150-km-Residenzregel. Sie sind sich wahrscheinlich bewusst, dass ein Compliance-Fehler zu erheblichen rückwirkenden Steuernachforderungen und einem beschädigten Vertrauen der Mitarbeiter führen kann. Dieser Leitfaden bietet die technische Klarheit, die erforderlich ist, um diese Komplexität zu meistern und sicherzustellen, dass Ihr Unternehmen die standardmäßige Gehaltsschwelle von EUR 48.013 für 2026 einhält, während gleichzeitig vorhersehbare Beschäftigungskosten gewährleistet sind. Wir werden die spezifischen Förderkriterien für jüngere Fachkräfte mit Master-Abschluss, die Auswirkungen der Gehaltsobergrenze von EUR 262.000 und die operativen Schritte zur Gewährleistung eines konformen Antragsprozesses durch lizenzierte Partner untersuchen.
Wichtige Erkenntnisse
- Identifizieren Sie die spezifischen Gehaltsschwellen für 2026, einschließlich der Standardanforderung von EUR 48.013 und der reduzierten Schwelle für junge Fachkräfte mit Master-Abschluss.
- Bereiten Sie sich auf legislative Änderungen vor, indem Sie den Übergang zu einem 27-Prozent-Satz und die vollständige Abschaffung des teilweisen Nicht-Ansässigkeitsstatus verstehen.
- Meistern Sie die Antragsanforderungen für die 30 ruling netherlands, um hochqualifizierte internationale Expertise für Ihre niederländischen Niederlassungen zu gewinnen.
- Halten Sie die strikte viermonatige Einreichungsfrist ein, um sicherzustellen, dass die Steuervorteile rückwirkend ab dem Startdatum des Mitarbeiters gelten.
- Entdecken Sie, wie die Nutzung eines Employer of Record (EOR) durch lizenzierte Partner die Compliance und administrative Präzision für ausländische Unternehmen vereinfacht.
Die 30%-Regelung verstehen: Das niederländische Expat-Schema im Jahr 2026
Die 30 ruling netherlands ist ein wesentliches Instrument im Rahmen des niederländischen Einkommensteuersystems. Es ermöglicht Arbeitgebern, Mitarbeitern, die aus dem Ausland rekrutiert wurden, einen steuerfreien Zuschlag zu gewähren. Dieser Zuschlag kompensiert die spezifischen Kosten, die während ihrer Umsiedlung und in den ersten Jahren im Land anfallen. Die niederländische Steuerverwaltung bezeichnet dies offiziell als 30%-Fazilität oder Expat-Schema.
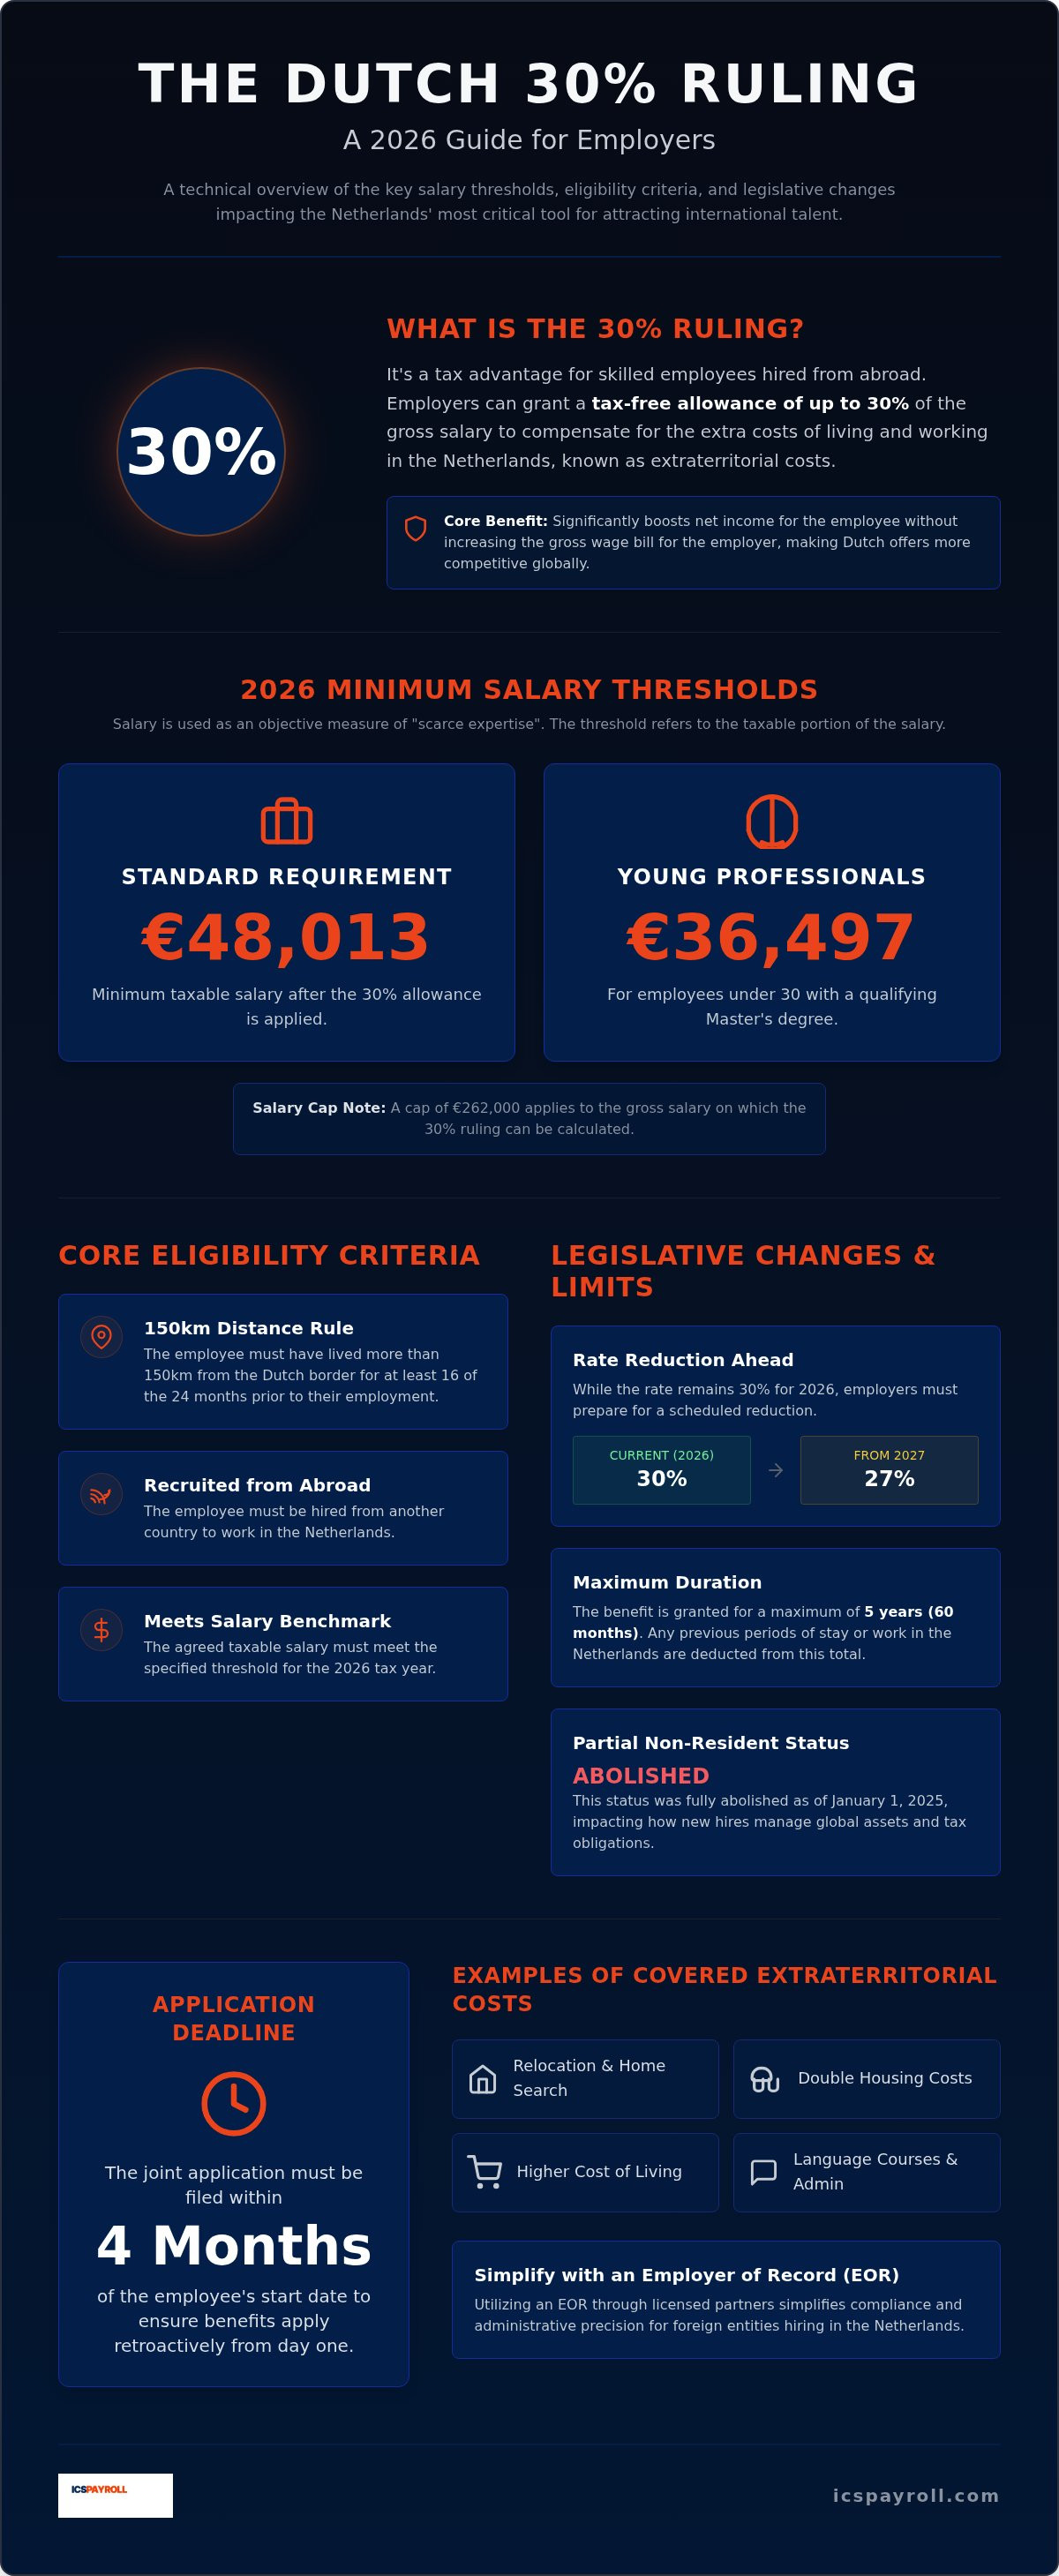
Berechtigte Mitarbeiter erhalten einen Teil ihres Bruttogehalts steuerfrei. Dies erhöht ihr Nettoeinkommen erheblich, ohne die Bruttolohnsumme des Arbeitgebers zu erhöhen. In einem wettbewerbsintensiven globalen Markt ist dieser Anreiz ein wichtiges Instrument zur Gewinnung hochqualifizierter Migranten. Für das Steuerjahr 2026 liegt die standardmäßige Gehaltsschwelle bei EUR 48.013. Dies stellt sicher, dass der Vorteil Fachkräften mit knapper Expertise vorbehalten ist. Arbeitgeber müssen sich auch auf die geplante Reduzierung im Jahr 2027 vorbereiten. Während der Zuschlag für 2026 bei 30 Prozent bleibt, wird er am 1. Januar 2027 auf 27 Prozent sinken. Darüber hinaus wurde der Status des partiellen Nicht-Ansässigen zum 1. Januar 2025 abgeschafft, was sich darauf auswirkt, wie neue Mitarbeiter ihr globales Vermögen verwalten.
Was sind extraterritoriale Kosten?
Extraterritoriale Kosten sind die zusätzlichen Ausgaben, die einem Mitarbeiter beim Umzug in die Niederlande entstehen. Diese Kosten sind oft beträchtlich und können Top-Talente abschrecken, wenn sie nicht berücksichtigt werden. Die Regelung vereinfacht dies, indem sie eine pauschale Erstattung bietet, anstatt vom Mitarbeiter zu verlangen, jede einzelne Ausgabe nachzuweisen. Häufige Beispiele sind:
- Kosten im Zusammenhang mit der Wohnungssuche und dem Umzug persönlicher Gegenstände in eine neue niederländische Wohnung.
- Doppelte Wohnkosten während der anfänglichen Übergangszeit, wenn der Mitarbeiter noch eine Wohnung in seinem Herkunftsland unterhält.
- Die im Allgemeinen höheren Lebenshaltungskosten in den Niederlanden im Vergleich zum Herkunftsland des Mitarbeiters.
- Ausgaben für Sprachkurse oder administrative Verfahren wie die Erlangung einer Aufenthaltsgenehmigung.
Die Dauer des Vorteils
Die Regelung wird für eine maximale Dauer von fünf Jahren gewährt. Es handelt sich um einen festen Zeitraum, der die Integration des Mitarbeiters in die lokale Wirtschaft unterstützen soll. Die Gesamtdauer beträgt jedoch nicht immer volle sechzig Monate. Alle früheren Aufenthalts- oder Arbeitszeiten in den Niederlanden werden von dieser Gesamtdauer abgezogen. Dies beinhaltet die Zeit als Student oder häufiger Geschäftsreisender. Arbeitgeber müssen diese historischen Details während des Antragsprozesses überprüfen, um Compliance-Risiken zu vermeiden. Detaillierte Richtlinien zu diesen Berechnungen und dem Antragsprozess sind auf der Website der belastingdienst.nl verfügbar. Eine präzise Aufzeichnung ist zwingend erforderlich, um die Einhaltung dieser Dauerbegrenzungen während des gesamten Arbeitsvertrags sicherzustellen.
Berechtigungs- und Gehaltsanforderungen für 2026
Die 30 ruling netherlands ist Mitarbeitern vorbehalten, die über spezifische Fachkenntnisse verfügen, die auf dem lokalen Arbeitsmarkt schwer zu finden sind. Diese Knappheit ist kein subjektives Maß. Stattdessen verwendet die niederländische Steuerverwaltung spezifische Gehaltsstufen als objektiven Indikator für Expertise. Bevor Sie einem internationalen Kandidaten ein Angebot unterbreiten, sollten Sie die Berechtigungskriterien der 30%-Regelung überprüfen, um sicherzustellen, dass Ihr Mitarbeiter alle rechtlichen Voraussetzungen erfüllt. Der Zugang zur 30 ruling netherlands erfordert ein präzises Verständnis dieser finanziellen Benchmarks, um die Compliance aufrechtzuerhalten.
Gehaltsschwellen für 2026
Für das Steuerjahr 2026 beträgt das erforderliche Mindeststeuerpflichtige Gehalt für die Standardregelung EUR 48.013. Dieser Betrag stellt das steuerpflichtige Einkommen dar, nachdem der steuerfreie Zuschlag abgezogen wurde. Ist das Bruttogehalt niedriger, kann die Regelung nicht vollständig angewendet werden. Für jüngere Fachkräfte gibt es eine wichtige Ausnahme. Wenn ein Mitarbeiter unter 30 Jahre alt ist und einen niederländischen akademischen Master-Abschluss oder ein anerkanntes internationales Äquivalent besitzt, reduziert sich die Schwelle auf EUR 36.497. Eine vollständige Aufschlüsselung dieser Zahlen finden Sie in unserem Leitfaden zu den Gehaltsanforderungen der 30%-Regelung. Es ist unerlässlich, diese Zahlen korrekt zu berechnen, um eine Nichteinhaltung bei einer Steuerprüfung zu vermeiden.
Die 150-km-Entfernungsanforderung
Der Wohnort des Mitarbeiters vor der Einstellung ist ebenso entscheidend wie sein Gehalt. Der Kandidat muss in den mindestens 16 der 24 Monate vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Diese Entfernung wird als Luftlinie vom nächstgelegenen Punkt der niederländischen Grenze gemessen. Folglich qualifizieren sich Fachkräfte, die in Belgien, Luxemburg oder den Grenzregionen Deutschlands und Frankreich wohnen, in der Regel nicht für das Schema. Sie müssen überprüfen, ob der Mitarbeiter aus dem Ausland rekrutiert wurde und nicht bereits zu anderen Zwecken in den Niederlanden wohnhaft war.
Die Dokumentation ist die Grundlage für einen erfolgreichen Antrag. Sie müssen Nachweise über den früheren Wohnsitz des Mitarbeiters sammeln, wie z.B. Stromrechnungen, Mietverträge oder Kontoauszüge aus seinem Heimatland. Wenn Sie sich über den Status eines Kandidaten unsicher sind, kann eine Beratung mit einem Gehaltsexperten dessen Berechtigung klären, bevor Sie den Arbeitsvertrag abschließen. Eine präzise Aufzeichnung ist erforderlich, da die Steuerverwaltung diesen Nachweis Jahre nach dem ursprünglichen Einstellungsdatum anfordern kann. Das Nichtvorlegen dieses Nachweises kann zum rückwirkenden Entzug der Regelung führen.
Der Übergang von 30% auf 27% und Gesetzesreformen
Die Gesetzeslandschaft für die 30 ruling netherlands befindet sich derzeit in einem Zustand erheblichen Wandels. Während der Zuschlag für das Steuerjahr 2026 bei 30 Prozent bleibt, tritt eine geplante Reduzierung am 1. Januar 2027 in Kraft. An diesem Datum sinkt die maximale steuerfreie Erstattung für alle Mitarbeiter, die die Regelung am oder nach dem 1. Januar 2024 in Anspruch genommen haben, auf 27 Prozent. Arbeitgeber, die im Jahr 2026 Verträge abschließen, müssen diese Änderung in ihrer langfristigen Lohnbuchhaltungsplanung berücksichtigen. Das Versäumnis, diese bevorstehende Reduzierung neuen Mitarbeitern mitzuteilen, kann zu unerwarteten Netto-Gehaltseinbußen und potenziellen Arbeitsstreitigkeiten im Jahr 2027 führen.
Eine weitere wichtige Reform ist die vollständige Abschaffung des Status des partiellen Nicht-Ansässigen für neue Antragsteller. Diese Änderung, die am 1. Januar 2025 in Kraft getreten ist, verändert die Steuerlast für internationale Fachkräfte grundlegend. Nach den früheren Regeln konnten Expats wählen, ob sie hinsichtlich ihres globalen Vermögens als Nicht-Ansässige für Steuerzwecke behandelt werden. Nun werden neue Mitarbeiter viel früher auf ihr globales Box 2- und Box 3-Vermögen besteuert. Dies umfasst ausländische Aktienbestände und Ersparnisse, die zuvor befreit waren. Für vermögende Privatpersonen wirkt sich diese Änderung erheblich auf die allgemeine finanzielle Attraktivität eines Umzugs in die Niederlande aus.
Übergangsregelungen für bestehende Regelungen
Mitarbeiter, die die 30 ruling netherlands bereits vor dem 1. Januar 2024 in Anspruch genommen haben, sind in der Regel durch Übergangsrecht geschützt. Diese Personen können den vollen 30-Prozent-Satz für ihre ursprüngliche Dauer weiterhin nutzen. Alle Regelungen unterliegen jedoch nun der Balkenende-Norm, auch bekannt als WNT-Grenze. Für 2026 begrenzt dies das maximale Bruttogehalt, auf das der steuerfreie Zuschlag angewendet werden kann, auf EUR 262.000. Jedes Einkommen, das diesen Schwellenwert übersteigt, wird zu Standardsätzen besteuert. Sie sollten die Aktualisierungen auf kvk.nl für spezifische Details zur Anwendung dieser Obergrenzen auf Ihre bestehende Belegschaft überwachen.
Auswirkungen auf Remote-Arbeiter und hochqualifizierte Migranten
Hochqualifizierte Migranten bleiben die Hauptgruppe, die von diesen Anreizen profitiert, aber der Verwaltungsaufwand für Arbeitgeber steigt. Die Vertragsgestaltung muss außerordentlich präzise sein, um sicherzustellen, dass die Regelung Änderungen der Berufsbezeichnungen oder interne Versetzungen überlebt. Wenn ein Mitarbeiter zu einem neuen Arbeitgeber wechselt, muss er weiterhin alle Knappheits- und Gehaltsanforderungen erfüllen, um die Regelung zu übertragen. Die Nutzung einer EOR und 30% ruling netherlands-Lösung durch lizenzierte Partner kann helfen, diese Risiken zu mindern. Dieser Ansatz stellt sicher, dass alle gesetzlichen Änderungen sofort im Lohnabrechnungsprozess berücksichtigt werden, wodurch sowohl die Compliance des Arbeitgebers als auch das Nettoeinkommen des Mitarbeiters geschützt werden.
Der Antragsprozess für die 30%-Regelung für Arbeitgeber
Der Zeitpunkt ist der wichtigste Faktor bei der Beantragung der 30 ruling netherlands. Der Antrag muss innerhalb von genau vier Monaten nach dem ersten Arbeitstag des Mitarbeiters bei der Steuerverwaltung eingehen. Diese Frist ist eine strenge gesetzliche Frist. Wenn Sie den Antrag innerhalb dieses Zeitfensters einreichen, gilt die Regelung rückwirkend ab dem ersten Arbeitstag. Dies ermöglicht es dem Mitarbeiter, sofort vom steuerfreien Zuschlag zu profitieren. Erfolgt die Einreichung nach dieser Viermonatsfrist, tritt die Regelung erst ab dem ersten Tag des Monats nach dem Antragsdatum in Kraft. Das Verpassen dieses Zeitfensters führt zu einem dauerhaften Verlust des Steuervorteils für die ersten Monate des Vertrags.
Erforderliche Dokumente
Ein erfolgreicher 30%-Regelung-Antragsprozess erfordert ein umfassendes Dossier an Nachweisen. Die Beweislast liegt beim Arbeitgeber, um nachzuweisen, dass die Einstellung alle gesetzlichen Kriterien erfüllt. Sie müssen eine Kopie des unterzeichneten Arbeitsvertrags beifügen. Dieser Vertrag muss explizit festlegen, dass sowohl der Arbeitgeber als auch der Arbeitnehmer der Anwendung der 30%-Fazilität zustimmen. Zusätzlich müssen Sie einen Nachweis des Wohnsitzes erbringen. Dies umfasst Stromrechnungen oder Kontoauszüge, die belegen, dass der Mitarbeiter in 16 der 24 Monate vor der Einstellung mehr als 150 km von der niederländischen Grenze entfernt gewohnt hat. Ein Nachweis der Expertise ist ebenfalls obligatorisch. Sie sollten Diplome und einen Lebenslauf vorlegen, die die einzigartigen Fähigkeiten, die der Mitarbeiter auf den niederländischen Markt bringt, deutlich belegen. Sie müssen diese Aufzeichnungen mindestens sieben Jahre lang aufbewahren, um den niederländischen Verwaltungsstandards zu entsprechen.
Die Wahl verwalten: Reale Kosten vs. fester Prozentsatz
Arbeitgeber haben die Möglichkeit, tatsächliche extraterritoriale Kosten zu erstatten oder einen festen steuerfreien Prozentsatz zu gewähren. Während die Erstattung tatsächlicher Kosten präzise erscheinen mag, ist der feste Prozentsatz aufgrund seiner administrativen Effizienz der Industriestandard. Er beseitigt die Last des Sammelns, Überprüfens und Speicherns einzelner Belege für Umzugskosten oder Sprachkurse. Sie müssen diese Wahl zu Beginn jedes Kalenderjahres treffen. Es ist wichtig, diese Entscheidung in Ihren Lohnbuchhaltungsunterlagen klar zu dokumentieren. Wenn sich die Situation eines Mitarbeiters ändert, können Sie die Methode für das folgende Jahr anpassen, sofern die neue Wahl vor der ersten Lohnabrechnung im Januar dokumentiert wird.
Die Verwaltung dieser Fristen und Dokumentationsanforderungen erfordert einen erheblichen administrativen Fokus. Um Ihr Unternehmen vor Compliance-Risiken zu schützen und ein reibungsloses Erlebnis für Ihre internationalen Mitarbeiter zu gewährleisten, können Sie Ihr 30%-Regelungsmanagement an einen Expertenpartner auslagern. Dies stellt sicher, dass jeder Antrag korrekt und pünktlich eingereicht wird, während Sie sich auf Ihre Kerngeschäftsabläufe konzentrieren.
Erleichterung der 30%-Regelung über einen Employer of Record (EOR)
Internationale Unternehmen stehen oft vor einem erheblichen Hindernis, wenn sie in den niederländischen Markt expandieren: die Anforderung einer lokalen juristischen Person. Die Gründung einer niederländischen BV ist ein zeitaufwändiger Prozess, der Ihre Talentakquisitionsstrategie um Monate verzögern kann. Durch die Nutzung eines Employer of Record Netherlands, der über unsere lizenzierten Partner arrangiert wird, können Sie Mitarbeiter einstellen und die 30 ruling netherlands beantragen, ohne eine lokale Niederlassung oder Betriebsstätte zu gründen. Der EOR fungiert als gesetzlicher Arbeitgeber Ihrer Mitarbeiter. Diese Struktur gewährleistet die vollständige Einhaltung des niederländischen Arbeitsrechts und der Steuervorschriften ab dem ersten Tag der Beschäftigung.
Der ICSPayroll-Vorteil
Unser operatives Setup ist auf Geschwindigkeit und Transparenz ausgelegt. Wir können von einem maßgeschneiderten Angebot, das innerhalb von 24 Stunden erstellt wird, innerhalb von Wochen statt Monaten zu einer aktiven Lohnabrechnung übergehen. Dieser schnelle Markteintritt ist für Unternehmen, die Top-Talente sichern müssen, bevor es die Konkurrenz tut, unerlässlich. Wir bieten einen transparenten Lohnfaktor, bei dem die 30 ruling netherlands Anwendung und Verwaltung vollständig integriert sind. Sie werden keine versteckten Gebühren oder administrativen Zuschläge haben. Stattdessen erhalten Sie eine klare monatliche Rechnung, die alle Arbeitgeberprämien, Sozialversicherungsbeiträge und Gehaltszahlungen abdeckt. Dieser konsolidierte Ansatz vereinfacht Ihre Finanzplanung und nimmt Ihnen die Last der Verwaltung mehrerer lokaler Anbieter ab.
Gewährleistung von Compliance und Geschwindigkeit
Die Sicherung eines Visums für hochqualifizierte Migranten (HSM) ist für ausländische Unternehmen oft eine komplexe Verwaltungsaufgabe. Wir arrangieren diese Anträge über lizenzierte Partner, die von einer beschleunigten Bearbeitung durch die IND profitieren. Dies führt typischerweise zu einer Visumgenehmigung in etwa 3 Wochen. Wir bieten auch umfassende HR-Unterstützung, einschließlich konformer Mitarbeiterhandbücher und professioneller Onboarding-Erfahrungen. ICSPayroll erleichtert die Beschäftigung über unsere lizenzierten Partner, damit sich Ihr Managementteam ganz auf Ihr Geschäftswachstum und Ihre Marktstrategie konzentrieren kann. Diese Partnerschaft stellt sicher, dass Ihre Einstellung im Jahr 2026 der Gehaltsschwelle von EUR 48.013 und dem bevorstehenden Übergang zum 27-Prozent-Satz entspricht. Jedes Detail der 30 ruling netherlands wird mit technischer Präzision gehandhabt, von der ersten Eignungsprüfung bis zur endgültigen Einreichung bei der Steuerverwaltung.
Indem wir die administrativen Barrieren der lokalen Gründung beseitigen, fungieren wir als Brücke zwischen Ihren globalen Zielen und dem niederländischen Regulierungssystem. Sie können Ihr Team in den Niederlanden mit der Gewissheit aufbauen, dass alle Lohnsteuern, 30%-Regelungsanträge und arbeitsrechtlichen Anforderungen von lokalen Experten verwaltet werden. Dies ermöglicht es Ihnen, internationalen Kandidaten wettbewerbsfähige, steuereffiziente Pakete anzubieten, während Sie eine schlanke und effiziente Unternehmensstruktur beibehalten.
Sicherung Ihrer internationalen Talentstrategie für 2026
Die Navigation in der 30 ruling netherlands erfordert einen proaktiven Ansatz in Bezug auf Compliance und Finanzplanung. Da die Standard-Gehaltsschwelle im Jahr 2026 EUR 48.013 erreicht und der Übergang zu einem 27-Prozent-Satz im Jahr 2027 näher rückt, ist Präzision in der Lohnabrechnungsverwaltung wichtiger denn je. Die Abschaffung des partiellen Nicht-Ansässigenstatus kompliziert die Steuerlandschaft für Neueinstellungen zusätzlich; dies macht eine fachkundige Beratung unerlässlich, um in einem sich verschärfenden Arbeitsmarkt einen Wettbewerbsvorteil zu erhalten.
ICSPayroll bietet die Stabilisierung, die Ihr Unternehmen benötigt, um ohne die Last einer lokalen Unternehmensgründung in den niederländischen Markt einzutreten. Wir liefern maßgeschneiderte Angebote innerhalb von 24 Stunden und arrangieren über unsere lizenzierten Partner eine beschleunigte HSM-Visumbearbeitung in etwa 3 Wochen. Unsere transparente Preisgestaltung mit Lohnfaktor konsolidiert alle Kosten in einer einzigen monatlichen Rechnung und stellt sicher, dass Ihre Beschäftigungskosten vorhersehbar und vom ersten Tag an vollständig konform sind.
Stellen Sie mit Zuversicht in den Niederlanden ein und sichern Sie die 30%-Regelung für Ihr Team, um sicherzustellen, dass Ihre internationale Expansion sowohl reibungslos als auch sicher ist. Wir sind bereit, Ihnen beim Aufbau einer erfolgreichen niederländischen Belegschaft mit technischer Exzellenz zu helfen.
Häufig gestellte Fragen
Wie hoch ist die Gehaltsschwelle für die 30%-Regelung im Jahr 2026?
Die standardmäßige jährliche steuerpflichtige Gehaltsschwelle für die 30 ruling netherlands im Jahr 2026 beträgt EUR 48.013. Dieser Betrag schließt den steuerfreien Zuschlag selbst nicht ein. Für Mitarbeiter unter 30 Jahren mit einem qualifizierenden Master-Abschluss gilt eine reduzierte Schwelle von EUR 36.497. Diese Zahlen werden von der niederländischen Steuerverwaltung streng durchgesetzt. Präzise Berechnungen sind während der Rekrutierungsphase erforderlich, um sicherzustellen, dass der Arbeitsvertrag diesen obligatorischen finanziellen Benchmarks entspricht.
Wie wirkt sich die 150-km-Regel auf die Berechtigung zur 30%-Regelung aus?
Die 150-km-Regel verlangt, dass ein Mitarbeiter in mindestens 16 der 24 Monate vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt hat. Diese Entfernung wird als Luftlinie gemessen. Sie schließt effektiv Einwohner aus Belgien, Luxemburg und bestimmten Grenzregionen Deutschlands und Frankreichs aus. Sie müssen überprüfbare Dokumente, wie Mietverträge oder Stromrechnungen, sammeln, um nachzuweisen, dass der Kandidat aus einer qualifizierenden Entfernung rekrutiert wurde.
Kann ich die 30%-Regelung rückwirkend beantragen?
Sie können die Regelung rückwirkend beantragen, wenn der Antrag innerhalb von vier Monaten nach dem Startdatum des Mitarbeiters eingereicht wird. Wenn diese Frist eingehalten wird, gilt der Steuervorteil ab dem ersten Arbeitstag. Wird der Antrag nach diesem viermonatigen Fenster eingereicht, tritt die Regelung erst ab dem ersten Tag des Monats nach der Einreichung in Kraft. Das Verpassen dieser Frist führt zu einem dauerhaften Verlust der Steuervorteile für den anfänglichen Beschäftigungszeitraum.
Was passiert mit der 30%-Regelung, wenn ein Mitarbeiter den Arbeitsplatz wechselt?
Die Regelung bleibt bei einem Arbeitsplatzwechsel gültig, wenn der neue Arbeitsvertrag innerhalb von drei Monaten nach Beendigung des vorherigen Vertrags unterzeichnet wird. Der Mitarbeiter muss weiterhin die spezifischen Fachkenntnisse und Gehaltsanforderungen beim neuen Arbeitgeber erfüllen. Beide Parteien müssen einen neuen Antrag bei der Belastingdienst einreichen. Dies stellt sicher, dass die 30 ruling netherlands ohne Unterbrechung fortgesetzt wird. Präzises Timing ist unerlässlich, um eine Lücke im steuerfreien Zuschlag zu vermeiden.
Ändert sich die 30%-Regelung in den Niederlanden auf 27%?
Der steuerfreie Zuschlag soll ab dem 1. Januar 2027 von 30 Prozent auf 27 Prozent reduziert werden. Für die Dauer des Jahres 2026 bleibt der Satz bei 30 Prozent. Diese Gesetzesänderung betrifft hauptsächlich Expats, die die Regelung am oder nach dem 1. Januar 2024 in Anspruch genommen haben. Arbeitgeber sollten diese Reduzierung in ihrer langfristigen Lohnbuchhaltungsplanung berücksichtigen und die Änderung den betroffenen Mitarbeitern klar mitteilen. Für diejenigen, die die Regelung vor 2024 hatten, gelten Übergangsregelungen.
Können Remote-Mitarbeiter in den Niederlanden die 30%-Regelung in Anspruch nehmen?
Remote-Mitarbeiter mit Sitz in den Niederlanden können die 30 ruling netherlands in Anspruch nehmen, sofern sie aus dem Ausland rekrutiert werden und alle standardmäßigen Berechtigungskriterien erfüllen. Sie müssen von einer niederländischen Einheit oder einem Employer of Record angestellt sein und die Gehaltsschwelle von EUR 48.013 für 2026 erfüllen. Die 150-km-Residenzregel gilt weiterhin, unabhängig von ihrem Remote-Status. Der Arbeitsvertrag muss dem niederländischen Arbeitsrecht unterliegen, um eine konforme Antragstellung beim Finanzamt zu ermöglichen.
Welche Arbeitgeberpflichten ergeben sich aus der 30%-Fazilität?
Arbeitgeber müssen die Vereinbarung zur Anwendung der 30%-Fazilität in einem schriftlichen Arbeitsvertrag oder Zusatzdokument dokumentieren. Sie sind verantwortlich für die Führung einer umfassenden Verwaltungsakte für mindestens sieben Jahre. Diese Akte muss einen Nachweis über den früheren Wohnsitz und die Expertise des Mitarbeiters enthalten. Zusätzlich müssen Sie sicherstellen, dass die „Loonaangifte“-Einreichungen die steuerfreie Erstattung korrekt widerspiegeln. Die Compliance wird durch offizielle staatliche Prüfungen überwacht, um rückwirkende Steuernachforderungen zu vermeiden.
Wie lange dauert die Bearbeitung des Antrags auf die 30%-Regelung?
Die niederländische Steuerverwaltung bearbeitet Anträge typischerweise innerhalb von acht bis zehn Wochen. Die Bearbeitungszeit kann jedoch je nach Komplexität der Akte und aktuellen administrativen Rückständen variieren. ICSPayroll erleichtert diesen Prozess über lizenzierte Partner, um sicherzustellen, dass alle Unterlagen vor der Einreichung vollständig und konform sind. Während der Bearbeitung können Sie die Regelung bereits in der Lohnabrechnung anwenden, wenn Sie sicher sind, dass der Mitarbeiter alle Kriterien erfüllt, vorausgesetzt, Sie berücksichtigen mögliche Korrekturen zu einem späteren Zeitpunkt.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Konformität, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Die standardmäßige jährliche steuerpflichtige Gehaltsschwelle für die 30 ruling netherlands im Jahr 2026 beträgt EUR 48.013. Dieser Betrag schließt den steuerfreien Zuschlag selbst nicht ein. Für Mitarbeiter unter 30 Jahren mit einem qualifizierenden Master-Abschluss gilt eine reduzierte Schwelle von EUR 36.497. Diese Zahlen werden von der niederländischen Steuerverwaltung streng durchgesetzt. Präzise Berechnungen sind während der Rekrutierungsphase erforderlich, um sicherzustellen, dass der Arbeitsvertrag diesen obligatorischen finanziellen Benchmarks entspricht.
Die 150-km-Regel verlangt, dass ein Mitarbeiter in mindestens 16 der 24 Monate vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt hat. Diese Entfernung wird als Luftlinie gemessen. Sie schließt effektiv Einwohner aus Belgien, Luxemburg und bestimmten Grenzregionen Deutschlands und Frankreichs aus. Sie müssen überprüfbare Dokumente, wie Mietverträge oder Stromrechnungen, sammeln, um nachzuweisen, dass der Kandidat aus einer qualifizierenden Entfernung rekrutiert wurde.
Sie können die Regelung rückwirkend beantragen, wenn der Antrag innerhalb von vier Monaten nach dem Startdatum des Mitarbeiters eingereicht wird. Wenn diese Frist eingehalten wird, gilt der Steuervorteil ab dem ersten Arbeitstag. Wird der Antrag nach diesem viermonatigen Fenster eingereicht, tritt die Regelung erst ab dem ersten Tag des Monats nach der Einreichung in Kraft. Das Verpassen dieser Frist führt zu einem dauerhaften Verlust der Steuervorteile für den anfänglichen Beschäftigungszeitraum.
Die Regelung bleibt bei einem Arbeitsplatzwechsel gültig, wenn der neue Arbeitsvertrag innerhalb von drei Monaten nach Beendigung des vorherigen Vertrags unterzeichnet wird. Der Mitarbeiter muss weiterhin die spezifischen Fachkenntnisse und Gehaltsanforderungen beim neuen Arbeitgeber erfüllen. Beide Parteien müssen einen neuen Antrag bei der Belastingdienst einreichen. Dies stellt sicher, dass die 30 ruling netherlands ohne Unterbrechung fortgesetzt wird. Präzises Timing ist unerlässlich, um eine Lücke im steuerfreien Zuschlag zu vermeiden.
Der steuerfreie Zuschlag soll ab dem 1. Januar 2027 von 30 Prozent auf 27 Prozent reduziert werden. Für die Dauer des Jahres 2026 bleibt der Satz bei 30 Prozent. Diese Gesetzesänderung betrifft hauptsächlich Expats, die die Regelung am oder nach dem 1. Januar 2024 in Anspruch genommen haben. Arbeitgeber sollten diese Reduzierung in ihrer langfristigen Lohnbuchhaltungsplanung berücksichtigen und die Änderung den betroffenen Mitarbeitern klar mitteilen. Für diejenigen, die die Regelung vor 2024 hatten, gelten Übergangsregelungen.
Remote-Mitarbeiter mit Sitz in den Niederlanden können die 30 ruling netherlands in Anspruch nehmen, sofern sie aus dem Ausland rekrutiert werden und alle standardmäßigen Berechtigungskriterien erfüllen. Sie müssen von einer niederländischen Einheit oder einem Employer of Record angestellt sein und die Gehaltsschwelle von EUR 48.013 für 2026 erfüllen. Die 150-km-Residenzregel gilt weiterhin, unabhängig von ihrem Remote-Status. Der Arbeitsvertrag muss dem niederländischen Arbeitsrecht unterliegen, um eine konforme Antragstellung beim Finanzamt zu ermöglichen.
Arbeitgeber müssen die Vereinbarung zur Anwendung der 30%-Fazilität in einem schriftlichen Arbeitsvertrag oder Zusatzdokument dokumentieren. Sie sind verantwortlich für die Führung einer umfassenden Verwaltungsakte für mindestens sieben Jahre. Diese Akte muss einen Nachweis über den früheren Wohnsitz und die Expertise des Mitarbeiters enthalten. Zusätzlich müssen Sie sicherstellen, dass die „Loonaangifte“-Einreichungen die steuerfreie Erstattung korrekt widerspiegeln. Die Compliance wird durch offizielle staatliche Prüfungen überwacht, um rückwirkende Steuernachforderungen zu vermeiden.
Die niederländische Steuerverwaltung bearbeitet Anträge typischerweise innerhalb von acht bis zehn Wochen. Die Bearbeitungszeit kann jedoch je nach Komplexität der Akte und aktuellen administrativen Rückständen variieren. ICSPayroll erleichtert diesen Prozess über lizenzierte Partner, um sicherzustellen, dass alle Unterlagen vor der Einreichung vollständig und konform sind. Während der Bearbeitung können Sie die Regelung bereits in der Lohnabrechnung anwenden, wenn Sie sicher sind, dass der Mitarbeiter alle Kriterien erfüllt, vorausgesetzt, Sie berücksichtigen mögliche Korrekturen zu einem späteren Zeitpunkt.