Richiesta del regime del 30%: Una guida per i datori di lavoro nel 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
La presentazione di una richiesta per il regime del 30% (30% ruling) è un impegno legale vincolante che inizia con la formulazione specifica del vostro contratto di lavoro, non una semplice formalità amministrativa. Probabilmente riconoscete che offrire questo significativo incentivo fiscale è essenziale per attrarre talenti internazionali di alto livello nei Paesi Bassi. Tuttavia, la crescente complessità del processo di richiesta del regime del 30% porta spesso a rifiuti tecnici che frustrano sia i datori di lavoro che i loro nuovi assunti. Errori nel calcolo del salario imponibile richiesto o la mancata osservanza della rigorosa scadenza di quattro mesi per la presentazione possono comportare la perdita permanente del beneficio.
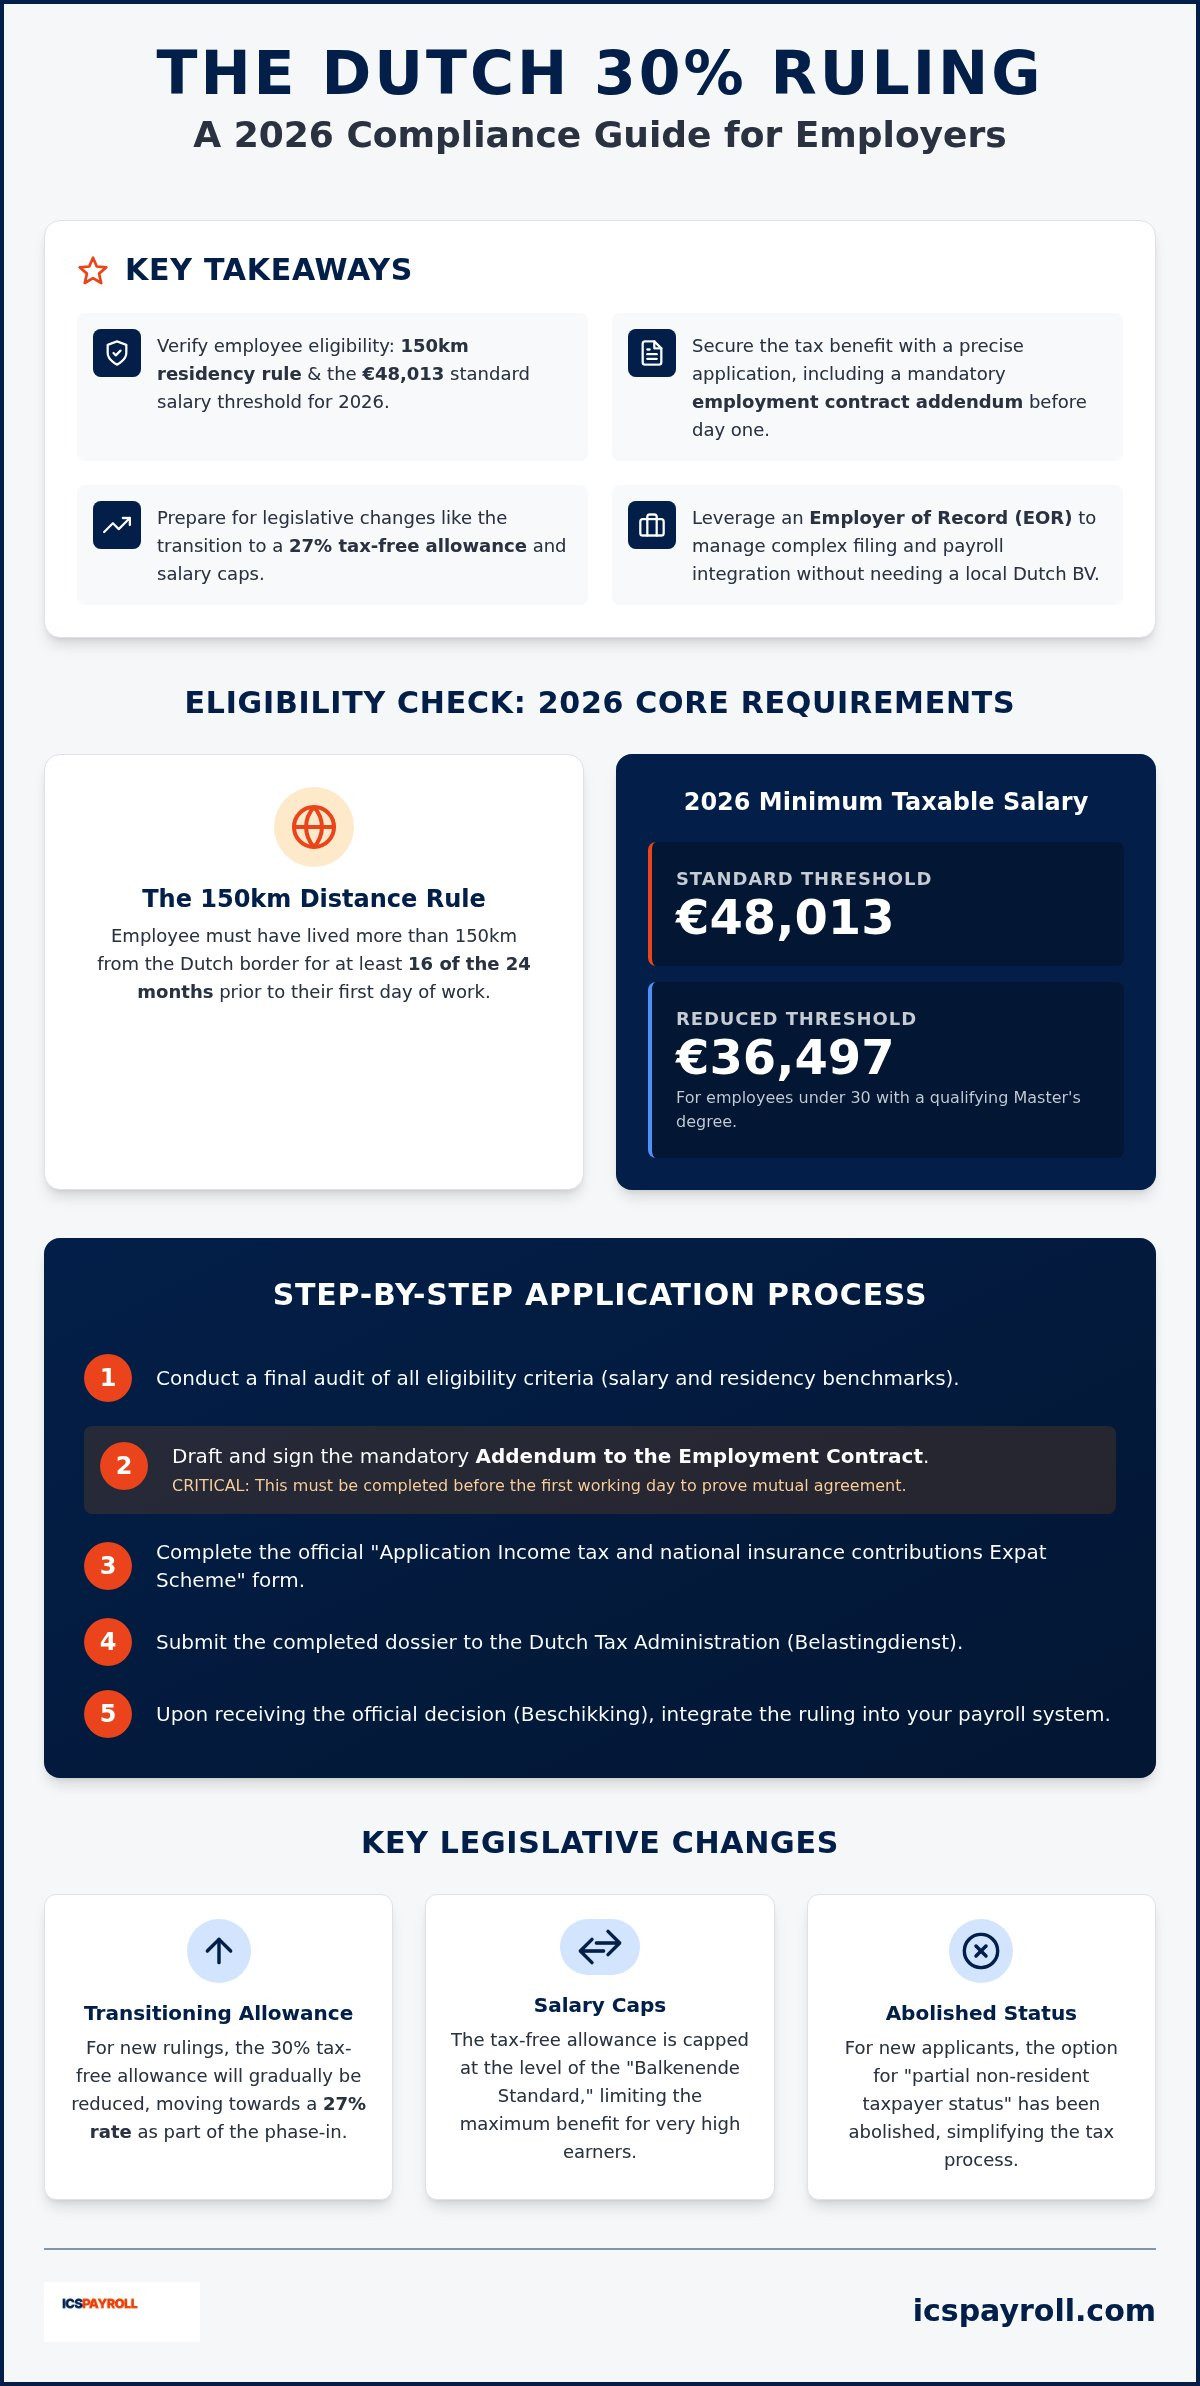
Questa guida completa per il 2026 fornisce la chiarezza autorevole di cui avete bisogno per navigare i più recenti requisiti dell'Amministrazione Fiscale Olandese (Belastingdienst). Imparerete come ottenere l'indennità esentasse del 30% assicurandovi che i vostri assunti internazionali soddisfino la soglia salariale standard aggiornata di €48.013 o la soglia di €36.497 per i giovani professionisti con un Master. Esamineremo i criteri di idoneità critici, inclusa la regola della residenza di 150 km e la recente abolizione dello status di contribuente parzialmente non residente per i nuovi richiedenti. Seguendo questa ripartizione passo-passo, potrete stabilire un assetto di gestione delle paghe conforme e fornire ai vostri dipendenti la tranquillità finanziaria che si aspettano al momento del trasferimento.
Punti chiave
- Confermare l'idoneità del dipendente verificando il requisito di residenza di 150 km e la soglia salariale standard obbligatoria per il 2026 di €48.013.
- Assicurare il beneficio fiscale attraverso un preciso processo di richiesta del regime del 30% che includa un addendum obbligatorio al contratto di lavoro prima del primo giorno lavorativo.
- Prepararsi ai cambiamenti legislativi, inclusa la transizione a un'indennità esentasse del 27% e i massimali salariali dettati dallo standard Balkenende.
- Garantire la conformità della gestione delle paghe (payroll compliance) a seguito dell'abolizione dello status di contribuente parzialmente non residente per i nuovi assunti internazionali nei Paesi Bassi.
- Sfruttare un Employer of Record (EOR) per gestire i complessi requisiti di presentazione e integrazione della gestione delle paghe senza la necessità di costituire una BV olandese locale.
Verifica dell'idoneità: Requisiti per il regime del 30% nel 2026
Il successo nel processo di richiesta del regime del 30% inizia con una rigorosa verifica dell'idoneità prima ancora che il dipendente arrivi nei Paesi Bassi. L'Amministrazione Fiscale Olandese (Belastingdienst) non concede eccezioni per sviste tecniche o ritardi amministrativi. Dovete confermare che il vostro assunto possiede competenze specifiche scarse o non disponibili nel mercato del lavoro olandese locale. Questa competenza viene principalmente convalidata attraverso la storia di residenza e specifici parametri salariali che vengono adeguati annualmente per riflettere le attuali condizioni economiche.
La regola della distanza di 150 km spiegata
Il criterio di "reclutato dall'estero" è strettamente definito dalla geografia. Un dipendente deve aver vissuto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi immediatamente precedenti il suo primo giorno di lavoro. Dovreste verificare queste condizioni ufficiali di residenza del regime del 30% per assicurarvi che il candidato soddisfi il requisito. Questa distanza è misurata "in linea d'aria" dal punto più vicino del confine olandese. Questo requisito esclude efficacemente i residenti di Belgio e Lussemburgo, così come quelli che vivono nelle regioni di confine della Germania e del nord della Francia. Se un candidato ha precedentemente vissuto o lavorato nei Paesi Bassi, quegli anni possono essere dedotti dalla durata totale di cinque anni del regime.
Requisiti salariali e controllo per il 2026
Per il 2026, la soglia salariale imponibile standard è fissata a €48.013. Questa cifra rappresenta l'importo minimo imponibile che deve rimanere dopo l'applicazione dell'indennità esentasse. Se il vostro assunto ha meno di 30 anni e possiede un Master qualificante, si applica una soglia ridotta di €36.497. È fondamentale consultare una guida dettagliata sui requisiti salariali del regime del 30% per garantire che i vostri pacchetti retributivi rimangano conformi per l'intero periodo di cinque anni. Scendere al di sotto di queste soglie in qualsiasi momento, anche a causa di un adeguamento salariale a metà anno o di un lavoro part-time, comporta la cancellazione immediata e permanente del beneficio.
I ricercatori scientifici e i medici in formazione si qualificano per il regime indipendentemente da questi specifici livelli salariali. Tuttavia, per la maggior parte degli assunti internazionali, il regime del 30% rimane un pilastro centrale del sistema di imposta sul reddito olandese inteso ad attrarre competenze di alto valore. Una lacuna critica in molte richieste è la mancata allineamento del contratto di lavoro con questi parametri di riferimento del 2026 prima del primo giorno lavorativo. Senza questo specifico allineamento contrattuale, il regime non può essere legalmente applicato alla gestione delle paghe, indipendentemente dal fatto che il dipendente soddisfi i criteri di residenza geografica.
Passo dopo passo: Il processo di richiesta del regime del 30%
Il processo di richiesta del regime del 30% è una sequenza amministrativa tecnica che richiede un coordinamento assoluto tra il vostro dipartimento HR e il nuovo assunto. Non è semplicemente una richiesta di uno sconto fiscale; è una petizione formale all'Amministrazione Fiscale Olandese per riconoscere un dipendente come "esperto raro". Per garantire un esito positivo, dovete seguire un flusso di lavoro operativo specifico:
- Passo 1: Effettuare un audit finale dei criteri di idoneità del regime del 30% per confermare che l'assunto soddisfi tutti i parametri di riferimento salariali e di residenza del 2026.
- Passo 2: Redigere e firmare l'addendum obbligatorio al Contratto di Lavoro.
- Passo 3: Completare il modulo "Application Income tax and national insurance contributions Expat Scheme" (Richiesta imposta sul reddito e contributi previdenziali regime expat), assicurandosi che tutti i dettagli personali e aziendali corrispondano ai registri ufficiali.
- Passo 4: Presentare il dossier completato al centro di competenza del Belastingdienst.
- Passo 5: Integrare il regime nel vostro sistema di gestione delle paghe una volta ricevuta la decisione provvisoria o finale (Beschikking).
L'Addendum Contrattuale Obbligatorio
Un frequente punto di fallimento nel processo di richiesta del regime del 30% è l'omissione di un addendum contrattuale legalmente valido. Il Belastingdienst richiede la prova che il datore di lavoro e il dipendente abbiano raggiunto un "accordo reciproco" per ristrutturare il pacchetto retributivo. Questo addendum deve dichiarare esplicitamente che il dipendente acconsente a una riduzione del suo salario lordo imponibile in cambio dell'indennità esentasse. Questo "sacrificio salariale" è il meccanismo legale che consente al beneficio di funzionare. La formulazione deve essere precisa per soddisfare le condizioni ufficiali del regime del 30% e proteggere il datore di lavoro da future rivendicazioni riguardanti la retribuzione delle vacanze o i guadagni pensionabili.
Scadenze di presentazione ed effetto retroattivo
La tempistica è l'elemento più implacabile della richiesta. Dovete presentare la richiesta entro quattro mesi dal primo giorno lavorativo del dipendente. Se la presentate entro questa finestra, il regime si applica retroattivamente all'inizio del contratto di lavoro. Ciò vi consente di correggere le detrazioni fiscali dei mesi precedenti in un'unica elaborazione delle paghe. Tuttavia, se la richiesta viene presentata dopo la scadenza di quattro mesi, il beneficio si applica solo dal primo giorno del mese successivo alla data di presentazione. Ciò comporta una perdita permanente dei vantaggi fiscali per i mesi iniziali dell'occupazione. Se gestire queste tempistiche rigorose insieme ad altri compiti di onboarding è difficile, esternalizzare la complessità a uno specialista nella gestione delle paghe olandese garantisce che ogni scadenza sia rispettata con precisione clinica.
Navigare i cambiamenti legislativi del 2026: 27% e massimali
Il quadro legislativo per il regime del 30% ha subito un significativo affinamento a seguito di ampie negoziazioni politiche nel parlamento olandese. Mentre le proposte precedenti suggerivano un complesso modello di riduzione graduale che avrebbe ridotto il beneficio ogni venti mesi, la legge attuale per il 2026 è tornata a una struttura più stabile. Per i datori di lavoro che navigano il processo di richiesta del regime del 30% quest'anno, è vitale comprendere che il tasso fisso del 30% rimane in vigore per l'intera durata di cinque anni per i regimi concessi nel 2026. Ciò fornisce un ambiente fiscale prevedibile per i talenti internazionali e semplifica la pianificazione della retribuzione a lungo termine per i dipartimenti HR.
Una limitazione critica da monitorare è il massimale sull'indennità esentasse, spesso indicato come standard Balkenende. Per l'anno fiscale 2026, il regime del 30% può essere applicato solo a salari lordi fino a €262.000. È possibile verificare lo specifico massimale salariale per il regime del 30% sul sito ufficiale del Belastingdienst. Qualsiasi reddito guadagnato al di sopra di questa soglia di €262.000 è tassato alle aliquote fiscali olandesi standard senza il beneficio del rimborso esentasse. Ciò garantisce che l'incentivo rimanga uno strumento mirato per attrarre competenze piuttosto che una riduzione fiscale generalizzata per i grandi percettori. L'indennità massima non tassata per il 2026 è quindi limitata a €78.600 all'anno.
Guardando avanti, una transizione pianificata a un'indennità esentasse del 27% è prevista per il 1° gennaio 2027. Questo cambiamento si applicherà solo ai nuovi regimi concessi a partire da quella data. I regimi ottenuti nel 2026 non sono influenzati da questa futura riduzione, ma è necessario rimanere trasparenti con i candidati che potrebbero unirsi più tardi nel periodo di transizione. Una comunicazione chiara riguardo a questi futuri cambiamenti è una parte fondamentale del mantenimento degli standard professionali durante il processo di richiesta del regime del 30%. Questa distinzione consente agli assunti internazionali di calcolare con precisione e fiducia il loro futuro stipendio netto.
Infine, l'abolizione dello status di contribuente parzialmente non residente rappresenta un cambiamento importante per tutti i nuovi richiedenti. A partire dal 1° gennaio 2025, i nuovi assunti sono soggetti a tassazione olandese sui loro risparmi e investimenti globali nella Box 3. Questo cambiamento ha rimosso la precedente esenzione che permetteva agli expat di essere trattati come non residenti ai fini fiscali per quanto riguarda i loro beni in tutto il mondo. Mentre le regole transitorie proteggono coloro che detenevano un regime prima del 2024 fino alla fine del 2026, tutti i nuovi assunti nel 2026 devono tenere conto della piena conformità alla Box 3 dal loro primo giorno di residenza olandese. Ciò rende essenziale una pianificazione finanziaria anticipata e una consulenza fiscale professionale per gli assunti internazionali con patrimoni elevati che entrano nel mercato olandese.
Dopo l'approvazione: Integrazione del regime nella gestione delle paghe
Ricevere la concessione finale (Beschikking) dal Belastingdienst è un traguardo, ma il lavoro operativo del processo di richiesta del regime del 30% continua per tutta la durata del rapporto di lavoro. Ora dovete configurare il vostro software di gestione delle paghe per gestire accuratamente la conversione dal lordo al netto. Ciò comporta la riduzione del salario lordo imponibile fino al 30% e l'aggiunta dello stesso importo come rimborso esentasse per le spese extraterritoriali. Questo adeguamento deve essere riportato nella "Loonaangifte" (dichiarazione dei salari) mensile per garantire che l'Ufficio delle Imposte riconcili la riduzione delle entrate fiscali con il regime approvato.
È richiesta precisione amministrativa per evitare di attivare audit automatici. Dovete contrassegnare il dipendente come beneficiario del regime del 30% nel vostro sistema di reporting. La mancata segnalazione corretta di questo status può portare a richieste da parte delle autorità fiscali, anche se la richiesta è stata precedentemente approvata. La coerenza tra il regime approvato e la dichiarazione mensile dei salari è l'unico modo per mantenere la conformità a lungo termine.
Conformità della busta paga e reporting
La busta paga deve servire come un registro trasparente del vantaggio fiscale. La parte esentasse deve essere chiaramente etichettata come "rimborso spese extraterritoriali" o una designazione specifica simile. È fondamentale ricordare che i contributi previdenziali (social security premiums) sono calcolati sulla base del salario lordo ridotto. Questa riduzione della base previdenziale può influenzare i futuri benefici del dipendente, motivo per cui l'addendum contrattuale iniziale discusso nelle sezioni precedenti è così significativo dal punto di vista legale. Inoltre, la legge olandese richiede di conservare tutti i registri relativi al regime, inclusa la richiesta originale e i calcoli mensili, per un periodo amministrativo obbligatorio di sette anni. Per assistenza esperta nella gestione di queste complesse pratiche, potete contare sui nostri servizi specializzati di amministrazione del personale olandese.
Gestione dell'indicizzazione salariale e delle soglie
La conformità non è un compito statico. Il Belastingdienst aggiorna annualmente le soglie salariali e voi dovete monitorare attentamente questi cambiamenti. Per il 2026, dovete assicurarvi che il salario imponibile rimanga al di sopra di €48.013 per i richiedenti standard o €36.497 per coloro sotto i 30 anni con un Master. Se un'indicizzazione salariale o un cambiamento nelle ore lavorative spinge il salario imponibile al di sotto di questi parametri di riferimento, il regime diventa immediatamente non valido. Questa perdita è permanente; non potete ripresentare la domanda per lo stesso dipendente se non supera il test salariale a metà termine.
Cosa succede quando un dipendente cambia lavoro?
Il regime del 30% è legato allo specifico rapporto di lavoro. Se un dipendente si trasferisce a una nuova azienda, il regime non lo segue automaticamente. Il nuovo datore di lavoro deve avviare un nuovo processo di richiesta del regime del 30% per confermare che il beneficio rimanga valido. Per mantenere la continuità, il divario tra il vecchio e il nuovo impiego non deve superare i tre mesi. Sebbene la regola della residenza di 150 km non venga nuovamente testata per un trasferimento, il nuovo datore di lavoro deve dimostrare che il dipendente soddisfa ancora i requisiti salariali pertinenti del 2026. La data di scadenza originale del periodo di cinque anni rimane invariata indipendentemente da quante volte il dipendente cambia datore di lavoro.
Come un EOR facilita il processo del regime del 30%
Assumere talenti internazionali spesso sembra una scelta tra una costosa costituzione di entità legale o l'abbandono completo del mercato olandese. L'utilizzo di un Employer of Record (EOR) rimuove questa barriera. Non avete bisogno di costituire una BV olandese locale per offrire incentivi fiscali competitivi ai vostri assunti. L'EOR agisce come datore di lavoro legale, consentendo alla vostra azienda di sfruttare il processo di richiesta del regime del 30% senza il carico amministrativo di una filiale estera. ICSPayroll facilita questi servizi organizzando la richiesta tramite partner autorizzati. Questa struttura garantisce che ogni requisito legale, dal controllo iniziale "reclutato dall'estero" alla presentazione finale al Belastingdienst, sia gestito da esperti locali.
Il modello EOR fornisce un ponte sicuro per le aziende straniere per entrare nei Paesi Bassi con piena conformità. Poiché l'EOR è già un datore di lavoro registrato e riconosciuto, la richiesta del beneficio fiscale viene spesso elaborata con maggiore efficienza. Questa configurazione è particolarmente vantaggiosa per le aziende che devono agire rapidamente ma mancano dell'infrastruttura locale per gestire complesse leggi sul lavoro e pratiche fiscali olandesi. Vi consente di concentrarvi sulle vostre operazioni aziendali principali mentre noi gestiamo le tecnicità del sistema fiscale olandese.
Il vantaggio del partner locale
La velocità è un fattore critico nel reclutamento competitivo. Utilizzando un EOR, potete far iniziare il vostro assunto internazionale in settimane anziché mesi. Gestiamo l'addendum contrattuale obbligatorio e ci assicuriamo che sia allineato con gli ultimi standard di amministrazione delle paghe olandese. Riceverete una fattura mensile consolidata che include il salario lordo, i contributi previdenziali e gli specifici adeguamenti del regime esentasse. Questa trasparenza elimina la necessità di una complessa contabilità interna per i costi extraterritoriali. I nostri partner autorizzati gestiscono la comunicazione diretta con l'Amministrazione Fiscale Olandese, riducendo il tempo dedicato alle pratiche amministrative.
Ridurre il rischio per i datori di lavoro internazionali
Operare nei Paesi Bassi senza un'entità locale solleva spesso preoccupazioni sui rischi di "Stabile Organizzazione" (PE). Un EOR elimina questo rischio assumendosi le responsabilità legali e fiscali del datore di lavoro. Ciò include la rappresentanza professionale davanti alle autorità fiscali olandesi e il monitoraggio continuo della conformità. Ci assicuriamo che il salario imponibile del dipendente non violi mai la soglia standard del 2026 di €48.013. Se la legislazione cambia o le soglie aumentano, l'EOR adegua automaticamente la gestione delle paghe per mantenere il beneficio. L'EOR gestisce anche il requisito obbligatorio di conservazione dei registri per sette anni per tutta la documentazione del regime del 30%. I vostri dipendenti beneficiano di un supporto diretto tramite un portale online, dove possono accedere alle loro buste paga e monitorare lo stato del loro regime. Questa combinazione di efficienza tecnologica ed esperienza umana fornisce la forza stabilizzante necessaria per un'espansione internazionale di successo.
Assicurare il vostro vantaggio competitivo nel mercato del lavoro olandese
Gestire con successo il processo di richiesta del regime del 30% è una componente critica di una robusta strategia di reclutamento internazionale. Avete imparato che la conformità dipende dal rispetto della soglia salariale di €48.013 e dall'esecuzione di un addendum contrattuale legalmente valido entro scadenze rigorose. Mentre il panorama legislativo per il 2026 rimane stabile, la rimozione dello status di non residente parziale significa che i vostri assunti necessitano di una guida chiara e professionale fin dal loro primo giorno nei Paesi Bassi. Questi oneri amministrativi non dovrebbero impedirvi di accedere ai talenti globali di alto livello.
ICSPayroll agisce come vostro partner stabilizzatore organizzando tutte le pratiche e gli adeguamenti della gestione delle paghe necessari tramite i nostri partner autorizzati. Forniamo consulenza esperta sulle soglie salariali del 2026 e garantiamo la piena conformità con il diritto del lavoro e fiscale olandese. Il nostro modello di fatturazione mensile consolidata elimina le commissioni nascoste e semplifica la vostra espansione nel mercato olandese. Ottenete il regime del 30% per i vostri assunti olandesi con ICSPayroll oggi stesso. Siamo pronti ad aiutarvi a costruire un team conforme e ad alte prestazioni nei Paesi Bassi.
Domande frequenti
Quanto tempo richiede il processo di richiesta del regime del 30% nel 2026?
Il Belastingdienst elabora tipicamente le richieste entro otto-dieci settimane dalla data di presentazione. Sebbene il periodo legale ufficiale consenta revisioni più lunghe, la maggior parte delle decisioni viene emessa entro questo lasso di tempo. Dovreste assicurarvi che tutta la documentazione sia completa al momento della presentazione per evitare ritardi inutili. Le decisioni vengono emesse secondo le linee guida ufficiali per la richiesta del regime del 30%. Se approvato, il beneficio si applica retroattivamente alla data di inizio del dipendente, a condizione che la richiesta sia stata presentata entro i primi quattro mesi di impiego.
Posso richiedere il regime del 30% se il dipendente è già nei Paesi Bassi?
Un dipendente deve essere reclutato dall'estero per qualificarsi per il beneficio fiscale. Se un candidato vive già nei Paesi Bassi al momento del reclutamento, generalmente non soddisfa i criteri di reclutamento dall'estero. Esistono eccezioni limitate per coloro che erano precedentemente nei Paesi Bassi per studio o incarichi a breve termine, ma si applicano rigorosi controlli sulla storia di residenza per ogni processo di richiesta del regime del 30% per verificare la regola della distanza di 150 km.
Cosa succede se il salario del dipendente scende al di sotto della soglia del 2026?
Il regime del 30% viene immediatamente e permanentemente terminato se il salario imponibile del dipendente scende al di sotto della soglia obbligatoria del 2026 di €48.013. Questo requisito viene verificato continuamente durante l'anno. Non è possibile ripresentare la richiesta per il regime per lo stesso dipendente una volta che è stato perso a causa di una diminuzione del salario. Ciò è confermato dai criteri salariali per il regime del 30%. Un attento monitoraggio del lavoro a tempo parziale o del congedo non retribuito è essenziale per mantenere la conformità.
Il regime del 30% è ancora del 30% nel 2026 o è cambiato al 27%?
Per tutti i regimi concessi nel 2026, l'indennità esentasse rimane fissa al 30% per l'intera durata di cinque anni. Il modello di riduzione graduale precedentemente proposto è stato abbandonato a favore di un tasso stabile. Il passaggio a un'aliquota del 27% è attualmente previsto per entrare in vigore solo per le nuove richieste presentate dal 1° gennaio 2027, secondo gli ultimi aggiornamenti delle aliquote fiscali. Ciò fornisce una significativa certezza finanziaria per i vostri assunti del 2026.
Il regime del 30% si applica ai contributi previdenziali?
Il regime del 30% riduce il salario lordo imponibile, il che a sua volta abbassa la base per i contributi previdenziali (social security contributions). Ciò si traduce in premi inferiori sia per il datore di lavoro che per il dipendente. Tuttavia, significa anche che il dipendente potrebbe accumulare diritti inferiori per i futuri benefici previdenziali. Queste regole sono dettagliate nelle linee guida sui contributi nazionali. Dovreste comunicare chiaramente queste implicazioni ai dipendenti durante la fase iniziale di negoziazione del contratto e di onboarding.
I dipendenti remoti che lavorano per un'azienda olandese possono qualificarsi per il regime del 30%?
I dipendenti remoti che vivono al di fuori dei Paesi Bassi non si qualificano per il regime del 30%. L'agevolazione è specificamente progettata per rimborsare i costi extraterritoriali associati al trasferimento e alla vita nei Paesi Bassi per lavoro. Per essere idoneo, il dipendente deve essere residente nei Paesi Bassi ed essere soggetto all'imposta sui salari olandese. La regola della residenza di 150 km è rigorosamente applicata in base alla loro posizione prima del trasferimento e alla loro registrazione ufficiale nel database comunale olandese.
Quali documenti deve fornire il dipendente per la richiesta?
I dipendenti devono fornire la prova della loro storia di residenza per i 24 mesi precedenti la loro assunzione, come bollette o estratti conto bancari. Devono anche presentare un CV completo e una copia del loro passaporto. Questi documenti sono essenziali per il processo di richiesta del regime del 30% per verificare la regola dei 150 km e la rara esperienza del dipendente. L'elenco completo dei requisiti è disponibile tramite la checklist dell'Amministrazione Fiscale Olandese. Il datore di lavoro deve anche includere l'addendum contrattuale firmato.
Un EOR può presentare la richiesta del regime del 30% per conto del mio personale?
Un Employer of Record è autorizzato a presentare la richiesta del regime del 30% perché funge da datore di lavoro legale nei Paesi Bassi. ICSPayroll organizza questi servizi tramite partner autorizzati per garantire la piena conformità con le normative olandesi in materia di lavoro e fiscali. Ciò consente alle aziende internazionali senza una BV locale di fornire vantaggi fiscali al proprio personale. Il partner autorizzato gestisce l'intera richiesta e assicura che la gestione delle paghe sia configurata correttamente per riflettere l'indennità esentasse. Ciò fornisce un percorso conforme ed efficiente per l'assunzione di esperti internazionali.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata di Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe olandese: contratti di lavoro, dichiarazioni fiscali sui salari e previdenziali, indennità di vacanza, pensione, congedo per malattia e conformità alla CAO, con onboarding possibile entro 48 ore.
Fonti e approfondimenti
- Articolo 31a della Legge sull'imposta sui salari 1964, base normativa dei costi extraterritoriali e del regime del 30%
- Belastingdienst, costi extraterritoriali e regime del 30%: condizioni e soglie salariali
- Business.gov.nl, sintesi ufficiale del regime del 30%
- Rijksoverheid, imposta sul reddito e modifiche annunciate
- IND, soglie salariali per migranti altamente qualificati collegate al regime

Domande frequenti
Il regime del 30% è legato allo specifico rapporto di lavoro. Se un dipendente si trasferisce a una nuova azienda, il regime non lo segue automaticamente. Il nuovo datore di lavoro deve avviare un nuovo processo di richiesta del regime del 30% per confermare che il beneficio rimanga valido. Per mantenere la continuità, il divario tra il vecchio e il nuovo impiego non deve superare i tre mesi. Sebbene la regola della residenza di 150 km non venga nuovamente testata per un trasferimento, il nuovo datore di lavoro deve dimostrare che il dipendente soddisfa ancora i requisiti salariali pertinenti del 2026. La data di scadenza originale del periodo di cinque anni rimane invariata indipendentemente da quante volte il dipendente cambia datore di lavoro. Assumere talenti internazionali spesso sembra una scelta tra una costosa costituzione di entità legale o l'abbandono completo del mercato olandese. L'utilizzo di un Employer of Record (EOR) rimuove questa barriera. Non avete bisogno di costituire una BV olandese locale per offrire incentivi fiscali competitivi ai vostri assunti. L'EOR agisce come datore di lavoro legale, consentendo alla vostra azienda di sfruttare il processo di richiesta del regime del 30% senza il carico amministrativo di una filiale estera. ICSPayroll facilita questi servizi organizzando la richiesta tramite partner autorizzati. Questa struttura garantisce che ogni requisito legale, dal controllo iniziale "reclutato dall'estero" alla presentazione finale al Belastingdienst, sia gestito da esperti locali. Il modello EOR fornisce un ponte sicuro per le aziende straniere per entrare nei Paesi Bassi con piena conformità. Poiché l'EOR è già un datore di lavoro registrato e riconosciuto, la richiesta del beneficio fiscale viene spesso elaborata con maggiore efficienza. Questa configurazione è particolarmente vantaggiosa per le aziende che devono agire rapidamente ma mancano dell'infrastruttura locale per gestire complesse leggi sul lavoro e pratiche fiscali olandesi. Vi consente di concentrarvi sulle vostre operazioni aziendali principali mentre noi gestiamo le tecnicità del sistema fiscale olandese.
Il Belastingdienst elabora tipicamente le richieste entro otto-dieci settimane dalla data di presentazione. Sebbene il periodo legale ufficiale consenta revisioni più lunghe, la maggior parte delle decisioni viene emessa entro questo lasso di tempo. Dovreste assicurarvi che tutta la documentazione sia completa al momento della presentazione per evitare ritardi inutili. Le decisioni vengono emesse secondo le linee guida ufficiali per la richiesta del regime del 30%. Se approvato, il beneficio si applica retroattivamente alla data di inizio del dipendente, a condizione che la richiesta sia stata presentata entro i primi quattro mesi di impiego.
Un dipendente deve essere reclutato dall'estero per qualificarsi per il beneficio fiscale. Se un candidato vive già nei Paesi Bassi al momento del reclutamento, generalmente non soddisfa i criteri di reclutamento dall'estero. Esistono eccezioni limitate per coloro che erano precedentemente nei Paesi Bassi per studio o incarichi a breve termine, ma si applicano rigorosi controlli sulla storia di residenza per ogni processo di richiesta del regime del 30% per verificare la regola della distanza di 150 km.
Il regime del 30% viene immediatamente e permanentemente terminato se il salario imponibile del dipendente scende al di sotto della soglia obbligatoria del 2026 di €48.013. Questo requisito viene verificato continuamente durante l'anno. Non è possibile ripresentare la richiesta per il regime per lo stesso dipendente una volta che è stato perso a causa di una diminuzione del salario. Ciò è confermato dai criteri salariali per il regime del 30%. Un attento monitoraggio del lavoro a tempo parziale o del congedo non retribuito è essenziale per mantenere la conformità.
Per tutti i regimi concessi nel 2026, l'indennità esentasse rimane fissa al 30% per l'intera durata di cinque anni. Il modello di riduzione graduale precedentemente proposto è stato abbandonato a favore di un tasso stabile. Il passaggio a un'aliquota del 27% è attualmente previsto per entrare in vigore solo per le nuove richieste presentate dal 1° gennaio 2027, secondo gli ultimi aggiornamenti delle aliquote fiscali. Ciò fornisce una significativa certezza finanziaria per i vostri assunti del 2026.
Il regime del 30% riduce il salario lordo imponibile, il che a sua volta abbassa la base per i contributi previdenziali. Ciò si traduce in premi inferiori sia per il datore di lavoro che per il dipendente. Tuttavia, significa anche che il dipendente potrebbe accumulare diritti inferiori per i futuri benefici previdenziali. Queste regole sono dettagliate nelle linee guida sui contributi nazionali. Dovreste comunicare chiaramente queste implicazioni ai dipendenti durante la fase iniziale di negoziazione del contratto e di onboarding.
I dipendenti remoti che vivono al di fuori dei Paesi Bassi non si qualificano per il regime del 30%. L'agevolazione è specificamente progettata per rimborsare i costi extraterritoriali associati al trasferimento e alla vita nei Paesi Bassi per lavoro. Per essere idoneo, il dipendente deve essere residente nei Paesi Bassi ed essere soggetto all'imposta sui salari olandese. La regola della residenza di 150 km è rigorosamente applicata in base alla loro posizione prima del trasferimento e alla loro registrazione ufficiale nel database comunale olandese.
I dipendenti devono fornire la prova della loro storia di residenza per i 24 mesi precedenti la loro assunzione, come bollette o estratti conto bancari. Devono anche presentare un CV completo e una copia del loro passaporto. Questi documenti sono essenziali per il processo di richiesta del regime del 30% per verificare la regola dei 150 km e la rara esperienza del dipendente. L'elenco completo dei requisiti è disponibile tramite la checklist dell'Amministrazione Fiscale Olandese. Il datore di lavoro deve anche includere l'addendum contrattuale firmato.
Un Employer of Record è autorizzato a presentare la richiesta del regime del 30% perché funge da datore di lavoro legale nei Paesi Bassi. ICSPayroll organizza questi servizi tramite partner autorizzati per garantire la piena conformità con le normative olandesi in materia di lavoro e fiscali. Ciò consente alle aziende internazionali senza una BV locale di fornire vantaggi fiscali al proprio personale. Il partner autorizzato gestisce l'intera richiesta e assicura che la gestione delle paghe sia configurata correttamente per riflettere l'indennità esentasse. Ciò fornisce un percorso conforme ed efficiente per l'assunzione di esperti internazionali.