
30%ルーリング申請:雇用主向け2026年完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
30%ルーリング(30% ruling:高度外国人材向け税制優遇措置)の申請は、単なる事務手続きではなく、雇用契約書の文言定義から始まる法的拘束力のある手続きです。オランダに優秀なグローバル人材を誘致する上で、この大幅な税制優遇を提供することが極めて重要であることはご承知のとおりです。しかし、30%ルーリング申請手続きの複雑化に伴い、形式的な不備による却下が増加しており、雇用主と新入社員の双方にとって大きな障壁となっています。必要な課税対象給与の計算ミスや、厳格な4ヶ月の申請期限の超過は、優遇措置を恒久的に失う結果につながります。
この2026年版包括的ガイドでは、オランダ税務当局(Belastingdienst)の最新要件に対応するために不可欠なポイントを明確に解説します。30%の非課税手当を確保しつつ、採用する外国人材が更新された標準給与基準額48,013ユーロ、または修士号を保持する30歳未満の若手専門職向け基準額36,497ユーロを確実に満たす方法を学べます。150km居住要件や、新規申請者に対する部分的一元課税(partial non-resident taxpayer status)の廃止など、極めて重要な適格要件についても検証します。このステップごとの解説に従うことで、コンプライアンスに準拠した給与計算体制を構築し、オランダへ転入する従業員が期待する経済的安心感を提供することができます。
重要ポイント
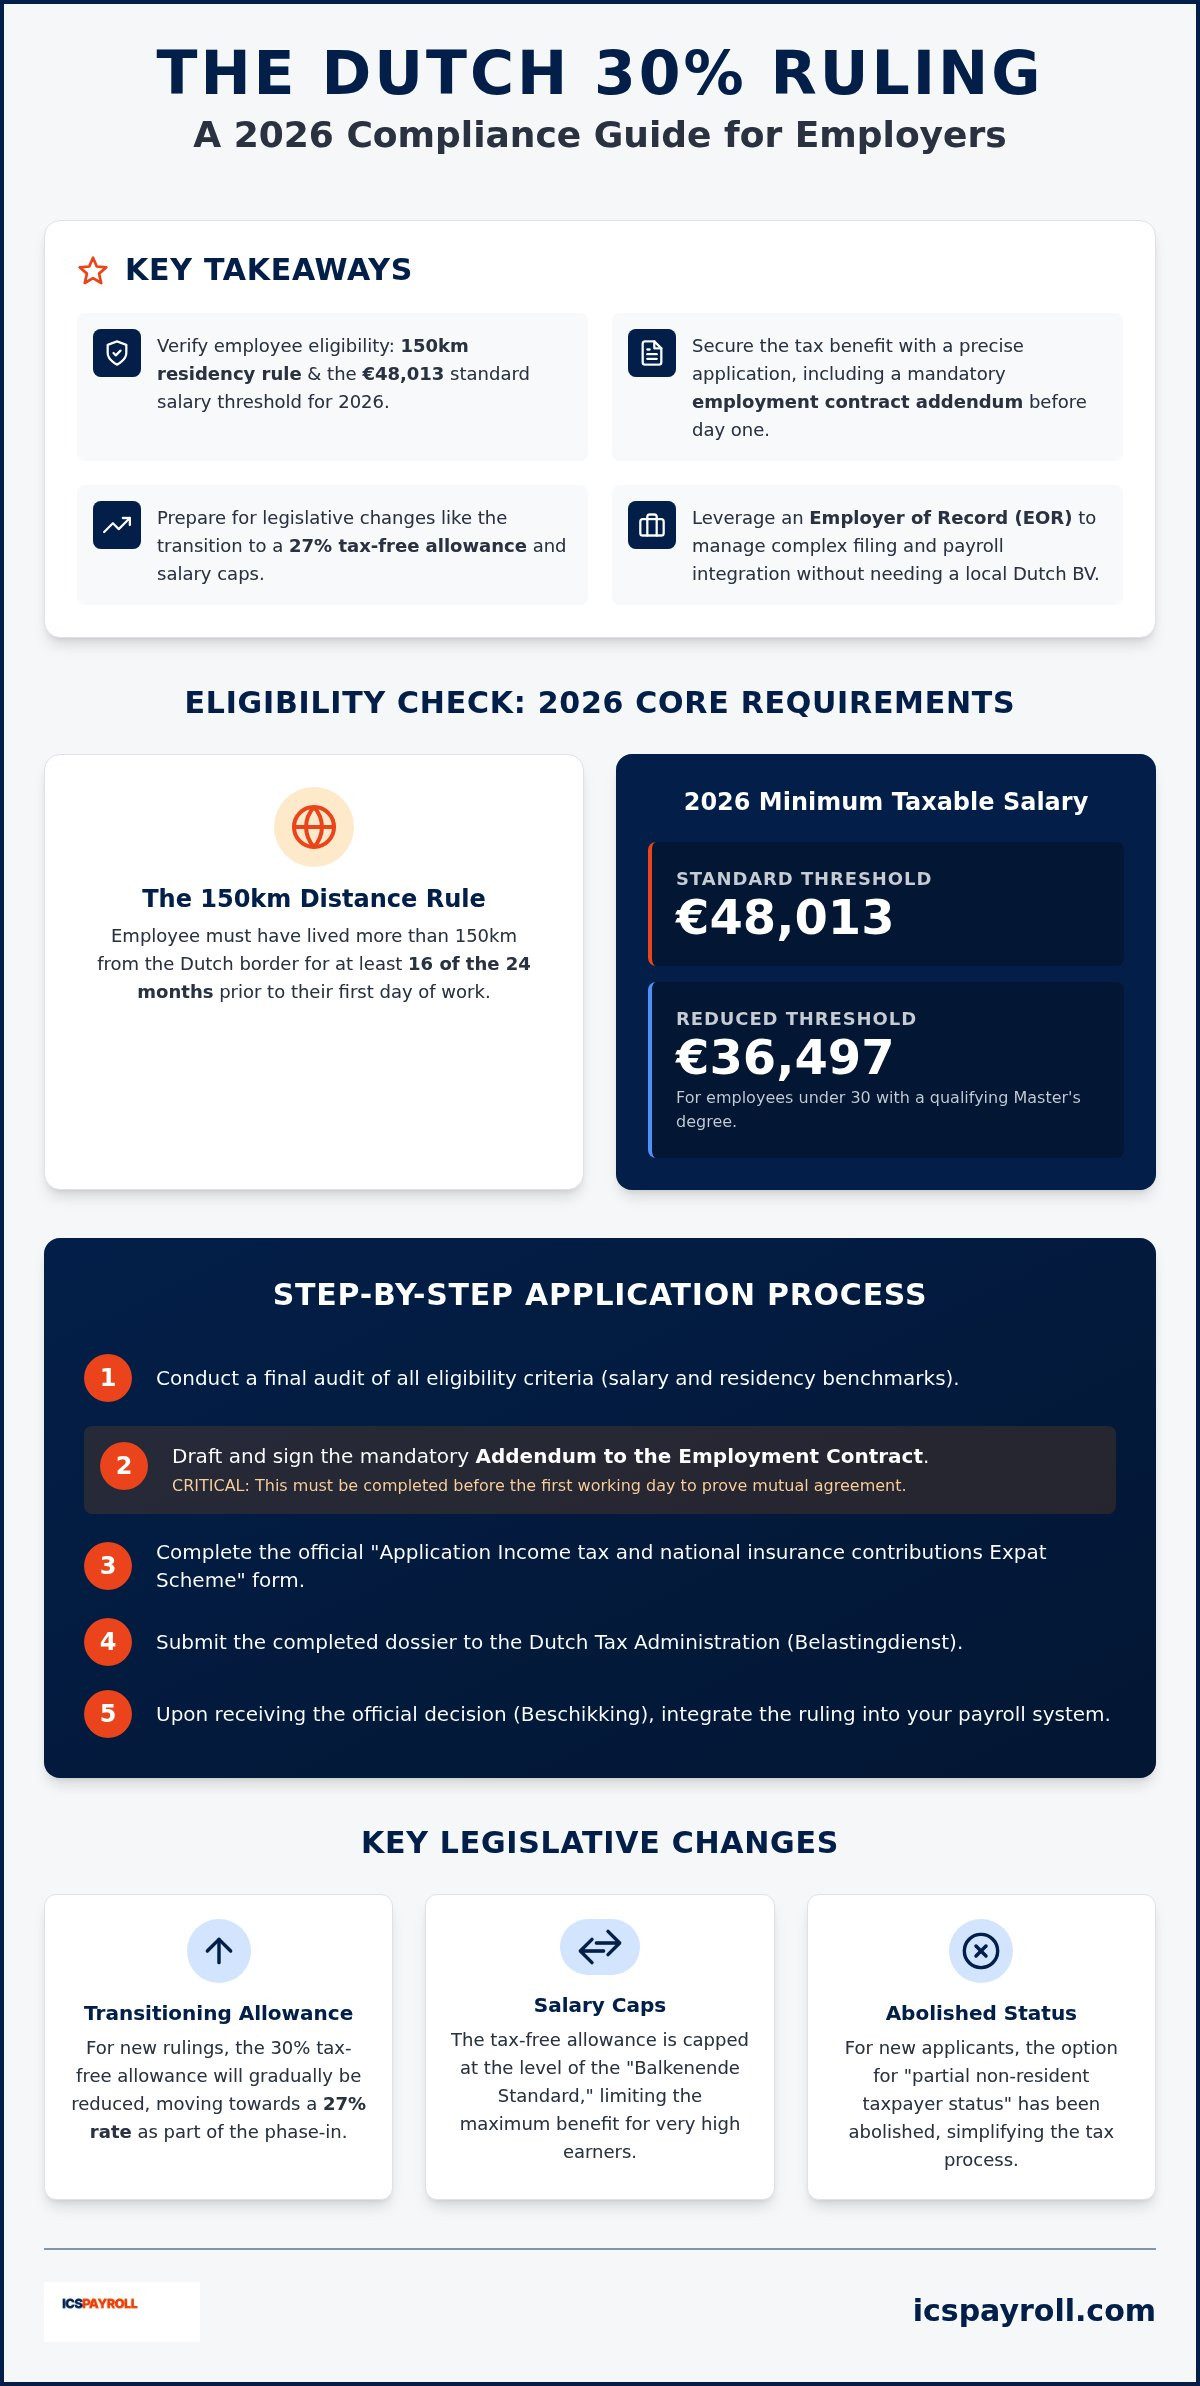
- 150km居住要件および2026年の義務的標準給与基準額48,013ユーロを確認し、従業員の適格性を検証すること。
- 就労開始初日までに雇用契約書の必須付属書(アデンダム)を締結し、正確な30%ルーリング申請手続きを通じて税務上の優遇措置を確保すること。
- 非課税手当の27%への段階的移行や、バルケネンデ基準(Balkenende Standard:公的役員報酬上限基準)による給与上限額などの法改正に備えること。
- オランダへ新規採用される外国人材に対する部分的一元課税制度の廃止に伴い、給与計算の税務コンプライアンスを徹底すること。
- EOR(Employer of Record:事業主代行サービス)を活用し、現地法人(オランダBV)を設立することなく、複雑な申請手続きと給与計算の統合要件を管理すること。
適格性の確認:2026年における30%ルーリングの適用要件
30%ルーリング申請手続きを成功させるには、従業員がオランダに入国する前の厳密な適格性確認から始める必要があります。オランダ税務当局(Belastingdienst)は、形式的な見落としや事務手続きの遅れに対して一切の例外を認めません。採用する人材が、オランダ国内の労働市場において希少または得難い「特定の専門知識」を有していることを証明しなければなりません。この専門知識は、主に居住歴と、現行の経済情勢を反映して毎年調整される特定の給与ベンチマークによって判定されます。
150km距離ルールの詳細
「国外からの採用」という基準は、地理的条件によって厳格に定義されています。従業員は、就労開始初日の直前24ヶ月のうち少なくとも16ヶ月間、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。候補者が要件を満たしているか確認するために、公式の30%ルーリング居住条件を事前に検証してください。この距離は、オランダ国境の最も近い地点から直線距離(as the crow flies)で測定されます。この要件により、ベルギーおよびルクセンブルクの居住者、ならびにドイツやフランス北部の国境地域に居住する者は実質的に対象外となります。候補者が過去にオランダに居住または勤務した経験がある場合、その年数は最長5年間の適用期間から差し引かれる場合があります。
2026年の給与要件と厳格な審査
2026年の標準的な課税対象給与基準額は48,013ユーロに設定されています。この金額は、非課税手当を適用した後に残らなければならない最低課税対象額を表しています。採用者が30歳未満で所定の修士号を保持している場合は、引き下げられた基準額である36,497ユーロが適用されます。5年間の適用期間全体にわたり報酬パッケージが適格性を維持できるよう、30%ルーリング給与要件に関する詳細ガイドを参照することが不可欠です。年途中の給与改定やパートタイム勤務などにより、いかなる時点であれこれらの基準額を下回った場合、優遇措置は直ちに恒久的に取り消されます。
科学研究者および研修中の医師については、これら特定の給与水準に関わらずルーリングの対象となります。しかし、大多数の外国人材にとって、30%ルーリングは高付加価値スキルを誘致するためのオランダ所得税制度の中心的な柱であり続けています。多くの申請で生じる重大な不備は、就労開始初日までに雇用契約をこれら2026年の基準に合致させていない点にあります。この契約上の調整が事前になされていない場合、従業員が地理的な居住要件を満たしていたとしても、法的に給与計算へルーリングを適用することはできません。
ステップ別解説:30%ルーリングの申請プロセス
30%ルーリングの申請プロセスは、人事部門と新規採用者の間で綿密な連携を要する専門的な管理手順です。これは単なる税額控除の請求ではなく、従業員を「希少な専門家」として認めるようオランダ税務当局に正式に要請する手続きです。確実に認可を得るためには、以下の業務フローに従う必要があります。
- ステップ1:採用者が2026年の給与および居住要件をすべて満たしているか、30%ルーリング適用要件の最終監査を実施します。
- ステップ2:義務付けられている雇用契約付属書(Addendum)を作成し、署名します。
- ステップ3:「所得税および国民保険料のエクスパット制度適用申請書(Application Income tax and national insurance contributions Expat Scheme)」に記入し、すべての個人情報および法人情報が公的記録と一致していることを確認します。
- ステップ4:完成した申請書類一式をBelastingdienstの専門審査センターに提出します。
- ステップ5:暫定または最終決定書(Beschikking)を受領後、ルーリングを給与計算システムに反映します。
必須となる雇用契約付属書(アデンダム)
30%ルーリング申請プロセスにおいて頻繁に生じる失敗の原因は、法的に有効な雇用契約付属書の欠落です。Belastingdienstは、雇用主と従業員が報酬パッケージの再構築について「相互合意」に達した証拠を要求します。この付属書には、非課税手当と引き換えに従業員が総課税給与の減額に同意することを明記しなければなりません。この「給与の減額合意(salary sacrifice)」が、この優遇措置を機能させる法的な仕組みです。公式の30%ルーリング条件を満たし、将来的な休暇手当(holiday pay)や年金算定対象所得に関するトラブルから雇用主を保護するために、文言は極めて正確でなければなりません。
申請期限と遡及適用の効力
申請において最も融通が利かない要素が提出時期です。従業員の就労開始初日から4ヶ月以内に申請書を提出しなければなりません。この期間内に提出すれば、ルーリングは雇用契約の開始日に遡って適用されます。これにより、過去の月の源泉徴収税を1回の給与計算処理で一括して修正精算することが可能になります。しかし、4ヶ月の期限を過ぎて申請した場合、優遇措置は申請日の属する月の翌月1日以降にしか適用されません。その結果、雇用の初期数ヶ月間にわたる税務上の優遇措置は永久に失われます。他のオンボーディング業務と並行してこれらの厳格なスケジュールを管理することが困難な場合は、実績のあるオランダ給与計算代行サービスに委託することで、すべての期限を正確に厳守できます。
2026年の法改正への対応:27%への移行と上限設定
30%ルーリングの法的枠組みは、オランダ議会での長期にわたる政治的議論を経て大幅に整理されました。当初は優遇措置を20ヶ月ごとに段階的に縮小する複雑なモデルが提案されていましたが、2026年の現行法では、より安定した制度設計へと回帰しました。今年30%ルーリング申請手続きを進める雇用主にとって、2026年に認可されたルーリングについては、5年間の適用期間全体にわたり一律30%の非課税率が維持される点を理解することが重要です。これにより、外国人材にとっては予測可能な税務環境が整い、人事部門にとっても長期的な報酬設計が容易になります。
注視すべき重要な制限事項は、通称「バルケネンデ基準(Balkenende Standard)」と呼ばれる非課税手当の上限額です。2026年度において、30%ルーリングを適用できる総給与の上限は262,000ユーロとなっています。具体的な30%制度の給与上限額は、Belastingdienstの公式ウェブサイトで確認できます。この262,000ユーロの上限を超える所得に対しては、非課税手当のメリットは適用されず、通常のオランダ所得税率で課税されます。これにより、本制度が超高所得者への無制限な減税措置ではなく、専門人材を誘致するための的を絞った手段であることが担保されています。したがって、2026年の非課税手当の年間最大額は78,600ユーロに制限されます。
将来的な展望として、2027年1月1日からは非課税手当の上限を27%へ引き下げることが予定されています。この変更は、同日以降に新たに認可されるルーリングにのみ適用されます。2026年中に取得したルーリングはこの将来的な引き下げの影響を受けませんが、移行期間の後半に入社する可能性のある候補者に対しては、事前に十分な説明を行っておく必要があります。これら将来の変更点に関する明確なコミュニケーションは、30%ルーリング申請プロセスにおいて適正な信頼関係を維持するための重要な要素です。この区別を正しく伝えることで、外国人材は将来の手取り給与額を高い確度で把握できるようになります。
最後に、部分的一元課税(partial non-resident taxpayer status)の廃止は、すべての新規申請者にとって重大な変更点です。2025年1月1日以降、新規採用者はボックス3(資産運用所得税課税枠)において、世界中で保有する貯蓄や投資に対してオランダでの課税対象となります。この制度変更により、全世界資産に関して所得税法上の非居住者として扱われる従来の特例措置が撤廃されました。2024年以前にルーリングを保持していた者には2026年末までの経過措置が適用されますが、2026年のすべての新規採用者は、オランダでの居住初日からボックス3の完全な納税義務を考慮しなければなりません。そのため、高額な資産を保有する外国人材をオランダに迎える際には、早期のファイナンシャルプランニングと専門家による税務アドバイスが不可欠となります。
承認後の実務:給与計算へのルーリングの統合
Belastingdienstから最終認可書(Beschikking)を受領することは一つの大きな節目ですが、30%ルーリング申請に関する実務は雇用期間を通じて継続します。雇用主は、額面から手取りへの換算(gross-to-net conversion)を正確に行うよう、給与計算ソフトウェアを適切に設定する必要があります。具体的には、課税対象となる総給与を最大30%減額し、その同額をオランダ国外からの転入に伴う特別費用(治外法権的コスト)に対する非課税手当として加算します。税務署が減額された税収と承認済みルーリングを照合できるよう、この調整を毎月の賃金税申告(Loonaangifte)に反映させなければなりません。
自動税務調査の対象となるのを防ぐためには、極めて綿密な事務処理が求められます。給与申告システム内で、当該従業員が30%ルーリングの適用対象者であることを明示するフラグを設定する必要があります。事前に申請が承認されていたとしても、このステータスを正しく申告しないと、税務当局から照会を受けるリスクがあります。承認された決定内容と毎月の給与申告を一致させ続けることが、長期的なコンプライアンスを維持する唯一の方法です。
給与明細の要件とコンプライアンス報告
給与明細書(Payslip)は、税制上の優遇措置を透明に示す公式記録として機能しなければなりません。非課税部分は「治外法権的コストの償還(extraterritorial cost reimbursement)」またはそれに準じる明確な名目で記載する必要があります。社会保障保険料は、減額後の総給与を基準に計算される点に注意が必要です。社会保障の算定基礎が引き下げられると、従業員の将来の公的給付額に影響を及ぼす可能性があるため、前述した雇用契約付属書が極めて重要な法的意味を持ちます。さらに、オランダの法律に基づき、当初の申請書や月ごとの計算根拠を含むルーリング関連のすべての記録を、法令で義務付けられた7年間の保管期間にわたって維持しなければなりません。これらの複雑な申告手続きの管理については、当社の専門的なオランダ給与計算代行サービスをご利用いただけます。
給与改定と基準額のモニタリング
コンプライアンスの維持は一度きりの作業ではありません。Belastingdienstは給与基準額を毎年改定するため、これらの動向を注意深く監視する必要があります。2026年においては、課税対象給与が通常申請者で48,013ユーロ、修士号を有する30歳未満の者で36,497ユーロを上回り続けていることを確認しなければなりません。給与改定や労働時間の短縮によって課税対象額がこれらの基準を下回った場合、ルーリングは即座に失効します。この失効は恒久的なものであり、給与要件を途中で満たせなくなった同一の従業員に対して再申請することはできません。
従業員が転職した場合の取り扱い
30%ルーリングは特定の雇用関係に紐づいています。従業員が別の会社へ転職した場合、ルーリングが自動的に引き継がれることはありません。優遇措置の有効性を維持するためには、新たな雇用主が改めて30%ルーリング申請手続きを開始する必要があります。継続性を維持するためには、前職の退職日から次の雇用開始日までのブランクが3ヶ月を超えてはなりません。転職時には150km居住ルールの再審査は行われませんが、新雇用主は従業員が2026年の該当する給与要件を満たしていることを証明する必要があります。なお、従業員が何度転職したとしても、当初の5年間の適用期間の満了日は延長されません。
EORが30%ルーリング手続きを円滑化する仕組み
グローバル人材を採用する際、多額の費用をかけて現地法人を設立するか、オランダ市場への進出を諦めるかの選択を迫られることが少なくありません。EOR(Employer of Record:事業主代行サービス)を利用すれば、この障壁を取り除くことができます。現地法人(オランダBV)を設立することなく、採用候補者に魅力的な税制優遇措置を提供することが可能です。EORが法的な雇用主として機能するため、海外子会社を設立する管理負担を負うことなく、30%ルーリング申請プロセスを活用できます。ICSPayrollは、認可を受けた現地パートナーを通じて申請を手配し、これらのサービスを提供しています。この体制により、最初の「国外からの採用」要件の確認からBelastingdienstへの最終申請に至るまで、すべての法的要件が現地の専門家によって確実に処理されます。
EORモデルは、海外企業が完全なコンプライアンスを保ちながらオランダへ進出するための安全な架け橋となります。EORはすでに公的に登録・認可された雇用主であるため、税制優遇の申請手続きがより迅速に進むケースが多く見られます。このスキームは、迅速に人材を確保したいものの、オランダの複雑な労働法や税務申告を管理するための現地インフラが整っていない企業にとって特に効果的です。企業が中核業務に専念できるよう、当社がオランダの税制に関わる技術的実務を全面的に管理します。
現地パートナー活用のメリット
競争の激しい人材獲得において、スピードは極めて重要な要素です。EORを活用することで、外国人材の就労開始を数ヶ月単位ではなく数週間で実現できます。当社は義務付けられている雇用契約付属書の作成を管理し、最新のオランダ給与計算管理基準に確実に適合させます。雇用主には、総給与、社会保障保険料、および非課税ルーリング調整をすべて網羅した月次請求書が1本化されて発行されます。この透明性により、特別費用に関する複雑な社内会計処理が不要になります。認可を受けたパートナーがオランダ税務当局との直接的な折衝を担当するため、行政手続きにかかる連絡の負担を大幅に削減できます。
グローバル雇用主のリスク軽減
現地法人を持たずにオランダで事業を展開する場合、「恒久的施設(PE:Permanent Establishment)」に該当するリスクが懸念されることがよくあります。EORは、雇用主としての法的・税務的責任を担うことで、このPEリスクを排除します。これには、オランダ税務当局に対する専門的な代理業務や継続的なコンプライアンス監視が含まれます。従業員の課税対象給与が2026年の標準基準額48,013ユーロを決して下回らないよう徹底管理します。法改正や基準額の引き上げがあった場合も、EORが自動的に給与設定を調整して優遇措置を維持します。また、EORは30%ルーリングに関するすべての書類について、法定義務である7年間の保管義務を履行します。従業員はオンラインポータルから直接サポートを受け、給与明細の確認やルーリングの申請状況を追跡できます。この技術的な効率性と専門家による対応の融合が、海外展開を成功させるための確固たる基盤となります。
オランダ労働市場での競争優位性を確立する
30%ルーリング申請プロセスを適切に管理することは、強固なグローバル採用戦略を構築する上で不可欠な要素です。コンプライアンスを維持するためには、48,013ユーロの給与基準を満たし、厳格な期日内に法的に有効な雇用契約付属書を締結することが極めて重要です。2026年の法制環境は比較的安定しているものの、部分的一元課税の撤廃に伴い、採用する人材はオランダでの生活初日から明確かつ専門的なガイダンスを必要としています。このような行政上の手続き負担を理由に、世界トップクラスの人材獲得を躊躇すべきではありません。
ICSPayrollは、認可パートナーを通じて必要なすべての申請手続きや給与計算の調整を手配し、お客様の安定した事業展開を支えるパートナーとして機能します。2026年の給与基準に関する専門的な助言を提供し、オランダの労働法および税法への完全な準拠を保証します。月次の透明な一括請求モデルにより、予期せぬ費用を排除し、オランダ市場へのスムーズな事業拡大をサポートします。ICSPayrollとともに、オランダで採用する従業員の30%ルーリングを確実に確保しましょう。法令を遵守した、成果を出すオランダチームの立ち上げを力強く支援いたします。
情報源および参考文献

よくあるご質問
30%ルーリングは特定の雇用関係に紐づいています。従業員が別の会社へ転職した場合、ルーリングが自動的に引き継がれることはありません。優遇措置の有効性を維持するためには、新たな雇用主が改めて30%ルーリング申請手続きを開始する必要があります。継続性を維持するためには、前職の退職日から次の雇用開始日までのブランクが3ヶ月を超えてはなりません。転職時には150km居住ルールの再審査は行われませんが、新雇用主は従業員が2026年の該当する給与要件を満たしていることを証明する必要があります。なお、従業員が何度転職したとしても、当初の5年間の適用期間の満了日は延長されません。グローバル人材を採用する際、多額の費用をかけて現地法人を設立するか、オランダ市場への進出を諦めるかの選択を迫られることが少なくありません。EOR(事業主代行サービス)を利用すれば、この障壁を取り除くことができます。現地法人(オランダBV)を設立することなく、採用候補者に魅力的な税制優遇措置を提供することが可能です。EORが法的な雇用主として機能するため、海外子会社を設立する管理負担を負うことなく、30%ルーリング申請プロセスを活用できます。ICSPayrollは、認可を受けた現地パートナーを通じて申請を手配し、これらのサービスを提供しています。この体制により、最初の「国外からの採用」要件の確認からBelastingdienst(オランダ税務当局)への最終申請に至るまで、すべての法的要件が現地の専門家によって確実に処理されます。EORモデルは、海外企業が完全なコンプライアンスを保ちながらオランダへ進出するための安全な架け橋となります。EORはすでに公的に登録・認可された雇用主であるため、税制優遇の申請手続きがより迅速に進むケースが多く見られます。このスキームは、迅速に人材を確保したいものの、オランダの複雑な労働法や税務申告を管理するための現地インフラが整っていない企業にとって特に効果的です。企業が中核業務に専念できるよう、当社がオランダの税制に関わる技術的実務を全面的に管理します。
Belastingdienst(オランダ税務当局)による審査期間は、通常、申請書の提出日から8〜10週間程度です。法律上はより長い審査期間が認められていますが、大半の決定はこの期間内に通知されます。不必要な遅延を避けるため、申請時にはすべての書類に不備がないことを確認してください。決定通知は公式の30%ルーリング申請ガイドラインに従って発行されます。承認された場合、就労開始から最初の4ヶ月以内に申請書が提出されていれば、優遇措置は従業員の雇用開始日に遡って適用されます。
この税制優遇を受けるには、国外から直接採用された人材である必要があります。採用決定時点で候補者がすでにオランダ国内に居住している場合、原則として「国外からの採用」基準を満たしません。学業や短期の職務のためにオランダに滞在していた場合には限定的な例外がありますが、150km距離ルールを確認するため、すべての30%ルーリング申請プロセスにおいて厳格な居住歴の確認が行われます。
従業員の課税対象給与が2026年の義務的基準額である48,013ユーロを下回った場合、30%ルーリングは直ちに恒久的に失効します。この要件は年間を通じて継続的に判定されます。給与の低下によって一度権利を喪失すると、同じ従業員についてルーリングを再申請することはできません。これは30%制度の給与基準によって明確に定められています。適格性を維持するためには、パートタイム勤務への変更や無給休暇の取得などを慎重に管理することが極めて重要です。
2026年に認可されたすべてのルーリングについて、非課税手当は5年間の適用期間全体にわたり一律30%のまま維持されます。以前提案されていた段階的縮小モデルは廃止され、安定した税率構造が維持されることになりました。最新の税率改定情報によると、27%への税率引き下げは2027年1月1日以降に提出される新規申請にのみ適用される予定です。これにより、2026年に採用される人材には大きな経済的確実性が提供されます。
30%ルーリングを適用すると課税対象となる総給与が減額されるため、結果として社会保障保険料の算定基礎も低くなります。これにより、雇用主と従業員の双方が負担する保険料は軽減されます。しかし同時に、将来的に従業員が受給できる公的給付金の額が低くなる可能性があることも意味します。これらの規定は国民保険料のガイドラインに詳述されています。雇用契約の初期交渉時やオンボーディングの段階で、これらの影響について従業員へ明確に説明しておく必要があります。
オランダ国外に居住しながらオランダ企業にリモート勤務している従業員は、30%ルーリングの対象にはなりません。本制度は、就労のためにオランダへ移住し生活することに伴う特別費用(治外法権的コスト)を補填するために設計されたものです。適用を受けるには、従業員がオランダの居住者であり、かつオランダの賃金税の課税対象である必要があります。150km居住ルールは、移住前の所在地およびオランダ自治体の住民登録データベースへの正式登録に基づいて厳格に適用されます。
従業員は、雇用開始前の直近24ヶ月間の居住歴を証明する書類(公共料金の請求書や銀行取引明細書など)を提出する必要があります。また、包括的な履歴書(CV)およびパスポートのコピーの提出も求められます。これらの書類は、150kmルールおよび従業員の持つ希少な専門知識を立証するために不可欠です。必要書類の完全な一覧は、Belastingdienst(オランダ税務当局)のチェックリストで確認できます。雇用主は、署名済みの雇用契約付属書(アデンダム)も併せて提出しなければなりません。
EOR(事業主代行サービス)はオランダにおける法的な雇用主として機能するため、従業員に代わって30%ルーリングを申請することが認められています。ICSPayrollは認可パートナーを通じてこれらの業務を手配し、オランダの労働法および税務規制への完全な準拠を保証します。これにより、現地法人(オランダBV)を持たない外国企業でも、自社の従業員に税制上の優遇措置を提供することが可能になります。認可パートナーが申請手続き全体を管理し、非課税手当が正しく反映されるよう給与計算を設定します。これは外国人専門人材を採用するための適法かつ効率的な手法です。


