
Candidatura ao Regime dos 30%: Guia de 2026 para Empregadores
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Submeter um pedido de aplicação do regime dos 30% (30% ruling) é um compromisso jurídico vinculativo que começa na redação específica do seu contrato de trabalho, e não uma simples formalidade administrativa. Certamente reconhece que oferecer este incentivo fiscal substancial é essencial para atrair talento internacional de topo para os Países Baixos. No entanto, a crescente complexidade do processo de candidatura ao regime dos 30% resulta frequentemente em rejeições técnicas que frustram tanto os empregadores como os novos colaboradores. Erros no cálculo do salário tributável exigido ou o incumprimento do rigoroso prazo de apresentação de quatro meses podem ditar a perda definitiva do benefício.
Este guia abrangente para 2026 fornece a clareza e o rigor necessários para navegar pelas mais recentes exigências da Autoridade Tributária holandesa (Belastingdienst). Descubra como assegurar a isenção fiscal de 30%, garantindo em simultâneo que as suas contratações internacionais cumprem o limiar salarial padrão atualizado de €48.013 ou o limiar de €36.497 para jovens profissionais com grau de mestrado. Analisamos os critérios críticos de elegibilidade, incluindo a regra de residência dos 150 km e o recente fim do estatuto de contribuinte não residente parcial para novos requerentes. Ao seguir este passo a passo, poderá estabelecer uma estrutura de processamento salarial em total conformidade e proporcionar aos seus trabalhadores a tranquilidade financeira que esperam ao mudar de país.
Pontos Principais
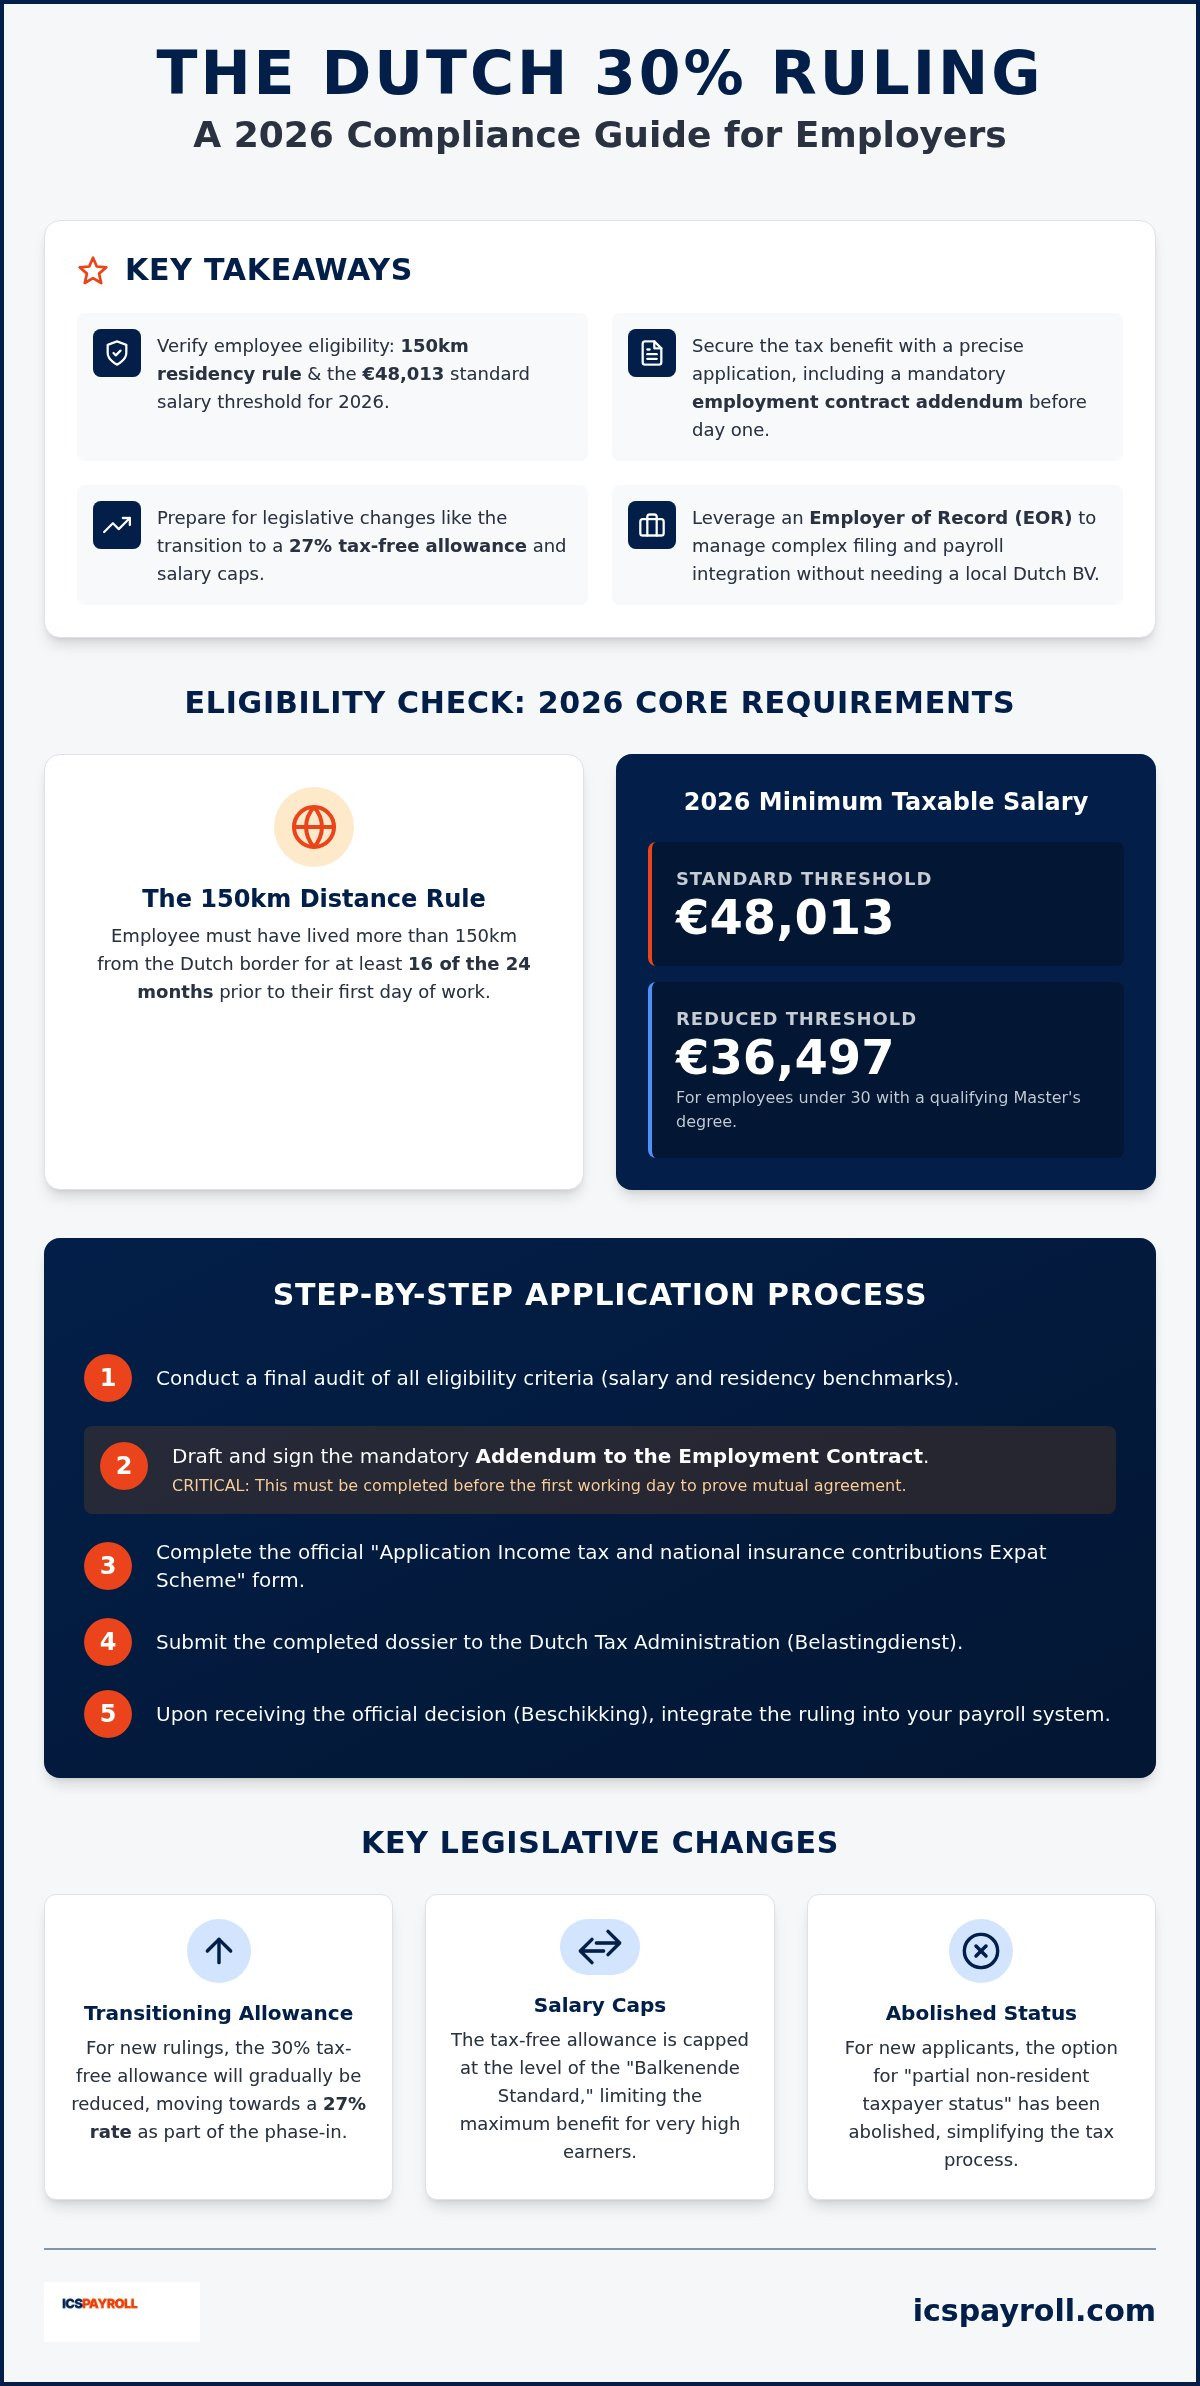
- Confirme a elegibilidade do trabalhador verificando o requisito de residência a mais de 150 km e o limiar salarial padrão obrigatório de €48.013 para 2026.
- Garanta o benefício fiscal através de um processo rigoroso de candidatura ao regime dos 30%, incluindo uma adenda obrigatória ao contrato de trabalho antes do primeiro dia de trabalho.
- Prepare-se para as alterações legislativas, designadamente a transição para uma isenção fiscal de 27% e os limites salariais impostos pela Norma Balkenende (Balkenende-norm).
- Assegure a conformidade no processamento salarial após a abolição do estatuto de contribuinte não residente parcial para novas contratações internacionais nos Países Baixos.
- Recorra a um Employer of Record para gerir as complexas obrigações de submissão e integração salarial sem necessidade de constituir uma BV holandesa local.
Verificação de Elegibilidade: Requisitos para o Regime dos 30% em 2026
O sucesso no processo de candidatura ao regime dos 30% começa com uma validação rigorosa da elegibilidade antes mesmo da chegada do colaborador aos Países Baixos. A Autoridade Tributária holandesa (Belastingdienst) não abre exceções para falhas técnicas ou atrasos administrativos. É indispensável comprovar que o profissional contratado possui competências específicas escassas ou inexistentes no mercado de trabalho local. Esta especialização é validada sobretudo através do histórico de residência e de limiares salariais específicos, atualizados anualmente para refletir a conjuntura económica.
A Regra da Distância dos 150 km Explicada
O critério de "recrutamento a partir do estrangeiro" é estritamente definido pela geografia. O trabalhador tem de ter residido a mais de 150 quilómetros da fronteira holandesa durante, pelo menos, 16 dos 24 meses imediatamente anteriores ao seu primeiro dia de trabalho. Recomenda-se a consulta das condições oficiais de residência para o regime dos 30% para assegurar que o candidato cumpre este requisito. A distância é medida "em linha reta" a partir do ponto mais próximo da fronteira dos Países Baixos. Esta exigência exclui de imediato os residentes na Bélgica e no Luxemburgo, bem como quem reside nas zonas fronteiriças da Alemanha e do norte de França. Caso o candidato já tenha vivido ou trabalhado nos Países Baixos no passado, esses períodos podem ser deduzidos à duração total de cinco anos do benefício.
Requisitos Salariais e Fiscalização em 2026
Para 2026, o limiar salarial tributável padrão está fixado em €48.013. Este valor representa o montante mínimo tributável que deve sobrar após a aplicação da isenção fiscal. Se o profissional contratado tiver menos de 30 anos e possuir um mestrado qualificado, aplica-se um limiar reduzido de €36.497. É vital consultar um guia detalhado sobre os requisitos salariais do regime dos 30% para garantir que os seus pacotes remuneratórios permaneçam em conformidade ao longo de todo o período de cinco anos. Ficar abaixo destes limiares em qualquer momento - mesmo em virtude de uma revisão salarial intercalar ou de passagem a tempo parcial - implica o cancelamento imediato e definitivo do benefício.
Investigadores científicos e médicos em formação têm direito ao regime independentemente destes patamares salariais específicos. Contudo, para a maioria dos profissionais internacionais, o regime dos 30% permanece um pilar central do sistema de imposto sobre o rendimento nos Países Baixos concebido para captar competências de elevado valor acrescentado. Uma falha crítica em muitas candidaturas reside na falta de alinhamento prévio do contrato de trabalho com estes limiares de 2026 antes do primeiro dia de trabalho. Sem esta harmonização contratual expressa, o benefício não pode ser aplicado legalmente no processamento salarial, mesmo que o colaborador cumpra os critérios geográficos de residência.
Passo a Passo: O Processo de Candidatura ao Regime dos 30%
O processo de candidatura ao regime dos 30% constitui uma sequência administrativa técnica que exige coordenação absoluta entre o departamento de RH e o novo colaborador. Não se trata de um mero pedido de desconto fiscal; é um requerimento formal dirigido à Autoridade Tributária holandesa para que reconheça o trabalhador como detentor de "competências escassas". Para garantir um resultado favorável, deve seguir este fluxo operacional:
- Passo 1: Realizar uma auditoria final aos critérios de elegibilidade do regime dos 30% para confirmar que a contratação cumpre todos os limiares de salário e de residência para 2026.
- Passo 2: Redigir e assinar a adenda obrigatória ao contrato de trabalho.
- Passo 3: Preencher o formulário oficial de candidatura ("Application Income tax and national insurance contributions Expat Scheme"), assegurando a total correspondência entre os dados pessoais e societários e os registos oficiais.
- Passo 4: Submeter o dossiê completo ao centro de competências da Belastingdienst.
- Passo 5: Integrar o regime no sistema de processamento salarial após a receção da decisão provisória ou definitiva (Beschikking).
A Adenda Contratual Obrigatória
Um dos motivos mais comuns de indeferimento no processo de candidatura ao regime dos 30% é a ausência de uma adenda contratual juridicamente sólida. A Belastingdienst exige prova documental de que empregador e trabalhador chegaram a um acordo mútuo para reestruturar o pacote remuneratório. Esta adenda deve declarar expressamente que o trabalhador aceita uma redução do seu salário bruto tributável em troca da atribuição da compensação isenta de impostos. Esta renúncia salarial voluntária constitui o mecanismo legal indispensável ao funcionamento do benefício. O texto tem de ser rigoroso de modo a cumprir as condições oficiais do regime dos 30% e proteger a entidade empregadora contra futuros litígios relativos a subsídio de férias ou remunerações com incidência para efeitos de pensão.
Prazos de Submissão e Efeitos Retroativos
O calendário é o elemento mais rigoroso de todo o processo. O pedido tem de ser apresentado impreterivelmente no prazo de quatro meses a contar do primeiro dia de trabalho do colaborador. Se der entrada dentro desta janela temporal, o benefício retroage ao início do contrato de trabalho, permitindo retificar as retenções fiscais dos meses anteriores num único processamento salarial. Por outro lado, caso a candidatura seja submetida após esse prazo de quatro meses, o benefício só produzirá efeitos a partir do primeiro dia do mês seguinte à data de submissão, provocando a perda definitiva das vantagens fiscais relativas aos meses iniciais. Se a gestão destes prazos apertados colidir com outras tarefas de acolhimento e integração, confiar esta complexidade a um especialista em processamento salarial nos Países Baixos assegura o cumprimento de cada data-limite com rigor absoluto.
Navegar pelas Alterações Legislativas de 2026: 27% e Limites Máximos
O quadro legislativo do regime dos 30% foi alvo de reajustes substanciais na sequência de prolongadas negociações políticas no parlamento holandês. Embora propostas anteriores tenham sugerido um modelo de redução progressiva a cada vinte meses, a legislação em vigor para 2026 retomou uma estrutura mais estável. Para os empregadores que gerem candidaturas ao regime dos 30% este ano, é fundamental compreender que a taxa fixa de 30% permanece em vigor durante a totalidade dos cinco anos para as decisões concedidas em 2026. Esta diretriz assegura um enquadramento fiscal previsível para o talento internacional e simplifica o planeamento de remunerações a longo prazo por parte dos RH.
Uma limitação crítica a ter em conta é o teto máximo aplicável à remuneração isenta de imposto, vulgarmente designado por Norma Balkenende (Balkenende-norm). Para o ano fiscal de 2026, o regime dos 30% só incide sobre salários brutos até ao limite de €262.000. Pode verificar o teto salarial do regime dos 30% no portal oficial da Belastingdienst. Qualquer rendimento auferido acima deste patamar de €262.000 é tributado às taxas normais do imposto sobre o rendimento holandês, sem direito à compensação livre de impostos. Deste modo, garante-se que o incentivo mantém o seu propósito de atrair competências especializadas e não de atuar como benefício indiscriminado para remunerações de topo. A compensação máxima não tributada em 2026 fica, assim, limitada a €78.600 por ano.
No horizonte está a transição prevista para uma isenção fiscal de 27%, com entrada em vigor a 1 de janeiro de 2027. Esta alteração aplicar-se-á apenas aos novos regimes deferidos a partir dessa data. As concessões obtidas em 2026 não serão afetadas por esta futura redução, mas é imprescindível manter total transparência com os candidatos que possam vir a ingressar na empresa no final do período de transição. Uma comunicação clara sobre estas alterações futuras é basilar para manter elevados padrões profissionais ao longo de todo o processo de candidatura ao regime dos 30%, permitindo aos novos colaboradores prever com rigor o seu salário líquido futuro.
Por fim, a revogação do estatuto de contribuinte não residente parcial representa uma mudança profunda para todos os novos requerentes. Desde 1 de janeiro de 2025, os novos colaboradores estão sujeitos a tributação nos Países Baixos sobre os seus investimentos e poupanças mundiais no âmbito do Escalão 3 (Box 3). Esta alteração eliminou a isenção anterior que permitia aos expatriados serem equiparados a não residentes fiscais no que respeita ao seu património global. Embora regimes transitórios protejam até ao final de 2026 quem já beneficiava do regime antes de 2024, todas as novas contratações de 2026 devem cumprir integralmente as obrigações da Box 3 desde o primeiro dia de residência fiscal. Torna-se, assim, crucial obter aconselhamento fiscal especializado e efetuar um planeamento financeiro atempado para colaboradores internacionais com património relevante.
Pós-Aprovação: Integrar o Regime no Processamento Salarial
A receção da decisão favorável (Beschikking) da Belastingdienst constitui um marco crucial, mas o trabalho operacional inerente ao regime dos 30% prolonga-se por todo o contrato de trabalho. É imperativo configurar o software de processamento salarial para refletir com exatidão a conversão do valor bruto para o líquido. Isso passa por reduzir o salário bruto tributável até 30% e reinserir esse mesmo montante como reembolso isento de impostos a título de despesas extraterritoriais. Este ajuste tem de ser refletido na declaração mensal de retenções na fonte sobre rendimentos do trabalho (Loonaangifte), garantindo que a Autoridade Tributária reconcilie a quebra de receita fiscal com a decisão de concessão do regime.
Exige-se total rigor administrativo para não suscitar auditorias automatizadas. O trabalhador tem de ser devidamente identificado no sistema de reporte como beneficiário do regime dos 30%. O reporte incorreto deste estatuto pode espoletar pedidos de esclarecimento por parte do fisco, mesmo que o pedido inicial tenha sido aprovado. A coerência estrita entre o despacho favorável e a folha de pagamento mensal é o único caminho para preservar a conformidade a longo prazo.
Conformidade e Menções Obrigatórias no Recibo de Vencimento
O recibo de vencimento deve apresentar com absoluta clareza a atribuição da vantagem fiscal. A parcela não tributada deve estar explicitamente identificada como "reembolso de despesas extraterritoriais" (extraterritoriale kosten) ou designação equivalente. É vital recordar que as contribuições para a segurança social incidem sobre o salário bruto já reduzido. Esta descida da base de incidência contributiva pode condicionar as futuras prestações sociais do trabalhador, razão pela qual a adenda contratual inicial já referida reveste tão grande importância legal. Paralelamente, a legislação holandesa impõe o dever de conservar em arquivo todos os registos relativos ao regime, incluindo a candidatura original e os mapas de cálculo mensais, durante um período obrigatório de sete anos. Para um acompanhamento especializado nestas declarações de elevada exigência, pode contar com os nossos serviços dedicados de processamento salarial nos Países Baixos.
Gestão da Indexação Salarial e Limiares Mínimos
A conformidade fiscal não é um exercício estático. A Belastingdienst procede à atualização anual dos limiares salariais mínimos, exigindo monitorização contínua. Em 2026, é imperativo garantir que o salário tributável se mantém sempre acima dos €48.013 para os candidatos gerais ou dos €36.497 para trabalhadores com menos de 30 anos titulares de mestrado. Caso uma atualização salarial insuficiente ou uma redução no horário de trabalho façam a remuneração tributável cair abaixo destes patamares, o benefício cessa de imediato. Esta perda é definitiva: não é permitido submeter um novo pedido para o mesmo trabalhador se este deixar de cumprir o critério salarial durante a vigência do regime.
O que Acontece Quando um Trabalhador Muda de Emprego?
O regime dos 30% está associado a uma relação de trabalho concreta. Se um colaborador mudar de empresa, a aplicação do benefício não transita de forma automática. A nova entidade patronal tem de instaurar um novo processo de candidatura ao regime dos 30% para revalidar o benefício. Para assegurar a continuidade do direito, o intervalo entre o término do contrato anterior e o início do novo não pode ultrapassar três meses. Embora o requisito geográfico dos 150 km não seja reavaliado nesta transferência, o novo empregador tem de demonstrar que o colaborador continua a auferir uma remuneração enquadrada nos limiares exigidos para 2026. A data de caducidade do período original de cinco anos mantém-se inalterada, independentemente do número de mudanças de empregador.
Como um EOR Facilita o Processo do Regime dos 30%
Contratar talento internacional assemelha-se com frequência a um dilema entre despender recursos na constituição dispendiosa de uma sociedade local ou abdicar do mercado holandês. A contratação através de um Employer of Record (EOR) afasta esse obstáculo. Não necessita de criar uma BV holandesa para facultar incentivos fiscais competitivos aos seus profissionais. O EOR assume o papel de entidade empregadora legal, permitindo à sua empresa tirar partido do processo de candidatura ao regime dos 30% sem os custos estruturais de uma filial no estrangeiro. A ICSPayroll assegura estes serviços coordenando o pedido através de parceiros devidamente certificados. Esta estrutura assegura que todas as exigências legais - desde o teste prévio de "recrutamento a partir do estrangeiro" até ao envio final para a Belastingdienst - são conduzidas por especialistas locais.
O modelo de EOR estabelece uma ponte sólida para a entrada de empresas estrangeiras nos Países Baixos em perfeita conformidade. Por se tratar de uma entidade patronal devidamente registada e reconhecida pelas autoridades, a tramitação do benefício fiscal decorre habitualmente com maior celeridade. Esta solução revela-se particularmente vantajosa para organizações que procuram agilidade mas não dispõem de estrutura local para administrar a complexa legislação laboral e fiscal holandesa. Deste modo, pode concentrar-se nas suas operações nucleares enquanto nós asseguramos todos os detalhes do sistema tributário dos Países Baixos.
As Vantagens de um Parceiro Local
A rapidez é um elemento determinante no recrutamento competitivo. Com recurso a um EOR, a sua contratação internacional pode começar a produzir em poucas semanas em vez de meses. Tratamos da minuta da adenda contratual obrigatória, garantindo a sua perfeita conformidade com as normas mais recentes de processamento salarial nos Países Baixos. A sua empresa passa a receber uma única fatura mensal consolidada, que contempla o salário bruto, as contribuições para a segurança social e os acertos específicos do regime dos 30%. Esta clareza poupa-lhe complexidades contabilísticas no apuramento interno de custos extraterritoriais. Os nossos parceiros certificados assumem o contacto direto com a Autoridade Tributária holandesa, eliminando morosidades burocráticas.
Mitigação de Riscos para Empregadores Internacionais
Operar nos Países Baixos sem personalidade jurídica local suscita frequentemente receios quanto ao risco de Estabelecimento Estável (Permanent Establishment). Um EOR afasta este risco ao assumir integralmente as responsabilidades legais e fiscais da contratação. Isto engloba a representação formal perante o fisco holandês e a monitorização permanente do cumprimento normativo. Garantimos que o vencimento tributável do trabalhador nunca descamba para valores inferiores ao limiar padrão de €48.013 em 2026. Em caso de alteração da legislação ou aumento dos patamares mínimos, o EOR ajusta de imediato os parâmetros da folha de pagamento para blindar a continuidade do benefício. O EOR assume igualmente o arquivo obrigatório da documentação do regime dos 30% durante o período legal de sete anos. Em simultâneo, os seus colaboradores contam com apoio dedicado através de uma plataforma online para consulta de recibos de vencimento e acompanhamento do processo. Esta união entre eficiência tecnológica e rigor humano oferece a estabilidade indispensável para uma expansão internacional de sucesso.
Assegure a Sua Vantagem Competitiva no Mercado de Trabalho Holandês
Conduzir eficazmente o processo de candidatura ao regime dos 30% é um elemento basilar de qualquer estratégia sólida de recrutamento internacional. Como vimos, a conformidade depende do cumprimento do limiar salarial de €48.013 e da celebração atempada de uma adenda contratual formalmente irrepreensível dentro dos prazos estipulados. Se bem que o enquadramento fiscal para 2026 ofereça estabilidade, o fim do regime de não residente parcial implica que as suas contratações necessitam de orientações claras e profissionais desde o primeiro dia nos Países Baixos. Estas exigências administrativas não devem impedi-lo de atrair os melhores quadros mundiais.
A ICSPayroll assume o papel de parceiro de confiança, tratando de todas as submissões e acertos no processamento salarial por intermédio de parceiros credenciados. Prestamos aconselhamento especializado sobre os limiares salariais de 2026 e asseguramos conformidade integral com o direito do trabalho e o regime fiscal holandês. O nosso modelo de faturação mensal consolidado elimina encargos ocultos e descomplica a sua expansão nos Países Baixos. Garanta hoje o regime dos 30% para os seus colaboradores nos Países Baixos com a ICSPayroll. Estamos preparados para o ajudar a formar uma equipa de alto rendimento e em total conformidade nos Países Baixos.
Perguntas Frequentes
Quanto tempo demora o processo de candidatura ao regime dos 30% em 2026?
A Belastingdienst demora normalmente entre oito a dez semanas a apreciar os pedidos a partir da data da respetiva submissão. Embora o prazo legal contemple prazos de análise mais alargados, a esmagadora maioria das decisões é proferida dentro deste horizonte temporal. Deve assegurar que toda a documentação instrutória está completa aquando do envio, de forma a evitar atrasos desnecessários. As decisões são emitidas em estrita conformidade com as diretrizes oficiais de candidatura ao regime dos 30%. Em caso de deferimento, a isenção produz efeitos retroativos à data de início de funções do trabalhador, desde que o pedido tenha sido formalizado no decurso dos primeiros quatro meses de contrato.
Posso candidatar-me ao regime dos 30% se o trabalhador já se encontrar nos Países Baixos?
O trabalhador tem de ter sido recrutado a partir do estrangeiro para ser elegível ao benefício fiscal. Se o candidato já residir em território holandês à data do recrutamento, não cumpre, por regra, os critérios de recrutamento no estrangeiro. Existem exceções muito pontuais para quem se encontrava temporariamente nos Países Baixos para efeitos de estudos ou destacamento de curta duração, mas em qualquer processo de candidatura ao regime dos 30% é sempre realizada uma verificação estrita do histórico de residência para validar o cumprimento da regra dos 150 km de distância.
O que acontece se o salário do colaborador descer abaixo do limiar de 2026?
O regime dos 30% é imediata e definitivamente cancelado se a retribuição tributável do colaborador cair abaixo do limiar obrigatório de €48.013 em 2026. Este requisito é fiscalizado de forma contínua ao longo de todo o ano. Não é permitido apresentar novo pedido para o mesmo trabalhador depois de o benefício ser cancelado em virtude de quebra salarial, como confirmam os critérios salariais do regime dos 30%. Uma gestão cuidada de reduções de horário ou de licenças sem vencimento é crucial para preservar a regularidade do estatuto.
O regime dos 30% continua nos 30% em 2026 ou desceu para 27%?
Para todas as decisões concedidas em 2026, a percentagem isenta de tributação mantém-se numa taxa fixa de 30% durante a totalidade dos cinco anos. O modelo de desgraduação progressiva anteriormente ponderado foi abandonado em favor de uma taxa estável. A redução para os 27% está atualmente agendada apenas para candidaturas submetidas a partir de 1 de janeiro de 2027, de acordo com as mais recentes atualizações das taxas fiscais, proporcionando assinalável previsibilidade financeira para quem contrata em 2026.
O regime dos 30% incide sobre as contribuições para a segurança social?
O regime dos 30% reduz o salário ilíquido tributável, reduzindo correspondentemente a base de incidência contributiva para a segurança social. Isto traduz-se em descontos mais reduzidos tanto para o empregador como para o empregado. Contudo, essa redução implica também que o trabalhador acumule direitos inferiores relativamente a futuras prestações sociais. Estas regras constam detalhadas nas diretrizes sobre contribuições para a segurança social. É recomendável clarificar expressamente estas consequências junto dos trabalhadores aquando da negociação contratual e do processo de acolhimento.
Trabalhadores remotos a prestar serviços a partir do estrangeiro para uma empresa holandesa podem usufruir do regime dos 30%?
Trabalhadores em regime de trabalho remoto que residam fora dos Países Baixos não têm direito ao regime dos 30%. Esta facilidade fiscal destina-se expressamente a compensar os custos extraterritoriais resultantes da deslocação e fixação de residência nos Países Baixos por motivos profissionais. Para haver direito ao benefício, o trabalhador tem de residir efetivamente nos Países Baixos e estar sujeito a imposto sobre o rendimento do trabalho holandês. A regra dos 150 km é avaliada rigorosamente com base na localização do domicílio antes da deslocação e no registo oficial no cadastro municipal holandês (BRP).
Que documentos tem o trabalhador de apresentar para a candidatura?
O trabalhador tem de fornecer comprovativos de residência referentes aos 24 meses anteriores à contratação, tais como faturas de serviços essenciais ou extratos bancários. É igualmente necessária a entrega de um currículo circunstanciado e de cópia do passaporte. Estes documentos são determinantes no processo de candidatura ao regime dos 30% para atestar o cumprimento da regra dos 150 km e comprovar a raridade das suas qualificações. A lista exaustiva de requisitos pode ser consultada no guia de verificação da Autoridade Tributária holandesa. A entidade empregadora deve juntar também a adenda contratual devidamente assinada.
Pode uma entidade em regime de EOR requerer o regime dos 30% pelos meus colaboradores?
Sim, um Employer of Record está plenamente habilitado a requerer a aplicação do regime dos 30%, uma vez que assume a qualidade de entidade patronal legal nos Países Baixos. A ICSPayroll assegura esta prestação mediante parceiros devidamente habilitados, em estrita conformidade com a legislação laboral e fiscal holandesa. Esta abordagem permite a sociedades sem filial ou BV no país conferirem vantagens fiscais atrativas aos seus quadros. O parceiro certificado administra todo o processo de candidatura e garante a correta configuração do processamento salarial para refletir a parcela isenta de tributação, viabilizando a contratação de especialistas internacionais com total segurança jurídica.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É encarregado dos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais sobre salários e declarações à segurança social, subsídio de férias, regimes de pensões, baixas por doença e cumprimento de convenções coletivas (CAO), viabilizando processos de contratação em 48 horas.
Fontes e leituras complementares
- Artigo 31a da Lei do Imposto sobre os Salários de 1964 (Wet op de loonbelasting 1964), base jurídica do reembolso de custos extraterritoriais e do regime dos 30%
- Belastingdienst, custos extraterritoriais e o regime dos 30%: condições e normas salariais
- Business.gov.nl, síntese oficial do regime dos 30% para trabalhadores expatriados
- Rijksoverheid, política fiscal sobre o rendimento e alterações anunciadas
- IND, limiares salariais para migrantes altamente qualificados e respetiva articulação com o regime

Perguntas frequentes
O regime dos 30% está associado a uma relação de trabalho concreta. Se um colaborador mudar de empresa, a aplicação do benefício não transita de forma automática. A nova entidade patronal tem de instaurar um novo processo de candidatura ao regime dos 30% para revalidar o benefício. Para assegurar a continuidade do direito, o intervalo entre o término do contrato anterior e o início do novo não pode ultrapassar três meses. Embora o requisito geográfico dos 150 km não seja reavaliado nesta transferência, o novo empregador tem de demonstrar que o colaborador continua a auferir uma remuneração enquadrada nos limiares exigidos para 2026. A data de caducidade do período original de cinco anos mantém-se inalterada, independentemente do número de mudanças de empregador. Contratar talento internacional assemelha-se com frequência a um dilema entre despender recursos na constituição dispendiosa de uma sociedade local ou abdicar do mercado holandês. A contratação através de um Employer of Record (EOR) afasta esse obstáculo. Não necessita de criar uma BV holandesa para facultar incentivos fiscais competitivos aos seus profissionais. O EOR assume o papel de entidade empregadora legal, permitindo à sua empresa tirar partido do processo de candidatura ao regime dos 30% sem os custos estruturais de uma filial no estrangeiro. A ICSPayroll assegura estes serviços coordenando o pedido através de parceiros devidamente certificados. Esta estrutura assegura que todas as exigências legais — desde o teste prévio de "recrutamento a partir do estrangeiro" até ao envio final para a Belastingdienst — são conduzidas por especialistas locais. O modelo de EOR estabelece uma ponte sólida para a entrada de empresas estrangeiras nos Países Baixos em perfeita conformidade. Por se tratar de uma entidade patronal devidamente registada e reconhecida pelas autoridades, a tramitação do benefício fiscal decorre habitualmente com maior celeridade. Esta solução revela-se particularmente vantajosa para organizações que procuram agilidade mas não dispõem de estrutura local para administrar a complexa legislação laboral e fiscal holandesa. Deste modo, pode concentrar-se nas suas operações nucleares enquanto nós asseguramos todos os detalhes do sistema tributário dos Países Baixos.
A Belastingdienst demora normalmente entre oito a dez semanas a apreciar os pedidos a partir da data da respetiva submissão. Embora o prazo legal contemple prazos de análise mais alargados, a esmagadora maioria das decisões é proferida dentro deste horizonte temporal. Deve assegurar que toda a documentação instrutória está completa aquando do envio, de forma a evitar atrasos desnecessários. As decisões são emitidas em estrita conformidade com as diretrizes oficiais de candidatura ao regime dos 30%. Em caso de deferimento, a isenção produz efeitos retroativos à data de início de funções do trabalhador, desde que o pedido tenha sido formalizado no decurso dos primeiros quatro meses de contrato.
O trabalhador tem de ter sido recrutado a partir do estrangeiro para ser elegível ao benefício fiscal. Se o candidato já residir em território holandês à data do recrutamento, não cumpre, por regra, os critérios de recrutamento no estrangeiro. Existem exceções muito pontuais para quem se encontrava temporariamente nos Países Baixos para efeitos de estudos ou destacamento de curta duração, mas em qualquer processo de candidatura ao regime dos 30% é sempre realizada uma verificação estrita do histórico de residência para validar o cumprimento da regra dos 150 km de distância.
O regime dos 30% é imediata e definitivamente cancelado se a retribuição tributável do colaborador cair abaixo do limiar obrigatório de €48.013 em 2026. Este requisito é fiscalizado de forma contínua ao longo de todo o ano. Não é permitido apresentar novo pedido para o mesmo trabalhador depois de o benefício ser cancelado em virtude de quebra salarial, como confirmam os critérios salariais do regime dos 30%. Uma gestão cuidada de reduções de horário ou de licenças sem vencimento é crucial para preservar a regularidade do estatuto.
Para todas as decisões concedidas em 2026, a percentagem isenta de tributação mantém-se numa taxa fixa de 30% durante a totalidade dos cinco anos. O modelo de desgraduação progressiva anteriormente ponderado foi abandonado em favor de uma taxa estável. A redução para os 27% está atualmente agendada apenas para candidaturas submetidas a partir de 1 de janeiro de 2027, de acordo com as mais recentes atualizações das taxas fiscais, proporcionando assinalável previsibilidade financeira para quem contrata em 2026.
O regime dos 30% reduz o salário ilíquido tributável, reduzindo correspondentemente a base de incidência contributiva para a segurança social. Isto traduz-se em descontos mais reduzidos tanto para o empregador como para o empregado. Contudo, essa redução implica também que o trabalhador acumule direitos inferiores relativamente a futuras prestações sociais. Estas regras constam detalhadas nas diretrizes sobre contribuições para a segurança social. É recomendável clarificar expressamente estas consequências junto dos trabalhadores aquando da negociação contratual e do processo de acolhimento.
Trabalhadores em regime de trabalho remoto que residam fora dos Países Baixos não têm direito ao regime dos 30%. Esta facilidade fiscal destina-se expressamente a compensar os custos extraterritoriais resultantes da deslocação e fixação de residência nos Países Baixos por motivos profissionais. Para haver direito ao benefício, o trabalhador tem de residir efetivamente nos Países Baixos e estar sujeito a imposto sobre o rendimento do trabalho holandês. A regra dos 150 km é avaliada rigorosamente com base na localização do domicílio antes da deslocação e no registo oficial no cadastro municipal holandês.
O trabalhador tem de fornecer comprovativos de residência referentes aos 24 meses anteriores à contratação, tais como faturas de serviços essenciais ou extratos bancários. É igualmente necessária a entrega de um currículo circunstanciado e de cópia do passaporte. Estes documentos são determinantes no processo de candidatura ao regime dos 30% para atestar o cumprimento da regra dos 150 km e comprovar a raridade das suas qualificações. A lista exaustiva de requisitos pode ser consultada no guia de verificação da Autoridade Tributária holandesa. A entidade empregadora deve juntar também a adenda contratual devidamente assinada.
Sim, um Employer of Record está plenamente habilitado a requerer a aplicação do regime dos 30%, uma vez que assume a qualidade de entidade patronal legal nos Países Baixos. A ICSPayroll assegura esta prestação mediante parceiros devidamente habilitados, em estrita conformidade com a legislação laboral e fiscal holandesa. Esta abordagem permite a sociedades sem filial ou BV no país conferirem vantagens fiscais atrativas aos seus quadros. O parceiro certificado administra todo o processo de candidatura e garante a correta configuração do processamento salarial para refletir a parcela isenta de tributação, viabilizando a contratação de especialistas internacionais com total segurança jurídica.


