30%-Regelung-Antrag: Ein Leitfaden für Arbeitgeber für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die Einreichung eines 30%-Regelung-Antrags ist eine verbindliche rechtliche Verpflichtung, die mit der spezifischen Formulierung Ihres Arbeitsvertrags beginnt und keine einfache administrative Formalität darstellt. Sie wissen wahrscheinlich, dass das Anbieten dieses bedeutenden Steueranreizes unerlässlich ist, um erstklassige internationale Talente in die Niederlande zu locken. Die zunehmende Komplexität des 30%-Regelung-Antragsprozesses führt jedoch oft zu technischen Ablehnungen, die sowohl Arbeitgeber als auch deren neue Mitarbeiter frustrieren. Fehler bei der Berechnung des erforderlichen steuerpflichtigen Gehalts oder das Versäumnis der strengen viermonatigen Einreichungsfrist können zum dauerhaften Verlust des Vorteils führen.
Dieser umfassende Leitfaden für 2026 bietet die maßgebliche Klarheit, die Sie benötigen, um die neuesten Anforderungen der niederländischen Steuerverwaltung zu navigieren. Sie erfahren, wie Sie die 30% steuerfreie Zulage sichern und gleichzeitig sicherstellen, dass Ihre internationalen Mitarbeiter die aktualisierte Standardgehaltsschwelle von 48.013 € oder die Schwelle von 36.497 € für jüngere Fachkräfte mit Masterabschluss erfüllen. Wir werden die kritischen Anspruchskriterien untersuchen, einschließlich der 150-km-Residenzregel und der kürzlichen Abschaffung des Status des partiell nichtansässigen Steuerpflichtigen für neue Antragsteller. Durch die Befolgung dieser Schritt-für-Schritt-Anleitung können Sie eine konforme Lohnabrechnung einrichten und Ihren Mitarbeitern die finanzielle Sicherheit bieten, die sie bei einem Umzug erwarten.
Wichtige Erkenntnisse
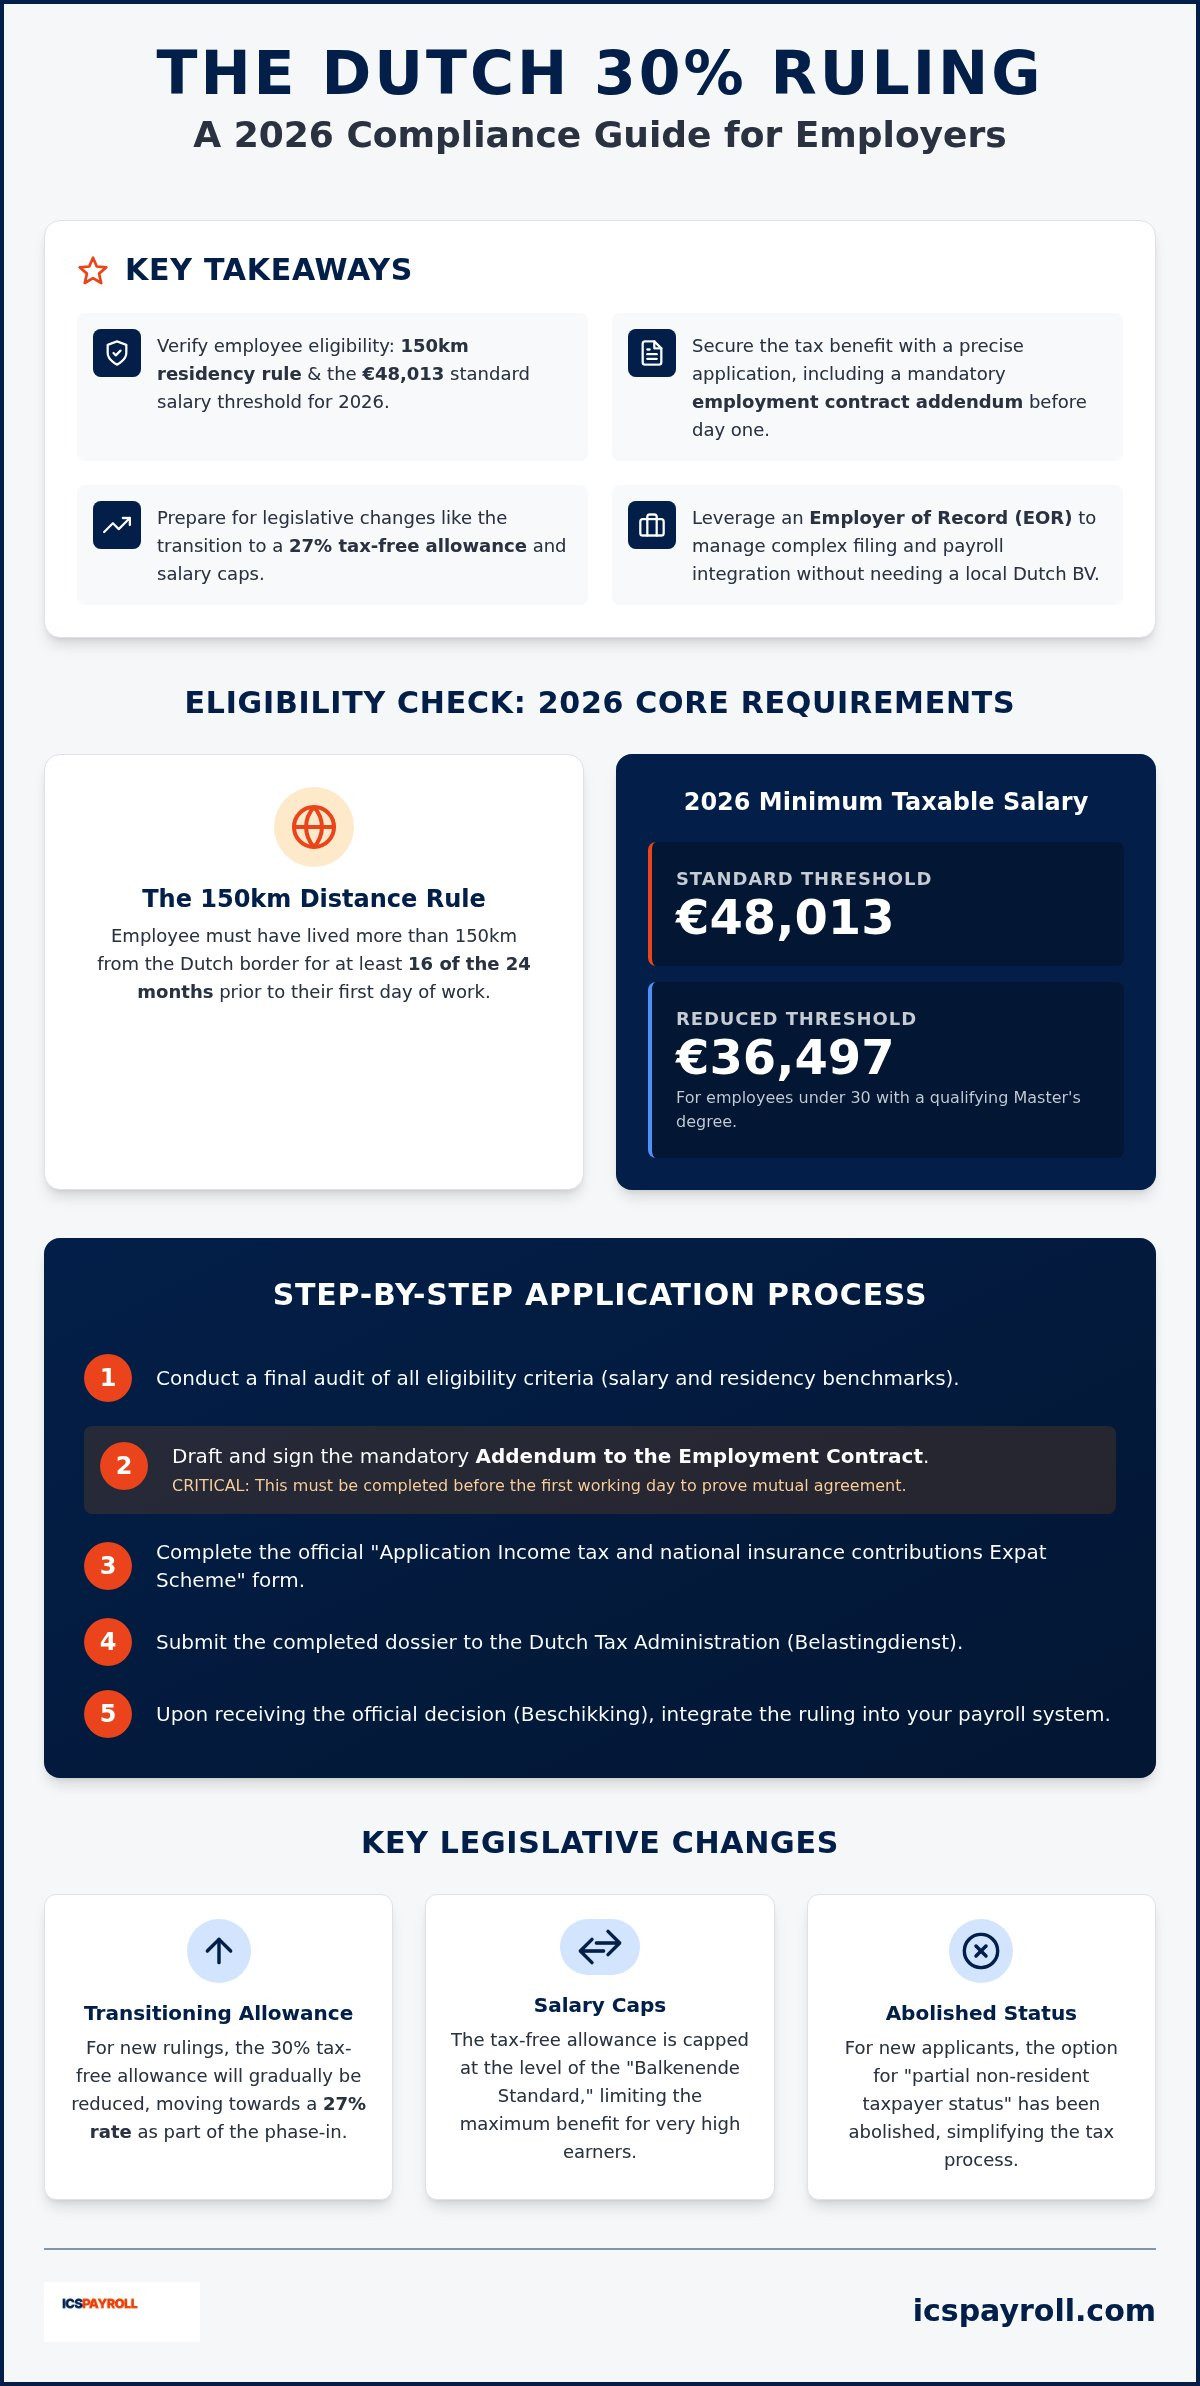
- Bestätigen Sie die Anspruchsberechtigung des Mitarbeiters, indem Sie die 150-km-Wohnsitzpflicht und die obligatorische Standardgehaltsschwelle von 48.013 € für 2026 überprüfen.
- Sichern Sie den Steuervorteil durch einen präzisen 30%-Regelung-Antragsprozess, der eine obligatorische Zusatzvereinbarung zum Arbeitsvertrag vor dem ersten Arbeitstag umfasst.
- Bereiten Sie sich auf Gesetzesänderungen vor, einschließlich des Übergangs zu einer steuerfreien Zulage von 27 % und der Gehaltsobergrenzen, die durch den Balkenende-Standard vorgegeben sind.
- Stellen Sie die Einhaltung der Lohnabrechnung sicher, nachdem der Status des partiell nichtansässigen Steuerpflichtigen für neue internationale Mitarbeiter in den Niederlanden abgeschafft wurde.
- Nutzen Sie einen Employer of Record (EOR), um die komplexen Antrags- und Lohnabrechnungsintegrationsanforderungen zu verwalten, ohne eine lokale niederländische BV gründen zu müssen.
Anspruchsprüfung: Voraussetzungen für die 30%-Regelung im Jahr 2026
Der Erfolg im 30%-Regelung-Antragsprozess beginnt mit einer rigorosen Überprüfung der Anspruchsberechtigung, noch bevor der Mitarbeiter in den Niederlanden ankommt. Die niederländische Steuerverwaltung (Belastingdienst) gewährt keine Ausnahmen für technische Versäumnisse oder administrative Verzögerungen. Sie müssen bestätigen, dass Ihre Einstellung über spezifische Fachkenntnisse verfügt, die auf dem lokalen niederländischen Arbeitsmarkt selten oder nicht verfügbar sind. Diese Expertise wird primär durch die Wohnsitzgeschichte und spezifische Gehaltsbenchmarks validiert, die jährlich angepasst werden, um die aktuellen wirtschaftlichen Bedingungen widerzuspiegeln.
Die 150-km-Abstandsregel erklärt
Das Kriterium „aus dem Ausland angeworben“ ist streng geografisch definiert. Ein Arbeitnehmer muss mindestens 16 der 24 Monate unmittelbar vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Sie sollten diese offiziellen 30%-Regelung-Wohnsitzbedingungen überprüfen, um sicherzustellen, dass der Kandidat die Anforderung erfüllt. Dieser Abstand wird „Luftlinie“ vom nächstgelegenen Punkt der niederländischen Grenze aus gemessen. Diese Anforderung schließt Bewohner Belgiens und Luxemburgs sowie diejenigen aus, die in den Grenzregionen Deutschlands und Nordfrankreichs leben. Wenn ein Kandidat zuvor in den Niederlanden gelebt oder gearbeitet hat, können diese Jahre von der gesamten fünfjährigen Dauer der Regelung abgezogen werden.
Gehaltsanforderungen und Überprüfung 2026
Für 2026 ist die Standard-Gehaltsschwelle für die Besteuerung auf 48.013 € festgelegt. Dieser Betrag stellt den Mindeststeuerbetrag dar, der nach Anwendung der steuerfreien Zulage verbleiben muss. Wenn Ihr Mitarbeiter unter 30 Jahre alt ist und einen qualifizierenden Masterabschluss besitzt, gilt eine reduzierte Schwelle von 36.497 €. Es ist unerlässlich, einen detaillierten Leitfaden zu den Gehaltsanforderungen der 30%-Regelung zu konsultieren, um sicherzustellen, dass Ihre Vergütungspakete während der gesamten fünfjährigen Laufzeit konform bleiben. Ein Unterschreiten dieser Schwellenwerte zu irgendeinem Zeitpunkt, selbst aufgrund einer Gehaltsanpassung während des Jahres oder Teilzeitarbeit, führt zur sofortigen und dauerhaften Aufhebung des Vorteils.
Wissenschaftliche Forscher und Ärzte in Ausbildung qualifizieren sich für die Regelung unabhängig von diesen spezifischen Gehaltsstufen. Für die Mehrheit der internationalen Mitarbeiter bleibt die 30%-Regelung jedoch eine zentrale Säule des niederländischen Einkommensteuersystems, das darauf abzielt, hochqualifizierte Arbeitskräfte anzuziehen. Eine kritische Lücke in vielen Anträgen ist das Versäumnis, den Arbeitsvertrag vor dem ersten Arbeitstag an diese Benchmarks von 2026 anzupassen. Ohne diese spezifische vertragliche Abstimmung kann die Regelung rechtlich nicht auf die Lohnabrechnung angewendet werden, unabhängig davon, ob der Mitarbeiter die geografischen Wohnsitzkriterien erfüllt.
Schritt für Schritt: Der 30%-Regelung-Antragsprozess
Der 30%-Regelung-Antragsprozess ist eine technische administrative Abfolge, die eine absolute Koordination zwischen Ihrer Personalabteilung und dem neuen Mitarbeiter erfordert. Es handelt sich nicht nur um einen Antrag auf eine Steuerermäßigung, sondern um eine formelle Petition an die niederländische Steuerverwaltung, einen Mitarbeiter als „seltenen Experten“ anzuerkennen. Um ein erfolgreiches Ergebnis zu gewährleisten, müssen Sie einen spezifischen operativen Arbeitsablauf befolgen:
- Schritt 1: Führen Sie eine abschließende Prüfung der Berechtigungskriterien für die 30%-Regelung durch, um zu bestätigen, dass der Mitarbeiter alle Gehalts- und Wohnsitz-Benchmarks für 2026 erfüllt.
- Schritt 2: Erstellen und unterzeichnen Sie den obligatorischen Nachtrag zum Arbeitsvertrag.
- Schritt 3: Füllen Sie das Formular „Antrag Einkommensteuer und Sozialversicherungsbeiträge Expat-Regelung“ aus und stellen Sie sicher, dass alle persönlichen und Unternehmensdaten mit den offiziellen Aufzeichnungen übereinstimmen.
- Schritt 4: Reichen Sie das ausgefüllte Dossier beim Expertisezentrum der Belastingdienst ein.
- Schritt 5: Integrieren Sie die Regelung in Ihr Lohnabrechnungssystem, sobald der vorläufige oder endgültige Bescheid (Beschikking) eingegangen ist.
Der obligatorische Vertragsnachtrag
Ein häufiger Fehler im 30%-Regelung-Antragsprozess ist das Fehlen eines rechtlich einwandfreien Vertragsnachtrags. Die Belastingdienst verlangt den Nachweis, dass Arbeitgeber und Arbeitnehmer eine „gegenseitige Vereinbarung“ zur Umstrukturierung des Vergütungspakets getroffen haben. Dieser Nachtrag muss explizit festlegen, dass der Arbeitnehmer einer Reduzierung seines steuerpflichtigen Bruttogehalts im Austausch für die steuerfreie Zulage zustimmt. Dieses „Gehaltsopfer“ ist der rechtliche Mechanismus, der es ermöglicht, den Vorteil zu nutzen. Die Formulierung muss präzise sein, um die offiziellen Bedingungen der 30%-Regelung zu erfüllen und den Arbeitgeber vor zukünftigen Ansprüchen bezüglich Urlaubsgeld oder rentenrelevanten Einkünften zu schützen.
Einreichungsfristen und rückwirkende Wirkung
Der Zeitpunkt ist das unerbittlichste Element des Antrags. Sie müssen den Antrag innerhalb von vier Monaten nach dem ersten Arbeitstag des Mitarbeiters einreichen. Wenn Sie innerhalb dieses Zeitfensters einreichen, gilt die Regelung rückwirkend ab Beginn des Arbeitsvertrags. Dies ermöglicht es Ihnen, die Steuerabzüge der Vormonate in einem einzigen Lohnlauf zu korrigieren. Wird der Antrag jedoch nach Ablauf der Viermonatsfrist eingereicht, gilt der Vorteil nur ab dem ersten Tag des Monats nach dem Antragsdatum. Dies führt zu einem dauerhaften Verlust von Steuervorteilen für die ersten Arbeitsmonate. Wenn die Einhaltung dieser strengen Fristen neben anderen Onboarding-Aufgaben schwierig ist, gewährleistet die Auslagerung der Komplexität an einen Spezialisten für niederländische Lohnabrechnung, dass jede Frist mit klinischer Präzision eingehalten wird.
Navigation durch die gesetzlichen Änderungen von 2026: 27 % und Obergrenzen
Der legislative Rahmen für die 30%-Regelung wurde nach umfassenden politischen Verhandlungen im niederländischen Parlament erheblich verfeinert. Während frühere Vorschläge ein komplexes Stufenmodell vorsahen, das den Vorteil alle zwanzig Monate reduzieren würde, ist das aktuelle Gesetz für 2026 zu einer stabileren Struktur zurückgekehrt. Für Arbeitgeber, die den 30%-Regelung-Antragsprozess in diesem Jahr navigieren, ist es entscheidend zu verstehen, dass der pauschale Satz von 30 % für die gesamte fünfjährige Dauer für Regelungen, die 2026 gewährt werden, in Kraft bleibt. Dies bietet ein vorhersehbares steuerliches Umfeld für internationale Talente und vereinfacht die langfristige Vergütungsplanung für Personalabteilungen.
Eine kritische Beschränkung, die zu überwachen ist, ist die Obergrenze für die steuerfreie Zulage, oft als Balkenende-Standard bezeichnet. Für das Steuerjahr 2026 kann die 30%-Regelung nur auf Bruttogehälter bis zu 262.000 € angewendet werden. Sie können die spezifische Gehaltsobergrenze für die 30%-Regelung auf der offiziellen Website der Belastingdienst überprüfen. Jedes Einkommen, das über diesem Schwellenwert von 262.000 € liegt, wird mit den regulären niederländischen Einkommensteuersätzen ohne den Vorteil der steuerfreien Erstattung besteuert. Dies stellt sicher, dass der Anreiz ein gezieltes Instrument zur Gewinnung von Fachkräften bleibt und keine umfassende Steuerermäßigung für sehr hohe Einkommen. Die maximale unversteuerte Zulage für 2026 ist daher auf 78.600 € pro Jahr begrenzt.
Für den 1. Januar 2027 ist ein geplanter Übergang zu einer steuerfreien Zulage von 27 % vorgesehen. Diese Änderung wird nur für neue Regelungen gelten, die ab diesem Datum gewährt werden. Regelungen, die 2026 gesichert wurden, sind von dieser zukünftigen Reduzierung nicht betroffen, aber Sie müssen Kandidaten, die möglicherweise später in der Übergangszeit dazukommen, transparent informieren. Eine klare Kommunikation bezüglich dieser zukünftigen Änderungen ist ein wesentlicher Bestandteil der Aufrechterhaltung professioneller Standards während des 30%-Regelung-Antragsprozesses. Diese Unterscheidung ermöglicht es internationalen Mitarbeitern, ihr zukünftiges Nettoeinkommen präzise und zuversichtlich zu berechnen.
Schließlich stellt die Abschaffung des Status des partiell nichtansässigen Steuerpflichtigen eine große Veränderung für alle neuen Antragsteller dar. Ab dem 1. Januar 2025 unterliegen neue Mitarbeiter der niederländischen Besteuerung ihres globalen Sparvermögens und ihrer Investitionen in Box 3. Diese Änderung hob die frühere Befreiung auf, die es Expats ermöglichte, für Steuerzwecke bezüglich ihres weltweiten Vermögens als Nichtansässige behandelt zu werden. Während Übergangsregeln diejenigen schützen, die vor 2024 eine Regelung hatten, bis Ende 2026, müssen alle neuen Mitarbeiter im Jahr 2026 von ihrem ersten Tag des niederländischen Wohnsitzes an die vollständige Box-3-Konformität berücksichtigen. Dies macht eine frühzeitige Finanzplanung und professionelle Steuerberatung für vermögende internationale Mitarbeiter, die in den niederländischen Markt eintreten, unerlässlich.
Nach Genehmigung: Integration der Regelung in die Lohnabrechnung
Der Erhalt der endgültigen Bewilligung (Beschikking) vom Belastingdienst ist ein Meilenstein, aber die operative Arbeit des 30%-Regelung-Antragsprozesses dauert während der gesamten Beschäftigungsdauer an. Sie müssen nun Ihre Lohnabrechnungssoftware so konfigurieren, dass sie die Brutto-Netto-Umwandlung genau verarbeitet. Dies beinhaltet die Reduzierung des steuerpflichtigen Bruttogehalts um bis zu 30 % und das Hinzufügen des gleichen Betrags als steuerfreie Erstattung für extraterritoriale Kosten. Diese Anpassung muss in der monatlichen „Loonaangifte“ (Lohnsteuererklärung) widergespiegelt werden, um sicherzustellen, dass das Finanzamt die reduzierten Steuereinnahmen mit der genehmigten Regelung abstimmt.
Administrative Präzision ist erforderlich, um die Auslösung automatischer Prüfungen zu vermeiden. Sie müssen den Mitarbeiter in Ihrem Berichtssystem als 30%-Regelung-Begünstigten kennzeichnen. Eine fehlerhafte Meldung dieses Status kann zu Anfragen der Steuerbehörden führen, selbst wenn der Antrag zuvor genehmigt wurde. Konsistenz zwischen der genehmigten Regelung und der monatlichen Lohnabrechnung ist der einzige Weg, langfristige Konformität aufrechtzuerhalten.
Einhaltung der Gehaltsabrechnung und Berichterstattung
Die Gehaltsabrechnung muss als transparente Aufzeichnung des Steuervorteils dienen. Der steuerfreie Anteil sollte deutlich als „Erstattung extraterritorialer Kosten“ oder eine ähnliche spezifische Bezeichnung gekennzeichnet sein. Es ist wichtig zu beachten, dass die Sozialversicherungsbeiträge auf der Grundlage des reduzierten Bruttogehalts berechnet werden. Diese Senkung der Sozialversicherungsbasis kann die zukünftigen Leistungen des Arbeitnehmers beeinflussen, weshalb die in den vorherigen Abschnitten erörterte ursprüngliche Vertragszusatzvereinbarung so rechtlich bedeutsam ist. Darüber hinaus verlangt das niederländische Recht, dass Sie alle Aufzeichnungen im Zusammenhang mit der Regelung, einschließlich des ursprünglichen Antrags und der monatsweisen Berechnungen, für eine obligatorische siebenjährige Verwaltungsperiode aufbewahren. Für fachkundige Unterstützung bei der Verwaltung dieser komplexen Einreichungen können Sie sich auf unsere spezialisierten niederländischen Lohnabrechnungsdienste verlassen.
Verwaltung von Gehaltsindexierung und Schwellenwerten
Compliance ist keine statische Aufgabe. Der Belastingdienst aktualisiert die Gehaltsschwellen jährlich, und Sie müssen diese Änderungen genau überwachen. Für 2026 müssen Sie sicherstellen, dass das steuerpflichtige Gehalt für Standardantragsteller über 48.013 € oder für Personen unter 30 Jahren mit Masterabschluss über 36.497 € bleibt. Wenn eine Gehaltsindexierung oder eine Änderung der Arbeitszeiten das steuerpflichtige Gehalt unter diese Benchmarks drückt, wird die Regelung sofort ungültig. Dieser Verlust ist dauerhaft; Sie können die Regelung für denselben Mitarbeiter nicht erneut beantragen, wenn er den Gehaltstest mittelfristig nicht besteht.
Was passiert, wenn ein Mitarbeiter den Arbeitsplatz wechselt?
Die 30%-Regelung ist an das spezifische Arbeitsverhältnis gebunden. Wenn ein Mitarbeiter zu einem neuen Unternehmen wechselt, folgt die Regelung ihm nicht automatisch. Der neue Arbeitgeber muss einen neuen 30%-Regelung-Antragsprozess einleiten, um zu bestätigen, dass der Vorteil weiterhin gültig ist. Um die Kontinuität zu wahren, darf die Lücke zwischen der alten und der neuen Beschäftigung drei Monate nicht überschreiten. Während die 150-km-Residenzregel bei einem Wechsel nicht erneut geprüft wird, muss der neue Arbeitgeber nachweisen, dass der Mitarbeiter weiterhin die relevanten Gehaltsanforderungen für 2026 erfüllt. Das ursprüngliche Enddatum der fünfjährigen Laufzeit bleibt unverändert, unabhängig davon, wie oft der Mitarbeiter den Arbeitgeber wechselt.
Wie ein EOR den 30%-Regelung-Prozess erleichtert
Die Einstellung internationaler Talente fühlt sich oft an wie eine Wahl zwischen teurer Unternehmensgründung oder dem gänzlichen Verzicht auf den niederländischen Markt. Die Nutzung eines Employer of Record (EOR) beseitigt diese Barriere. Sie müssen keine lokale niederländische BV gründen, um Ihren Mitarbeitern wettbewerbsfähige Steueranreize anzubieten. Der EOR fungiert als rechtlicher Arbeitgeber und ermöglicht Ihrem Unternehmen, den 30%-Regelung-Antragsprozess ohne den administrativen Aufwand einer ausländischen Niederlassung zu nutzen. ICSPayroll erleichtert diese Dienstleistungen, indem es den Antrag über lizenzierte Partner arrangiert. Diese Struktur stellt sicher, dass jede rechtliche Anforderung, von der anfänglichen Überprüfung „aus dem Ausland angeworben“ bis zur endgültigen Einreichung bei der Belastingdienst, von lokalen Experten bearbeitet wird.
Das EOR-Modell bietet eine sichere Brücke für ausländische Unternehmen, um mit voller Compliance in die Niederlande einzutreten. Da der EOR bereits ein registrierter und anerkannter Arbeitgeber ist, wird der Antrag auf den Steuervorteil oft effizienter bearbeitet. Dieses Setup ist besonders vorteilhaft für Unternehmen, die schnell handeln müssen, aber nicht über die lokale Infrastruktur verfügen, um komplexe niederländische Arbeitsgesetze und Steueranmeldungen zu verwalten. Es ermöglicht Ihnen, sich auf Ihre Kerngeschäftsabläufe zu konzentrieren, während wir die technischen Aspekte des niederländischen Steuersystems verwalten.
Der Vorteil eines lokalen Partners
Geschwindigkeit ist ein entscheidender Faktor bei der wettbewerbsorientierten Rekrutierung. Durch die Nutzung eines EOR können Sie Ihre internationale Einstellung innerhalb von Wochen statt Monaten beginnen. Wir verwalten den obligatorischen Vertragsnachtrag und stellen sicher, dass er den neuesten Standards der niederländischen Lohnabrechnung entspricht. Sie erhalten eine konsolidierte monatliche Rechnung, die das Bruttogehalt, die Sozialversicherungsbeiträge und die spezifischen steuerfreien Regelungsanpassungen enthält. Diese Transparenz macht eine komplexe interne Buchführung für extraterritoriale Kosten überflüssig. Unsere lizenzierten Partner übernehmen die direkte Kommunikation mit der niederländischen Steuerverwaltung und reduzieren so den Zeitaufwand für den administrativen Hin und Her.
Risikoreduzierung für internationale Arbeitgeber
Der Betrieb in den Niederlanden ohne lokale Einheit wirft oft Bedenken hinsichtlich des Risikos einer „Betriebsstätte“ (Permanent Establishment, PE) auf. Ein EOR eliminiert dieses Risiko, indem er die rechtlichen und steuerlichen Verantwortlichkeiten des Arbeitgebers übernimmt. Dies umfasst die professionelle Vertretung vor den niederländischen Steuerbehörden und die fortlaufende Überwachung der Compliance. Wir stellen sicher, dass das steuerpflichtige Gehalt des Mitarbeiters niemals die Standardgrenze von 48.013 € für 2026 überschreitet. Wenn sich Gesetze ändern oder Schwellenwerte steigen, passt der EOR die Lohnabrechnung automatisch an, um den Vorteil zu erhalten. Der EOR verwaltet auch die obligatorische siebenjährige Aufbewahrungspflicht für alle Dokumentationen zur 30%-Regelung. Ihre Mitarbeiter profitieren von direkter Unterstützung über ein Online-Portal, wo sie ihre Gehaltsabrechnungen einsehen und ihren Regelungsstatus verfolgen können. Diese Kombination aus technologischer Effizienz und menschlicher Expertise bietet die stabilisierende Kraft, die für eine erfolgreiche internationale Expansion notwendig ist.
Sichern Sie sich Ihren Wettbewerbsvorteil auf dem niederländischen Arbeitsmarkt
Die erfolgreiche Verwaltung des 30%-Regelung-Antragsprozesses ist ein entscheidender Bestandteil einer robusten internationalen Rekrutierungsstrategie. Sie haben gelernt, dass die Einhaltung davon abhängt, die Gehaltsschwelle von 48.013 € zu erfüllen und eine rechtlich einwandfreie Vertragszusatzvereinbarung innerhalb strenger Fristen umzusetzen. Während die Gesetzeslage für 2026 stabil bleibt, bedeutet die Aufhebung des partiellen Nichtansässigenstatus, dass Ihre Mitarbeiter von ihrem ersten Tag in den Niederlanden an eine klare, professionelle Anleitung benötigen. Diese administrativen Belastungen sollten Sie nicht davon abhalten, erstklassige globale Talente zu gewinnen.
ICSPayroll agiert als Ihr stabilisierender Partner, indem es alle notwendigen Einreichungen und Gehaltsanpassungen über unsere lizenzierten Partner arrangiert. Wir bieten fachkundige Beratung zu den Gehaltsschwellen von 2026 und gewährleisten die vollständige Einhaltung des niederländischen Arbeits- und Steuerrechts. Unser konsolidiertes monatliches Abrechnungsmodell eliminiert versteckte Gebühren und vereinfacht Ihre Expansion in den niederländischen Markt. Sichern Sie die 30%-Regelung für Ihre niederländischen Mitarbeiter mit ICSPayroll noch heute. Wir helfen Ihnen gerne dabei, ein konformes, leistungsstarkes Team in den Niederlanden aufzubauen.
Häufig gestellte Fragen
Wie lange dauert der Antragsprozess für die 30%-Regelung im Jahr 2026?
Der Belastingdienst bearbeitet Anträge in der Regel innerhalb von acht bis zehn Wochen ab dem Einreichungsdatum. Obwohl die offizielle gesetzliche Frist längere Überprüfungen zulässt, werden die meisten Entscheidungen innerhalb dieses Zeitraums erlassen. Sie sollten sicherstellen, dass alle Unterlagen bei der Einreichung vollständig sind, um unnötige Verzögerungen zu vermeiden. Entscheidungen werden gemäß den offiziellen Richtlinien für den 30%-Regelung-Antrag erlassen. Bei Genehmigung gilt der Vorteil rückwirkend ab dem Startdatum des Mitarbeiters, vorausgesetzt, der Antrag wurde innerhalb der ersten vier Monate der Beschäftigung eingereicht.
Kann ich die 30%-Regelung beantragen, wenn der Mitarbeiter bereits in den Niederlanden ist?
Ein Mitarbeiter muss aus dem Ausland angeworben werden, um für den Steuervorteil in Frage zu kommen. Wenn ein Kandidat zum Zeitpunkt der Anwerbung bereits in den Niederlanden lebt, erfüllt er im Allgemeinen nicht die Kriterien für die Anwerbung aus dem Ausland. Es gibt begrenzte Ausnahmen für diejenigen, die zuvor zu Studienzwecken oder kurzfristigen Einsätzen in den Niederlanden waren, aber bei jedem 30%-Regelung-Antragsprozess werden strenge Überprüfungen der Wohnsitzgeschichte durchgeführt, um die 150-km-Abstandsregel zu überprüfen.
Was passiert, wenn das Gehalt des Mitarbeiters unter die Schwelle von 2026 fällt?
Die 30%-Regelung wird sofort und dauerhaft beendet, wenn das steuerpflichtige Gehalt des Mitarbeiters unter die obligatorische Schwelle von 48.013 € für 2026 fällt. Diese Anforderung wird das ganze Jahr über kontinuierlich überprüft. Sie können die Regelung für denselben Mitarbeiter nicht erneut beantragen, sobald sie aufgrund eines Gehaltsrückgangs verloren wurde. Dies wird durch die Gehaltskriterien für die 30%-Regelung bestätigt. Eine sorgfältige Überwachung von Teilzeitarbeit oder unbezahltem Urlaub ist für die Aufrechterhaltung der Compliance unerlässlich.
Beträgt die 30%-Regelung im Jahr 2026 immer noch 30% oder hat sie sich auf 27% geändert?
Für alle im Jahr 2026 gewährten Regelungen bleibt die steuerfreie Zulage für die gesamte fünfjährige Dauer pauschal bei 30%. Das zuvor vorgeschlagene Stufenmodell wurde zugunsten eines stabilen Satzes verworfen. Die Umstellung auf einen Satz von 27% ist derzeit nur für neue Anträge geplant, die ab dem 1. Januar 2027 eingereicht werden, gemäß den neuesten Steuersatzaktualisierungen. Dies bietet eine erhebliche finanzielle Sicherheit für Ihre Neueinstellungen im Jahr 2026.
Gilt die 30%-Regelung für Sozialversicherungsbeiträge?
Die 30%-Regelung reduziert das steuerpflichtige Bruttogehalt, was wiederum die Bemessungsgrundlage für Sozialversicherungsbeiträge senkt. Dies führt zu niedrigeren Prämien für Arbeitgeber und Arbeitnehmer. Es bedeutet jedoch auch, dass der Arbeitnehmer möglicherweise geringere Ansprüche auf zukünftige Sozialversicherungsleistungen erwirbt. Diese Regeln sind in den Richtlinien für nationale Versicherungsbeiträge detailliert beschrieben. Sie sollten diese Auswirkungen den Mitarbeitern während der anfänglichen Vertragsverhandlung und der Einarbeitungsphase klar mitteilen.
Können Remote-Mitarbeiter, die für ein niederländisches Unternehmen arbeiten, die 30%-Regelung in Anspruch nehmen?
Remote-Mitarbeiter, die außerhalb der Niederlande leben, haben keinen Anspruch auf die 30%-Regelung. Die Regelung ist speziell darauf ausgelegt, die extraterritorialen Kosten zu erstatten, die mit dem Umzug und dem Leben in den Niederlanden für die Arbeit verbunden sind. Um berechtigt zu sein, muss der Mitarbeiter in den Niederlanden wohnhaft sein und der niederländischen Lohnsteuer unterliegen. Die 150-km-Residenzregel wird strikt auf der Grundlage ihres Wohnortes vor dem Umzug und ihrer offiziellen Registrierung in der niederländischen Gemeindeverwaltung durchgesetzt.
Welche Dokumente muss der Mitarbeiter für den Antrag vorlegen?
Mitarbeiter müssen Nachweise über ihre Wohnsitzgeschichte für die 24 Monate vor ihrer Einstellung vorlegen, z. B. Nebenkostenabrechnungen oder Kontoauszüge. Sie müssen außerdem einen umfassenden Lebenslauf und eine Kopie ihres Reisepasses einreichen. Diese Dokumente sind für den 30%-Regelung-Antragsprozess unerlässlich, um die 150-km-Regel und die seltenen Fachkenntnisse des Mitarbeiters zu überprüfen. Die vollständige Liste der Anforderungen ist über die Checkliste der niederländischen Steuerverwaltung verfügbar. Der Arbeitgeber muss auch den unterzeichneten Vertragszusatz beifügen.
Darf ein EOR den 30%-Regelung-Antrag im Namen meiner Mitarbeiter stellen?
Ein Employer of Record darf die 30%-Regelung beantragen, da er der rechtliche Arbeitgeber in den Niederlanden ist. ICSPayroll arrangiert diese Dienstleistungen über lizenzierte Partner, um die vollständige Einhaltung der niederländischen Arbeits- und Steuervorschriften zu gewährleisten. Dies ermöglicht es internationalen Unternehmen ohne lokale BV, ihren Mitarbeitern Steuervorteile zu gewähren. Der lizenzierte Partner verwaltet den gesamten Antrag und stellt sicher, dass die Lohnabrechnung korrekt konfiguriert ist, um die steuerfreie Zulage widerzuspiegeln. Dies bietet einen konformen und effizienten Weg zur Einstellung internationaler Experten.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Quellen und weiterführende Informationen
- Artikel 31a Lohnsteuergesetz 1964, gesetzliche Grundlage der extraterritorialen Kosten und der 30%-Regelung
- Belastingdienst, extraterritoriale Kosten und 30%-Regelung: Bedingungen und Gehaltsnormen
- Business.gov.nl, offizielle Zusammenfassung der 30%-Regelung
- Rijksoverheid, Einkommensteuer und angekündigte Änderungen
- IND, Gehaltsgrenzen für hoch qualifizierte Migranten im Zusammenspiel mit der Regelung

Häufig gestellte Fragen
Die 30%-Regelung ist an das spezifische Arbeitsverhältnis gebunden. Wenn ein Mitarbeiter zu einem neuen Unternehmen wechselt, folgt die Regelung ihm nicht automatisch. Der neue Arbeitgeber muss einen neuen 30%-Regelung-Antragsprozess einleiten, um zu bestätigen, dass der Vorteil weiterhin gültig ist. Um die Kontinuität zu wahren, darf die Lücke zwischen der alten und der neuen Beschäftigung drei Monate nicht überschreiten. Während die 150-km-Residenzregel bei einem Wechsel nicht erneut geprüft wird, muss der neue Arbeitgeber nachweisen, dass der Mitarbeiter weiterhin die relevanten Gehaltsanforderungen für 2026 erfüllt. Das ursprüngliche Enddatum der fünfjährigen Laufzeit bleibt unverändert, unabhängig davon, wie oft der Mitarbeiter den Arbeitgeber wechselt. Die Einstellung internationaler Talente fühlt sich oft an wie eine Wahl zwischen teurer Unternehmensgründung oder dem gänzlichen Verzicht auf den niederländischen Markt. Die Nutzung eines Employer of Record (EOR) beseitigt diese Barriere. Sie müssen keine lokale niederländische BV gründen, um Ihren Mitarbeitern wettbewerbsfähige Steueranreize anzubieten. Der EOR fungiert als rechtlicher Arbeitgeber und ermöglicht Ihrem Unternehmen, den 30%-Regelung-Antragsprozess ohne den administrativen Aufwand einer ausländischen Niederlassung zu nutzen. ICSPayroll erleichtert diese Dienstleistungen, indem es den Antrag über lizenzierte Partner arrangiert. Diese Struktur stellt sicher, dass jede rechtliche Anforderung, von der anfänglichen Überprüfung „aus dem Ausland angeworben“ bis zur endgültigen Einreichung bei der Belastingdienst, von lokalen Experten bearbeitet wird. Das EOR-Modell bietet eine sichere Brücke für ausländische Unternehmen, um mit voller Compliance in die Niederlande einzutreten. Da der EOR bereits ein registrierter und anerkannter Arbeitgeber ist, wird der Antrag auf den Steuervorteil oft effizienter bearbeitet. Dieses Setup ist besonders vorteilhaft für Unternehmen, die schnell handeln müssen, aber nicht über die lokale Infrastruktur verfügen, um komplexe niederländische Arbeitsgesetze und Steueranmeldungen zu verwalten. Es ermöglicht Ihnen, sich auf Ihre Kerngeschäftsabläufe zu konzentrieren, während wir die technischen Aspekte des niederländischen Steuersystems verwalten.
Der Belastingdienst bearbeitet Anträge in der Regel innerhalb von acht bis zehn Wochen ab dem Einreichungsdatum. Obwohl die offizielle gesetzliche Frist längere Überprüfungen zulässt, werden die meisten Entscheidungen innerhalb dieses Zeitraums erlassen. Sie sollten sicherstellen, dass alle Unterlagen bei der Einreichung vollständig sind, um unnötige Verzögerungen zu vermeiden. Entscheidungen werden gemäß den offiziellen 30%-Regelung-Antrag-Richtlinien erlassen. Bei Genehmigung gilt der Vorteil rückwirkend ab dem Startdatum des Mitarbeiters, vorausgesetzt, der Antrag wurde innerhalb der ersten vier Monate der Beschäftigung eingereicht.
Ein Mitarbeiter muss aus dem Ausland angeworben werden, um für den Steuervorteil in Frage zu kommen. Wenn ein Kandidat zum Zeitpunkt der Anwerbung bereits in den Niederlanden lebt, erfüllt er im Allgemeinen nicht die Kriterien für die Anwerbung aus dem Ausland. Es gibt begrenzte Ausnahmen für diejenigen, die zuvor zu Studienzwecken oder kurzfristigen Einsätzen in den Niederlanden waren, aber bei jedem 30%-Regelung-Antragsprozess werden strenge Überprüfungen der Wohnsitzgeschichte durchgeführt, um die 150-km-Abstandsregel zu überprüfen.
Die 30%-Regelung wird sofort und dauerhaft beendet, wenn das steuerpflichtige Gehalt des Mitarbeiters unter die obligatorische Schwelle von 48.013 € für 2026 fällt. Diese Anforderung wird das ganze Jahr über kontinuierlich überprüft. Sie können die Regelung für denselben Mitarbeiter nicht erneut beantragen, sobald sie aufgrund eines Gehaltsrückgangs verloren wurde. Dies wird durch die Gehaltskriterien für die 30%-Regelung bestätigt. Eine sorgfältige Überwachung von Teilzeitarbeit oder unbezahltem Urlaub ist für die Aufrechterhaltung der Compliance unerlässlich.
Für alle im Jahr 2026 gewährten Regelungen bleibt die steuerfreie Zulage für die gesamte fünfjährige Dauer pauschal bei 30%. Das zuvor vorgeschlagene Stufenmodell wurde zugunsten eines stabilen Satzes verworfen. Die Umstellung auf einen Satz von 27% ist derzeit nur für neue Anträge geplant, die ab dem 1. Januar 2027 eingereicht werden, gemäß den neuesten Steuersatzaktualisierungen. Dies bietet eine erhebliche finanzielle Sicherheit für Ihre Neueinstellungen im Jahr 2026.
Die 30%-Regelung reduziert das steuerpflichtige Bruttogehalt, was wiederum die Bemessungsgrundlage für Sozialversicherungsbeiträge senkt. Dies führt zu niedrigeren Prämien für Arbeitgeber und Arbeitnehmer. Es bedeutet jedoch auch, dass der Arbeitnehmer möglicherweise geringere Ansprüche auf zukünftige Sozialversicherungsleistungen erwirbt. Diese Regeln sind in den Richtlinien für nationale Versicherungsbeiträge detailliert beschrieben. Sie sollten diese Auswirkungen den Mitarbeitern während der anfänglichen Vertragsverhandlung und der Einarbeitungsphase klar mitteilen.
Remote-Mitarbeiter, die außerhalb der Niederlande leben, haben keinen Anspruch auf die 30%-Regelung. Die Regelung ist speziell darauf ausgelegt, die extraterritorialen Kosten zu erstatten, die mit dem Umzug und dem Leben in den Niederlanden für die Arbeit verbunden sind. Um berechtigt zu sein, muss der Mitarbeiter in den Niederlanden wohnhaft sein und der niederländischen Lohnsteuer unterliegen. Die 150-km-Residenzregel wird strikt auf der Grundlage ihres Wohnortes vor dem Umzug und ihrer offiziellen Registrierung in der niederländischen Gemeindeverwaltung durchgesetzt.
Mitarbeiter müssen Nachweise über ihre Wohnsitzgeschichte für die 24 Monate vor ihrer Einstellung vorlegen, z. B. Nebenkostenabrechnungen oder Kontoauszüge. Sie müssen außerdem einen umfassenden Lebenslauf und eine Kopie ihres Reisepasses einreichen. Diese Dokumente sind für den 30%-Regelung-Antragsprozess unerlässlich, um die 150-km-Regel und die seltenen Fachkenntnisse des Mitarbeiters zu überprüfen. Die vollständige Liste der Anforderungen ist über die Checkliste der niederländischen Steuerverwaltung verfügbar. Der Arbeitgeber muss auch den unterzeichneten Vertragszusatz beifügen.
Ein Employer of Record darf die 30%-Regelung beantragen, da er der rechtliche Arbeitgeber in den Niederlanden ist. ICSPayroll arrangiert diese Dienstleistungen über lizenzierte Partner, um die vollständige Einhaltung der niederländischen Arbeits- und Steuervorschriften zu gewährleisten. Dies ermöglicht es internationalen Unternehmen ohne lokale BV, ihren Mitarbeitern Steuervorteile zu gewähren. Der lizenzierte Partner verwaltet den gesamten Antrag und stellt sicher, dass die Lohnabrechnung korrekt konfiguriert ist, um die steuerfreie Zulage widerzuspiegeln. Dies bietet einen konformen und effizienten Weg zur Einstellung internationaler Experten.