
Demande du régime des 30 % : guide 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Soumettre une demande pour le régime des 30 % (30%-regeling) constitue un engagement juridique contraignant qui commence dès la rédaction spécifique de votre contrat de travail, et non une simple formalité administrative. Vous savez sans doute que proposer cet avantage fiscal majeur est indispensable pour attirer les meilleurs talents internationaux aux Pays-Bas. Cependant, la complexité croissante de la procédure de demande du régime des 30 % entraîne souvent des rejets techniques qui pénalisent tant les employeurs que leurs nouvelles recrues. Une erreur dans le calcul du salaire imposable requis ou le non-respect du délai strict de dépôt de quatre mois peut entraîner la perte définitive du bénéfice de ce dispositif.
Ce guide exhaustif 2026 vous apporte toute la clarté nécessaire pour répondre aux dernières exigences de l'administration fiscale néerlandaise (Belastingdienst). Vous découvrirez comment sécuriser l'indemnité exonérée d'impôt de 30 % tout en vous assurant que vos salariés internationaux atteignent le seuil salarial standard actualisé de 48 013 € ou le seuil de 36 497 € pour les jeunes professionnels titulaires d'un diplôme de Master. Nous analyserons les critères d'éligibilité déterminants, notamment la règle de résidence des 150 km et la récente suppression du statut de contribuable non-résident partiel pour les nouveaux demandeurs. En suivant cette démarche étape par étape, vous mettrez en place une gestion de paie conforme et offrirez à vos salariés la sécurité financière qu'ils attendent lors de leur expatriation.
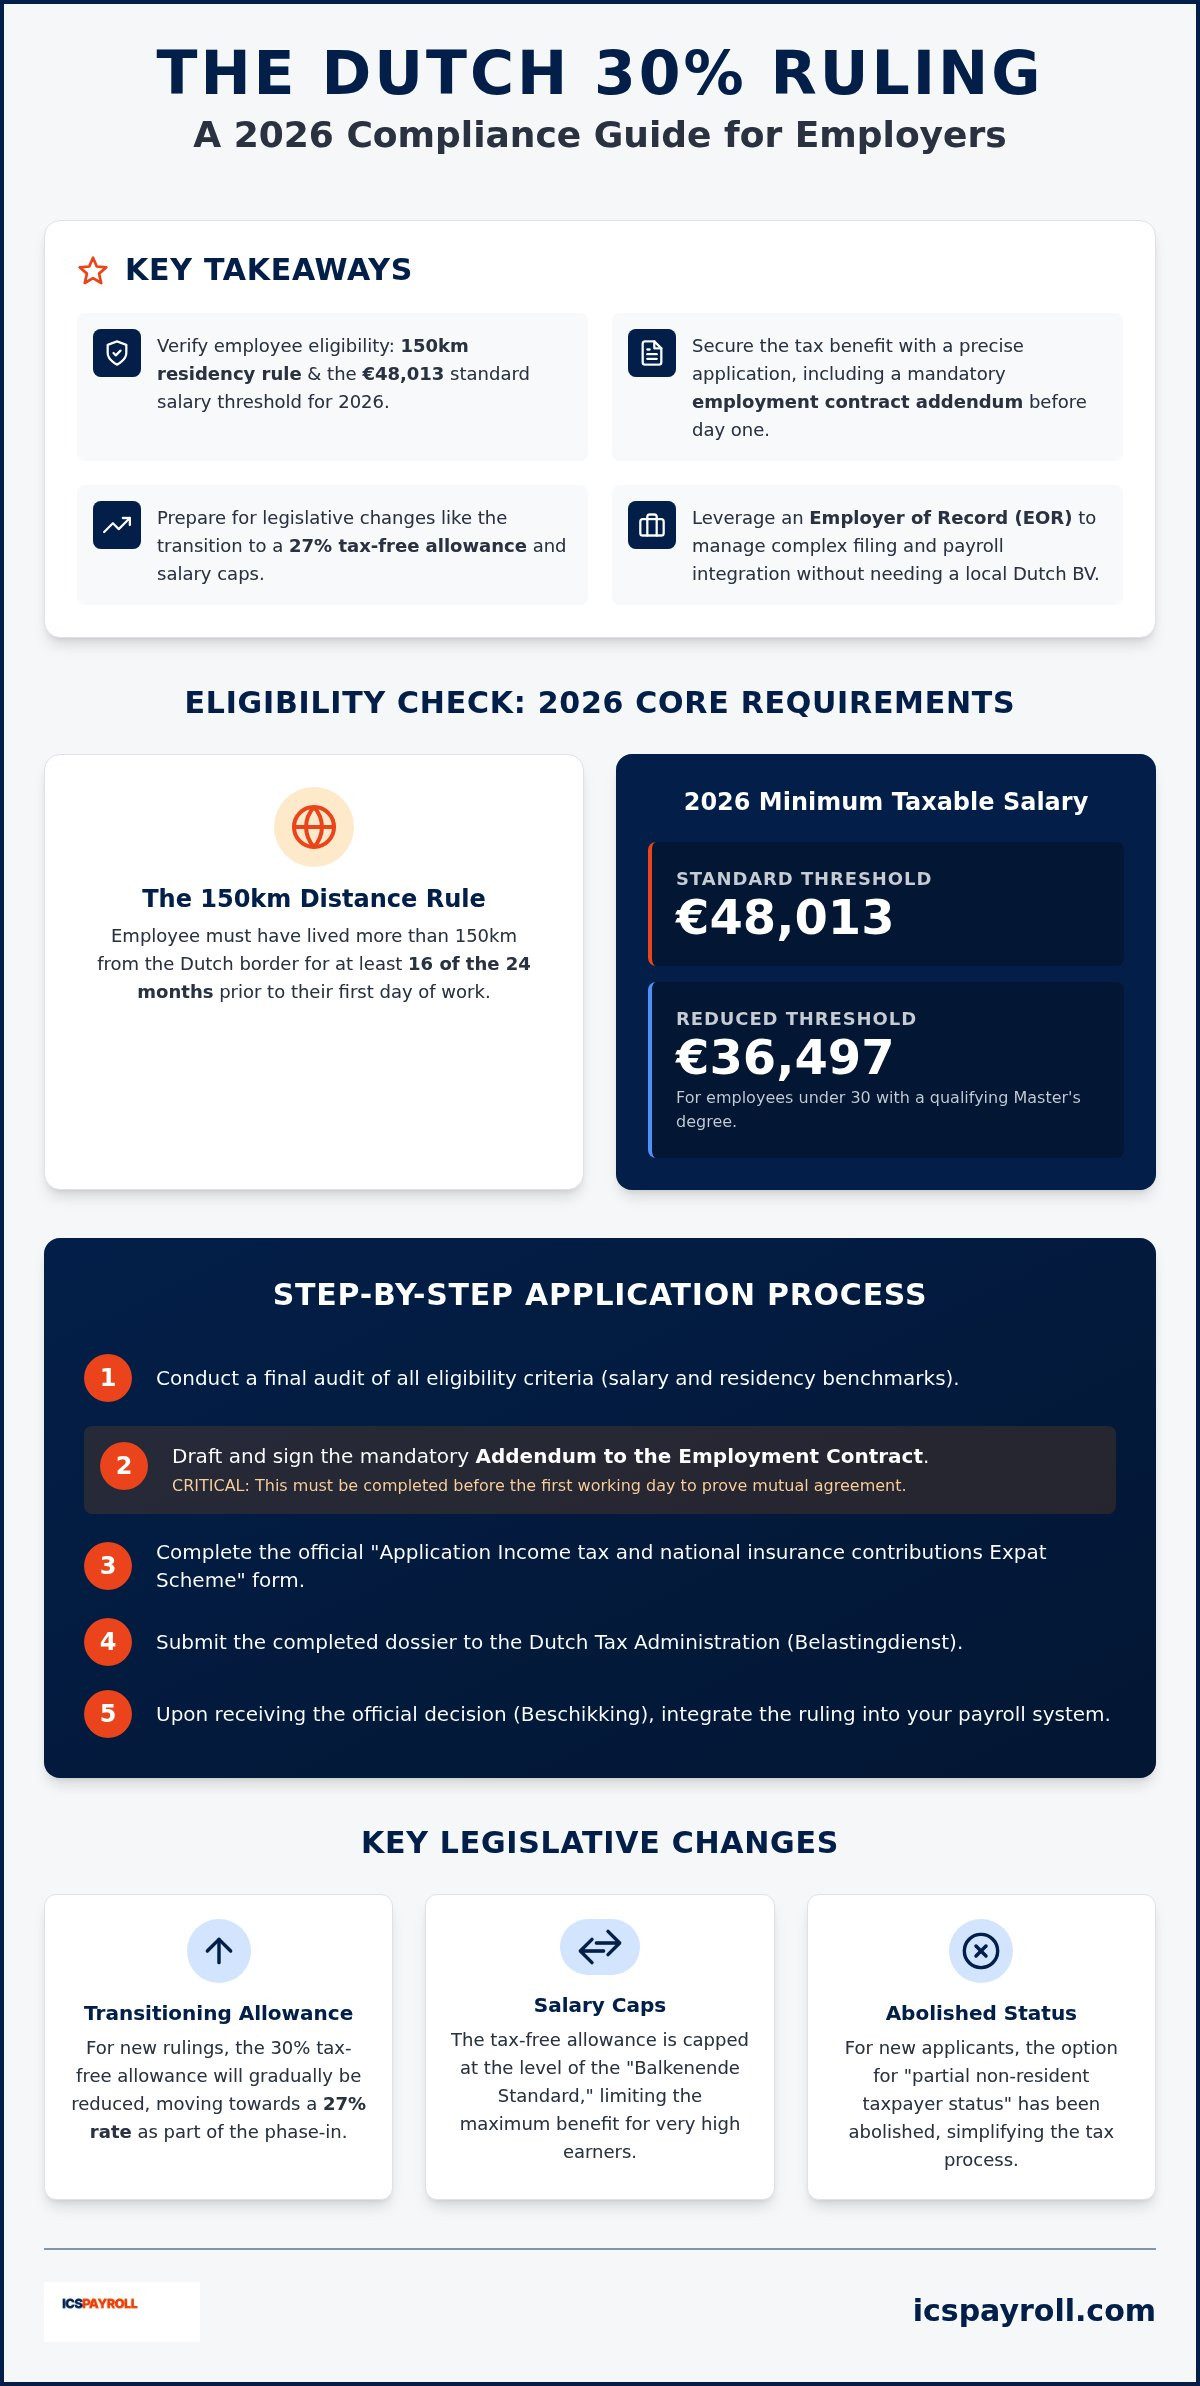
Points clés à retenir
- Vérifiez l'éligibilité du salarié en contrôlant le critère de résidence des 150 km et le seuil salarial standard obligatoire de 48 013 € pour 2026.
- Sécurisez l'avantage fiscal grâce à une procédure de demande rigoureuse, incluant la signature obligatoire d'un avenant au contrat de travail avant le premier jour d'activité.
- Anticipez les évolutions législatives, notamment la transition vers un abattement fiscal de 27 % et les plafonds de rémunération fixés par la norme Balkenende.
- Assurez la conformité de votre gestion de paie suite à la suppression du statut de contribuable non-résident partiel pour les nouveaux recrutements internationaux aux Pays-Bas.
- Faites appel à un portage salarial international (Employer of Record - EOR) pour gérer les démarches complexes de dépôt et l'intégration en paie, sans avoir à créer une BV locale aux Pays-Bas.
Vérification de l'éligibilité : critères du régime des 30 % en 2026
Le succès d'une demande de régime des 30 % repose sur une vérification rigoureuse de l'éligibilité avant même l'arrivée du salarié aux Pays-Bas. L'administration fiscale néerlandaise (Belastingdienst) n'accorde aucune dérogation pour les oublis techniques ou les retards administratifs. Vous devez prouver que votre recrue dispose d'une expertise spécifique, rare ou indisponible sur le marché du travail néerlandais. Cette expertise est principalement validée par l'historique de résidence et par des critères de salaire précis, ajustés chaque année en fonction de la conjoncture économique.
Explication de la règle des 150 km de distance
Le critère du salarié « recruté à l'étranger » est strictement défini sur le plan géographique. Le salarié doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail. Il convient de vérifier ces conditions officielles de résidence pour le régime des 30 % pour s'assurer que le candidat remplit bien les critères. Cette distance est calculée « à vol d'oiseau » depuis le point le plus proche de la frontière néerlandaise. Cette règle exclut de fait les résidents de Belgique et du Luxembourg, ainsi que les personnes vivant dans les zones frontalières d'Allemagne et du nord de la France. Si un candidat a déjà résidé ou travaillé aux Pays-Bas par le passé, ces années antérieures peuvent être déduites de la durée maximale de cinq ans du dispositif.
Exigences salariales et contrôles en 2026
Pour 2026, le seuil de salaire imposable standard est fixé à 48 013 €. Ce montant représente le salaire imposable minimal qui doit subsister une fois l'abattement fiscal appliqué. Si votre recrue a moins de 30 ans et détient un diplôme de Master éligible, un seuil réduit de 36 497 € s'applique. Il est essentiel de consulter un guide détaillé sur les exigences salariales du régime des 30 % afin de veiller à ce que la rémunération demeure conforme pendant l'ensemble des cinq années. Passer sous ces seuils à un moment quelconque, même en raison d'une révision salariale en cours d'année ou d'un passage à temps partiel, entraîne l'annulation immédiate et irrévocable de l'avantage fiscal.
Les chercheurs scientifiques et les médecins spécialistes en formation bénéficient du dispositif sans condition de salaire minimum. Cependant, pour la majorité des recrutements internationaux, le régime des 30 % reste un pilier central du système fiscal néerlandais visant à attirer des compétences à forte valeur ajoutée. L'une des erreurs les plus fréquentes consiste à ne pas adapter le contrat de travail à ces seuils de 2026 avant le premier jour effectif de travail. Sans cet ajustement contractuel préalable, le régime ne peut légalement pas être appliqué sur le bulletin de paie, même si le salarié satisfait aux conditions de résidence géographique.
Étape par étape : la procédure de demande du régime des 30 %
La procédure de demande du régime des 30 % est une suite d'étapes administratives pointues qui exige une coordination parfaite entre votre service RH et le nouvel employé. Il ne s'agit pas d'une simple demande de dégrèvement fiscal, mais d'une requête formelle auprès de la Belastingdienst visant à reconnaître le statut d'« expert aux compétences rares ». Pour garantir l'approbation du dossier, vous devez suivre un protocole opérationnel précis :
- Étape 1 : Réaliser un audit préalable des critères d'éligibilité au régime des 30 % afin de vérifier que le salarié remplit tous les critères salariaux et de résidence pour 2026.
- Étape 2 : Rédiger et signer l'avenant obligatoire au contrat de travail.
- Étape 3 : Remplir le formulaire officiel de demande conjointe, en veillant à ce que l'ensemble des données personnelles et de l'entreprise correspondent parfaitement aux registres officiels.
- Étape 4 : Transmettre le dossier complet au centre d'expertise de la Belastingdienst.
- Étape 5 : Intégrer l'abattement dans votre logiciel de paie dès réception de la décision provisoire ou définitive (Beschikking).
L'avenant obligatoire au contrat de travail
L'omission d'un avenant contractuel juridiquement irréprochable constitue une cause fréquente de rejet lors de la demande du régime des 30 %. La Belastingdienst exige la preuve que l'employeur et le salarié ont conclu un « accord mutuel » pour restructurer la rémunération. Cet avenant doit stipuler expressément que le salarié accepte une réduction de son salaire brut imposable en contrepartie de l'indemnité exonérée de charges et d'impôts. Ce mécanisme de renonciation salariale (« salary sacrifice ») est le fondement juridique indispensable à l'application du régime. La formulation doit être millimétrée pour respecter les conditions officielles du régime des 30 % et prémunir l'employeur contre tout litige ultérieur concernant l'indemnité de congés payés (vakantiegeld) ou les droits à la retraite.
Délais de dépôt et effet rétroactif
Le calendrier est l'élément le plus strict de la procédure. Vous devez impérativement déposer la demande dans les quatre mois suivant le premier jour de travail du salarié. En cas de dépôt dans ce délai, le bénéfice s'applique de manière rétroactive dès le premier jour du contrat de travail. Cela vous permet de régulariser les retenues fiscales des mois précédents sur une seule période de paie. En revanche, si la demande est soumise après ce délai de quatre mois, l'avantage ne s'appliquera qu'à compter du premier jour du mois suivant la date de dépôt. Les avantages fiscaux des premiers mois travaillés sont alors définitivement perdus. Si la gestion de ces échéances rigoureuses s'avère complexe parallèlement aux formalités d'intégration, confier cette gestion à un spécialiste de la gestion de paie aux Pays-Bas garantit le respect scrupuleux de chaque date limite.
Comprendre les réformes législatives de 2026 : passage à 27 % et plafonds
Le cadre législatif du régime des 30 % a fait l'objet d'ajustements notables à la suite de négociations parlementaires aux Pays-Bas. Alors que les propositions initiales prévoyaient un modèle dégressif réduisant l'avantage tous les vingt mois, la législation applicable en 2026 est revenue à une structure plus stable. Pour les employeurs qui effectuent une demande cette année, il convient de noter que le taux fixe de 30 % reste en vigueur pendant l'intégralité des cinq ans pour les décisions accordées en 2026. Cette stabilité garantit un cadre fiscal prévisible pour les talents internationaux et simplifie la planification salariale à long terme pour les équipes RH.
Une limite déterminante doit être surveillée : le plafonnement de la rémunération éligible, souvent désigné sous le nom de norme Balkenende (WNT). Pour l'exercice fiscal 2026, le régime des 30 % ne s'applique qu'aux salaires bruts plafonnés à 262 000 €. Vous pouvez vérifier le plafond salarial officiel pour le régime des 30 % sur le site de la Belastingdienst. Toute fraction de rémunération excédant ce seuil de 262 000 € est soumise au barème progressif de l'impôt sur le revenu néerlandais sans abattement. Le dispositif demeure ainsi un levier ciblé pour recruter des profils hautement qualifiés, plutôt qu'une niche fiscale illimitée pour les très hauts revenus. L'indemnité exonérée maximale pour 2026 est ainsi plafonnée à 78 600 € par an.
Par ailleurs, une transition vers un taux d'exonération de 27 % est prévue au 1er janvier 2027. Cette modification ne s'appliquera qu'aux nouvelles décisions octroyées à partir de cette date. Les décisions obtenues en 2026 ne sont pas concernées par cette baisse future, mais vous devez faire preuve de transparence envers les candidats recrutés vers la fin de cette période de transition. Une communication claire sur ces évolutions est primordiale pour maintenir des relations de confiance tout au long du recrutement. Cela permet aux salariés internationaux d'estimer leur futur salaire net disponible avec une totale précision.
Enfin, la suppression du statut de contribuable non-résident partiel (partiële buitenlandse belastingplicht) constitue un changement majeur. Depuis le 1er janvier 2025, les nouveaux arrivants sont assujettis à l'impôt néerlandais sur l'ensemble de leur patrimoine mondial et de leurs investissements dans la « Box 3 ». Cette réforme a supprimé l'exemption historique qui permettait aux impatriés d'être traités comme des non-résidents pour l'imposition de leurs actifs mondiaux. Bien que des dispositions transitoires protègent jusqu'à fin 2026 les bénéficiaires ayant obtenu leur statut avant 2024, toutes les personnes recrutées en 2026 doivent déclarer l'intégralité de leurs avoirs en Box 3 dès leur premier jour de résidence fiscale. Une planification patrimoniale précoce et un accompagnement fiscal professionnel deviennent ainsi incontournables pour les impatriés détenant un patrimoine significatif.
Après l'approbation : intégration du régime dans la gestion de paie
L'obtention de la décision d'octroi définitive (Beschikking) émise par la Belastingdienst constitue une étape décisive, mais la gestion opérationnelle du dispositif se poursuit tout au long du contrat de travail. Vous devez paramétrer votre logiciel de paie pour calculer correctement le passage du brut au net. Cela implique de réduire le salaire brut imposable jusqu'à concurrence de 30 % et d'ajouter ce même montant sous forme d'indemnité nette exonérée couvrant les frais extraterritoriaux. Cet ajustement doit figurer fidèlement dans la déclaration mensuelle des salaires (« Loonaangifte ») afin que l'administration fiscale puisse faire le rapprochement entre la baisse de l'impôt prélevé à la source et la décision accordée.
Une rigueur administrative absolue est nécessaire pour éviter les contrôles automatisés. Vous devez impérativement cocher le statut de bénéficiaire du régime des 30 % dans vos déclarations périodiques. Tout défaut de déclaration sous ce statut spécifique peut susciter des demandes de clarification de la part du fisc, même si l'accord préalable a été délivré. La cohérence parfaite entre la décision officielle et les déclarations mensuelles de paie est la seule garantie de conformité sur le long terme.
Conformité du bulletin de paie et déclarations
Le bulletin de paie doit refléter fidèlement l'avantage accordé. La part non imposable doit être clairement libellée sous la mention « indemnité de frais extraterritoriaux » ou une formulation équivalente. Il est fondamental de rappeler que les cotisations sociales sont calculées sur la base du salaire brut réduit. Cette diminution de l'assiette des cotisations peut impacter les futures prestations sociales du salarié (chômage, indemnités journalières), ce qui explique toute l'importance juridique de l'avenant contractuel mentionné plus haut. De surcroît, la législation néerlandaise impose de conserver l'ensemble des pièces justificatives liées au dispositif — dossier de demande initial et bulletins de paie mensuels — pendant une durée légale d'archivage de sept ans. Pour sécuriser ces démarches techniques, vous pouvez vous appuyer sur nos services dédiés de gestion de paie aux Pays-Bas.
Suivi de l'indexation salariale et des seuils
La conformité n'est jamais acquise définitivement. La Belastingdienst réévalue les seuils salariaux chaque année, imposant une veille constante de votre part. En 2026, vous devez vous assurer que la rémunération imposable demeure strictement supérieure à 48 013 € pour les profils standards, ou à 36 497 € pour les moins de 30 ans détenteurs d'un Master. Si une indexation salariale insuffisante ou une réduction du temps de travail fait passer le salaire sous ces montants de référence, le régime devient immédiatement caduc. Cette perte est définitive : il est impossible de redemander le bénéfice de la mesure pour un salarié qui n'a plus satisfait au critère de rémunération en cours de contrat.
Que se passe-t-il en cas de changement d'employeur ?
Le régime des 30 % est indissociable de la relation contractuelle pour laquelle il a été accordé. Si le salarié change d'entreprise, le dispositif ne lui est pas transféré automatiquement. Le nouvel employeur doit engager une nouvelle procédure de demande du régime des 30 % pour maintenir le bénéfice de l'abattement. Afin de préserver la continuité des droits, l'intervalle entre la fin de l'ancien contrat et le début du nouveau ne doit pas dépasser trois mois. Même si le critère géographique de résidence des 150 km n'est pas réexaminé lors d'une mobilité interne aux Pays-Bas, le nouvel employeur doit prouver que le collaborateur remplit toujours les conditions de salaire de 2026. L'échéance initiale de la période de validité de cinq ans reste inchangée, quel que soit le nombre de changements d'employeur.
Comment un EOR facilite l'obtention du régime des 30 %
Embaucher des talents internationaux donne souvent l'impression de devoir choisir entre la constitution onéreuse d'une entité juridique locale ou l'abandon du marché néerlandais. Le recours à un portage salarial international (Employer of Record - EOR) lève cet obstacle. Vous n'avez pas besoin de créer une société néerlandaise (BV) pour faire bénéficier vos recrues d'avantages fiscaux compétitifs. L'EOR intervient en qualité d'employeur légal, permettant à votre entreprise de mettre en œuvre la demande du régime des 30 % sans supporter la charge de gestion d'une filiale à l'étranger. ICSPayroll prend en charge ces démarches en organisant la demande par l'intermédiaire de partenaires agréés. Cette organisation garantit que chaque obligation légale, de la vérification initiale du recrutement à l'étranger jusqu'au dépôt officiel auprès de la Belastingdienst, est traitée par des experts locaux.
La solution de l'EOR offre une passerelle sécurisée permettant aux entreprises étrangères de s'implanter aux Pays-Bas en totale conformité. Comme l'EOR est déjà une structure enregistrée et reconnue auprès de l'administration, le traitement de la demande d'avantage fiscal s'avère souvent plus rapide. Ce modèle convient particulièrement aux organisations qui doivent recruter sans délai, mais ne possèdent pas les ressources internes nécessaires pour maîtriser le droit du travail néerlandais et les déclarations fiscales. Cela vous permet de vous concentrer sur vos activités stratégiques pendant que nous prenons en charge les spécificités du système fiscal local.
L'avantage d'un partenaire local expérimenté
La réactivité est un atout décisif dans les recrutements concurrentiels. Grâce à l'EOR, vous pouvez intégrer votre collaborateur international en quelques semaines plutôt qu'en plusieurs mois. Nous prenons en charge la rédaction de l'avenant obligatoire et veillons à son alignement sur les normes en vigueur de la gestion de paie aux Pays-Bas. Vous recevez une facture mensuelle consolidée unique regroupant le salaire brut, les charges patronales et cotisations sociales, ainsi que les ajustements liés au régime fiscal. Cette transparence supprime la lourdeur d'une comptabilisation interne complexe des frais extraterritoriaux. Nos partenaires agréés gèrent les échanges directs avec la Belastingdienst, évitant ainsi les allers-retours administratifs chronophages.
Réduction des risques juridiques pour les employeurs internationaux
Exercer une activité aux Pays-Bas sans filiale locale expose fréquemment au risque d'« établissement stable » (Permanent Establishment). L'EOR écarte ce risque en assumant l'entière responsabilité juridique, sociale et fiscale de l'employeur. Cela comprend la représentation officielle auprès de l'administration fiscale et la surveillance continue de la conformité. Nous veillons à ce que le salaire imposable ne descende jamais sous le seuil standard de 48 013 € pour 2026. En cas d'évolution législative ou de révision des seuils, l'EOR adapte la paie de façon transparente pour préserver l'abattement. L'EOR assure également l'archivage légal obligatoire pendant sept ans de tous les justificatifs afférents au régime des 30 %. Vos salariés bénéficient en outre d'une assistance directe via un portail en ligne pour consulter leurs fiches de paie et suivre l'état de leur dossier. Cette alliance de performance technologique et d'expertise humaine procure le cadre stable indispensable à la réussite de votre expansion internationale.
Renforcer votre attractivité sur le marché du travail néerlandais
Piloter efficacement la procédure de demande du régime des 30 % est une composante essentielle de toute politique de recrutement international aux Pays-Bas. Vous savez désormais que la conformité repose sur le strict respect du seuil salarial de 48 013 € et sur la conclusion d'un avenant contractuel juridiquement solide dans des délais stricts. Bien que le cadre légal soit stabilisé pour 2026, la suppression du statut de non-résident partiel impose d'offrir à vos nouvelles recrues des explications limpides dès leur premier jour de présence aux Pays-Bas. Ces contraintes administratives ne doivent pas être un frein à votre accès aux talents mondiaux de premier plan.
ICSPayroll vous accompagne en coordonnant l'ensemble des dépôts de dossiers et des paramétrages de paie avec nos partenaires agréés. Nous vous guidons avec précision sur les seuils salariaux 2026 et assurons le respect intégral du droit social et fiscal néerlandais. Notre facturation mensuelle centralisée écarte les frais imprévus et simplifie votre développement aux Pays-Bas. Sécurisez le régime des 30 % pour vos collaborateurs aux Pays-Bas avec ICSPayroll dès aujourd'hui. Nous sommes à vos côtés pour constituer une équipe performante et en parfaite conformité aux Pays-Bas.
Foire aux questions (FAQ)
Quel est le délai de traitement d'une demande de régime des 30 % en 2026 ?
La Belastingdienst traite généralement les dossiers sous un délai de huit à dix semaines à compter de la date de réception. Bien que le délai légal prévoie une période d'instruction plus longue, la plupart des notifications sont rendues dans cet intervalle. Vous devez vous assurer de transmettre un dossier parfaitement complet dès le départ pour éviter tout contretemps. Les décisions sont rendues conformément aux directives officielles de demande du régime des 30 %. En cas d'acceptation, l'avantage s'applique rétroactivement à la date d'embauche, pourvu que la demande ait été soumise dans les quatre mois suivant le premier jour de travail.
Peut-on demander le régime des 30 % si le salarié réside déjà aux Pays-Bas ?
Pour prétendre à cet avantage fiscal, le travailleur doit obligatoirement avoir été recruté depuis l'étranger. Si un candidat réside déjà aux Pays-Bas au moment du recrutement, il ne remplit généralement pas les critères de recrutement à l'étranger. De rares exceptions concernent les personnes ayant séjourné aux Pays-Bas à des fins d'études ou de missions temporaires, mais des contrôles très stricts sur l'historique de résidence sont effectués lors de chaque demande du régime des 30 % pour vérifier la règle des 150 km.
Que se passe-t-il si le salaire descend sous le seuil 2026 ?
L'application du régime des 30 % prend fin immédiatement et définitivement dès lors que la rémunération imposable passe sous le seuil obligatoire de 48 013 € pour 2026. Cette condition est vérifiée en continu sur toute l'année. Une fois l'avantage perdu en raison d'une baisse de salaire, il n'est plus possible de le redemander pour ce même collaborateur. Ce principe est stipulé par les critères salariaux du régime des 30 %. Un contrôle rigoureux du travail à temps partiel et des congés sans solde est donc indispensable pour préserver la conformité.
Le taux du régime est-il toujours de 30 % en 2026 ou est-il passé à 27 % ?
Pour toutes les décisions accordées en 2026, l'abattement fiscal demeure fixé à un taux unique de 30 % pendant toute la durée de validité de cinq ans. La proposition antérieure d'érosion progressive a été abandonnée au profit d'un taux fixe. L'abaissement à 27 % ne doit s'appliquer qu'aux nouvelles demandes soumises à compter du 1er janvier 2027, selon les dernières actualités sur les barèmes fiscaux. Cela confère une excellente visibilité financière pour vos embauches de 2026.
Le régime des 30 % a-t-il une incidence sur les cotisations de sécurité sociale ?
Le régime des 30 % diminue le montant du salaire brut imposable, ce qui réduit par conséquent l'assiette de calcul des cotisations sociales. Il en résulte une baisse du montant des cotisations salariales et patronales. Toutefois, cela implique également que le salarié accumule des droits moindres pour certaines prestations sociales futures. Ces modalités sont détaillées dans les directives relatives aux cotisations d'assurances nationales. Vous devez exposer ces éléments au salarié en toute clarté lors de la négociation contractuelle et de l'intégration.
Les télétravailleurs basés à l'étranger pour une entreprise néerlandaise sont-ils éligibles au régime des 30 % ?
Les employés en télétravail résidant hors des Pays-Bas ne peuvent pas bénéficier du régime des 30 %. Ce dispositif a été conçu spécifiquement pour compenser les frais extraterritoriaux inhérents à une installation et à une résidence aux Pays-Bas pour des raisons professionnelles. Pour être éligible, l'employé doit avoir son domicile fiscal aux Pays-Bas et être soumis à l'impôt sur les salaires néerlandais. La règle de résidence des 150 km est rigoureusement vérifiée à partir de son lieu d'habitation avant le déménagement et de son enregistrement officiel auprès de la commune néerlandaise (BRP).
Quels documents le salarié doit-il fournir pour la demande ?
Le salarié doit fournir des justificatifs attestant de sa résidence au cours des 24 mois précédant son embauche (factures d'énergie, relevés bancaires, avis d'imposition). Il doit également transmettre un curriculum vitæ exhaustif ainsi qu'une copie de sa pièce d'identité ou passeport. Ces pièces sont obligatoires pour la procédure de demande du régime des 30 % afin de prouver le respect de la règle des 150 km et la détention d'une expertise rare. L'inventaire complet des justificatifs est précisé dans la liste de contrôle de la Belastingdienst. L'employeur doit également joindre l'avenant signé au contrat de travail.
Une société de portage salarial (EOR) peut-elle déposer la demande de régime des 30 % pour mes salariés ?
Une société de portage salarial international (Employer of Record) est pleinement habilitée à solliciter le régime des 30 %, puisqu'elle agit en tant qu'employeur légal aux Pays-Bas. ICSPayroll structure ces prestations par l'entremise de partenaires agréés pour garantir une conformité totale avec le droit du travail et la législation fiscale néerlandaise. Cela permet aux entreprises internationales ne possédant pas de BV locale d'offrir ces avantages fiscaux à leurs équipes. Le partenaire agréé pilote l'intégralité du dépôt et veille à ce que la paie soit correctement paramétrée avec l'abattement net d'impôt. C'est une solution sûre et performante pour employer des spécialistes internationaux.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions et structure opérant ICS Payroll. Il supervise les services d'Employer of Record et de gestion de la paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de cotisations sociales, indemnité de congés payés, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration opérationnelle possible en 48 heures.
Sources et lectures complémentaires
- Article 31a de la loi relative à l'impôt sur les salaires de 1964 (Wet op de loonbelasting 1964), fondement légal de l'indemnisation des frais extraterritoriaux et du régime des 30 %
- Belastingdienst, frais extraterritoriaux et régime des 30 % : conditions et barèmes de rémunération
- Business.gov.nl, synthèse officielle sur le régime des 30 % pour les salariés impatriés
- Rijksoverheid, politique fiscale relative à l'impôt sur le revenu et réformes annoncées
- IND, seuils de rémunération des migrants hautement qualifiés (kennismigranten) en lien avec le régime des 30 %

Questions fréquentes
Le régime des 30 % est indissociable de la relation contractuelle spécifique. Si un employé rejoint une nouvelle entreprise, le régime ne lui est pas automatiquement transféré. Le nouvel employeur doit engager une nouvelle procédure de demande du régime des 30 % pour vérifier que le bénéfice demeure applicable. Afin de préserver la continuité du droit, le délai entre les deux contrats ne doit pas excéder trois mois. Même si le critère de résidence des 150 km n'est pas réévalué lors d'un transfert, le nouvel employeur doit prouver que le salarié répond toujours aux critères de rémunération requis en 2026. L'échéance initiale de la période de validité de cinq ans reste inchangée, quel que soit le nombre d'employeurs successifs. Recruter des talents internationaux donne souvent le sentiment de devoir choisir entre la création onéreuse d'une société locale ou l'abandon du marché néerlandais. L'utilisation d'un portage salarial international (Employer of Record - EOR) supprime cette contrainte. Il n'est pas nécessaire de constituer une BV néerlandaise pour offrir des avantages fiscaux attractifs à vos équipes. L'EOR agit en tant qu'employeur légal, permettant à votre entreprise de bénéficier de la procédure de demande du régime des 30 % sans la lourdeur administrative d'une filiale locale. ICSPayroll structure ces démarches via des partenaires agréés, assurant que chaque exigence juridique — du contrôle initial du recrutement à l'étranger jusqu'au dépôt auprès de la Belastingdienst — est gérée par des professionnels locaux. Le modèle de l'EOR offre une solution sécurisée et parfaitement conforme pour s'établir aux Pays-Bas. L'EOR étant déjà un employeur enregistré et reconnu, la demande d'avantage fiscal est souvent traitée avec une plus grande célérité. Cette solution s'adresse particulièrement aux entreprises qui doivent agir rapidement sans disposer de l'infrastructure pour piloter le droit social et les déclarations fiscales néerlandaises. Elle vous permet de vous concentrer sur vos activités principales pendant que nous gérons les spécificités du système fiscal local.
La Belastingdienst traite habituellement les dossiers sous huit à dix semaines à compter de la date de dépôt. Bien que le délai légal prévoie une durée d'instruction plus longue, l'essentiel des décisions est notifié dans cette période. Il convient de s'assurer que le dossier soit exhaustif dès sa transmission afin d'éviter tout retard superflu. Les décisions sont délivrées selon les directives officielles de demande du régime des 30 %. En cas d'approbation, l'avantage s'applique rétroactivement à la date d'embauche du salarié, à condition que la demande ait été formulée au cours des quatre premiers mois du contrat.
Pour bénéficier de l'avantage fiscal, le travailleur doit impérativement avoir été recruté depuis l'étranger. Si un candidat réside déjà aux Pays-Bas au moment du recrutement, il ne remplit généralement pas les critères d'embauche à l'étranger. Des dérogations ponctuelles existent pour les personnes ayant séjourné aux Pays-Bas dans le cadre de leurs études ou de missions de courte durée, mais des vérifications d'antécédents de résidence très strictes sont appliquées lors de chaque procédure de demande pour contrôler le critère des 150 km.
Le bénéfice du régime des 30 % est révoqué immédiatement et définitivement si le salaire imposable du travailleur passe en dessous du seuil obligatoire de 48 013 € pour 2026. Cette condition fait l'objet d'un suivi permanent tout au long de l'année. Dès lors que l'avantage a été perdu suite à une baisse de rémunération, il ne peut plus être réclamé pour ce même salarié. Cette règle est confirmée par les critères salariaux régissant le régime des 30 %. Un suivi scrupuleux des périodes à temps partiel ou des congés sans solde est capital pour demeurer en conformité.
Pour l'ensemble des décisions accordées en 2026, l'abattement fiscal demeure fixé au taux uniforme de 30 % pendant l'intégralité de la durée de cinq ans. Le projet de dégressivité initialement envisagé a été écarté pour privilégier un taux stable. Le passage au taux de 27 % ne doit s'appliquer qu'aux nouvelles demandes déposées à partir du 1er janvier 2027, conformément aux dernières informations relatives aux taux d'imposition. Cela apporte une visibilité financière essentielle pour vos embauches de 2026.
Le régime des 30 % diminue le montant du salaire brut imposable, ce qui allège mécaniquement l'assiette de calcul des cotisations sociales. Cela se traduit par une baisse des charges pour l'employeur comme pour l'employé. Néanmoins, cela signifie également que le travailleur se constitue des droits plus réduits au titre des futures prestations de sécurité sociale. Ces règles sont précisées dans les directives relatives aux cotisations d'assurances nationales. Il est conseillé de présenter clairement ces implications aux collaborateurs lors des négociations initiales et de la phase d'accueil.
Les télétravailleurs résidant en dehors des Pays-Bas ne peuvent pas prétendre au régime des 30 %. Ce dispositif vise expressément à compenser les frais extraterritoriaux résultant d'une installation et d'un séjour aux Pays-Bas pour des motifs professionnels. Pour être éligible, l'employé doit résider aux Pays-Bas et être soumis à l'impôt sur les salaires néerlandais. La règle de résidence des 150 km est rigoureusement appliquée à partir de son domicile antérieur à l'expatriation et de son enregistrement officiel dans le registre municipal de la population néerlandaise (BRP).
Les salariés doivent fournir des attestations de leur historique de résidence pour les 24 mois précédant leur embauche, comme des factures de services publics ou des relevés bancaires. Ils doivent également joindre un CV complet ainsi qu'une copie de leur passeport. Ces pièces sont indispensables à la procédure de demande pour vérifier le respect de la règle des 150 km et la détention d'une expertise rare. La liste intégrale des justificatifs est accessible via la liste de contrôle de l'administration fiscale néerlandaise. L'employeur doit par ailleurs fournir l'avenant contractuel dument signé.
Une société de portage salarial (Employer of Record) a la capacité de solliciter le régime des 30 % en raison de son statut d'employeur légal aux Pays-Bas. ICSPayroll organise ces prestations par le biais de partenaires agréés pour garantir la conformité la plus totale avec le cadre légal et fiscal néerlandais. Cela permet aux sociétés internationales sans BV locale de faire bénéficier leurs collaborateurs de ces avantages fiscaux. Le partenaire agréé assure l'ensemble de la démarche de demande et paramètre la paie pour restituer fidèlement l'indemnité exonérée. Cela offre une voie conforme et efficace pour embaucher des spécialistes internationaux.


