Solicitud del Regimen del 30%: Una guía 2026 para empleadores
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Presentar una solicitud del regimen del 30% (30% ruling) es un compromiso legal vinculante que comienza con la redacción específica de su contrato de trabajo, no una simple formalidad administrativa. Es probable que reconozca que ofrecer este importante incentivo fiscal es esencial para atraer talento internacional de primer nivel a los Países Bajos. Sin embargo, la creciente complejidad del proceso de solicitud del regimen del 30% a menudo conduce a rechazos técnicos que frustran tanto a los empleadores como a sus nuevos empleados. Errores en el cálculo del salario imponible requerido o el incumplimiento del estricto plazo de presentación de cuatro meses pueden resultar en la pérdida permanente del beneficio.
Esta guía completa de 2026 proporciona la claridad autorizada que necesita para navegar por los últimos requisitos de la Administración Tributaria holandesa (Belastingdienst). Aprenderá cómo asegurar la exención fiscal del 30% mientras se asegura de que sus contrataciones internacionales cumplan con el umbral salarial estándar actualizado de 48.013 € o el umbral de 36.497 € para profesionales más jóvenes con una maestría. Examinaremos los criterios de elegibilidad críticos, incluida la regla de residencia de 150 km y la reciente abolición del estatus de contribuyente no residente parcial para los nuevos solicitantes. Al seguir este desglose paso a paso, puede establecer una configuración de nómina que cumpla con la normativa y proporcionar a sus empleados la tranquilidad financiera que esperan al reubicarse.
Puntos clave
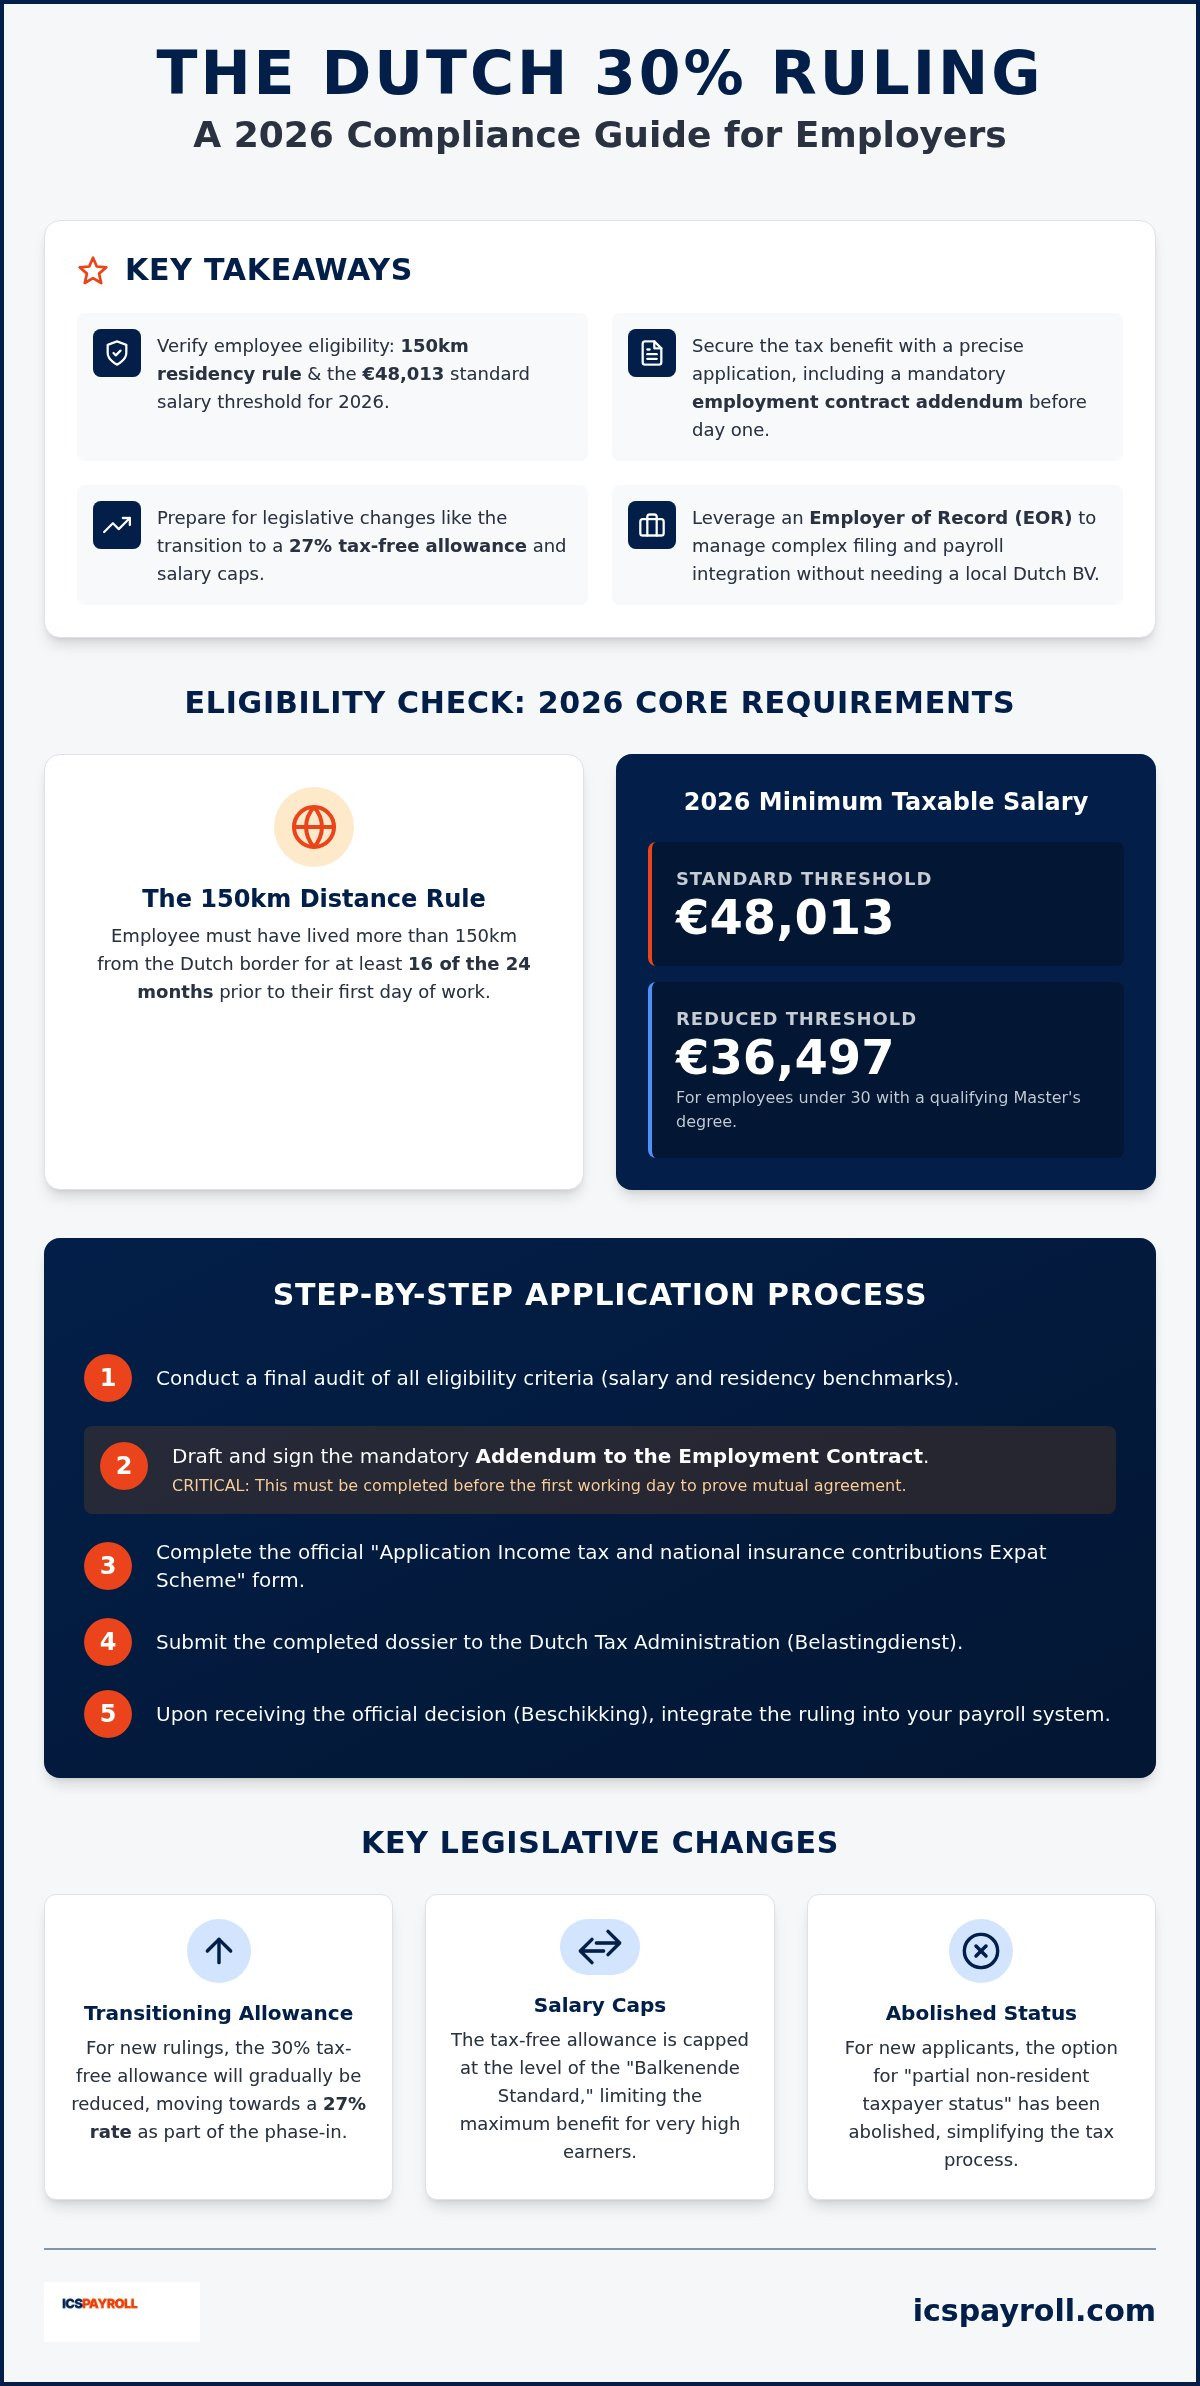
- Confirme la elegibilidad del empleado verificando el requisito de residencia de 150 km y el umbral salarial estándar obligatorio de 48.013 € para 2026.
- Asegure el beneficio fiscal a través de un proceso de solicitud preciso del regimen del 30% que incluye una adenda obligatoria al contrato de trabajo antes del primer día laboral.
- Prepárese para los cambios legislativos, incluida la transición a una exención fiscal del 27% y los límites salariales dictados por el Estándar Balkenende.
- Garantice el cumplimiento de la nómina tras la abolición del estatus de contribuyente no residente parcial para las nuevas contrataciones internacionales en los Países Bajos.
- Aproveche un Empleador Registrado (Employer of Record, EOR) para gestionar los complejos requisitos de presentación e integración de nóminas sin la necesidad de establecer una BV holandesa local.
Comprobación de elegibilidad: Requisitos para el regimen del 30% en 2026
El éxito en el proceso de solicitud del regimen del 30% comienza con una rigurosa validación de la elegibilidad antes de que el empleado llegue a los Países Bajos. La Administración Tributaria holandesa (Belastingdienst) no concede excepciones por descuidos técnicos o retrasos administrativos. Debe confirmar que su contratación posee experiencia específica que es escasa o no está disponible en el mercado laboral holandés local. Esta experiencia se valida principalmente a través del historial de residencia y de puntos de referencia salariales específicos que se ajustan anualmente para reflejar las condiciones económicas actuales.
La Regla de Distancia de 150 km Explicada
El criterio de "contratado desde el extranjero" se define estrictamente por la geografía. Un empleado debe haber vivido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses inmediatamente anteriores a su primer día de trabajo. Debe verificar estas condiciones oficiales de residencia del regimen del 30% para asegurarse de que el candidato cumple con el requisito. Esta distancia se mide "en línea recta" desde el punto más cercano de la frontera holandesa. Este requisito excluye efectivamente a los residentes de Bélgica y Luxemburgo, así como a aquellos que viven en las regiones fronterizas de Alemania y el norte de Francia. Si un candidato ha vivido o trabajado previamente en los Países Bajos, esos años pueden deducirse de la duración total de cinco años del regimen.
Requisitos y Escrutinio Salarial 2026
Para 2026, el umbral salarial imponible estándar se establece en 48.013 €. Esta cifra representa la cantidad imponible mínima que debe quedar después de que se haya aplicado la exención fiscal. Si su contratación es menor de 30 años y posee una maestría calificada, se aplica un umbral reducido de 36.497 €. Es vital consultar una guía detallada sobre los requisitos salariales del regimen del 30% para garantizar que sus paquetes de compensación sigan siendo conformes durante todo el período de cinco años. Caer por debajo de estos umbrales en cualquier momento, incluso debido a un ajuste salarial a mitad de año o un trabajo a tiempo parcial, resulta en la cancelación inmediata y permanente del beneficio.
Los investigadores científicos y los médicos en formación califican para el regimen independientemente de estos niveles salariales específicos. Sin embargo, para la mayoría de las contrataciones internacionales, el regimen del 30% sigue siendo un pilar central del sistema de impuesto sobre la renta holandés destinado a atraer habilidades de alto valor. Un vacío crítico en muchas solicitudes es la falta de alineación del contrato de trabajo con estos puntos de referencia de 2026 antes del primer día laboral. Sin esta alineación contractual específica, el regimen no se puede aplicar legalmente a la nómina, independientemente de si el empleado cumple con los criterios de residencia geográfica.
Paso a paso: El proceso de solicitud del regimen del 30%
El proceso de solicitud del regimen del 30% es una secuencia administrativa técnica que requiere una coordinación absoluta entre su departamento de RRHH y la nueva contratación. No es simplemente una solicitud de descuento fiscal; es una petición formal a la Administración Tributaria holandesa (Belastingdienst) para reconocer a un empleado como un "experto escaso". Para garantizar un resultado exitoso, debe seguir un flujo de trabajo operativo específico:
- Paso 1: Realice una auditoría final de los criterios de elegibilidad del regimen del 30% para confirmar que la contratación cumple con todos los umbrales salariales y de residencia de 2026.
- Paso 2: Redacte y firme la Adenda Obligatoria al Contrato de Trabajo.
- Paso 3: Complete el formulario "Solicitud Impuesto sobre la Renta y Contribuciones a la Seguridad Social Esquema para Expatriados", asegurándose de que todos los datos personales y corporativos coincidan con los registros oficiales.
- Paso 4: Envíe el expediente completo al centro de expertos de Belastingdienst.
- Paso 5: Integre el regimen en su sistema de nómina una vez que se reciba la decisión provisional o final (Beschikking).
La Adenda Obligatoria al Contrato
Un punto frecuente de fallo en el proceso de solicitud del regimen del 30% es la omisión de una adenda contractual legalmente sólida. El Belastingdienst requiere prueba de que el empleador y el empleado han llegado a un "acuerdo mutuo" para reestructurar el paquete de compensación. Esta adenda debe indicar explícitamente que el empleado acepta una reducción de su salario bruto imponible a cambio de la exención fiscal. Este "sacrificio salarial" es el mecanismo legal que permite que el beneficio funcione. La redacción debe ser precisa para satisfacer las condiciones oficiales del regimen del 30% y proteger al empleador de futuras reclamaciones relacionadas con las vacaciones pagadas o los ingresos pensionables.
Plazos de Presentación y Efecto Retroactivo
El tiempo es el elemento más implacable de la solicitud. Debe presentar la solicitud dentro de los cuatro meses siguientes al primer día de trabajo del empleado. Si presenta la solicitud dentro de este plazo, el regimen se aplica retroactivamente al inicio del contrato de trabajo. Esto le permite corregir las deducciones fiscales de meses anteriores en una sola ejecución de nómina. Sin embargo, si la solicitud se presenta después del plazo de cuatro meses, el beneficio solo se aplica a partir del primer día del mes siguiente a la fecha de la solicitud. Esto resulta en una pérdida permanente de ventajas fiscales para los meses iniciales de empleo. Si la gestión de estos plazos estrictos junto con otras tareas de incorporación es difícil, subcontratar la complejidad a un especialista en administración de nóminas holandesa asegura que cada plazo se cumpla con precisión clínica.
Navegando los cambios legislativos de 2026: 27% y límites
El marco legislativo para el regimen del 30% ha sido objeto de una importante revisión tras extensas negociaciones políticas en el parlamento holandés. Si bien propuestas anteriores sugerían un modelo de reducción complejo que disminuiría el beneficio cada veinte meses, la ley actual para 2026 ha vuelto a una estructura más estable. Para los empleadores que navegan el proceso de solicitud del regimen del 30% este año, es vital comprender que la tasa fija del 30% permanece en vigor durante toda la duración de cinco años para los regimenes concedidos en 2026. Esto proporciona un entorno fiscal predecible para el talento internacional y simplifica la planificación de compensaciones a largo plazo para los departamentos de RRHH.
Una limitación crítica a tener en cuenta es el límite de la exención fiscal, a menudo denominado Estándar Balkenende. Para el año fiscal 2026, el regimen del 30% solo puede aplicarse a salarios brutos de hasta 262.000 €. Puede verificar el límite salarial específico para el regimen del 30% en el sitio web oficial de Belastingdienst. Cualquier ingreso superior a este umbral de 262.000 € se grava con las tasas estándar del impuesto sobre la renta holandés sin el beneficio del reembolso exento de impuestos. Esto garantiza que el incentivo siga siendo una herramienta específica para atraer experiencia en lugar de una reducción fiscal general para personas con ingresos extremadamente altos. La asignación máxima exenta de impuestos para 2026 está, por lo tanto, limitada a 78.600 € por año.
De cara al futuro, está prevista una transición a una exención fiscal del 27% a partir del 1 de enero de 2027. Este cambio solo se aplicará a los nuevos regimenes concedidos a partir de esa fecha. Los regimenes asegurados en 2026 no se verán afectados por esta futura reducción, pero debe ser transparente con los candidatos que puedan incorporarse más tarde en el período de transición. Una comunicación clara sobre estos futuros cambios es una parte clave para mantener los estándares profesionales durante el proceso de solicitud del regimen del 30%. Esta distinción permite a las contrataciones internacionales calcular su salario neto futuro con precisión y confianza.
Finalmente, la abolición del estatus de contribuyente no residente parcial representa un cambio importante para todos los nuevos solicitantes. A partir del 1 de enero de 2025, los nuevos empleados están sujetos a la tributación holandesa sobre sus ahorros e inversiones globales en la Categoría 3 (Box 3). Este cambio eliminó la exención anterior que permitía a los expatriados ser tratados como no residentes a efectos fiscales con respecto a sus activos mundiales. Si bien las normas transitorias protegen a quienes tenían un regimen antes de 2024 hasta finales de 2026, todas las nuevas contrataciones en 2026 deben tener en cuenta el cumplimiento total de la Categoría 3 desde su primer día de residencia holandesa. Esto hace que la planificación financiera temprana y el asesoramiento fiscal profesional sean esenciales para las contrataciones internacionales con un alto patrimonio que ingresan al mercado holandés.
Después de la aprobación: Integrando el regimen en la nómina
Recibir la concesión final (Beschikking) de la Belastingdienst es un hito, pero el trabajo operativo del proceso de solicitud del regimen del 30% continúa durante todo el período de empleo. Ahora debe configurar su software de nómina para manejar la conversión de bruto a neto con precisión. Esto implica reducir el salario bruto imponible hasta en un 30% y volver a agregar esa misma cantidad como un reembolso exento de impuestos por los costes extraterritoriales. Este ajuste debe reflejarse en la "Loonaangifte" (declaración de impuestos sobre el salario) mensual para garantizar que la Oficina de Impuestos concilie los ingresos fiscales reducidos con el regimen aprobado.
Se requiere precisión administrativa para evitar la activación de auditorías automatizadas. Debe marcar al empleado como beneficiario del regimen del 30% en su sistema de informes. El hecho de no informar este estado correctamente puede dar lugar a consultas de las autoridades fiscales, incluso si la solicitud fue aprobada previamente. La coherencia entre el regimen aprobado y la presentación mensual de la nómina es la única forma de mantener el cumplimiento a largo plazo.
Cumplimiento y Notificación de Recibos de Nómina
El recibo de nómina debe servir como un registro transparente de la ventaja fiscal. La parte exenta de impuestos debe estar claramente etiquetada como "reembolso de costes extraterritoriales" o una designación específica similar. Es vital recordar que las primas de la seguridad social se calculan en función del salario bruto reducido. Esta reducción de la base de la seguridad social puede afectar los beneficios futuros del empleado, por lo que la adenda contractual inicial discutida en secciones anteriores es tan legalmente significativa. Además, la ley holandesa le exige mantener todos los registros relacionados con el regimen, incluida la solicitud original y los cálculos mensuales, durante un período administrativo obligatorio de siete años. Para obtener asistencia experta en la gestión de estas complejas presentaciones, puede confiar en nuestros servicios especializados de administración de nóminas holandesa.
Gestión de la Indexación Salarial y los Umbrales
El cumplimiento no es una tarea estática. La Belastingdienst actualiza los umbrales salariales anualmente, y usted debe monitorear estos cambios de cerca. Para 2026, debe asegurarse de que el salario imponible se mantenga por encima de 48.013 € para los solicitantes estándar o de 36.497 € para los menores de 30 años con una maestría. Si una indexación salarial o un cambio en las horas de trabajo empuja el salario imponible por debajo de estos puntos de referencia, el regimen deja de ser válido inmediatamente. Esta pérdida es permanente; no puede volver a solicitar el regimen para el mismo empleado si no pasa la prueba salarial a mitad de plazo.
¿Qué sucede cuando un empleado cambia de trabajo?
El regimen del 30% está vinculado a la relación laboral específica. Si un empleado se traslada a una nueva empresa, el regimen no lo sigue automáticamente. El nuevo empleador debe iniciar un nuevo proceso de solicitud del regimen del 30% para confirmar que el beneficio sigue siendo válido. Para mantener la continuidad, el lapso entre el empleo antiguo y el nuevo no debe exceder los tres meses. Si bien la regla de residencia de 150 km no se vuelve a evaluar para una transferencia, el nuevo empleador debe demostrar que el empleado aún cumple con los requisitos salariales relevantes de 2026. La fecha de finalización original del período de cinco años permanece sin cambios, independientemente de cuántas veces el empleado cambie de empleador.
Cómo un EOR facilita el proceso del regimen del 30%
Contratar talento internacional a menudo parece una elección entre una costosa constitución de una entidad legal o prescindir por completo del mercado holandés. Utilizar un Empleador de Registro (Employer of Record, EOR) elimina esta barrera. No necesita establecer una BV holandesa local para ofrecer incentivos fiscales competitivos a sus contrataciones. El EOR actúa como el empleador legal, permitiendo que su negocio aproveche el proceso de solicitud del regimen del 30% sin la sobrecarga administrativa de una subsidiaria extranjera. ICSPayroll facilita estos servicios organizando la solicitud a través de socios licenciados. Esta estructura garantiza que cada requisito legal, desde la verificación inicial de "contratado desde el extranjero" hasta la presentación final ante el Belastingdienst, sea manejado por expertos locales.
El modelo EOR proporciona un puente seguro para que las empresas extranjeras ingresen a los Países Bajos con pleno cumplimiento. Debido a que el EOR ya es un empleador registrado y reconocido, la solicitud del beneficio fiscal a menudo se procesa con mayor eficiencia. Esta configuración es particularmente beneficiosa para las empresas que necesitan moverse rápido pero carecen de la infraestructura local para gestionar las complejas leyes laborales y fiscales holandesas. Le permite concentrarse en sus operaciones comerciales principales mientras nosotros gestionamos los aspectos técnicos del sistema fiscal holandés.
La Ventaja del Socio Local
La velocidad es un factor crítico en la contratación competitiva. Al utilizar un EOR, puede hacer que su contratación internacional comience en semanas en lugar de meses. Gestionamos la adenda contractual obligatoria y nos aseguramos de que se alinee con los últimos estándares de administración de nóminas holandesa. Usted recibe una factura mensual consolidada que incluye el salario bruto, las cotizaciones a la seguridad social y los ajustes específicos del regimen de exención fiscal. Esta transparencia elimina la necesidad de una contabilidad interna compleja para los costes extraterritoriales. Nuestros socios licenciados gestionan la comunicación directa con la Administración Tributaria holandesa, reduciendo el tiempo dedicado a trámites administrativos.
Reducción de Riesgos para Empleadores Internacionales
Operar en los Países Bajos sin una entidad local a menudo genera preocupaciones sobre los riesgos de "Establecimiento Permanente" (PE). Un EOR elimina este riesgo al asumir las responsabilidades legales y fiscales del empleador. Esto incluye la representación profesional ante las autoridades fiscales holandesas y el monitoreo continuo del cumplimiento. Nos aseguramos de que el salario imponible del empleado nunca supere el umbral estándar de 48.013 € para 2026. Si la legislación cambia o los umbrales aumentan, el EOR ajusta la nómina automáticamente para mantener el beneficio. El EOR también gestiona el requisito obligatorio de mantener registros durante siete años para toda la documentación del regimen del 30%. Sus empleados se benefician del soporte directo a través de un portal en línea, donde pueden acceder a sus recibos de nómina y seguir el estado de su regimen. Esta combinación de eficiencia tecnológica y experiencia humana proporciona la fuerza estabilizadora necesaria para una expansión internacional exitosa.
Asegurando su ventaja competitiva en el mercado laboral holandés
Gestionar con éxito el proceso de solicitud del regimen del 30% es un componente crítico de una sólida estrategia de contratación internacional. Ha aprendido que el cumplimiento depende de cumplir con el umbral salarial de 48.013 € y de ejecutar una adenda contractual legalmente sólida dentro de plazos estrictos. Si bien el panorama legislativo para 2026 permanece estable, la eliminación del estatus de no residente parcial significa que sus contrataciones necesitan una orientación clara y profesional desde su primer día en los Países Bajos. Estas cargas administrativas no deberían impedirle acceder al talento global de primer nivel.
ICSPayroll actúa como su socio estabilizador al organizar todas las presentaciones necesarias y los ajustes de nómina a través de nuestros socios licenciados. Proporcionamos orientación experta sobre los umbrales salariales de 2026 y garantizamos el pleno cumplimiento de la legislación laboral y fiscal holandesa. Nuestro modelo de facturación mensual consolidada elimina tarifas ocultas y simplifica su expansión al mercado holandés. Asegure el regimen del 30% para sus contrataciones holandesas con ICSPayroll hoy mismo. Estamos listos para ayudarle a construir un equipo conforme y de alto rendimiento en los Países Bajos.
Preguntas Frecuentes
¿Cuánto tiempo tarda el proceso de solicitud del regimen del 30% en 2026?
La Belastingdienst generalmente procesa las solicitudes entre ocho y diez semanas desde la fecha de presentación. Si bien el período legal oficial permite revisiones más largas, la mayoría de las decisiones se emiten dentro de este plazo. Debe asegurarse de que toda la documentación esté completa al momento de la presentación para evitar retrasos innecesarios. Las decisiones se emiten de acuerdo con las directrices oficiales de solicitud del regimen del 30%. Si se aprueba, el beneficio se aplica retroactivamente a la fecha de inicio del empleado, siempre que la solicitud se haya presentado dentro de los primeros cuatro meses de empleo.
¿Puedo solicitar el regimen del 30% si el empleado ya está en los Países Bajos?
Un empleado debe ser contratado desde el extranjero para calificar para el beneficio fiscal. Si un candidato ya vive en los Países Bajos en el momento de la contratación, generalmente no cumple con los criterios de contratación desde el extranjero. Existen excepciones limitadas para aquellos que estuvieron previamente en los Países Bajos para estudiar o para asignaciones a corto plazo, pero se aplican estrictos controles del historial de residencia a cada proceso de solicitud del regimen del 30% para verificar la regla de distancia de 150 km.
¿Qué ocurre si el salario del empleado cae por debajo del umbral de 2026?
El regimen del 30% se cancela de forma inmediata y permanente si el salario imponible del empleado cae por debajo del umbral obligatorio de 48.013 € para 2026. Este requisito se verifica continuamente durante todo el año. No puede volver a solicitar el regimen para el mismo empleado una vez que se haya perdido debido a una caída salarial. Esto se confirma en los criterios salariales para el regimen del 30%. Es esencial una cuidadosa supervisión del trabajo a tiempo parcial o de las ausencias no remuneradas para mantener el cumplimiento.
¿El regimen del 30% sigue siendo del 30% en 2026 o ha cambiado al 27%?
Para todos los regimenes concedidos en 2026, la exención fiscal se mantiene en un 30% fijo durante los cinco años completos. El modelo de reducción propuesto anteriormente fue descartado en favor de una tasa estable. El cambio a una tasa del 27% está programado para entrar en vigor solo para nuevas solicitudes presentadas a partir del 1 de enero de 2027, de acuerdo con las últimas actualizaciones de las tasas impositivas. Esto proporciona una seguridad financiera significativa para sus contrataciones de 2026.
¿Se aplica el regimen del 30% a las cotizaciones a la seguridad social?
El regimen del 30% reduce el salario bruto imponible, lo que a su vez disminuye la base para las cotizaciones a la seguridad social. Esto resulta en primas más bajas tanto para el empleador como para el empleado. Sin embargo, también significa que el empleado puede acumular menores derechos para futuras prestaciones de la seguridad social. Estas normas se detallan en las directrices de cotización al seguro nacional. Debe comunicar claramente estas implicaciones a los empleados durante la negociación inicial del contrato y la fase de incorporación.
¿Pueden los empleados remotos que trabajan para una empresa holandesa calificar para el regimen del 30%?
Los empleados remotos que viven fuera de los Países Bajos no califican para el regimen del 30%. La facilidad está específicamente diseñada para reembolsar los gastos extraterritoriales asociados con la mudanza y la vida en los Países Bajos por trabajo. Para ser elegible, el empleado debe ser residente de los Países Bajos y estar sujeto al impuesto sobre la renta holandés. La regla de residencia de 150 km se aplica estrictamente en función de su ubicación antes de la reubicación y su registro oficial en la base de datos municipal holandesa.
¿Qué documentos debe proporcionar el empleado para la solicitud?
Los empleados deben proporcionar prueba de su historial de residencia durante los 24 meses anteriores a su contratación, como facturas de servicios públicos o extractos bancarios. También deben presentar un currículum completo y una copia de su pasaporte. Estos documentos son esenciales para el proceso de solicitud del regimen del 30% para verificar la regla de los 150 km y la experiencia escasa del empleado. La lista completa de requisitos está disponible a través de la lista de verificación de la Administración Tributaria holandesa. El empleador también debe incluir la adenda contractual firmada.
¿Está permitido que un EOR solicite el regimen del 30% en nombre de mi personal?
A un Empleador de Registro (EOR) se le permite solicitar el regimen del 30% porque actúa como el empleador legal en los Países Bajos. ICSPayroll organiza estos servicios a través de socios con licencia para garantizar el pleno cumplimiento de las regulaciones laborales y fiscales holandesas. Esto permite a las empresas internacionales sin una BV local proporcionar ventajas fiscales a su personal. El socio licenciado gestiona toda la solicitud y se asegura de que la nómina esté configurada correctamente para reflejar la exención fiscal. Esto proporciona una vía conforme y eficiente para contratar expertos internacionales.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la subsidiaria de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Empleador de Registro (Employer of Record) y de nóminas holandesas: contratos de empleo, impuestos sobre el salario y declaraciones de seguridad social, paga de vacaciones, pensión, baja por enfermedad y cumplimiento de CAO (Convenio Colectivo de Trabajo), con incorporación posible en 48 horas.
Fuentes y lecturas adicionales
- Artículo 31a de la Ley del Impuesto sobre Salarios de 1964, base legal de los costes extraterritoriales y del régimen del 30%
- Belastingdienst, costes extraterritoriales y régimen del 30%: condiciones y normas salariales
- Business.gov.nl, resumen oficial del régimen del 30%
- Rijksoverheid, impuesto sobre la renta y cambios anunciados
- IND, umbrales salariales de migrantes altamente cualificados vinculados al régimen

Preguntas frecuentes
El regimen del 30% está vinculado a la relación laboral específica. Si un empleado se traslada a una nueva empresa, el regimen no lo sigue automáticamente. El nuevo empleador debe iniciar un nuevo proceso de solicitud del regimen del 30% para confirmar que el beneficio sigue siendo válido. Para mantener la continuidad, el lapso entre el empleo antiguo y el nuevo no debe exceder los tres meses. Si bien la regla de residencia de 150 km no se vuelve a evaluar para una transferencia, el nuevo empleador debe demostrar que el empleado aún cumple con los requisitos salariales relevantes de 2026. La fecha de finalización original del período de cinco años permanece sin cambios, independientemente de cuántas veces el empleado cambie de empleador. Contratar talento internacional a menudo parece una elección entre una costosa constitución de una entidad legal o prescindir por completo del mercado holandés. Utilizar un Empleador de Registro (Employer of Record, EOR) elimina esta barrera. No necesita establecer una BV holandesa local para ofrecer incentivos fiscales competitivos a sus contrataciones. El EOR actúa como el empleador legal, permitiendo que su negocio aproveche el proceso de solicitud del regimen del 30% sin la sobrecarga administrativa de una subsidiaria extranjera. ICSPayroll facilita estos servicios organizando la solicitud a través de socios licenciados. Esta estructura garantiza que cada requisito legal, desde la verificación inicial de "contratado desde el extranjero" hasta la presentación final ante el Belastingdienst, sea manejado por expertos locales. El modelo EOR proporciona un puente seguro para que las empresas extranjeras ingresen a los Países Bajos con pleno cumplimiento. Debido a que el EOR ya es un empleador registrado y reconocido, la solicitud del beneficio fiscal a menudo se procesa con mayor eficiencia. Esta configuración es particularmente beneficiosa para las empresas que necesitan moverse rápido pero carecen de la infraestructura local para gestionar las complejas leyes laborales y fiscales holandesas. Le permite concentrarse en sus operaciones comerciales principales mientras nosotros gestionamos los aspectos técnicos del sistema fiscal holandés.
La Belastingdienst generalmente procesa las solicitudes entre ocho y diez semanas desde la fecha de presentación. Si bien el período legal oficial permite revisiones más largas, la mayoría de las decisiones se emiten dentro de este plazo. Debe asegurarse de que toda la documentación esté completa al momento de la presentación para evitar retrasos innecesarios. Las decisiones se emiten de acuerdo con las directrices oficiales de solicitud del regimen del 30%. Si se aprueba, el beneficio se aplica retroactivamente a la fecha de inicio del empleado, siempre que la solicitud se haya presentado dentro de los primeros cuatro meses de empleo.
Un empleado debe ser contratado desde el extranjero para calificar para el beneficio fiscal. Si un candidato ya vive en los Países Bajos en el momento de la contratación, generalmente no cumple con los criterios de contratación desde el extranjero. Existen excepciones limitadas para aquellos que estuvieron previamente en los Países Bajos para estudiar o para asignaciones a corto plazo, pero se aplican estrictos controles del historial de residencia a cada proceso de solicitud del regimen del 30% para verificar la regla de distancia de 150 km.
El regimen del 30% se cancela de forma inmediata y permanente si el salario imponible del empleado cae por debajo del umbral obligatorio de 48.013 € para 2026. Este requisito se verifica continuamente durante todo el año. No puede volver a solicitar el regimen para el mismo empleado una vez que se haya perdido debido a una caída salarial. Esto se confirma en los criterios salariales para el regimen del 30%. Es esencial una cuidadosa supervisión del trabajo a tiempo parcial o de las ausencias no remuneradas para mantener el cumplimiento.
Para todos los regimenes concedidos en 2026, la exención fiscal se mantiene en un 30% fijo durante los cinco años completos. El modelo de reducción propuesto anteriormente fue descartado en favor de una tasa estable. El cambio a una tasa del 27% está programado para entrar en vigor solo para nuevas solicitudes presentadas a partir del 1 de enero de 2027, de acuerdo con las últimas actualizaciones de las tasas impositivas. Esto proporciona una seguridad financiera significativa para sus contrataciones de 2026.
El regimen del 30% reduce el salario bruto imponible, lo que a su vez disminuye la base para las cotizaciones a la seguridad social. Esto resulta en primas más bajas tanto para el empleador como para el empleado. Sin embargo, también significa que el empleado puede acumular menores derechos para futuras prestaciones de la seguridad social. Estas normas se detallan en las directrices de cotización al seguro nacional. Debe comunicar claramente estas implicaciones a los empleados durante la negociación inicial del contrato y la fase de incorporación.
Los empleados remotos que viven fuera de los Países Bajos no califican para el regimen del 30%. La facilidad está específicamente diseñada para reembolsar los gastos extraterritoriales asociados con la mudanza y la vida en los Países Bajos por trabajo. Para ser elegible, el empleado debe ser residente de los Países Bajos y estar sujeto al impuesto sobre la renta holandés. La regla de residencia de 150 km se aplica estrictamente en función de su ubicación antes de la reubicación y su registro oficial en la base de datos municipal holandesa.
Los empleados deben proporcionar prueba de su historial de residencia durante los 24 meses anteriores a su contratación, como facturas de servicios públicos o extractos bancarios. También deben presentar un currículum completo y una copia de su pasaporte. Estos documentos son esenciales para el proceso de solicitud del regimen del 30% para verificar la regla de los 150 km y la experiencia escasa del empleado. La lista completa de requisitos está disponible a través de la lista de verificación de la Administración Tributaria holandesa. El empleador también debe incluir la adenda contractual firmada.
A un Empleador de Registro (EOR) se le permite solicitar el regimen del 30% porque actúa como el empleador legal en los Países Bajos. ICSPayroll organiza estos servicios a través de socios con licencia para garantizar el pleno cumplimiento de las regulaciones laborales y fiscales holandesas. Esto permite a las empresas internacionales sin una BV local proporcionar ventajas fiscales a su personal. El socio licenciado gestiona toda la solicitud y se asegura de que la nómina esté configurada correctamente para reflejar la exención fiscal. Esto proporciona una vía conforme y eficiente para contratar expertos internacionales.
Artículos relacionados