O Regime dos 30% nos Países Baixos: Um Guia Abrangente para Empregadores em 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
A ferramenta mais eficaz para atrair talento internacional para os Países Baixos está atualmente a passar pela sua transformação mais significativa numa década. Embora o regime dos 30% nos Países Baixos [30%-regeling] continue a ser a pedra angular da remuneração de expatriados neerlandeses, a janela para garantir o subsídio isento de impostos integral de 30 por cento está a estreitar-se à medida que a redução para uma taxa de 27 por cento em 2027 se aproxima. Para os empregadores, 2026 é um ano de transição crítico que exige uma precisão absoluta no benchmarking salarial e na estruturação contratual.
A gestão do processamento salarial internacional é frequentemente uma fonte de ansiedade administrativa, especialmente com a recente abolição do estatuto de não residente parcial [partiële buitenlandse belastingplicht] e a aplicação rigorosa da regra de residência dos 150 km. Provavelmente já sabe que um único erro de conformidade pode resultar em passivos fiscais retroativos significativos e comprometer a confiança dos colaboradores. Este guia fornece a clareza técnica necessária para dominar estas complexidades, garantindo que a sua empresa cumpre o limiar salarial padrão de 2026 de 48.013 EUR, mantendo simultaneamente custos de emprego previsíveis. Iremos examinar os critérios de elegibilidade específicos para jovens profissionais com grau de mestre, o impacto do teto salarial de 262.000 EUR e os passos operacionais para assegurar um processo de candidatura em total conformidade através de parceiros licenciados.
Pontos Principais
- Identifique os limiares salariais específicos para 2026, incluindo o requisito padrão de 48.013 EUR e o limiar reduzido para jovens profissionais com grau de mestre.
- Prepare-se para as alterações legislativas, compreendendo a transição para uma taxa de 27 por cento e a abolição total do estatuto de não residente parcial.
- Domine os requisitos de candidatura ao regime dos 30% nos Países Baixos para atrair competências internacionais de alto nível para as suas operações neerlandesas.
- Cumpra o prazo estrito de apresentação de quatro meses para garantir que os benefícios fiscais se aplicam retroativamente a partir da data de início de funções do colaborador.
- Descubra como a utilização de um Employer of Record (EOR) através de parceiros licenciados simplifica a conformidade e a precisão administrativa para entidades estrangeiras.
Compreender o Regime dos 30%: O Regime Neerlandês para Expatriados em 2026
O regime dos 30% nos Países Baixos é um mecanismo essencial no âmbito do sistema de imposto sobre o rendimento neerlandês. Permite aos empregadores conceder um subsídio isento de impostos aos colaboradores recrutados no estrangeiro. Este subsídio compensa as despesas específicas incorridas durante a sua relocalização e os primeiros anos no país. A Administração Fiscal Neerlandesa [Belastingdienst] designa oficialmente este benefício como o mecanismo dos 30% [30%-regeling] ou regime para expatriados.
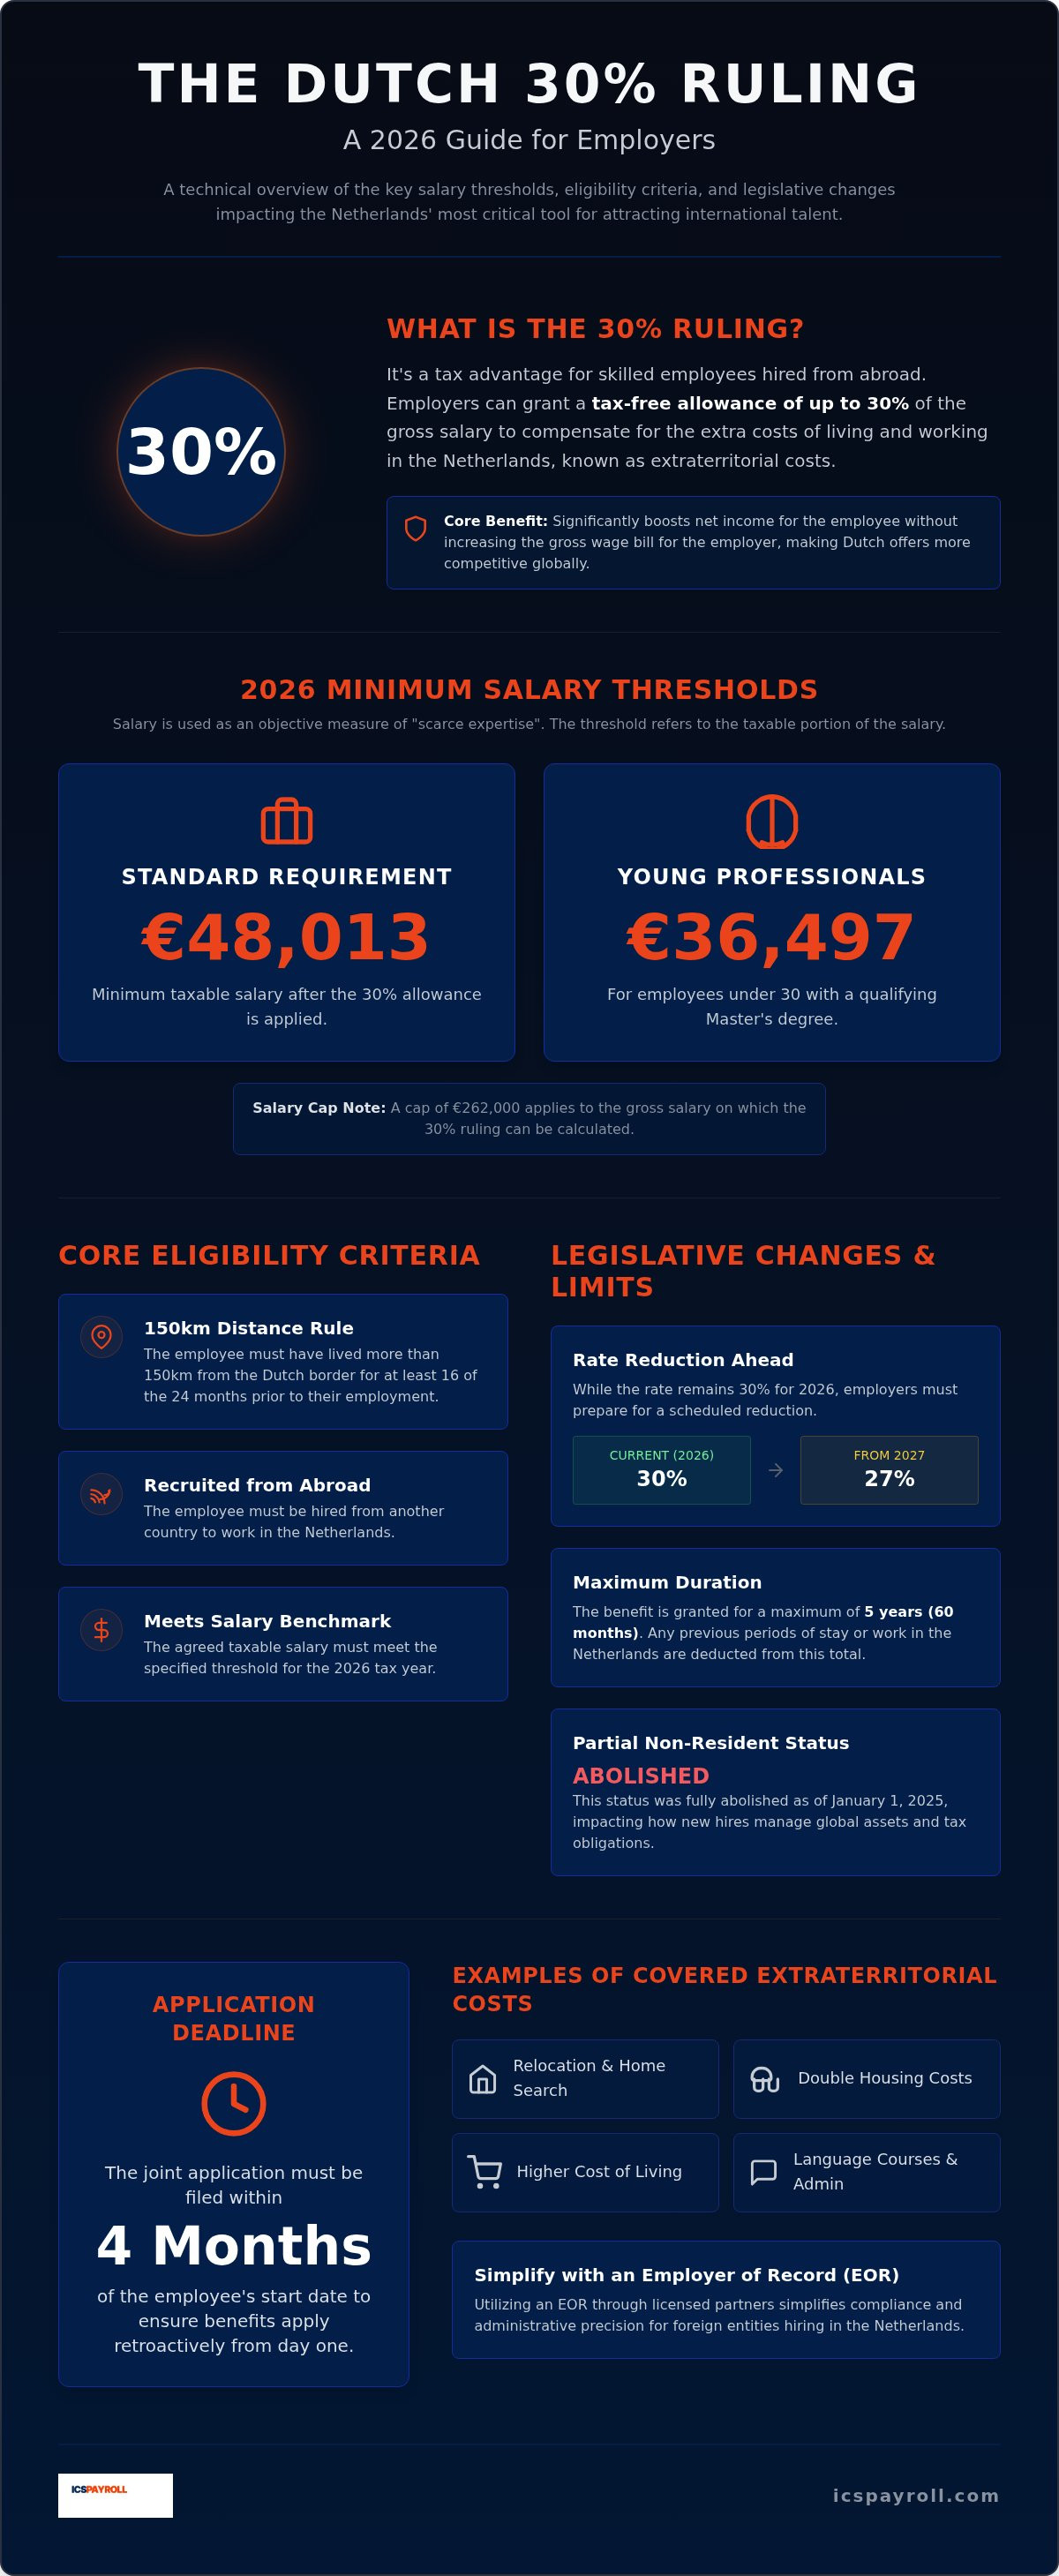
Os colaboradores elegíveis recebem uma parte do seu salário bruto isenta de impostos. Isto aumenta significativamente o seu rendimento líquido sem inflacionar a massa salarial bruta do empregador. Num mercado global competitivo, este incentivo é uma ferramenta vital para atrair migrantes altamente qualificados. Para o ano fiscal de 2026, o limiar salarial padrão está fixado em 48.013 EUR. Isto garante que o benefício é reservado a profissionais com competências escassas. Os empregadores devem também preparar-se para a redução programada para 2027. Embora o subsídio permaneça em 30 por cento em 2026, está programada a sua redução para 27 por cento a 1 de janeiro de 2027. Além disso, o estatuto de não residente parcial foi abolido a partir de 1 de janeiro de 2025, o que afeta a forma como as novas contratações gerem os seus ativos globais.
O que são Custos Extraterritoriais?
Os custos extraterritoriais são as despesas adicionais que um trabalhador enfrenta ao mudar-se para os Países Baixos. Estes custos são frequentemente substanciais e podem dissuadir talentos de topo caso não sejam compensados. O regime simplifica este processo ao disponibilizar um reembolso forfetário, em vez de exigir que o colaborador comprove cada despesa individualmente. Os exemplos comuns incluem:
- Custos associados à procura de habitação e à mudança de bens pessoais para uma nova residência nos Países Baixos.
- Dupla despesa com habitação durante o período de transição inicial, quando o colaborador ainda mantém uma habitação no seu país de origem.
- O custo de vida geralmente mais elevado nos Países Baixos em comparação com o país de origem do colaborador.
- Despesas com cursos de línguas ou procedimentos administrativos, como a obtenção de uma autorização de residência.
A Duração do Benefício
O regime é concedido por uma duração máxima de cinco anos. Trata-se de um período fixo concebido para apoiar a integração do colaborador na economia local. No entanto, a duração total nem sempre corresponde a sessenta meses completos. Quaisquer períodos anteriores de permanência ou trabalho nos Países Baixos são deduzidos a este total. Isto inclui tempo passado como estudante ou viajante frequente em negócios. Os empregadores devem verificar detalhadamente este histórico durante o processo de candidatura para evitar riscos de incumprimento. As diretrizes detalhadas sobre estes cálculos e o processo de candidatura estão disponíveis no website da belastingdienst.nl. É obrigatório manter registos precisos para assegurar a conformidade com estes limites de duração ao longo de todo o contrato de trabalho.
Requisitos de Elegibilidade e Salariais para 2026
O regime dos 30% nos Países Baixos é reservado a colaboradores que possuam conhecimentos específicos que sejam difíceis de encontrar no mercado de trabalho local. Esta escassez não é uma avaliação subjetiva. Em vez disso, a Administração Fiscal Neerlandesa utiliza níveis salariais específicos como indicador objetivo dessa especialização. Antes de apresentar uma proposta a um candidato internacional, deve rever os critérios de elegibilidade do regime dos 30% para garantir que a sua contratação cumpre todos os pré-requisitos legais. O acesso ao regime dos 30% nos Países Baixos exige uma compreensão rigorosa destes parâmetros financeiros para assegurar a conformidade contínua.
Limiares Salariais para 2026
Para o ano fiscal de 2026, o salário tributável mínimo exigido para o regime padrão é de 48.013 EUR. Este valor representa o rendimento tributável após a dedução do subsídio isento de impostos. Se o salário bruto for inferior, o regime não pode ser aplicado na totalidade. Existe uma exceção significativa para jovens profissionais. Se um colaborador tiver menos de 30 anos e for titular de um mestrado académico neerlandês ou de um equivalente internacional reconhecido, o limiar é reduzido para 36.497 EUR. Pode consultar uma análise detalhada destes valores no nosso guia sobre os requisitos salariais do regime dos 30%. É fundamental calcular estes valores corretamente para evitar situações de incumprimento durante uma auditoria fiscal.
O Requisito de Distância de 150 km
A localização da residência do colaborador antes da contratação é tão crítica quanto o seu salário. O candidato deve ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Esta distância é calculada em linha reta a partir do ponto mais próximo da fronteira neerlandesa. Consequentemente, os profissionais residentes na Bélgica, no Luxemburgo ou nas regiões fronteiriças da Alemanha e de França normalmente não são elegíveis para o regime. Terá de verificar se o colaborador foi recrutado no estrangeiro e se não residia já nos Países Baixos para outros fins.
A documentação é a base de uma candidatura bem-sucedida. Deve recolher comprovativos da residência anterior do colaborador, tais como faturas de serviços públicos, contratos de arrendamento ou extratos bancários do seu país de origem. Caso tenha dúvidas sobre o estatuto de um candidato, consultar um especialista em processamento salarial pode clarificar a sua elegibilidade antes de formalizar o contrato de trabalho. É obrigatório manter registos precisos, uma vez que a Administração Fiscal pode solicitar estes comprovativos vários anos após a data inicial de contratação. A não apresentação destas provas pode resultar na anulação retroativa da decisão de concessão do regime.
A Transição de 30% para 27% e as Reformas Legislativas
O enquadramento legislativo para o regime dos 30% nos Países Baixos encontra-se atualmente num estado de transição significativa. Embora o subsídio permaneça em 30 por cento para o ano fiscal de 2026, uma redução programada entrará em vigor a 1 de janeiro de 2027. Nessa data, o reembolso máximo isento de impostos descerá para 27 por cento para todos os colaboradores que tenham começado a usufruir do regime em ou após 1 de janeiro de 2024. Os empregadores que formalizem contratos em 2026 devem ter em conta esta alteração no seu orçamento salarial a longo prazo. Não comunicar esta redução iminente às novas contratações pode originar quebras salariais líquidas inesperadas e potenciais litígios laborais em 2027.
Outra reforma crítica é a abolição total do estatuto de contribuinte não residente parcial para novos requerentes. Esta alteração, que entrou em vigor a 1 de janeiro de 2025, altera fundamentalmente a carga fiscal dos profissionais internacionais. Ao abrigo das regras anteriores, os expatriados podiam optar por ser tratados como não residentes para efeitos fiscais relativamente aos seus ativos globais. Agora, os novos contratados são tributados sobre os seus ativos globais do Box 2 e Box 3 muito mais cedo. Isto inclui participações sociais estrangeiras e poupanças que antes estavam isentas. Para indivíduos com património elevado, esta alteração tem um impacto significativo na atratividade financeira global de uma mudança para os Países Baixos.
Disposições Transitórias para Decisões Existentes
Os colaboradores que já usufruíam do regime dos 30% nos Países Baixos antes de 1 de janeiro de 2024 estão, de modo geral, protegidos pelo regime transitório. Estas pessoas podem continuar a beneficiar da taxa integral de 30 por cento durante a respetiva duração original. Contudo, todas as concessões estão agora sujeitas à norma Balkenende [Balkenendenorm], também conhecida como o limite WNT. Para 2026, esta norma estabelece um teto para o salário bruto máximo sobre o qual o subsídio isento de impostos pode ser aplicado em 262.000 EUR. Qualquer rendimento que exceda este limiar é tributado às taxas normais. Deve acompanhar as atualizações em kvk.nl para detalhes específicos sobre como estes limites se aplicam à sua força de trabalho existente.
Impacto nos Trabalhadores Remotos e Migrantes Altamente Qualificados
Os migrantes altamente qualificados continuam a ser o principal grupo a beneficiar destes incentivos, mas a carga administrativa sobre os empregadores está a aumentar. A redação contratual deve ser excecionalmente rigorosa para garantir que o regime resiste a alterações de funções ou transferências internas. Se um colaborador mudar para um novo empregador, continuará a ter de cumprir todos os requisitos de escassez e de remuneração para transferir o regime. A contratação através de uma solução de EOR e regime dos 30% nos Países Baixos através de parceiros licenciados pode ajudar a mitigar estes riscos. Esta abordagem garante que todas as alterações legislativas são imediatamente refletidas no processamento salarial, salvaguardando a conformidade do empregador e o rendimento líquido do trabalhador.
O Processo de Candidatura ao Regime dos 30% para Empregadores
O timing é o fator mais crítico ao candidatar-se ao regime dos 30% nos Países Baixos. A candidatura deve chegar à Administração Fiscal no prazo exato de quatro meses a contar do primeiro dia de trabalho do colaborador. Este período constitui um prazo legal rigoroso. Se submeter o pedido dentro desta janela temporal, a decisão aplica-se retroativamente desde o primeiro dia de trabalho. Isto permite ao colaborador beneficiar imediatamente do subsídio isento de impostos. Caso a apresentação ocorra após este limite de quatro meses, o regime só produz efeitos a partir do primeiro dia do mês seguinte à data do pedido. O incumprimento deste prazo resulta na perda definitiva da vantagem fiscal relativamente aos primeiros meses de contrato.
Documentação Necessária
Um processo de candidatura ao regime dos 30% bem-sucedido exige um dossiê probatório abrangente. O ónus da prova cabe ao empregador demonstrar que o colaborador cumpre todos os critérios legais. Deve incluir uma cópia do contrato de trabalho assinado. Este contrato tem de declarar explicitamente que tanto o empregador como o trabalhador concordam com a aplicação do mecanismo dos 30%. Além disso, deve apresentar comprovativos de residência. Isto inclui faturas de serviços públicos ou extratos bancários que demonstrem que o trabalhador residiu a mais de 150 km da fronteira neerlandesa durante 16 dos 24 meses anteriores à contratação. A comprovação de conhecimentos específicos também é obrigatória. Deve facultar diplomas e um CV que ilustrem com clareza as competências exclusivas que o profissional traz para o mercado neerlandês. Deve conservar estes registos durante pelo menos sete anos para cumprir as normas administrativas neerlandesas.
Gerir a Escolha: Custos Reais vs. Percentagem Fixa
Os empregadores têm a opção de reembolsar os custos extraterritoriais reais ou conceder uma percentagem fixa isenta de impostos. Embora o reembolso das despesas reais possa parecer rigoroso, a percentagem fixa é o padrão do setor devido à sua eficiência administrativa. Elimina a necessidade de recolher, validar e arquivar faturas individuais de despesas de relocalização ou de cursos de línguas. Deve efetuar esta escolha no início de cada ano civil. É essencial documentar esta decisão de forma clara nos seus registos salariais. Se a situação do colaborador mudar, poderá ajustar o método para o ano seguinte, desde que a nova opção seja documentada antes do primeiro processamento salarial em janeiro.
Gerir estes prazos e requisitos documentais exige uma dedicação administrativa significativa. Para proteger a sua empresa de riscos de incumprimento e proporcionar uma experiência integrada às suas contratações internacionais, pode externalizar a gestão do regime dos 30% para um parceiro especializado. Isto garante que cada processo é submetido de forma correta e atempada, permitindo-lhe concentrar-se nas suas operações centrais de negócio.
Facilitar o Regime dos 30% através de um Employer of Record (EOR)
As empresas internacionais deparam-se frequentemente com um obstáculo significativo na expansão para o mercado neerlandês: a exigência de uma entidade jurídica local. A constituição de uma BV neerlandesa é um processo moroso que pode atrasar a sua estratégia de aquisição de talento durante meses. Ao utilizar um Employer of Record nos Países Baixos, viabilizado através dos nossos parceiros licenciados, pode contratar pessoal e solicitar o regime dos 30% nos Países Baixos sem constituir uma sucursal local ou um estabelecimento estável. O EOR atua como o empregador legal dos seus colaboradores. Esta estrutura garante total conformidade com a legislação laboral neerlandesa e com a regulamentação fiscal desde o primeiro dia de trabalho.
A Vantagem da ICSPayroll
A nossa estrutura operacional foi concebida a pensar na rapidez e na transparência. Conseguimos avançar de uma proposta personalizada, apresentada no prazo de 24 horas, para um processamento salarial ativo em semanas em vez de meses. Esta rápida entrada no mercado é indispensável para as empresas que precisam de assegurar os melhores talentos antes da concorrência. Disponibilizamos um coeficiente de payroll transparente no qual o pedido e a gestão do regime dos 30% nos Países Baixos estão totalmente integrados. Não terá de lidar com encargos ocultos ou sobretaxas administrativas. Em vez disso, receberá uma única fatura mensal clara que cobre todos os encargos patronais, as contribuições para a segurança social e os pagamentos salariais. Esta abordagem consolidada simplifica o seu planeamento financeiro e elimina a carga de gerir múltiplos fornecedores locais.
Garantir a Conformidade e a Rapidez
Obter um visto de Migrante Altamente Qualificado (HSM) é muitas vezes uma tarefa administrativa complexa para entidades estrangeiras. Tratamos destes pedidos através de parceiros licenciados que beneficiam de um processamento acelerado junto do IND. Isto resulta habitualmente na aprovação do visto em cerca de 3 semanas. Disponibilizamos igualmente um apoio abrangente de RH, incluindo manuais do colaborador em total conformidade e experiências de acolhimento profissionais. A ICSPayroll viabiliza o vínculo laboral através dos nossos parceiros licenciados para que a sua equipa de gestão possa concentrar-se inteiramente no crescimento do negócio e na estratégia de mercado. Esta parceria garante que as suas contratações de 2026 permanecem em total conformidade com o limiar salarial de 48.013 EUR e com a transição que se aproxima para a taxa de 27 por cento. Cada detalhe do regime dos 30% nos Países Baixos é tratado com rigor técnico, desde a avaliação inicial de elegibilidade até à submissão final à Administração Fiscal.
Ao eliminar os obstáculos administrativos associados à constituição de uma entidade local, funcionamos como a ponte entre os seus objetivos globais e o sistema regulamentar neerlandês. Pode expandir a sua equipa nos Países Baixos com a tranquilidade de saber que todas as retenções na fonte sobre salários, submissões do regime dos 30% e requisitos de direito do trabalho são geridos por especialistas locais. Isto permite-lhe oferecer pacotes atrativos e fiscalmente eficientes a candidatos internacionais, mantendo simultaneamente uma estrutura societária ágil e eficiente.
Garantir a Sua Estratégia de Talento Internacional para 2026
Navegar pelo regime dos 30% nos Países Baixos exige uma abordagem proativa em termos de conformidade e planeamento financeiro. Com o limiar salarial padrão a atingir 48.013 EUR em 2026 e a transição para a taxa de 27 por cento a aproximar-se em 2027, a precisão na gestão salarial é mais crítica do que nunca. A abolição do estatuto de não residente parcial complexifica ainda mais o panorama fiscal para novas contratações; isto torna o acompanhamento especializado indispensável para manter uma vantagem competitiva num mercado de trabalho cada vez mais restrito.
A ICSPayroll oferece a estabilidade de que a sua empresa necessita para entrar no mercado neerlandês sem o peso de constituir uma entidade jurídica local. Entregamos propostas personalizadas no prazo de 24 horas e organizamos o processamento acelerado de vistos HSM em cerca de 3 semanas através dos nossos parceiros licenciados. O nosso modelo transparente de fixação de preços baseado num coeficiente salarial consolida todos os custos numa única fatura mensal, garantindo que os seus custos com pessoal permanecem previsíveis e em total conformidade desde o primeiro dia.
Contrate nos Países Baixos com total confiança e garanta o regime dos 30% para a sua equipa, assegurando que a sua expansão internacional decorre de forma segura e sem sobressaltos. Estamos preparados para ajudar a sua empresa a construir uma força de trabalho de sucesso nos Países Baixos com excelência técnica.
Perguntas Frequentes
Qual é o limiar salarial para o regime dos 30% em 2026?
O limiar de salário tributável anual padrão para o regime dos 30% nos Países Baixos em 2026 é de 48.013 EUR. Este montante exclui o próprio subsídio isento de impostos. Para trabalhadores com menos de 30 anos que sejam titulares de um grau de mestre elegível, aplica-se um limiar reduzido de 36.497 EUR. Estes valores são rigorosamente aplicados pela Administração Fiscal Neerlandesa. É necessário realizar cálculos precisos durante a fase de recrutamento para garantir que o contrato de trabalho cumpre estas referências financeiras obrigatórias.
Como é que a regra dos 150 km afeta a elegibilidade para o regime dos 30%?
A regra dos 150 km exige que o trabalhador tenha residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Esta distância é calculada em linha reta. Isto desqualifica efetivamente residentes da Bélgica, do Luxemburgo e de regiões fronteiriças específicas da Alemanha e de França. É necessário reunir documentação comprovativa, como contratos de arrendamento ou faturas de serviços públicos, para demonstrar que o candidato foi recrutado a uma distância elegível.
Posso solicitar o regime dos 30% retroativamente?
Pode solicitar o regime retroativamente caso o pedido seja apresentado no prazo de quatro meses a contar da data de início de funções do trabalhador. Cumprido este prazo, o benefício fiscal aplica-se desde o primeiro dia de trabalho. Se o pedido for submetido após esta janela de quatro meses, o regime só produz efeitos a partir do primeiro dia do mês seguinte à submissão. O incumprimento deste prazo resulta na perda definitiva dos benefícios fiscais relativos ao período inicial de trabalho.
O que acontece ao regime dos 30% se um trabalhador mudar de emprego?
O regime permanece válido aquando de uma mudança de emprego se o novo contrato de trabalho for celebrado no prazo de três meses a contar do término do contrato anterior. O trabalhador deve continuar a cumprir os requisitos específicos de escassez e os limiares salariais junto do novo empregador. Ambas as partes devem submeter um novo pedido à Belastingdienst. Isto assegura que o regime dos 30% nos Países Baixos continue sem interrupção. Uma gestão rigorosa do calendário é essencial para evitar descontinuidades na concessão do subsídio isento de impostos.
O regime dos 30% vai mudar para 27% nos Países Baixos?
A redução do subsídio isento de impostos de 30 por cento para 27 por cento está programada para entrar em vigor a 1 de janeiro de 2027. Ao longo de 2026, a taxa mantém-se em 30 por cento. Esta alteração legislativa afeta principalmente os expatriados que começaram a usufruir do regime em ou após 1 de janeiro de 2024. Os empregadores devem prever esta redução nos seus orçamentos salariais a longo prazo e comunicar a mudança de forma clara aos colaboradores abrangidos. Aplicam-se regras transitórias para aqueles que já beneficiavam do regime antes de 2024.
Os trabalhadores remotos nos Países Baixos podem ser elegíveis para o regime dos 30%?
Os trabalhadores em regime de teletrabalho estabelecidos nos Países Baixos podem beneficiar do regime dos 30% nos Países Baixos, desde que sejam recrutados no estrangeiro e cumpram todos os critérios normais de elegibilidade. Devem ser contratados por uma entidade neerlandesa ou por um Employer of Record e cumprir o limiar salarial de 2026 de 48.013 EUR. A regra de residência dos 150 km continua a aplicar-se independentemente do regime de trabalho remoto. O contrato de trabalho deve ser regido pela legislação laboral neerlandesa para viabilizar um pedido em conformidade junto da autoridade fiscal.
Quais são as obrigações do empregador relativamente ao regime dos 30%?
Os empregadores devem formalizar o acordo para a aplicação do mecanismo dos 30% num contrato de trabalho escrito ou aditamento. São responsáveis por conservar um dossiê administrativo completo durante pelo menos sete anos. Este processo deve incluir comprovativos da residência anterior e das competências específicas do colaborador. Adicionalmente, devem assegurar que as declarações de retenção na fonte sobre salários [Loonaangifte] refletem corretamente o subsídio isento de impostos. A conformidade é fiscalizada através de auditorias governamentais oficiais para prevenir passivos fiscais retroativos.
Quanto tempo demora o processamento do pedido do regime dos 30%?
A Administração Fiscal Neerlandesa processa habitualmente os pedidos num prazo de oito a dez semanas. No entanto, este prazo pode variar consoante a complexidade do processo e os atrasos administrativos existentes. A ICSPayroll facilita este processo através de parceiros licenciados para garantir que toda a documentação está completa e em conformidade antes da submissão. Enquanto o processamento decorre, pode começar a aplicar o regime na folha de vencimentos caso tenha a certeza de que o trabalhador cumpre todos os critérios, desde que acautele eventuais acertos futuros.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial neerlandês: contratos de trabalho, retenção na fonte e declarações para a segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração de colaboradores possível em 48 horas.
Perguntas frequentes
O limiar de salário tributável anual padrão para o regime dos 30% nos Países Baixos em 2026 é de 48.013 EUR. Este montante exclui o próprio subsídio isento de impostos. Para trabalhadores com menos de 30 anos que sejam titulares de um grau de mestre elegível, aplica-se um limiar reduzido de 36.497 EUR. Estes valores são rigorosamente aplicados pela Administração Fiscal Neerlandesa. É necessário realizar cálculos precisos durante a fase de recrutamento para garantir que o contrato de trabalho cumpre estas referências financeiras obrigatórias.
A regra dos 150 km exige que o trabalhador tenha residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Esta distância é calculada em linha reta. Isto desqualifica efetivamente residentes da Bélgica, do Luxemburgo e de regiões fronteiriças específicas da Alemanha e de França. É necessário reunir documentação comprovativa, como contratos de arrendamento ou faturas de serviços públicos, para demonstrar que o candidato foi recrutado a uma distância elegível.
Pode solicitar o regime retroativamente caso o pedido seja apresentado no prazo de quatro meses a contar da data de início de funções do trabalhador. Cumprido este prazo, o benefício fiscal aplica-se desde o primeiro dia de trabalho. Se o pedido for submetido após esta janela de quatro meses, o regime só produz efeitos a partir do primeiro dia do mês seguinte à submissão. O incumprimento deste prazo resulta na perda definitiva dos benefícios fiscais relativos ao período inicial de trabalho.
O regime permanece válido aquando de uma mudança de emprego se o novo contrato de trabalho for celebrado no prazo de três meses a contar do término do contrato anterior. O trabalhador deve continuar a cumprir os requisitos específicos de escassez e os limiares salariais junto do novo empregador. Ambas as partes devem submeter um novo pedido à Belastingdienst. Isto assegura que o regime dos 30% nos Países Baixos continue sem interrupção. Uma gestão rigorosa do calendário é essencial para evitar descontinuidades na concessão do subsídio isento de impostos.
A redução do subsídio isento de impostos de 30 por cento para 27 por cento está programada para entrar em vigor a 1 de janeiro de 2027. Ao longo de 2026, a taxa mantém-se em 30 por cento. Esta alteração legislativa afeta principalmente os expatriados que começaram a usufruir do regime em ou após 1 de janeiro de 2024. Os empregadores devem prever esta redução nos seus orçamentos salariais a longo prazo e comunicar a mudança de forma clara aos colaboradores abrangidos. Aplicam-se regras transitórias para aqueles que já beneficiavam do regime antes de 2024.
Os trabalhadores em regime de teletrabalho estabelecidos nos Países Baixos podem beneficiar do regime dos 30% nos Países Baixos, desde que sejam recrutados no estrangeiro e cumpram todos os critérios normais de elegibilidade. Devem ser contratados por uma entidade neerlandesa ou por um Employer of Record e cumprir o limiar salarial de 2026 de 48.013 EUR. A regra de residência dos 150 km continua a aplicar-se independentemente do regime de trabalho remoto. O contrato de trabalho deve ser regido pela legislação laboral neerlandesa para viabilizar um pedido em conformidade junto da autoridade fiscal.
Os empregadores devem formalizar o acordo para a aplicação do mecanismo dos 30% num contrato de trabalho escrito ou aditamento. São responsáveis por conservar um dossiê administrativo completo durante pelo menos sete anos. Este processo deve incluir comprovativos da residência anterior e das competências específicas do colaborador. Adicionalmente, devem assegurar que as declarações de retenção na fonte sobre salários [Loonaangifte] refletem corretamente o subsídio isento de impostos. A conformidade é fiscalizada através de auditorias governamentais oficiais para prevenir passivos fiscais retroativos.
A Administração Fiscal Neerlandesa processa habitualmente os pedidos num prazo de oito a dez semanas. No entanto, este prazo pode variar consoante a complexidade do processo e os atrasos administrativos existentes. A ICSPayroll facilita este processo através de parceiros licenciados para garantir que toda a documentação está completa e em conformidade antes da submissão. Enquanto o processamento decorre, pode começar a aplicar o regime na folha de vencimentos caso tenha a certeza de que o trabalhador cumpre todos os critérios, desde que acautele eventuais acertos futuros.


