Payroll Klein Bedrijf:オランダの中小企業向け給与計算2026年版ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダにおける給与計算は、単なる事務的なデータ入力作業ではなく、実質的なリスク管理そのものです。事業拡大に伴い、オランダでコンプライアンスに準拠したpayroll klein bedrijf(中小企業向け給与計算)体制を構築する際、日常業務を圧迫しかねない法的責任が生じます。毎月の賃金税申告、執行猶予が解除されたWet DBA(労働関係規制法)、そして民法典(Burgerlijk Wetboek)Article 7:629 BWに基づく2年間の病気休業手当支給義務への対応に負担を感じているなら、それは決して特別なことではありません。事務的な官僚主義に貴重な業務時間を奪われると、事業収益拡大の推進力を損なうことになります。
明確な指針がないまま、こうした法定義務に対処する必要はありません。この2026年版ガイドでは、オランダの中小企業向け給与計算の仕組みを理解し、最も効率的な管理モデルを比較しながら、成長過程にある組織のコスト負担やコンプライアンスリスクを排除する方法を解説します。Belastingdienst(オランダ税務当局)への法定源泉徴収義務を検証し、雇用主負担の社会保険料を分析した上で、予期せぬ労働法違反の制裁金から企業を保護するための枠組みを提供します。
重要ポイント
- Belastingdienstへの毎月の厳格なloonaangifte(賃金税申告)提出期限を含め、オランダにおけるpayroll klein bedrijfの法定メカニズムを理解します。
- 社内処理、外部委託、法的保護の最適なバランスを見極めるため、オランダの代表的な4つの給与管理モデルを比較します。
- Article 7:629 BWに基づく2年間の義務的病気休業手当や、執行猶予解除後のWet DBAによる個人事業主の区分ルールなど、雇用主の重大な法的責任を評価します。
- 義務化されているarbodienst(労働衛生機関)との契約、傷病欠勤保険、企業規模により異なる法定社会保険料を考慮し、真の雇用コストを算出します。
- Employer of Record(EOR:登録雇用主)モデルを活用し、事業開始初日から包括的な規制コンプライアンスを確保しながら、労働法上の責任から企業を法的に切り離す方法を学びます。
オランダにおけるPayroll Klein Bedrijfの概要
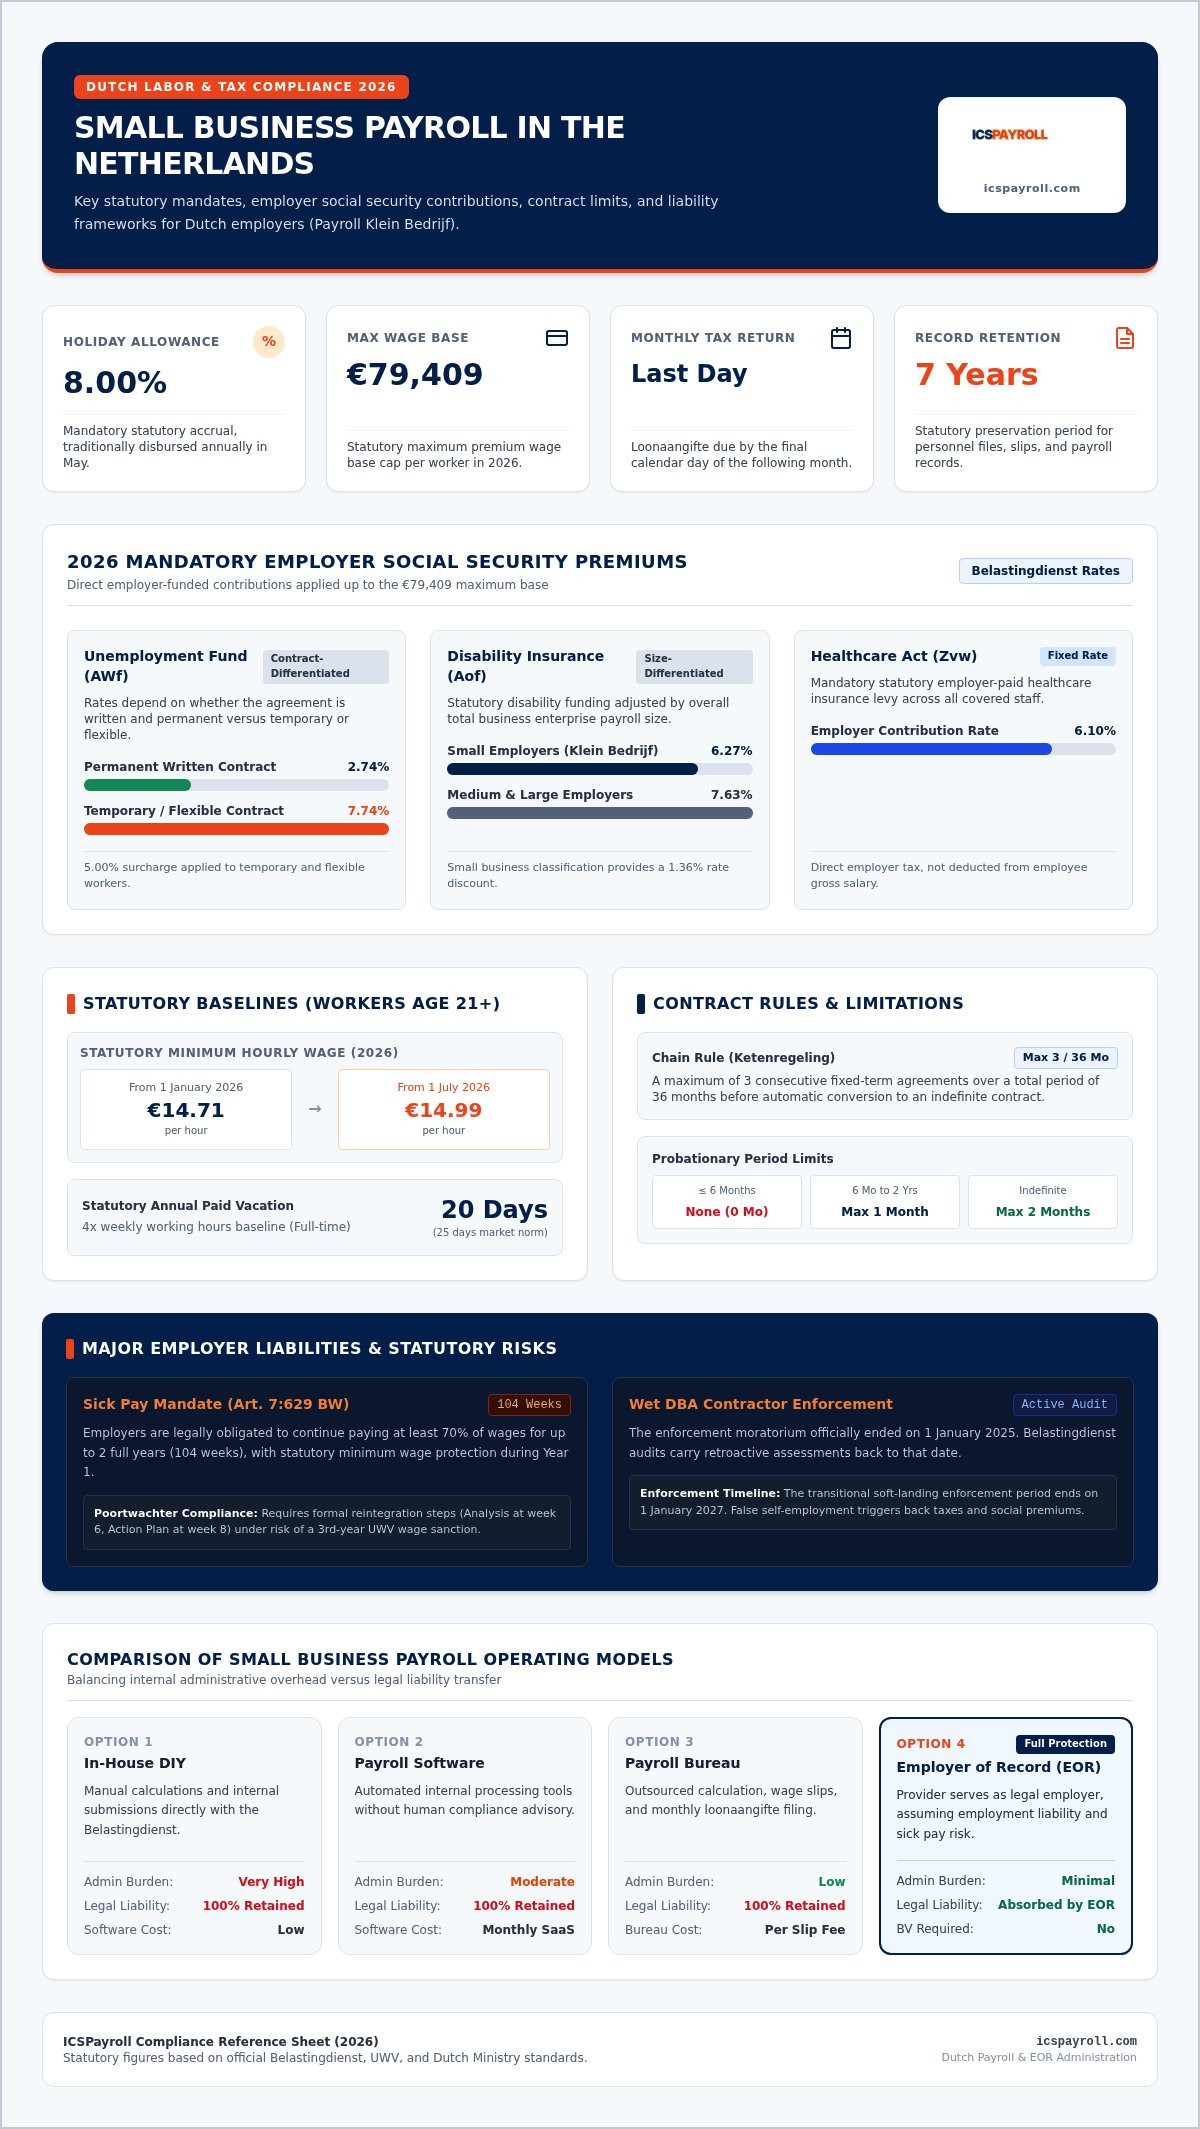
根本的な給与計算の定義は、賃金を計算し純支給額を支払うプロセスを指します。しかしオランダにおいて、payroll klein bedrijfの運用には厳格な法的責任が伴います。オランダで登録雇用主として事業を行う場合、総支給額から手取り額への計算、給与税・社会保険料(loonheffing)の源泉徴収、国民保険料の控除、そして翌月の最終暦日までにBelastingdienstへ毎月の賃金税申告(loonaangifte)を提出することが義務付けられています。
法定の雇用主義務は、単なる毎月の給与支払いにとどまらず、綿密な財務計画を必要とします。雇用主は、原則として毎年5月に支給される8%の法定休暇手当(holiday allowance)を積立・支払わなければなりません。さらにオランダの法律では、すべての従業員記録、給与明細、管理帳簿を最低7年間保管することが定められています。月次の申告期限を逃したり、源泉徴収額の計算を誤ったりすると、自動的に過料が科され、税務監査のリスクが高まります。
2026年における雇用主負担の主な社会保険料
オランダの雇用主は、自社資金から法定社会保険プログラムの費用を負担しなければなりません。2026年において、社会保険料の計算は従業員1人あたり€79,409の法定最高保険料算定対象賃金額(maximumpremieloon)を上限として適用されます。
- 失業基金(AWf): 契約形態によって異なり、書面による無期雇用契約の場合は2.74%、有期契約や柔軟な契約形態の場合は7.74%に設定されています。
- 障害保険(Aof): 企業規模によって異なり、小規模雇用主は6.27%、中規模および大規模企業は7.63%に固定されています。
- 医療保険法(Zvw): 対象給与に対して最大6.10%が雇用主負担の法定医療保険料として課されます。
義務化されている従業員の権利と労働条件
オランダの労働法は、交渉の余地のない法定制限を通じて労働者を保護しています。business.gov.nlに記載されている法定基準によると、21歳以上の労働者の法定最低時給は€14.71であり、2026年7月1日からは€14.99に引き上げられます。フルタイム勤務の従業員には、週労働時間の4倍に相当する法定有給休暇(年換算で20営業日)が法律で保障されています。
雇用契約書の作成には厳格な手順が求められます。連鎖規定(ketenregeling)に基づき、雇用主が提示できる有期雇用契約は最長36ヶ月の期間内で最大3回までであり、それを超えると自動的に無期雇用契約へと転換されます。試用期間の条項も同様に制限されており、無期雇用契約では2ヶ月、6ヶ月超2年未満の有期契約では1ヶ月の試用期間が認められますが、6ヶ月以下の契約では試用期間を設けることができません。
オランダの中小企業向け給与計算オプションの比較
payroll klein bedrijfの管理は、単なる帳簿処理ではなく、本質的にはリスク配分の問題です。オランダの中小企業は通常、社内での自主処理、給与計算専用ソフトウェアの利用、外部の給与計算代行事務所への委託、またはEmployer of Record(EOR)の利用という4つの運用方法から選択します。構造を誤って選択すると、予期せぬ管理コストの増大、業務の停滞、Belastingdienstからの指摘リスクに直面することになります。
社内管理と給与計算代行事務所の比較
専用ソフトウェアを使用して社内で給与計算を行う場合、外部への管理委託費用は抑えられますが、複雑な労働法制や変動する税率基準を常に監視し続ける必要があります。月次の提出データにわずかでも矛盾があれば、税務当局による即時の精査対象となります。従来の会計事務所は、給与明細の発行や申告の代行を通じて計算ミスを防ぎます。しかし、雇用に伴う本質的な法的責任までは引き受けないため、法定コンプライアンスの不備やそれに伴う制裁金に対する最終的な法的責任は、依然として依頼元の企業のみが負うことになります。
給与計算代行事務所とEmployer of Record(EOR)の比較
標準的な給与計算代行事務所は毎月の総支給額から手取り額の計算を行いますが、職場での労務責任、長期病気休業手当の負担、複雑な解雇手続きなどは貴社の手元に残されたままとなります。Employer of Recordは、根本的に異なるアプローチをとります。EORモデルでは、EOR提供者が登録上の法的な雇用主となり、法定の雇用リスクを引き受け、コンプライアンスに準拠した契約書を発行し、賃金税の源泉徴収を包括的に管理します。
この運用モデルは、事業拡大中の企業や、迅速な市場参入を目指す海外の創業者にとって極めて有益です。オランダ現地法人(BV)を設立するには、通常約€2,000の設立費用に加え、年間€3,000から€8,000の法人会計および申告費用が発生します。EORを利用すれば、既存のコンプライアンス完備の基盤上で現地スタッフを雇用できるため、法人設立や維持の負担を完全に回避できます。詳細な構造の内訳については、オランダにおけるEmployer of Record:2026年版ガイドをご参照ください。
管理業務の負担を解消し、強固な法的保護を確立することが優先事項である場合、ICSPayrollとの提携により、事業を安全に拡大するために必要な制度的安定性が確保されます。
法定病気休業、解雇、個人事業主のコンプライアンスリスク
オランダの労働法は、雇用主側の柔軟性よりも労働者の保護を重視しています。小規模な組織にとって、従業員1人の長期離脱や法的な区分誤りは、事業の資金繰りを急速に圧迫する要因となります。payroll klein bedrijfを運営することは、リスクを意図的に軽減する体制を構築しない限り、これらの法定責任を直接負うことを意味します。
104週間の病気休業手当負担とゲートキーパー改善法(Wet Poortwachter)
Article 7:629 BWに基づき、雇用主は就労不能となった従業員に対し、最長104週間にわたり給与の少なくとも70%を支払う義務があります。最初の52週間は、この支払額が法定最低賃金を下回ることは認められません。この賃金支払義務に加え、Wet verbetering poortwachter(ゲートキーパー改善法)により、復職に向けた厳格な手続きが義務付けられています。雇用主は第6週までに公式な問題分析を行い、第8週までに労使双方のアクションプランを策定し、社内での復職が困難な場合は外部での就労を目指すセカンドトラックの手続きを進める必要があります。UWV(従業員保険事業管理機関)が雇用主側の復帰支援努力を不十分と判断した場合、ペナルティとして最長3年目までの病気休業手当支給の継続を命じられることがあります。詳細な運用基準については、オランダの給与管理完全リファレンスガイドをご確認ください。
2026年における移行手当(解雇補償金)と解雇手続き
オランダで雇用契約を終了させるには法的に正当な理由が必要であり、UWVによる正式な解雇許可、または地方裁判所(小法廷)での契約解除手続きのいずれかを経る必要があります。退職する従業員には法定移行手当(transitievergoeding)を受給する権利があり、この手当は試用期間を含む勤務初日から発生します。2026年の上限額は€102,000、または当該従業員の年間総給与額が高い方の金額に設定されています。従業員25人未満の中小企業は、従業員の2年間の病気休業後に発生する法定移行手当についてUWVからの補填を受ける権利を維持していますが、25人以上の企業は2026年7月1日以降、この補填を受けられなくなります。
Wet DBAおよびVBARに基づく独立業務委託者の精査
給与計算の義務を回避するためにフリーランス(zzp'er)を活用すると、厳しい法執行の対象となります。Belastingdienstは2025年1月1日にWet DBAの執行猶予を正式に終了しており、税務当局はその日以降に遡って追徴課税を行う権限を有しています。現行の緩和措置は2027年1月1日に終了するため、区分の誤りは一切許容されません。法的な監視も強化されており、2026年6月16日にはオランダ上院で修正版VBAR法案(労働関係査定法)が可決され、時給約€38未満で請求する独立事業者について、法的な雇用関係が存在するものと推定する規定が盛り込まれました。この措置はまだ施行されていませんが、2026年12月31日までの成立が見込まれており、中小企業にとって個人事業主との業務委託契約は一段とリスクを伴うものとなっています。
中小企業が最適な給与計算モデルを選択する方法
適切な雇用形態を選択するには、社内の運用能力と法的リスク許容度を一致させる必要があります。payroll klein bedrijfの適切な枠組みは、管理にかかる時間とリスクの総コストを比較考量します。自社管理や給与計算ソフトウェアの導入を決める前に、社内の人事リソース、契約の複雑さ、長期的な採用計画を確認してください。
ステップ1:組織規模と病気休業リスクの評価
従業員が10人未満の企業は、従業員が病気休業に入った際に極めて大きな影響を受けます。法定基準を満たすには、労働衛生機関(arbodienst)との契約が義務付けられており、多くの場合、傷病欠勤保険(verzuimverzekering)への加入が必要となります。基本契約料、義務付けられている医療診断、上昇する保険料は、基本給に対して多額の固定費を上乗せします。これらの個別管理費用を、すべてを包含した給与計算代行料率(payroll factor)と比較すると、法定の雇用主責任を外部に切り離す方がコストの予測可能性に優れていることが多くあります。
ステップ2:国外人材の採用と30%ルールの考慮
海外から専門的な人材を受け入れる場合、特有の税務および入国管理手続きが発生します。要件を満たす駐在員や高度外国人材について、雇用主はBelastingdienstに対して30%税制優遇措置(30% ruling)の適用を申請できます。2026年における控除後の法定課税対象給与基準額は€48,013(特定の修士号を保持する30歳未満の従業員は€36,497)であり、最大の優遇措置を受けるには年間約€68,590の総給与が必要となります。シェンゲン圏外の人材を採用する場合、就労ビザのスポンサーシップは当社の提携認可機関を通じて手配されます。この統合された仕組みの機能については、オランダにおけるPEOサービスのガイドでご確認いただけます。
ステップ3:法人設立の要否と維持コストの分析
直接雇用するかEmployer of Recordを利用するかの判断は、多くの場合、現地法人の必要性によって決まります。オランダのBV(非公開有限責任会社)を設立するには、約€2,000の設立費用のほか、年間の法人会計、税務申告、法人維持費用として€3,000から€8,000が発生します。当面の目的が本格的な事業拠点の構築ではなく現地チームの組成である場合、EORを利用すれば、コンプライアンスが確保された既存の基盤上で現地採用を行えるため、こうした法人維持費用を完全に回避できます。
法定の労務リスクから自社を保護する体制の構築をご検討中ですか。ICSPayrollに個別見積もりをご依頼いただき、効率的でコンプライアンスに準拠した雇用基盤を整備してください。
ICSPayrollによる中小企業向け給与計算の合理化
機動的な人員拡大には、法的リスクを排除した迅速な実行が求められます。ICSPayrollは、専任のEmployer of Record(EOR)およびオランダ給与計算の専門家として、payroll klein bedrijfの法定責任を引き受け、経営陣が事業拡大に専念できる環境を整えます。当社が書類上の現地雇用主として機能し、適法な契約管理や事務処理を執行する一方で、日常の業務指示は貴社が直接行うことができます。
高い業務敏捷性を備えたサービスを提供しています。自社で法人組織を立ち上げる場合は数ヶ月を要しますが、当社のオンボーディングプロセスを活用すれば数週間で雇用契約を開始できます。基本的な給与条件をいただいてから24時間以内に個別のお見積もりを提示するため、即座に費用の見通しを立てることが可能です。すべての法定費用が1枚の月次請求書に集約されるため、予期せぬ精算や予期しないコンサルティング費用は発生しません。
透明性の高い給与計算係数による包括的な雇用保護
当社の包括的請求モデルは、すべての法定基準を1つの予測可能な月額費用にまとめる明確な給与計算係数(payroll factor)を採用しています。専任の担当者による支援のもと、万全の保護体制を提供します。
- 包括的な報酬管理: 基本総支給額、義務化されている8%の休暇手当、業界標準である15.2%の年金管理を定期的な支払いに集約します。
- 法定保険料の網羅: 国民従業員保険、Zvw医療保険料、業界別の基金拠出金を正確に計算して納付します。
- 病気休業リスクの直接負担: 最長2年間にわたる病気休業リスクを引き受け、Article 7:629 BWに基づく多大な財務負担から貴社を守ります。
- 労務および復職支援: 専門的な指導のもと、法定移行手当の精査、契約更新、厳格な復職手順に対応します。
- デジタルセルフサービス: 従業員および管理者が休暇残高の確認、月次給与明細の閲覧、書類管理を行える一元化されたオンラインポータルを提供します。
迅速な立ち上げと国境を越えた採用支援
事業の成長には、オランダ国外から優秀な人材を誘致することが必要となる場合があります。当社のEOR体制を活用することで、オランダ法人の維持コストをかけることなく、海外の専門人材を即座に確保できます。国際的な異動が必要な場合、提携認可機関を通じてビザスポンサーシップを手配し、高度外国人材(Highly Skilled Migrant)ビザの承認を数週間で取得可能です。また、要件を満たす海外候補者のためのBelastingdienstに対する30%税制優遇措置の申請書類作成および正式提出も代行します。
現地でのコンプライアンス上の摩擦を解消し、初日から安全な体制を整えてください。今すぐ当社の給与計算スペシャリストにご相談いただき、組織に最適化された強固でコンプライアンスに準拠した給与体制を確立してください。
2026年以降を見据えたオランダの雇用基盤の確立
コンプライアンスに準拠したpayroll klein bedrijfの運用が、事業の成長を停滞させる要因であってはなりません。給与計算を自社で運用する場合、Belastingdienstに対する毎月の厳格な期限管理、Article 7:629 BWに基づく2年間の病気休業手当支給義務、Wet DBAによる個人事業主の精査強化など、多くの運用上の困難が生じます。適切な雇用体制を選択することで、これら複雑な法的要件を事業成長のための安定した基盤へと変えることができます。
ICSPayrollとの提携により、採用の機動性を維持しながら雇用主責任を切り離すことが可能です。ご依頼から24時間以内に最適なお見積もりを提示し、数ヶ月ではなく数週間で体制を立ち上げます。年金拠出、休暇手当、完全な病気休業リスク保護を含むすべての法定費用は、追加の隠れたコストなしに1枚の透明な月次請求書に統合されます。日常業務における人事指揮権を保持したまま、現地の法的責任を当社に移転できます。
ICSPayrollを利用して安心してオランダでの雇用を開始し、貴社は事業収益の拡大に集中してください。
よくある質問
オランダに現地法人(BV)を設立せずに中小企業が給与計算を行うことは可能ですか?
はい。海外企業や成長過程の企業は、Employer of Record(EOR)と提携することで、オランダ法人(BV)を設立することなく現地の従業員を雇用できます。EORが書類上の法的な登録雇用主となり、従業員の登録やBelastingdienstへの法定賃金税の申告を行います。この方式により、通常のBV設立にかかる約€2,000の費用や、年間€3,000から€8,000の会計・管理コストを回避できます。
オランダの労働法上、中小企業は病気休業中の従業員にいくら支払う必要がありますか?
Article 7:629 BWに基づき、雇用主は就労不能となった従業員に対し、最長104週間にわたり総賃金の70%以上を支払わなければなりません。休業の初年度は、支払額が法定最低賃金を下回ることは法律上禁じられています。賃金支払いの継続に加え、UWVによる3年目の懲罰的賃金支払命令を避けるため、Wet verbetering poortwachter(ゲートキーパー改善法)に基づく義務的な復職手続きを適切に進める必要があります。
毎月のloonaangifte(賃金税申告)で誤りがあった場合、どうなりますか?
毎月の賃金税申告(loonaangifte)に誤りがあったり提出が遅れたりした場合、Belastingdienstから通知書が届き、過料の賦課や延滞利息が発生します。誤りを修正するには、正式な訂正申告(correctiebericht)を提出する必要があります。payroll klein bedrijfを社内で管理している企業の場合、不備が繰り返されると税務監査の対象となるリスクが高まり、追徴課税に加えて多額の怠慢過料(verzuimboetes)が科される恐れがあります。
Employer of Recordへの給与計算委託はBelastingdienstの規定に準拠していますか?
はい。Employer of Recordの利用は、オランダの税法および労働法の下で法的に完全に認められており、準拠しています。EORが源泉徴収義務者としてBelastingdienstに登録され、義務付けられている賃金税、国民保険料、従業員保険料を給与から直接控除・納付します。これにより、中小企業は現地スタッフに業務を指揮命令しながら、法定の雇用主義務やコンプライアンスリスクをオランダ現地の法人組織に移転することができます。
Wet DBAの執行猶予解除は中小規模の雇用主にどのような影響を与えますか?
2025年1月1日にWet DBAの執行猶予が解除されたことにより、Belastingdienstはその日以降に遡って賃金税の追徴課税を行うことが可能となりました。2027年1月1日までは段階的な移行期間が設けられていますが、税務検査官は業務委託関係の監視を強化しています。実態として労働者である者を個人事業主として誤って区分していた中小企業は、未払いの賃金税、社会保険料、遡及分の休暇手当の支払いを直ちに求められるリスクがあります。
中小企業が外国人従業員に代わって30%ルールを申請することはできますか?
はい。従業員が国外からの採用であることや、2026年の課税所得基準額である€48,013(特定の修士号を持つ30歳未満の資格該当者は€36,497)を満たしていることなど、法定の適格要件を満たしていれば、中小企業でもオランダの30%税制優遇措置を利用できます。EORを利用して展開する場合、EOR提供者がBelastingdienstへ直接申請を行い、シェンゲン圏外からの人材に対する就労ビザのスポンサーシップは提携認可機関を通じて手配されます。
中小企業のスタッフ向け包括給与計算係数請求書には何が含まれますか?
透明性の高い給与計算係数(payroll factor)により、payroll klein bedrijfに必要なすべての雇用主負担費用が毎月1枚の請求書にまとめられます。この請求書には、基本給総額、法定の8%休暇手当、標準的な15.2%の年金積立金、法定社会保険料が含まれます。さらに、Article 7:629 BWに基づく最長2年間の病気休業リスクの引き受け、法定移行手当の管理、HRポータルへの完全なアクセスが含まれています。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約、賃金税および社会保険の申告、休暇手当、年金、病気休業、CAO(労働協約)の遵守を含むオランダの給与計算およびEmployer of Recordサービスを統括し、最短48時間でのオンボーディングを実現しています。
よくあるご質問
はい。海外企業や成長過程の企業は、Employer of Record(EOR)と提携することで、オランダ法人(BV)を設立することなく現地の従業員を雇用できます。EORが書類上の法的な登録雇用主となり、従業員の登録やBelastingdienstへの法定賃金税の申告を行います。この方式により、通常のBV設立にかかる約€2,000の費用や、年間€3,000から€8,000の会計・管理コストを回避できます。
Article 7:629 BWに基づき、雇用主は就労不能となった従業員に対し、最長104週間にわたり総賃金の70%以上を支払わなければなりません。休業の初年度は、支払額が法定最低賃金を下回ることは法律上禁じられています。賃金支払いの継続に加え、UWVによる3年目の懲罰的賃金支払命令を避けるため、Wet verbetering poortwachter(ゲートキーパー改善法)に基づく義務的な復職手続きを適切に進める必要があります。
毎月の賃金税申告(loonaangifte)に誤りがあったり提出が遅れたりした場合、Belastingdienstから通知書が届き、過料の賦課や延滞利息が発生します。誤りを修正するには、正式な訂正申告(correctiebericht)を提出する必要があります。payroll klein bedrijfを社内で管理している企業の場合、不備が繰り返されると税務監査の対象となるリスクが高まり、追徴課税に加えて多額の怠慢過料(verzuimboetes)が科される恐れがあります。
はい。Employer of Recordの利用は、オランダの税法および労働法の下で法的に完全に認められており、準拠しています。EORが源泉徴収義務者としてBelastingdienstに登録され、義務付けられている賃金税、国民保険料、従業員保険料を給与から直接控除・納付します。これにより、中小企業は現地スタッフに業務を指揮命令しながら、法定の雇用主義務やコンプライアンスリスクをオランダ現地の法人組織に移転することができます。
2025年1月1日にWet DBAの執行猶予が解除されたことにより、Belastingdienstはその日以降に遡って賃金税の追徴課税を行うことが可能となりました。2027年1月1日までは段階的な移行期間が設けられていますが、税務検査官は業務委託関係の監視を強化しています。実態として労働者である者を個人事業主として誤って区分していた中小企業は、未払いの賃金税、社会保険料、遡及分の休暇手当の支払いを直ちに求められるリスクがあります。
はい。従業員が国外からの採用であることや、2026年の課税所得基準額である€48,013(特定の修士号を持つ30歳未満の資格該当者は€36,497)を満たしていることなど、法定の適格要件を満たしていれば、中小企業でもオランダの30%税制優遇措置を利用できます。EORを利用して展開する場合、EOR提供者がBelastingdienstへ直接申請を行い、シェンゲン圏外からの人材に対する就労ビザのスポンサーシップは提携認可機関を通じて手配されます。
透明性の高い給与計算係数(payroll factor)により、payroll klein bedrijfに必要なすべての雇用主負担費用が毎月1枚の請求書にまとめられます。この請求書には、基本給総額、法定の8%休暇手当、標準的な15.2%の年金積立金、法定社会保険料が含まれます。さらに、Article 7:629 BWに基づく最長2年間の病気休業リスクの引き受け、法定移行手当の管理、HRポータルへの完全なアクセスが含まれています。