Payroll Klein Bedrijf: Der Leitfaden 2026 zur Lohnabrechnung für kleine Unternehmen in den Niederlanden
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die niederländische Lohn- und Gehaltsabrechnung ist keine administrative Dateneingabe; sie ist eine aktive Risikominderung. Für ein expandierendes Team birgt die Einrichtung einer gesetzeskonformen Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) in den Niederlanden rechtliche Haftungsrisiken, die den täglichen Betrieb schnell überfordern können. Wenn Sie sich durch monatliche Lohnsteueranmeldungen, das aufgehobene Wet DBA-Vollstreckungsmoratorium und die obligatorische zweijährige Lohnfortzahlungspflicht bei Krankheit gemäß Artikel 7:629 BW belastet fühlen, sind Sie nicht allein. Der Verlust von Kernarbeitsstunden durch administrative Bürokratie zehrt an dem Schwung, den Sie zur Umsatzsteigerung benötigen.
Sie müssen diese gesetzlichen Anforderungen nicht ohne einen klaren Fahrplan bewältigen. In diesem Leitfaden für 2026 erfahren Sie, wie die niederländische Lohnabrechnung für kleine Unternehmen funktioniert, vergleichen die effizientesten Verwaltungsmodelle und eliminieren kostspielige Compliance-Risiken für Ihre wachsende Belegschaft. Wir untersuchen die obligatorischen Abzüge des Belastingdienst, schlüsseln die Arbeitgeberbeitragspflichten auf und stellen den genauen Rahmen bereit, der erforderlich ist, um Ihr Unternehmen vor unerwarteten Arbeitsstrafen zu schützen.
Wichtige Erkenntnisse
- Verstehen Sie die gesetzlichen Mechanismen der Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) in den Niederlanden, einschließlich der strengen monatlichen Fristen für die loonaangifte-Meldung beim Belastingdienst.
- Vergleichen Sie die vier primären niederländischen Lohnabrechnungs-Verwaltungsmodelle, um das optimale Gleichgewicht zwischen internem Betriebsaufwand, ausgelagerter Verwaltung und Rechtsschutz zu finden.
- Bewerten Sie kritische Arbeitgeberhaftungen, einschließlich der obligatorischen zweijährigen Lohnfortzahlungspflicht bei Krankheit gemäß Artikel 7:629 BW und der Wet DBA-Klassifizierungsregeln nach dem Moratorium.
- Berechnen Sie Ihre tatsächlichen Beschäftigungskosten, indem Sie obligatorische Arbodienst-Verträge, Abwesenheitsabsicherung und differenzierte gesetzliche Sozialversicherungsprämien berücksichtigen.
- Erfahren Sie, wie ein Employer of Record-Modell Ihr Unternehmen rechtlich von arbeitsrechtlichen Haftungen isoliert und gleichzeitig von Anfang an eine umfassende Einhaltung der Vorschriften gewährleistet.
Was beinhaltet „Payroll Klein Bedrijf“ in den Niederlanden?
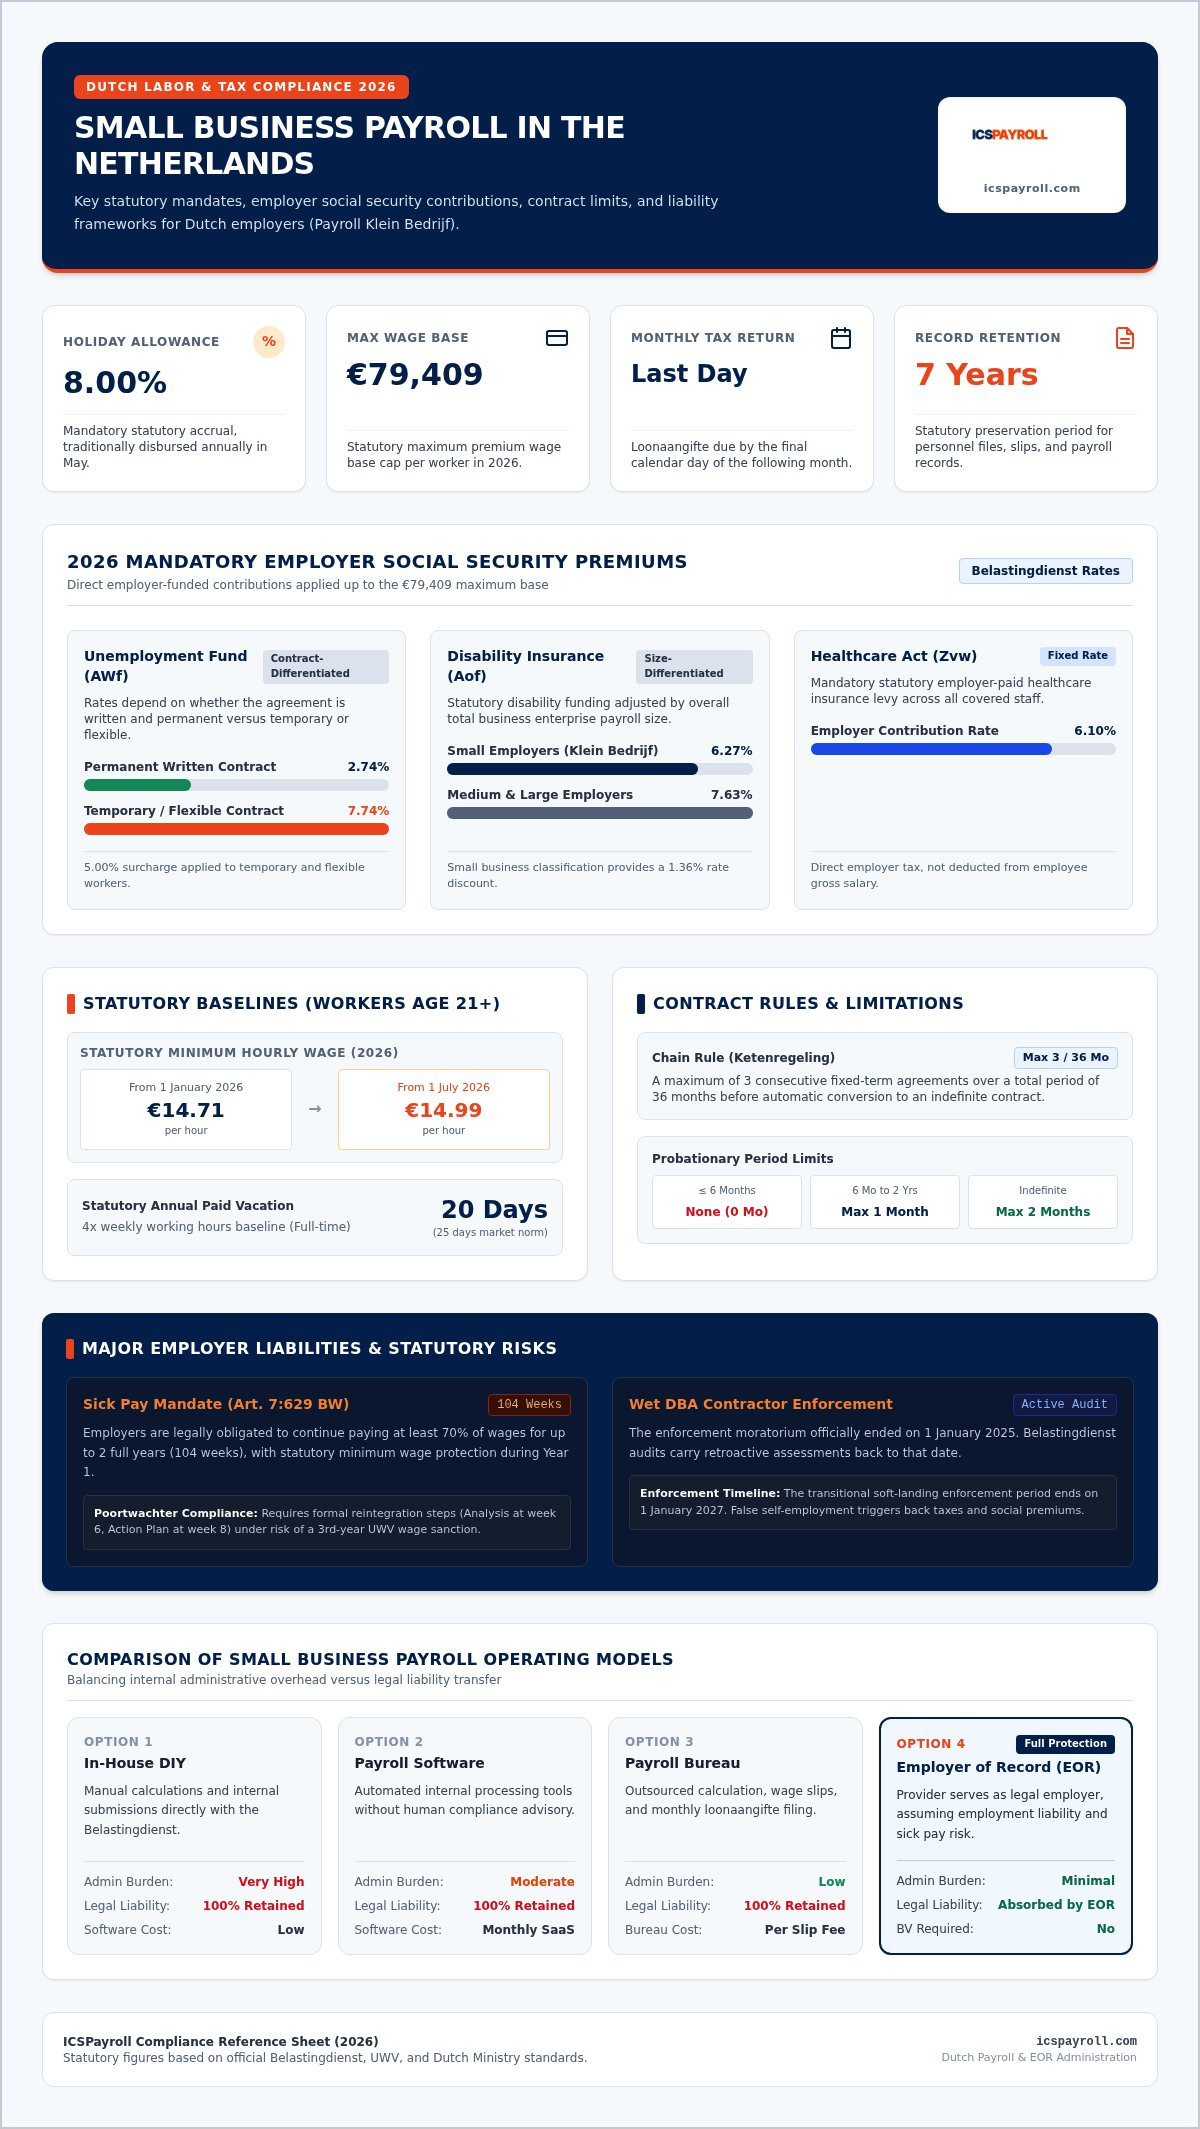
Im Kern bezieht sich die Standard-Definition von Lohnabrechnung auf den Prozess der Lohnberechnung und Auszahlung der Nettovergütung. In den Niederlanden beinhaltet die Führung einer Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) jedoch strenge gesetzliche Haftung. Der Betrieb als registrierter niederländischer Arbeitgeber erfordert die Berechnung von Brutto- zu Nettogehältern, den Einbehalt von Lohnsteuern (loonheffing), den Abzug von Sozialversicherungsbeiträgen und die monatliche Abgabe einer Lohnsteuererklärung (loonaangifte) an den Belastingdienst bis zum letzten Kalendertag des Folgemonats.
Gesetzliche Arbeitgeberpflichten erfordern eine sorgfältige Finanzplanung, die weit über die grundlegende monatliche Gehaltszahlung hinausgeht. Arbeitgeber müssen eine gesetzliche Urlaubsgeldpauschale von 8 % ansparen und auszahlen, die traditionell jedes Jahr im Mai ausgezahlt wird. Darüber hinaus schreibt das niederländische Gesetz vor, dass alle Personalakten, Gehaltsnachweise und Verwaltungsunterlagen mindestens 7 Jahre lang aufbewahrt werden müssen. Das Versäumnis einer monatlichen Frist oder eine falsche Berechnung der Abzüge führt zu automatischen Strafen und erhöht das Risiko einer betrieblichen Prüfung.
Wesentliche Arbeitgeberbeiträge und gesetzliche Prämien im Jahr 2026
Niederländische Arbeitgeber müssen obligatorische Sozialversicherungsprogramme direkt aus Unternehmensmitteln finanzieren. Im Jahr 2026 gelten die Sozialversicherungsprämienberechnungen bis zu einer gesetzlichen Höchstbeitragsbemessungsgrenze (maximumpremieloon) von 79.409 € pro Arbeitnehmer:
- Arbeitslosenversicherung (AWf): Differenziert nach Vertragsart, festgelegt auf 2,74 % für unbefristete schriftliche Vereinbarungen und 7,74 % für befristete oder flexible Vereinbarungen.
- Erwerbsunfähigkeitsversicherung (Aof): Differenziert nach Unternehmensgröße, festgelegt auf 6,27 % für kleine Arbeitgeber und 7,63 % für mittlere und große Unternehmen.
- Krankenversicherungsgesetz (Zvw): Ein vom Arbeitgeber gezahlter gesetzlicher Krankenversicherungsbeitrag, der auf 6,10 % der versicherten Lohnsumme begrenzt ist.
Obligatorische Arbeitnehmerrechte und Arbeitsbedingungen
Das niederländische Arbeitsrecht schützt die Arbeitnehmer durch nicht verhandelbare gesetzliche Grundsätze. Gemäß den auf business.gov.nl dargelegten gesetzlichen Sätzen beträgt der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren 14,71 €, und steigt zum 1. Juli 2026 auf 14,99 €. Vollzeitbeschäftigte haben gesetzlich Anspruch auf bezahlten Urlaub in Höhe des Vierfachen ihrer wöchentlichen Arbeitsstunden, was einen Mindestanspruch von 20 Urlaubstagen pro Jahr ergibt.
Die Vertragsgestaltung erfordert eine strenge verfahrenstechnische Disziplin. Nach der Kettenregelung (ketenregeling) können Arbeitgeber maximal 3 aufeinanderfolgende befristete Verträge über einen Zeitraum von 36 Monaten anbieten, bevor der Vertrag automatisch in einen unbefristeten Status umgewandelt wird. Probezeitklauseln sind ebenfalls eingeschränkt: Unbefristete Verträge erlauben eine Probezeit von 2 Monaten, befristete Verträge zwischen 6 Monaten und 2 Jahren erlauben 1 Monat, und Verträge von 6 Monaten oder weniger dürfen überhaupt keine Probezeitklausel enthalten.
Vergleich von Lohnabrechnungsoptionen für kleine Unternehmen in den Niederlanden
Die Verwaltung einer Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) ist in erster Linie eine Frage der Risikoverteilung und nicht der Buchhaltung. Kleine Unternehmen in den Niederlanden wählen typischerweise zwischen vier operativen Wegen: interne DIY-Verarbeitung, spezialisierte Lohnabrechnungssoftware, externe Lohnbuchhaltungsbüros oder ein Employer of Record (EOR). Die Wahl der falschen Struktur setzt Ihr Unternehmen unerwartetem Betriebsaufwand, administrativen Engpässen und regulatorischen Risiken mit dem Belastingdienst aus.
Interne Verwaltung vs. Lohnbuchhaltungsbüros
Die interne Abwicklung der Lohnabrechnung mithilfe spezieller Software eliminiert externe Verwaltungsaufschläge, erfordert aber eine kontinuierliche Überwachung komplexer Arbeitsgesetze und sich ändernder Steuertarife. Jede Meldedifferenz bei Ihren monatlichen Einreichungen führt zu sofortiger Prüfung durch die Steuerbehörden. Traditionelle Buchhaltungsbüros mindern Berechnungsfehler, indem sie Lohnzettel erstellen und Erklärungen in Ihrem Namen einreichen. Sie übernehmen jedoch keine zugrunde liegenden Arbeitgeberhaftungen; Ihr Unternehmen bleibt ausschließlich für alle Verstöße gegen gesetzliche Vorschriften und die daraus resultierenden Strafen haftbar.
Outsourcing der Lohnbuchhaltung vs. Employer of Record (EOR)
Während Standard-Lohnbüros die monatlichen Brutto-Netto-Berechnungen durchführen, überlassen sie Ihnen die arbeitsrechtlichen Haftungsrisiken, die langfristige Lohnfortzahlung bei Krankheit und komplexe Kündigungsverfahren. Ein Employer of Record verfolgt einen grundlegend anderen operativen Ansatz. Bei einem EOR-Modell fungiert der Anbieter als eingetragener rechtlicher Arbeitgeber, übernimmt die gesetzlichen Beschäftigungsrisiken, erstellt gesetzeskonforme Verträge und verwaltet die Lohnsteuerabzüge von Anfang bis Ende.
Dieses operative Modell ist besonders wertvoll für wachsende Unternehmen und internationale Gründer, die einen schnellen Marktzugang suchen. Die Gründung einer lokalen niederländischen BV erfordert typischerweise etwa 2.000 € an Gründungskosten sowie 3.000 € bis 8.000 € an jährlichen Unternehmensbuchhaltungs- und Anmeldegebühren. Ein EOR umgeht diese Unternehmensbelastung vollständig, indem Ihre lokalen Mitarbeiter auf einer bestehenden, vollständig konformen Infrastruktur beschäftigt werden. Eine detaillierte strukturelle Aufschlüsselung finden Sie in unserem Artikel Employer of Record Niederlande: Der Leitfaden 2026 zur gesetzeskonformen Einstellung.
Wenn Ihre Priorität darin besteht, administrativen Aufwand zu eliminieren und gleichzeitig einen eisernen Rechtsschutz für Ihr Team aufzubauen, bietet die Partnerschaft mit ICSPayroll die institutionelle Stabilität, die Sie benötigen, um Ihr Unternehmen sicher zu skalieren.
Gesetzliche Risiken bei Krankheit, Kündigung und der Einhaltung von Auftragnehmerregelungen
Das niederländische Arbeitsrecht priorisiert den Arbeitnehmerschutz gegenüber der Arbeitgeberflexibilität. Für kleine Teams kann eine einzige Langzeiterkrankung oder eine falsche Einstufung schnell den operativen Cashflow destabilisieren. Eine Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) bedeutet, die direkte rechtliche Verantwortung für diese gesetzlichen Haftungsrisiken zu übernehmen, es sei denn, Sie strukturieren Ihren Betrieb bewusst so, dass diese gemindert werden.
Die 104-wöchige Lohnfortzahlungspflicht bei Krankheit und Wet Poortwachter
Gemäß Artikel 7:629 BW müssen Arbeitgeber mindestens 70 % des Gehalts eines arbeitsunfähigen Arbeitnehmers für bis zu 104 Wochen zahlen. Während der ersten 52 Wochen darf diese Zahlung nicht unter den gesetzlichen Mindestlohn fallen. Neben dieser Lohnverpflichtung setzt die Wet verbetering poortwachter strenge verfahrenstechnische Reintegrationsschritte durch. Arbeitgeber müssen bis zur 6. Woche eine formale Problemanalyse durchführen, bis zur 8. Woche einen gegenseitigen Maßnahmenplan erstellen und eine externe Jobvermittlung (second-track) verfolgen, wenn die interne Reintegration fehlschlägt. Wenn das UWV feststellt, dass Ihre administrativen Bemühungen unzureichend waren, können sie eine Verwaltungsstrafe verhängen, die ein drittes volles Jahr der Lohnfortzahlung bei Krankheit erfordert. Eine erschöpfende operative Aufschlüsselung finden Sie in unserer detaillierten Ressource zur niederländischen Lohnabrechnungsverwaltung.
Übergangsvergütungen und Kündigungsprotokolle im Jahr 2026
Die Beendigung eines Arbeitsvertrags in den Niederlanden erfordert nachgewiesene gesetzliche Gründe, entweder eine formale Kündigungszustimmung vom UWV oder eine Vertragsauflösung durch ein Unterbezirksgericht. Ausscheidende Mitarbeiter haben gesetzlich Anspruch auf eine gesetzliche Übergangsvergütung (transitievergoeding), die ab dem ersten Arbeitstag, einschließlich der Probezeiten, anfällt. Für 2026 ist diese Vergütung auf 102.000 € begrenzt, oder ein volles Jahresbruttogehalt, falls dieser Betrag höher ist. Kleine Unternehmen mit weniger als 25 Mitarbeitern haben weiterhin Zugang zu UWV-Entschädigungen für gesetzliche Übergangskosten nach zwei Jahren Mitarbeiterkrankheit, während Unternehmen mit 25 oder mehr Mitarbeitern diese Entschädigung ab dem 1. Juli 2026 verlieren.
Überprüfung von unabhängigen Auftragnehmern unter Wet DBA und VBAR
Die Nutzung von Freiberuflern (zzp'ers) zur Umgehung von Lohnpflichten setzt Ihr Unternehmen aggressiven Durchsetzungsmaßnahmen aus. Der Belastingdienst hat das Wet DBA-Vollstreckungsmoratorium am 1. Januar 2025 offiziell beendet, was es den Steuerbehörden ermöglicht, korrigierende Nachforderungen rückwirkend zu diesem Datum zu erheben. Die aktuelle Übergangsphase (Soft Landing) endet am 1. Januar 2027, was keinen Spielraum für Fehler bei der Klassifizierung lässt. Die gesetzliche Überprüfung verschärft sich ebenfalls: Am 16. Juni 2026 verabschiedete der niederländische Senat den gekürzten VBAR-Gesetzentwurf, der eine gesetzliche Vermutung der Beschäftigung für unabhängige Arbeitskräfte festlegt, die unter etwa 38 € pro Stunde abrechnen. Obwohl diese Maßnahme noch nicht in Kraft ist, macht ihre erwartete Inkraftsetzung bis zum 31. Dezember 2026 unabhängige Auftragsvereinbarungen für kleine Unternehmen zunehmend riskant.
Wie kleine Unternehmen das richtige Lohnabrechnungsmodell wählen können
Die Wahl einer Beschäftigungsstruktur erfordert die Abstimmung Ihrer operativen Kapazität mit Ihrer Toleranz gegenüber rechtlichen Risiken. Ein solides Rahmenwerk für payroll klein bedrijf gleicht den administrativen Zeitaufwand mit den Gesamtkosten des Risikos ab. Bevor Sie sich für eine interne Verwaltung oder grundlegende Softwareabonnements entscheiden, prüfen Sie Ihre interne HR-Kapazität, vertragliche Komplexitäten und langfristige Einstellungsplanung.
Schritt 1: Bewertung des Personalbestands und des Krankheitsrisikos
Unternehmen mit weniger als 10 Mitarbeitern sind besonders anfällig, wenn ein Mitarbeiter erkrankt. Die Erfüllung gesetzlicher Pflichten erfordert den Abschluss eines Vertrages mit einem arbeitsmedizinischen Dienst (arbodienst) und oft den Abschluss einer privaten Krankheitsausfallversicherung (verzuimverzekering). Honorare, obligatorische medizinische Untersuchungen und steigende Versicherungsprämien erhöhen die Gemeinkosten zu den Grundgehältern erheblich. Der Vergleich dieser einzelnen Verwaltungskosten mit einem konsolidierten ausgelagerten Lohnabrechnungsfaktor zeigt oft, dass die Auslagerung gesetzlicher Arbeitgeberhaftungen eine überlegene Kostenprognose bietet.
Schritt 2: Berücksichtigung internationaler Talente und der 30%-Regelung
Die Sicherung spezialisierter internationaler Fachkräfte führt zu spezifischen steuerlichen und einwanderungsrechtlichen Abläufen. Für qualifizierte Expatriates können Arbeitgeber beim Belastingdienst die 30%-Regelung beantragen. Im Jahr 2026 beträgt die gesetzliche steuerpflichtige Gehaltsschwelle nach Abzug 48.013 € (oder 36.497 € für Mitarbeiter unter 30 Jahren mit einem qualifizierenden Masterabschluss), was ein Bruttojahresgehalt von etwa 68.590 € erfordert, um den maximalen Nutzen zu erzielen. Wenn Sie Talente von außerhalb des Schengen-Raums einstellen, beachten Sie, dass die Einwanderungsförderung über unseren lizenzierten Partner arrangiert wird. Erfahren Sie, wie diese integrierte Struktur funktioniert, in unserem Leitfaden zu PEO-Dienstleistungen in den Niederlanden.
Schritt 3: Analyse der Unternehmensanforderungen und des Overhead
Die Entscheidung zwischen direkter Anstellung und einem Employer of Record hängt oft von Ihrer rechtlichen Präsenz ab. Die Gründung einer niederländischen BV verursacht etwa 2.000 € an Gründungskosten, begleitet von jährlichen Kosten von 3.000 € bis 8.000 € für Unternehmensbuchhaltung, Steuererklärungen und den Unterhalt des Unternehmens. Wenn Ihr unmittelbares Ziel der Aufbau eines lokalen Teams ist und nicht die Etablierung einer vollständigen Unternehmenspräsenz, eliminiert ein EOR diese strukturellen Ausgaben vollständig, indem es Ihr Team lokal auf einer konformen, bestehenden Infrastruktur beschäftigt.
Bereit, Ihr Unternehmen vor gesetzlichen Arbeitsrechtsrisiken zu schützen? Fordern Sie ein maßgeschneidertes Lohnabrechnungsangebot von ICSPayroll an, um noch heute einen effizienten, gesetzeskonformen Beschäftigungsrahmen zu etablieren.
Lohnabrechnung für Kleinunternehmen mit ICSPayroll optimieren
Die moderne Personalerweiterung erfordert eine schnelle Umsetzung ohne rechtliche Haftungsrisiken. ICSPayroll fungiert als Ihr engagierter Employer of Record (EOR) und niederländischer Lohnspezialist, der die gesetzlichen Verantwortlichkeiten einer Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) übernimmt, damit sich Ihr Managementteam auf die kommerzielle Umsetzung konzentrieren kann. Wir agieren als lokaler Arbeitgeber auf dem Papier, führen gesetzeskonforme Verträge und administrative Operationen durch, während Sie die vollständige tägliche Aufsicht über Ihr Personal behalten.
Operative Agilität ist in unsere Serviceerbringung integriert. Während der Aufbau einer eigenständigen Unternehmensinfrastruktur Monate dauert, ermöglicht unser Onboarding-Workflow die Einführung von Arbeitsverträgen innerhalb weniger Wochen. Maßgeschneiderte Angebote werden innerhalb von 24 Stunden nach Erhalt der grundlegenden Vergütungsdetails geliefert, was Ihnen sofortige finanzielle Transparenz verschafft. Eine einzige, konsolidierte monatliche Rechnung deckt jedes gesetzliche Element ab und eliminiert unerwartete Abstimmungen und unbudgetierte Beratungsgebühren.
Vollständiger Beschäftigungsschutz unter einem transparenten Lohnfaktor
Unser konsolidiertes Abrechnungsmodell verwendet einen klaren Lohnfaktor, der alle gesetzlichen Grundlagen in einer vorhersehbaren monatlichen Zahl zusammenfasst. Sie erhalten einen umfassenden institutionellen Schutz, der durch engagierte menschliche Unterstützung abgesichert ist:
- All-Inclusive-Vergütung: Konsolidiert Grundbruttolöhne, den obligatorischen 8%igen Urlaubsgeldzuschlag und 15,2% branchenübliche Pensionsverwaltung in geplanten Auszahlungen.
- Gesetzliche Prämienabdeckung: Berechnet und zahlt präzise nationale Arbeitnehmerversicherungen, Zvw-Krankenversicherungsabgaben und branchenspezifische Fondszahlungen.
- Direkte Krankheitsrisikoübernahme: Schützt Ihr Unternehmen vor der katastrophalen finanziellen Belastung des Artikels 7:629 BW, indem es das Krankheitsrisiko für bis zu zwei Jahre übernimmt.
- HR- und Reintegrationsunterstützung: Deckt gesetzliche Übergangszahlungen, Vertragsrevisionen und strenge medizinische Reintegrationsprotokolle unter professioneller Anleitung ab.
- Digitaler Self-Service: Bietet Mitarbeitern und Managern Zugang zu einem zentralisierten Online-Portal zur Verfolgung von Urlaubsansprüchen, Überprüfung monatlicher Gehaltsabrechnungen und Verwaltung von Aufzeichnungen.
Schnelle Einrichtung und grenzüberschreitende Rekrutierungsunterstützung
Die Skalierung eines Unternehmens erfordert oft die Beschaffung spezialisierter Talente außerhalb der Niederlande. Über unseren EOR-Rahmen können Unternehmen sofort grenzüberschreitende Expertise sichern, ohne die Unternehmens-Overheads einer niederländischen Einheit zu tragen. Wenn internationale Mobilität erforderlich ist, wird die Einwanderungsförderung über unseren lizenzierten Partner arrangiert, was eine schnelle Genehmigung von Highly Skilled Migrant Visa innerhalb von Wochen ermöglicht. Wir kümmern uns auch um die Vorbereitung und formelle Einreichung von Anträgen für die 30%-Regelung beim Belastingdienst für alle berechtigten internationalen Kandidaten.
Beseitigen Sie lokale Compliance-Reibungsverluste und schützen Sie Ihr Unternehmen von Tag eins an. Sprechen Sie noch heute mit unseren Lohnabrechnungsspezialisten, um eine belastbare, gesetzeskonforme Lohnabrechnungsstruktur zu implementieren, die auf Ihr Unternehmen zugeschnitten ist.
Sichern Sie Ihr niederländisches Beschäftigungsrahmenwerk für 2026 und darüber hinaus
Die Führung einer gesetzeskonformen Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) sollte Ihren kommerziellen Schwung nicht bremsen. Die interne Verwaltung der Lohnabrechnung führt zu erheblichen operativen Reibungsverlusten, von strengen monatlichen Fristen des Belastingdienst über obligatorische zweijährige Lohnfortzahlungspflichten bei Krankheit gemäß Artikel 7:629 BW bis hin zu einer verschärften Wet DBA-Prüfung. Die Wahl der richtigen Beschäftigungsstruktur verwandelt diese komplexen gesetzlichen Hürden in ein stabiles Fundament für die Expansion.
Die Partnerschaft mit ICSPayroll eliminiert die Arbeitgeberhaftung und hält Ihre Personalbeschaffung agil. Wir liefern ein maßgeschneidertes Angebot innerhalb von 24 Stunden nach Ihrer Anfrage und schließen Ihre operative Einrichtung innerhalb von Wochen statt Monaten ab. Jede gesetzliche Verpflichtung, einschließlich Rentenbeiträgen, Urlaubsgeld und vollständigem Krankheitsschutz, wird in einer transparenten monatlichen Rechnung ohne versteckte Gemeinkosten konsolidiert. Sie behalten die tägliche Führungsaufsicht über Ihre Belegschaft, während wir das lokale rechtliche Risiko übernehmen.
Stellen Sie in den Niederlanden mit ICSPayroll selbstbewusst ein und lassen Sie Ihr Team sich ganz auf die Skalierung des kommerziellen Umsatzes konzentrieren.
Häufig gestellte Fragen
Kann ein kleines Unternehmen in den Niederlanden die Lohnabrechnung durchführen, ohne eine niederländische BV zu gründen?
Ja, ein internationales oder wachsendes Unternehmen kann lokales Personal einstellen, ohne eine niederländische BV zu gründen, indem es mit einem Employer of Record (EOR) zusammenarbeitet. Der EOR fungiert auf dem Papier als legaler Arbeitgeber, meldet die Mitarbeiter an und führt die gesetzlichen Lohnsteuern beim Belastingdienst ab. Dieses Modell umgeht die typischen BV-Gründungskosten von etwa 2.000 € und die laufenden jährlichen administrativen Buchhaltungskosten von 3.000 € bis 8.000 €.
Wie viel muss ein kleines Unternehmen einem kranken Mitarbeiter nach niederländischem Arbeitsrecht zahlen?
Gemäß Artikel 7:629 BW müssen Arbeitgeber mindestens 70 % des Bruttogehalts eines arbeitsunfähigen Mitarbeiters für bis zu 104 Wochen zahlen. Während des ersten Abwesenheitsjahres darf diese Zahlung rechtlich nicht unter den gesetzlichen Mindestlohn fallen. Neben der Lohnfortzahlung müssen Arbeitgeber aktiv die obligatorischen Reintegrationsprotokolle gemäß der Wet verbetering poortwachter verwalten, um strafbare Lohnstrafen für ein drittes Jahr zu vermeiden, die direkt vom UWV verhängt werden.
Was passiert, wenn ein kleines Unternehmen einen Fehler bei der monatlichen loonaangifte-Einreichung macht?
Die Einreichung einer falschen oder verspäteten monatlichen Lohnsteuererklärung (loonaangifte) führt zu Verwaltungsmitteilungen, automatischen Strafzuschlägen und Zinsen vom Belastingdienst. Die Korrektur von Fehlern erfordert die Einreichung einer formellen Korrekturmeldung (correctiebericht). Für Unternehmen, die die Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf) intern verwalten, erhöhen wiederholte Unstimmigkeiten die Risiken von Unternehmensprüfungen und können zu erheblichen Verzugsgebühren (verzuimboetes) sowie gesetzlichen Nachzahlungen führen.
Ist das Outsourcing der Lohnabrechnung an einen Employer of Record konform mit dem Belastingdienst?
Ja, die Nutzung eines Employer of Record ist nach niederländischem Steuer- und Arbeitsrecht vollständig anerkannt und konform. Der EOR registriert sich beim Belastingdienst als Abzugsverpflichteter und zieht die obligatorischen Lohnsteuern, nationalen Versicherungsbeiträge und Arbeitnehmerprämien direkt von der Lohnabrechnung ab. Diese Vereinbarung ermöglicht kleinen Unternehmen die vollständige operative Nutzung lokaler Arbeitskräfte, während die gesetzlichen Arbeitgeberpflichten und Compliance-Risiken auf eine etablierte niederländische Einheit übertragen werden.
Wie wirkt sich die Aufhebung des Wet DBA-Vollstreckungsmoratoriums auf kleine Arbeitgeber aus?
Die Aufhebung des Wet DBA-Vollstreckungsmoratoriums am 1. Januar 2025 bedeutet, dass der Belastingdienst rückwirkend bis zu diesem Datum korrigierende Lohnsteuerbescheide erlassen kann. Obwohl eine Übergangsphase (Soft Landing Policy) bis zum 1. Januar 2027 in Kraft bleibt, prüfen Inspektoren aktiv Auftragnehmerbeziehungen. Kleine Unternehmen, die echte Arbeitnehmer als unabhängige Auftragnehmer falsch einstufen, sehen sich sofortigen Forderungen nach unbezahlten Lohnsteuern, Sozialversicherungsbeiträgen und rückwirkenden Urlaubsgeldern gegenüber.
Können kleine Unternehmen die 30%-Regelung im Namen internationaler Neueinstellungen beantragen?
Ja, kleine Unternehmen können die niederländische 30%-Regelung nutzen, sofern der Mitarbeiter die gesetzlichen Anspruchsvoraussetzungen erfüllt, einschließlich der Anwerbung aus dem Ausland und des Erreichens der steuerpflichtigen Gehaltsschwelle von 48.013 € im Jahr 2026 (oder 36.497 € für qualifizierte Kandidaten unter 30 Jahren mit einem Masterabschluss). Bei der Expansion über einen EOR reicht der Anbieter den Antrag direkt beim Belastingdienst ein, während die Einwanderungsförderung für Nicht-Schengen-Länder über unseren lizenzierten Partner arrangiert wird.
Was ist in einer All-Inclusive-Lohnfaktor-Rechnung für Mitarbeiter kleiner Unternehmen enthalten?
Ein transparenter Lohnfaktor konsolidiert alle obligatorischen Arbeitgeber-Overheads in einer monatlichen Rechnung für Ihre Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf). Diese Rechnung deckt das Brutto-Grundgehalt, den gesetzlichen 8%igen Urlaubsgeldzuschlag, die standardmäßigen 15,2%igen Pensionsanwartschaften und die obligatorischen Sozialversicherungsbeiträge ab. Entscheidend ist, dass sie das langfristige Krankheitsrisiko gemäß Artikel 7:629 BW für bis zu zwei Jahre übernimmt, die Verwaltung der gesetzlichen Übergangsvergütung abdeckt und den vollständigen Zugang zum HR-Portal beinhaltet.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.
Häufig gestellte Fragen
Ja, ein internationales oder wachsendes Unternehmen kann lokales Personal einstellen, ohne eine niederländische BV zu gründen, indem es mit einem Employer of Record (EOR) zusammenarbeitet. Der EOR fungiert auf dem Papier als legaler Arbeitgeber, meldet die Mitarbeiter an und führt die gesetzlichen Lohnsteuern beim Belastingdienst ab. Dieses Modell umgeht die typischen BV-Gründungskosten von etwa 2.000 € und die laufenden jährlichen administrativen Buchhaltungskosten von 3.000 € bis 8.000 €.
Gemäß Artikel 7:629 BW müssen Arbeitgeber mindestens 70 % des Bruttogehalts eines arbeitsunfähigen Mitarbeiters für bis zu 104 Wochen zahlen. Während des ersten Abwesenheitsjahres darf diese Zahlung rechtlich nicht unter den gesetzlichen Mindestlohn fallen. Neben der Lohnfortzahlung müssen Arbeitgeber aktiv die obligatorischen Reintegrationsprotokolle gemäß der Wet verbetering poortwachter verwalten, um strafbare Lohnstrafen für ein drittes Jahr zu vermeiden, die direkt vom UWV verhängt werden.
Die Einreichung einer falschen oder verspäteten monatlichen Lohnsteuererklärung (<em>loonaangifte</em>) führt zu Verwaltungsmitteilungen, automatischen Strafzuschlägen und Zinsen vom Belastingdienst. Die Korrektur von Fehlern erfordert die Einreichung einer formellen Korrekturmeldung (<em>correctiebericht</em>). Für Unternehmen, die die <strong>Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf)</strong> intern verwalten, erhöhen wiederholte Unstimmigkeiten die Risiken von Unternehmensprüfungen und können zu erheblichen Verzugsgebühren (<em>verzuimboetes</em>) sowie gesetzlichen Nachzahlungen führen.
Ja, die Nutzung eines Employer of Record ist nach niederländischem Steuer- und Arbeitsrecht vollständig anerkannt und konform. Der EOR registriert sich beim Belastingdienst als Abzugsverpflichteter und zieht die obligatorischen Lohnsteuern, nationalen Versicherungsbeiträge und Arbeitnehmerprämien direkt von der Lohnabrechnung ab. Diese Vereinbarung ermöglicht kleinen Unternehmen die vollständige operative Nutzung lokaler Arbeitskräfte, während die gesetzlichen Arbeitgeberpflichten und Compliance-Risiken auf eine etablierte niederländische Einheit übertragen werden.
Die Aufhebung des Wet DBA-Vollstreckungsmoratoriums am 1. Januar 2025 bedeutet, dass der Belastingdienst rückwirkend bis zu diesem Datum korrigierende Lohnsteuerbescheide erlassen kann. Obwohl eine Übergangsphase (Soft Landing Policy) bis zum 1. Januar 2027 in Kraft bleibt, prüfen Inspektoren aktiv Auftragnehmerbeziehungen. Kleine Unternehmen, die echte Arbeitnehmer als unabhängige Auftragnehmer falsch einstufen, sehen sich sofortigen Forderungen nach unbezahlten Lohnsteuern, Sozialversicherungsbeiträgen und rückwirkenden Urlaubsgeldern gegenüber.
Ja, kleine Unternehmen können die niederländische 30%-Regelung nutzen, sofern der Mitarbeiter die gesetzlichen Anspruchsvoraussetzungen erfüllt, einschließlich der Anwerbung aus dem Ausland und des Erreichens der steuerpflichtigen Gehaltsschwelle von 48.013 € im Jahr 2026 (oder 36.497 € für qualifizierte Kandidaten unter 30 Jahren mit einem Masterabschluss). Bei der Expansion über einen EOR reicht der Anbieter den Antrag direkt beim Belastingdienst ein, während die Einwanderungsförderung für Nicht-Schengen-Länder über unseren lizenzierten Partner arrangiert wird.
Ein transparenter Lohnfaktor konsolidiert alle obligatorischen Arbeitgeber-Overheads in einer monatlichen Rechnung für Ihre <strong>Lohnabrechnung für Kleinunternehmen (payroll klein bedrijf)</strong>. Diese Rechnung deckt das Brutto-Grundgehalt, den gesetzlichen 8%igen Urlaubsgeldzuschlag, die standardmäßigen 15,2%igen Pensionsanwartschaften und die obligatorischen Sozialversicherungsbeiträge ab. Entscheidend ist, dass sie das langfristige Krankheitsrisiko gemäß Artikel 7:629 BW für bis zu zwei Jahre übernimmt, die Verwaltung der gesetzlichen Übergangsvergütung abdeckt und den vollständigen Zugang zum HR-Portal beinhaltet.