Payroll Klein Bedrijf:2026年荷兰小企业薪酬管理完全指南
作者 Joost Hubregtse, ICS Staffing & Payroll 总监
所有博客文章均已由我们的劳动法律师Zishan Hussain和我们的董事审查并核实。编辑指南
在荷兰,薪酬管理绝非简单的行政数据录入,而是一项主动的风险缓释工作。对于正在扩张的团队而言,在荷兰建立符合法规的小企业薪酬管理体系(payroll klein bedrijf),伴随着可能迅速拖垮日常运营的法律责任。如果您正因每月的薪资税申报、Wet DBA(《反虚假自雇法》)暂缓执法期的结束,以及Article 7:629 BW(《荷兰民法典》第7:629条)规定的法定两年病假工资支付义务而倍感重负,您绝非个例。将宝贵的核心业务时间耗费在繁琐的行政官僚流程中,会严重削弱企业实现营收增长的动能。
您无需在缺乏清晰指引的情况下独自应对这些法定要求。在这份2026年指南中,您将了解荷兰小企业薪酬管理的运作机制,对比最高效的薪资管理模式,并为您不断扩大的员工团队消除代价高昂的合规隐患。我们将深入探讨Belastingdienst(荷兰税务局)的强制代扣代缴规定,细致拆解雇主法定社保缴费义务,并提供切实可行的管理框架,保护您的企业免受意外劳动处罚。
核心要点
- 了解荷兰小企业薪酬管理(payroll klein bedrijf)的法定运作机制,包括向Belastingdienst(荷兰税务局)进行每月loonaangifte(薪资税申报)的严格截止日期。
- 对比荷兰四种主要的薪酬管理模式,在内部运营成本、外包管理服务与法律风险防护之间找到最佳平衡点。
- 评估关键的雇主责任,包括Article 7:629 BW(《荷兰民法典》第7:629条)项下强制性的两年病假工资支付义务,以及暂缓期结束后Wet DBA关于人员身份归类的监管规则。
- 将强制性arbodienst(职业健康与安全服务机构)合同、缺勤病假保险以及差异化法定社会保险缴费纳入考量,精确测算您的实际雇佣成本。
- 了解名义雇主(Employer of Record,简称EOR)模式如何在法律层面有效隔离企业的用工风险,同时确保从聘用首日起实现全方位合规。
荷兰小企业薪酬管理(Payroll Klein Bedrijf)具体包含哪些内容?
从本质上讲,标准的薪酬管理定义是指核算工资并向员工发放税后净收入的过程。然而在荷兰,开展payroll klein bedrijf涉及严格的法定法律责任。作为注册的荷兰雇主开展运营,要求企业精确测算税前至税后工资,代扣薪资税(loonheffing),扣缴国民保险费,并在次月最后一个公历日之前向Belastingdienst(荷兰税务局)提交每月的薪资税申报(loonaangifte)。
法定的雇主要求不仅限于按月发放工资,更需要周密的财务规划。雇主必须计提并支付8%的法定度假津贴,传统上于每年5月统筹发放。此外,荷兰法律明确规定,所有员工人事档案、工资单及行政记录必须至少保存7年。一旦错过每月申报截止日期或计算出现失误,将触发系统自动开具的罚款,并显著增加被税务机构开展运营审计的风险。
2026年核心雇主缴费与法定保费
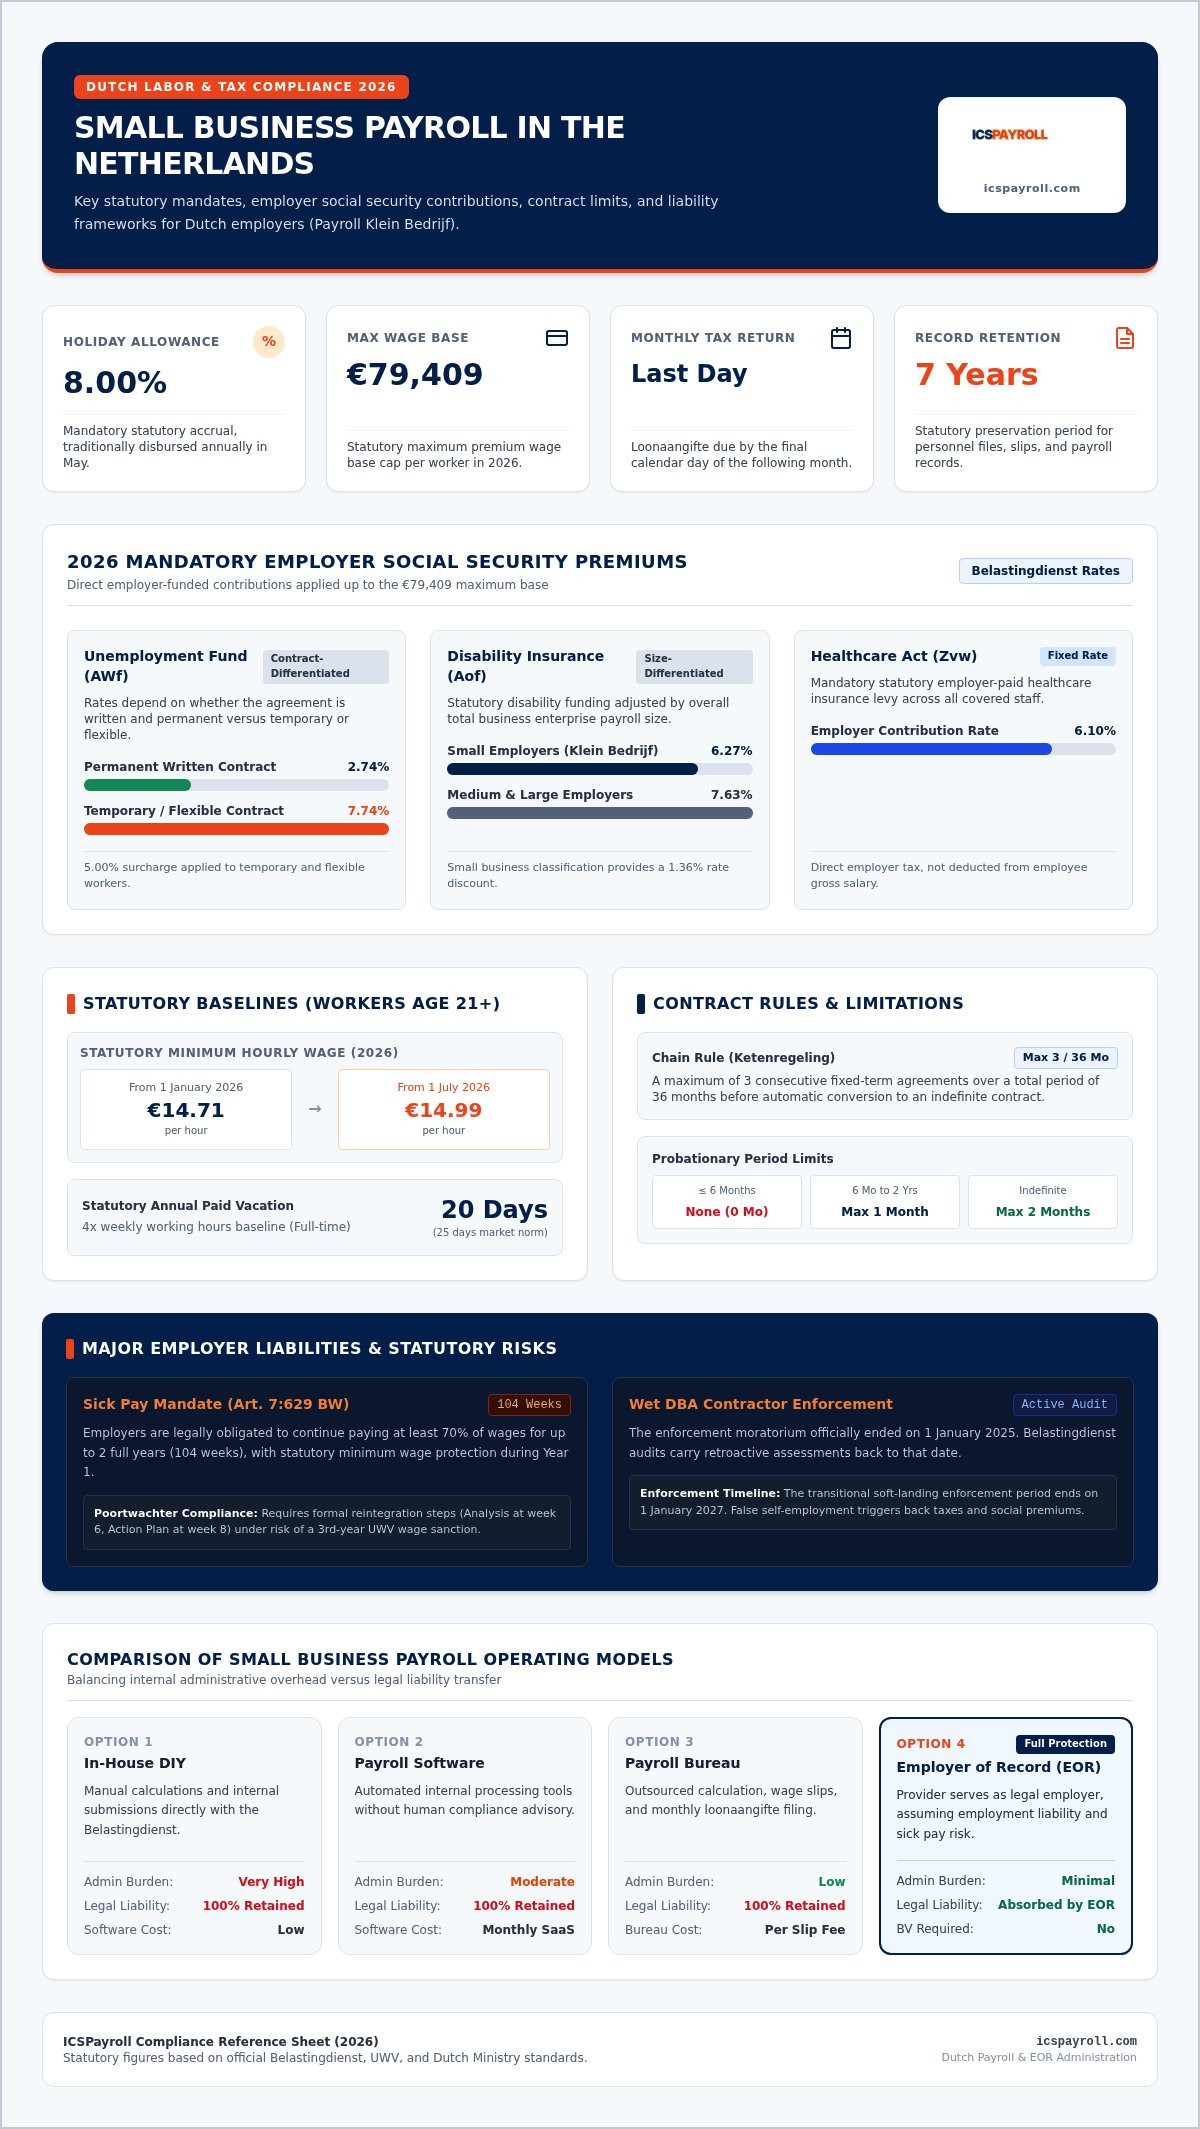
荷兰雇主必须直接使用公司资金全额承担法定社会保险项目。2026年,社会保险保费的计算以每位员工79,409欧元的法定最高保费工资基数(maximumpremieloon)为上限:
- 失业基金(AWf):根据合同类型实行差异化费率,书面无固定期限合同适用2.74%,临时或灵活用工安排适用7.74%。
- 伤残保险基金(Aof):根据企业规模实行差异化费率,小型雇主固定费率为6.27%,中大型企业为7.63%。
- 健康保险法(Zvw):由雇主全额承担的法定医疗保健缴费,在法定工资基数内的费率上限为6.10%。
法定员工权利与劳动条件
荷兰劳动法通过不可协商的法定基准严格保障员工权益。根据business.gov.nl公布的法定标准,21岁及以上员工的法定最低时薪为14.71欧元,自2026年7月1日起上调至14.99欧元。全职员工依法享有相当于其每周工作时间4倍的法定带薪年假,即每年至少享有20个工作日的带薪休假。
劳动合同的起草需要遵循严密的法定程序。根据合同顺延规则(ketenregeling),雇主在36个月内最多只能向同一名员工提供3份连续的固定期限劳动合同,超出后合同将自动转为无固定期限用工状态。试用期条款同样受到严格限制:无固定期限合同允许设立2个月试用期;6个月至2年期的固定期限合同允许设立1个月试用期;而合同期限在6个月及以下的,法律禁止设立任何试用期。
荷兰小企业薪酬管理模式对比
管理payroll klein bedrijf在本质上是一个风险分配问题,而非单纯的账目记录工作。荷兰的小微企业通常在四种运营路径中进行选择:内部自行处理、使用专业薪酬软件、委托外部薪酬代理记账机构,或采用名义雇主(EOR)模式。选错管理架构会导致企业面临不可预期的运营开销、行政瓶颈以及来自Belastingdienst的监管合规风险。
内部自主管理 vs 薪酬代理记账机构
使用专用软件在内部处理薪资可免除外部管理服务费,但这需要企业持续追踪复杂的劳动法规和不断变动的税率等级。每月申报数据中的任何细微偏差都会立即引来税务局的审查。传统的会计与代理记账机构可以通过代为生成工资单和提交申报来减少计算错误,但它们不承担底层的法定用工责任;您的企业依然要对所有法定合规失误及随之而来的罚款承担全部法律责任。
薪酬外包机构 vs 名义雇主(EOR)
普通的薪酬外包机构虽然负责每月的税前税后核算,却将工作场所安全责任、长期病假薪资风险以及复杂的劳动解雇程序留给企业自行解决。名义雇主则采取截然不同的运作逻辑。在EOR模式下,服务商在法律层面上担任登记的合法雇主,全额吸纳法定用工风险,出具合规劳动合同,并全程端到端管理薪资税的代扣代缴。
对于处于扩张期的企业和寻求快速进入荷兰市场的国际创业团队而言,这种模式极具价值。设立一家荷兰本地有限责任公司(BV)通常需要约2,000欧元的设立费用,此外每年还需支出3,000至8,000欧元的法定公司做账及年报申报费用。EOR模式让您的员工直接挂靠在现成的、完全合规的基础架构之下,从而完全免除了上述法人实体的维护成本。欢迎在我们的深度架构解析中了解更多信息:荷兰名义雇主(EOR):2026年合规招聘指南。
如果您的首要目标是消除行政拖累,同时为团队建立坚实的法律防护网,与ICSPayroll合作将为您提供安全扩展业务所需的制度稳定性。
法定病假、解雇及独立承包商合规风险
荷兰劳动法对劳动者保护的重视程度远高于对雇主用工灵活性的考量。对于小型团队而言,单次长期员工患病或人员分类合规违规,就可能迅速破坏企业的运营现金流。开展payroll klein bedrijf意味着直接承担这些法定责任,除非您在架构设计上提前采取针对性的风险对冲措施。
104周病假工资负担与《守门人法》
根据Article 7:629 BW(《荷兰民法典》第7:629条),雇主必须在长达104周(即整整两年)的时间内,向丧失工作能力的患病员工支付不低于其原工资70%的薪酬。在前52周内,该支付金额在法律上不得低于法定最低工资线。除上述持续支付工资的义务外,《守门人改进法》(Wet verbetering poortwachter)还规定了严格的程序性重返工作岗位推进节点:雇主必须在第6周前完成正式的问题分析,在第8周前制定双方一致的行动计划,并在内部岗位无法适应时启动第二轨道(second-track)的外部工作安置。如果UWV(荷兰员工保险执行机构)认定雇主的行政康复跟进不足,可直接处以行政惩戒,强制雇主追加支付第三整年的病假工资。若需了解详尽的实操细则,请参阅我们的深度参考资料:荷兰薪酬管理:2026年完整参考指南。
2026年法定过渡补偿金与解除合同规范
在荷兰解除劳动合同必须具备经核实的法定事由,且必须获得UWV的正式解雇许可,或通过地方法院(subdistrict court)裁决解除劳动关系。离职员工依法享有法定过渡补偿金(transitievergoeding),该补偿金自入职第一天(包括试用期在内)起即开始累计。2026年,该补偿金的上限为102,000欧元,若员工年薪高于该数额,则以其一整年的税前薪资为限。员工患病满两年后,员工人数不足25人的小企业仍有权向UWV申请报销已支付的法定过渡补偿金,但拥有25名及以上员工的企业自2026年7月1日起将不再享受此项报销补偿。
Wet DBA与VBAR法案对独立承包商的严格审查
企图通过聘用自由职业者(zzp'er)来规避薪酬申报责任,将使您的企业面临严厉的监管执法。Belastingdienst已于2025年1月1日正式终止了Wet DBA(《反虚假自雇法》)的暂缓执法期,这意味着税务部门有权追溯至该日期开展补税与追责评估。目前的过渡性执法缓冲期将于2027年1月1日彻底结束,留给错误人员归类的容错空间为零。立法层面的监管也在同步收紧:2026年6月16日,荷兰一院(参议院)审议通过了精简版VBAR法案,明确规定对于收费低于约每小时38欧元的自雇工作者,法律上直接推定其具有雇员身份。尽管该措施尚未正式生效,但预计将于2026年12月31日前全面实施,这使得小企业继续使用独立承包商安排的法律风险呈指数级上升。
小企业如何选择适合的薪酬管理模式
确立用工架构需要将企业的实际运营能力与对法律风险的承受阈值相匹配。一套稳健的payroll klein bedrijf机制能够在管理耗时与总风险成本之间取得平衡。在决定自行管理或采购基础软件服务之前,请客观评估内部HR精力、合同复杂程度以及中长期的招聘规划。
第一步:评估团队人数与患病风险敞口
员工少于10人的企业,在遭遇员工重病或工伤时承受力极为脆弱。满足法定义务要求企业必须与职业健康机构(arbodienst)签订服务合同,并通常需要采购私营病假缺勤保险(verzuimverzekering)。常年顾问费、法定医疗评估成本以及逐年递增的保险费率,都会给基础薪资带来沉重负担。将这些分散琐碎的行政开销与外包综合薪资系数(payroll factor)进行对比,通常可以发现,将法定雇主责任完整剥离外包具有更高的成本确定性。
第二步:统筹跨国人才与30%裁定税收优惠
聘用海外专业人才会引入独特的财税与移民流程。对于符合资格的外籍专家,雇主可向Belastingdienst申请适用的30%免税津贴政策(30% facility)。在2026年,扣除后的法定应税年薪门槛为48,013欧元(对于持有合格硕士学位且30岁以下的员工,该门槛为36,497欧元),这意味着税前年薪需达到约68,590欧元方可享受最高免税额度。如果您聘用的是非申根区人才,需要注意签证与移民赞助是由我们具备资质的持牌合作伙伴统筹办理的。欢迎在我们的专项指南中了解这一集成架构的具体运作:荷兰PEO专业雇主服务:2026年合规聘用指南。
第三步:分析实体设立要求与公司维持开支
在直接设立主体雇佣与采用名义雇主之间做决定,往往取决于您的法律实体规划。设立一家荷兰BV涉及约2,000欧元的设立费用,外加每年3,000至8,000欧元的法定做账、税务申报和实体日常合规维系开支。如果当下的首要目标是搭建本地团队而非建立全套实体架构,EOR模式通过在成熟合规的既有网络下聘用团队,完全免除了这些组织结构性开销。
准备好为企业筑牢劳动合规屏障了吗?欢迎向ICSPayroll获取定制化薪酬服务方案,即刻建立高效合规的雇佣体系。
借助ICSPayroll精简小企业薪酬管理
现代化的人才扩张需要迅速执行,同时彻底规避法律漏洞。ICSPayroll作为您专属的名义雇主(EOR)和荷兰薪酬管理专家,全面承担payroll klein bedrijf的法定责任,助您的管理团队专注于商业增长。我们在纸面上担任荷兰本地合法雇主,出具完全合规的合同并统揽所有薪酬行政工作,同时您依然保留对团队日常工作的完整管理掌控权。
运营的高敏捷性已深深融入我们的服务体系。自行搭建独立的法人主体与人事架构往往耗时数月,而借助我们的入职服务流程,您在数周内即可正式签署劳动合同。我们在收到基础薪酬信息后24小时内即可出具定制化服务报价,为您提供即时的财务清晰度。一张综合月度账单涵盖所有法定项目,彻底消除不可预见的补缴调整与未列入预算的咨询账单。
单一透明薪酬系数,提供全方位用工保障
我们的统一账单模式采用清晰明确的薪资系数(payroll factor),将所有法定基础支出汇成一个可预测的月度数字。您将获得由专业团队提供的全方位体制级法律保护:
- 全包式薪酬给付:将税前基本工资、法定的8%度假津贴以及15.2%的行业标准养老金统筹管理,按既定周期准时发放。
- 法定社保全额覆盖:精准计算并按时汇缴荷兰国民雇员保险、Zvw法定医疗保险费及特定行业专项基金。
- 直接承担病假薪资:为企业承担长达两年的患病工资支出,彻底免除Article 7:629 BW对企业现金流造成的灾难性财务压力。
- HR与工伤康复支持:涵盖法定过渡补偿金、合同变更管理,并在专业指导下落实严格的医疗重返工作岗位流程。
- 数字化自助服务系统:为员工与管理人员提供一体化在线门户,用于追踪休假累计、查看每月工资单以及安全调阅个人档案。
快速部署与跨境引才支持
企业的业务扩张往往需要从荷兰境外吸纳专项高精尖人才。借助我们的EOR体系,企业能够立即锁定跨境专家,而无需背负设立荷兰实体的繁重运营负担。在涉及跨国人才流动时,外籍雇员的移民赞助事宜通过我们拥有合法资质的合作伙伴办理,数周之内即可获批高技术移民签证(Highly Skilled Migrant visa)。我们还负责为所有符合条件的国际候选人编制材料,并正式向Belastingdienst递交30%税收优惠认定申请。
消除本地合规摩擦,从第一天起守护企业稳健运营。即刻与我们的薪酬专家取得联系,为您的企业量身打造强韧、合规的薪酬管理方案。
构建面向2026年及未来的荷兰稳健用工体系
维持合规的payroll klein bedrijf不应拖慢您的商业发展步伐。在企业内部自行处理薪资会带来沉重的运营阻力,从Belastingdienst严格的按月申报时间线,到Article 7:629 BW强制性的两年病假工资给付责任,再到日益严苛的Wet DBA审查力度。选对用工模式,能够化解这些繁杂的法定障碍,将其转化为支撑业务长足发展的坚实基石。
与ICSPayroll携手合作,既可彻底免除雇主法定责任,又能保持灵活敏捷的招聘节奏。我们在收到需求后24小时内即可提供专属方案,并在数周内完成全部实操部署,远非数月漫长周期可比。包括养老金缴纳、度假津贴计提和全面病假保障在内的各项法定义务,均已整合在单一透明的月度账单中,没有任何隐形费用。您对员工团队保留完全的日常管理控制权,而由我们承担所有本地法律风险。
通过ICSPayroll满怀信心地在荷兰展开招聘,让您的核心团队心无旁骛地开拓市场、扩大营收。
常见问题解答
小企业能否在未设立荷兰BV的情况下在当地发放薪资?
可以。跨国企业或扩张期公司无需设立荷兰有限责任公司(BV),只需与名义雇主(EOR)合作即可聘用荷兰本地员工。名义雇主在法律文件中担任注册的合法雇主,负责为员工进行用工登记,并向Belastingdienst(荷兰税务局)完成法定薪资税的申报与扣缴。这种模式使企业免去了设立荷兰BV约2,000欧元的设立费用,以及每年3,000至8,000欧元的持续财务核算与做账维护成本。
根据荷兰劳动法,小企业必须为患病员工支付多少薪资?
根据Article 7:629 BW(《荷兰民法典》第7:629条),雇主必须在员工丧失工作能力的长达104周内,持续支付不低于其税前工资70%的薪酬。在缺勤的第一年内,实际发放金额依法不得低于法定最低工资标准。除了持续发放工资外,雇主还必须按照《守门人改进法》(Wet verbetering poortwachter)主动落实法定的工伤康复与重返岗位程序,以避免受到UWV直接开具的第三年惩罚性工资支付处罚。
如果小企业在每月loonaangifte申报中出现失误,会面临什么后果?
提交错误或逾期提交每月薪资税申报(loonaangifte)会导致Belastingdienst下发行政催缴通知、系统自动生成罚款单并计收利息。纠正错误必须通过正式的更正申报文件(correctiebericht)进行。对于在企业内部自行管理payroll klein bedrijf的公司,多次出现申报偏差会大幅增加触发税务专项审计的风险,并可能导致巨额的过失违规罚款(verzuimboetes)以及补缴税款责任。
将薪酬外包给名义雇主(EOR)是否符合Belastingdienst的监管要求?
完全合规。在荷兰税法和劳动立法框架下,采用名义雇主(EOR)模式是受到官方明确认可且完全合规的用工形式。名义雇主在Belastingdienst登记为法定的代扣代缴义务人,直接从薪资中扣缴法定薪资税、国民保险费和员工保险费用。该安排赋予小企业对本地员工的日常业务管理使用权,同时将法定雇主责任和法律合规风险全额转移至一家成熟正规的荷兰本土持牌实体。
Wet DBA暂缓执法期的终止对小企业雇主有何影响?
Wet DBA暂缓执法期于2025年1月1日正式终止,这意味着Belastingdienst有权追溯至该日期,对违规行为补征薪资税和社保费。尽管过渡性质的软着陆监管政策将持续到2027年1月1日,但税务稽查人员已在实质性排查各类承包商合作关系。将实际具有雇员属性的人员错误归类为独立自雇人士的小企业,将立即面临补缴未缴薪资税、社会保险费及补发追溯期法定假期待遇的追缴令。
小企业能否代表外籍聘用员工申请30%裁定税收优惠?
可以。只要该外籍雇员符合法定资质条件(包括从荷兰境外招募,且达到2026年48,013欧元的应税年薪门槛;对于30岁以下持有受认可硕士学位的求职者,该门槛为36,497欧元),小企业即可为其申请适用的荷兰30%免税津贴政策。在通过EOR开展业务时,服务商会直接向Belastingdienst提交正式认定申请;若涉及非申根区雇员,相关工作签证与移民赞助则由我们具备合法资质的合作伙伴统一协助办理。
针对小企业员工的全包式薪资系数账单中包含哪些具体项目?
透明的薪资系数账单将payroll klein bedrijf的所有法定雇主开支整合为一张简明月度发票。账单覆盖税前基础工资、法定8%度假津贴、15.2%的标准养老金计提以及法定社会保险费缴费。更重要的是,它为企业承担了Article 7:629 BW项下最长达两年的长期病假薪资给付风险,统筹法定过渡补偿金管理,并附带全功能HR数字化管理门户的使用权限。
文章作者:
Joost Hubregtse
Joost Hubregtse是ICS Staffing & Payroll B.V.的总监,该公司为Intercompany Solutions旗下全资子公司,负责运营ICS Payroll业务。他主管荷兰名义雇主(EOR)及荷兰薪酬管理服务,统筹劳动合同、薪资税与社会保险申报、度假津贴、养老金、病假及集体劳动协议(CAO)合规,支持最快48小时内完成人员入职部署。
常见问题
可以。跨国企业或扩张期公司无需设立荷兰有限责任公司(BV),只需与名义雇主(EOR)合作即可聘用荷兰本地员工。名义雇主在法律文件中担任注册的合法雇主,负责为员工进行用工登记,并向Belastingdienst(荷兰税务局)完成法定薪资税的申报与扣缴。这种模式使企业免去了设立荷兰BV约2,000欧元的设立费用,以及每年3,000至8,000欧元的持续财务核算与做账维护成本。
根据Article 7:629 BW(《荷兰民法典》第7:629条),雇主必须在员工丧失工作能力的长达104周内,持续支付不低于其税前工资70%的薪酬。在缺勤的第一年内,实际发放金额依法不得低于法定最低工资标准。除了持续发放工资外,雇主还必须按照《守门人改进法》(Wet verbetering poortwachter)主动落实法定的工伤康复与重返岗位程序,以避免受到UWV直接开具的第三年惩罚性工资支付处罚。
提交错误或逾期提交每月薪资税申报(loonaangifte)会导致Belastingdienst下发行政催缴通知、系统自动生成罚款单并计收利息。纠正错误必须通过正式的更正申报文件(correctiebericht)进行。对于在企业内部自行管理payroll klein bedrijf的公司,多次出现申报偏差会大幅增加触发税务专项审计的风险,并可能导致巨额的过失违规罚款(verzuimboetes)以及补缴税款责任。
完全合规。在荷兰税法和劳动立法框架下,采用名义雇主(EOR)模式是受到官方明确认可且完全合规的用工形式。名义雇主在Belastingdienst登记为法定的代扣代缴义务人,直接从薪资中扣缴法定薪资税、国民保险费和员工保险费用。该安排赋予小企业对本地员工的日常业务管理使用权,同时将法定雇主责任和法律合规风险全额转移至一家成熟正规的荷兰本土持牌实体。
Wet DBA暂缓执法期于2025年1月1日正式终止,这意味着Belastingdienst有权追溯至该日期,对违规行为补征薪资税和社保费。尽管过渡性质的软着陆监管政策将持续到2027年1月1日,但税务稽查人员已在实质性排查各类承包商合作关系。将实际具有雇员属性的人员错误归类为独立自雇人士的小企业,将立即面临补缴未缴薪资税、社会保险费及补发追溯期法定假期待遇的追缴令。
可以。只要该外籍雇员符合法定资质条件(包括从荷兰境外招募,且达到2026年48,013欧元的应税年薪门槛;对于30岁以下持有受认可硕士学位的求职者,该门槛为36,497欧元),小企业即可为其申请适用的荷兰30%免税津贴政策。在通过EOR开展业务时,服务商会直接向Belastingdienst提交正式认定申请;若涉及非申根区雇员,相关工作签证与移民赞助则由我们具备合法资质的合作伙伴统一协助办理。
透明的薪资系数账单将payroll klein bedrijf的所有法定雇主开支整合为一张简明月度发票。账单覆盖税前基础工资、法定8%度假津贴、15.2%的标准养老金计提以及法定社会保险费缴费。更重要的是,它为企业承担了Article 7:629 BW项下最长达两年的长期病假薪资给付风险,统筹法定过渡补偿金管理,并附带全功能HR数字化管理门户的使用权限。