Payroll Klein Bedrijf: O Guia de 2026 para o Processamento Salarial de Pequenas Empresas nos Países Baixos
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
O processamento salarial nos Países Baixos não é uma simples inserção administrativa de dados; é uma mitigação ativa de riscos. Para uma equipa em expansão, estruturar um payroll klein bedrijf (processamento salarial para pequenas empresas) em conformidade nos Países Baixos acarreta responsabilidades legais que podem rapidamente sobrecarregar as suas operações diárias. Se se sente pressionado pelas declarações mensais de retenção na fonte, pelo fim da moratória de fiscalização da Wet DBA e pelas obrigações obrigatórias de pagamento de dois anos de baixa por doença ao abrigo do Artigo 7:629 do Código Civil holandês (BW), não está sozinho. Perder horas essenciais de negócio com burocracia administrativa drena o fôlego necessário para aumentar as receitas.
Não tem de lidar com estas exigências legais sem um roteiro claro. Neste guia de 2026, irá descobrir como funciona o processamento salarial para pequenas empresas holandesas, comparar os modelos de administração mais eficientes e eliminar riscos dispendiosos de conformidade para a sua força de trabalho em crescimento. Examinamos as retenções obrigatórias da Belastingdienst, detalhamos os encargos sociais do empregador e fornecemos a estrutura exata necessária para proteger a sua empresa de sanções laborais inesperadas.
Principais Conclusões
- Compreenda o funcionamento legal do payroll klein bedrijf nos Países Baixos, incluindo os prazos rigorosos de envio mensal da loonaangifte à Belastingdienst.
- Compare os quatro principais modelos de administração salarial nos Países Baixos para determinar o equilíbrio ideal entre custos operacionais internos, administração externalizada e proteção jurídica.
- Avalie as responsabilidades críticas do empregador, incluindo a obrigação legal de pagar até dois anos de baixa por doença nos termos do Artigo 7:629 BW e as regras de classificação da Wet DBA após a moratória.
- Calcule os seus custos reais de contratação considerando contratos obrigatórios com serviços de medicina no trabalho (arbodienst), seguro de absentismo e contribuições diferenciadas para a segurança social legal.
- Saiba como o modelo de Employer of Record protege juridicamente a sua empresa contra responsabilidades laborais, garantindo simultaneamente total conformidade regulamentar desde o primeiro dia.
O Que Implica o Payroll Klein Bedrijf nos Países Baixos?
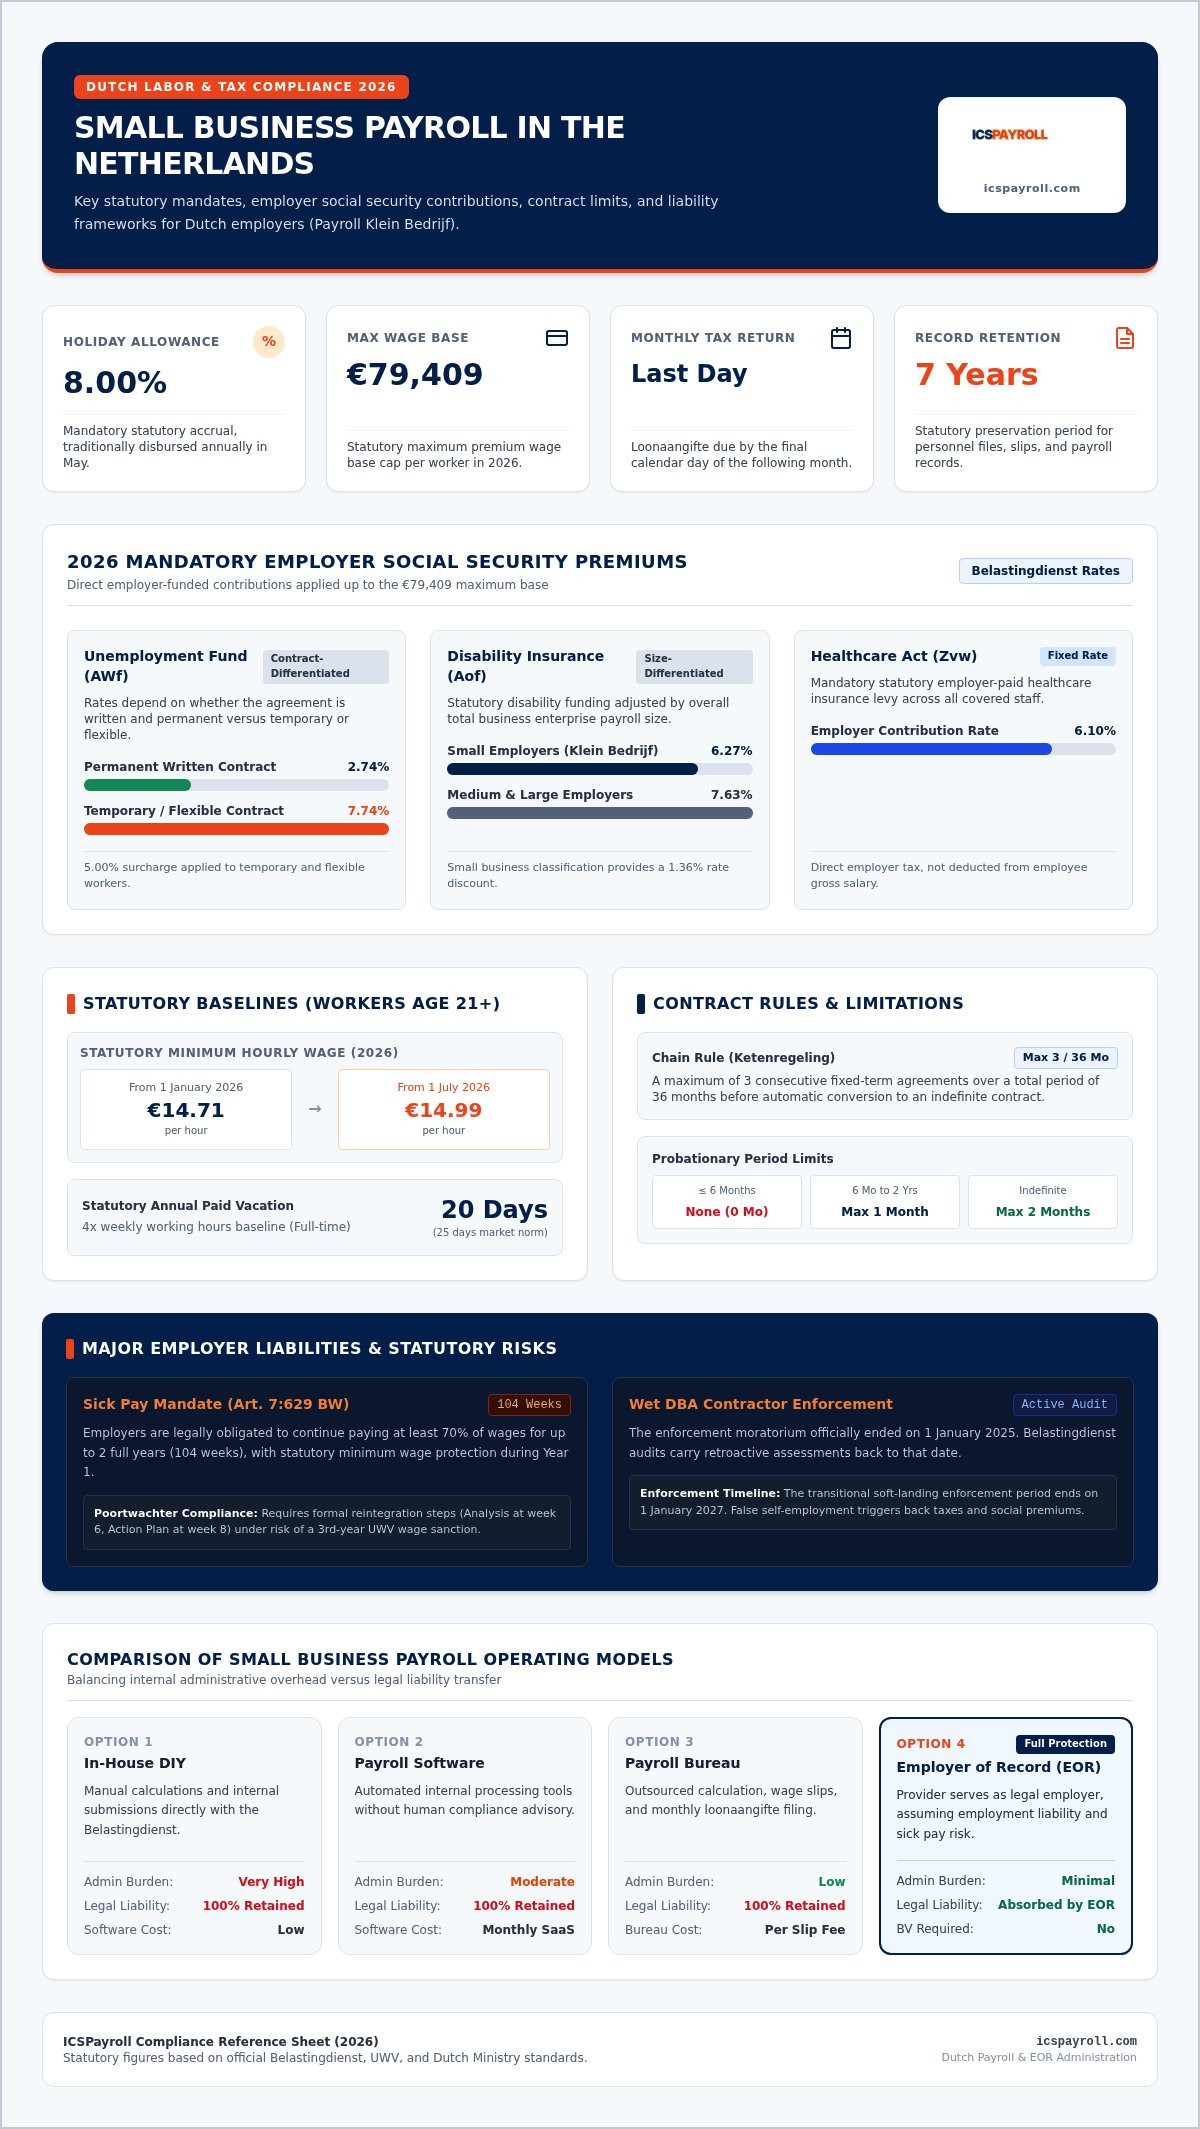
Na sua essência, a definição padrão de processamento salarial refere-se ao cálculo de vencimentos e à distribuição de pagamentos líquidos. Nos Países Baixos, contudo, gerir um payroll klein bedrijf envolve uma estrita responsabilidade legal. Operar como empregador registado holandês exige calcular salários do valor bruto ao líquido, reter o imposto sobre os salários (loonheffing), deduzir as contribuições para a segurança social nacional e submeter uma declaração mensal de retenção na fonte (loonaangifte) à Belastingdienst até ao último dia de calendário do mês seguinte.
As obrigações legais do empregador exigem um planeamento financeiro rigoroso, muito além do simples salário base mensal. Os empregadores devem provisionar e pagar um subsídio de férias legal de 8% (vakantiegeld), tradicionalmente liquidado em maio. Além disso, a legislação holandesa exige que todos os processos de colaboradores, recibos de vencimento e registos administrativos sejam conservados durante pelo menos 7 anos. Falhar um prazo mensal de entrega ou calcular incorretamente as retenções desencadeia coimas automáticas e aumenta o risco de uma auditoria fiscal.
Principais Encargos do Empregador e Contribuições Legais em 2026
Os empregadores holandeses devem financiar programas obrigatórios de segurança social diretamente com fundos da empresa. Em 2026, o cálculo dos encargos sociais incide até ao limite legal da base de incidência contributiva (maximumpremieloon) de €79.409 por colaborador:
- Fundo de Desemprego (AWf): Diferenciado pelo tipo de contrato, fixado em 2,74% para contratos de trabalho sem termo por escrito e 7,74% para vínculos a termo ou flexíveis.
- Seguro de Incapacidade/Invalidez (Aof): Diferenciado pela dimensão da empresa, fixado em 6,27% para pequenos empregadores e 7,63% para médias e grandes empresas.
- Lei do Seguro de Saúde (Zvw): Uma contribuição legal de saúde paga pelo empregador, fixada num teto de 6,10% sobre a folha salarial abrangida.
Direitos Obrigatórios dos Trabalhadores e Condições de Trabalho
O direito do trabalho holandês protege os colaboradores através de patamares legais imperativos. De acordo com os valores oficiais discriminados no portal business.gov.nl, o salário mínimo nacional por hora para trabalhadores com 21 anos ou mais é de €14,71, aumentando para €14,99 a partir de 1 de julho de 2026. Os profissionais a tempo inteiro têm direito legal a férias remuneradas correspondentes a quatro vezes o seu horário de trabalho semanal, garantindo uma base de 20 dias úteis de férias por ano.
A redação de contratos exige um rigor processual estrito. Ao abrigo da regra da sucessão contratual (ketenregeling), os empregadores podem celebrar no máximo 3 contratos a termo consecutivos ao longo de um período de 36 meses antes de o vínculo se converter automaticamente em contrato por tempo indeterminado. Os períodos experimentais têm limitações idênticas: contratos por tempo indeterminado permitem um período experimental de 2 meses, contratos a termo entre 6 meses e 2 anos admitem 1 mês, e contratos de duração igual ou inferior a 6 meses não podem conter qualquer período experimental.
Comparação de Opções de Processamento Salarial para Pequenas Empresas nos Países Baixos
Gerir um payroll klein bedrijf é essencialmente uma questão de alocação de risco e não apenas de escrituração contabilística. As pequenas empresas nos Países Baixos optam habitualmente entre quatro caminhos operacionais: processamento interno direto, software especializado de payroll, gabinetes externos de contabilidade e salários, ou um Employer of Record (EOR). Escolher a estrutura incorreta expõe o seu negócio a sobrecargas operacionais imprevistas, bloqueios administrativos e contingências regulamentares com a Belastingdienst.
Administração Interna vs. Gabinetes de Contabilidade Salarial
Gerir os salários internamente com software próprio elimina as margens de intermediários externos, mas exige uma monitorização constante da complexa legislação laboral e das alterações nas tabelas fiscais. Qualquer discrepância nos envios mensais atrai a fiscalização imediata das autoridades tributárias. Os gabinetes tradicionais de contabilidade reduzem erros de cálculo ao emitir recibos de vencimento e submeter as declarações por si. No entanto, não assumem as responsabilidades laborais subjacentes; a sua empresa permanece exclusivamente responsável por eventuais incumprimentos legais e pelas coimas decorrentes.
Externalização a Gabinetes vs. Employer of Record (EOR)
Embora os gabinetes de processamento salarial habituais tratem dos cálculos mensais do bruto ao líquido, deixam as responsabilidades no local de trabalho, a obrigação de suportar baixas prolongadas por doença e os complexos procedimentos de cessação contratual ao seu encargo. Um Employer of Record adota uma abordagem operacional fundamentalmente diferente. No modelo de EOR, o prestador atua como a entidade empregadora legal, absorvendo os riscos laborais previstos na lei, emitindo contratos em total conformidade e gerindo a retenção na fonte do imposto sobre os salários de ponta a ponta.
Este modelo operacional é especialmente vantajoso para empresas em expansão e fundadores internacionais que procuram uma entrada rápida no mercado. Criar uma sociedade holandesa (BV) exige normalmente cerca de €2.000 em custos de constituição, para além de €3.000 a €8.000 anuais em despesas de contabilidade societária e obrigações legais. Um EOR contorna inteiramente este encargo societário, integrando as suas contratações locais numa infraestrutura existente e totalmente compatível. Consulte a nossa análise estrutural detalhada em Employer of Record nos Países Baixos: O Guia de 2026.
Se a sua prioridade reside em eliminar a fricção administrativa e assegurar simultaneamente uma proteção jurídica robusta para a sua equipa, a parceria com a ICSPayroll oferece a estabilidade institucional necessária para expandir o seu negócio com segurança.
Riscos Legais de Doença, Despedimento e Conformidade de Prestadores de Serviços
O direito do trabalho holandês dá primazia à proteção do trabalhador em detrimento da flexibilidade do empregador. Para equipas pequenas, uma única situação de doença prolongada ou uma errada classificação contratual pode desestabilizar rapidamente o fluxo de caixa operacional. Gerir um payroll klein bedrijf significa assumir responsabilidade jurídica direta por estas contingências legais, a menos que estruture deliberadamente as suas operações para mitigar o risco.
O Fardo dos 104 Semanas de Pagamento por Doença e a Wet Poortwachter
Ao abrigo do Artigo 7:629 BW, as entidades empregadoras são obrigadas a pagar pelo menos 70% do salário do trabalhador incapacitado durante um período até 104 semanas. Nas primeiras 52 semanas, este montante não pode ser inferior ao salário mínimo legal. Em conjunto com esta obrigação salarial, a lei de melhoria do processo de reintegração (Wet verbetering poortwachter) impõe etapas processuais rigorosas de reintegração. Os empregadores devem realizar uma análise formal do problema até à 6.ª semana, formalizar um plano de ação conjunto até à 8.ª semana e avançar para a reintegração externa de segundo nível (spoor 2) caso a reintegração interna se mostre inviável. Se o UWV determinar que os seus esforços administrativos foram insuficientes, pode aplicar uma sanção que obriga ao pagamento de um terceiro ano completo de baixa. Para uma análise operacional aprofundada, consulte o nosso artigo detalhado sobre a Administração de Payroll nos Países Baixos.
Compensação por Despedimento e Protocolos de Rescisão em 2026
A cessação de um contrato de trabalho nos Países Baixos requer motivos legais devidamente comprovados, exigindo autorização prévia de despedimento pelo UWV ou a resolução do contrato através do tribunal de comarca (kantonrechter). Os colaboradores cessantes têm direito por lei a uma compensação por cessação de contrato (transitievergoeding), que começa a acumular desde o primeiro dia de trabalho, incluindo o período experimental. Para 2026, este montante está limitado a €102.000, ou ao valor equivalente a um ano de salário bruto se este for superior. As pequenas empresas com menos de 25 colaboradores mantêm o direito a compensação financeira do UWV pelos custos de transição legal após dois anos de doença do trabalhador, enquanto as empresas com 25 ou mais colaboradores perdem esse reembolso a partir de 1 de julho de 2026.
Fiscalização de Prestadores de Serviços ao Abrigo da Wet DBA e da VBAR
Recorrer a freelancers (zzp'ers) para contornar encargos laborais expõe a sua empresa a medidas de fiscalização severas. A Belastingdienst revogou formalmente a moratória de fiscalização da Wet DBA a 1 de janeiro de 2025, o que confere às autoridades fiscais poderes para aplicar liquidações corretivas com efeitos retroativos a essa data. O atual período de transição suave termina a 1 de janeiro de 2027, não deixando qualquer margem para erros de enquadramento funcional. O escrutínio legislativo está também a intensificar-se: a 16 de junho de 2026, o Senado holandês aprovou a versão simplificada da proposta de lei VBAR, estabelecendo uma presunção jurídica de laboralidade para prestadores independentes que faturem menos de aproximadamente €38 por hora. Embora esta medida ainda não esteja em vigor, a sua aplicação prevista até 31 de dezembro de 2026 torna o recurso a prestadores de serviços cada vez mais arriscado para pequenas empresas.
Como as Pequenas Empresas Podem Escolher o Modelo de Payroll Adequado
A definição do modelo de contratação exige alinhar a sua capacidade operacional com o nível de risco legal que está disposto a assumir. Uma estrutura sólida para o seu payroll klein bedrijf equilibra o tempo de gestão administrativa com o custo global do risco. Antes de optar pelo processamento interno ou por subscrições básicas de software, avalie a capacidade interna do seu departamento de RH, a complexidade contratual e o plano de recrutamento a longo prazo.
Passo 1: Avaliar a Dimensão da Equipa e a Exposição a Baixas por Doença
Empresas com menos de 10 colaboradores enfrentam uma vulnerabilidade acentuada em caso de doença prolongada de um membro da equipa. Cumprir os requisitos legais exige contratar um serviço de medicina e saúde no trabalho (arbodienst) e, frequentemente, subscrever um seguro privado de absentismo por doença (verzuimverzekering). Custos de avença, consultas médicas obrigatórias e prémios de seguro crescentes aumentam substancialmente o custo salarial base. Comparar estas despesas administrativas parcelares com um coeficiente de payroll externalizado e consolidado demonstra muitas vezes que transferir as responsabilidades legais do empregador assegura uma previsibilidade de custos incomparavelmente superior.
Passo 2: Considerar o Talento Internacional e o Regime dos 30%
A contratação de profissionais internacionais qualificados introduz processos fiscais e de imigração específicos. Para expatriados elegíveis, os empregadores podem solicitar à Belastingdienst a aplicação do regime dos 30% (30%-regeling). Em 2026, o limiar salarial mínimo tributável fixado por lei após a dedução é de €48.013 (ou €36.497 para colaboradores com menos de 30 anos titulares de um mestrado reconhecido), exigindo um salário anual bruto de cerca de €68.590 para usufruir do benefício máximo. Caso vá contratar profissionais de fora do Espaço Schengen, note que o patrocínio de imigração é assegurado através do nosso parceiro certificado. Descubra o funcionamento desta estrutura integrada no nosso guia sobre Serviços PEO nos Países Baixos.
Passo 3: Analisar os Requisitos Societários e os Custos de Manutenção
A opção entre a contratação direta e um Employer of Record depende frequentemente da presença jurídica corporativa que pretende assumir. Criar uma BV holandesa envolve perto de €2.000 em custos de constituição, complementados por €3.000 a €8.000 anuais em contabilidade empresarial, declarações fiscais e manutenção societária. Se o seu objetivo imediato é criar uma equipa local e não constituir uma entidade jurídica complexa, um EOR elimina totalmente esses custos estruturais, contratando a sua equipa localmente através de uma infraestrutura existente e conforme.
Pronto para salvaguardar a sua empresa contra responsabilidades laborais legais? Solicite uma proposta personalizada de payroll à ICSPayroll para implementar já uma estrutura de contratação eficiente e totalmente conforme.
Otimize o Processamento Salarial da Sua Pequena Empresa com a ICSPayroll
A expansão moderna de equipas exige rapidez de execução sem comprometer a segurança jurídica. A ICSPayroll atua como o seu Employer of Record (EOR) dedicado e especialista em salários nos Países Baixos, assumindo integralmente as responsabilidades legais de um payroll klein bedrijf para que a sua liderança se foque no crescimento do negócio. Assumimos formalmente o papel de empregador local, emitindo contratos em conformidade e gerindo a administração enquanto mantém a gestão operacional diária dos seus colaboradores.
A agilidade operacional é parte integrante dos nossos serviços. Enquanto criar uma infraestrutura societária independente demora meses, o nosso fluxo de acolhimento e integração permite celebrar contratos de trabalho em poucas semanas. As propostas personalizadas são entregues em 24 horas após a partilha dos dados remuneratórios base, proporcionando previsibilidade orçamental imediata. Uma única fatura mensal consolidada cobre todas as obrigações legais, eliminando acertos surpresa e custos de consultoria imprevistos.
Proteção Laboral Completa num Coeficiente de Payroll Transparente
O nosso modelo de faturação consolidado utiliza um coeficiente de processamento salarial transparente que reúne todas as exigências legais num valor mensal previsível. Obtém proteção institucional integral apoiada por especialistas dedicados:
- Remuneração Totalmente Integrada: Consolida os salários base brutos, o subsídio legal de férias de 8% e a gestão de planos de pensões de referência no setor (15,2%) em pagamentos regulares programados.
- Cobertura das Contribuições Legais: Calcula e transfere com rigor as contribuições para a segurança social dos trabalhadores, os encargos de saúde Zvw e as quotizações para fundos setoriais.
- Absorção Direta do Risco de Doença: Protege a sua empresa do impacto financeiro crítico do Artigo 7:629 BW, assumindo o risco de doença até dois anos.
- Apoio de RH e Reintegração: Abrange a gestão de indemnizações por despedimento, aditamentos contratuais e os rigorosos protocolos de reintegração médica com orientação profissional.
- Portal Digital de Autosserviço: Permite que colaboradores e gestores acedam a uma plataforma online centralizada para consultar saldos de férias, recibos de vencimento mensais e registos documentais.
Configuração Rápida e Apoio ao Recrutamento Internacional
A expansão de uma empresa requer com frequência a atração de talento especializado além-fronteiras. Através da nossa solução de EOR, a sua organização pode contratar especialistas internacionais de imediato sem suportar os custos de gestão de uma empresa nos Países Baixos. Sempre que for necessária mobilidade internacional, o patrocínio de imigração é assegurado através do nosso parceiro certificado, viabilizando autorizações céleres de Migrante Altamente Qualificado (Highly Skilled Migrant) em semanas. Tratamos igualmente da preparação e submissão formal dos pedidos do regime dos 30% junto da Belastingdienst para todos os candidatos internacionais elegíveis.
Elimine atritos de conformidade local e proteja o seu negócio desde o primeiro dia. Fale hoje com os nossos especialistas em payroll para implementar uma estrutura de vencimentos sólida, segura e adaptada à sua empresa.
Garanta a Sua Estrutura Laboral nos Países Baixos para 2026 e nos Anos Seguintes
Gerir um payroll klein bedrijf em total conformidade não deve travar o seu ritmo de crescimento. Tratar o processamento salarial internamente gera uma forte fricção operacional, desde os prazos mensais imperativos da Belastingdienst até à obrigação de pagar dois anos de baixa por doença sob o Artigo 7:629 BW e à fiscalização reforçada da Wet DBA. Escolher o modelo de contratação certo transforma estes complexos requisitos legais numa base estável para a expansão do seu negócio.
Trabalhar com a ICSPayroll elimina a responsabilidade direta do empregador, mantendo a agilidade de recrutamento da sua empresa. Apresentamos uma proposta detalhada em 24 horas e concluímos o enquadramento operacional da equipa em semanas, em vez de meses. Cada encargo legal, incluindo contribuições de pensão, subsídio de férias e cobertura integral de doença, é integrado numa única fatura mensal transparente, sem custos ocultos. Retém o controlo diário da gestão da sua equipa enquanto nós assumimos o risco jurídico local.
Contrate nos Países Baixos com total confiança através da ICSPayroll e mantenha a sua organização totalmente focada na aceleração dos seus resultados comerciais.
Perguntas Frequentes
Pode uma pequena empresa nos Países Baixos processar salários sem constituir uma BV holandesa?
Sim, uma empresa internacional ou em crescimento pode contratar colaboradores locais sem constituir uma BV holandesa recorrendo a um Employer of Record (EOR). O EOR atua formalmente como o empregador legal registado, inscrevendo os trabalhadores e declarando as retenções de impostos salariais junto da Belastingdienst. Este formato evita as despesas habituais de abertura de uma BV, de aproximadamente €2.000, bem como os custos anuais de contabilidade e gestão administrativa, que oscilam entre €3.000 e €8.000.
Quanto tem uma pequena empresa de pagar a um colaborador de baixa segundo a lei holandesa?
Ao abrigo do Artigo 7:629 BW, os empregadores são obrigados a pagar pelo menos 70% do salário bruto do colaborador incapacitated durante um período até 104 semanas. No primeiro ano de ausência, este montante não pode situar-se abaixo do salário mínimo nacional. Paralelamente ao pagamento do salário, o empregador deve gerir com rigor os procedimentos de reintegração da Wet verbetering poortwachter para evitar a penalização de um terceiro ano de pagamentos decretada pelo UWV.
O que sucede se uma pequena empresa cometer um erro na declaração mensal da loonaangifte?
A entrega tardia ou com erros da declaração mensal de retenção salarial (loonaangifte) resulta na emissão de notificações, liquidações automáticas de coimas e juros de mora por parte da Belastingdienst. A retificação de incorreções obriga ao envio de uma declaração de correção formal (correctiebericht). Para empresas que realizam a gestão interna do payroll klein bedrijf, discrepâncias reiteradas aumentam a probabilidade de inspeções tributárias e podem conduzir a coimas por incumprimento substanciais (verzuimboetes), juntamente com a liquidação de impostos retroativos.
A externalização do processamento salarial para um Employer of Record está em conformidade com a Belastingdienst?
Sim, a utilização de um Employer of Record é plenamente reconhecida e está em total conformidade com a legislação fiscal e laboral dos Países Baixos. O EOR assume-se como o substituto tributário (withholding agent) perante a Belastingdienst, deduzindo os impostos sobre os salários, as contribuições para a segurança social e os descontos dos trabalhadores diretamente no processamento salarial. Esta solução permite à pequena empresa usufruir da atividade do colaborador local, transferindo as obrigações formais de entidade patronal e o risco legal para uma entidade holandesa estabelecida.
De que forma o fim da moratória da Wet DBA afeta as pequenas empresas?
O fim da moratória de fiscalização da Wet DBA a 1 de janeiro de 2025 permite que a Belastingdienst emita correções tributárias e notificações de dívida com efeitos retroativos a essa data. Embora vigore uma fase de adaptação flexível até 1 de janeiro de 2027, as equipas de fiscalização analisam com rigor os vínculos de prestação de serviços. Pequenas empresas que qualifiquem indevidamente trabalhadores dependentes como independentes sujeitam-se a cobranças imediatas de impostos salariais não retidos, contribuições sociais em falta e subsídios de férias retroativos.
Podem as pequenas empresas requerer o regime dos 30% para trabalhadores internacionais?
Sim, as pequenas empresas podem beneficiar do regime dos 30% nos Países Baixos, desde que o trabalhador preencha os requisitos legais, incluindo o recrutamento no estrangeiro e o cumprimento do limiar salarial tributável de 2026 de €48.013 (ou €36.497 para trabalhadores qualificados com menos de 30 anos e titulares de mestrado). Na contratação através de um EOR, o próprio prestador submete o pedido diretamente à Belastingdienst, sendo o patrocínio de imigração para cidadãos de fora do Espaço Schengen coordenado através do nosso parceiro certificado.
O que está incluído na fatura com coeficiente de payroll tudo-incluído para pequenas empresas?
Um coeficiente de payroll transparente agrupa todas as despesas obrigatórias do empregador numa fatura mensal única para a gestão do seu payroll klein bedrijf. Esta fatura inclui o salário bruto base, o subsídio legal de férias de 8%, a provisão para o plano de pensões padrão de 15,2% e os encargos sociais do empregador para a segurança social. Adicionalmente, absorve o risco de baixas por doença prolongadas nos termos do Artigo 7:629 BW até dois anos, inclui a gestão da compensação legal por cessação e assegura o acesso completo ao portal digital de RH.
Artigo escrito por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, declarações de retenção na fonte e segurança social, subsídio de férias, pensões, baixas por doença e conformidade com CAO, com integração operacional possível em 48 horas.
Perguntas frequentes
Sim, uma empresa internacional ou em crescimento pode contratar colaboradores locais sem constituir uma BV holandesa recorrendo a um Employer of Record (EOR). O EOR atua formalmente como o empregador legal registado, inscrevendo os trabalhadores e declarando as retenções de impostos salariais junto da Belastingdienst. Este formato evita as despesas habituais de abertura de uma BV, de aproximadamente €2.000, bem como os custos anuais de contabilidade e gestão administrativa, que oscilam entre €3.000 e €8.000.
Ao abrigo do Artigo 7:629 BW, os empregadores são obrigados a pagar pelo menos 70% do salário bruto do colaborador incapacitated durante um período até 104 semanas. No primeiro ano de ausência, este montante não pode situar-se abaixo do salário mínimo nacional. Paralelamente ao pagamento do salário, o empregador deve gerir com rigor os procedimentos de reintegração da Wet verbetering poortwachter para evitar a penalização de um terceiro ano de pagamentos decretada pelo UWV.
A entrega tardia ou com erros da declaração mensal de retenção salarial (loonaangifte) resulta na emissão de notificações, liquidações automáticas de coimas e juros de mora por parte da Belastingdienst. A retificação de incorreções obriga ao envio de uma declaração de correção formal (correctiebericht). Para empresas que realizam a gestão interna do payroll klein bedrijf, discrepâncias reiteradas aumentam a probabilidade de inspeções tributárias e podem conduzir a coimas por incumprimento substanciais (verzuimboetes), juntamente com a liquidação de impostos retroativos.
Sim, a utilização de um Employer of Record é plenamente reconhecida e está em total conformidade com a legislação fiscal e laboral dos Países Baixos. O EOR assume-se como o substituto tributário (withholding agent) perante a Belastingdienst, deduzindo os impostos sobre os salários, as contribuições para a segurança social e os descontos dos trabalhadores diretamente no processamento salarial. Esta solução permite à pequena empresa usufruir da atividade do colaborador local, transferindo as obrigações formais de entidade patronal e o risco legal para uma entidade holandesa estabelecida.
O fim da moratória de fiscalização da Wet DBA a 1 de janeiro de 2025 permite que a Belastingdienst emita correções tributárias e notificações de dívida com efeitos retroativos a essa data. Embora vigore uma fase de adaptação flexível até 1 de janeiro de 2027, as equipas de fiscalização analisam com rigor os vínculos de prestação de serviços. Pequenas empresas que qualifiquem indevidamente trabalhadores dependentes como independentes sujeitam-se a cobranças imediatas de impostos salariais não retidos, contribuições sociais em falta e subsídios de férias retroativos.
Sim, as pequenas empresas podem beneficiar do regime dos 30% nos Países Baixos, desde que o trabalhador preencha os requisitos legais, incluindo o recrutamento no estrangeiro e o cumprimento do limiar salarial tributável de 2026 de €48.013 (ou €36.497 para trabalhadores qualificados com menos de 30 anos e titulares de mestrado). Na contratação através de um EOR, o próprio prestador submete o pedido diretamente à Belastingdienst, sendo o patrocínio de imigração para cidadãos de fora do Espaço Schengen coordenado através do nosso parceiro certificado.
Um coeficiente de payroll transparente agrupa todas as despesas obrigatórias do empregador numa fatura mensal única para a gestão do seu payroll klein bedrijf. Esta fatura inclui o salário bruto base, o subsídio legal de férias de 8%, a provisão para o plano de pensões padrão de 15,2% e os encargos sociais do empregador para a segurança social. Adicionalmente, absorve o risco de baixas por doença prolongadas nos termos do Artigo 7:629 BW até dois anos, inclui a gestão da compensação legal por cessação e assegura o acesso completo ao portal digital de RH.