Payroll Klein Bedrijf:2026 年荷蘭中小企計薪出糧全攻略
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
在荷蘭處理計薪出糧(payroll),絕非單純輸入行政數據咁簡單,而是一項主動管理風險的核心工作。對於正在擴充的團隊而言,在荷蘭設立合規的 payroll klein bedrijf(中小型企業計薪體系),所衍生的法定僱主責任隨時會令你的日常營運應接不暇。如果你正為每月薪俸稅申報、Wet DBA(荷蘭勞資關係放寬評估法)執法寬限期結束,以及 Article 7:629 BW(荷蘭民法典第 7:629 條)規定的兩年有薪病假義務而感到壓力重重,你絕非特例。將寶貴的核心業務時間浪費在繁瑣的官僚行政上,只會拖慢業務增長與拓展步伐。
面對這些法定要求,你無須孤軍作戰。在這份 2026 年攻略中,你將全面了解荷蘭中小企計薪的運作機制,比較最高效的行政模式,並為你的增長型團隊消除代價高昂的合規風險。我們會深入分析 Belastingdienst(荷蘭稅務局)的法定代扣代繳項目、拆解僱主保費責任,並提供精準架構,確保你的公司免受突如其來的勞工法規罰款困擾。
Key Takeaways
- 掌握荷蘭 payroll klein bedrijf 的法定運作機制,包括向 Belastingdienst(荷蘭稅務局)提交每月 loonaangifte(薪俸稅申報表)的嚴格申報期限。
- 比較荷蘭四種主要的計薪行政管理模式,在內部營運負擔、外判行政與法律保障之間取得最佳平衡。
- 評估關鍵的僱主法定責任,包括 Article 7:629 BW 規定的兩年強制性病假工資責任,以及執法寬限期結束後的 Wet DBA 員工身分判定規則。
- 將法定 arbodienst(職業健康與安全服務機構)合約、缺勤保險及有差別法定社會保障保費計算在內,精確掌握真實的僱員用工成本。
- 了解 Employer of Record(EOR / 名義僱主)模式如何在法律層面為你的企業隔離勞工責任,同時確保由第一日起全方位符合監管法規。
甚麼是荷蘭的 Payroll Klein Bedrijf?
廣義而言,計薪的標準定義是指計算工資及發放淨收入的程序。然而在荷蘭,營運 payroll klein bedrijf 涉及極為嚴格的法定責任。作為註冊荷蘭僱主,你必須計算稅前稅後薪金、代扣薪俸稅(loonheffing)、扣除國家社會保險供款,並在次月的最後一個曆日或之前,向 Belastingdienst 提交每月薪俸稅申報(loonaangifte)。
法定僱主義務遠超基本月薪發放,要求精準的財務規劃。僱主必須提撥並發放 8% 法定度假津貼(Holiday allowance),傳統上於每年 5 月發放。此外,荷蘭法律規定所有僱員人事檔案、工資單及行政記錄必須妥善保存至少 7 年。錯過每月申報截止日期或計錯扣繳金額,都會觸發自動罰款,並大幅增加面臨當局全面稅務審查的風險。
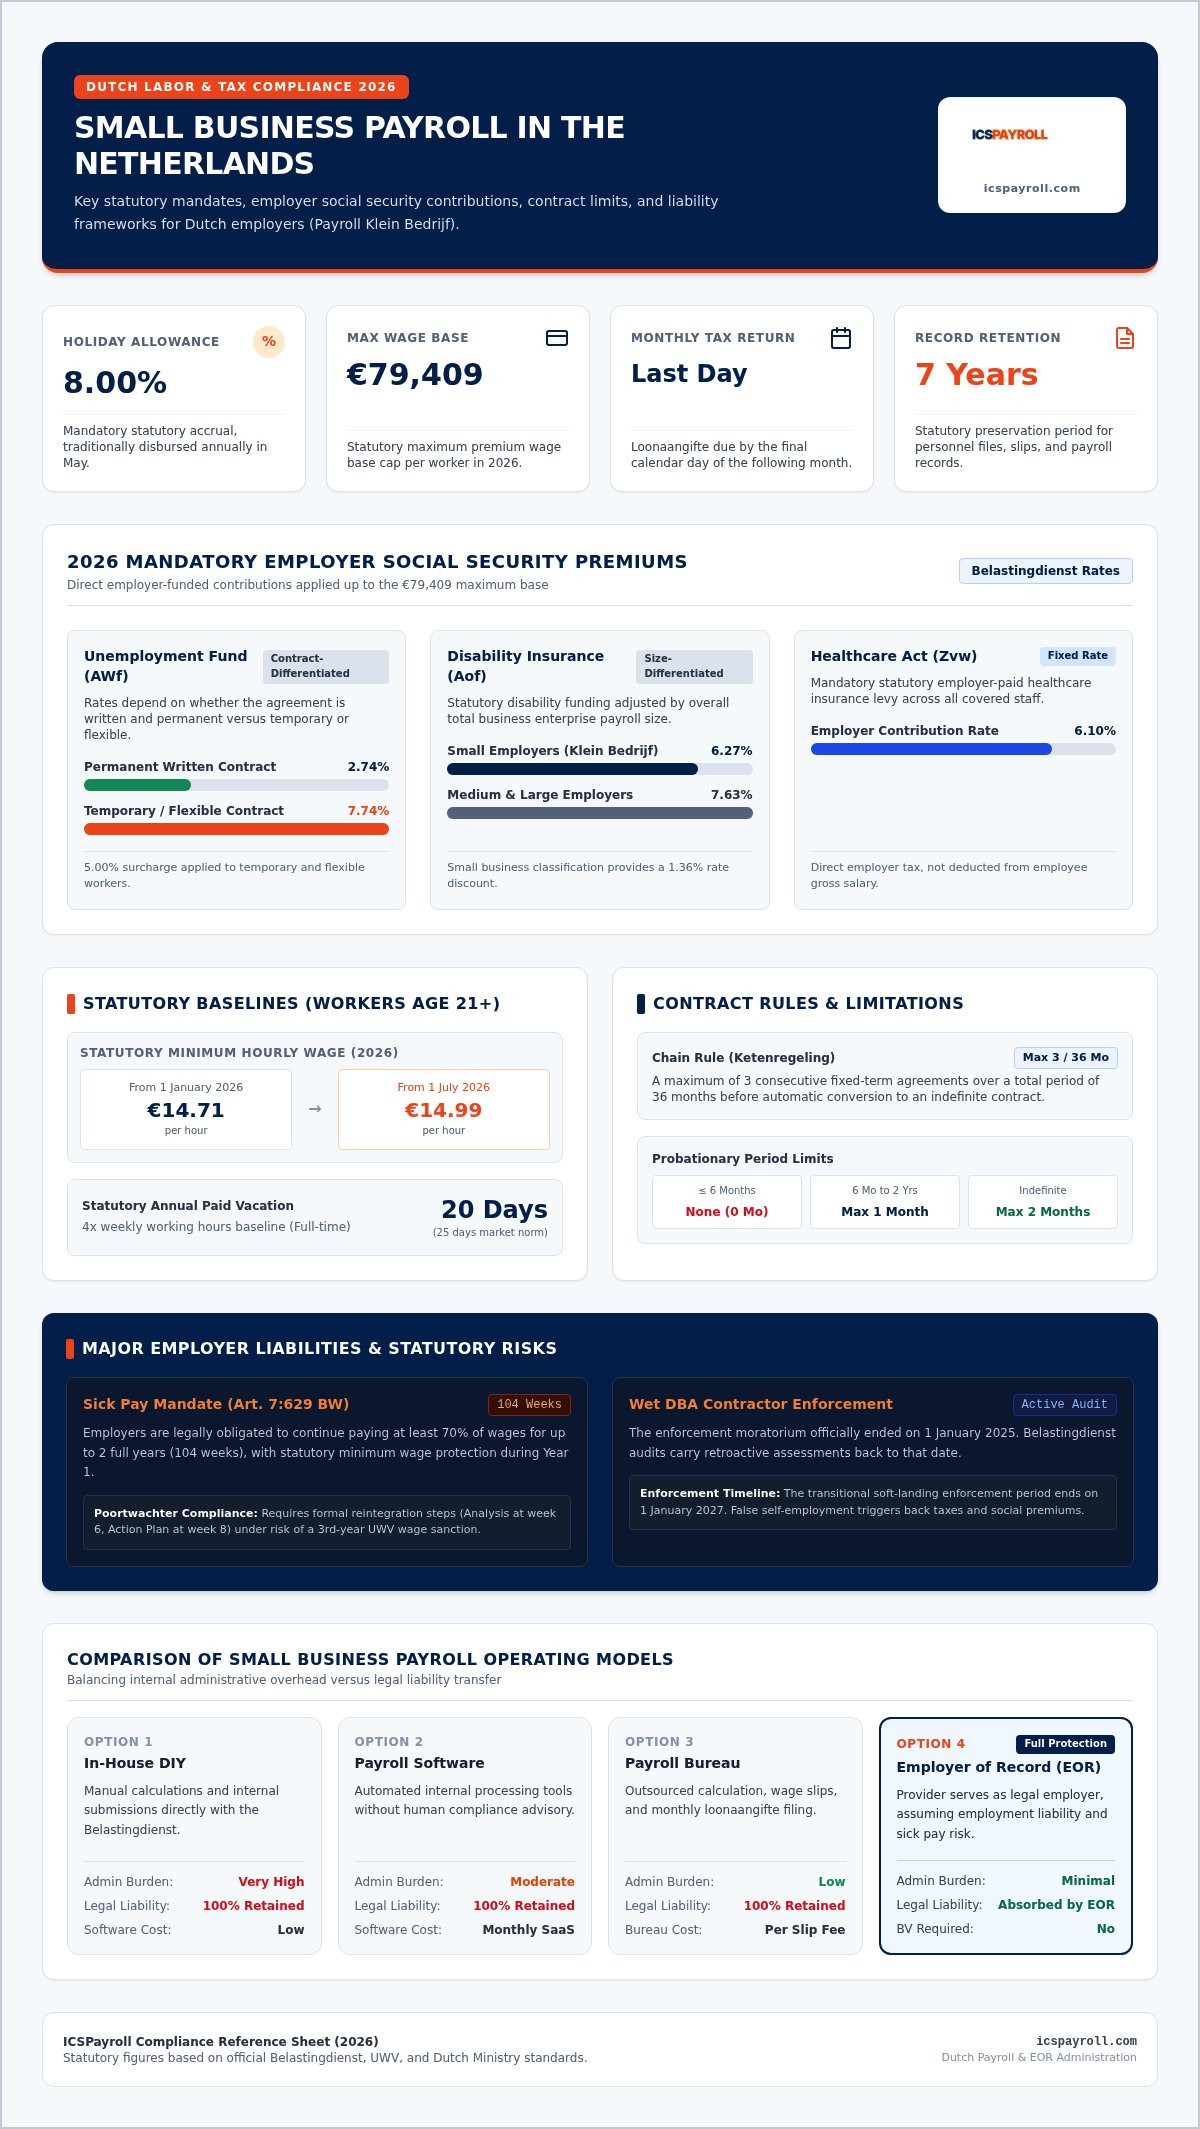
2026 年僱主核心供款與法定保費
荷蘭僱主必須直接由公司資金為法定社會保障計劃供款。在 2026 年,每名員工的社會保險保費計算上限為法定最高保費工資上限(maximumpremieloon)€79,409:
- 失業基金(AWf):按合約類型劃分,無固定期限(永久)書面合約費率為 2.74%,臨時或靈活合約費率為 7.74%。
- 殘疾保險(Aof):按企業規模劃分,小型僱主固定費率為 6.27%,中大型企業則為 7.63%。
- 健康保險法(Zvw):由僱主支付的法定醫療保險供款,在涵蓋工資基數內上限為 6.10%。
法定僱員權益與工作條件
荷蘭勞工法透過具法律約束力的法定底線嚴格保護員工。根據 business.gov.nl 公布的法定費率,21 歲或以上僱員的法定最低時薪為 €14.71,自 2026 年 7 月 1 日起調升至 €14.99。全職人員依法享有等於其每週工時四倍的法定有薪年假,即每年基準 20 天假期。
合約起草需要嚴謹的合規程序。根據連鎖合約規則(ketenregeling),僱主在 36 個月內最多只能提供 3 份連續的定期合約,否則合約將自動轉為無固定期限合約。試用期條款同樣受到嚴格限制:無固定期限合約允許 2 個月試用期;6 個月至 2 年的定期合約允許 1 個月;而 6 個月或以下的短期合約則完全不可設有任何試用期條款。
荷蘭中小企計薪方案比較
管理 payroll klein bedrijf 本質上是風險配置的決策,而非單純會計記賬。荷蘭的中小企業通常在四種營運路徑中作出選擇:內部自行處理(DIY)、專用計薪軟件、外判計薪會計師事務所(Payroll bureau),或者採用名義僱主(Employer of Record,簡稱 EOR)。一旦選錯模式,公司將面臨意料之外的行政負擔、內部效率瓶頸,以及來自 Belastingdienst 的監管處罰風險。
內部行政管理 vs 計薪會計師事務所
利用專用軟件在內部自行處理計薪,雖然省卻了外判行政溢價,但需要持續緊貼複雜的勞工法規修訂與不斷調整的稅階。每月提交的申報資料若有任何出入,都會即時引發稅務機關關注。傳統會計事務所能透過代製工資單及代報稅表減少計算錯誤,但他們不會承擔實質的僱主法律責任;所有法定合規失誤及其衍生的罰款,依然完全由你的企業獨力承擔。
外判計薪事務所 vs 名義僱主(EOR)
一般計薪事務所雖然負責每月稅前稅後薪酬運算,但工作場所責任、長期病假支出風險以及繁複的解僱程序,依然全數留由你親自處理。Employer of Record 則採取截然不同的營運架構。在 EOR 模式下,服務機構會成為法定名義僱主,全面吸收法定用工風險、簽訂完全合規的僱傭合約,並一手包辦所有薪俸稅預扣。
對於追求迅速開拓市場的成長型企業及國際創辦人而言,這種模式尤為實用。在荷蘭成立一間本地 BV 公司,通常需要約 €2,000 成立成本,連同每年 €3,000 至 €8,000 的公司會計與報稅行政開銷。EOR 能夠直接將你聘請的本地員工掛靠在現成、完全合規的架構之下,免除繁瑣的公司法人註冊包袱。歡迎參閱我們在 Employer of Record Netherlands: The 2026 Guide 的詳細結構剖析。
如果你的首要目標是消除行政阻礙,同時為團隊建立穩如磐石的法律保障,與 ICSPayroll 攜手合作即可提供安全擴充業務所需的機構級支持。
法定病假、解僱及外判合約合規風險
荷蘭勞工法極度注重勞工保障,嚴格限制僱主的營運彈性。對小型團隊而言,單一員工長期患病或假自僱合規錯誤,足以嚴重打擊日常營運現金流。經營 payroll klein bedrijf 即代表你必須直接承擔這些法律責任,除非你已預先採取策略架構以化解風險。
長達 104 週的病假工資負擔與 Wet Poortwachter
根據 Article 7:629 BW,僱員喪失工作能力期間,僱主必須支付至少 70% 薪金長達 104 週(整整兩年)。在首 52 週內,發放金額依法不得低於法定最低工資。除工資責任外,Wet verbetering poortwachter(門衛改進法)亦嚴格執行復工里程碑程序。僱主必須在第 6 週前進行正式問題分析,第 8 週前制定雙方復工行動計劃;若內部復工失敗,更必須啟動「第二軌道」外部工作配對。若 UWV(荷蘭僱員保險局)判定你的行政努力不足,可向僱主處以行政罰款,強制要求額外支付第三年全額病假工資。如需詳細運作指引,請參閱我們的 Dutch Payroll Administration 深度專題。
2026 年法定過渡補償金與解僱程序
在荷蘭終止僱傭合約必須具備法定合規理由,且必須獲得 UWV 正式解僱許可,或經由地方法院判決解除合約。離職員工依法享有法定過渡補償金(transitievergoeding),計算年資自入職第一日起累計,試用期亦涵蓋在內。2026 年這項法定補償上限為 €102,000,或相當於一年全額稅前工資(以較高者為準)。聘用少於 25 名員工的中小企業,在員工因病缺勤兩年後終止合約時,仍可獲得 UWV 補償法定過渡離職費用;但員工人數達 25 人或以上的企業,將自 2026 年 7 月 1 日起失去此項補償資格。
Wet DBA 及 VBAR 下對獨立承包商的嚴格審查
試圖以自僱人士(zzp'ers)代替正式員工以規避計薪責任,會令企業面臨當局嚴厲執法。Belastingdienst 已於 2025 年 1 月 1 日正式撤銷 Wet DBA 執法寬限期,意味著稅務局有權追溯至該日起補徵稅款及罰款。現行執法軟著陸過渡期將於 2027 年 1 月 1 日正式結束,對「假自僱」的容錯空間為零。法規監管亦進一步收緊:2026 年 6 月 16 日,荷蘭參議院通過精簡版 VBAR 法案,針對每小時收費低於約 €38 的自僱人士確立僱傭關係法定推定。雖然該措施尚未生效,但預計將於 2026 年 12 月 31 日前推行,令中小企聘用獨立承包商的合規風險急劇升溫。
中小企如何挑選合適的計薪模式
選擇聘用模式需要平衡你的內部營運能力與對法律風險的承受度。一個穩健的 payroll klein bedrijf 架構,必須在行政耗時與總體潛在風險成本之間取得平衡。在決定自建內部團隊或訂閱基礎軟件之前,務必先審視內部 HR 人手資源、合約複雜度及長期招聘藍圖。
第一步:評估團隊人數與病假風險承擔力
員工人數少於 10 人的企業,一旦有員工患病,營運脆弱性極高。要符合法定要求,公司必須委聘職業健康與安全服務機構(arbodienst),通常還需要購買私人病假缺勤保險(verzuimverzekering)。顧問常年費、法定醫療評估及不斷攀升的保費,會令基本薪金支出大增。將這些零散行政費用與整全的外判計薪系數(payroll factor)作比較,往往會發現將法定僱主責任全盤轉移,更能實現可預測的成本控制。
第二步:考慮跨境人才引進與 30% Ruling 特惠稅制
引進海外專業人才涉及專門的稅務及入境簽證流程。合資格外派員工可向 Belastingdienst 申請 30% 特惠稅制。在 2026 年,享受扣除後的法定應稅年薪門檻為 €48,013(持有認可碩士學位且年齡在 30 歲以下人士則為 €36,497),通常要求全額稅前年薪約 €68,590 方可享受最高免稅優惠。如果你正聘用非申根區人才,請注意工作簽證保證人資格可透過我們的持牌合作夥伴代為安排。歡迎參閱我們的 PEO Services in the Netherlands 指南了解運作方式。
第三步:分析法人實體需求與公司固定開支
直接自行聘用還是採用名義僱主,往往取決於你在當地的法律實體佈局。成立一間荷蘭 BV 需花費約 €2,000 註冊成本,每年另需支出 €3,000 至 €8,000 作為公司會計、稅務申報及日常法人維護費用。如果你當前的直接目標是建立本地核心團隊而非成立完整子公司,EOR 可以利用其現成且完全合規的架構替你聘用員工,徹底免除這筆結構性開支。
準備好保護企業免受法定勞工責任衝擊?立即向 ICSPayroll 索取客製化計薪方案,即日建立高效合規的僱傭架構。
透過 ICSPayroll 簡化中小企計薪流程
現代化團隊擴展講求高效執行,同時必須杜絕法律風險。ICSPayroll 作為你專屬的名義僱主(EOR)兼荷蘭計薪專家,為你全權吸收 payroll klein bedrijf 的法定繁瑣責任,讓你的管理層專注於推動業務增長。我們在法律層面擔任名義僱主,負責合規合約與行政運作,而你則完全保留對員工日常業務的主導管理權。
靈敏高效融入了我們每項服務之中。建立獨立公司實體往往需要幾個月,但我們的入職流程能讓你在數週之內正式落實合約。在收到基本薪酬資料後,我們會在 24 小時內提供量身訂製的報價,令你即時掌握財務預算。一張綜合月度發票即可涵蓋所有法定項目,徹底告別預算外的突發對賬與顧問收費。
單一透明計薪系數,全方位僱主保障
我們的綜合收費模式採用清晰的計薪系數(payroll factor),將各項法定硬性開支整合為單一可預測的月度金額。你將享有完善的機構級保障,並由專屬團隊貼身支援:
- 全包薪酬福利:整合基本稅前工資、法定 8% 度假津貼,以及符合行業標準 15.2% 的退休金供款管理,準時發放。
- 法定保費全包:精準計算並繳納僱員國家保險、Zvw 醫療保險供款及行業專屬基金費用。
- 直接承擔病假風險:全面吸收長達兩年的病假風險,免受 Article 7:629 BW 帶來的災難性財務衝擊。
- HR 及復工流程支援:在專業指導下處理法定過渡補償金、合約修訂及嚴格的醫療復工程序。
- 數碼化自助平台:為員工及管理人員提供集中在線平台,方便隨時查核假期累計、檢閱月度工資單及管理檔案記錄。
迅速完成設立與跨境招聘支援
企業擴充往往需要在荷蘭境外引進專才。透過我們的 EOR 架構,企業無須承擔設立荷蘭實體的固定開銷,即可立即招聘跨境專業人才。若涉及跨國工作調動,可透過我們的持牌合作夥伴安排入境工作簽證保證,在數週內迅速取得高技術移民簽證(Highly Skilled Migrant visa)。我們亦會為所有合資格國際員工向 Belastingdienst 準備並正式提交 30% 特惠稅制申請。
由第一日起徹底消除本地合規阻力,全面保障企業權益。立即與我們的計薪專家聯絡,為你的企業度身訂造穩健合規的計薪架構。
鞏固 2026 年及未來的荷蘭僱傭合規架構
設立合規的 payroll klein bedrijf 不應該拖慢你的業務發展步伐。由 Belastingdienst 每月嚴格申報期,到 Article 7:629 BW 規定的兩年強制病假工資,再到日益嚴格的 Wet DBA 審查,內部自行管理計薪往往會帶來嚴重營運阻力。挑選合適的僱傭模式,能將這些複雜的法定難題轉化為業務擴張的穩健基石。
與 ICSPayroll 合作能免除僱主法律責任,同時維持敏捷招聘節奏。我們會在收到查詢後 24 小時內提供專屬報價,並在數週內(而非數月)完成所有營運架構設置。所有法定責任,包括退休金供款、度假津貼及全額病假保障,皆整合至單一透明的月度發票,絕無任何隱藏開支。你全面掌控員工日常管理,我們全盤為你承擔本地法規風險。
選用 ICSPayroll 信心進軍荷蘭,讓你的團隊全力專注於開拓業務收入。
Frequently Asked Questions
荷蘭中小企可否在未設立荷蘭 BV 的情況下進行計薪出糧?
可以。跨國企業或成長型公司可透過與 Employer of Record(EOR / 名義僱主)合作,在無設立荷蘭 BV 的情況下聘用本地員工。EOR 在法律文件上擔任名義僱主,負責為員工註冊並向 Belastingdienst(荷蘭稅務局)申報法定薪俸稅。此模式能省去一般成立 BV 約 €2,000 的註冊成本,以及每年 €3,000 至 €8,000 的持續會計行政管理雜費。
根據荷蘭勞工法,中小企要向患病員工支付多少工資?
根據 Article 7:629 BW(荷蘭民法典第 7:629 條),僱員喪失工作能力期間,僱主必須支付至少 70% 稅前薪金長達 104 週(整整兩年)。在病假首年,法定發放金額不得低於法定最低工資。除發放工資外,僱主亦必須嚴格執行 Wet verbetering poortwachter(門衛改進法)規定的各項復工里程碑,以避免遭 UWV(荷蘭僱員保險局)直接處以第三年工資懲罰性罰款。
中小企如果在每月 loonaangifte 申報出錯,會有甚麼後果?
提交錯誤或延誤提交每月薪俸稅申報(loonaangifte),會招致 Belastingdienst(荷蘭稅務局)發出行政警告、自動罰款通知及利息加罰。更正錯誤必須提交正式更正申報(correctiebericht)。對於在內部自行管理 payroll klein bedrijf 的公司,屢次出錯會大幅提高遭遇稅務審查的風險,除補繳法定稅款外,還可能面臨巨額違規罰款(verzuimboetes)。
將計薪外判予 Employer of Record 是否符合 Belastingdienst 的合規要求?
完全符合。在荷蘭稅法及勞工法下,採用 Employer of Record(EOR / 名義僱主)是完全認可且合法合規的安排。EOR 會向 Belastingdienst 註冊為代扣代繳義務人,直接從工資中扣繳法定薪俸稅、國家保險供款及僱員保費。這種架構讓中小企能完全調配本地員工的工作產出,同時將法定僱主責任與合規風險轉嫁予成熟的荷蘭本地實體。
解除 Wet DBA 執法寬限期對中小企僱主有何影響?
Wet DBA 執法寬限期於 2025 年 1 月 1 日解除,代表 Belastingdienst 有權追溯至該日起補徵薪俸稅款。雖然過渡性「軟著陸」政策將維持至 2027 年 1 月 1 日,但稅務督察已積極審查承包合約關係。若中小企將實質僱員誤分類為獨立自僱人士,將面臨即時追討欠繳的薪俸稅、社會保險費以及追溯補發法定度假津貼。
中小企可否為海外聘請的員工申請 30% Ruling 特惠稅制?
可以。只要員工符合法定資格(包括由海外招聘入職,並達到 2026 年法定應稅年薪門檻 €48,013,或持碩士學位且未滿 30 歲人士門檻 €36,497),中小企即可為其申請荷蘭 30% 特惠稅制。透過 EOR 擴展時,服務機構會直接向 Belastingdienst 遞交申請;非申根區人士的工作簽證保證則會由我們的持牌合作夥伴全權代辦。
針對中小企員工的全包計薪系數發票涵蓋了甚麼項目?
透明的計薪系數(payroll factor)將所有強制性僱主法定開支整合為單一月度發票,涵蓋你的 payroll klein bedrijf 全部所需。發票內容包括稅前基本薪金、法定 8% 度假津貼、標準 15.2% 退休金提撥,以及各項法定社會保障保費。最關鍵的是,它全面吸收 Article 7:629 BW 規定長達兩年的長期病假工資風險、覆蓋法定過渡遣散補償金管理,並提供完整的 HR 數碼平台存取權限。
Article by
Joost Hubregtse
Joost Hubregtse 是 Intercompany Solutions 全資子公司 ICS Staffing & Payroll B.V.(ICS Payroll 營運機構)的總監。他主管名義僱主(EOR)及荷蘭計薪出糧服務,涵蓋僱傭合約、薪俸稅與社會保險申報、度假津貼、退休金、病假以及行業集體勞資協議(CAO)合規,最快可在 48 小時內完成員工入職。
常見問題
可以。跨國企業或成長型公司可透過與 Employer of Record(EOR / 名義僱主)合作,在無設立荷蘭 BV 的情況下聘用本地員工。EOR 在法律文件上擔任名義僱主,負責為員工註冊並向 Belastingdienst(荷蘭稅務局)申報法定薪俸稅。此模式能省去一般成立 BV 約 €2,000 的註冊成本,以及每年 €3,000 至 €8,000 的持續會計行政管理雜費。
根據 Article 7:629 BW(荷蘭民法典第 7:629 條),僱員喪失工作能力期間,僱主必須支付至少 70% 稅前薪金長達 104 週(整整兩年)。在病假首年,法定發放金額不得低於法定最低工資。除發放工資外,僱主亦必須嚴格執行 Wet verbetering poortwachter(門衛改進法)規定的各項復工里程碑,以避免遭 UWV(荷蘭僱員保險局)直接處以第三年工資懲罰性罰款。
提交錯誤或延誤提交每月薪俸稅申報(loonaangifte),會招致 Belastingdienst(荷蘭稅務局)發出行政警告、自動罰款通知及利息加罰。更正錯誤必須提交正式更正申報(correctiebericht)。對於在內部自行管理 payroll klein bedrijf 的公司,屢次出錯會大幅提高遭遇稅務審查的風險,除補繳法定稅款外,還可能面臨巨額違規罰款(verzuimboetes)。
完全符合。在荷蘭稅法及勞工法下,採用 Employer of Record(EOR / 名義僱主)是完全認可且合法合規的安排。EOR 會向 Belastingdienst 註冊為代扣代繳義務人,直接從工資中扣繳法定薪俸稅、國家保險供款及僱員保費。這種架構讓中小企能完全調配本地員工的工作產出,同時將法定僱主責任與合規風險轉嫁予成熟的荷蘭本地實體。
Wet DBA 執法寬限期於 2025 年 1 月 1 日解除,代表 Belastingdienst 有權追溯至該日起補徵薪俸稅款。雖然過渡性「軟著陸」政策將維持至 2027 年 1 月 1 日,但稅務督察已積極審查承包合約關係。若中小企將實質僱員誤分類為獨立自僱人士,將面臨即時追討欠繳的薪俸稅、社會保險費以及追溯補發法定度假津貼。
可以。只要員工符合法定資格(包括由海外招聘入職,並達到 2026 年法定應稅年薪門檻 €48,013,或持碩士學位且未滿 30 歲人士門檻 €36,497),中小企即可為其申請荷蘭 30% 特惠稅制。透過 EOR 擴展時,服務機構會直接向 Belastingdienst 遞交申請;非申根區人士的工作簽證保證則會由我們的持牌合作夥伴全權代辦。
透明的計薪系數(payroll factor)將所有強制性僱主法定開支整合為單一月度發票,涵蓋你的 payroll klein bedrijf 全部所需。發票內容包括稅前基本薪金、法定 8% 度假津貼、標準 15.2% 退休金提撥,以及各項法定社會保障保費。最關鍵的是,它全面吸收 Article 7:629 BW 規定長達兩年的長期病假工資風險、覆蓋法定過渡遣散補償金管理,並提供完整的 HR 數碼平台存取權限。