Gestione delle Paghe per Piccole Imprese: La Guida 2026 per la Gestione delle Paghe nei Paesi Bassi
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
La gestione delle paghe (payroll) olandese non è un semplice inserimento di dati amministrativi; è una mitigazione attiva del rischio. Per un team in espansione, l'implementazione di una gestione delle paghe per piccole imprese (payroll klein bedrijf) conforme nei Paesi Bassi comporta responsabilità legali che possono rapidamente sopraffare le tue operazioni quotidiane. Se ti senti gravato dalle dichiarazioni mensili delle imposte sui salari, dalla revoca della moratoria sull'applicazione della Wet DBA e dagli obblighi di indennità di malattia di due anni ai sensi dell'Articolo 7:629 BW, non sei solo. Perdere ore di lavoro preziose a causa della burocrazia amministrativa prosciuga lo slancio necessario per aumentare le entrate.
Non devi gestire queste richieste statutarie senza una chiara tabella di marcia. In questa guida 2026, scoprirai come funziona la gestione delle paghe per piccole imprese olandesi, confronterai i modelli di amministrazione più efficienti ed eliminerai costose esposizioni alla conformità per la tua forza lavoro in crescita. Esamineremo le ritenute obbligatorie del Belastingdienst, analizzeremo gli obblighi contributivi del datore di lavoro e forniremo il quadro esatto necessario per proteggere la tua azienda da sanzioni lavorative inaspettate.
Punti Chiave
- Comprendere i meccanismi statutari della gestione delle paghe per piccole imprese (payroll klein bedrijf) nei Paesi Bassi, incluse le scadenze rigorose per la segnalazione mensile della dichiarazione dei salari (loonaangifte) al Belastingdienst.
- Confrontare i quattro principali modelli di amministrazione delle paghe olandesi per determinare l'equilibrio ottimale tra oneri operativi interni, amministrazione esternalizzata e protezione legale.
- Valutare le responsabilità critiche del datore di lavoro, inclusi gli obblighi di indennità di malattia di due anni ai sensi dell'Articolo 7:629 BW e le regole di classificazione post-moratoria della Wet DBA.
- Calcolare i tuoi veri costi di impiego tenendo conto dei contratti obbligatori con il servizio di medicina del lavoro (arbodienst), della copertura per l'assenteismo e dei premi previdenziali legali differenziati.
- Scoprire come un modello Employer of Record (EOR) isola legalmente la tua azienda dalle responsabilità lavorative, garantendo al contempo una conformità normativa completa fin dal primo giorno.
Cosa Comporta la Gestione delle Paghe per Piccole Imprese (Payroll Klein Bedrijf) nei Paesi Bassi?
Fondamentalmente, la definizione standard di gestione delle paghe (payroll) si riferisce al processo di calcolo dei salari e di distribuzione dei pagamenti netti. Nei Paesi Bassi, tuttavia, la gestione di un payroll klein bedrijf (gestione delle paghe per piccole imprese) comporta una rigorosa responsabilità legale. Operare come datore di lavoro olandese registrato richiede il calcolo dei salari lordo-netto, la ritenuta fiscale sui salari (loonheffing), la deduzione dei contributi previdenziali nazionali e la presentazione di una dichiarazione mensile dei salari (loonaangifte) al Belastingdienst entro l'ultimo giorno di calendario del mese successivo.
Gli obblighi statutari del datore di lavoro richiedono un'attenta pianificazione finanziaria ben oltre la semplice retribuzione mensile di base. I datori di lavoro devono accumulare e pagare un'indennità di vacanza legale dell'8%, tradizionalmente erogata ogni maggio. Inoltre, la legge olandese impone che tutti i fascicoli del personale, le buste paga e i registri amministrativi siano conservati per almeno 7 anni. La mancata osservanza di una scadenza di presentazione mensile o il calcolo errato delle ritenute innesca sanzioni automatiche e aumenta il rischio di un audit operativo.
Contributi Fondamentali del Datore di Lavoro e Premi Statutari nel 2026
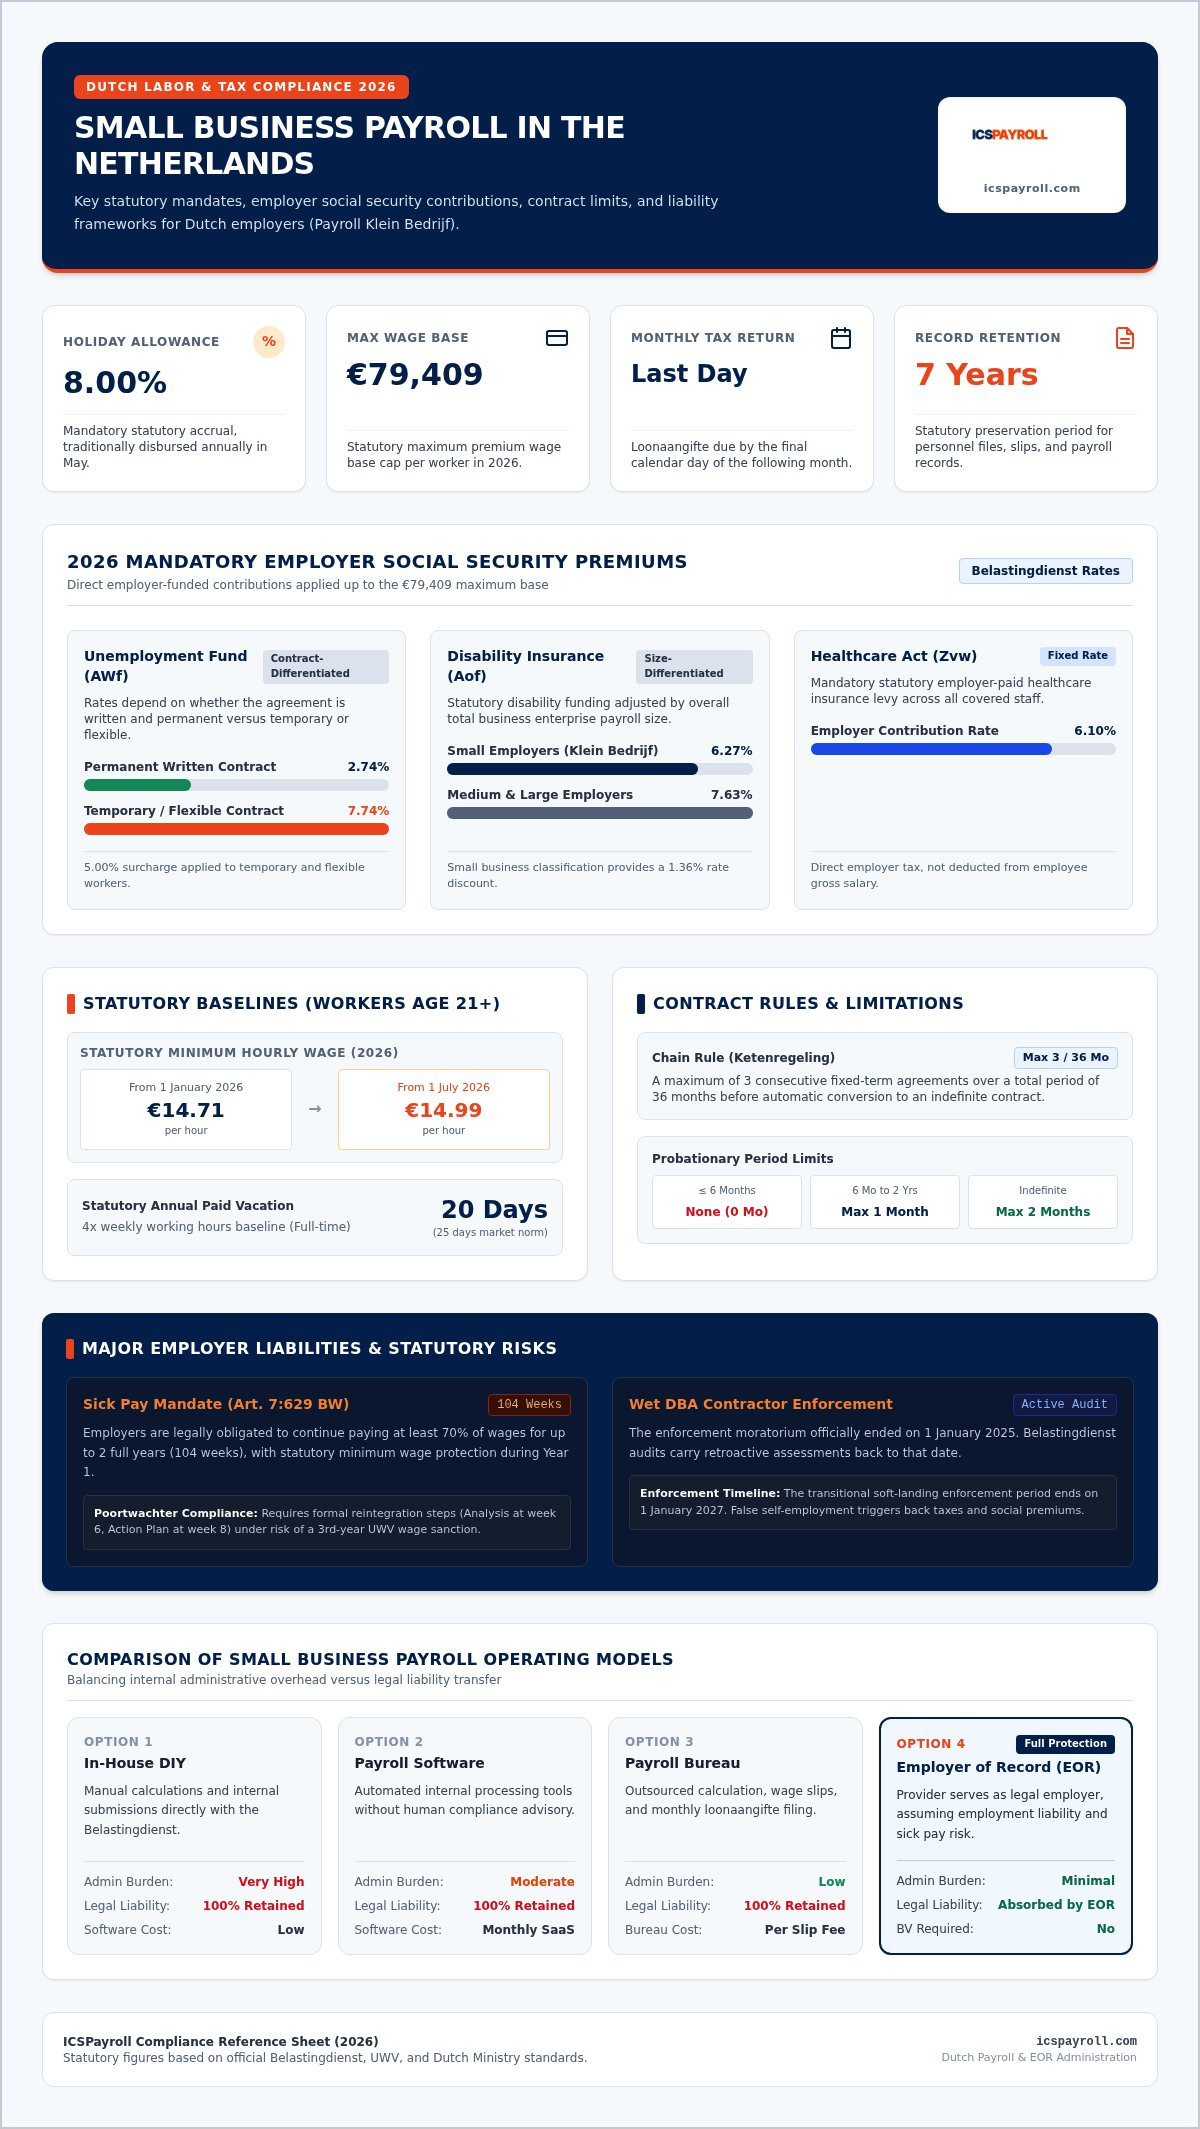
I datori di lavoro olandesi devono finanziare programmi di sicurezza sociale obbligatori direttamente dai fondi aziendali. Nel 2026, i calcoli dei premi previdenziali si applicano fino a una base salariale massima imponibile legale (maximumpremieloon) di €79.409 per dipendente:
- Fondo di disoccupazione (AWf): Differenziato per tipo di contratto, fissato al 2,74% per accordi scritti a tempo indeterminato e al 7,74% per accordi temporanei o flessibili.
- Assicurazione per l'invalidità (Aof): Differenziata per dimensione dell'impresa, fissata al 6,27% per i piccoli datori di lavoro e al 7,63% per le aziende medie e grandi.
- Legge sull'Assicurazione Sanitaria (Zvw): Un contributo sanitario obbligatorio a carico del datore di lavoro, limitato al 6,10% sul monte salari coperto.
Diritti dei Dipendenti e Condizioni di Lavoro Obbligatori
La legge sul lavoro olandese tutela il personale attraverso baselines statutarie non negoziabili. Secondo le tariffe statutarie delineate su business.gov.nl, il salario minimo orario legale per i lavoratori di età pari o superiore a 21 anni è di €14,71, che aumenterà a €14,99 a partire dal 1° luglio 2026. Il personale a tempo pieno ha legalmente diritto a un congedo retribuito legale pari a quattro volte le proprie ore lavorative settimanali, fornendo un minimo di 20 giorni di ferie all'anno.
La stesura dei contratti richiede una rigorosa disciplina procedurale. Secondo la regola della catena (ketenregeling), i datori di lavoro possono offrire un massimo di 3 contratti a termine consecutivi in un periodo di 36 mesi prima che il contratto si converta automaticamente in status a tempo indeterminato. Le clausole di prova sono ugualmente limitate: i contratti a tempo indeterminato consentono un periodo di prova di 2 mesi, i contratti a termine tra 6 mesi e 2 anni consentono 1 mese, e i contratti di 6 mesi o meno non possono contenere alcuna clausola di prova.
Confronto delle Opzioni di Gestione delle Paghe per le Piccole Imprese nei Paesi Bassi
Gestire un payroll klein bedrijf (gestione delle paghe per piccole imprese) è principalmente una questione di allocazione del rischio piuttosto che di contabilità. Le piccole imprese nei Paesi Bassi scelgono tipicamente tra quattro percorsi operativi: elaborazione interna fai-da-te, software specializzato per la gestione delle paghe, uffici esterni di contabilità paghe o un Employer of Record (EOR). La scelta di una struttura errata espone la tua attività a oneri operativi imprevisti, colli di bottiglia amministrativi ed esposizione normativa con il Belastingdienst.
Amministrazione Interna vs. Uffici di Contabilità Paghe
La gestione interna delle paghe utilizzando un software dedicato elimina i ricarichi amministrativi esterni, ma richiede un monitoraggio continuo della complessa legislazione sul lavoro e delle mutevoli scale fiscali. Qualsiasi discrepanza nella segnalazione nelle tue presentazioni mensili innesca un'immediata verifica da parte dell'autorità fiscale. Gli uffici di contabilità tradizionali mitigano gli errori di calcolo generando buste paga e presentando le dichiarazioni per tuo conto. Tuttavia, non si assumono le responsabilità lavorative sottostanti; la tua azienda rimane esclusivamente responsabile di tutti i fallimenti di conformità legale e delle relative sanzioni.
Outsourcing dei Servizi Paghe vs. Employer of Record (EOR)
Mentre gli uffici paghe standard gestiscono i calcoli mensili lordo-netto, lasciano sul tuo tavolo le responsabilità sul posto di lavoro, l'esposizione al pagamento di indennità di malattia a lungo termine e le complesse procedure di licenziamento. Un Employer of Record (Datore di Lavoro Registrato) adotta un approccio operativo fondamentalmente diverso. In un modello EOR, il fornitore agisce come datore di lavoro legale registrato, assorbendo i rischi lavorativi statutari, emettendo contratti conformi e gestendo le ritenute fiscali sui salari in modo completo.
Questo modello operativo è particolarmente prezioso per le aziende in crescita e i fondatori internazionali che cercano un rapido accesso al mercato. La costituzione di una BV olandese locale richiede tipicamente circa €2.000 in costi di avviamento, insieme a €3.000-€8.000 in costi annuali di contabilità aziendale e di deposito. Un EOR bypassa interamente questo onere aziendale inserendo i tuoi assunti locali in un'infrastruttura esistente e completamente conforme. Esamina la nostra dettagliata analisi strutturale in Employer of Record Paesi Bassi: La Guida 2026 per un Assunzione Conforme.
Se la tua priorità è eliminare la burocrazia amministrativa pur stabilendo una protezione legale inattaccabile per il tuo team, la partnership con ICSPayroll offre la stabilità istituzionale necessaria per far crescere la tua attività in sicurezza.
Rischi di Conformità Legale per Malattia, Licenziamento e Appaltatori Indipendenti
La legge sul lavoro olandese privilegia la protezione dei lavoratori rispetto alla flessibilità del datore di lavoro. Per i piccoli team, una singola malattia a lungo termine o una errata classificazione normativa può destabilizzare rapidamente il flusso di cassa operativo. Gestire un payroll klein bedrijf (gestione delle paghe per piccole imprese) significa assumersi la responsabilità legale diretta per queste passività statutarie, a meno che non si strutturino intenzionalmente le proprie operazioni per mitigarle.
L'onere dell'indennità di malattia di 104 settimane e la Wet Poortwachter
Ai sensi dell'Articolo 7:629 BW, i datori di lavoro devono pagare almeno il 70% del salario di un lavoratore incapace per un massimo di 104 settimane. Durante le prime 52 settimane, questo pagamento non può scendere al di sotto del salario minimo legale. Accanto a questo obbligo salariale, la Wet verbetering poortwachter impone rigorosi obiettivi procedurali di reintegrazione. I datori di lavoro devono condurre un'analisi formale del problema entro la sesta settimana, stabilire un piano d'azione comune entro l'ottava settimana e perseguire un collocamento esterno di seconda fascia se la reintegrazione interna fallisce. Se l'UWV determina che i tuoi sforzi amministrativi sono stati insufficienti, può imporre una sanzione amministrativa che richiede un terzo anno intero di indennità di malattia. Per un'analisi operativa esaustiva, consulta la nostra risorsa dettagliata su Amministrazione delle Paghe Olandese.
Pagamenti di Transizione e Protocolli di Cessazione nel 2026
La cessazione di un contratto di lavoro nei Paesi Bassi richiede motivi legali verificati, necessitando l'approvazione formale del licenziamento dall'UWV o la risoluzione del contratto tramite un tribunale distrettuale. Il personale in uscita ha legalmente diritto a un'indennità di transizione (transitievergoeding) legale, che inizia ad accumularsi dal primo giorno di lavoro, inclusi i periodi di prova. Per il 2026, questa compensazione è limitata a €102.000, o un anno intero di salario lordo se tale cifra è superiore. Le piccole imprese con meno di 25 lavoratori mantengono l'accesso alla compensazione dell'UWV per i costi di transizione legali dopo due anni di malattia del dipendente, mentre le aziende con 25 o più lavoratori perdono questa compensazione dal 1° luglio 2026.
Controllo degli Appaltatori Indipendenti ai sensi della Wet DBA e VBAR
L'utilizzo di liberi professionisti (zzp'ers) per aggirare gli oneri di gestione delle paghe espone la tua attività a un'applicazione aggressiva. Il Belastingdienst ha ufficialmente posto fine alla moratoria sull'applicazione della Wet DBA il 1° gennaio 2025, il che consente alle autorità fiscali di imporre accertamenti correttivi retroattivamente a tale data. L'attuale periodo di transizione si conclude il 1° gennaio 2027, lasciando zero margini per errori di errata classificazione. Anche il controllo legislativo si sta inasprendo: il 16 giugno 2026, il Senato olandese ha approvato il disegno di legge VBAR, stabilendo una presunzione legale di impiego per i lavoratori indipendenti che fatturano meno di circa €38 l'ora. Sebbene questa misura non sia ancora in vigore, la sua prevista entrata in vigore entro il 31 dicembre 2026 rende gli accordi con appaltatori indipendenti sempre più rischiosi per le piccole imprese.
Come le Piccole Imprese Possono Scegliere il Giusto Modello di Gestione delle Paghe
La scelta di una configurazione occupazionale richiede di abbinare la propria capacità operativa con la propria tolleranza all'esposizione legale. Un solido quadro per il payroll klein bedrijf (gestione delle paghe per piccole imprese) bilancia il tempo amministrativo con il costo totale del rischio. Prima di impegnarsi nella gestione interna o in abbonamenti software di base, verifica la tua disponibilità interna di risorse umane, le complessità contrattuali e la roadmap di assunzione a lungo termine.
Passo 1: Valutare l'Organico del Team e l'Esposizione alla Malattia
Le imprese con meno di 10 lavoratori affrontano una vulnerabilità acuta quando un dipendente si ammala. Per soddisfare gli obblighi legali è necessario stipulare un contratto con un servizio di medicina del lavoro (arbodienst) e spesso acquistare un'assicurazione privata per l'assenteismo per malattia (verzuimverzekering). I costi fissi, le valutazioni mediche obbligatorie e l'escalation dei premi assicurativi aggiungono un onere sostanziale ai salari base. Il confronto di queste spese amministrative frammentate con un fattore di costo consolidato per la gestione delle paghe esternalizzata spesso rivela che l'esternalizzazione delle responsabilità legali del datore di lavoro offre una prevedibilità dei costi superiore.
Passo 2: Considerare il Talento Transfrontaliero e il Regime del 30% (30% Ruling)
Assicurarsi professionisti internazionali specializzati introduce distinti flussi di lavoro fiscali e di immigrazione. Per gli espatriati qualificati, i datori di lavoro possono richiedere al Belastingdienst la agevolazione fiscale del 30%. Nel 2026, la soglia salariale imponibile legale dopo la deduzione è di €48.013 (o €36.497 per i dipendenti sotto i 30 anni con una laurea magistrale qualificata), richiedendo circa €68.590 di retribuzione annua lorda per accedere al massimo beneficio. Se stai assumendo talenti non-Schengen, tieni presente che la sponsorizzazione per l'immigrazione è organizzata tramite il nostro partner autorizzato. Scopri come funziona questa struttura integrata nella nostra guida sui Servizi PEO nei Paesi Bassi.
Passo 3: Analizzare i Requisiti dell'Entità e i Costi Generali Aziendali
La scelta tra impiego diretto e un Employer of Record spesso dipende dalla tua impronta legale. L'incorporazione di una BV olandese comporta circa €2.000 di spese di costituzione, accompagnate da €3.000 a €8.000 annuali in contabilità aziendale, dichiarazioni fiscali e mantenimento dell'entità. Se il tuo obiettivo immediato è costruire un team locale piuttosto che stabilire una presenza aziendale completa, un EOR elimina completamente queste spese strutturali impiegando il tuo team a livello locale su un'infrastruttura esistente e conforme.
Pronto a salvaguardare la tua azienda dalle responsabilità legali sul lavoro? Richiedi una proposta personalizzata per la gestione delle paghe da ICSPayroll per stabilire oggi stesso un quadro occupazionale efficiente e conforme.
Semplifica la Gestione delle Paghe per Piccole Imprese con ICSPayroll
L'espansione della forza lavoro moderna richiede un'esecuzione rapida senza responsabilità legali. ICSPayroll opera come tuo Employer of Record (EOR) dedicato e specialista della gestione delle paghe olandese, assorbendo le responsabilità statutarie di un payroll klein bedrijf (gestione delle paghe per piccole imprese) in modo che il tuo team di gestione possa concentrarsi sull'esecuzione commerciale. Agiamo come datore di lavoro locale sulla carta, gestendo contratti conformi e operazioni amministrative mentre tu mantieni la supervisione quotidiana completa del tuo personale.
L'agilità operativa è integrata nella nostra erogazione del servizio. Mentre la creazione di un'infrastruttura aziendale autonoma richiede mesi, il nostro flusso di lavoro di onboarding ti consente di avviare accordi di lavoro entro settimane. Le quotazioni personalizzate vengono consegnate entro 24 ore dalla ricezione dei dettagli di base della retribuzione, offrendoti visibilità finanziaria immediata. Un'unica fattura mensile consolidata copre ogni elemento statutario, eliminando riconciliazioni inaspettate e spese di consulenza non previste.
Protezione Completa dell'Occupazione con un Unico Fattore di Costo Trasparente
Il nostro modello di fatturazione consolidata utilizza un chiaro fattore di costo per la gestione delle paghe che aggrega ogni parametro legale in una cifra mensile prevedibile. Riceverai una protezione istituzionale totale supportata da un supporto umano dedicato:
- Retribuzione Tutto Incluso: Consolida i salari lordi di base, l'indennità di vacanza obbligatoria dell'8% e la gestione pensionistica standard del settore del 15,2% in erogazioni programmate.
- Copertura Premi Statutari: Calcola e paga accuratamente le assicurazioni nazionali dei dipendenti, i prelievi sanitari Zvw e i versamenti ai fondi specifici del settore.
- Assorbimento Diretto della Malattia: Protegge la tua azienda dall'enorme onere finanziario dell'Articolo 7:629 BW assorbendo il rischio di malattia per un massimo di due anni.
- Supporto HR e Reintegrazione: Copre i pagamenti di transizione legali, le revisioni contrattuali e i rigorosi protocolli di reintegrazione medica sotto guida professionale.
- Self-Service Digitale: Fornisce a lavoratori e manager l'accesso a un portale online centralizzato per il monitoraggio delle ferie accumulate, la revisione delle buste paga mensili e la gestione dei registri.
Configurazione Rapida e Supporto al Reclutamento Transfrontaliero
La crescita di un'azienda richiede spesso l'acquisizione di talenti specializzati al di fuori dei Paesi Bassi. Attraverso il nostro quadro EOR, le aziende possono ottenere immediatamente competenze transfrontaliere senza incorrere nei costi aziendali di un'entità olandese. Quando è richiesta la mobilità internazionale, la sponsorizzazione per l'immigrazione è organizzata tramite il nostro partner autorizzato, consentendo rapide approvazioni dei visti per lavoratori altamente qualificati in poche settimane. Gestiamo anche la preparazione e la presentazione formale delle domande per la agevolazione fiscale del 30% (30% ruling) al Belastingdienst per tutti i candidati internazionali idonei.
Elimina l'attrito della conformità locale e proteggi la tua attività fin dal primo giorno. Parla oggi stesso con i nostri specialisti della gestione delle paghe per implementare una struttura di gestione delle paghe resiliente e conforme, su misura per la tua azienda.
Proteggi il Tuo Quadro Occupazionale Olandese per il 2026 e Oltre
La gestione di un payroll klein bedrijf (gestione delle paghe per piccole imprese) conforme non dovrebbe rallentare il tuo slancio commerciale. La gestione interna delle paghe introduce gravi attriti operativi, dalle rigorose scadenze mensili del Belastingdienst agli obblighi di indennità di malattia di due anni ai sensi dell'Articolo 7:629 BW e al rafforzamento del controllo della Wet DBA. La scelta della giusta struttura occupazionale trasforma questi complessi ostacoli legali in una solida base per l'espansione.
La partnership con ICSPayroll elimina la responsabilità del datore di lavoro mantenendo la tua assunzione agile. Forniamo un preventivo personalizzato entro 24 ore dalla tua richiesta e completiamo la tua configurazione operativa in settimane anziché mesi. Ogni obbligo legale, inclusi i contributi pensionistici, le indennità di vacanza e la protezione completa per malattia, è consolidato in un'unica fattura mensile trasparente senza costi nascosti. Manteniamo il controllo gestionale quotidiano sulla tua forza lavoro mentre assorbiamo il rischio legale locale.
Assumi nei Paesi Bassi con fiducia utilizzando ICSPayroll e mantieni il tuo team concentrato interamente sull'aumento delle entrate commerciali.
Domande Frequenti
Una piccola impresa nei Paesi Bassi può gestire la gestione delle paghe senza costituire una BV olandese?
Sì, un'impresa internazionale o in crescita può assumere personale locale senza costituire una BV olandese collaborando con un Employer of Record (EOR). L'EOR agisce come datore di lavoro legale registrato sulla carta, registrando i dipendenti e presentando le imposte sui salari obbligatorie al Belastingdienst. Questo modello bypassa i tipici costi di costituzione di una BV, circa €2.000, e i costi generali annuali di contabilità amministrativa, che vanno da €3.000 a €8.000.
Quanto deve pagare una piccola impresa a un dipendente malato ai sensi della legge sul lavoro olandese?
Ai sensi dell'Articolo 7:629 BW, i datori di lavoro devono pagare almeno il 70% della retribuzione lorda di un dipendente inabile per un massimo di 104 settimane. Durante il primo anno di assenza, questo pagamento non può legalmente scendere al di sotto del salario minimo legale. Oltre alla continuazione del salario, i datori di lavoro devono gestire attivamente i protocolli di reintegrazione obbligatori ai sensi della Wet verbetering poortwachter per evitare sanzioni punitive sul salario per il terzo anno emesse direttamente dall'UWV.
Cosa succede se una piccola impresa commette un errore nella presentazione mensile della loonaangifte?
La presentazione di una dichiarazione mensile dei salari (loonaangifte) errata o tardiva innesca avvisi amministrativi, valutazioni automatiche di sanzioni e oneri di interessi da parte del Belastingdienst. La correzione degli errori richiede la presentazione di una dichiarazione correttiva formale (correctiebericht). Per le aziende che gestiscono internamente il payroll klein bedrijf, ripetute discrepanze aumentano i rischi di audit aziendale e possono comportare significative sanzioni per inadempienza (verzuimboetes) oltre alle responsabilità fiscali arretrate legali.
L'outsourcing della gestione delle paghe a un Employer of Record è conforme al Belastingdienst?
Sì, l'utilizzo di un Employer of Record è pienamente riconosciuto e conforme alla legislazione fiscale e del lavoro olandese. L'EOR si registra come agente di ritenuta presso il Belastingdienst, deducendo le imposte sui salari obbligatorie, i contributi previdenziali nazionali e i premi dei dipendenti direttamente dalla gestione delle paghe. L'accordo offre alle piccole imprese l'uso operativo completo dei lavoratori locali, trasferendo al contempo le responsabilità del datore di lavoro e l'esposizione alla conformità a un'entità olandese consolidata.
In che modo la revoca della moratoria sull'applicazione della Wet DBA influisce sui piccoli datori di lavoro?
La revoca della moratoria sull'applicazione della Wet DBA il 1° gennaio 2025 significa che il Belastingdienst può emettere accertamenti correttivi sulle imposte sui salari retroattivamente a tale data. Sebbene una politica transitoria di “soft-landing” rimanga in vigore fino al 1° gennaio 2027, gli ispettori esaminano attivamente i rapporti con gli appaltatori. Le piccole imprese che classificano erroneamente i veri dipendenti come appaltatori indipendenti devono affrontare richieste immediate per imposte sui salari non pagate, contributi previdenziali e indennità di vacanza retroattive.
Le piccole imprese possono richiedere il regime del 30% (30% ruling) per conto di assunti internazionali?
Sì, le piccole imprese possono utilizzare la agevolazione fiscale olandese del 30% a condizione che il dipendente soddisfi i criteri di ammissibilità previsti dalla legge, inclusa l'assunzione dall'estero e il raggiungimento della soglia salariale imponibile per il 2026 di €48.013 (o €36.497 per i candidati qualificati sotto i 30 anni con una laurea magistrale). Quando si espande tramite un EOR, il fornitore presenta la domanda direttamente al Belastingdienst, mentre la sponsorizzazione per l'immigrazione non-Schengen è organizzata tramite il nostro partner autorizzato.
Cosa è incluso in una fattura con fattore di costo all-in per la gestione delle paghe del personale di piccole imprese?
Un fattore di costo trasparente per la gestione delle paghe consolida tutte le spese generali obbligatorie del datore di lavoro in un'unica fattura mensile per il tuo payroll klein bedrijf (gestione delle paghe per piccole imprese). Questa fattura copre il salario base lordo, l'indennità di vacanza legale dell'8%, gli accantonamenti pensionistici standard del 15,2% e i contributi previdenziali obbligatori. Fondamentale, assorbe il rischio di malattia a lungo termine ai sensi dell'Articolo 7:629 BW per un massimo di due anni, copre la gestione dei pagamenti di transizione legali e include l'accesso completo al portale HR.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata di Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi di Employer of Record e gestione delle paghe olandese: contratti di lavoro, dichiarazioni fiscali sui salari e contributi previdenziali, indennità di vacanza, pensione, congedo per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Domande frequenti
Sì, un'impresa internazionale o in crescita può assumere personale locale senza costituire una BV olandese collaborando con un Employer of Record (EOR). L'EOR agisce come datore di lavoro legale registrato sulla carta, registrando i dipendenti e presentando le imposte sui salari obbligatorie al Belastingdienst. Questo modello bypassa i tipici costi di costituzione di una BV, circa €2.000, e i costi generali annuali di contabilità amministrativa, che vanno da €3.000 a €8.000.
Ai sensi dell'Articolo 7:629 BW, i datori di lavoro devono pagare almeno il 70% della retribuzione lorda di un dipendente inabile per un massimo di 104 settimane. Durante il primo anno di assenza, questo pagamento non può legalmente scendere al di sotto del salario minimo legale. Oltre alla continuazione del salario, i datori di lavoro devono gestire attivamente i protocolli di reintegrazione obbligatori ai sensi della Wet verbetering poortwachter per evitare sanzioni punitive sul salario per il terzo anno emesse direttamente dall'UWV.
La presentazione di una dichiarazione mensile dei salari (<em>loonaangifte</em>) errata o tardiva innesca avvisi amministrativi, valutazioni automatiche di sanzioni e oneri di interessi da parte del Belastingdienst. La correzione degli errori richiede la presentazione di una dichiarazione correttiva formale (<em>correctiebericht</em>). Per le aziende che gestiscono internamente il <strong>payroll klein bedrijf</strong>, ripetute discrepanze aumentano i rischi di audit aziendale e possono comportare significative sanzioni per inadempienza (<em>verzuimboetes</em>) oltre alle responsabilità fiscali arretrate legali.
Sì, l'utilizzo di un Employer of Record è pienamente riconosciuto e conforme alla legislazione fiscale e del lavoro olandese. L'EOR si registra come agente di ritenuta presso il Belastingdienst, deducendo le imposte sui salari obbligatorie, i contributi previdenziali nazionali e i premi dei dipendenti direttamente dalla gestione delle paghe. L'accordo offre alle piccole imprese l'uso operativo completo dei lavoratori locali, trasferendo al contempo le responsabilità del datore di lavoro e l'esposizione alla conformità a un'entità olandese consolidata.
La revoca della moratoria sull'applicazione della Wet DBA il 1° gennaio 2025 significa che il Belastingdienst può emettere accertamenti correttivi sulle imposte sui salari retroattivamente a tale data. Sebbene una politica transitoria di “soft-landing” rimanga in vigore fino al 1° gennaio 2027, gli ispettori esaminano attivamente i rapporti con gli appaltatori. Le piccole imprese che classificano erroneamente i veri dipendenti come appaltatori indipendenti devono affrontare richieste immediate per imposte sui salari non pagate, contributi previdenziali e indennità di vacanza retroattive.
Sì, le piccole imprese possono utilizzare la agevolazione fiscale olandese del 30% a condizione che il dipendente soddisfi i criteri di ammissibilità previsti dalla legge, inclusa l'assunzione dall'estero e il raggiungimento della soglia salariale imponibile per il 2026 di €48.013 (o €36.497 per i candidati qualificati sotto i 30 anni con una laurea magistrale). Quando si espande tramite un EOR, il fornitore presenta la domanda direttamente al Belastingdienst, mentre la sponsorizzazione per l'immigrazione non-Schengen è organizzata tramite il nostro partner autorizzato.
Un fattore di costo trasparente per la gestione delle paghe consolida tutte le spese generali obbligatorie del datore di lavoro in un'unica fattura mensile per il tuo <strong>payroll klein bedrijf</strong> (gestione delle paghe per piccole imprese). Questa fattura copre il salario base lordo, l'indennità di vacanza legale dell'8%, gli accantonamenti pensionistici standard del 15,2% e i contributi previdenziali obbligatori. Fondamentale, assorbe il rischio di malattia a lungo termine ai sensi dell'Articolo 7:629 BW per un massimo di due anni, copre la gestione dei pagamenti di transizione legali e include l'accesso completo al portale HR.
Articoli correlati