Nómina para Pequeñas Empresas: La Guía 2026 para la Nómina de Pequeñas Empresas en los Países Bajos
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
La gestión de nóminas en los Países Bajos no es una mera entrada de datos administrativos; es una mitigación activa de riesgos. Para un equipo en expansión, establecer una gestión de nóminas (payroll klein bedrijf) para pequeñas empresas en los Países Bajos que cumpla con la normativa conlleva responsabilidades legales que pueden abrumar rápidamente sus operaciones diarias. Si se siente agobiado por las declaraciones mensuales del impuesto sobre el salario, la eliminación de la moratoria de la aplicación de la Wet DBA y las obligaciones de pago de subsidio por enfermedad de dos años bajo el Artículo 7:629 BW, no está solo. Perder horas de negocio fundamentales debido a la burocracia administrativa agota el impulso que necesita para escalar los ingresos.
No tiene por qué afrontar estas exigencias legales sin una hoja de ruta clara. En esta guía de 2026, descubrirá cómo funciona la nómina holandesa para pequeñas empresas, comparará los modelos de administración más eficientes y eliminará costosas exposiciones de cumplimiento para su creciente fuerza laboral. Examinamos las retenciones obligatorias del Belastingdienst, desglosamos las obligaciones de las cotizaciones sociales del empleador y proporcionamos el marco exacto necesario para proteger a su empresa de sanciones laborales inesperadas.
Puntos Clave
- Comprenda la mecánica legal de la gestión de nóminas (payroll klein bedrijf) en los Países Bajos, incluidas las estrictas fechas límite mensuales de presentación de informes (loonaangifte) ante el Belastingdienst.
- Compare los cuatro modelos principales de administración de nóminas holandesas para determinar el equilibrio óptimo entre los gastos generales operativos internos, la administración externalizada y la protección legal.
- Evalúe las responsabilidades críticas del empleador, incluidas las obligaciones de pago de subsidio por enfermedad de dos años bajo el Artículo 7:629 BW y las reglas de clasificación de la Wet DBA post-moratoria.
- Calcule sus verdaderos costes de empleo, teniendo en cuenta los contratos obligatorios de servicios de salud laboral (arbodienst), la cobertura por absentismo y las primas de seguridad social legales diferenciadas.
- Descubra cómo un modelo de Empleador Registrado (Employer of Record, EOR) aísla legalmente a su empresa de las responsabilidades laborales, garantizando al mismo tiempo un cumplimiento normativo integral desde el primer día.
¿Qué Implica la Nómina para Pequeñas Empresas (Payroll Klein Bedrijf) en los Países Bajos?
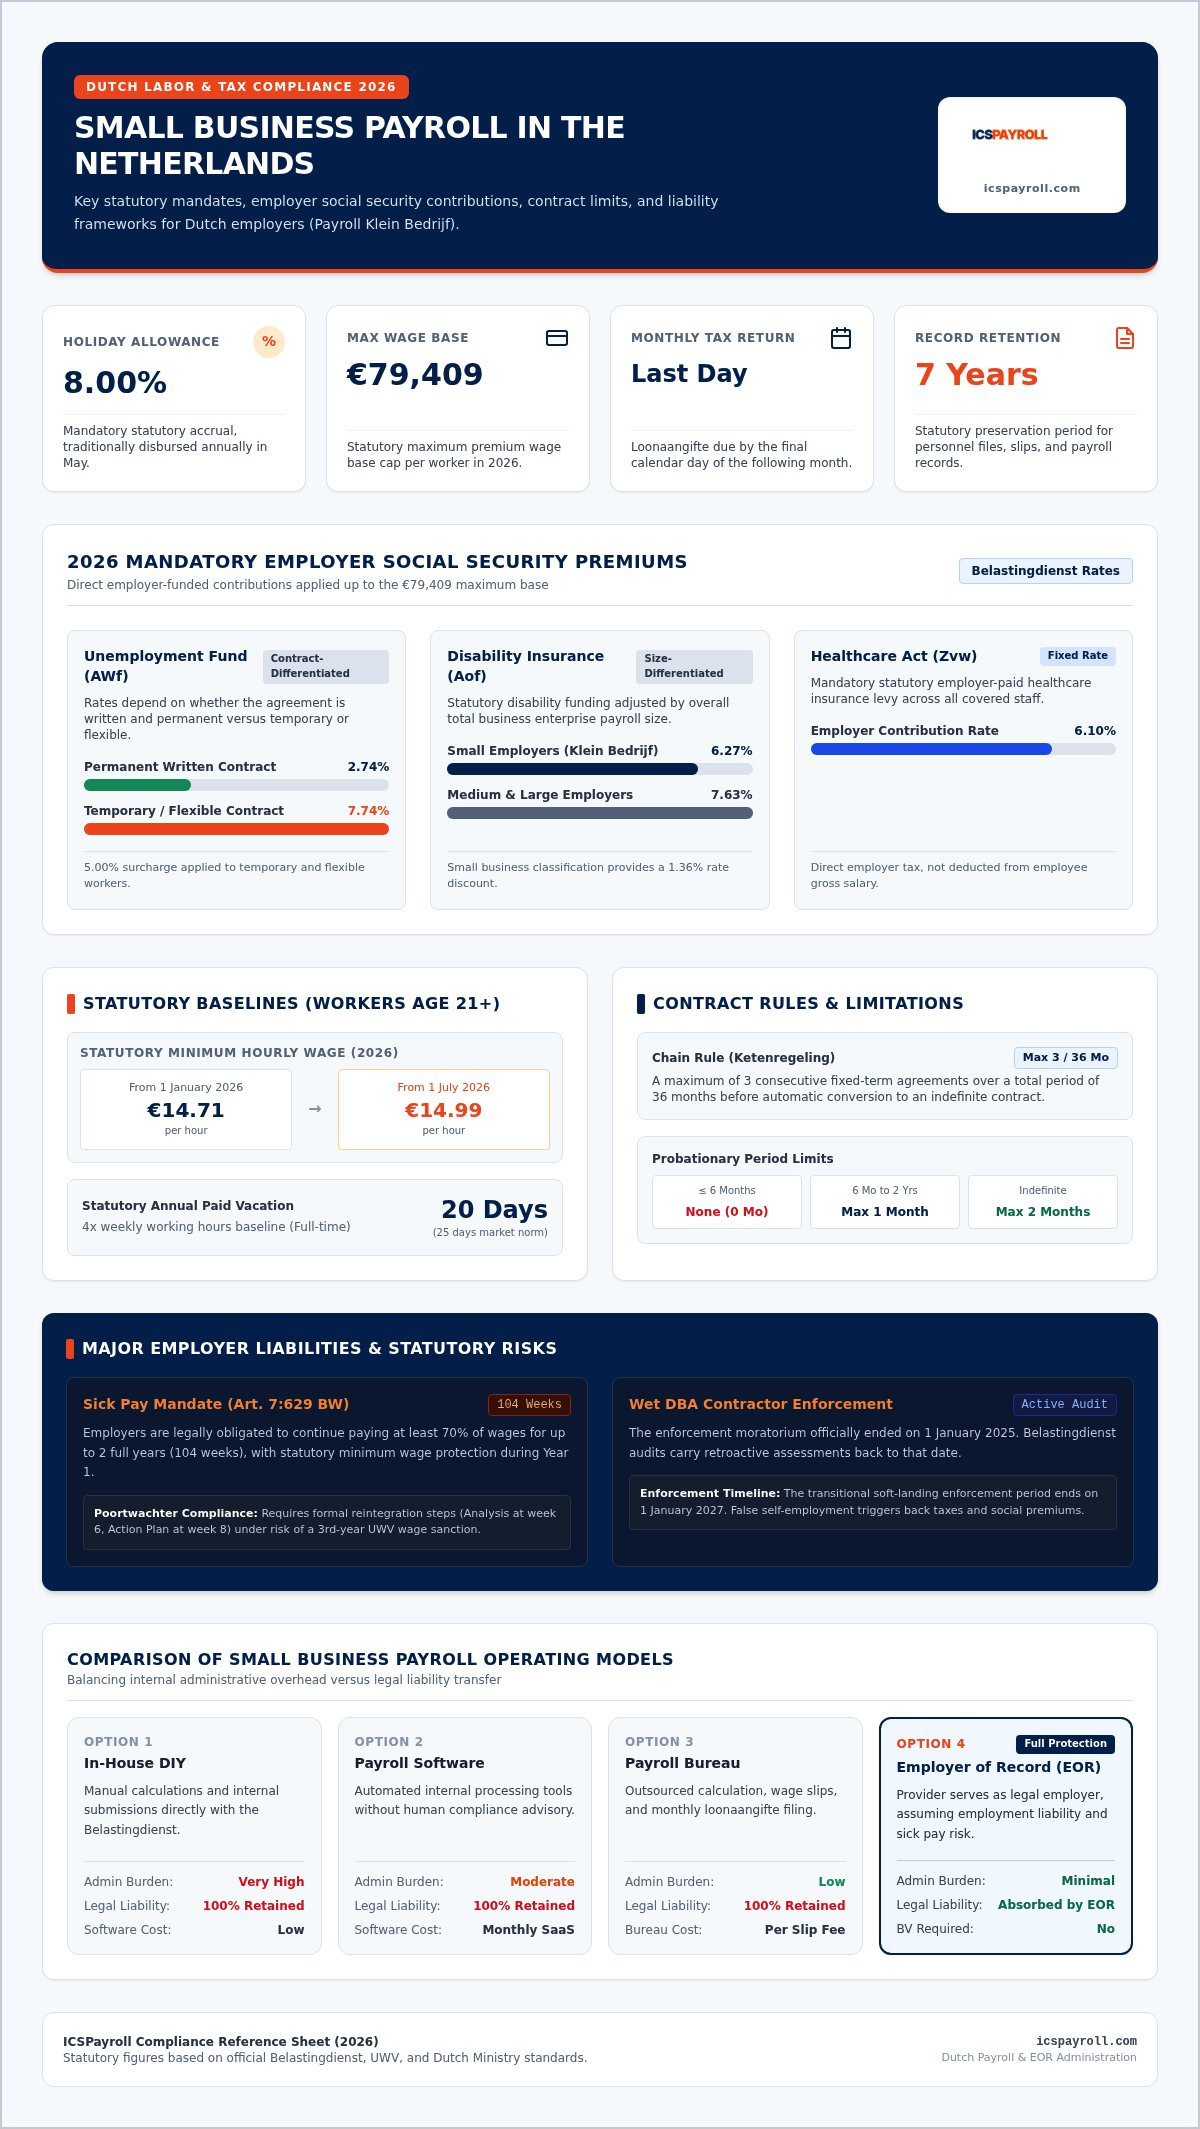
En esencia, la definición estándar de nómina se refiere al proceso de calcular los salarios y distribuir los pagos netos. En los Países Bajos, sin embargo, gestionar una nómina para pequeñas empresas (payroll klein bedrijf) implica una estricta responsabilidad legal. Operar como empleador holandés registrado requiere calcular los salarios brutos a netos, retener los impuestos sobre el salario (loonheffing), deducir las cotizaciones al seguro nacional y presentar una declaración mensual de impuestos sobre el salario (loonaangifte) al Belastingdienst antes del último día natural del mes siguiente.
Los mandatos legales del empleador exigen una cuidadosa planificación financiera que va mucho más allá del pago básico mensual. Los empleadores deben acumular y pagar una prima de vacaciones legal del 8%, tradicionalmente desembolsada cada mayo. Además, la legislación holandesa exige que todos los expedientes de personal, recibos de salarios y registros administrativos se conserven durante al menos 7 años. Incumplir una fecha límite de presentación mensual o calcular erróneamente las retenciones genera sanciones automáticas y aumenta el riesgo de una auditoría operativa.
Cotizaciones Principales del Empleador y Primas Legales en 2026
Los empleadores holandeses deben financiar programas obligatorios de seguridad social directamente con fondos de la empresa. En 2026, los cálculos de las primas de seguridad social se aplican hasta una base salarial máxima de cotización legal (maximumpremieloon) de 79.409 € por empleado:
- Fondo de Desempleo (AWf): Diferenciado por tipo de contrato, fijado en el 2,74% para acuerdos permanentes por escrito y el 7,74% para acuerdos temporales o flexibles.
- Seguro de Incapacidad (Aof): Diferenciado por tamaño de empresa, fijado en el 6,27% para pequeños empleadores y el 7,63% para medianas y grandes empresas.
- Ley de Seguro de Salud (Zvw): Una cotización a la atención sanitaria legal pagada por el empleador, con un tope del 6,10% sobre la nómina cubierta.
Derechos Obligatorios del Empleado y Condiciones de Trabajo
La legislación laboral holandesa protege a los trabajadores mediante bases legales innegociables. Según las tarifas legales descritas en business.gov.nl, el salario mínimo legal por hora para trabajadores de 21 años o más es de 14,71 €, aumentando a 14,99 € a partir del 1 de julio de 2026. El personal a tiempo completo tiene legalmente derecho a un permiso retribuido legal equivalente a cuatro veces sus horas de trabajo semanales, lo que proporciona una base de 20 días de vacaciones al año.
La redacción de contratos exige una estricta disciplina procesal. Bajo la regla de la cadena (ketenregeling), los empleadores pueden ofrecer un máximo de 3 acuerdos de duración determinada consecutivos durante un período de 36 meses antes de que el contrato se convierta automáticamente en indefinido. Las cláusulas de prueba están igualmente restringidas: los acuerdos indefinidos permiten un período de prueba de 2 meses, los contratos fijos entre 6 meses y 2 años permiten 1 mes, y los contratos de 6 meses o menos no pueden contener ninguna cláusula de prueba.
Comparación de Opciones de Nómina para Pequeñas Empresas en los Países Bajos
La gestión de una nómina para pequeñas empresas (payroll klein bedrijf) es principalmente una cuestión de asignación de riesgos más que de contabilidad. Las pequeñas empresas en los Países Bajos suelen elegir entre cuatro vías operativas: procesamiento interno (DIY), software de nómina especializado, agencias externas de contabilidad de nóminas o un Empleador Registrado (EOR). Seleccionar la estructura incorrecta expone a su negocio a gastos generales operativos inesperados, cuellos de botella administrativos y exposición regulatoria con el Belastingdienst.
Administración Interna vs. Agencias de Contabilidad de Nóminas
Manejar la nómina internamente utilizando software dedicado elimina los recargos administrativos externos, pero exige un monitoreo continuo de la compleja legislación laboral y las cambiantes escalas impositivas. Cualquier discrepancia en sus presentaciones mensuales desencadena un escrutinio inmediato por parte de la autoridad fiscal. Las agencias de contabilidad tradicionales mitigan los errores de cálculo al generar las nóminas y presentar las declaraciones en su nombre. Sin embargo, no asumen las responsabilidades laborales subyacentes; su empresa sigue siendo la única responsable de todos los incumplimientos legales y las sanciones resultantes.
Externalización a Agencias de Nómina vs. Empleador Registrado (EOR)
Mientras que las agencias de nóminas estándar manejan los cálculos mensuales de bruto a neto, dejan las responsabilidades del lugar de trabajo, la exposición a los pagos por enfermedad a largo plazo y los complejos procedimientos de despido sobre su mesa. Un Empleador Registrado adopta un enfoque operativo fundamentalmente diferente. Bajo un modelo EOR, el proveedor actúa como el empleador legal registrado, absorbiendo los riesgos laborales legales, emitiendo contratos conformes y gestionando la retención del impuesto sobre el salario de principio a fin.
Este modelo operativo es particularmente valioso para empresas en crecimiento y fundadores internacionales que buscan un acceso rápido al mercado. Constituir una BV holandesa local suele requerir unos 2.000 € en costes de configuración, junto con 3.000 € a 8.000 € en contabilidad corporativa anual y tasas de presentación. Un EOR evita por completo esta carga corporativa al colocar a sus empleados locales en una infraestructura existente y totalmente conforme. Revise nuestro desglose estructural detallado en Employer of Record Netherlands: The 2026 Guide.
Si su prioridad es eliminar el lastre administrativo mientras establece una protección legal férrea para su equipo, asociarse con ICSPayroll le proporciona la estabilidad institucional necesaria para escalar su negocio de forma segura.
Riesgos de Cumplimiento por Enfermedad Legal, Despido y Contratistas
La legislación laboral holandesa prioriza la protección de los trabajadores sobre la flexibilidad del empleador. Para equipos pequeños, una sola enfermedad a largo plazo o una clasificación regulatoria errónea pueden desestabilizar rápidamente el flujo de caja operativo. Gestionar una nómina para pequeñas empresas (payroll klein bedrijf) significa asumir la responsabilidad legal directa de estas obligaciones legales, a menos que estructure intencionalmente sus operaciones para mitigarlas.
La Carga de 104 Semanas de Pago por Enfermedad y la Wet Poortwachter
Según el Artículo 7:629 BW, los empleadores deben pagar al menos el 70% del salario de un trabajador incapacitado durante un máximo de 104 semanas. Durante las primeras 52 semanas, este pago no puede caer por debajo del salario mínimo legal. Junto con esta obligación salarial, la Wet verbetering poortwachter impone estrictos hitos procesales de reintegración. Los empleadores deben realizar un análisis formal del problema para la semana 6, establecer un plan de acción mutuo para la semana 8 y buscar una colocación externa en un segundo puesto de trabajo si la reintegración interna falla. Si el UWV determina que sus esfuerzos administrativos fueron insuficientes, puede imponer una sanción administrativa que requiera un tercer año completo de pago por enfermedad. Para un desglose operativo exhaustivo, revise nuestro recurso detallado sobre Administración de Nóminas Holandesas.
Pagos de Transición y Protocolos de Terminación en 2026
Poner fin a un contrato de trabajo en los Países Bajos requiere motivos legales verificados, lo que exige la aprobación formal del despido por parte del UWV o la disolución del contrato a través de un tribunal subdistrital. El personal que se va tiene derecho legal a un pago de transición legal (transitievergoeding), que comienza a acumularse desde su primer día de trabajo, incluidos los períodos de prueba. Para 2026, esta compensación está limitada a 102.000 €, o un año completo de salario bruto si esa cifra es superior. Las pequeñas empresas con menos de 25 trabajadores mantienen el acceso a la compensación del UWV por los costes de transición legales tras dos años de enfermedad del empleado, mientras que las empresas con 25 o más trabajadores pierden esta compensación a partir del 1 de julio de 2026.
Escrutinio de Contratistas Independientes Bajo Wet DBA y VBAR
Utilizar autónomos (zzp'ers) para eludir las obligaciones de nómina expone a su negocio a una aplicación agresiva. El Belastingdienst puso fin oficialmente a la moratoria de aplicación de la Wet DBA el 1 de enero de 2025, lo que permite a las autoridades fiscales imponer evaluaciones correctivas con carácter retroactivo a esa fecha. La actual política de aterrizaje suave de la aplicación concluye el 1 de enero de 2027, dejando cero margen para errores de clasificación. El escrutinio legislativo también se está endureciendo: el 16 de junio de 2026, el Senado holandés aprobó el proyecto de ley VBAR simplificado, que establece una presunción legal de empleo para los trabajadores independientes que facturen menos de aproximadamente 38 € por hora. Aunque esta medida aún no está en vigor, su promulgación prevista para el 31 de diciembre de 2026 hace que los acuerdos con contratistas independientes sean cada vez más peligrosos para las pequeñas empresas.
Cómo las Pequeñas Empresas Pueden Elegir el Modelo de Nómina Correcto
Seleccionar una configuración de empleo requiere hacer coincidir su capacidad operativa con su tolerancia a la exposición legal. Un marco sólido para la nómina para pequeñas empresas (payroll klein bedrijf) equilibra el tiempo administrativo con el coste total del riesgo. Antes de comprometerse con la gestión interna o las suscripciones básicas de software, audite su capacidad interna de RRHH, las complejidades contractuales y la hoja de ruta de contratación a largo plazo.
Paso 1: Evalúe el Número de Empleados y la Exposición a Enfermedades
Las empresas con menos de 10 trabajadores se enfrentan a una vulnerabilidad aguda cuando un empleado enferma. Cumplir con las obligaciones legales requiere contratar un servicio de salud laboral (arbodienst) y, a menudo, comprar un seguro privado de absentismo por enfermedad (verzuimverzekering). Retenciones, evaluaciones médicas obligatorias y primas de seguro crecientes añaden gastos generales sustanciales a los salarios base. Comparar estos gastos administrativos fragmentados con un factor de nómina externalizado consolidado a menudo revela que descargar las responsabilidades del empleador legal proporciona una previsibilidad de costes superior.
Paso 2: Considere el Talento Transfronterizo y la Regla del 30%
La contratación de profesionales internacionales especializados introduce flujos de trabajo fiscales y de inmigración distintos. Para expatriados cualificados, los empleadores pueden solicitar al Belastingdienst la facilidad fiscal del 30% (régimen del 30%). En 2026, el umbral salarial imponible legal después de la deducción es de 48.013 € (o 36.497 € para empleados menores de 30 años con una maestría cualificada), lo que requiere aproximadamente 68.590 € en salario bruto anual para acceder al beneficio máximo. Si va a contratar talento de fuera del espacio Schengen, tenga en cuenta que el patrocinio de inmigración se gestiona a través de nuestro socio autorizado. Aprenda cómo funciona esta estructura integrada en nuestra guía sobre Servicios PEO en los Países Bajos.
Paso 3: Analice los Requisitos de la Entidad y los Gastos Generales Corporativos
La decisión entre el empleo directo y un Empleador Registrado a menudo depende de su huella legal. Constituir una BV holandesa implica aproximadamente 2.000 € en gastos de formación, acompañados de 3.000 € a 8.000 € anuales en contabilidad corporativa, declaraciones de impuestos y mantenimiento de la entidad. Si su objetivo inmediato es formar un equipo local en lugar de establecer una presencia corporativa completa, un EOR elimina por completo estos gastos estructurales al emplear a su equipo local en una infraestructura existente y conforme.
¿Listo para salvaguardar su empresa contra las responsabilidades laborales legales? Solicite una propuesta de nómina personalizada de ICSPayroll para establecer hoy mismo un marco de empleo eficiente y conforme.
Optimice la Nómina de Pequeñas Empresas con ICSPayroll
La expansión de la fuerza laboral moderna requiere una ejecución rápida sin responsabilidades legales. ICSPayroll opera como su Empleador Registrado (EOR) dedicado y especialista en nóminas holandesas, asumiendo las responsabilidades legales de una nómina para pequeñas empresas (payroll klein bedrijf) para que su equipo directivo pueda concentrarse en la ejecución comercial. Actuamos como el empleador legal en el papel, gestionando contratos conformes y operaciones administrativas mientras usted mantiene una supervisión diaria completa de su personal.
La agilidad operativa está integrada en nuestra prestación de servicios. Mientras que establecer una infraestructura corporativa independiente lleva meses, nuestro flujo de trabajo de incorporación le permite lanzar contratos de empleo en semanas. Las cotizaciones personalizadas se entregan dentro de las 24 horas posteriores a la recepción de los detalles básicos de compensación, lo que le brinda visibilidad financiera inmediata. Una única factura mensual consolidada cubre cada elemento legal, eliminando conciliaciones inesperadas y cargos de consultoría no presupuestados.
Protección Completa del Empleo Bajo un Factor de Nómina Transparente
Nuestro modelo de facturación consolidada utiliza un factor de nómina claro que agrega todos los costes indirectos obligatorios del empleador en una cifra mensual predecible. Usted recibe una protección institucional total respaldada por un soporte humano dedicado:
- Compensación Todo Incluido: Consolida los salarios brutos base, la prima de vacaciones obligatoria del 8% y la gestión de pensiones estándar de la industria del 15,2% en desembolsos programados.
- Cobertura de Cotizaciones Legales: Calcula y paga con precisión los seguros nacionales de empleados, las contribuciones al seguro de salud Zvw y las remesas a fondos específicos del sector.
- Absorción Directa de Enfermedad: Protege a su empresa de la catastrófica tensión financiera del Artículo 7:629 BW al absorber el riesgo de enfermedad por hasta dos años.
- Soporte de RRHH y Reintegración: Cubre los pagos de transición legales, las revisiones contractuales y los estrictos protocolos de reintegración médica bajo orientación profesional.
- Autoservicio Digital: Proporciona a trabajadores y gerentes acceso a un portal en línea centralizado para rastrear los devengos de vacaciones, revisar las nóminas mensuales y gestionar los registros.
Configuración Rápida y Soporte para la Contratación Transfronteriza
Escalar un negocio a menudo requiere conseguir talento especializado fuera de los Países Bajos. A través de nuestro marco EOR, las empresas pueden asegurar experiencia transfronteriza de inmediato sin incurrir en los gastos generales corporativos de una entidad holandesa. Cuando se requiere movilidad internacional, el patrocinio de inmigración se organiza a través de nuestro socio autorizado, lo que permite aprobaciones rápidas de visas para Migrantes Altamente Cualificados en semanas. También nos encargamos de la preparación y presentación formal de solicitudes de facilidad fiscal del 30% al Belastingdienst para todos los candidatos internacionales elegibles.
Elimine la fricción de cumplimiento local y proteja su negocio desde el primer día. Hable hoy mismo con nuestros especialistas en nóminas para implementar una estructura de nómina resistente y conforme a medida para su empresa.
Asegure su Marco de Empleo Holandés para 2026 y Más Allá
La gestión de una nómina para pequeñas empresas (payroll klein bedrijf) conforme no debería frenar su impulso comercial. Gestionar la nómina internamente introduce una severa fricción operativa, desde los estrictos plazos mensuales del Belastingdienst hasta las obligaciones obligatorias de pago de subsidio por enfermedad de dos años bajo el Artículo 7:629 BW y el endurecido escrutinio de la Wet DBA. Elegir la estructura de empleo adecuada transforma estos complejos obstáculos legales en una base estable para la expansión.
Asociarse con ICSPayroll elimina la responsabilidad del empleador mientras mantiene su contratación ágil. Entregamos una cotización personalizada dentro de las 24 horas de su solicitud y completamos su configuración operativa en semanas en lugar de meses. Cada obligación legal, incluidas las contribuciones a la pensión, las primas de vacaciones y la protección completa por enfermedad, se consolida en una factura mensual transparente sin gastos generales ocultos. Usted mantiene el control gerencial diario sobre su fuerza laboral mientras nosotros absorbemos el riesgo legal local.
Contrate en los Países Bajos con confianza utilizando ICSPayroll y mantenga a su equipo enfocado únicamente en escalar los ingresos comerciales.
Preguntas Frecuentes
¿Puede una pequeña empresa en los Países Bajos gestionar la nómina sin establecer una BV holandesa?
Sí, una empresa internacional o en crecimiento puede contratar personal local sin formar una BV holandesa asociándose con un Empleador Registrado (EOR). El EOR actúa como el empleador legal registrado en el papel, registrando a los empleados y presentando los impuestos salariales legales ante el Belastingdienst. Este modelo evita los costes típicos de constitución de una BV de aproximadamente 2.000 € y los gastos generales contables administrativos anuales continuos que oscilan entre 3.000 € y 8.000 €.
¿Cuánto debe pagar una pequeña empresa a un empleado enfermo según la legislación laboral holandesa?
Según el Artículo 7:629 BW, los empleadores deben pagar al menos el 70% del salario bruto de un empleado incapacitado por hasta 104 semanas. Durante el primer año de ausencia, este pago no puede ser legalmente inferior al salario mínimo legal. Además de la continuación del salario, los empleadores deben gestionar activamente los protocolos de reintegración obligatorios bajo la Wet verbetering poortwachter para evitar sanciones punitivas salariales en el tercer año impuestas directamente por el UWV.
¿Qué sucede si una pequeña empresa comete un error en la presentación mensual de loonaangifte?
La presentación de una declaración mensual de impuestos sobre el salario (loonaangifte) incorrecta o tardía desencadena avisos administrativos, evaluaciones automáticas de sanciones y cargos por intereses del Belastingdienst. La corrección de errores requiere la presentación de una declaración correctiva formal (correctiebericht). Para las empresas que gestionan la nómina para pequeñas empresas (payroll klein bedrijf) internamente, las discrepancias repetidas aumentan los riesgos de auditoría corporativa y pueden resultar en recargos significativos por incumplimiento (verzuimboetes) junto con responsabilidades fiscales retroactivas.
¿Es conforme con el Belastingdienst externalizar la nómina a un Empleador Registrado?
Sí, la utilización de un Empleador Registrado está plenamente reconocida y es conforme con la legislación fiscal y laboral holandesa. El EOR se registra como agente de retención ante el Belastingdienst, deduciendo los impuestos sobre el salario obligatorios, las cotizaciones al seguro nacional y las primas de los empleados directamente de la nómina. El acuerdo proporciona a las pequeñas empresas el uso operativo completo de los trabajadores locales, al tiempo que transfiere las responsabilidades del empleador legal y la exposición al cumplimiento a una entidad holandesa establecida.
¿Cómo afecta la eliminación de la moratoria de aplicación de la Wet DBA a los pequeños empleadores?
La eliminación de la moratoria de aplicación de la Wet DBA el 1 de enero de 2025 significa que el Belastingdienst puede emitir evaluaciones correctivas del impuesto sobre la nómina con carácter retroactivo a esa fecha. Si bien una política de aterrizaje suave transicional permanece vigente hasta el 1 de enero de 2027, los inspectores escudriñan activamente las relaciones con los contratistas. Las pequeñas empresas que clasifican erróneamente a verdaderos empleados como contratistas independientes se enfrentan a reclamaciones inmediatas por impuestos salariales impagados, primas sociales y primas de vacaciones retroactivas.
¿Pueden las pequeñas empresas solicitar el régimen del 30% en nombre de los empleados internacionales?
Sí, las pequeñas empresas pueden utilizar la facilidad holandesa del 30% siempre que el empleado cumpla los criterios de elegibilidad legales, incluyendo la contratación desde el extranjero y alcanzar el umbral salarial imponible de 2026 de 48.013 € (o 36.497 € para candidatos cualificados menores de 30 años con una maestría). Al expandirse a través de un EOR, el proveedor presenta la solicitud directamente al Belastingdienst, mientras que el patrocinio de inmigración para no Schengen se organiza a través de nuestro socio autorizado.
¿Qué se incluye en una factura con factor de nómina todo incluido para el personal de pequeñas empresas?
Un factor de nómina transparente consolida todos los gastos generales obligatorios del empleador en una única factura mensual para su nómina para pequeñas empresas (payroll klein bedrijf). Esta factura cubre el salario base bruto, la prima de vacaciones legal del 8%, los devengos de pensión estándar del 15,2% y las cotizaciones obligatorias a la seguridad social. Fundamentalmente, absorbe el riesgo de enfermedad a largo plazo según el Artículo 7:629 BW por hasta dos años, cubre la gestión de los pagos de transición legales e incluye acceso completo al portal de RRHH.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Empleador Registrado y nómina holandesa: contratos de trabajo, declaraciones de impuestos sobre el salario y seguridad social, prima de vacaciones, pensión, bajas por enfermedad y cumplimiento de CAO, con la incorporación posible en 48 horas.
Preguntas frecuentes
Sí, una empresa internacional o en crecimiento puede contratar personal local sin formar una BV holandesa asociándose con un Empleador Registrado (EOR). El EOR actúa como el empleador legal registrado en el papel, registrando a los empleados y presentando los impuestos salariales legales ante el Belastingdienst. Este modelo evita los costes típicos de constitución de una BV de aproximadamente 2.000 € y los gastos generales contables administrativos anuales continuos que oscilan entre 3.000 € y 8.000 €.
Según el Artículo 7:629 BW, los empleadores deben pagar al menos el 70% del salario bruto de un empleado incapacitado por hasta 104 semanas. Durante el primer año de ausencia, este pago no puede ser legalmente inferior al salario mínimo legal. Además de la continuación del salario, los empleadores deben gestionar activamente los protocolos de reintegración obligatorios bajo la Wet verbetering poortwachter para evitar sanciones punitivas salariales en el tercer año impuestas directamente por el UWV.
La presentación de una declaración mensual de impuestos sobre el salario (loonaangifte) incorrecta o tardía desencadena avisos administrativos, evaluaciones automáticas de sanciones y cargos por intereses del Belastingdienst. La corrección de errores requiere la presentación de una declaración correctiva formal (correctiebericht). Para las empresas que gestionan la nómina para pequeñas empresas (payroll klein bedrijf) internamente, las discrepancias repetidas aumentan los riesgos de auditoría corporativa y pueden resultar en recargos significativos por incumplimiento (verzuimboetes) junto con responsabilidades fiscales retroactivas.
Sí, la utilización de un Empleador Registrado está plenamente reconocida y es conforme con la legislación fiscal y laboral holandesa. El EOR se registra como agente de retención ante el Belastingdienst, deduciendo los impuestos sobre el salario obligatorios, las cotizaciones al seguro nacional y las primas de los empleados directamente de la nómina. El acuerdo proporciona a las pequeñas empresas el uso operativo completo de los trabajadores locales, al tiempo que transfiere las responsabilidades del empleador legal y la exposición al cumplimiento a una entidad holandesa establecida.
La eliminación de la moratoria de aplicación de la Wet DBA el 1 de enero de 2025 significa que el Belastingdienst puede emitir evaluaciones correctivas del impuesto sobre la nómina con carácter retroactivo a esa fecha. Si bien una política de aterrizaje suave transicional permanece vigente hasta el 1 de enero de 2027, los inspectores escudriñan activamente las relaciones con los contratistas. Las pequeñas empresas que clasifican erróneamente a verdaderos empleados como contratistas independientes se enfrentan a reclamaciones inmediatas por impuestos salariales impagados, primas sociales y primas de vacaciones retroactivas.
Sí, las pequeñas empresas pueden utilizar la facilidad holandesa del 30% siempre que el empleado cumpla los criterios de elegibilidad legales, incluyendo la contratación desde el extranjero y alcanzar el umbral salarial imponible de 2026 de 48.013 € (o 36.497 € para candidatos cualificados menores de 30 años con una maestría). Al expandirse a través de un EOR, el proveedor presenta la solicitud directamente al Belastingdienst, mientras que el patrocinio de inmigración para no Schengen se organiza a través de nuestro socio autorizado.
Un factor de nómina transparente consolida todos los gastos generales obligatorios del empleador en una única factura mensual para su nómina para pequeñas empresas (payroll klein bedrijf). Esta factura cubre el salario base bruto, la prima de vacaciones legal del 8%, los devengos de pensión estándar del 15,2% y las cotizaciones obligatorias a la seguridad social. Fundamentalmente, absorbe el riesgo de enfermedad a largo plazo según el Artículo 7:629 BW por hasta dos años, cubre la gestión de los pagos de transición legales e incluye acceso completo al portal de RRHH.