Payroll klein bedrijf : Le guide 2026 de la gestion de paie des petites entreprises aux Pays-Bas
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Aux Pays-Bas, la gestion de paie ne se résume pas à de la saisie administrative : il s'agit d'une gestion active des risques. Pour une équipe en pleine croissance, la mise en place d'un payroll klein bedrijf (gestion de paie pour petite entreprise) conforme aux Pays-Bas engendre des responsabilités juridiques qui peuvent rapidement submerger vos opérations quotidiennes. Si vous vous sentez dépassé par les déclarations mensuelles de l'impôt sur les salaires, la levée du moratoire d'application de la Wet DBA et l'obligation légale de maintenir le salaire pendant deux ans en cas de maladie en vertu de l'article 7:629 du Code civil néerlandais (BW), vous n'êtes pas seul. Perdre des heures précieuses dans les méandres administratifs freine la dynamique indispensable au développement de votre chiffre d'affaires.
Vous n'avez pas à affronter ces exigences légales sans feuille de route claire. Dans ce guide 2026, vous découvrirez le fonctionnement de la paie des petites entreprises aux Pays-Bas, comparerez les modèles de gestion les plus efficaces et éliminerez les risques coûteux de non-conformité pour vos effectifs. Nous analysons les retenues obligatoires de la Belastingdienst, détaillons les charges patronales et vous fournissons le cadre précis nécessaire pour prémunir votre entreprise contre les sanctions imprévues du droit du travail.
Points clés à retenir
- Comprendre les mécanismes légaux du payroll klein bedrijf aux Pays-Bas, notamment les délais stricts de déclaration mensuelle (loonaangifte) auprès de la Belastingdienst.
- Comparer les quatre principaux modèles de gestion de la paie néerlandaise afin de déterminer l'équilibre optimal entre charge de travail interne, externalisation administrative et protection juridique.
- Évaluer les responsabilités majeures de l'employeur, dont le maintien obligatoire du salaire sur deux ans en cas de maladie selon l'article 7:629 BW et les règles de qualification des prestataires de la Wet DBA post-moratoire.
- Calculer le coût réel de l'emploi en intégrant les contrats obligatoires de santé au travail (arbodienst), l'assurance absentéisme et les cotisations sociales patronales différenciées.
- Découvrir comment le modèle d'Employer of Record (EOR) isole juridiquement votre entreprise des risques sociaux tout en garantissant une conformité réglementaire intégrale dès le premier jour.
Que recouvre le Payroll Klein Bedrijf aux Pays-Bas ?
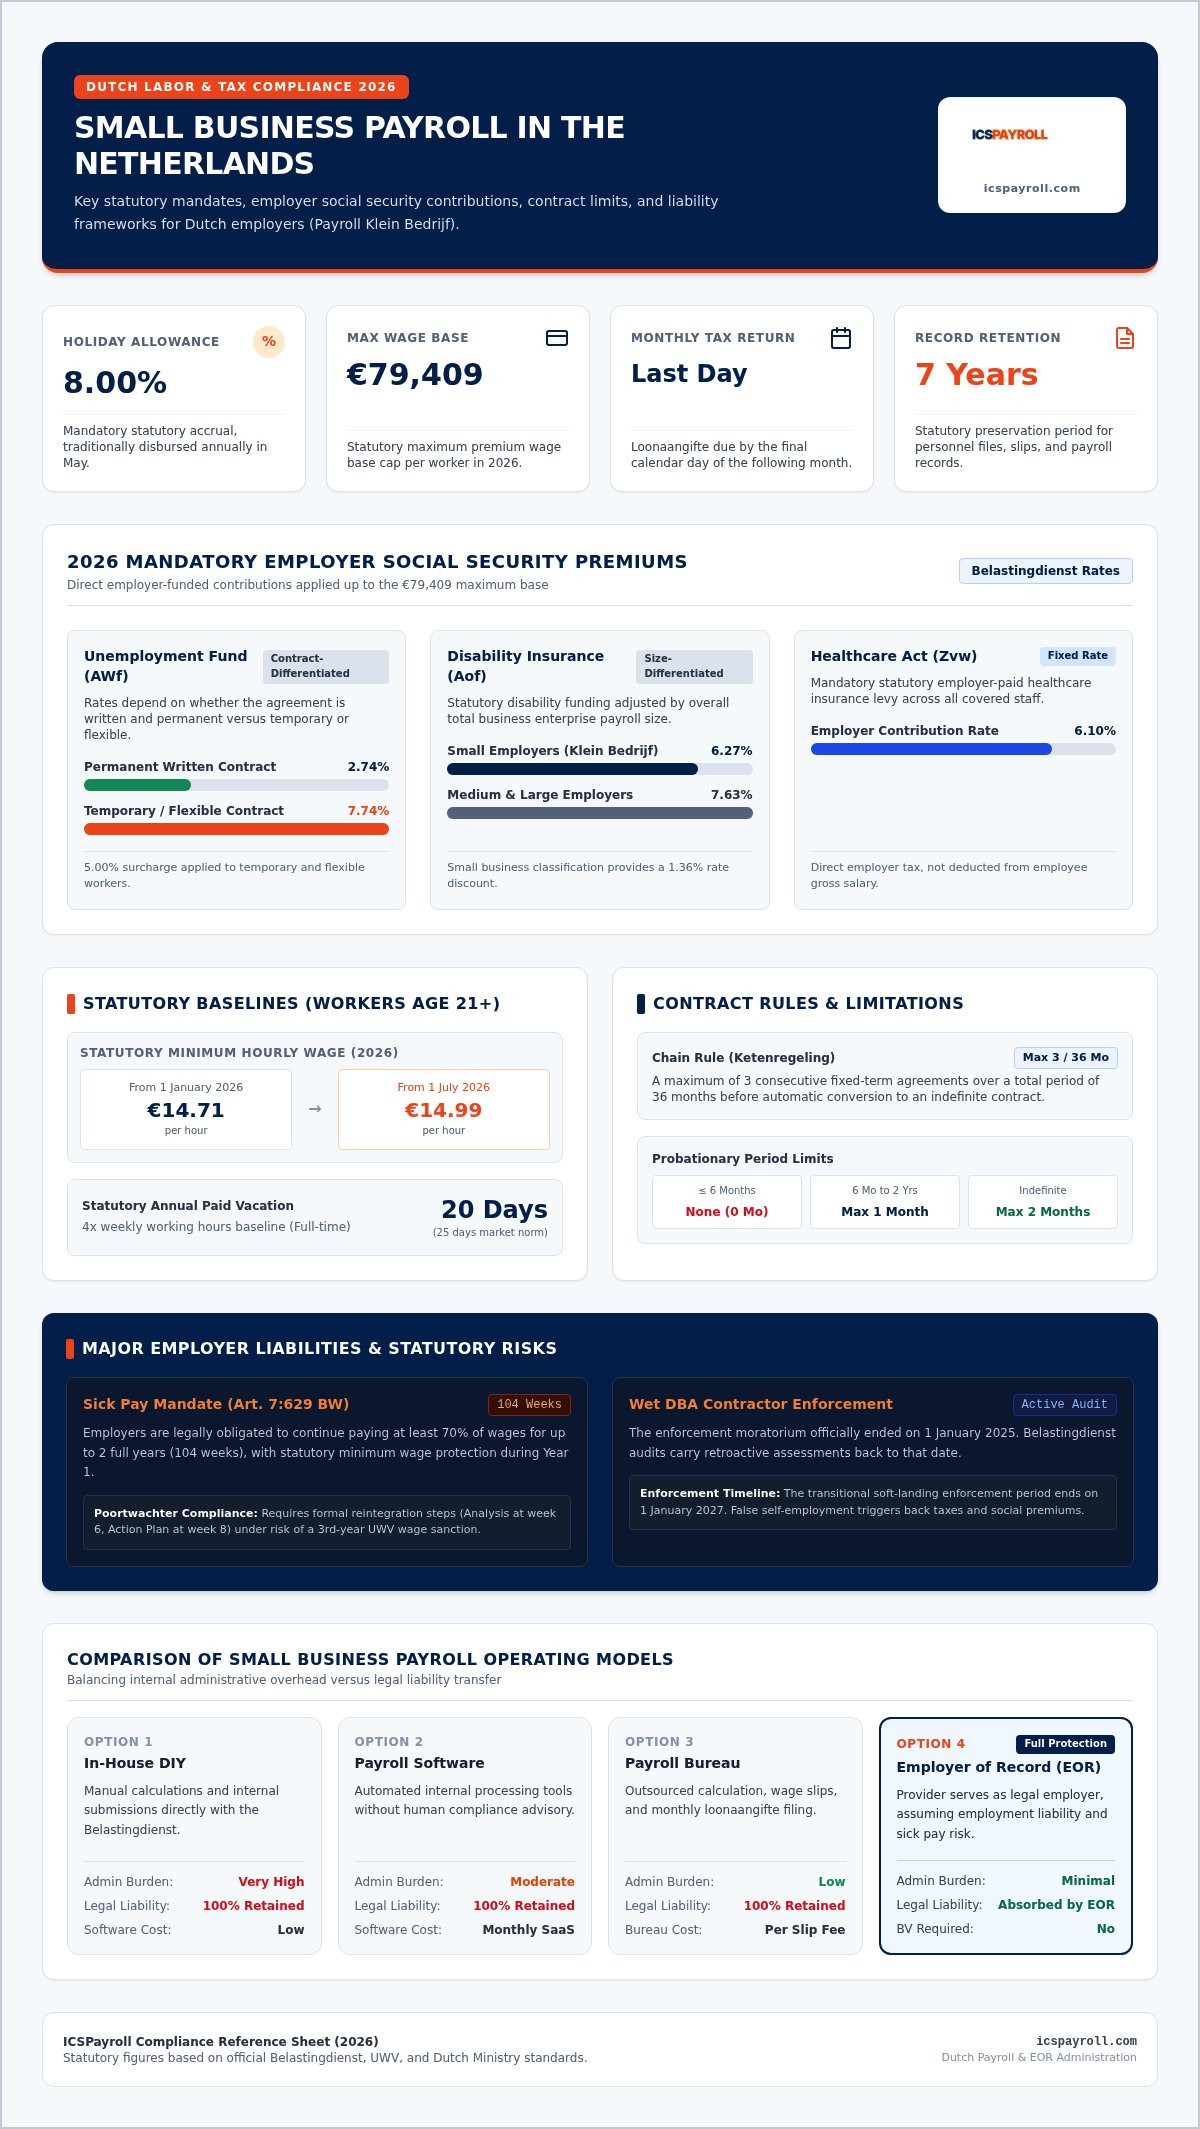
Par nature, la définition de la paie renvoie au calcul des salaires et au versement des rémunérations nettes. Aux Pays-Bas, cependant, gérer un payroll klein bedrijf implique une stricte responsabilité légale. Opérer en tant qu'employeur immatriculé aux Pays-Bas exige de calculer les salaires du brut au net, d'opérer la retenue à la source au titre de l'impôt sur les salaires (loonheffing), de prélever les cotisations d'assurance nationale et de soumettre une déclaration mensuelle de l'impôt sur les salaires (loonaangifte) à la Belastingdienst au plus tard le dernier jour calendaire du mois suivant.
Les obligations statutaires incombant à l'employeur imposent une planification financière rigoureuse bien au-delà du salaire mensuel de base. Les employeurs doivent provisionner et verser une prime légale de vacances de 8 % (vakantiegeld), traditionnellement payée en mai. De plus, la législation néerlandaise impose la conservation de tous les dossiers du personnel, bulletins de paie et pièces administratives pendant au moins 7 ans. Tout retard dans le dépôt d'une déclaration mensuelle ou toute erreur dans le calcul des retenues déclenche des pénalités automatiques et accroît le risque d'un contrôle fiscal ou social approfondi.
Principales cotisations patronales et primes statutaires en 2026
Les employeurs néerlandais doivent financer directement les régimes obligatoires de sécurité sociale sur les fonds de l'entreprise. En 2026, le calcul des cotisations sociales s'applique dans la limite d'un salaire plafond légal cotisable (maximumpremieloon) de 79 409 € par salarié :
- Fonds de chômage (AWf) : taux différencié selon la nature du contrat, fixé à 2,74 % pour les contrats écrits à durée indéterminée et à 7,74 % pour les contrats temporaires ou flexibles.
- Assurance invalidité (Aof) : taux différencié selon la taille de l'entreprise, fixé à 6,27 % pour les petits employeurs et à 7,63 % pour les moyennes et grandes entreprises.
- Loi sur l'assurance maladie (Zvw) : contribution légale aux soins de santé à la charge de l'employeur, plafonnée à 6,10 % sur la masse salariale assujettie.
Droits obligatoires des salariés et conditions de travail
Le droit du travail néerlandais protège les salariés par le biais de seuils légaux non négociables. Selon les barèmes officiels publiés sur business.gov.nl, le salaire horaire minimum légal pour les travailleurs âgés de 21 ans et plus est de 14,71 €, passant à 14,99 € au 1er juillet 2026. Les salariés à temps plein ont légalement droit à un congé payé statutaire correspondant à quatre fois leur durée hebdomadaire de travail, garantissant ainsi un socle minimal de 20 jours de congés annuels.
La rédaction des contrats de travail requiert une stricte rigueur procédurale. En vertu de la règle de succession des contrats (ketenregeling), les employeurs peuvent proposer au maximum 3 contrats à durée déterminée consécutifs sur une période de 36 mois avant que le contrat ne se transforme automatiquement en contrat à durée indéterminée. Les périodes d'essai font l'objet de restrictions tout aussi strictes : les contrats à durée indéterminée autorisent une période d'essai de 2 mois, les contrats à durée déterminée compris entre 6 mois et 2 ans permettent 1 mois, et les contrats de 6 mois ou moins ne peuvent comporter aucune période d'essai.
Comparatif des solutions de paie pour les petites entreprises aux Pays-Bas
Gérer un payroll klein bedrijf relève avant tout d'une répartition des risques plutôt que d'une simple tenue de livres. Aux Pays-Bas, les petites entreprises choisissent généralement entre quatre voies opérationnelles : la gestion interne en direct, les logiciels de paie spécialisés, les cabinets comptables externes de paie, ou le recours à un Employer of Record (EOR). Opter pour une structure inadaptée expose votre entreprise à des frais de gestion imprévus, à des goulots d'étranglement administratifs et à des sanctions réglementaires de la Belastingdienst.
Gestion en interne vs cabinets d'expertise sociale et de paie
Prendre en charge la paie en interne à l'aide d'un logiciel dédié supprime les marges de facturation des prestataires externes, mais cela exige une veille permanente sur une législation sociale complexe et des barèmes fiscaux évolutifs. La moindre incohérence dans vos déclarations mensuelles attire immédiatement l'attention de l'administration fiscale. Les cabinets comptables traditionnels limitent les erreurs de calcul en générant les fiches de paie et en déposant les déclarations pour votre compte. Néanmoins, ils n'assument pas la responsabilité juridique d'employeur : votre entreprise demeure seule responsable de tout manquement à la conformité statutaire et des sanctions financières qui en découlent.
Sous-traitance à un bureau de paie vs Employer of Record (EOR)
Si les bureaux de paie standards se chargent des calculs mensuels du brut au net, ils vous laissent l'entière responsabilité des risques sur le lieu de travail, de la prise en charge financière de la maladie de longue durée et des procédures complexes de licenciement. Un Employer of Record adopte une approche fondamentalement différente. Dans le cadre d'un modèle EOR, le prestataire agit en tant qu'employeur légal officiel, absorbant les risques liés au droit du travail, émettant des contrats conformes et gérant l'intégralité des retenues d'impôt sur les salaires.
Cette solution est particulièrement avantageuse pour les entreprises en pleine expansion et les fondateurs internationaux qui cherchent à s'implanter rapidement. La création d'une BV néerlandaise coûte généralement environ 2 000 € de frais d'immatriculation, auxquels s'ajoutent entre 3 000 € et 8 000 € de frais annuels de comptabilité et de conformité juridique. Un EOR vous affranchit totalement de cette charge sociétaire en intégrant vos salariés locaux au sein d'une infrastructure existante et parfaitement conforme. Consultez notre analyse détaillée dans l'article Employer of Record Pays-Bas : Le guide 2026.
Si votre objectif est de supprimer les lourdeurs administratives tout en offrant une protection juridique sans faille à votre équipe, vous associer à ICSPayroll vous apporte la sécurité institutionnelle requise pour développer vos activités en toute sérénité.
Risques légaux : maladie, licenciement et requalification des indépendants
Le droit du travail néerlandais accorde une priorité absolue à la protection des salariés par rapport à la flexibilité de l'employeur. Pour les petites équipes, un seul arrêt maladie prolongé ou une requalification contractuelle par l'administration peut déstabiliser immédiatement la trésorerie. Exploiter un payroll klein bedrijf signifie endosser une responsabilité juridique directe pour ces obligations, à moins de structurer vos activités de manière à vous en prémunir.
L'obligation de maintien de salaire sur 104 semaines et la Wet Poortwachter
En vertu de l'article 7:629 BW, les employeurs sont tenus de verser au moins 70 % du salaire d'un travailleur en incapacité pendant une durée pouvant atteindre 104 semaines (2 ans). Durant les 52 premières semaines, cette indemnité ne peut pas être inférieure au salaire minimum légal. Parallèlement à cette obligation financière, la loi sur l'amélioration de la reprise du travail (Wet verbetering poortwachter) impose des étapes procédurales strictes de réintégration. L'employeur doit réaliser une analyse formelle du problème dès la 6e semaine, établir un plan d'action conjoint à la 8e semaine et envisager un reclassement externe (dit « second track ») en cas d'échec de la réintégration interne. Si l'organisme public de sécurité sociale (UWV) juge vos démarches administratives insuffisantes, il peut infliger une sanction imposant la prise en charge d'une troisième année complète de salaire. Pour une analyse opérationnelle exhaustive, consultez notre référence complète sur la Gestion de la paie néerlandaise.
Indemnités de transition et procédures de rupture en 2026
Mettre fin à un contrat de travail aux Pays-Bas requiert des motifs légaux vérifiés, nécessitant soit une autorisation formelle de licenciement accordée par l'UWV, soit la résiliation judiciaire du contrat prononcée par le tribunal de district (kantonrechter). Les salariés sortants bénéficient d'un droit légal à une indemnité de transition (transitievergoeding), qui commence à courir dès leur premier jour de travail, y compris pendant la période d'essai. Pour 2026, cette indemnité est plafonnée à 102 000 €, ou à une année complète de salaire brut si celui-ci est supérieur. Les petites entreprises comptant moins de 25 salariés conservent l'accès au remboursement par l'UWV des frais d'indemnité de transition après deux ans d'arrêt maladie, tandis que les entreprises de 25 salariés ou plus perdent cette compensation à compter du 1er juillet 2026.
Contrôle accru des indépendants : Wet DBA et VBAR
Recourir à des freelances (zzp'ers) pour s'affranchir des obligations liées à la paie expose votre entreprise à des contrôles rigoureux. La Belastingdienst a officiellement levé son moratoire d'application sur la Wet DBA le 1er janvier 2025, ce qui autorise les contrôleurs fiscaux à émettre des redressements rétroactifs à compter de cette date. La période de tolérance progressive s'achève le 1er janvier 2027, ne laissant aucune place aux erreurs de qualification professionnelle. La pression législative s'intensifie également : le 16 juin 2026, le Sénat néerlandais a adopté une version ciblée du projet de loi VBAR, instaurant une présomption légale de salariat pour les indépendants facturant moins d'environ 38 € par heure. Bien que cette mesure ne soit pas encore entrée en vigueur, son application attendue d'ici le 31 décembre 2026 rend les contrats avec des travailleurs indépendants particulièrement risqués pour les petites structures.
Comment choisir le bon modèle de paie pour votre petite entreprise
Le choix d'une organisation RH implique d'aligner vos capacités opérationnelles avec votre niveau de tolérance aux risques juridiques. Un modèle de gestion pertinent pour le payroll klein bedrijf met en balance le temps administratif investi et le coût potentiel des risques. Avant de vous lancer dans une gestion interne ou de souscrire à de simples abonnements logiciels, évaluez la bande passante de vos ressources humaines, la complexité de vos contrats et vos projets d'embauche à long terme.
Étape 1 : Évaluer la taille de l'équipe et le risque financier lié à la maladie
Les entreprises de moins de 10 salariés font face à une extrême vulnérabilité lorsqu'un collaborateur tombe malade. Respecter les obligations statutaires impose de souscrire un contrat auprès d'un service de santé au travail (arbodienst) et bien souvent de contracter une assurance privée contre l'absentéisme pour maladie (verzuimverzekering). Les abonnements, les visites médicales obligatoires et la hausse constante des surprimes d'assurance augmentent lourdement le coût réel des rémunérations. En comparant ces frais administratifs morcelés au coefficient global d'un prestataire de paie externalisé, il apparaît souvent que transférer les risques légaux de l'employeur procure une bien meilleure visibilité budgétaire.
Étape 2 : Anticiper le recrutement international et le régime des 30 %
Attirer des spécialistes internationaux hautement qualifiés introduit des processus spécifiques en matière fiscale et d'immigration. Pour les expatriés éligibles, l'employeur peut solliciter le bénéfice du régime fiscal des 30 % (30%-regeling) auprès de la Belastingdienst. En 2026, le seuil de salaire imposable minimal après abattement est fixé à 48 013 € (ou 36 497 € pour les salariés de moins de 30 ans titulaires d'un master reconnu), ce qui nécessite un salaire brut annuel d'environ 68 590 € pour bénéficier de la déduction maximale. Si vous recrutez des talents hors de l'espace Schengen, notez que le parrainage d'immigration s'effectue via notre partenaire agréé. Découvrez le fonctionnement de cette formule intégrée dans notre guide sur les Services PEO aux Pays-Bas.
Étape 3 : Analyser l'utilité d'une entité locale et les charges de structure
Arbitrer entre l'embauche directe et le recours à un Employer of Record dépend principalement de votre empreinte juridique. La constitution d'une BV néerlandaise implique environ 2 000 € de frais de constitution, assortis de 3 000 € à 8 000 € par an en tenue comptable, déclarations fiscales et frais de gestion sociale. Si votre priorité immédiate est de recruter une équipe locale sans nécessairement établir une structure juridique complète, un EOR supprime ces coûts structurels en employant directement vos collaborateurs sur une infrastructure existante et éprouvée.
Prêt à prémunir votre entreprise contre les aléas du droit du travail ? Demandez une proposition de paie sur mesure à ICSPayroll pour instaurer dès aujourd'hui un cadre d'emploi fiable et parfaitement conforme.
Optimisez la paie de votre petite entreprise avec ICSPayroll
Le développement moderne d'une équipe exige une exécution rapide sans prise de risque juridique. ICSPayroll intervient comme votre Employer of Record (EOR) dédié et spécialiste de la paie néerlandaise, prenant en charge l'ensemble des contraintes légales d'un payroll klein bedrijf pour que vos dirigeants puissent se consacrer au développement commercial. Nous agissons en tant qu'employeur légal officiel sur le papier, en émettant des contrats conformes et en prenant en charge la gestion administrative, tandis que vous conservez la supervision quotidienne intégrale de vos collaborateurs.
La souplesse opérationnelle est au cœur de nos prestations. Tandis que la mise en place d'une entité juridique autonome prend plusieurs mois, notre procédure d'intégration vous permet d'activer des contrats de travail en quelques semaines. Nous vous transmettons un devis personnalisé sous 24 heures à réception des données de rémunération, assurant une clarté financière immédiate. Une facture mensuelle unique et consolidée couvre chaque volet réglementaire, excluant toute régularisation inattendue ou facture d'honoraires imprévue.
Une protection sociale intégrale sous un coefficient de paie unique et transparent
Notre modèle de facturation transparent applique un coefficient de paie qui regroupe l'ensemble des obligations légales en un montant mensuel prévisible. Vous bénéficiez d'une protection juridique complète, soutenue par un accompagnement humain dédié :
- Rémunération tout compris : regroupe le salaire de base brut, la prime légale de congés de 8 % et la gestion de la retraite sectorielle standard de 15,2 % au sein de versements mensualisés planifiés.
- Prise en charge des cotisations statutaires : calcule et acquitte avec exactitude les cotisations d'assurance sociale des salariés, la contribution Zvw et les versements aux fonds de branche.
- Absorption intégrale du risque maladie : met votre entreprise à l'abri des conséquences financières critiques de l'article 7:629 BW en assumant le coût de la maladie jusqu'à deux ans.
- Assistance RH et réintégration : gère les indemnités légales de transition, les avenants contractuels et les stricts protocoles de réintégration médicale sous l'encadrement de nos spécialistes.
- Portail digital en libre-service : offre aux salariés et aux gestionnaires un accès sécurisé en ligne pour suivre les soldes de congés, consulter les bulletins de paie mensuels et gérer les dossiers.
Mise en place rapide et accompagnement au recrutement international
Le développement d'une activité impose fréquemment de recruter des profils pointus au-delà des frontières néerlandaises. Grâce à notre statut d'EOR, votre société peut engager immédiatement des experts étrangers sans avoir à supporter la création d'une filiale aux Pays-Bas. En cas de mobilité internationale, le parrainage d'immigration s'effectue via notre partenaire agréé, facilitant l'obtention de visas pour travailleurs hautement qualifiés (Highly Skilled Migrant) en quelques semaines. Nous prenons également en charge le montage et le dépôt officiel des demandes de régime fiscal des 30 % auprès de la Belastingdienst pour l'ensemble des candidats éligibles.
Supprimez les contraintes de conformité locale et protégez votre entreprise dès le premier jour. Prenez contact avec nos spécialistes de la paie pour déployer une structure de gestion de paie performante, conforme et adaptée à vos enjeux.
Sécurisez votre cadre d'emploi aux Pays-Bas pour 2026 et au-delà
Assurer la conformité d'un payroll klein bedrijf ne doit pas freiner votre croissance commerciale. Gérer la paie en interne expose l'entreprise à de lourdes frictions : respect strict des échéances mensuelles de la Belastingdienst, maintien obligatoire du salaire en cas de maladie sur deux ans selon l'article 7:629 BW et renforcement des contrôles de la Wet DBA. Choisir la structure contractuelle adéquate permet de transformer ces contraintes légales complexes en un socle d'expansion solide.
Faire équipe avec ICSPayroll vous libère des risques liés au statut d'employeur tout en préservant votre réactivité d'embauche. Nous formulons un devis personnalisé sous 24 heures et finalisons votre déploiement opérationnel en quelques semaines, contre plusieurs mois pour une démarche classique. L'intégralité des obligations légales, y compris la retraite, l'indemnité de congés payés et la couverture intégrale du risque maladie, est regroupée dans une facture mensuelle claire sans aucun coût caché. Vous conservez la direction opérationnelle de votre équipe au jour le jour, tandis que nous assumons les responsabilités juridiques locales.
Recrutez aux Pays-Bas en toute sérénité avec ICSPayroll et permettez à vos équipes de se concentrer pleinement sur le développement de vos revenus.
Foire aux questions
Une petite entreprise peut-elle gérer sa paie aux Pays-Bas sans créer de BV locale ?
Oui, une entreprise internationale ou une société en développement peut recruter du personnel local sans constituer de BV néerlandaise en recourant à un Employer of Record (EOR). L'EOR intervient formellement en tant qu'employeur légal, déclarant les salariés et versant les impôts sur les salaires auprès de la Belastingdienst. Cette solution évite les coûts habituels d'immatriculation d'une BV (environ 2 000 €) et les frais récurrents de gestion comptable et fiscale compris entre 3 000 € et 8 000 € par an.
Quelle indemnité une petite entreprise doit-elle verser à un salarié malade selon le droit néerlandais ?
Conformément à l'article 7:629 BW, l'employeur doit verser au moins 70 % du salaire brut d'un collaborateur en arrêt de travail pendant une période pouvant aller jusqu'à 104 semaines. La première année d'absence, ce montant ne peut légalement être inférieur au salaire minimum légal. En complément de ce maintien de salaire, l'employeur doit piloter activement les démarches de réintégration prévues par la Wet verbetering poortwachter afin de ne pas se voir infliger une troisième année de maintien de salaire par l'UWV.
Que risque une petite entreprise en cas d'erreur sur sa déclaration mensuelle de paie (loonaangifte) ?
La transmission d'une déclaration mensuelle de paie (loonaangifte) erronée ou hors délai entraîne des relances administratives, des pénalités automatiques et des intérêts de retard de la part de la Belastingdienst. La rectification des données implique la soumission d'une déclaration corrective spécifique (correctiebericht). Pour une entreprise gérant son payroll klein bedrijf en interne, des incohérences récurrentes accroissent le risque de contrôle fiscal et peuvent engendrer de lourdes amendes de retard (verzuimboetes) ainsi que des rappels de cotisations statutaires.
Le recours à un Employer of Record est-il parfaitement en règle auprès de la Belastingdienst ?
Oui, le modèle de l'Employer of Record est parfaitement reconnu et encadré par le droit social et la législation fiscale des Pays-Bas. L'EOR s'enregistre comme redevable légal de la retenue à la source auprès de la Belastingdienst, prélevant directement les impôts sur les salaires, les cotisations nationales et les charges sociales. Ce mécanisme permet aux petites entreprises de disposer pleinement de collaborateurs locaux tout en transférant l'ensemble des obligations patronales et des risques de non-conformité à une entité néerlandaise établie.
Quel est l'impact de la levée du moratoire sur la Wet DBA pour les petites entreprises ?
La levée du moratoire d'application de la Wet DBA le 1er janvier 2025 permet désormais à la Belastingdienst de redresser rétroactivement les charges fiscales et sociales à compter de cette date. Bien qu'une phase transitoire d'adaptation s'applique jusqu'au 1er janvier 2027, les contrôleurs examinent minutieusement les collaborations avec les freelances. Les petites entreprises coupables de salariat déguisé s'exposent au rappel immédiat des impôts sur les salaires impayés, des cotisations de sécurité sociale et au versement rétroactif des congés payés.
Une petite entreprise peut-elle solliciter le régime des 30 % pour ses embauches internationales ?
Oui, les petites entreprises peuvent bénéficier du régime néerlandais des 30 % si le salarié remplit les critères légaux, tels qu'un recrutement hors des Pays-Bas et le respect du seuil de rémunération imposable 2026 de 48 013 € (ou 36 497 € pour les profils de moins de 30 ans détenteurs d'un master éligible). Lors d'une embauche via un EOR, le prestataire effectue directement la démarche auprès de la Belastingdienst, tandis que le parrainage d'immigration pour les salariés hors-Schengen est organisé par le biais de notre partenaire agréé.
Quels éléments composent la facture à coefficient de paie tout-en-un pour une petite entreprise ?
Un coefficient de paie transparent agrège l'ensemble des coûts patronaux obligatoires en une facture mensuelle unique pour votre payroll klein bedrijf. Cette facture intègre le salaire de base brut, la prime de vacances obligatoire de 8 %, la cotisation de retraite standard de 15,2 % et l'ensemble des cotisations de sécurité sociale. Surtout, elle couvre le risque financier de maladie de longue durée prévu par l'article 7:629 BW jusqu'à deux ans, finance la gestion des indemnités de transition légales et donne un accès complet à une plateforme RH en ligne.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de paie aux Pays-Bas : contrats de travail, déclarations fiscales et de sécurité sociale, prime de vacances, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
Oui, une entreprise internationale ou une société en développement peut recruter du personnel local sans constituer de BV néerlandaise en recourant à un Employer of Record (EOR). L'EOR intervient formellement en tant qu'employeur légal, déclarant les salariés et versant les impôts sur les salaires auprès de la Belastingdienst. Cette solution évite les coûts habituels d'immatriculation d'une BV (environ 2 000 €) et les frais récurrents de gestion comptable et fiscale compris entre 3 000 € et 8 000 € par an.
Conformément à l'article 7:629 BW, l'employeur doit verser au moins 70 % du salaire brut d'un collaborateur en arrêt de travail pendant une période pouvant aller jusqu'à 104 semaines. La première année d'absence, ce montant ne peut légalement être inférieur au salaire minimum légal. En complément de ce maintien de salaire, l'employeur doit piloter activement les démarches de réintégration prévues par la Wet verbetering poortwachter afin de ne pas se voir infliger une troisième année de maintien de salaire par l'UWV.
La transmission d'une déclaration mensuelle de paie (loonaangifte) erronée ou hors délai entraîne des relances administratives, des pénalités automatiques et des intérêts de retard de la part de la Belastingdienst. La rectification des données implique la soumission d'une déclaration corrective spécifique (correctiebericht). Pour une entreprise gérant son payroll klein bedrijf en interne, des incohérences récurrentes accroissent le risque de contrôle fiscal et peuvent engendrer de lourdes amendes de retard (verzuimboetes) ainsi que des rappels de cotisations statutaires.
Oui, le modèle de l'Employer of Record est parfaitement reconnu et encadré par le droit social et la législation fiscale des Pays-Bas. L'EOR s'enregistre comme redevable légal de la retenue à la source auprès de la Belastingdienst, prélevant directement les impôts sur les salaires, les cotisations nationales et les charges sociales. Ce mécanisme permet aux petites entreprises de disposer pleinement de collaborateurs locaux tout en transférant l'ensemble des obligations patronales et des risques de non-conformité à une entité néerlandaise établie.
La levée du moratoire d'application de la Wet DBA le 1er janvier 2025 permet désormais à la Belastingdienst de redresser rétroactivement les charges fiscales et sociales à compter de cette date. Bien qu'une phase transitoire d'adaptation s'applique jusqu'au 1er janvier 2027, les contrôleurs examinent minutieusement les collaborations avec les freelances. Les petites entreprises coupables de salariat déguisé s'exposent au rappel immédiat des impôts sur les salaires impayés, des cotisations de sécurité sociale et au versement rétroactif des congés payés.
Oui, les petites entreprises peuvent bénéficier du régime néerlandais des 30 % si le salarié remplit les critères légaux, tels qu'un recrutement hors des Pays-Bas et le respect du seuil de rémunération imposable 2026 de 48 013 € (ou 36 497 € pour les profils de moins de 30 ans détenteurs d'un master éligible). Lors d'une embauche via un EOR, le prestataire effectue directement la démarche auprès de la Belastingdienst, tandis que le parrainage d'immigration pour les salariés hors-Schengen est organisé par le biais de notre partenaire agréé.
Un coefficient de paie transparent agrège l'ensemble des coûts patronaux obligatoires en une facture mensuelle unique pour votre payroll klein bedrijf. Cette facture intègre le salaire de base brut, la prime de vacances obligatoire de 8 %, la cotisation de retraite standard de 15,2 % et l'ensemble des cotisations de sécurité sociale. Surtout, elle couvre le risque financier de maladie de longue durée prévu par l'article 7:629 BW jusqu'à deux ans, finance la gestion des indemnités de transition légales et donne un accès complet à une plateforme RH en ligne.