オランダの給与計算コンプライアンス:2026年雇用主向けガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(給与計算ディレクター)
監修:Joost Hubregtse(給与計算ディレクター)、2025年6月12日
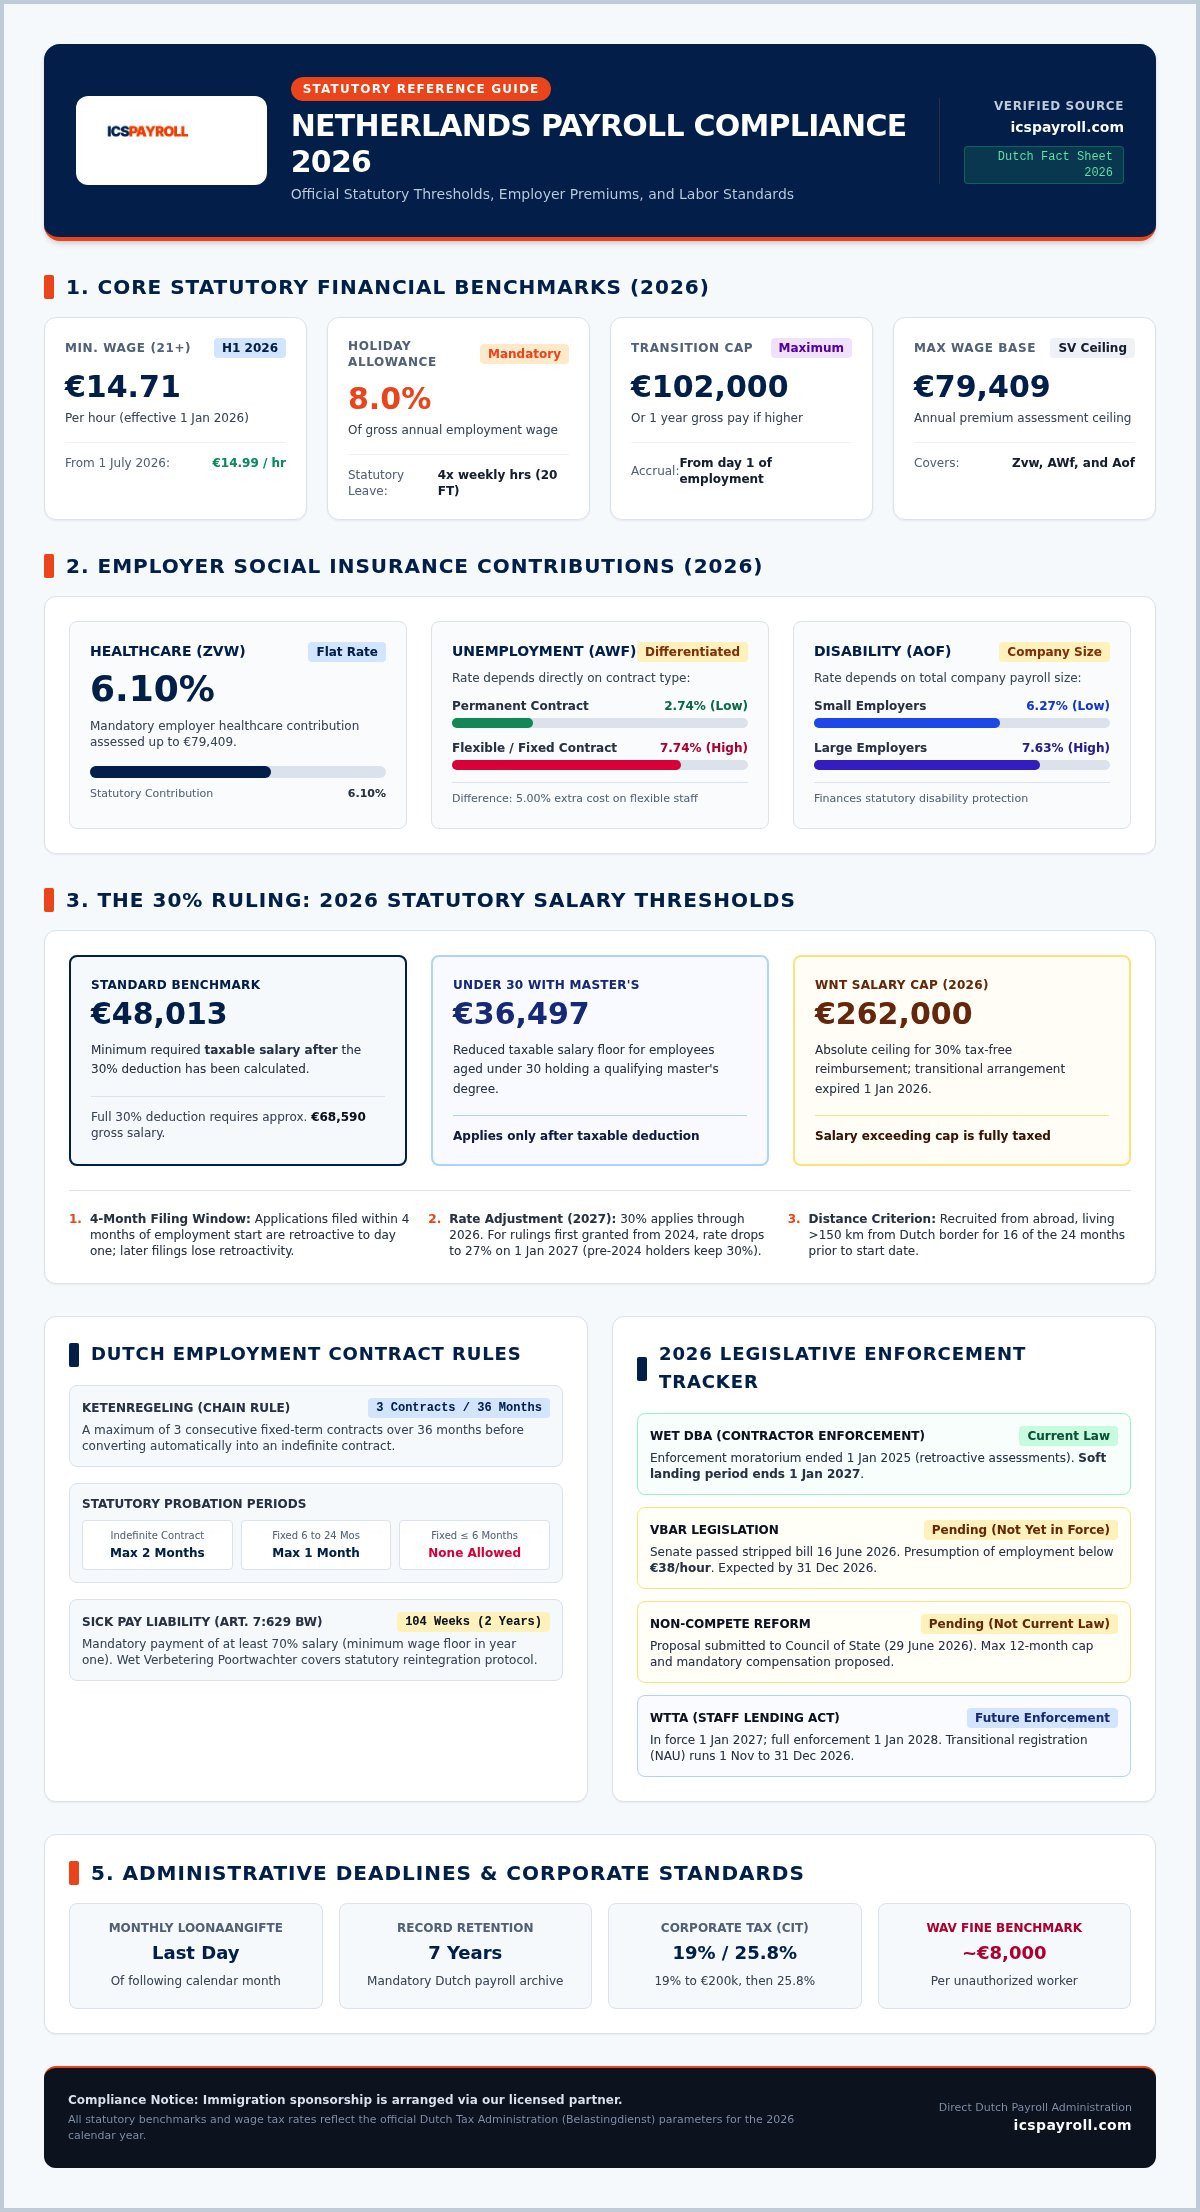
2026年において、オランダの社会保険料のわずかな計算ミスや30%ルーリング(30%税制優遇措置)の所得基準の誤解は、専門家による監修費用をはるかに上回る行政罰則を招くおそれがあります。オランダ市場への進出には計り知れない成長機会がある一方、義務付けられた休暇手当の管理、複雑な年金制度、頻繁に改正される労働法への対応といった事務負担は、事業拡大の大きな障壁となりがちです。オランダにおける完全な給与計算コンプライアンス(netherlands payroll compliance)を維持するには、単に毎月の給与を支給するだけでは不十分です。絶えず変化する法令の全体像を深く理解し、30%ルーリングに求められる48,013ユーロといった正確な課税基準額を的確に把握することが不可欠です。
本ガイドをお読みいただくことで、複雑な規制を整理し、事業成長に専念できるようになります。貴社のオランダ拠点が2026年の法定要件に完全準拠し続けるための実践的なロードマップをご案内します。最新の課税基準額を検証し、休暇手当や社会保険料を含む雇用主の法定負担コストを明確化するとともに、最新の執行基準に基づく高技能移民(HSM)ビザや業務委託者の区分判断を効率的に進めるためのチェックリストを提供します。
重要ポイント
- 2026年の最低賃金(時給14.71ユーロ)および全従業員への支給が義務付けられている8%の休暇手当を財務計画に反映してください。
- 標準課税所得基準額48,013ユーロを用いて30%ルーリングの適用資格を確認し、適法かつ競争力のある国際的な報酬パッケージを維持してください。
- 最長36か月間で連続3回までの契約締結を上限とするKetenregeling(有期雇用契約の連鎖規制)を順守し、給与計算コンプライアンスを強化してください。
- オランダ現地法人(BV)を直ちに設立することなく合法的な雇用を可能にするEOR(Employer of Record:記録上の雇用主)モデルを活用し、恒久的施設(PE)認定リスクを軽減してください。
- 行政罰則を回避するため、上限102,000ユーロの移行補償金(transitievergoeding)およびWet DBA(就労関係評価法)のソフトランディング期間終了への対策を速やかに講じてください。
2026年のオランダ給与計算コンプライアンス環境への対応
オランダの法規制環境は、デジタル化された厳密さと厳しい提出期限を特徴としています。この枠組みの中心にあるのが、すべての雇用主が当局に毎月提出しなければならない月次給与税申告(Loonaangifte)です。この申告は、Belastingdienst(オランダ税務当局)が給与源泉税、国民保険料、従業員保険料の控除状況を監視するための主要な手段です。申告内容の正確さは妥協の余地がありません。誤りがあると、単なる修正申告にとどまらず、税務調査の対象となり、多額の追徴課税や罰則につながる恐れがあります。海外企業にとって、オランダの給与計算コンプライアンスを維持するには、これらの定期的な義務に対する先回りした対応が求められます。
Belastingdienstは、オランダの給与源泉徴収および所得税制度の中心的な監督者として機能しています。その監視により、社会保障基金が確実に積み立てられ、正確な保険料配分を通じて従業員の権利が保護されます。2026年は、大規模な法執行方針の転換を控えた最後の準備期間となるため、雇用主にとって極めて重要な年となります。偽装自営業を取り締まるWet DBA(就労関係評価法)の執行猶予措置(ソフトランディング期間)は2027年1月1日に終了予定であり、2026年は企業が業務委託契約を見直し、適切な雇用・委託区分を徹底すべき決定的な期間です。本ガイドは厳格なYMYL(Your Money Your Life)基準に従い、オランダ市場における貴社の財務的・法的立場を守るため、検証済みの正確な情報のみを提供しています。
公式情報源:2026年ファクトシート
オランダの給与計算コンプライアンスを担保するため、雇用主は常に最新のデータに基づいて運用する必要があります。本ガイドにおけるすべての計算根拠は公式の2026年ファクトシートに基づいており、最低賃金率、社会保険料率、税率区分に関する確実な基準となっています。現行法と審議中の法案を区別することも重要です。例えば、競業避止義務条項の改正が予定されていますが、2026年初頭時点ではまだ施行されていません。給与税やルーリングの基準額に関する最も信頼できる最新情報については、公式ポータルサイト(belastingdienst.nl)をご確認ください。古い情報や第三者による不正確な要約に頼ると、年間予算の策定で高額な計算ミスを招く原因となります。
執筆者紹介および法規制の遵守体制
執筆:Joost Hubregtse(給与計算ディレクター)
Joost Hubregtseは、Intercompany Solutions傘下のオランダ給与計算およびEOR専門部門であるICSPayrollの給与計算ディレクターを務めています。長年にわたり給与実務のスペシャリストおよび統括責任者を務め、海外企業の給与税申告、30%ルーリング申請、雇用コンプライアンス全般を統括しています。
監修:Joost Hubregtse(給与計算ディレクター)、2025年6月12日
ICSPayrollは、海外企業のスムーズな進出を支える専門的な架け橋として機能しています。当社は給与計算の実務管理および30%ルーリングの申請サービスを直接ご提供しています。EORサービスやIND(移民帰化局)認定スポンサーシップなどの専門的な要件につきましては、認可を受けた提携パートナーを通じて移民ビザのスポンサーシップを手配いたします。この体制により、迅速な運用スピードを維持しながら、人員管理のあらゆる側面において最高水準の適法性を確保しています。
基本的な法定要件と2026年の財務基準
オランダ市場で成功を収めるには、過去の概算値ではなく、該当年度の正確な財務データを用いることが欠かせません。2026年1月1日現在、21歳以上の従業員に対する法定最低時給は14.71ユーロです。この料率は2026年7月1日に14.99ユーロへ改定される予定です。この基本時給に加え、雇用主は従業員の年間総給与の8%に相当する休暇手当(vakantiegeld)を支払うことが法律で義務付けられています。これらの基準を予算に組み込んでおかないと、オランダの給与計算コンプライアンスが損なわれ、労働争議や当局からの指導を招くことになります。
社会保険料は総人件費の大きな割合を占めます。2026年度において、雇用主負担の医療保険法(Zvw: Zorgverzekeringswet)保険料率は6.10%であり、上限標準報酬月額(79,409ユーロ)まで適用されます。障害基金(Aof: Arbeidsongeschiktheidsfonds)の保険料率は、小規模雇用主が6.27%、中大規模雇用主が7.63%の段階制となっています。失業基金(AWf: Algemeen Werkloosheidsfonds)については、無期雇用契約の従業員には2.74%、有期契約や柔軟な契約形態の従業員には7.74%が適用されます。こうしたオランダの給与コンプライアンス規則を財務戦略に組み込むことが、コストの透明性を確保する唯一の手段です。
2026年の給与所得税区分と控除
オランダの税制は累進課税構造を採用しており、高所得区分ほど高い税率が課されます。雇用主はこれらの税額を毎月正確に計算し、源泉徴収しなければなりません。月次給与税申告(Loonaangifte)は、給与計算期間の翌月末日までに税務当局へ提出する必要があります。また、監査に常時対応できるよう、すべての給与記録を最低7年間保管することが法的に義務付けられています。これらの期限管理に課題を感じられる場合は、ICSPayrollが専門的な事務代行を通じて、貴社に代わり確実な申告実務を遂行いたします。
雇用主の保険料計算と総人件費
オランダ人従業員の真の雇用コストを把握する上で最も有効な指標が「給与係数(payroll factor)」です。これは総支給額に社会保険料、法定8%の休暇手当、さらに雇用主負担分の年金拠出金(一般的に約15.2%が目安)を合算したものです。また、雇用主には重大な疾病リスクへの補償義務もあります。オランダの法律に基づき、従業員が病気で休職した場合、雇用主は最大104週間(2年間)にわたり給与の70%以上を支払わなければなりません。少額の福利厚生の管理については、2026年も労働関連費用制度(WKR: Werkkostenregeling)を活用でき、ジムの会費や在宅勤務環境の整備といった手当を非課税枠の範囲内で支給することが可能です。
2026年オランダ雇用コンプライアンス・チェックリスト
法令に準拠した雇用基盤を築くには、自社の税法上の地位を正しく把握することから始まります。現地法人を設立せずに海外本社から直接従業員を雇用する場合、恒久的施設(PE: Permanent Establishment)とみなされ、現地の法人税申告義務が発生するリスクがあります。オランダ現地法人(BV)を設立すれば、居住法人として納税義務を負うため、この位置づけが整理されます。また、オランダの給与計算コンプライアンスを確実にするには、2026年の上限額が102,000ユーロに設定されている退職移行補償金(transitievergoeding)への引当ても必要です。この補償金は試用期間を含む雇用の初日から発生し、有期契約および無期契約の双方に適用されます。
実務上の基準として、明確な就業規則(従業員ハンドブック)の整備も不可欠です。この文書には、法定の社会保障拠出や職場の運用規程を明記する必要があります。さらに、雇用主はKetenregeling(有期雇用契約の連鎖規制)を厳守しなければなりません。これは、同一従業員との有期雇用契約を最長36か月間で最大3回までに制限するものです。4回目の契約を締結するか通算36か月を超えた場合、その契約は自動的に無期雇用契約へと転換されます。源泉徴収に関する公式ガイダンスについては、政府ポータルの給与税および社会保険料に関する規定を参照し、帳簿が法定の監査要件を満たしているか確認してください。
入社前のコンプライアンス手順
従業員の就労開始前に、RSIN(法人税番号)およびKVK(商工会議所)の登録を完了する必要があります。雇用契約書には2026年の試用期間基準を反映させなければなりません。無期契約の場合は2か月の試用期間が認められます。6か月超24か月未満の有期契約では試用期間は1か月までに制限され、6か月以下の契約では試用期間を設けること自体が禁止されています。また、競業避止義務条項の改正動向を注視することも極めて重要です。現在、法案は国務院(Council of State)で審議中であり未施行ですが、将来の法改正に備えて地理的適用範囲などを明確に限定した契約書を作成しておくことが推奨されます。
雇用形態の判定と法執行
2026年は、貴社の人員区分の適正性を監査する決定的な年です。Wet DBAの執行猶予措置は2025年1月1日に終了しており、税務当局は現在、業務委託関係における「偽装自営業(実質的な労働者)」の有無を厳格に調査しています。時給38ユーロ未満の職務に対して労働者性を法的に推定するVBAR(就労関係明確化および偽装自営業是正法案)は、2026年12月31日までに施行される見通しです。現時点では未施行ですが、この基準値を事前に意識しておくことはオランダの給与計算コンプライアンスにおいて極めて重要です。直接雇用と業務委託が混在するチームを管理している場合は、当社の外国企業向けオランダ労働法:2026年コンプライアンスガイドをご確認の上、現在の就労形態を再点検してください。
高技能移民(HSM)および30%ルーリングに関する専門的コンプライアンス
国外から優秀な人材を受け入れる際は、ビザステータスと給与源泉徴収の間の正確な連携が求められます。多くの雇用主にとって、30%ルーリングは専門性の高い人材を誘致するための有力な手段ですが、その適用には毎年改定される厳格な所得基準が設けられています。オランダの給与計算コンプライアンスを維持するには、対象となる外国人労働者が2026年の標準課税対象給与基準額である48,013ユーロを満たしていることを確認しなければなりません。この金額は、30%の非課税控除を差し引いた後の課税給与額です。従業員に満額の30%非課税メリットを付与するには、一般的に総給与として約68,590ユーロが必要となります。また2026年以降は、従来の経過措置が終了したため、優遇措置の上限としてWNT基準(最高報酬法基準額)である262,000ユーロが適用されます。
30%ルーリング申請の管理
この税制優遇措置の適用要件は、Belastingdienstによって厳格に審査されます。従業員はオランダ国外から採用され、就労初日より前の24か月のうち16か月以上、オランダ国境から150キロメートル以上離れた地域に居住していた実績が必要です。また、今後数か月以内に適用される制度変更への備えも必要です。2024年以降に新規取得したルーリングについては、非課税率が2027年1月1日から30%から27%へと引き下げられます。さらに、ボックス2およびボックス3の個人資産に対するオランダでの課税を免除されていた「部分的非居住者納税義務」の地位は、新規申請者に対して廃止されました。2024年以前からの受給者のみが、2026年12月31日までこの地位を維持できます。これらの経過措置の詳細は、当社のオランダの30%ルーリング:2026年雇用主向け包括ガイドをご参照ください。
HSMビザおよびIND要件
シェンゲン協定域外からの人材を採用するには、移民帰化局(IND: Immigratie- en Naturalisatiedienst)が管轄する高技能移民(HSM: Highly Skilled Migrant)ビザの取得が必要です。非シェンゲン域外出身従業員の必要書類については、IND公式ポータルで確認できます。企業が自社でINDの認可スポンサー資格を直接取得するには多大な時間を要しますが、当社の認可パートナーを通じて移民スポンサーシップを手配することで、手続きを大幅に効率化できます。この連携体制により、HSMビザの申請は約3週間という短期間で完了します。最初の給与計算日より前に従業員の合法的な就労資格を確実に整えることは、実践的なオランダ給与計算コンプライアンスを担保する上で不可欠な要素です。新規採用者のビザを早急に確保する必要がある場合は、当社の専門チームを通じて30%ルーリングおよびHSMスポンサーシップの申請を今すぐ開始いただけます。
EORモデルによる戦略的給与管理
海外での人材採用には、「事業成長のために現地の人員が必要だが、雇用するためには現地法人が必要になる」というジレンマがつきまといます。Employer of Record(EOR: 記録上の雇用主)モデルは、この課題に対する直接的な解決策を提供します。貴社に代わってオランダ現地の法的雇用主となることで、EORは恒久的施設(PE)認定のリスクを効果的に排除します。この保護策は、海外の親会社がオランダの法人税網に巻き込まれるのを防ぐため、オランダの給与計算コンプライアンスにおいて極めて重要です。日々の業務指揮命令権は貴社が保持したまま、EORが複雑な労務・税務手続きをすべて引き受けます。
この協業関係の透明性を支えるのが「給与係数(payroll factor)」です。これは総支給額、社会保険料、法定8%の休暇手当、年金拠出金をすべて網羅した包括的な係数です。保険会社、年金基金、税務署など複数の機関と個別にやり取りする必要はなく、雇用コスト全体が記載された1通の明確な月次請求書を受け取るだけで済みます。このモデルにより、変動しがちで予測が難しい間接管理費を、計画可能で明確な経費へと変えることができます。従来の法人設立には数か月の法的手続きを要しますが、EORであれば通常わずか数週間で業務開始体制が整います。
EORと従来の給与計算代行の比較
EORを選択することで、オランダ現地法人(BV)の設立に伴う多額の初期費用をかけることなく、即座に事業展開を開始できます。これは、市場のテスト展開時や、1名の主要アカウントマネージャーのみを採用したい場合に特に有利です。単なる給与計算処理にとどまらず、EORは病気休職の支援や職場復帰指導といったオランダ労働法特有の重い責務も代行します。オランダ民法第7:629条に基づき、雇用主は病気休職中の従業員に対して最長2年間の給与支払責任を負います。EORは義務付けられたPoortwachter(復職支援法/ゲートキーパー改善法)の法定プロセスを適切に管理するため、社内に現地の労務専門家を抱えることなく法令遵守を徹底できます。詳細な仕組みについては、当社の解説記事オランダのEmployer of Record:法令準拠雇用のための2026年ガイドをご確認ください。
2026年コンプライアンスに向けた次のステップ
オランダでのチーム構築は、煩雑な官僚的手続きに煩わされる必要はありません。予定人数や給与水準に応じた個別のお見積もりをご依頼いただければ、24時間以内にご提示いたします。サービス契約の締結後、最初のご相談から数日以内に正式な雇用契約を締結することが可能です。このスピード感により、競合他社に先駆けて優秀な人材を確保できます。オランダの給与計算コンプライアンスを簡素化し、現地チームを迅速に拡大したい企業様は、ぜひお電話(+31 10 307 0665)またはメール(payroll@intercompanysolutions.com)にてICSPayrollまでお問い合わせください。
2026年のオランダ市場における事業成長の確立
オランダに進出するすべての企業にとって、2026年の財務基準と改定される税務閾値を正しく把握することは不可欠です。時給14.71ユーロの法定最低賃金と、30%ルーリングに適用される課税給与基準額48,013ユーロを事業計画に確実に反映させる必要があります。これらの数値は単なる事務的数値ではなく、安定的かつ適法な組織運営の根幹をなすものです。Ketenregelingの契約更新制限を順守し、Wet DBAの執行猶予終了前に業務委託者の区分を精査することで、多額の財務的リスクから会社を守ることができます。
オランダの給与計算コンプライアンスの維持が、貴社の成長を妨げる要因になってはなりません。ICSPayrollは貴社の現地専門パートナーとして、数か月ではなくわずか数週間で稼働可能な運用体制を構築し、強力な推進力をご提供します。すべての雇用コストを予期せぬ費用のない透明な月次請求書1本に集約し、30%ルーリングの申請も全面的に支援いたします。オランダでの確実な雇用を実現するために、ICSPayrollの24時間以内無料見積もりをぜひご活用ください。この成長市場への進出は大きな飛躍の機会であり、適切なパートナーを選ぶことで、完全な安心感を持って確かな一歩を踏み出すことができます。
よくある質問(FAQ)
2026年の30%ルーリングにおける標準所得基準額はいくらですか?
2026年における30%ルーリングの標準課税対象給与基準額は48,013ユーロです。修士号を保有する30歳未満の従業員の場合、この課税所得基準額は36,497ユーロに引き下げられます。これらの金額は、非課税控除を適用した後の残余課税給与を示しています。これらの基準は2026年中を通じて適用されますが、新規取得者に対する非課税率は2027年以降に27%へ引き下げられる点にご注意ください。
オランダでは給与記録を何年間保管する義務がありますか?
オランダの雇用主は、すべての給与および人事記録を最低7年間保管することが法律で義務付けられています。この法定保存義務により、Belastingdienst(オランダ税務当局)が必要に応じて給与税申告や社会保険料の納付状況を監査できるようになっています。記録は安全に保管され、調査時に閲覧可能な状態にしておく必要があります。整然とした書類管理を維持することは、税務調査時のトラブルを防ぎ、オランダにおける給与計算コンプライアンスを確立するための基本要件です。
現地の法人を設立せずにオランダで従業員を雇用できますか?
Employer of Record(EOR: 記録上の雇用主)モデルを活用することで、現地に法人を設立することなくオランダで従業員を雇用することが可能です。このサービスでは、EORが貴社に代わって雇用主となり、法律、税務、保険の全義務を引き受けながら、オランダ在住の人材を直接就労させることができます。恒久的施設(PE)リスクを回避でき、数週間で運用を開始できるため、市場のテスト進出や法人設立前の段階にある企業にとって最適なソリューションです。
2026年のオランダにおける法定休暇手当は何%ですか?
2026年の法定休暇手当は、従業員の年間総支給額の8%です。通常は5月または6月に一括支給されますが、雇用契約において異なる支給スケジュールを取り決めることも可能です。この手当はすべての従業員に認められた法定の権利であり、総雇用コストに必ず組み込んでおく必要があります。未払いはオランダ労働法違反となり、従業員からの請求や労働紛争に発展するリスクがあります。
高技能移民(HSM)ビザの申請にはどれくらいの期間がかかりますか?
認可パートナーを通じて手続きを行う場合、高技能移民(HSM)ビザは通常約3週間で審査および承認が完了します。この迅速な申請ルートは一般的なビザ申請よりも大幅に早く、海外からのスタッフを長期の待機期間なしで就労開始させることができます。適法性を担保するため、すべての入国・滞在資格スポンサーシップは正規の専門ルートを通じて調整されます。非シェンゲン域外出身従業員の必要書類の詳細は、INDの公式ポータルで確認できます。
オランダにおける給与計算コンプライアンス違反にはどのような罰則がありますか?
給与計算の違反に対する罰則は極めて重く、外国人不法就労法(Wav: Wet arbeid vreemdelingen)違反の場合、労働者1人あたり約8,000ユーロの罰金が科されることがあります。さらに、税務当局から月次給与税申告(Loonaangifte)の遅延や虚偽記載に対して過料が課される場合があります。金銭的負担にとどまらず、IND認定スポンサー資格の剥奪や従業員からの訴訟に発展するリスクもあります。こうした不要な法的・財務的損害から企業を守るには、強固な給与計算コンプライアンスの構築が不可欠です。
オランダの法律において13か月目のボーナス(年末手当)の支給は義務ですか?
13か月目のボーナスは、オランダの法律上、一律に義務付けられている法定手当ではありません。多くの企業が優秀な人材を惹きつける福利厚生として提供しているほか、特定の労働協約(CAO)で義務付けられているケースもありますが、すべての雇用主に課された義務ではありません。支給する場合は、雇用契約書にその条件を明記する必要があります。法定の必須追加報酬としては、主に8%の休暇手当が義務付けられています。
2026年の退職移行補償金(transitievergoeding)の上限額はいくらですか?
2026年における退職移行補償金(transitievergoeding)の上限は102,000ユーロです。ただし、従業員の年間総給与がこの金額を超える場合は、年間総給与の額が上限となります。この補償金は試用期間を含む雇用の初日から発生し、雇用主都合による大半の契約終了時に支給が義務付けられています。現在の解雇基準に関する詳細は、雇用保険機構(UWV)のウェブサイトでご確認いただけます。
執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(記録上の雇用主)およびオランダの給与計算サービスを統括し、雇用契約書の作成、給与税・社会保険料申告、休暇手当、年金、病気休職管理、労働協約(CAO)への準拠などを担当。最短48時間以内での入社オンボーディングを支援しています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
2026年における30%ルーリングの標準課税対象給与基準額は48,013ユーロです。修士号を保有する30歳未満の従業員の場合、この課税所得基準額は36,497ユーロに引き下げられます。これらの金額は、非課税控除を適用した後の残余課税給与を示しています。これらの基準は2026年中を通じて適用されますが、新規取得者に対する非課税率は2027年以降に27%へ引き下げられる点にご注意ください。
オランダの雇用主は、すべての給与および人事記録を最低7年間保管することが法律で義務付けられています。この法定保存義務により、Belastingdienst(オランダ税務当局)が必要に応じて給与税申告や社会保険料の納付状況を監査できるようになっています。記録は安全に保管され、調査時に閲覧可能な状態にしておく必要があります。整然とした書類管理を維持することは、税務調査時のトラブルを防ぎ、オランダにおける給与計算コンプライアンスを確立するための基本要件です。
Employer of Record(EOR: 記録上の雇用主)モデルを活用することで、現地に法人を設立することなくオランダで従業員を雇用することが可能です。このサービスでは、EORが貴社に代わって雇用主となり、法律、税務、保険の全義務を引き受けながら、オランダ在住の人材を直接就労させることができます。恒久的施設(PE)リスクを回避でき、数週間で運用を開始できるため、市場のテスト進出や法人設立前の段階にある企業にとって最適なソリューションです。
2026年の法定休暇手当は、従業員の年間総支給額の8%です。通常は5月または6月に一括支給されますが、雇用契約において異なる支給スケジュールを取り決めることも可能です。この手当はすべての従業員に認められた法定の権利であり、総雇用コストに必ず組み込んでおく必要があります。未払いはオランダ労働法違反となり、従業員からの請求や労働紛争に発展するリスクがあります。
認可パートナーを通じて手続きを行う場合、高技能移民(HSM)ビザは通常約3週間で審査および承認が完了します。この迅速な申請ルートは一般的なビザ申請よりも大幅に早く、海外からのスタッフを長期の待機期間なしで就労開始させることができます。適法性を担保するため、すべての入国・滞在資格スポンサーシップは正規の専門ルートを通じて調整されます。非シェンゲン域外出身従業員の必要書類の詳細は、INDの公式ポータルで確認できます。
給与計算の違反に対する罰則は極めて重く、外国人不法就労法(Wav: Wet arbeid vreemdelingen)違反の場合、労働者1人あたり約8,000ユーロの罰金が科されることがあります。さらに、税務当局から月次給与税申告(Loonaangifte)の遅延や虚偽記載に対して過料が課される場合があります。金銭的負担にとどまらず、IND認定スポンサー資格の剥奪や従業員からの訴訟に発展するリスクもあります。こうした不要な法的・財務的損害から企業を守るには、強固な給与計算コンプライアンスの構築が不可欠です。
13か月目のボーナスは、オランダの法律上、一律に義務付けられている法定手当ではありません。多くの企業が優秀な人材を惹きつける福利厚生として提供しているほか、特定の労働協約(CAO)で義務付けられているケースもありますが、すべての雇用主に課された義務ではありません。支給する場合は、雇用契約書にその条件を明記する必要があります。法定の必須追加報酬としては、主に8%の休暇手当が義務付けられています。
2026年における退職移行補償金(transitievergoeding)の上限は102,000ユーロです。ただし、従業員の年間総給与がこの金額を超える場合は、年間総給与の額が上限となります。この補償金は試用期間を含む雇用の初日から発生し、雇用主都合による大半の契約終了時に支給が義務付けられています。現在の解雇基準に関する詳細は、雇用保険機構(UWV)のウェブサイトでご確認いただけます。