Niederlande Gehaltsabrechnung Compliance: Leitfaden für Arbeitgeber 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Gehaltsabrechnung Direktor.
Geprüft von Joost Hubregtse, Gehaltsabrechnung Direktor, am 12. Juni 2025.
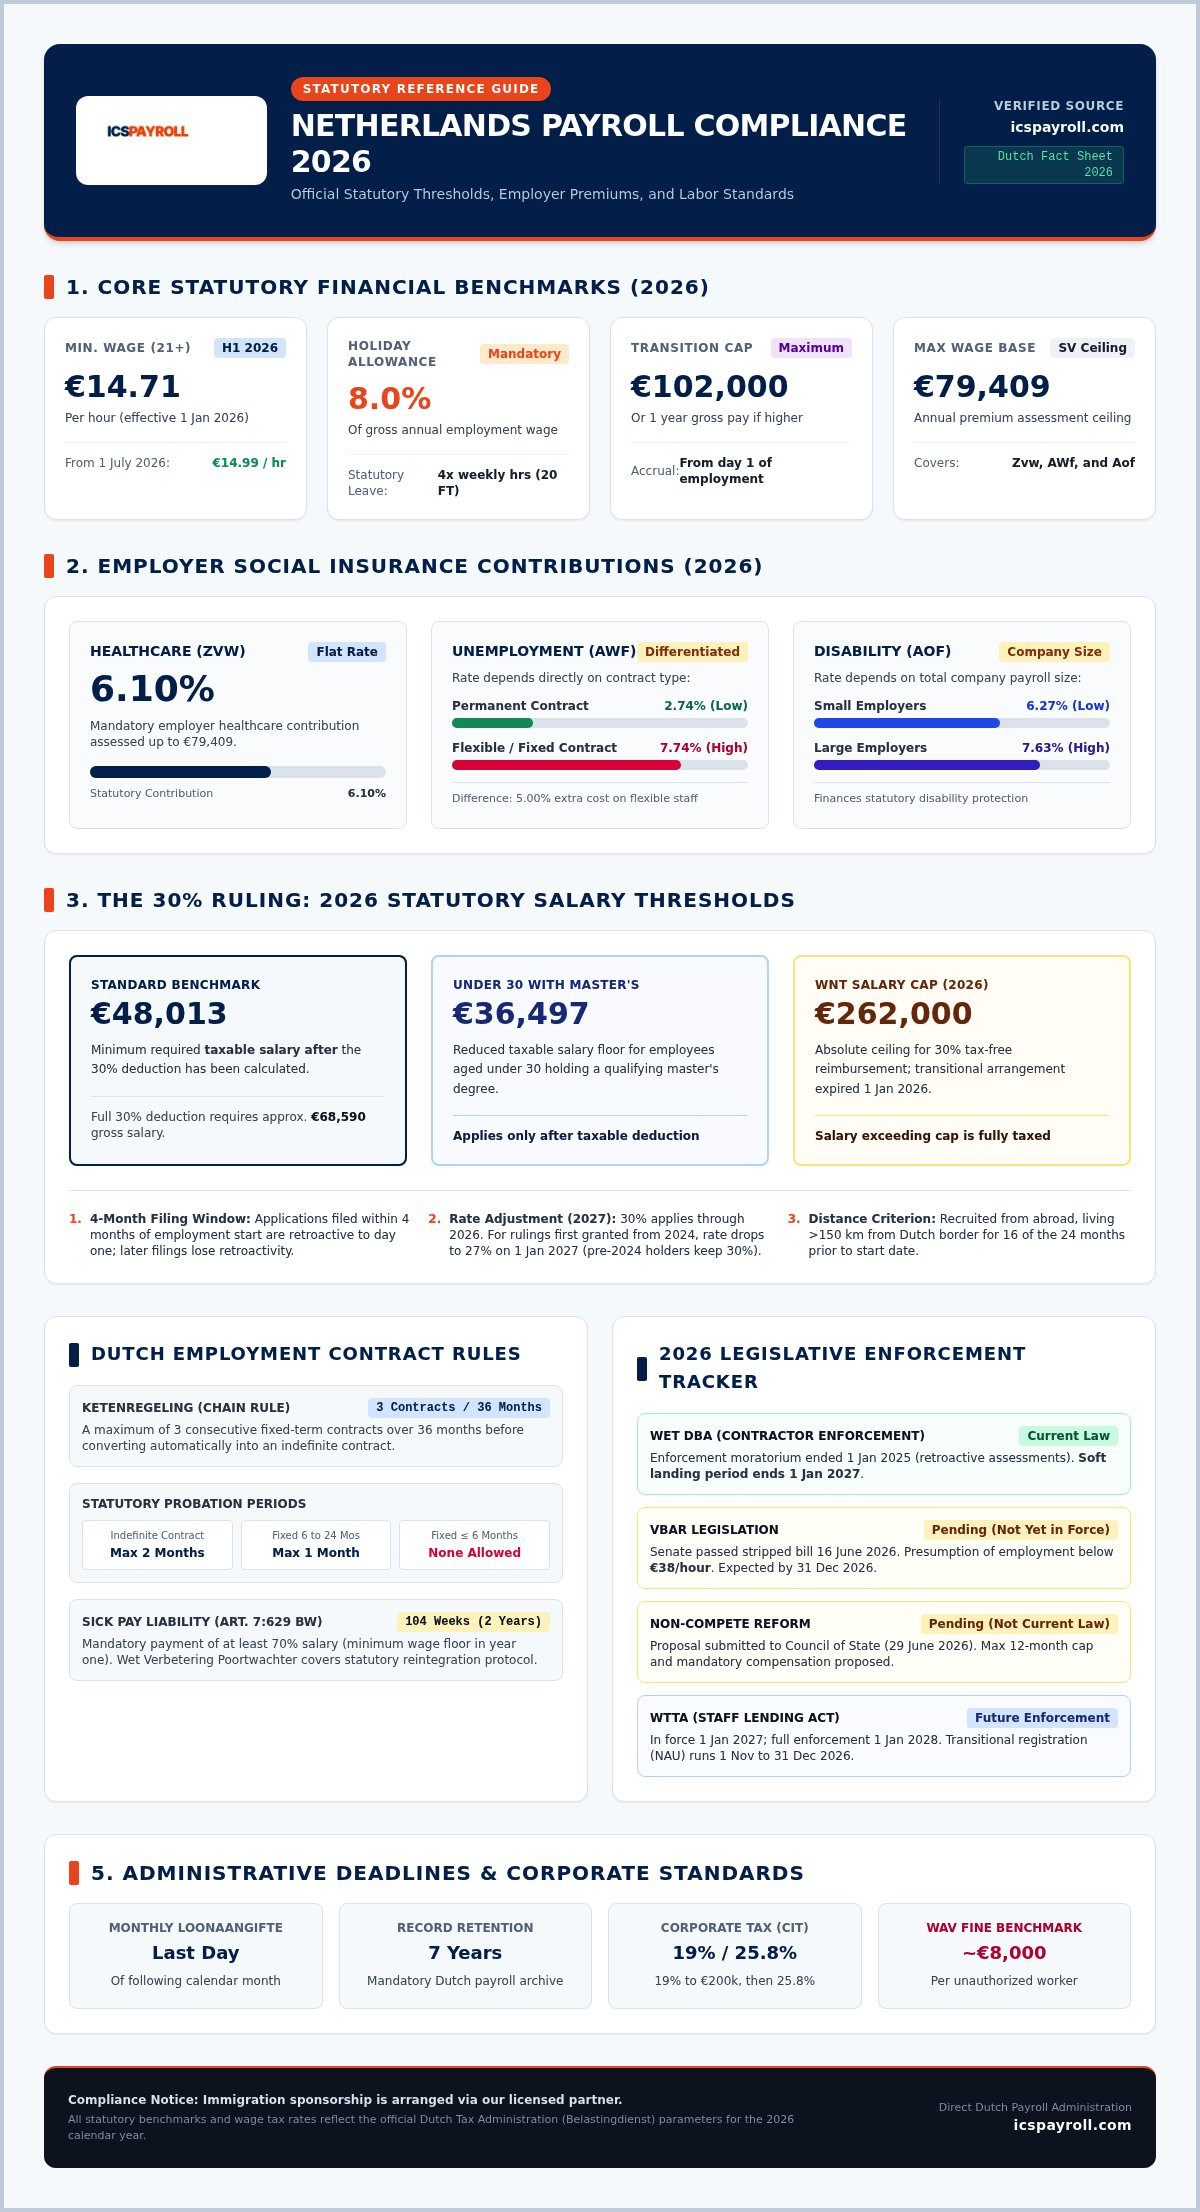
Im Jahr 2026 kann eine einzige Fehlberechnung bei den niederländischen Sozialversicherungsbeiträgen oder ein missverstandener Schwellenwert der 30%-Regel zu Verwaltungsstrafen führen, die die ursprünglichen Kosten einer Expertenaufsicht bei weitem übersteigen. Die Expansion in den niederländischen Markt bietet immenses Potenzial, doch der administrative Aufwand für die Verwaltung obligatorischer Urlaubsgelder, komplexer Rentensysteme und sich ändernder Arbeitsgesetze fühlt sich oft wie ein Wachstumshemmnis an. Eine vollständige netherlands payroll compliance erfordert mehr als nur die Gehaltsabrechnung. Es ist ein Prozess, der ein tiefes Verständnis der sich entwickelnden gesetzlichen Landschaft und der präzisen steuerlichen Schwellenwerte, wie z.B. der EUR 48.013-Standard für die 30%-Regel, erfordert.
Sie finden einen klaren Weg durch diese Komplexität, damit Sie sich auf die Skalierung Ihrer Operationen konzentrieren können. Dieser Leitfaden bietet einen definitiven Fahrplan, um sicherzustellen, dass Ihre niederländischen Operationen den gesetzlichen Anforderungen für 2026 vollständig entsprechen. Wir werden die aktualisierten Steuerschwellenwerte untersuchen, die obligatorischen Arbeitskosten, einschließlich Urlaubsgeld und Versicherungsprämien, klären und eine Checkliste für die effiziente Bearbeitung von HSM-Visa und die Klassifizierung von Auftragnehmern gemäß den neuesten Durchsetzungsstandards bereitstellen.
Wichtige Erkenntnisse
- Aktualisieren Sie Ihre Finanzplanung, um den Mindestlohn 2026 von EUR 14,71 pro Stunde und die obligatorische 8%ige Urlaubsvergütung für alle Mitarbeiter widerzuspiegeln.
- Überprüfen Sie die Berechtigung für die 30%-Regel unter Verwendung des steuerpflichtigen Standardschwellenwerts von EUR 48.013, um wettbewerbsfähige und konforme internationale Vergütungspakete aufrechtzuerhalten.
- Stärken Sie Ihre netherlands payroll compliance, indem Sie die Ketenregeling-Grenzwerte von drei aufeinanderfolgenden Verträgen über einen Zeitraum von 36 Monaten einhalten.
- Mindern Sie das Risiko einer Betriebsstätte, indem Sie ein Employer of Record-Modell verwenden, um die legale Einstellung ohne sofortige Notwendigkeit einer lokalen niederländischen BV zu ermöglichen.
- Bereiten Sie sich auf die Obergrenze der Übergangsleistung von EUR 102.000 und das Ende der „Soft-Landing“-Phase der Wet DBA vor, um Verwaltungsstrafen zu vermeiden.
Navigation durch die niederländische Gehaltsabrechnung-Compliance-Landschaft im Jahr 2026
Das niederländische Regulierungsumfeld zeichnet sich durch seine digitale Präzision und strenge Einreichungsfristen aus. Im Zentrum dieses Rahmens steht die Loonaangifte, die monatliche Lohnsteuererklärung, die jeder Arbeitgeber den Behörden vorlegen muss. Diese Einreichung ist der primäre Mechanismus, durch den die Belastingdienst (niederländische Steuer- und Zollverwaltung) Lohnsteuerabzüge, nationale Versicherungsbeiträge und Arbeitnehmerversicherungsprämien überwacht. Genauigkeit bei diesen Einreichungen ist nicht verhandelbar. Fehler führen nicht nur zu administrativen Korrekturen; sie lösen oft Audits und erhebliche finanzielle Strafen aus. Für internationale Firmen erfordert die Aufrechterhaltung der netherlands payroll compliance einen proaktiven Ansatz bei diesen wiederkehrenden Verpflichtungen.
Die Belastingdienst fungiert als zentraler Hüter des niederländischen Lohnsteuer- und Einkommensteuersystems. Ihre Aufsicht stellt sicher, dass die Sozialversicherungskassen kontinuierlich aufgefüllt werden und die Arbeitnehmerrechte durch korrekte Prämienzuweisungen geschützt sind. 2026 ist ein entscheidendes Jahr für Arbeitgeber, da es als letztes Vorbereitungsfenster vor größeren Änderungen in der Durchsetzung dient. Die „Soft-Landing“-Phase für die Wet DBA-Durchsetzung soll am 1. Januar 2027 enden, was 2026 zu einem kritischen Zeitraum für Unternehmen macht, um ihre Auftragnehmerbeziehungen zu prüfen und eine korrekte Klassifizierung sicherzustellen. Dieser Leitfaden folgt strengen Your Money Your Life (YMYL)-Standards und liefert nur verifizierte Daten, um Ihre finanzielle und rechtliche Stellung auf dem niederländischen Markt zu schützen.
Offizielle Quelle der Wahrheit: Das Fact Sheet 2026
Um die netherlands payroll compliance sicherzustellen, müssen sich Arbeitgeber auf die aktuellsten Daten verlassen. Alle Berechnungen in diesem Leitfaden basieren auf dem offiziellen Fact Sheet 2026, das als definitive Quelle für Mindestlohnsätze, Sozialversicherungsbeitragssätze und Steuerklassen dient. Es ist unerlässlich, zwischen geltendem Recht und anhängiger Gesetzgebung zu unterscheiden. Während beispielsweise Reformen der Wettbewerbsverbotsklauseln erwartet werden, sind sie Anfang 2026 noch kein aktives Gesetz. Für die zuverlässigsten Updates zu Lohnsteuer- und Regelungsschwellen sollten Arbeitgeber das offizielle Portal unter belastingdienst.nl konsultieren. Das Vertrauen auf veraltete oder Zusammenfassungen Dritter kann zu kostspieligen Fehlberechnungen in Ihrem Jahresbudget führen.
Autorenzeile und Regulierungsaufsicht
Von Joost Hubregtse, Gehaltsabrechnung Direktor.
Joost Hubregtse ist Gehaltsabrechnung Direktor bei ICSPayroll, dem niederländischen Gehaltsabrechnungs- und EOR-Spezialisten von Intercompany Solutions. Als Karriere-Gehaltsabrechnungsspezialist und ehemaliger Leiter der Gehaltsabrechnung beaufsichtigt er Lohnsteuererklärungen, 30%-Regel-Anträge und die Einhaltung der Arbeitsgesetze für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Gehaltsabrechnung Direktor, am 12. Juni 2025.
ICSPayroll fungiert als professionelle Brücke für internationale Unternehmen. Wir bieten fachkundige Gehaltsabrechnung-Administration und 30%-Regel-Antragsdienste direkt an. Für spezialisierte Anforderungen wie Employer of Record (EOR)-Dienste oder IND anerkannte Sponsoring-Dienste wird die Einwanderungssponsoring über unseren lizenzierten Partner arrangiert. Diese Struktur stellt sicher, dass jeder Aspekt Ihrer Workforce-Verwaltung den höchsten rechtlichen Standards entspricht, während die operative Geschwindigkeit aufrechterhalten wird.
Kernanforderungen und finanzielle Benchmarks für 2026
Der Erfolg auf dem niederländischen Markt hängt von der Verwendung genauer, aktueller Finanzdaten und nicht von veralteten Schätzungen ab. Ab dem 1. Januar 2026 beträgt der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren EUR 14,71. Dieser Satz wird am 1. Juli 2026 auf EUR 14,99 steigen. Über diesen Stundenlohn hinaus sind Arbeitgeber gesetzlich verpflichtet, ein 8%iges Urlaubsgeld zu zahlen, berechnet auf das Bruttojahresgehalt des Arbeitnehmers. Wenn Sie diese Benchmarks nicht budgetieren, gefährden Sie Ihre netherlands payroll compliance und können zu Arbeitsstreitigkeiten oder behördlichen Interventionen führen.
Sozialversicherungsbeiträge stellen einen erheblichen Teil der gesamten Arbeitskosten dar. Für das Geschäftsjahr 2026 beträgt der Arbeitgeberanteil für die Allgemeine Krankenversicherung (Zvw) 6,10%, anwendbar bis zu einer maximalen Beitragsbemessungsgrenze von EUR 79.409. Die Prämien für den Invaliditätsfonds (Aof) sind gestaffelt auf 6,27% für kleine Arbeitgeber und 7,63% für größere Unternehmen. Für die Arbeitslosenversicherung (AWf) zahlen Sie 2,74% für Arbeitnehmer mit unbefristeten Verträgen und 7,74% für solche mit flexiblen oder befristeten Verträgen. Die Integration dieser niederländischen Gehaltsabrechnung-Compliance-Regeln in Ihre Finanzstrategie ist der einzige Weg, um Kostentransparenz zu gewährleisten.
2026 Lohnsteuerklassen und Abzüge
Das niederländische Steuersystem verwendet eine progressive Struktur, bei der höhere Einkommensklassen höhere Steuersätze anziehen. Arbeitgeber müssen diese Steuern jeden Monat genau berechnen und einbehalten. Die Loonaangifte muss bis zum letzten Tag des Monats nach der Zahlungsperiode bei den Steuerbehörden eingereicht werden. Um auditbereit zu bleiben, müssen Sie alle Lohnunterlagen mindestens sieben Jahre lang aufbewahren. Wenn die Verwaltung dieser Fristen überwältigend erscheint, bietet ICSPayroll fachkundige Verwaltung an, um jede Einreichung in Ihrem Namen zu erledigen.
Arbeitgeber-Prämienberechnungen
Der „Payroll-Faktor“ ist das effektivste Instrument, um die wahren Kosten eines niederländischen Arbeitnehmers zu verstehen. Er bündelt das Bruttogehalt mit Sozialversicherung, dem 8%igen Urlaubsgeld und Rentenbeiträgen, die typischerweise bei 15,2% für den Arbeitgeberanteil liegen. Sie tragen auch ein erhebliches Krankheitsrisiko. Das niederländische Gesetz verlangt, dass Sie mindestens 70% des Gehalts eines Arbeitnehmers für bis zu 104 Wochen zahlen, wenn er erkrankt. Um kleinere Zusatzleistungen zu verwalten, können Sie die Work-Related Costs Scheme (WKR) nutzen, die im Jahr 2026 einen steuerfreien „Freiraum“ für Zulagen wie Fitnessstudio-Mitgliedschaften oder Home-Office-Ausstattung bietet.
Die Checkliste zur niederländischen Arbeitscompliance für 2026
Der Aufbau einer konformen Präsenz beginnt mit dem Verständnis Ihres Steuerstatus. Wenn Sie Mitarbeiter direkt aus dem Ausland ohne lokale Einheit einstellen, riskieren Sie die Schaffung einer Betriebsstätte (PE), die Ihr Unternehmen komplexen Körperschaftsteuerpflichten unterwirft. Die Gründung einer niederländischen BV ändert diesen Status, da die BV ein ansässiger Steuerpflichtiger ist. Die Sicherstellung der netherlands payroll compliance erfordert, dass Sie die transitievergoeding (Übergangsentschädigung) berücksichtigen, die für 2026 auf EUR 102.000 begrenzt ist. Diese Zahlung entsteht ab dem ersten Tag der Anstellung, einschließlich der Probezeit, und gilt sowohl für befristete als auch für unbefristete Verträge.
Zu den Betriebsstandards gehört auch die Bereitstellung eines klaren Mitarbeiterhandbuchs. Dieses Dokument sollte die obligatorischen Sozialversicherungsbeiträge und Arbeitsplatzrichtlinien darlegen. Sie müssen auch die Ketenregeling einhalten, die Arbeitgeber auf maximal drei aufeinanderfolgende befristete Verträge über einen Zeitraum von 36 Monaten beschränkt. Wenn ein vierter Vertrag unterzeichnet wird oder die 36-Monats-Grenze überschritten wird, wird die Vereinbarung automatisch zu einem unbefristeten Vertrag. Für offizielle Hinweise zum Quellensteuerabzug konsultieren Sie das Regierungsportal bezüglich der niederländischen Lohnsteuer und Sozialversicherungsbeiträge, um sicherzustellen, dass Ihre Aufzeichnungen den gesetzlichen Prüfanforderungen entsprechen.
Pre-Onboarding Compliance-Schritte
Bevor ein Mitarbeiter anfängt, müssen Sie Ihre RSIN- und KVK-Registrierungen abschließen. Ihre Arbeitsverträge müssen den Probezeitstandards von 2026 entsprechen. Bei unbefristeten Verträgen ist eine zweimonatige Probezeit zulässig. Befristete Verträge zwischen 6 und 24 Monaten sind auf eine einmonatige Probezeit beschränkt, während Verträge von 6 Monaten oder weniger überhaupt keine Probezeit enthalten dürfen. Es ist auch wichtig, den Status der Wettbewerbsverbotsreformen zu überwachen. Derzeit befindet sich der Gesetzentwurf beim Staatsrat und ist noch kein aktives Gesetz, aber Sie sollten Vereinbarungen mit spezifischen geografischen Geltungsbereichen entwerfen, um sich auf zukünftige Durchsetzungen vorzubereiten.
Beschäftigungsstatus und Durchsetzung
2026 ist ein entscheidendes Jahr für die Prüfung Ihrer Arbeitskraftklassifizierung. Das Wet DBA-Durchsetzungsmoratorium endete am 1. Januar 2025, und die Steuerbehörden bewerten nun aktiv Auftragnehmerbeziehungen auf „versteckte Beschäftigung“. Das VBAR-Gesetz, das eine gesetzliche Vermutung der Beschäftigung für Positionen einführt, die unter EUR 38 pro Stunde bezahlt werden, wird voraussichtlich bis zum 31. Dezember 2026 in Kraft treten. Es ist noch kein aktuelles Gesetz, aber das Einhalten dieser Schwelle ist für die netherlands payroll compliance von entscheidender Bedeutung. Wenn Sie eine gemischte Belegschaft verwalten, lesen Sie unseren Leitfaden zum Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber: 2026 Compliance-Leitfaden, um Ihren Status zu überprüfen.
Spezialisierte Compliance für Hochqualifizierte Migranten und die 30%-Regel
Die Verwaltung internationaler Talente erfordert eine präzise Koordination zwischen Einwanderungsstatus und Lohnsteuereinbehalt. Für viele Arbeitgeber ist die 30%-Regel das primäre Instrument zur Anziehung spezialisierter Arbeitskräfte, doch ihre Anwendung unterliegt strengen Schwellenwerten, die jährlich wechseln. Die Aufrechterhaltung der netherlands payroll compliance bedeutet sicherzustellen, dass Ihre Migranten den steuerpflichtigen Standardschwellenwert von EUR 48.013 für 2026 erfüllen. Dieser Wert stellt das Gehalt nach Abzug der steuerfreien Abzüge dar. Um einem Arbeitnehmer den vollen 30%-Vorteil zu gewähren, muss das Bruttogehalt typischerweise ca. EUR 68.590 betragen. Ab 2026 ist der Vorteil auch auf die WNT-Norm von EUR 262.000 begrenzt, da die früheren Übergangsregelungen nun ausgelaufen sind.
Verwaltung des 30%-Regel-Antrags
Die Berechtigung für diesen Steuervorteil wird von der Belastingdienst streng überwacht. Der Arbeitnehmer muss aus dem Ausland angeworben worden sein und für mindestens 16 der 24 Monate vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Sie sollten sich auch auf strukturelle Änderungen in den kommenden Monaten vorbereiten. Für Regelungen, die ab 2024 gewährt wurden, sinkt der steuerfreie Satz ab dem 1. Januar 2027 von 30% auf 27%. Zusätzlich wird der Status des partiellen Nichtansässigen, der den Inhabern erlaubte, niederländische Steuern auf Box-2- und Box-3-Vermögen zu vermeiden, für neue Antragsteller abgeschafft. Nur diejenigen, die die Regelung vor 2024 innehatten, können diesen Status bis zum 31. Dezember 2026 beibehalten. Eine detaillierte Aufschlüsselung dieser Übergangsregeln finden Sie in unserem Leitfaden zur 30%-Regel in den Niederlanden: Ein umfassender Arbeitgeberleitfaden für 2026.
HSM Visum und IND Anforderungen
Die Einstellung von Nicht-Schengen-Mitarbeitern erfordert den Status eines Hochqualifizierten Migranten (HSM), der über den Immigrations- und Einbürgerungsdienst verwaltet wird. Spezifische Dokumentenanforderungen für Nicht-Schengen-Mitarbeiter finden Sie auf dem offiziellen IND-Portal. Während das direkte Erlangen des Status eines anerkannten Sponsors zeitaufwendig sein kann, wird das Einwanderungs-Sponsoring über unseren lizenzierten Partner arrangiert, um den Prozess zu optimieren. Diese Partnerschaft ermöglicht eine beschleunigte HSM-Visumbearbeitung in etwa drei Wochen. Diese Geschwindigkeit ist eine entscheidende Komponente für eine effektive netherlands payroll compliance, da sie sicherstellt, dass Ihre Mitarbeiter legal arbeiten dürfen, bevor die erste Gehaltsabrechnung erfolgt. Wenn Sie schnell ein Visum für eine Neueinstellung benötigen, können Sie noch heute die 30%-Regel und HSM-Sponsoring beantragen über unser spezialisiertes Team.
Strategisches Gehaltsabrechnung-Management über das EOR-Modell
Die Einstellung in einer ausländischen Gerichtsbarkeit stellt oft ein Dilemma dar: Sie benötigen lokale Mitarbeiter, um zu wachsen, aber Sie benötigen eine lokale Einheit, um Mitarbeiter einzustellen. Das Employer of Record (EOR)-Modell bietet eine direkte Lösung für diese Herausforderung. Indem es als legaler Arbeitgeber Ihrer niederländischen Belegschaft fungiert, eliminiert ein EOR das Risiko der Schaffung einer Betriebsstätte (PE). Dieser Schutz ist für die netherlands payroll compliance von entscheidender Bedeutung, da er verhindert, dass Ihre ausländische Muttergesellschaft in das niederländische Körperschaftsteuernetz gezogen wird. Sie behalten die Kontrolle über die täglichen Aufgaben des Mitarbeiters, während der EOR die komplexen administrativen und rechtlichen Anforderungen verwaltet.
Der „Payroll-Faktor“ dient als Grundlage für die Transparenz dieser Beziehung. Er ist ein umfassender Multiplikator, der das Bruttogehalt, Sozialversicherungsbeiträge, das obligatorische 8%ige Urlaubsgeld und Rentenbeiträge berücksichtigt. Anstatt mehrere Anbieter für Versicherungen, Renten und Steuererklärungen zu verwalten, erhalten Sie eine klare monatliche Rechnung, die alle Beschäftigungskosten abdeckt. Dieses Modell verwandelt eine variable und oft unvorhersehbare administrative Belastung in eine feste, überschaubare Ausgabe. Während die traditionelle Unternehmensgründung Monate juristischer Koordination erfordern kann, ist ein EOR-Betriebsaufbau typischerweise innerhalb von Wochen abgeschlossen.
EOR vs. Traditionelle Gehaltsabrechnung-Administration
Die Wahl eines EOR ermöglicht es Ihnen, sofort mit dem Betrieb zu beginnen, ohne die Vorlaufkosten einer niederländischen BV-Gründung. Dies ist besonders vorteilhaft, um den Markt zu testen oder einen einzelnen wichtigen Kundenbetreuer einzustellen. Über die grundlegende Gehaltsabrechnung hinaus übernimmt der EOR die Hauptlast des niederländischen Arbeitsrechts, wie z.B. die Verwaltung der Krankengeldunterstützung und der Wiedereingliederungsberatung. Gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches sind Arbeitgeber für zwei Jahre Gehalt während einer Krankheit verantwortlich. Ein EOR verwaltet die erforderlichen Poortwachter (Gatekeeper)-Protokolle und stellt sicher, dass Sie konform bleiben, ohne einen internen HR-Experten zu benötigen. Für einen tieferen Einblick in diese Strukturen lesen Sie unseren Employer of Record Niederlande: Der Leitfaden 2026 für konforme Einstellung.
Nächste Schritte für die Compliance 2026
Die Sicherung Ihrer Belegschaft in den Niederlanden muss kein bürokratisches Hindernis sein. Sie können ein maßgeschneidertes Angebot basierend auf Ihrer spezifischen Mitarbeiterzahl und Gehaltsstufen anfordern, das wir innerhalb von 24 Stunden bereitstellen. Sobald die Dienstleistungsvereinbarung abgeschlossen ist, können wir innerhalb weniger Tage vom Erstkontakt zu unterzeichneten Arbeitsverträgen übergehen. Diese Geschwindigkeit ermöglicht es Ihnen, Top-Talente zu sichern, bevor sie von Wettbewerbern eingestellt werden. Wenn Sie Ihre netherlands payroll compliance vereinfachen und Ihr niederländisches Team skalieren möchten, kontaktieren Sie ICSPayroll unter +31 10 307 0665 oder senden Sie uns eine E-Mail an payroll@intercompanysolutions.com, um den Prozess zu starten.
Sicherung Ihres Wachstums auf dem niederländischen Markt für 2026
Die Beherrschung der finanziellen Benchmarks von 2026 und der sich entwickelnden Steuerschwellenwerte ist für jedes Unternehmen, das in die Niederlande expandiert, unerlässlich. Sie müssen den Mindeststundenlohn von EUR 14,71 und den steuerpflichtigen Schwellenwert von EUR 48.013 für die 30%-Regel in Ihre strategische Planung integrieren. Diese Zahlen sind nicht nur administrative Details; sie sind die Grundlage einer stabilen und rechtlich einwandfreien Belegschaft. Durch die Einhaltung der Ketenregeling-Vertragsgrenzen und die Prüfung Ihrer Auftragnehmerklassifizierungen, bevor die „Soft-Landing“-Phase der Wet DBA endet, schützen Sie Ihr Unternehmen vor erheblichen finanziellen Risiken.
Die Aufrechterhaltung der netherlands payroll compliance muss kein Engpass für Ihre Expansion sein. ICSPayroll agiert als Ihr lokaler Experte und bietet eine stabilisierende Kraft durch einen operativen Aufbau, der Wochen statt Monate dauert. Wir konsolidieren alle Beschäftigungskosten in einer klaren monatlichen Rechnung ohne Überraschungen und bieten umfassende Unterstützung bei 30%-Regel-Anträgen. Stellen Sie mit Vertrauen in den Niederlanden ein, indem Sie ein 24-Stunden-maßgeschneidertes Angebot von ICSPayroll anfordern. Ihre Reise in diesen lebhaften Markt ist ein mutiger Schritt, und mit dem richtigen Partner können Sie ihn mit voller Sicherheit gehen.
Häufig gestellte Fragen
Was ist der Standardschwellenwert für das Gehalt bei der 30%-Regel im Jahr 2026?
Der steuerpflichtige Standardschwellenwert für das Gehalt bei der 30%-Regel im Jahr 2026 beträgt EUR 48.013. Für Mitarbeiter unter 30 Jahren mit einem Master-Abschluss wird der erforderliche steuerpflichtige Schwellenwert auf EUR 36.497 reduziert. Diese Zahlen stellen das Gehalt dar, das nach Abzug des steuerfreien Anteils verbleibt. Es ist wichtig zu beachten, dass diese spezifischen Normen bis 2026 gelten, während der Vorteilsatz für neue Regelungen ab 2027 auf 27% angepasst wird.
Wie lange müssen Arbeitgeber in den Niederlanden Gehaltsunterlagen aufbewahren?
Arbeitgeber in den Niederlanden sind gesetzlich verpflichtet, alle Lohn- und Personalunterlagen für mindestens sieben Jahre aufzubewahren. Diese gesetzliche Vorschrift stellt sicher, dass die Belastingdienst Lohnsteuererklärungen und Sozialversicherungsbeiträge bei Bedarf prüfen kann. Die Unterlagen müssen sicher aufbewahrt und für Inspektionen zugänglich bleiben. Die Pflege einer organisierten Dokumentation ist ein Kernbestandteil Ihrer Strategie für die netherlands payroll compliance, da sie administrative Streitigkeiten bei offiziellen Steuerprüfungen verhindert.
Kann ich Mitarbeiter in den Niederlanden ohne eine lokale juristische Person einstellen?
Sie können Mitarbeiter in den Niederlanden ohne die Gründung einer lokalen juristischen Person einstellen, indem Sie ein Employer of Record (EOR)-Modell nutzen. Dieser Dienst ermöglicht es Ihnen, niederländische Talente zu beschäftigen, während der EOR alle rechtlichen, steuerlichen und versicherungstechnischen Verpflichtungen in Ihrem Namen übernimmt. Dieser Ansatz eliminiert das Risiko einer Betriebsstätte und ermöglicht eine operative Einrichtung innerhalb weniger Wochen. Es ist eine ideale Lösung für Unternehmen, die den Markt testen oder noch nicht bereit für eine direkte Gründung sind.
Wie hoch ist das obligatorische Urlaubsgeld in den Niederlanden für 2026?
Das obligatorische Urlaubsgeld für 2026 beträgt weiterhin 8% des Bruttojahresgehalts des Arbeitnehmers. Diese Zahlung erfolgt typischerweise im Mai oder Juni, obwohl alternative Zeitpläne im Arbeitsvertrag vereinbart werden können. Diese Zulage ist eine gesetzliche Anforderung für alle Arbeitnehmer und muss in Ihre Gesamtarbeitskosten einkalkuliert werden. Die Nichtzahlung dieser Zulage ist ein Verstoß gegen das niederländische Arbeitsrecht und kann zu erheblichen rechtlichen Ansprüchen der Belegschaft führen.
Wie schnell kann ein Visum für hochqualifizierte Migranten bearbeitet werden?
Ein Visum für hochqualifizierte Migranten (HSM) wird in der Regel innerhalb von etwa drei Wochen bearbeitet und erteilt, wenn es über unsere lizenzierten Partner arrangiert wird. Dieser beschleunigte Zeitrahmen ist wesentlich schneller als der Standard-Antragsweg und ermöglicht es Ihren internationalen Mitarbeitern, ohne lange Verzögerungen mit der Arbeit zu beginnen. Alle notwendigen Einwanderungssponsoring wird über professionelle Kanäle koordiniert, um die volle rechtliche Compliance zu gewährleisten. Weitere Details zu den Dokumentenanforderungen für Nicht-Schengen-Mitarbeiter finden Sie auf dem offiziellen IND-Portal.
Welche Strafen drohen bei Nichteinhaltung der Gehaltsabrechnung in den Niederlanden?
Strafen für die Nichteinhaltung der Gehaltsabrechnung können schwerwiegend sein, einschließlich Bußgeldern von etwa EUR 8.000 pro Arbeitnehmer bei Verstößen gegen das Gesetz zur Beschäftigung ausländischer Staatsangehöriger (Wav). Zusätzlich können die Steuerbehörden Verwaltungsstrafen für verspätete oder fehlerhafte Loonaangifte-Einreichungen verhängen. Über die finanziellen Kosten hinaus kann die Nichteinhaltung zum Verlust des anerkannten Sponsorstatus oder zu rechtlichen Schritten von Mitarbeitern führen. Die Sicherstellung einer robusten netherlands payroll compliance ist der einzige Weg, Ihr Unternehmen vor diesen vermeidbaren regulatorischen und finanziellen Risiken zu schützen.
Ist der 13. Monatsbonus nach niederländischem Recht obligatorisch?
Ein 13. Monatsbonus ist nach niederländischem Recht nicht obligatorisch. Obwohl viele Unternehmen dies als wettbewerbsfähige Leistung anbieten oder es durch einen bestimmten Tarifvertrag (CAO) vorgeschrieben sein kann, ist es keine gesetzliche Verpflichtung für alle Arbeitgeber. Wenn Sie diesen Bonus gewähren möchten, muss er klar im Arbeitsvertrag definiert sein. Die meisten Arbeitgeber konzentrieren sich auf das obligatorische 8%ige Urlaubsgeld als primären zusätzlichen Gehaltsbestandteil, der gesetzlich vorgeschrieben ist.
Was ist die Obergrenze für die Übergangsentschädigung für 2026?
Die Übergangsentschädigung (transitievergoeding) ist für das Kalenderjahr 2026 auf EUR 102.000 begrenzt. Wenn das jährliche Bruttogehalt eines Arbeitnehmers diesen Betrag übersteigt, ist die Obergrenze auf ein Jahresbruttogehalt festgelegt, falls dies höher ist. Diese Zahlung entsteht ab dem ersten Tag der Anstellung, einschließlich der Probezeit, und ist bei den meisten vom Arbeitgeber initiierten Vertragskündigungen obligatorisch. Diese Regeln können Sie auf der UWV-Website für aktuelle Kündigungsstandards überprüfen.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Gehaltsabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei ein Onboarding innerhalb von 48 Stunden möglich ist.
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Der steuerpflichtige Standardschwellenwert für das Gehalt bei der 30%-Regel im Jahr 2026 beträgt EUR 48.013. Für Mitarbeiter unter 30 Jahren mit einem Master-Abschluss wird der erforderliche steuerpflichtige Schwellenwert auf EUR 36.497 reduziert. Diese Zahlen stellen das Gehalt dar, das nach Abzug des steuerfreien Anteils verbleibt. Es ist wichtig zu beachten, dass diese spezifischen Normen bis 2026 gelten, während der Vorteilsatz für neue Regelungen ab 2027 auf 27% angepasst wird.
Arbeitgeber in den Niederlanden sind gesetzlich verpflichtet, alle Lohn- und Personalunterlagen für mindestens sieben Jahre aufzubewahren. Diese gesetzliche Vorschrift stellt sicher, dass die Belastingdienst Lohnsteuererklärungen und Sozialversicherungsbeiträge bei Bedarf prüfen kann. Die Unterlagen müssen sicher aufbewahrt und für Inspektionen zugänglich bleiben. Die Pflege einer organisierten Dokumentation ist ein Kernbestandteil Ihrer Strategie für die netherlands payroll compliance, da sie administrative Streitigkeiten bei offiziellen Steuerprüfungen verhindert.
Sie können Mitarbeiter in den Niederlanden ohne die Gründung einer lokalen juristischen Person einstellen, indem Sie ein Employer of Record (EOR)-Modell nutzen. Dieser Dienst ermöglicht es Ihnen, niederländische Talente zu beschäftigen, während der EOR alle rechtlichen, steuerlichen und versicherungstechnischen Verpflichtungen in Ihrem Namen übernimmt. Dieser Ansatz eliminiert das Risiko einer Betriebsstätte und ermöglicht eine operative Einrichtung innerhalb weniger Wochen. Es ist eine ideale Lösung für Unternehmen, die den Markt testen oder noch nicht bereit für eine direkte Gründung sind.
Das obligatorische Urlaubsgeld für 2026 beträgt weiterhin 8% des Bruttojahresgehalts des Arbeitnehmers. Diese Zahlung erfolgt typischerweise im Mai oder Juni, obwohl alternative Zeitpläne im Arbeitsvertrag vereinbart werden können. Diese Zulage ist eine gesetzliche Anforderung für alle Arbeitnehmer und muss in Ihre Gesamtarbeitskosten einkalkuliert werden. Die Nichtzahlung dieser Zulage ist ein Verstoß gegen das niederländische Arbeitsrecht und kann zu erheblichen rechtlichen Ansprüchen der Belegschaft führen.
Ein Visum für hochqualifizierte Migranten (HSM) wird in der Regel innerhalb von etwa drei Wochen bearbeitet und erteilt, wenn es über unsere lizenzierten Partner arrangiert wird. Dieser beschleunigte Zeitrahmen ist wesentlich schneller als der Standard-Antragsweg und ermöglicht es Ihren internationalen Mitarbeitern, ohne lange Verzögerungen mit der Arbeit zu beginnen. Alle notwendigen Einwanderungssponsoring wird über professionelle Kanäle koordiniert, um die volle rechtliche Compliance zu gewährleisten. Weitere Details zu den Dokumentenanforderungen für Nicht-Schengen-Mitarbeiter finden Sie auf dem offiziellen IND-Portal.
Strafen für die Nichteinhaltung der Gehaltsabrechnung können schwerwiegend sein, einschließlich Bußgeldern von etwa EUR 8.000 pro Arbeitnehmer bei Verstößen gegen das Gesetz zur Beschäftigung ausländischer Staatsangehöriger (Wav). Zusätzlich können die Steuerbehörden Verwaltungsstrafen für verspätete oder fehlerhafte Loonaangifte-Einreichungen verhängen. Über die finanziellen Kosten hinaus kann die Nichteinhaltung zum Verlust des anerkannten Sponsorstatus oder zu rechtlichen Schritten von Mitarbeitern führen. Die Sicherstellung einer robusten netherlands payroll compliance ist der einzige Weg, Ihr Unternehmen vor diesen vermeidbaren regulatorischen und finanziellen Risiken zu schützen.
Ein 13. Monatsbonus ist nach niederländischem Recht nicht obligatorisch. Obwohl viele Unternehmen dies als wettbewerbsfähige Leistung anbieten oder es durch einen bestimmten Tarifvertrag (CAO) vorgeschrieben sein kann, ist es keine gesetzliche Verpflichtung für alle Arbeitgeber. Wenn Sie diesen Bonus gewähren möchten, muss er klar im Arbeitsvertrag definiert sein. Die meisten Arbeitgeber konzentrieren sich auf das obligatorische 8%ige Urlaubsgeld als primären zusätzlichen Gehaltsbestandteil, der gesetzlich vorgeschrieben ist.
Die Übergangsentschädigung (transitievergoeding) ist für das Kalenderjahr 2026 auf EUR 102.000 begrenzt. Wenn das jährliche Bruttogehalt eines Arbeitnehmers diesen Betrag übersteigt, ist die Obergrenze auf ein Jahresbruttogehalt festgelegt, falls dies höher ist. Diese Zahlung entsteht ab dem ersten Tag der Anstellung, einschließlich der Probezeit, und ist bei den meisten vom Arbeitgeber initiierten Vertragskündigungen obligatorisch. Diese Regeln können Sie auf der UWV-Website für aktuelle Kündigungsstandards überprüfen.