Conformidade no Processamento Salarial nos Países Baixos: Guia do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll.
Revisto por Joost Hubregtse, Diretor de Payroll, a 12 de junho de 2025.
Em 2026, um único erro de cálculo nas contribuições para a segurança social neerlandesa ou um limiar mal interpretado no regime dos 30% pode desencadear sanções administrativas que superam em muito o custo inicial de uma supervisão especializada. A expansão para o mercado neerlandês oferece um imenso potencial, mas a carga burocrática associada à gestão do subsídio de férias obrigatório, regimes de pensões complexos e uma legislação laboral em constante mutação é muitas vezes encarada como uma barreira ao crescimento. Manter a total conformidade no processamento salarial nos Países Baixos exige muito mais do que simplesmente processar remunerações. É um processo que exige uma compreensão aprofundada do quadro regulamentar em evolução e dos limiares tributáveis exatos, como o padrão de 48.013 EUR para o regime dos 30%.
Encontrará aqui um caminho claro por entre esta complexidade, para que possa focar-se na expansão das suas operações. Este guia oferece um roteiro definitivo para garantir que as suas operações nos Países Baixos permanecem em total conformidade com os requisitos legais de 2026. Iremos examinar os escalões fiscais atualizados, clarificar os custos obrigatórios do emprego - incluindo o subsídio de férias e os encargos sociais - , e fornecer uma lista de verificação para a gestão eficiente de vistos HSM e da classificação de prestadores de serviços sob os padrões de fiscalização mais recentes.
Principais Conclusões
- Atualize o seu planeamento financeiro para refletir o salário mínimo de 2026 de 14,71 EUR por hora e o subsídio de férias obrigatório de 8% para todos os trabalhadores.
- Verifique a elegibilidade para o regime dos 30% recorrendo ao limiar tributável padrão de 48.013 EUR, de modo a manter pacotes de remuneração internacional competitivos e em conformidade.
- Reforce a sua conformidade no processamento salarial cumprindo os limites da Ketenregeling: máximo de três contratos consecutivos ao longo de um período de 36 meses.
- Mitigue os riscos de Estabelecimento Estável utilizando um modelo de Employer of Record para viabilizar contratações legais sem a necessidade imediata de constituir uma BV neerlandesa local.
- Prepare-se para o teto da indemnização de transição de 102.000 EUR e para a conclusão da fase de transição suave da Wet DBA, evitando assim coimas administrativas.
Navegar no Panorama da Conformidade Salarial dos Países Baixos em 2026
O ambiente regulamentar neerlandês caracteriza-se pelo rigor digital e por prazos de entrega rigorosos. No centro desta estrutura encontra-se a Loonaangifte, a declaração mensal de impostos sobre os salários que cada empregador deve submeter às autoridades. Esta declaração é o mecanismo principal através do qual a Belastingdienst (Autoridade Tributária e Aduaneira Neerlandesa) monitoriza as retenções na fonte do imposto sobre o rendimento do trabalho, as contribuições para os seguros nacionais e os encargos com os seguros dos trabalhadores. A exatidão destas submissões é inegociável. Os erros não resultam apenas em correções administrativas; frequentemente despoletam auditorias e sanções financeiras pesadas. Para empresas internacionais, garantir a conformidade no processamento salarial nos Países Baixos exige uma abordagem proativa face a estas obrigações recorrentes.
A Belastingdienst atua como a guardiã central do sistema neerlandês de retenção na fonte e tributação de rendimentos. A sua supervisão assegura que os fundos da segurança social são continuamente aprovisionados e que os direitos dos trabalhadores são salvaguardados através da alocação correta de contribuições. O ano de 2026 assume-se como um momento crucial para os empregadores, funcionando como a janela final de preparação antes de grandes mudanças na fiscalização. A fase de transição suave ("soft landing") da fiscalização da Wet DBA tem o seu término agendado para 1 de janeiro de 2027, tornando 2026 o período crítico para as empresas auditarem as suas relações com prestadores de serviços e assegurarem uma correta classificação. Este guia segue rigorosos padrões Your Money Your Life (YMYL), disponibilizando apenas dados verificados para proteger a sua estabilidade jurídica e financeira no mercado neerlandês.
Fonte Oficial de Informação: O Fact Sheet de 2026
Para assegurar a conformidade no processamento salarial nos Países Baixos, os empregadores devem basear-se nos dados mais recentes. Todos os cálculos deste guia derivam do Fact Sheet oficial de 2026, a fonte definitiva para as taxas de salário mínimo, percentagens de segurança social e escalões de retenção na fonte. É essencial distinguir entre a legislação em vigor e projetos de lei em tramitação. Por exemplo, embora se antecipem reformas nas cláusulas de não concorrência, estas ainda não constituem lei ativa no início de 2026. Para as atualizações mais fidedignas sobre retenções na fonte e limiares do regime dos 30%, os empregadores devem consultar o portal oficial em belastingdienst.nl. Confiar em resumos desatualizados ou de terceiros pode conduzir a erros de cálculo onerosos no seu orçamento anual.
Créditos de Autoria e Supervisão Regulamentar
Por Joost Hubregtse, Diretor de Payroll.
Joost Hubregtse é Diretor de Payroll na ICSPayroll, a especialista neerlandesa em processamento salarial e EOR da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Head of Payroll, supervisiona declarações fiscais de salários, candidaturas ao regime dos 30% e conformidade laboral para empregadores internacionais.
Revisto por Joost Hubregtse, Diretor de Payroll, a 12 de junho de 2025.
A ICSPayroll atua como uma ponte profissional para empresas internacionais. Prestamos diretamente serviços especializados de administração de processamento salarial e pedidos de adesão ao regime dos 30%. Para requisitos especializados, tais como serviços de Employer of Record (EOR) ou patrocínio reconhecido pelo IND, o patrocínio de imigração é articulado através do nosso parceiro devidamente licenciado. Esta estrutura assegura que todos os aspetos da gestão da sua força de trabalho cumprem os mais elevados padrões jurídicos, mantendo a agilidade operacional.
Requisitos Legais Fundamentais e Referências Financeiras para 2026
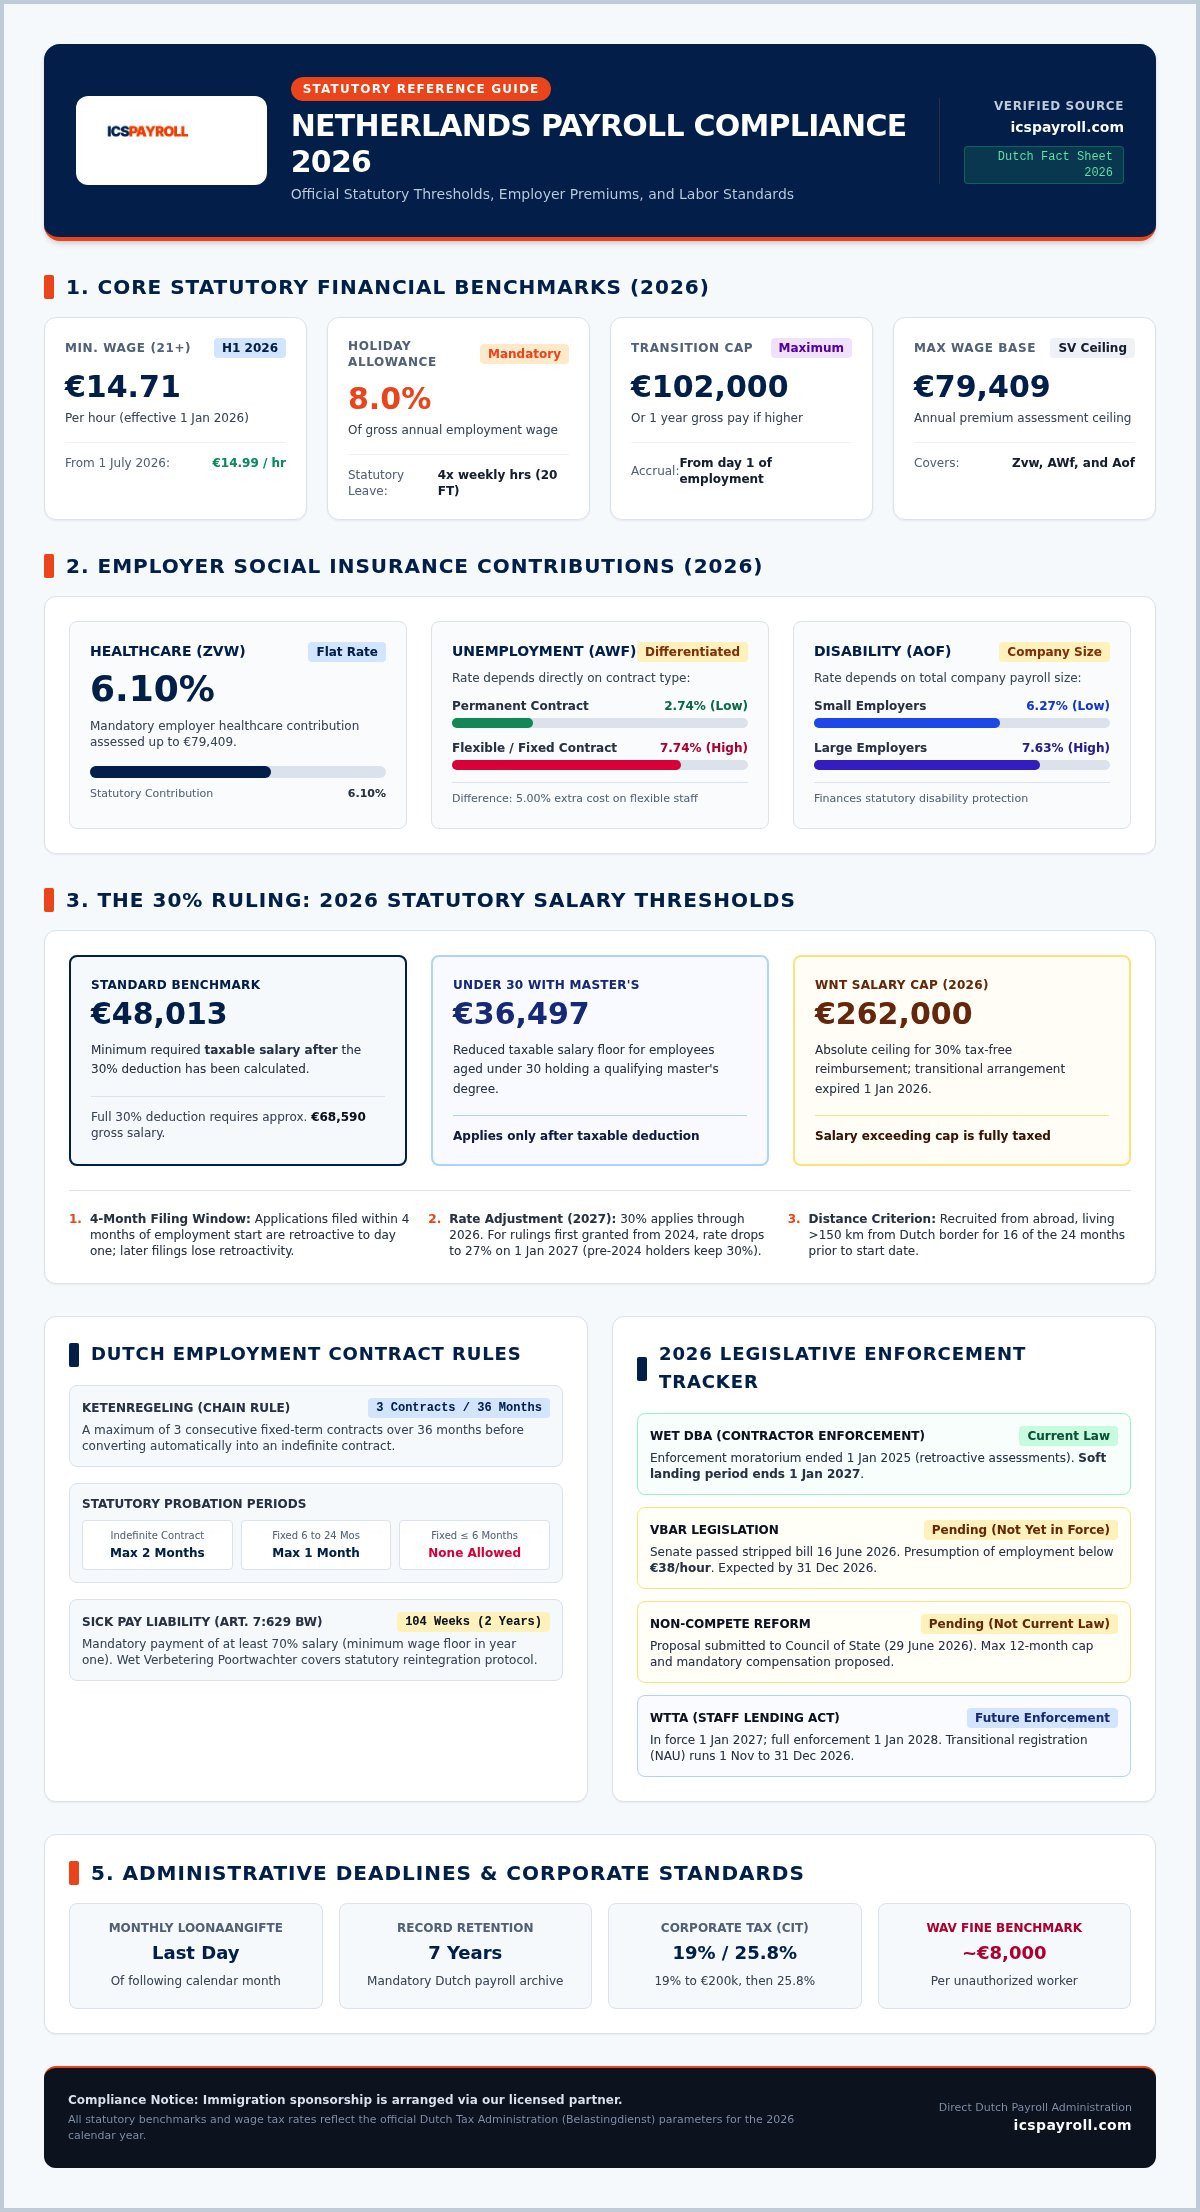
O sucesso no mercado neerlandês depende da utilização de dados financeiros exatos e do próprio ano, em vez de estimativas obsoletas. A partir de 1 de janeiro de 2026, o salário mínimo horário legal para trabalhadores com 21 anos ou mais é de 14,71 EUR. Prevê-se que este valor aumente para 14,99 EUR a 1 de julho de 2026. Além desta base horária, os empregadores são legalmente obrigados a pagar um subsídio de férias de 8% (vakantiegeld), calculado sobre a remuneração bruta anual do colaborador. Deixar de orçamentar estes valores compromete a sua conformidade no processamento salarial nos Países Baixos e pode gerar conflitos laborais ou intervenções regulamentares.
Os encargos sociais constituem uma parcela substancial dos custos totais do trabalho. Para o ano fiscal de 2026, a contribuição patronal para o Seguro Geral de Cuidados de Saúde (Zvw) é de 6,10%, incidindo até uma base máxima contributiva de 79.409 EUR. As contribuições para o Fundo de Incapacidade (Aof) dividem-se em escalões de 6,27% para pequenos empregadores e de 7,63% para médias e grandes empresas. Para o seguro de desemprego (AWf), a taxa é de 2,74% para colaboradores com contrato sem termo e de 7,74% para contratos flexíveis ou a termo certo. Integrar estas regras de conformidade no processamento salarial neerlandês na sua estratégia financeira é a única forma de assegurar transparência de custos.
Escalões e Deduções Fiscais sobre o Rendimento em 2026
O sistema fiscal dos Países Baixos recorre a uma estrutura progressiva na qual escalões de rendimento mais elevados estão sujeitos a taxas de imposto superiores. Os empregadores devem calcular e reter estes montantes mensalmente de forma rigorosa. A Loonaangifte tem de ser submetida à autoridade tributária até ao último dia do mês seguinte ao período de pagamento. Para garantir prontidão perante qualquer auditoria, deve manter todos os registos de processamento salarial durante um período mínimo de sete anos. Se o cumprimento destes prazos se tornar desafiante, a ICSPayroll oferece uma administração especializada para tratar de cada declaração em seu nome.
Cálculos dos Encargos Sociais do Empregador
O "fator de processamento salarial" (payroll factor) é o mecanismo mais eficaz para calcular o custo real de um colaborador nos Países Baixos. Agrega a remuneração bruta aos encargos sociais, ao subsídio de férias obrigatório de 8% e às contribuições para fundos de pensões, que se situam tipicamente numa média de 15,2% a cargo do empregador. Assume também uma responsabilidade financeira relevante em caso de doença: a lei neerlandesa exige que o empregador pague, no mínimo, 70% do salário do colaborador durante um período até 104 semanas em caso de baixa médica. Para gerir outros benefícios extrassalariais menores, é possível recorrer ao Regime de Custos Relacionados com o Trabalho (WKR), que disponibiliza uma "margem isenta" (vrije ruimte) para benefícios como mensalidades de ginásio ou equipamento de teletrabalho em 2026.
Lista de Verificação de Conformidade Laboral Neerlandesa para 2026
O estabelecimento de uma operação em conformidade começa pela clarificação do seu estatuto fiscal. Se contratar trabalhadores diretamente a partir do estrangeiro sem uma entidade local, corre o risco de constituir um Estabelecimento Estável (Permanent Establishment), sujeitando a sua empresa a complexas obrigações em sede de imposto sobre as sociedades. A constituição de uma BV neerlandesa altera este enquadramento, uma vez que a BV é um sujeito passivo residente. Assegurar a conformidade no processamento salarial nos Países Baixos exige igualmente ter em conta a transitievergoeding (indemnização de transição por cessação de contrato), cujo limite máximo está fixado em 102.000 EUR para 2026. Esta compensação acumula desde o primeiro dia de trabalho, incluindo o período experimental, aplicando-se tanto a contratos a termo como a contratos sem termo.
As diretrizes operacionais incluem também a disponibilização de um manual do colaborador claro, que defina as contribuições obrigatórias para a segurança social e as políticas de trabalho. Deve ainda cumprir a Ketenregeling (regra de sucessão de contratos), que restringe as entidades patronais a um limite máximo de três contratos consecutivos a termo ao longo de um período de 36 meses. Se um quarto contrato for celebrado ou se o limite de 36 meses for ultrapassado, o vínculo converte-se automaticamente num contrato sem termo. Para orientações oficiais sobre a retenção na fonte, consulte o portal governamental relativo ao imposto sobre salários e contribuições para os seguros sociais nos Países Baixos, garantindo que os seus registos cumprem os requisitos legais de auditoria.
Etapas de Conformidade Pré-Integração (Onboarding)
Antes do início de funções de um trabalhador, é indispensável concluir os registos RSIN e KVK. Os seus contratos de trabalho devem contemplar os limites de período experimental para 2026. Em contratos sem termo, é admissível um período experimental de dois meses. Contratos a termo com duração entre 6 e 24 meses admitem um limite máximo de um mês, enquanto contratos com duração igual ou inferior a 6 meses não podem conter qualquer período experimental. É igualmente crucial acompanhar a evolução da reforma das cláusulas de não concorrência. Atualmente, o projeto de lei encontra-se no Conselho de Estado e ainda não tem força de lei ativa, mas é recomendável redigir minutas contratuais com delimitações geográficas específicas como salvaguarda preventiva.
Estatuto Laboral e Fiscalização
O ano de 2026 é decisivo para auditar a correta qualificação jurídica dos seus colaboradores. A moratória de fiscalização da Wet DBA terminou a 1 de janeiro de 2025, e a administração fiscal está agora a avaliar ativamente as relações de prestação de serviços para combater o "falso trabalho independente". O projeto de lei VBAR, que introduz uma presunção legal de contrato de trabalho para funções remuneradas abaixo de 38 EUR por hora, tem entrada em vigor prevista até 31 de dezembro de 2026. Ainda não é direito em vigor, mas antecipar este limiar é determinante para a conformidade no processamento salarial nos Países Baixos. Se gere uma equipa com vínculos diversificados, consulte o nosso artigo sobre Direito do Trabalho nos Países Baixos para Empregadores Estrangeiros: Guia de Conformidade para 2026 para aferir o seu enquadramento.
Conformidade Especializada para Migrantes Altamente Qualificados e o Regime dos 30%
A gestão de talento internacional exige uma coordenação minuciosa entre o estatuto de imigração e as retenções fiscais na fonte. Para muitas empresas, o regime dos 30% (30% ruling) constitui a principal ferramenta de atração de profissionais especializados, contudo a sua aplicação está sujeita a limiares restritos que são revistos todos os anos. Garantir a conformidade no processamento salarial nos Países Baixos implica certificar que os seus trabalhadores expatriados atingem o salário tributável mínimo de 48.013 EUR fixado para 2026. Este montante corresponde ao salário após a dedução da parcela isenta de imposto. Para conceder o benefício integral de 30% a um trabalhador, o salário bruto situa-se, por norma, em cerca de 68.590 EUR. A partir de 2026, a isenção passa igualmente a estar limitada pelo teto máximo da norma WNT de 262.000 EUR, uma vez que as regras transitórias anteriores já expiraram.
Gestão da Candidatura ao Regime dos 30%
A elegibilidade para este benefício fiscal é objeto de controlo apertado por parte da Belastingdienst. O trabalhador deve ter sido recrutado a partir do estrangeiro e ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao início de funções. Convém também antecipar as alterações estruturais calendarizadas. Para regimes atribuídos a partir de 2024, a percentagem de isenção descerá dos 30% para 27% com início a 1 de janeiro de 2027. Além disso, o regime de tributação parcial como não residente - que permitia aos beneficiários afastar a tributação neerlandesa sobre ativos abrangidos pelo Box 2 e Box 3 - foi revogado para novos requerentes. Apenas os titulares que já beneficiavam da medida antes de 2024 podem manter esse estatuto até 31 de dezembro de 2026. Consulte o nosso artigo O Regime dos 30% nos Países Baixos: Guia Abrangente do Empregador para 2026 para uma análise exaustiva deste regime transitório.
Visto HSM e Requisitos do IND
A contratação de profissionais fora do espaço Schengen exige a obtenção do estatuto de Migrante Altamente Qualificado (HSM - Highly Skilled Migrant), tutelado pelo Serviço de Imigração e Naturalização (IND). Pode consultar os requisitos documentais específicos para colaboradores extra-Schengen no portal oficial do IND. Sendo certo que a obtenção autónoma do estatuto de patrocinador reconhecido pode ser um processo demorado, o patrocínio de imigração é articulado através do nosso parceiro licenciado de modo a otimizar procedimentos. Esta colaboração permite um processamento rápido do visto HSM em cerca de três semanas. Esta celeridade é parte integrante de uma estratégia eficaz de conformidade no processamento salarial nos Países Baixos, assegurando que o trabalhador se encontra devidamente habilitado a exercer atividade antes do processamento do primeiro vencimento. Se necessita de tratar com urgência do visto para um novo colaborador, pode solicitar o regime dos 30% e o patrocínio HSM através da nossa equipa especializada.
Gestão Estratégica do Processamento Salarial através do Modelo EOR
Contratar noutra jurisdição coloca amiúde um dilema: precisa de recursos locais para expandir a operação, mas necessita de uma pessoa coletiva local para poder contratar. O modelo de Employer of Record (EOR) resolve diretamente este obstáculo. Ao assumir a figura de empregador legal da sua equipa nos Países Baixos, o EOR elimina o risco de caracterização de um Estabelecimento Estável. Esta salvaguarda é vital para a conformidade no processamento salarial nos Países Baixos, impedindo que a sociedade-mãe estrangeira seja atraída para a esfera tributária neerlandesa em sede de IRC. Mantém em exclusivo a gestão operacional e a direção das tarefas diárias do colaborador, enquanto o EOR assume todas as complexas exigências legais e administrativas associadas.
O "fator de processamento salarial" funciona como a base de transparência deste vínculo. Trata-se de um multiplicador abrangente que engloba a remuneração bruta, os encargos para a segurança social, o subsídio de férias obrigatório de 8% e as contribuições de pensões. Em vez de gerir múltiplos fornecedores para seguros, pensões e declarações fiscais, passa a receber uma única fatura mensal consolidada com a totalidade dos custos de contratação. Este modelo converte encargos administrativos variáveis e de difícil previsão numa despesa estável e perfeitamente orçamentável. Enquanto a constituição de uma estrutura societária própria pode demorar meses de coordenação jurídica, a ativação operacional de uma solução EOR conclui-se habitualmente no espaço de poucas semanas.
EOR vs. Processamento Salarial Tradicional
Optar por um EOR viabiliza o início imediato de operações sem suportar as despesas iniciais inerentes à criação de uma BV neerlandesa. É uma solução particularmente vantajosa para testar a recetividade do mercado ou admitir um gestor comercial estratégico. Para além do mero cálculo e pagamento de salários, o EOR gere as exigências mais complexas da legislação laboral neerlandesa, como a tramitação de baixas médicas e os planos de reintegração profissional. Nos termos do artigo 7:629 do Código Civil neerlandês, os empregadores são responsáveis pela manutenção do pagamento salarial durante um período de até dois anos em situação de doença. O EOR assegura a condução dos protocolos previstos na Lei Gatekeeper (Poortwachter), garantindo a conformidade sem sobrecarregar a empresa com a necessidade de especialistas internos em RH. Para uma perspetiva detalhada destas soluções, consulte o nosso artigo Employer of Record nos Países Baixos: O Guia de 2026 para Contratação em Conformidade.
Próximos Passos para a Conformidade em 2026
Estruturar a contratação da sua equipa nos Países Baixos não tem de ser um labirinto burocrático. Pode solicitar uma proposta personalizada com base no número de colaboradores e nos níveis salariais em causa, a qual apresentamos no prazo de 24 horas. Uma vez formalizado o acordo de prestação de serviços, é viável passar do primeiro contacto à assinatura dos contratos de trabalho em poucos dias. Este ritmo permite assegurar profissionais de topo antes que sejam captados pela concorrência. Se pretende agilizar a sua conformidade no processamento salarial nos Países Baixos e expandir a sua equipa neerlandesa, contacte a ICSPayroll através do telefone +31 10 307 0665 ou envie uma mensagem para payroll@intercompanysolutions.com para dar início ao processo.
Assegurar o Crescimento da Sua Empresa nos Países Baixos em 2026
Dominar os valores de referência financeira de 2026 e os novos limiares fiscais é indispensável para qualquer organização que pretenda expandir-se para os Países Baixos. É essencial integrar no seu planeamento estratégico o salário mínimo de 14,71 EUR por hora e o patamar de 48.013 EUR de base tributável para acesso ao regime dos 30%. Estes valores ultrapassam a mera esfera de pormenores administrativos: constituem a base de sustentação jurídica de uma força de trabalho estável. Ao respeitar as regras da Ketenregeling sobre contratos a termo e ao auditar as prestações de serviços antes do fim da transição suave da Wet DBA, resguarda a sua organização de exposições financeiras graves.
Assegurar a conformidade no processamento salarial nos Países Baixos não tem de travar os seus planos de expansão. A ICSPayroll atua como o seu parceiro especializado local, proporcionando segurança operacional através de uma implementação que demora semanas em vez de meses. Agrupamos a totalidade dos custos laborais numa única fatura mensal sem custos imprevistos, providenciando simultaneamente apoio completo nos processos do regime dos 30%. Contrate nos Países Baixos com total confiança solicitando uma proposta personalizada em 24 horas à ICSPayroll. A sua aposta estratégica neste mercado dinâmico é um passo decisivo e, com o parceiro certo, pode ser concretizada com rigor e absoluta serenidade.
Perguntas Frequentes
Qual é o limiar salarial padrão para o regime dos 30% em 2026?
O limiar salarial tributável padrão para aceder ao regime dos 30% em 2026 é de 48.013 EUR. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado, o valor tributável exigido reduz-se para 36.497 EUR. Estes montantes correspondem à remuneração líquida de deduções fiscais aplicáveis após a dedução da parcela isenta. Recorde-se que estes parâmetros vigoram para o ano fiscal de 2026, estando prevista a redução da percentagem de isenção para 27% a partir de 2027 para novas concessões.
Durante quanto tempo devem os empregadores conservar os registos salariais nos Países Baixos?
Por imposição legal, os empregadores nos Países Baixos são obrigados a conservar a totalidade dos registos salariais e processos individuais dos trabalhadores durante um período mínimo de sete anos. Esta exigência garante que a Belastingdienst pode auditar as retenções fiscais e as contribuições sociais efetuadas sempre que julgar conveniente. A documentação deve permanecer arquivada de forma segura e prontamente acessível para inspeção. A conservação organizada destes registos é um pilar da conformidade salarial, evitando contestações administrativas em caso de ação inspetiva.
É possível contratar trabalhadores nos Países Baixos sem ter uma entidade societária local?
Sim, é perfeitamente viável contratar colaboradores nos Países Baixos sem proceder à criação de uma entidade legal local, através da utilização de um modelo de Employer of Record (EOR). Este mecanismo possibilita o recrutamento de talento residente nos Países Baixos, cabendo ao EOR assegurar o cumprimento de todas as obrigações jurídicas, fiscais e previdenciais associadas. Esta modalidade elimina o perigo de constituição de Estabelecimento Estável e faculta uma ativação operacional em poucas semanas, sendo a via recomendada para auscultar o mercado ou para empresas que não pretendam abrir subsidiárias no imediato.
A quanto corresponde o subsídio de férias obrigatório nos Países Baixos em 2026?
O subsídio de férias obrigatório para 2026 mantém-se fixado em 8% do salário anual ilíquido do colaborador. A sua liquidação ocorre habitualmente nos meses de maio ou junho, sem prejuízo de poder ser acordada calendarização diversa nas cláusulas do contrato de trabalho. Trata-se de uma obrigação legal imperativa extensível a todos os contratos, devendo ser devidamente provisionada no apuramento do encargo global de emprego. A falta de liquidação deste montante consubstancia uma infração laboral suscetível de dar azo a reclamações judiciais por parte dos trabalhadores.
Qual é o prazo médio de obtenção de um visto para Migrante Altamente Qualificado?
O visto de Migrante Altamente Qualificado (HSM) costuma ser emitido no prazo médio de três semanas quando intermediado através dos nossos parceiros licenciados. Esta via célere reduz substancialmente os prazos de espera dos procedimentos gerais, viabilizando o início de funções da equipa internacional sem atrasos desnecessários. Todo o patrocínio de imigração exigido é coordenado por entidades autorizadas com vista ao estrito cumprimento legal. Informações complementares sobre os requisitos de documentação para cidadãos extra-Schengen estão disponíveis para consulta no portal oficial do IND.
Quais são as penalizações por incumprimento da conformidade salarial nos Países Baixos?
As coimas associadas ao incumprimento salarial e laboral podem ser de montante muito elevado, atingindo cerca de 8.000 EUR por trabalhador em caso de violação da Lei de Emprego de Cidadãos Estrangeiros (Wav). Em paralelo, a administração tributária pode emitir coimas administrativas por incumprimento ou atraso no envio da Loonaangifte. Para lá dos prejuízos pecuniários, a não conformidade pode conduzir ao cancelamento do estatuto de patrocinador reconhecido ou a ações judiciais por parte dos colaboradores. Assegurar um cumprimento escrupuloso é o único meio eficaz de proteger a sua empresa perante estes riscos desnecessários.
O subsídio de 13.º mês é de pagamento obrigatório por força da lei neerlandesa?
O subsídio de 13.º mês não constitui uma exigência legal genérica ao abrigo do direito do trabalho neerlandês. Conquanto muitas organizações o atribuam como elemento de atratividade salarial, ou este decorra das cláusulas de uma Convenção Coletiva de Trabalho (CAO) aplicável, não representa uma imposição universal. Caso decida instituir o pagamento deste bónus, os seus termos devem constar explicitamente do contrato de trabalho celebrado. A maior parte das entidades patronais foca-se na garantia do subsídio de férias legal de 8% como o principal encargo remuneratório acessório determinado por lei.
Qual é o teto máximo da indemnização de transição em 2026?
A indemnização de transição (transitievergoeding) encontra-se limitada ao montante máximo de 102.000 EUR no decurso do ano civil de 2026. Nos casos em que a remuneração anual bruta do trabalhador exceda este teto, o limite passará a corresponder ao valor de um ano de salário bruto, caso este seja superior. O direito a esta quantia começa a vencer-se desde o primeiro dia de prestação de trabalho, incluindo o período probatório, sendo devida na maioria das situações de cessação contratual promovidas por iniciativa do empregador. Estes critérios e as normas em vigor sobre rescisões contratuais podem ser consultados no portal do UWV.
Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Supervisiona serviços de Employer of Record e processamento salarial neerlandês: contratos de trabalho, retenções de imposto sobre salários e segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração possível no prazo de 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
O limiar salarial tributável padrão para aceder ao regime dos 30% em 2026 é de 48.013 EUR. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado, o valor tributável exigido reduz-se para 36.497 EUR. Estes montantes correspondem à remuneração líquida de deduções fiscais aplicáveis após a dedução da parcela isenta. Recorde-se que estes parâmetros vigoram para o ano fiscal de 2026, estando prevista a redução da percentagem de isenção para 27% a partir de 2027 para novas concessões.
Por imposição legal, os empregadores nos Países Baixos são obrigados a conservar a totalidade dos registos salariais e processos individuais dos trabalhadores durante um período mínimo de sete anos. Esta exigência garante que a Belastingdienst pode auditar as retenções fiscais e as contribuições sociais efetuadas sempre que julgar conveniente. A documentação deve permanecer arquivada de forma segura e prontamente acessível para inspeção. A conservação organizada destes registos é um pilar da conformidade salarial, evitando contestações administrativas em caso de ação inspetiva.
Sim, é perfeitamente viável contratar colaboradores nos Países Baixos sem proceder à criação de uma entidade legal local, através da utilização de um modelo de Employer of Record (EOR). Este mecanismo possibilita o recrutamento de talento residente nos Países Baixos, cabendo ao EOR assegurar o cumprimento de todas as obrigações jurídicas, fiscais e previdenciais associadas. Esta modalidade elimina o perigo de constituição de Estabelecimento Estável e faculta uma ativação operacional em poucas semanas, sendo a via recomendada para auscultar o mercado ou para empresas que não pretendam abrir subsidiárias no imediato.
O subsídio de férias obrigatório para 2026 mantém-se fixado em 8% do salário anual ilíquido do colaborador. A sua liquidação ocorre habitualmente nos meses de maio ou junho, sem prejuízo de poder ser acordada calendarização diversa nas cláusulas do contrato de trabalho. Trata-se de uma obrigação legal imperativa extensível a todos os contratos, devendo ser devidamente provisionada no apuramento do encargo global de emprego. A falta de liquidação deste montante consubstancia uma infração laboral suscetível de dar azo a reclamações judiciais por parte dos trabalhadores.
O visto de Migrante Altamente Qualificado (HSM) costuma ser emitido no prazo médio de três semanas quando intermediado através dos nossos parceiros licenciados. Esta via célere reduz substancialmente os prazos de espera dos procedimentos gerais, viabilizando o início de funções da equipa internacional sem atrasos desnecessários. Todo o patrocínio de imigração exigido é coordenado por entidades autorizadas com vista ao estrito cumprimento legal. Informações complementares sobre os requisitos de documentação para cidadãos extra-Schengen estão disponíveis para consulta no portal oficial do IND.
As coimas associadas ao incumprimento salarial e laboral podem ser de montante muito elevado, atingindo cerca de 8.000 EUR por trabalhador em caso de violação da Lei de Emprego de Cidadãos Estrangeiros (Wav). Em paralelo, a administração tributária pode emitir coimas administrativas por incumprimento ou atraso no envio da Loonaangifte. Para lá dos prejuízos pecuniários, a não conformidade pode conduzir ao cancelamento do estatuto de patrocinador reconhecido ou a ações judiciais por parte dos colaboradores. Assegurar um cumprimento escrupuloso é o único meio eficaz de proteger a sua empresa perante estes riscos desnecessários.
O subsídio de 13.º mês não constitui uma exigência legal genérica ao abrigo do direito do trabalho neerlandês. Conquanto muitas organizações o atribuam como elemento de atratividade salarial, ou este decorra das cláusulas de uma Convenção Coletiva de Trabalho (CAO) aplicável, não representa uma imposição universal. Caso decida instituir o pagamento deste bónus, os seus termos devem constar explicitamente do contrato de trabalho celebrado. A maior parte das entidades patronais foca-se na garantia do subsídio de férias legal de 8% como o principal encargo remuneratório acessório determinado por lei.
A indemnização de transição (transitievergoeding) encontra-se limitada ao montante máximo de 102.000 EUR no decurso do ano civil de 2026. Nos casos em que a remuneração anual bruta do trabalhador exceda este teto, o limite passará a corresponder ao valor de um ano de salário bruto, caso este seja superior. O direito a esta quantia começa a vencer-se desde o primeiro dia de prestação de trabalho, incluindo o período probatório, sendo devida na maioria das situações de cessação contratual promovidas por iniciativa do empregador. Estes critérios e as normas em vigor sobre rescisões contratuais podem ser consultados no portal do UWV.