Conformità della gestione paghe nei Paesi Bassi: Guida per i datori di lavoro 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Di Joost Hubregtse, Direttore delle paghe.
Revisionato da Joost Hubregtse, Direttore delle paghe, il 12 giugno 2025.
Nel 2026, un singolo errore di calcolo dei contributi previdenziali olandesi o una soglia del regime del 30% mal interpretata può scatenare sanzioni amministrative che superano di gran lunga il costo iniziale di una supervisione esperta. Espandersi nel mercato olandese offre un potenziale immenso, ma l'onere amministrativo della gestione delle indennità di vacanza obbligatorie, dei complessi schemi pensionistici e delle mutevoli leggi sul lavoro spesso sembra una barriera alla crescita. Mantenere la totale conformità della gestione paghe nei Paesi Bassi richiede più che la semplice elaborazione degli stipendi. È un processo che richiede una profonda comprensione del panorama legislativo in evoluzione e delle precise soglie imponibili, come lo standard di EUR 48.013 per il regime del 30%.
Troverai un percorso chiaro attraverso questa complessità in modo da poterti concentrare sull'espansione delle tue operazioni. Questa guida fornisce una roadmap definitiva per garantire che le tue operazioni olandesi rimangano pienamente conformi ai requisiti legali del 2026. Esamineremo le soglie fiscali aggiornate, chiariremo i costi obbligatori del lavoro, inclusa la retribuzione delle vacanze e i premi assicurativi, e forniremo una lista di controllo per la gestione efficiente dei visti HSM e delle classificazioni dei contraenti secondo gli ultimi standard di applicazione.
Punti chiave
- Aggiorna la tua pianificazione finanziaria per riflettere il salario minimo del 2026 di EUR 14,71 all'ora e l'indennità di vacanza obbligatoria dell'8% per tutti i dipendenti.
- Verifica l'idoneità al regime del 30% utilizzando la soglia imponibile standard di EUR 48.013 per mantenere pacchetti retributivi internazionali competitivi e conformi.
- Rafforza la tua conformità della gestione paghe nei Paesi Bassi aderendo ai limiti del Ketenregeling [Regola della catena di contratti a tempo determinato] di tre contratti consecutivi nell'arco di 36 mesi.
- Mitiga i rischi di Stabile Organizzazione (PE) utilizzando un modello di Employer of Record (EOR) per facilitare l'assunzione legale senza la necessità immediata di una BV olandese locale.
- Preparati per il tetto massimo del pagamento di transizione di EUR 102.000 e per la conclusione della fase di "soft landing" della Wet DBA [Legge sulla falsa Partita IVA] per evitare sanzioni amministrative.
Navigare nel panorama della conformità della gestione paghe nei Paesi Bassi nel 2026
L'ambiente normativo olandese è caratterizzato dalla sua precisione digitale e da scadenze di presentazione rigorose. Al centro di questo quadro c'è la Loonaangifte [Dichiarazione fiscale sui salari], la dichiarazione mensile delle imposte sui salari che ogni datore di lavoro deve presentare alle autorità. Questa dichiarazione è il meccanismo primario attraverso il quale il Belastingdienst (Amministrazione fiscale e doganale olandese) monitora le detrazioni delle imposte sui salari, i contributi previdenziali nazionali e i premi assicurativi dei dipendenti. L'accuratezza in queste presentazioni non è negoziabile. Errori non portano solo a correzioni amministrative; spesso scatenano audit e significative sanzioni finanziarie. Per le aziende internazionali, mantenere la conformità della gestione paghe nei Paesi Bassi richiede un approccio proattivo a questi obblighi ricorrenti.
Il Belastingdienst agisce come custode centrale del sistema olandese di ritenuta fiscale sui salari e imposte sul reddito. La loro supervisione garantisce che i fondi di previdenza sociale siano costantemente reintegrati e che i diritti dei dipendenti siano protetti attraverso la corretta allocazione dei premi. Il 2026 si presenta come un anno cruciale per i datori di lavoro perché serve come ultima finestra di preparazione prima di importanti cambiamenti nell'applicazione delle norme. La fase di "soft landing" per l'applicazione della Wet DBA [Legge sulla falsa Partita IVA] dovrebbe terminare il 1° gennaio 2027, rendendo il 2026 il periodo critico per le aziende per verificare i loro rapporti con i contraenti e garantire una classificazione corretta. Questa guida segue rigorosi standard YMYL (Your Money Your Life), fornendo solo dati verificati per proteggere la tua posizione finanziaria e legale nel mercato olandese.
Fonte ufficiale: la scheda informativa 2026
Per garantire la conformità della gestione paghe nei Paesi Bassi, i datori di lavoro devono fare affidamento sui dati più attuali. Tutti i calcoli in questa guida sono derivati dalla Scheda informativa ufficiale 2026, che serve come fonte definitiva per i tassi di salario minimo, le percentuali di previdenza sociale e le fasce di reddito. È essenziale distinguere tra la legge attuale e la legislazione pendente. Ad esempio, mentre sono attese riforme alle clausole di non concorrenza, non sono ancora legge attiva all'inizio del 2026. Per gli aggiornamenti più affidabili sulle imposte sui salari e sulle soglie di ruling, i datori di lavoro dovrebbero consultare il portale ufficiale all'indirizzo belastingdienst.nl. Fare affidamento su riassunti obsoleti o di terze parti può portare a costosi errori di calcolo nel tuo budget annuale.
Autore e supervisione normativa
Di Joost Hubregtse, Direttore delle paghe.
Joost Hubregtse è Direttore delle paghe presso ICSPayroll, lo specialista olandese di paghe ed EOR di Intercompany Solutions. Specialista di carriera nel settore delle paghe ed ex Responsabile delle paghe, supervisiona le dichiarazioni fiscali sui salari, le domande per il regime del 30% e la conformità del lavoro per i datori di lavoro internazionali.
Revisionato da Joost Hubregtse, Direttore delle paghe, il 12 giugno 2025.
ICSPayroll opera come ponte professionale per le aziende internazionali. Forniamo direttamente servizi esperti di amministrazione delle paghe e di applicazione del regime del 30%. Per requisiti specializzati come i servizi di Employer of Record (EOR) o la sponsorizzazione riconosciuta IND [Servizio Immigrazione e Naturalizzazione], la sponsorizzazione per l'immigrazione è organizzata tramite il nostro partner autorizzato. Questa struttura garantisce che ogni aspetto della gestione della tua forza lavoro aderisca ai più alti standard legali, mantenendo al contempo la velocità operativa.
Requisiti statutari fondamentali e parametri finanziari del 2026
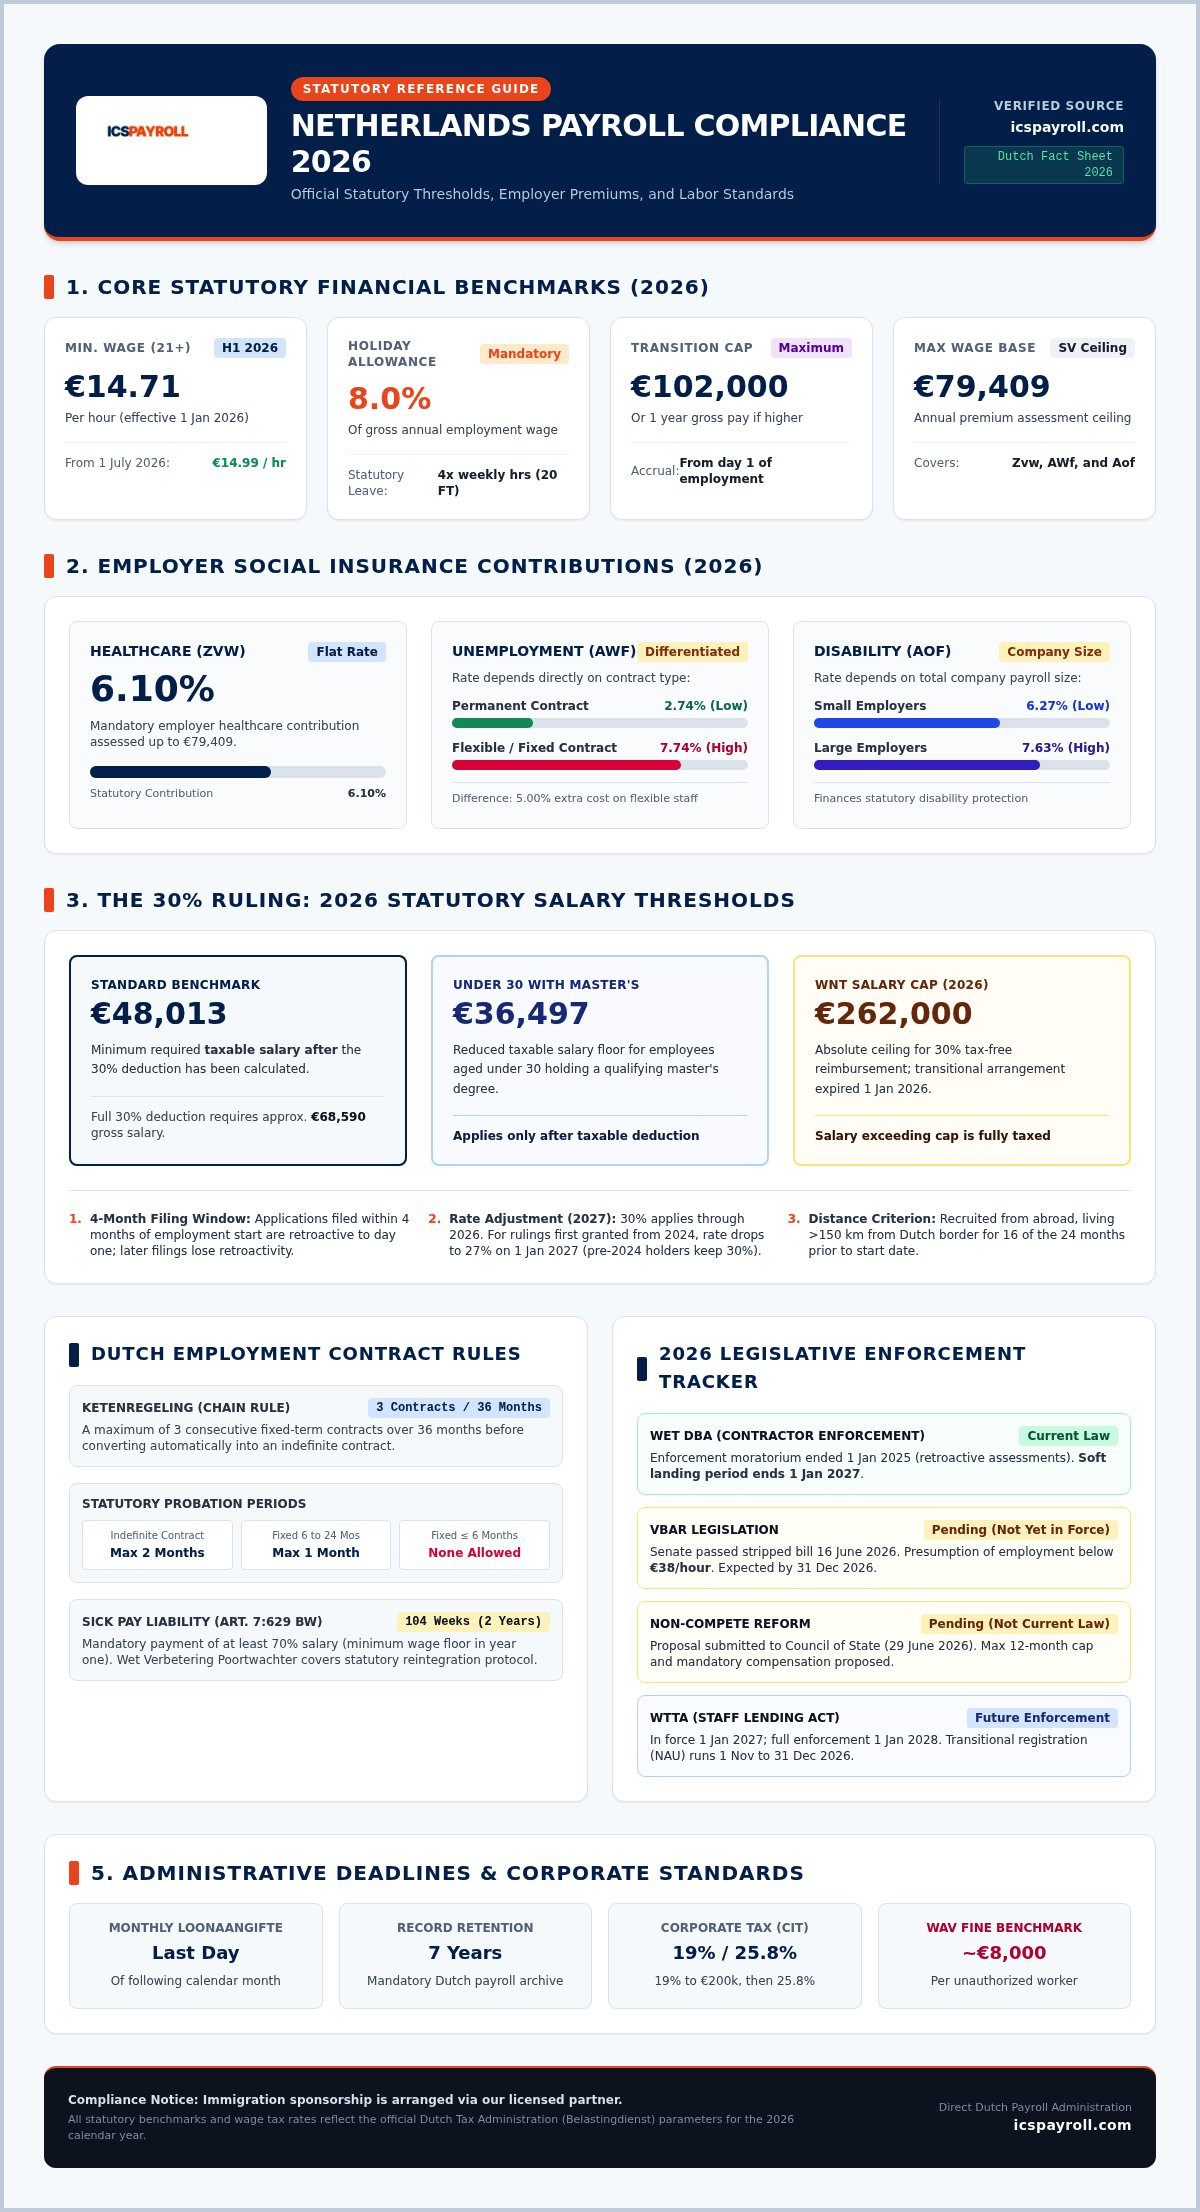
Il successo nel mercato olandese dipende dall'utilizzo di dati finanziari accurati e attuali, piuttosto che stime obsolete. A partire dal 1° gennaio 2026, il salario minimo orario legale per i dipendenti di età pari o superiore a 21 anni è di EUR 14,71. Questo tasso è destinato ad aumentare a EUR 14,99 il 1° luglio 2026. Oltre a questa base oraria, i datori di lavoro sono legalmente tenuti a pagare un'indennità di vacanza dell'8%, calcolata sul salario annuo lordo del dipendente. La mancata previsione di questi parametri compromette la tua conformità della gestione paghe nei Paesi Bassi e può portare a controversie di lavoro o interventi normativi.
I contributi previdenziali rappresentano una parte significativa del costo totale del lavoro. Per l'anno fiscale 2026, il contributo del datore di lavoro per l'Assicurazione Sanitaria Generale (Zvw) è del 6,10%, applicabile fino a una base contributiva massima di EUR 79.409. I premi del Fondo per la Disabilità (Aof) sono a scaglioni: 6,27% per i piccoli datori di lavoro e 7,63% per le entità più grandi. Per l'assicurazione contro la disoccupazione (AWf), pagherai il 2,74% per i dipendenti con contratti a tempo indeterminato e il 7,74% per quelli con contratti flessibili o a tempo determinato. L'integrazione di queste regole di conformità olandesi sulla gestione paghe nella tua strategia finanziaria è l'unico modo per garantire la trasparenza dei costi.
Fasce di imposta sui salari e detrazioni 2026
Il sistema fiscale olandese utilizza una struttura progressiva in cui le fasce di reddito più alte attraggono aliquote fiscali più elevate. I datori di lavoro devono calcolare e trattenere queste tasse accuratamente ogni mese. La Loonaangifte [Dichiarazione fiscale sui salari] deve essere presentata alle autorità fiscali entro l'ultimo giorno del mese successivo al periodo di pagamento. Per rimanere pronti per un audit, devi conservare tutti i registri delle paghe per un minimo di sette anni. Se la gestione di queste scadenze ti sembra eccessiva, ICSPayroll offre un'amministrazione esperta per gestire ogni pratica per tuo conto.
Calcoli dei premi del datore di lavoro
Il "fattore paghe" è lo strumento più efficace per comprendere il vero costo di un dipendente olandese. Esso raggruppa il salario lordo con la previdenza sociale, l'indennità di vacanza dell'8% e i contributi pensionistici, che in genere si attestano al 15,2% per la quota a carico del datore di lavoro. Inoltre, si sopporta un significativo rischio di malattia. La legge olandese richiede di pagare almeno il 70% del salario di un dipendente per un massimo di 104 settimane se si ammala. Per gestire i benefici accessori minori, puoi utilizzare lo schema dei costi correlati al lavoro (WKR), che fornisce uno "spazio libero" esentasse per indennità come abbonamenti in palestra o attrezzature per l'ufficio domestico nel 2026.
La lista di controllo per la conformità del lavoro olandese del 2026
Stabilire una presenza conforme inizia con la comprensione del proprio status fiscale. Se assumi personale direttamente dall'estero senza un'entità locale, rischi di creare una Stabile Organizzazione (PE), il che sottopone la tua attività a complessi obblighi fiscali societari. L'incorporazione di una BV olandese cambia questo status, poiché la BV è un contribuente residente. Garantire la conformità della gestione paghe nei Paesi Bassi richiede di tenere conto della transitievergoeding (indennità di transizione), che è limitata a EUR 102.000 per il 2026. Questo pagamento matura dal primo giorno di impiego, incluso il periodo di prova, e si applica sia ai contratti a tempo determinato che a quelli a tempo indeterminato.
Gli standard operativi includono anche la fornitura di un chiaro manuale del dipendente. Questo documento dovrebbe delineare i contributi previdenziali obbligatori e le politiche sul luogo di lavoro. Devi anche aderire alla Ketenregeling [Regola della catena di contratti a tempo determinato], che limita i datori di lavoro a un massimo di tre contratti a tempo determinato consecutivi nell'arco di 36 mesi. Se viene firmato un quarto contratto o viene superato il limite di 36 mesi, l'accordo diventa automaticamente un contratto a tempo indeterminato. Per una guida ufficiale sulle ritenute, consulta il portale governativo riguardante le imposte sui salari e i contributi previdenziali olandesi per assicurarti che i tuoi registri soddisfino i requisiti di audit statutari.
Fasi di conformità pre-assunzione
Prima che un dipendente inizi, devi completare le registrazioni RSIN [Numero di identificazione delle entità legali] e KvK [Camera di Commercio]. I tuoi contratti di lavoro devono riflettere gli standard di prova del 2026. Per i contratti a tempo indeterminato, è consentito un periodo di prova di due mesi. I contratti a tempo determinato tra 6 e 24 mesi sono limitati a un periodo di prova di un mese, mentre i contratti di 6 mesi o meno non possono includere affatto un periodo di prova. È anche vitale monitorare lo stato delle riforme sulla non concorrenza. Attualmente, il disegno di legge è presso il Consiglio di Stato e non è ancora diventato legge attiva, ma dovresti redigere accordi con ambiti geografici specifici per prepararti all'applicazione futura.
Status occupazionale e applicazione
Il 2026 è un anno definitivo per l'audit della classificazione della tua forza lavoro. La moratoria sull'applicazione della Wet DBA [Legge sulla falsa Partita IVA] è terminata il 1° gennaio 2025, e le autorità fiscali stanno ora valutando attivamente i rapporti con i contraenti per "impiego mascherato". Il disegno di legge VBAR, che introduce una presunzione legale di impiego per ruoli che pagano meno di EUR 38 all'ora, dovrebbe entrare in vigore entro il 31 dicembre 2026. Non è ancora legge attuale, ma rimanere al di sopra di questa soglia è fondamentale per la conformità della gestione paghe nei Paesi Bassi. Se stai gestendo una forza lavoro mista, consulta la nostra Legge sul lavoro nei Paesi Bassi per datori di lavoro stranieri: Guida alla conformità 2026 per verificare il tuo status.
Conformità specialistica per i lavoratori altamente qualificati e il regime del 30%
La gestione dei talenti internazionali richiede una precisa coordinazione tra lo status di immigrazione e la ritenuta fiscale. Per molti datori di lavoro, il regime del 30% è lo strumento principale per attrarre lavoratori specializzati, ma la sua applicazione è regolata da soglie rigorose che cambiano annualmente. Mantenere la conformità della gestione paghe nei Paesi Bassi significa garantire che i tuoi lavoratori migranti soddisfino la soglia salariale imponibile standard del 2026 di EUR 48.013. Questa cifra rappresenta il salario dopo la deduzione esentasse. Per fornire il pieno beneficio del 30% a un dipendente, il salario lordo deve tipicamente essere di circa EUR 68.590. Dal 2026, il beneficio è anche limitato alla norma WNT [Legge sugli standard di remunerazione dei dirigenti pubblici e semipubblici] di EUR 262.000, poiché i precedenti accordi transitori sono ora scaduti.
Gestione della domanda per il regime del 30%
L'idoneità a questo vantaggio fiscale è strettamente monitorata dal Belastingdienst. Il dipendente deve essere stato reclutato dall'estero e aver risieduto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il suo primo giorno di lavoro. Dovresti anche prepararti a cambiamenti strutturali nei prossimi mesi. Per i regimi concessi per la prima volta a partire dal 2024, l'aliquota esentasse scenderà dal 30% al 27% a partire dal 1° gennaio 2027. Inoltre, lo status di contribuente non residente parziale, che permetteva ai titolari di evitare le tasse olandesi sui beni di Box 2 e Box 3, è abolito per i nuovi richiedenti. Solo coloro che detenevano il regime prima del 2024 possono mantenere questo status fino al 31 dicembre 2026. Consulta la nostra Il regime del 30% nei Paesi Bassi: Una guida completa per i datori di lavoro 2026 per una ripartizione dettagliata di queste regole di transizione.
Visto HSM e requisiti IND
L'assunzione di personale non-Schengen richiede lo status di Lavoratore Altamente Qualificato (HSM), gestito tramite il Servizio Immigrazione e Naturalizzazione (IND). Puoi trovare i requisiti specifici dei documenti per il personale non-Schengen sul portale ufficiale IND. Sebbene ottenere direttamente lo status di sponsor riconosciuto possa richiedere tempo, la sponsorizzazione per l'immigrazione è organizzata tramite il nostro partner autorizzato per semplificare il processo. Questa partnership consente l'elaborazione accelerata del visto HSM in circa tre settimane. Questa velocità è un componente critico per un'efficace conformità della gestione paghe nei Paesi Bassi, poiché garantisce che il tuo personale sia legalmente autorizzato a lavorare prima della prima elaborazione delle paghe. Se hai bisogno di ottenere rapidamente un visto per una nuova assunzione, puoi richiedere il regime del 30% e la sponsorizzazione HSM tramite il nostro team specializzato oggi stesso.
Gestione strategica delle paghe tramite il modello EOR
Assumere in una giurisdizione straniera presenta spesso un paradosso: hai bisogno di personale locale per crescere, ma hai bisogno di un'entità locale per assumere personale. Il modello Employer of Record (EOR) fornisce una soluzione diretta a questa sfida. Agendo come datore di lavoro legale della tua forza lavoro olandese, un EOR elimina il rischio di creare una Stabile Organizzazione (PE). Questa protezione è vitale per la conformità della gestione paghe nei Paesi Bassi, poiché impedisce alla tua società madre straniera di essere coinvolta nella rete fiscale societaria olandese. Mantenete il controllo delle mansioni quotidiane del dipendente mentre l'EOR gestisce i complessi requisiti amministrativi e legali.
Il "fattore paghe" serve come base per la trasparenza di questa relazione. È un moltiplicatore completo che tiene conto del salario lordo, dei contributi previdenziali, dell'indennità di vacanza obbligatoria dell'8% e dei contributi pensionistici. Invece di gestire più fornitori per assicurazioni, pensioni e dichiarazioni fiscali, ricevi una chiara fattura mensile che copre tutti i costi del lavoro. Questo modello trasforma un onere amministrativo variabile e spesso imprevedibile in una spesa fissa e gestibile. Mentre la costituzione di un'entità tradizionale può richiedere mesi di coordinamento legale, una configurazione operativa EOR è tipicamente completata in poche settimane.
EOR vs Amministrazione Paghe Tradizionale
Scegliere un EOR ti consente di avviare le operazioni immediatamente senza i costi iniziali di costituzione di una BV olandese. Questo è particolarmente vantaggioso per testare il mercato o assumere un singolo account manager chiave. Oltre all'elaborazione base dello stipendio, l'EOR si occupa del gravoso compito della legge sul lavoro olandese, come la gestione del supporto per i congedi per malattia e la guida alla reintegrazione. Ai sensi dell'articolo 7:629 del Codice Civile olandese, i datori di lavoro sono responsabili per due anni di stipendio durante la malattia. Un EOR gestisce i protocolli Poortwachter (Gatekeeper) richiesti, garantendo la tua conformità senza la necessità di un esperto HR interno. Per un'analisi più approfondita di queste strutture, leggi la nostra Employer of Record Paesi Bassi: La guida 2026 per assunzioni conformi.
Prossimi passi per la conformità 2026
Garantire la tua forza lavoro nei Paesi Bassi non deve essere un calvario burocratico. Puoi richiedere un preventivo personalizzato in base al numero di dipendenti e ai livelli salariali specifici, che forniamo entro 24 ore. Una volta finalizzato l'accordo di servizio, possiamo passare dal contatto iniziale ai contratti di lavoro firmati in pochi giorni. Questa velocità ti consente di assicurarti i migliori talenti prima che vengano assunti dalla concorrenza. Se sei pronto a semplificare la tua conformità della gestione paghe nei Paesi Bassi e ad espandere il tuo team olandese, contatta ICSPayroll al +31 10 307 0665 o inviaci un'e-mail a payroll@intercompanysolutions.com per iniziare il processo.
Garantire la tua crescita nel mercato olandese per il 2026
Padroneggiare i parametri finanziari del 2026 e le mutevoli soglie fiscali è essenziale per qualsiasi azienda che si espande nei Paesi Bassi. Devi integrare il salario minimo orario di EUR 14,71 e la soglia imponibile di EUR 48.013 per il regime del 30% nella tua pianificazione strategica. Queste cifre non sono solo dettagli amministrativi; sono le fondamenta di una forza lavoro stabile e legalmente solida. Aderendo ai limiti contrattuali della Ketenregeling [Regola della catena di contratti a tempo determinato] e verificando le classificazioni dei tuoi contraenti prima della fine del "soft landing" della Wet DBA [Legge sulla falsa Partita IVA], proteggi la tua azienda da significativi rischi finanziari.
Mantenere la conformità della gestione paghe nei Paesi Bassi non deve essere un ostacolo alla tua espansione. ICSPayroll agisce come tuo esperto locale, fornendo una forza stabilizzatrice attraverso una configurazione operativa che richiede settimane anziché mesi. Consolidiamo tutti i costi di impiego in un'unica, chiara fattura mensile senza sorprese, fornendo al contempo assistenza completa per le domande del regime del 30%. Assumi nei Paesi Bassi con fiducia richiedendo un preventivo personalizzato in 24 ore da ICSPayroll. Il tuo viaggio in questo vivace mercato è un passo audace, e con il partner giusto, è un passo che puoi affrontare con totale certezza.
Domande Frequenti
Qual è la soglia salariale standard per il regime del 30% nel 2026?
La soglia salariale imponibile standard per il regime del 30% nel 2026 è di EUR 48.013. Per i dipendenti di età inferiore ai 30 anni che possiedono una laurea magistrale, la soglia imponibile richiesta è ridotta a EUR 36.497. Queste cifre rappresentano il salario residuo dopo l'applicazione della detrazione esentasse. È importante notare che queste specifiche norme si applicano per tutto il 2026, mentre il tasso di beneficio per le nuove disposizioni si adeguerà al 27% a partire dal 2027.
Per quanto tempo i datori di lavoro sono tenuti a conservare i registri delle paghe nei Paesi Bassi?
I datori di lavoro nei Paesi Bassi sono legalmente tenuti a conservare tutti i registri delle paghe e del personale per un minimo di sette anni. Questa regola statutaria garantisce che il Belastingdienst possa verificare le dichiarazioni fiscali sui salari e i contributi previdenziali se necessario. I registri devono essere conservati in modo sicuro e rimanere accessibili per l'ispezione. Il mantenimento di una documentazione organizzata è un componente fondamentale della tua strategia per la conformità della gestione paghe nei Paesi Bassi, poiché previene controversie amministrative durante le revisioni fiscali ufficiali.
Posso assumere dipendenti nei Paesi Bassi senza un'entità legale locale?
Puoi assumere personale nei Paesi Bassi senza stabilire un'entità legale locale utilizzando un modello Employer of Record (EOR). Questo servizio ti consente di impiegare talenti con sede nei Paesi Bassi mentre l'EOR gestisce tutti gli obblighi legali, fiscali e assicurativi per tuo conto. Questo approccio elimina i rischi di Stabile Organizzazione (PE) e consente una configurazione operativa in poche settimane. È una soluzione ideale per le aziende che testano il mercato o per quelle che non sono pronte per l'incorporazione diretta.
Qual è l'indennità di vacanza obbligatoria nei Paesi Bassi per il 2026?
L'indennità di vacanza obbligatoria per il 2026 rimane dell'8% del salario annuo lordo del dipendente. Questo pagamento viene tipicamente effettuato a maggio o giugno, anche se possono essere concordati calendari alternativi nel contratto di lavoro. Questa indennità è un requisito legale per tutti i dipendenti e deve essere inclusa nel costo totale del lavoro. La mancata corresponsione di questa indennità costituisce una violazione della legge sul lavoro olandese e può portare a significative rivendicazioni legali da parte della forza lavoro.
Quanto rapidamente può essere elaborato un visto per Lavoratore Altamente Qualificato?
Un visto per Lavoratore Altamente Qualificato (HSM) viene tipicamente elaborato e concesso in circa tre settimane quando organizzato tramite i nostri partner autorizzati. Questa tempistica accelerata è significativamente più rapida rispetto alla procedura di richiesta standard, consentendo al tuo personale internazionale di iniziare a lavorare senza lunghi ritardi. Tutta la sponsorizzazione per l'immigrazione necessaria è coordinata attraverso canali professionali per garantire la piena conformità legale. Puoi trovare maggiori dettagli sui requisiti documentali per il personale non-Schengen sul portale ufficiale IND.
Quali sono le sanzioni per la non conformità della gestione paghe nei Paesi Bassi?
Le sanzioni per la non conformità della gestione paghe possono essere severe, incluse multe di circa EUR 8.000 per lavoratore per violazioni della legge sull'occupazione degli stranieri (Wav). Inoltre, le autorità fiscali possono imporre multe amministrative per dichiarazioni Loonaangifte [Dichiarazione fiscale sui salari] in ritardo o errate. Oltre ai costi finanziari, la non conformità può portare alla perdita dello status di sponsor riconosciuto o ad azioni legali da parte dei dipendenti. Garantire una robusta conformità della gestione paghe nei Paesi Bassi è l'unico modo per proteggere la tua attività da questi rischi normativi e finanziari evitabili.
Il bonus della tredicesima mensilità è obbligatorio secondo la legge olandese?
Un bonus della tredicesima mensilità non è un requisito statutario secondo la legge olandese. Sebbene molte aziende lo offrano come beneficio competitivo o possa essere richiesto da uno specifico Contratto Collettivo di Lavoro (CAO), non è un obbligo legale per tutti i datori di lavoro. Se scegli di fornire questo bonus, deve essere chiaramente definito nel contratto di lavoro. La maggior parte dei datori di lavoro si concentra sull'indennità di vacanza obbligatoria dell'8% come principale componente salariale aggiuntiva richiesta dalla legge.
Qual è il limite massimo dell'indennità di transizione per il 2026?
L'indennità di transizione (transitievergoeding) è limitata a EUR 102.000 per l'anno civile 2026. Se il salario annuo lordo di un dipendente supera questo importo, il limite è fissato a un anno di salario lordo, se superiore. Questo pagamento matura dal primo giorno di impiego, incluso il periodo di prova, ed è obbligatorio per la maggior parte delle risoluzioni contrattuali avviate dal datore di lavoro. Puoi verificare queste regole sul sito web dell'UWV per gli standard di risoluzione attuali.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata di Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi di Employer of Record e delle paghe olandesi: contratti di lavoro, dichiarazioni fiscali sui salari e previdenziali, indennità di vacanza, pensione, congedo per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
La soglia salariale imponibile standard per il regime del 30% nel 2026 è di EUR 48.013. Per i dipendenti di età inferiore ai 30 anni che possiedono una laurea magistrale, la soglia imponibile richiesta è ridotta a EUR 36.497. Queste cifre rappresentano il salario residuo dopo l'applicazione della detrazione esentasse. È importante notare che queste specifiche norme si applicano per tutto il 2026, mentre il tasso di beneficio per le nuove disposizioni si adeguerà al 27% a partire dal 2027.
I datori di lavoro nei Paesi Bassi sono legalmente tenuti a conservare tutti i registri delle paghe e del personale per un minimo di sette anni. Questa regola statutaria garantisce che il Belastingdienst possa verificare le dichiarazioni fiscali sui salari e i contributi previdenziali se necessario. I registri devono essere conservati in modo sicuro e rimanere accessibili per l'ispezione. Il mantenimento di una documentazione organizzata è un componente fondamentale della tua strategia per la conformità della gestione paghe nei Paesi Bassi, poiché previene controversie amministrative durante le revisioni fiscali ufficiali.
Puoi assumere personale nei Paesi Bassi senza stabilire un'entità legale locale utilizzando un modello Employer of Record (EOR). Questo servizio ti consente di impiegare talenti con sede nei Paesi Bassi mentre l'EOR gestisce tutti gli obblighi legali, fiscali e assicurativi per tuo conto. Questo approccio elimina i rischi di Stabile Organizzazione (PE) e consente una configurazione operativa in poche settimane. È una soluzione ideale per le aziende che testano il mercato o per quelle che non sono pronte per l'incorporazione diretta.
L'indennità di vacanza obbligatoria per il 2026 rimane dell'8% del salario annuo lordo del dipendente. Questo pagamento viene tipicamente effettuato a maggio o giugno, anche se possono essere concordati calendari alternativi nel contratto di lavoro. Questa indennità è un requisito legale per tutti i dipendenti e deve essere inclusa nel costo totale del lavoro. La mancata corresponsione di questa indennità costituisce una violazione della legge sul lavoro olandese e può portare a significative rivendicazioni legali da parte della forza lavoro.
Un visto per Lavoratore Altamente Qualificato (HSM) viene tipicamente elaborato e concesso in circa tre settimane quando organizzato tramite i nostri partner autorizzati. Questa tempistica accelerata è significativamente più rapida rispetto alla procedura di richiesta standard, consentendo al tuo personale internazionale di iniziare a lavorare senza lunghi ritardi. Tutta la sponsorizzazione per l'immigrazione necessaria è coordinata attraverso canali professionali per garantire la piena conformità legale. Puoi trovare maggiori dettagli sui requisiti documentali per il personale non-Schengen sul portale ufficiale IND.
Le sanzioni per la non conformità della gestione paghe possono essere severe, incluse multe di circa EUR 8.000 per lavoratore per violazioni della legge sull'occupazione degli stranieri (Wav). Inoltre, le autorità fiscali possono imporre multe amministrative per dichiarazioni Loonaangifte [Dichiarazione fiscale sui salari] in ritardo o errate. Oltre ai costi finanziari, la non conformità può portare alla perdita dello status di sponsor riconosciuto o ad azioni legali da parte dei dipendenti. Garantire una robusta conformità della gestione paghe nei Paesi Bassi è l'unico modo per proteggere la tua attività da questi rischi normativi e finanziari evitabili.
Un bonus della tredicesima mensilità non è un requisito statutario secondo la legge olandese. Sebbene molte aziende lo offrano come beneficio competitivo o possa essere richiesto da uno specifico Contratto Collettivo di Lavoro (CAO), non è un obbligo legale per tutti i datori di lavoro. Se scegli di fornire questo bonus, deve essere chiaramente definito nel contratto di lavoro. La maggior parte dei datori di lavoro si concentra sull'indennità di vacanza obbligatoria dell'8% come principale componente salariale aggiuntiva richiesta dalla legge.
L'indennità di transizione (transitievergoeding) è limitata a EUR 102.000 per l'anno civile 2026. Se il salario annuo lordo di un dipendente supera questo importo, il limite è fissato a un anno di salario lordo, se superiore. Questo pagamento matura dal primo giorno di impiego, incluso il periodo di prova, ed è obbligatorio per la maggior parte delle risoluzioni contrattuali avviate dal datore di lavoro. Puoi verificare queste regole sul sito web dell'UWV per gli standard di risoluzione attuali.