Cumplimiento de la Nómina en los Países Bajos: Guía para Empleadores 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, Director de Nómina.
Revisado por Joost Hubregtse, Director de Nómina, el 12 de junio de 2025.
En 2026, un solo error de cálculo en las primas de la seguridad social holandesa o un umbral malinterpretado de la regla del 30% puede desencadenar sanciones administrativas que superen con creces el coste inicial de la supervisión experta. La expansión al mercado holandés ofrece un potencial inmenso, pero la carga administrativa de gestionar las pagas de vacaciones obligatorias, los complejos planes de pensiones y las cambiantes leyes laborales a menudo se siente como una barrera para el crecimiento. Mantener un cumplimiento total de la nómina en los Países Bajos requiere más que simplemente procesar salarios. Es un proceso que exige una profunda comprensión del panorama estatutario en evolución y de los umbrales imponibles precisos, como el estándar de EUR 48.013 para la regla del 30%.
Encontrará un camino claro a través de esta complejidad para que pueda centrarse en escalar sus operaciones. Esta guía proporciona una hoja de ruta definitiva para asegurar que sus operaciones en los Países Bajos permanezcan totalmente conformes con los requisitos legales de 2026. Examinaremos los umbrales fiscales actualizados, aclararemos los costes obligatorios de empleo, incluyendo la paga de vacaciones y las primas de seguro, y proporcionaremos una lista de verificación para la gestión eficiente de visados HSM y clasificaciones de contratistas bajo los últimos estándares de cumplimiento.
Puntos Clave
- Actualice su planificación financiera para reflejar el salario mínimo de 2026 de EUR 14,71 por hora y la paga de vacaciones obligatoria del 8% para todos los empleados.
- Verifique la elegibilidad para la regla del 30% utilizando el umbral imponible estándar de EUR 48.013 para mantener paquetes de compensación internacionales competitivos y conformes.
- Fortalezca el cumplimiento de su nómina en los Países Bajos adhiriéndose a los límites de la Ketenregeling [regla de la cadena] de tres contratos consecutivos durante un período de 36 meses.
- Mitigue los riesgos de Establecimiento Permanente utilizando un modelo de Empleador Registrado (EOR) para facilitar la contratación legal sin la necesidad inmediata de una BV holandesa local.
- Prepárese para el tope de pago de transición de EUR 102.000 y la conclusión de la fase de aterrizaje suave de la Wet DBA [Ley de Disposición sobre el Trabajo de los Contratistas] para evitar sanciones administrativas.
Navegando el Panorama del Cumplimiento de la Nómina en los Países Bajos en 2026
El entorno regulatorio holandés se caracteriza por su precisión digital y sus estrictos plazos de presentación. En el centro de este marco se encuentra el Loonaangifte, la declaración mensual de impuestos sobre salarios que todo empleador debe presentar a las autoridades. Esta presentación es el mecanismo principal a través del cual el Belastingdienst (Administración de Impuestos y Aduanas holandesa) supervisa las retenciones de impuestos sobre salarios, las cotizaciones a la seguridad social y las primas de seguros de empleados. La precisión en estas presentaciones no es negociable. Los errores no solo conducen a correcciones administrativas; a menudo desencadenan auditorías y sanciones financieras significativas. Para las empresas internacionales, mantener el cumplimiento de la nómina en los Países Bajos requiere un enfoque proactivo de estas obligaciones recurrentes.
El Belastingdienst actúa como el guardián central del sistema holandés de retención de salarios e impuestos sobre la renta. Su supervisión asegura que los fondos de seguridad social se repongan constantemente y que los derechos de los empleados estén protegidos mediante la correcta asignación de primas. 2026 se presenta como un año crucial para los empleadores porque sirve como la ventana final de preparación antes de importantes cambios en la aplicación de la ley. La fase de "aterrizaje suave" para la aplicación de la Wet DBA [Ley de Disposición sobre el Trabajo de los Contratistas] está programada para finalizar el 1 de enero de 2027, lo que convierte a 2026 en el período crítico para que las empresas auditen sus relaciones con los contratistas y aseguren una clasificación correcta. Esta guía sigue los rigurosos estándares Your Money Your Life (YMYL), proporcionando solo datos verificados para proteger su posición financiera y legal en el mercado holandés.
Fuente Oficial de Verdad: La Ficha Técnica 2026
Para asegurar el cumplimiento de la nómina en los Países Bajos, los empleadores deben confiar en los datos más actuales. Todos los cálculos de esta guía se derivan de la Ficha Técnica oficial de 2026, que sirve como fuente definitiva para las tasas de salario mínimo, los porcentajes de seguridad social y los tramos impositivos. Es esencial distinguir entre la ley actual y la legislación pendiente. Por ejemplo, aunque se esperan reformas a las cláusulas de no competencia, aún no son ley activa a principios de 2026. Para las actualizaciones más fiables sobre los impuestos sobre salarios y los umbrales de las reglas, los empleadores deben consultar el portal oficial en belastingdienst.nl. Confiar en resúmenes desactualizados o de terceros puede llevar a errores de cálculo costosos en su presupuesto anual.
Autor y Supervisión Regulatoria
Por Joost Hubregtse, Director de Nómina.
Joost Hubregtse es Director de Nómina en ICSPayroll, el especialista holandés en nóminas y EOR de Intercompany Solutions. Especialista en nóminas de carrera y ex Jefe de Nóminas, supervisa las presentaciones de impuestos sobre salarios, las solicitudes de la regla del 30% y el cumplimiento laboral para empleadores internacionales.
Revisado por Joost Hubregtse, Director de Nómina, el 12 de junio de 2025.
ICSPayroll opera como un puente profesional para empresas internacionales. Proporcionamos administración experta de nóminas y servicios de solicitud de la regla del 30% directamente. Para requisitos especializados como los servicios de Employer of Record (EOR) o patrocinio reconocido por el IND, el patrocinio de inmigración se organiza a través de nuestro socio con licencia. Esta estructura asegura que cada aspecto de la gestión de su fuerza laboral cumpla con los más altos estándares legales mientras mantiene la velocidad operativa.
Requisitos Estatutarios Clave y Referencias Financieras de 2026
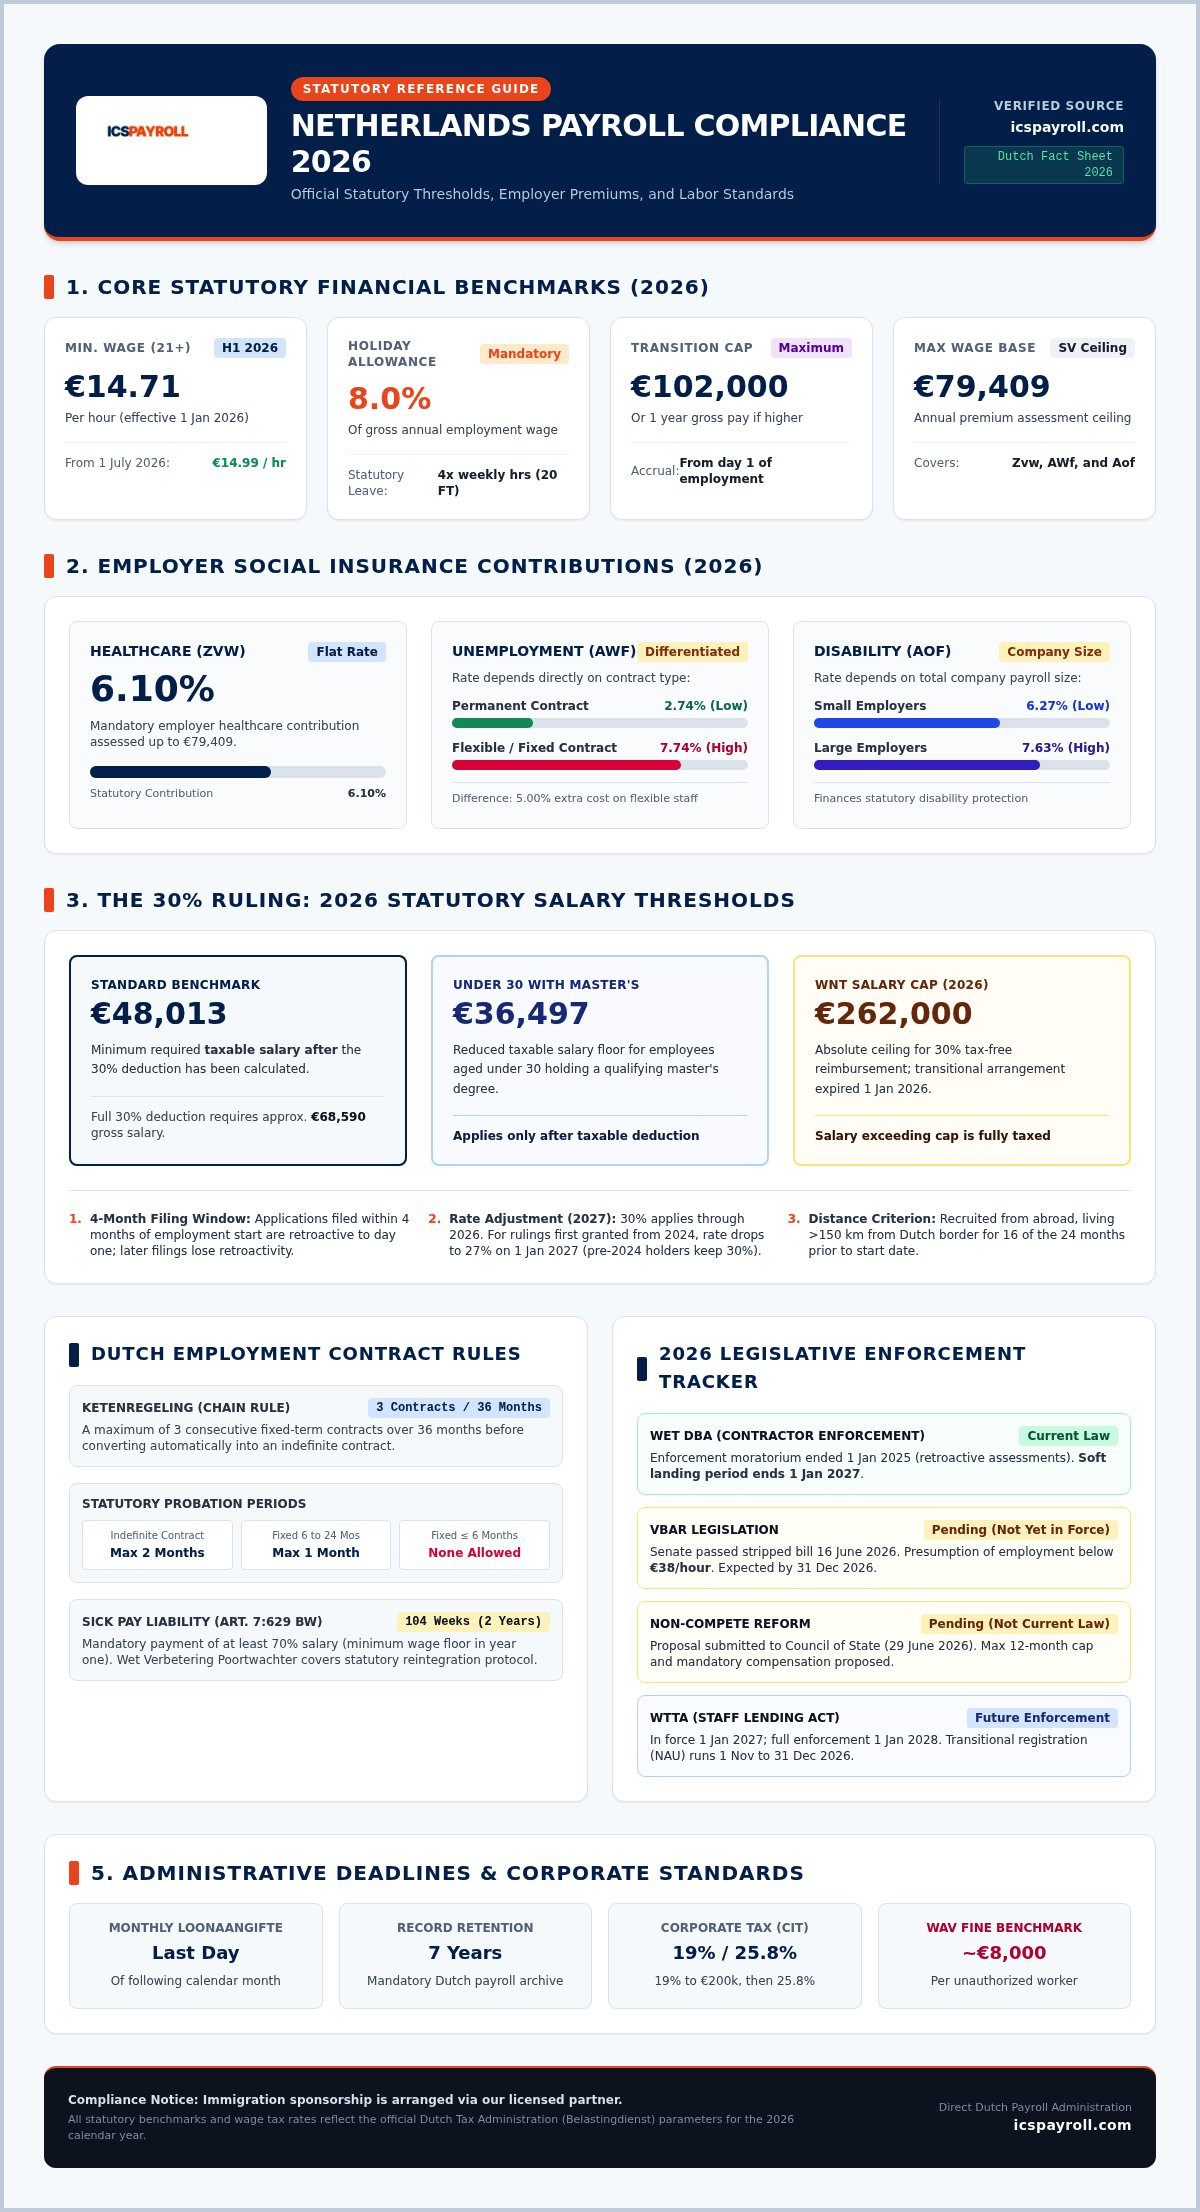
El éxito en el mercado holandés depende del uso de datos financieros precisos y actualizados del año en curso, en lugar de estimaciones obsoletas. A partir del 1 de enero de 2026, el salario mínimo por hora estatutario para empleados de 21 años o más es de EUR 14,71. Esta tasa aumentará a EUR 14,99 el 1 de julio de 2026. Más allá de esta base por hora, los empleadores están legalmente obligados a pagar una paga de vacaciones del 8%, calculada sobre el salario bruto anual del empleado. No presupuestar estas referencias compromete su cumplimiento de la nómina en los Países Bajos y puede llevar a disputas laborales o intervención regulatoria.
Las cotizaciones a la seguridad social representan una parte significativa del coste laboral total. Para el año fiscal 2026, la contribución del empleador para el Seguro de Salud General (Zvw) es del 6,10%, aplicable hasta una base máxima de prima de EUR 79.409. Las primas del Fondo de Discapacidad (Aof) se escalonan en un 6,27% para empleadores pequeños y un 7,63% para entidades más grandes. Para el seguro de desempleo (AWf), pagará un 2,74% para empleados con contratos permanentes y un 7,74% para aquellos con contratos flexibles o de duración determinada. Integrar estas normas de cumplimiento de la nómina holandesa en su estrategia financiera es la única forma de garantizar la transparencia de costes.
Tramos y Deducciones del Impuesto sobre Salarios 2026
El sistema fiscal holandés utiliza una estructura progresiva donde los tramos de ingresos más altos atraen tasas impositivas más elevadas. Los empleadores deben calcular y retener estos impuestos con precisión cada mes. El Loonaangifte debe presentarse a las autoridades fiscales antes del último día del mes siguiente al período de pago. Para estar listo para una auditoría, debe mantener todos los registros de nómina durante un mínimo de siete años. Si gestionar estos plazos le parece abrumador, ICSPayroll ofrece administración experta para gestionar cada presentación en su nombre.
Cálculos de la Prima del Empleador
El "factor de nómina" es la herramienta más eficaz para comprender el coste real de un empleado holandés. Agrupa el salario bruto con la seguridad social, la paga de vacaciones del 8% y las cotizaciones a pensiones, que típicamente se sitúan en un 15,2% para la parte del empleador. También asume un riesgo significativo por enfermedad. La ley holandesa exige que pague al menos el 70% del salario de un empleado durante un máximo de 104 semanas si cae enfermo. Para gestionar beneficios complementarios más pequeños, puede utilizar el Esquema de Costes Relacionados con el Trabajo (WKR), que proporciona un "espacio libre" exento de impuestos para asignaciones como membresías de gimnasio o equipos de oficina en casa en 2026.
La Lista de Verificación de Cumplimiento de Empleo Holandés de 2026
Establecer una presencia conforme comienza con la comprensión de su estado fiscal. Si contrata personal directamente desde el extranjero sin una entidad local, corre el riesgo de crear un Establecimiento Permanente (EP), lo que sujeta su negocio a complejas obligaciones fiscales corporativas. La incorporación de una BV holandesa cambia este estado, ya que la BV es un contribuyente residente. Asegurar el cumplimiento de la nómina en los Países Bajos requiere que tenga en cuenta la transitievergoeding (indemnización por despido), que está topada en EUR 102.000 para 2026. Este pago se acumula desde el primer día de empleo, incluido el período de prueba, y se aplica tanto a contratos de duración determinada como indefinidos.
Los estándares operativos también incluyen la provisión de un manual del empleado claro. Este documento debe describir las cotizaciones obligatorias a la seguridad social y las políticas del lugar de trabajo. También debe adherirse a la Ketenregeling [regla de la cadena], que restringe a los empleadores a un máximo de tres contratos de duración determinada consecutivos durante un período de 36 meses. Si se firma un cuarto contrato o se supera el límite de 36 meses, el acuerdo se convierte automáticamente en un contrato indefinido. Para obtener orientación oficial sobre retenciones, consulte el portal del gobierno sobre impuestos sobre salarios y cotizaciones a la seguridad social holandesas para asegurarse de que sus registros cumplen los requisitos de auditoría estatutarios.
Pasos de Cumplimiento Previos a la Incorporación
Antes de que un empleado comience, debe completar sus registros RSIN y KvK. Sus contratos de trabajo deben reflejar los estándares de prueba de 2026. Para contratos indefinidos, se permite un período de prueba de dos meses. Los contratos de duración determinada entre 6 y 24 meses se limitan a un período de prueba de un mes, mientras que los contratos de 6 meses o menos no pueden incluir un período de prueba en absoluto. También es vital monitorear el estado de las reformas de no competencia. Actualmente, el proyecto de ley está en el Consejo de Estado y aún no se ha convertido en ley activa, pero debe redactar acuerdos con alcances geográficos específicos para prepararse para la aplicación futura.
Estado del Empleo y Cumplimiento
2026 es un año definitivo para auditar la clasificación de su fuerza laboral. La moratoria de aplicación de la Wet DBA [Ley de Disposición sobre el Trabajo de los Contratistas] finalizó el 1 de enero de 2025, y las autoridades fiscales ahora están evaluando activamente las relaciones con los contratistas en busca de "empleo encubierto". Se espera que el proyecto de ley VBAR, que introduce una presunción legal de empleo para roles que pagan menos de EUR 38 por hora, entre en vigor antes del 31 de diciembre de 2026. Todavía no es ley actual, pero mantenerse por delante de este umbral es fundamental para el cumplimiento de la nómina en los Países Bajos. Si está gestionando una fuerza laboral mixta, revise nuestra Guía de Cumplimiento de la Ley Laboral en los Países Bajos para Empleadores Extranjeros: 2026 para verificar su estado.
Cumplimiento Especializado para Migrantes Altamente Cualificados y la Regla del 30%
La gestión del talento internacional requiere una coordinación precisa entre el estado de inmigración y la retención de impuestos. Para muchos empleadores, la regla del 30% es la herramienta principal para atraer trabajadores especializados, pero su aplicación se rige por umbrales estrictos que cambian anualmente. Mantener el cumplimiento de la nómina en los Países Bajos significa asegurar que sus migrantes cumplan con el umbral salarial imponible estándar de 2026 de EUR 48.013. Esta cifra representa el salario después de la deducción libre de impuestos. Para proporcionar el beneficio completo del 30% a un empleado, el salario bruto típicamente necesita ser aproximadamente de EUR 68.590. A partir de 2026, el beneficio también está limitado por la norma WNT de EUR 262.000, ya que los acuerdos transitorios anteriores han expirado.
Gestión de la Solicitud de la Regla del 30%
La elegibilidad para esta ventaja fiscal es estrictamente supervisada por el Belastingdienst. El empleado debe haber sido reclutado desde el extranjero y haber residido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. También debe prepararse para cambios estructurales en los próximos meses. Para las reglas concedidas a partir de 2024, la tasa exenta de impuestos se reducirá del 30% al 27% a partir del 1 de enero de 2027. Además, el estado de contribuyente parcialmente no residente, que permitía a los titulares evitar el impuesto holandés sobre los activos de la Caja 2 y la Caja 3, se deroga para los nuevos solicitantes. Solo aquellos que poseían la regla antes de 2024 pueden mantener este estado hasta el 31 de diciembre de 2026. Revise nuestra La Regla del 30% en los Países Bajos: Una Guía Exhaustiva para Empleadores 2026 para un desglose detallado de estas reglas de transición.
Visado HSM y Requisitos IND
Contratar personal no Schengen requiere el estatus de Migrante Altamente Cualificado (HSM), que se gestiona a través del Servicio de Inmigración y Naturalización (IND). Puede encontrar requisitos de documentos específicos para personal no Schengen en el portal oficial del IND. Si bien obtener el estatus de patrocinador reconocido directamente puede llevar tiempo, el patrocinio de inmigración se organiza a través de nuestro socio con licencia para agilizar el proceso. Esta asociación permite un procesamiento acelerado de visados HSM en aproximadamente tres semanas. Esta velocidad es un componente crítico del cumplimiento efectivo de la nómina en los Países Bajos, ya que garantiza que su personal tenga permiso legal para trabajar antes de la primera ejecución de la nómina. Si necesita obtener un visado para un nuevo empleado rápidamente, puede solicitar la regla del 30% y el patrocinio HSM a través de nuestro equipo especializado hoy mismo.
Gestión Estratégica de la Nómina a través del Modelo EOR
Contratar en una jurisdicción extranjera a menudo presenta un dilema: necesita personal local para crecer, pero necesita una entidad local para contratar personal. El modelo de Empleador Registrado (EOR) proporciona una solución directa a este desafío. Al actuar como empleador legal de su fuerza laboral holandesa, un EOR elimina el riesgo de crear un Establecimiento Permanente (EP). Esta protección es vital para el cumplimiento de la nómina en los Países Bajos, ya que evita que su empresa matriz extranjera sea arrastrada a la red fiscal corporativa holandesa. Usted mantiene el control sobre las tareas diarias del empleado mientras que el EOR gestiona los complejos requisitos administrativos y legales.
El "factor de nómina" sirve como base para la transparencia de esta relación. Es un multiplicador completo que tiene en cuenta el salario bruto, las primas de la seguridad social, la paga de vacaciones obligatoria del 8% y las cotizaciones a la pensión. En lugar de gestionar múltiples proveedores para seguros, pensiones y presentaciones de impuestos, recibe una factura mensual clara que cubre todos los costes de empleo. Este modelo transforma una carga administrativa variable y a menudo impredecible en un gasto fijo y gestionable. Mientras que la configuración de una entidad tradicional puede llevar meses de coordinación legal, una configuración operativa EOR se completa típicamente en semanas.
EOR vs. Administración Tradicional de Nóminas
Elegir un EOR le permite comenzar las operaciones de inmediato sin los costes iniciales de establecer una BV holandesa. Esto es particularmente ventajoso para probar el mercado o contratar a un solo gerente de cuenta clave. Más allá del procesamiento básico de salarios, el EOR se encarga de la carga pesada de la legislación laboral holandesa, como la gestión del apoyo por baja por enfermedad y la orientación para la reintegración. Según el Artículo 7:629 del Código Civil holandés, los empleadores son responsables de dos años de salario durante la enfermedad. Un EOR gestiona los protocolos Poortwachter [Guardián] requeridos, asegurando que usted siga cumpliendo sin necesidad de un experto interno de RR. HH. Para una inmersión más profunda en estas estructuras, lea nuestra Empleador Registrado en los Países Bajos: La Guía 2026 para la Contratación Conforme.
Próximos Pasos para el Cumplimiento en 2026
Asegurar su fuerza laboral en los Países Bajos no tiene por qué ser un calvario burocrático. Puede solicitar una cotización personalizada basada en su número específico de empleados y niveles salariales, que proporcionamos en 24 horas. Una vez que se finaliza el acuerdo de servicio, podemos pasar del contacto inicial a los contratos de empleo firmados en cuestión de días. Esta velocidad le permite asegurar el mejor talento antes de que sean contratados por la competencia. Si está listo para simplificar el cumplimiento de su nómina en los Países Bajos y escalar su equipo holandés, contacte a ICSPayroll al +31 10 307 0665 o envíenos un correo electrónico a payroll@intercompanysolutions.com para iniciar el proceso.
Asegurando su Crecimiento en el Mercado Holandés para 2026
Dominar los puntos de referencia financieros de 2026 y los umbrales fiscales en evolución es esencial para cualquier empresa que se expanda a los Países Bajos. Debe integrar el salario mínimo por hora de EUR 14,71 y el umbral imponible de EUR 48.013 para la regla del 30% en su planificación estratégica. Estas cifras no son solo detalles administrativos; son la base de una fuerza laboral estable y legalmente sólida. Al adherirse a los límites del contrato Ketenregeling [regla de la cadena] y auditar sus clasificaciones de contratistas antes de que finalice el aterrizaje suave de la Wet DBA [Ley de Disposición sobre el Trabajo de los Contratistas], protege a su empresa de un riesgo financiero significativo.
Mantener el cumplimiento de la nómina en los Países Bajos no tiene por qué ser un cuello de botella para su expansión. ICSPayroll actúa como su experto local, proporcionando una fuerza estabilizadora a través de una configuración operativa que lleva semanas en lugar de meses. Consolidamos todos los costes de empleo en una factura mensual clara sin sorpresas, mientras brindamos asistencia completa con las solicitudes de la regla del 30%. Contrate en los Países Bajos con confianza solicitando una cotización personalizada de 24 horas a ICSPayroll. Su viaje a este vibrante mercado es un paso audaz, y con el socio adecuado, es uno que puede dar con total certeza.
Preguntas Frecuentes
¿Cuál es el umbral salarial estándar para la regla del 30% en 2026?
El umbral salarial imponible estándar para la regla del 30% en 2026 es de EUR 48.013. Para empleados menores de 30 años que poseen un título de máster, el umbral imponible requerido se reduce a EUR 36.497. Estas cifras representan el salario restante después de aplicar la deducción libre de impuestos. Es importante tener en cuenta que estas normas específicas se aplican hasta 2026, mientras que la tasa de beneficio para las nuevas reglas se ajustará al 27% a partir de 2027.
¿Cuánto tiempo deben los empleadores conservar los registros de nómina en los Países Bajos?
Los empleadores en los Países Bajos están legalmente obligados a mantener todos los registros de nómina y personal durante un mínimo de siete años. Esta norma legal asegura que el Belastingdienst pueda auditar las declaraciones de impuestos sobre salarios y las cotizaciones a la seguridad social si es necesario. Los registros deben almacenarse de forma segura y permanecer accesibles para su inspección. Mantener la documentación organizada es un componente central de su estrategia para el cumplimiento de la nómina en los Países Bajos, ya que previene disputas administrativas durante las revisiones fiscales oficiales.
¿Puedo contratar empleados en los Países Bajos sin una entidad legal local?
Puede contratar personal en los Países Bajos sin establecer una entidad legal local utilizando un modelo de Empleador Registrado (EOR). Este servicio le permite emplear talento con sede en los Países Bajos mientras que el EOR se encarga de todas las obligaciones legales, fiscales y de seguros en su nombre. Este enfoque elimina los riesgos de Establecimiento Permanente y permite una configuración operativa en semanas. Es una solución ideal para empresas que prueban el mercado o aquellas que no están listas para una incorporación directa.
¿Cuál es la paga de vacaciones obligatoria en los Países Bajos para 2026?
La paga de vacaciones obligatoria para 2026 sigue siendo el 8% del salario bruto anual del empleado. Este pago se realiza típicamente en mayo o junio, aunque se pueden acordar calendarios alternativos en el contrato de trabajo. Esta asignación es un requisito legal para todos los empleados y debe tenerse en cuenta en su coste total de empleo. No pagar esta asignación es una violación de la legislación laboral holandesa y puede dar lugar a importantes reclamaciones legales por parte de la fuerza laboral.
¿Con qué rapidez se puede procesar un visado de Migrante Altamente Cualificado?
Un visado de Migrante Altamente Cualificado (HSM) se procesa y concede típicamente en aproximadamente tres semanas cuando se organiza a través de nuestros socios con licencia. Este plazo acelerado es significativamente más rápido que la ruta de solicitud estándar, lo que permite a su personal internacional comenzar a trabajar sin demoras prolongadas. Todo el patrocinio de inmigración necesario se coordina a través de canales profesionales para garantizar el pleno cumplimiento legal. Puede encontrar más detalles sobre los requisitos de documentos para personal no Schengen en el portal oficial del IND.
¿Cuáles son las sanciones por el incumplimiento de la nómina en los Países Bajos?
Las sanciones por el incumplimiento de la nómina pueden ser severas, incluyendo multas de aproximadamente EUR 8.000 por trabajador por violaciones de la Ley de Empleo de Extranjeros (Wav). Además, las autoridades fiscales pueden imponer multas administrativas por presentaciones de Loonaangifte tardías o incorrectas. Más allá de los costes financieros, el incumplimiento puede llevar a la pérdida del estatus de patrocinador reconocido o a acciones legales por parte de los empleados. Garantizar un sólido cumplimiento de la nómina en los Países Bajos es la única forma de salvaguardar su negocio de estos riesgos regulatorios y financieros evitables.
¿Es obligatorio el decimotercer mes de salario según la ley holandesa?
Un decimotercer mes de salario no es un requisito legal según la ley holandesa. Si bien muchas empresas ofrecen esto como un beneficio competitivo o puede ser requerido por un Convenio Colectivo de Trabajo (CAO) específico, no es una obligación legal para todos los empleadores. Si elige proporcionar este bono, debe estar claramente definido en el contrato de trabajo. La mayoría de los empleadores se centran en la paga de vacaciones obligatoria del 8% como el principal componente salarial adicional requerido por la ley.
¿Cuál es el límite de la indemnización por transición para 2026?
La indemnización por transición (transitievergoeding) está topada en EUR 102.000 para el año natural 2026. Si el salario bruto anual de un empleado excede esta cantidad, el límite se establece en el salario bruto de un año si es mayor. Este pago se acumula desde el primer día de empleo, incluido el período de prueba, y es obligatorio para la mayoría de las terminaciones de contrato iniciadas por el empleador. Puede verificar estas reglas en el sitio web del UWV para los estándares actuales de terminación.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de propiedad exclusiva de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Empleador Registrado y nómina holandesa: contratos de trabajo, impuestos sobre salarios y presentaciones de seguridad social, paga de vacaciones, pensión, baja por enfermedad y cumplimiento de CAO, con la posibilidad de incorporación en 48 horas.
Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
El umbral salarial imponible estándar para la regla del 30% en 2026 es de EUR 48.013. Para empleados menores de 30 años que poseen un título de máster, el umbral imponible requerido se reduce a EUR 36.497. Estas cifras representan el salario restante después de aplicar la deducción libre de impuestos. Es importante tener en cuenta que estas normas específicas se aplican hasta 2026, mientras que la tasa de beneficio para las nuevas reglas se ajustará al 27% a partir de 2027.
Los empleadores en los Países Bajos están legalmente obligados a mantener todos los registros de nómina y personal durante un mínimo de siete años. Esta norma legal asegura que el Belastingdienst pueda auditar las declaraciones de impuestos sobre salarios y las cotizaciones a la seguridad social si es necesario. Los registros deben almacenarse de forma segura y permanecer accesibles para su inspección. Mantener la documentación organizada es un componente central de su estrategia para el cumplimiento de la nómina en los Países Bajos, ya que previene disputas administrativas durante las revisiones fiscales oficiales.
Puede contratar personal en los Países Bajos sin establecer una entidad legal local utilizando un modelo de Empleador Registrado (EOR). Este servicio le permite emplear talento con sede en los Países Bajos mientras que el EOR se encarga de todas las obligaciones legales, fiscales y de seguros en su nombre. Este enfoque elimina los riesgos de Establecimiento Permanente y permite una configuración operativa en semanas. Es una solución ideal para empresas que prueban el mercado o aquellas que no están listas para una incorporación directa.
La paga de vacaciones obligatoria para 2026 sigue siendo el 8% del salario bruto anual del empleado. Este pago se realiza típicamente en mayo o junio, aunque se pueden acordar calendarios alternativos en el contrato de trabajo. Esta asignación es un requisito legal para todos los empleados y debe tenerse en cuenta en su coste total de empleo. No pagar esta asignación es una violación de la legislación laboral holandesa y puede dar lugar a importantes reclamaciones legales por parte de la fuerza laboral.
Un visado de Migrante Altamente Cualificado (HSM) se procesa y concede típicamente en aproximadamente tres semanas cuando se organiza a través de nuestros socios con licencia. Este plazo acelerado es significativamente más rápido que la ruta de solicitud estándar, lo que permite a su personal internacional comenzar a trabajar sin demoras prolongadas. Todo el patrocinio de inmigración necesario se coordina a través de canales profesionales para garantizar el pleno cumplimiento legal. Puede encontrar más detalles sobre los requisitos de documentos para personal no Schengen en el portal oficial del IND.
Las sanciones por el incumplimiento de la nómina pueden ser severas, incluyendo multas de aproximadamente EUR 8.000 por trabajador por violaciones de la Ley de Empleo de Extranjeros (Wav). Además, las autoridades fiscales pueden imponer multas administrativas por presentaciones de Loonaangifte tardías o incorrectas. Más allá de los costes financieros, el incumplimiento puede llevar a la pérdida del estatus de patrocinador reconocido o a acciones legales por parte de los empleados. Garantizar un sólido cumplimiento de la nómina en los Países Bajos es la única forma de salvaguardar su negocio de estos riesgos regulatorios y financieros evitables.
Un decimotercer mes de salario no es un requisito legal según la ley holandesa. Si bien muchas empresas ofrecen esto como un beneficio competitivo o puede ser requerido por un Convenio Colectivo de Trabajo (CAO) específico, no es una obligación legal para todos los empleadores. Si elige proporcionar este bono, debe estar claramente definido en el contrato de trabajo. La mayoría de los empleadores se centran en la paga de vacaciones obligatoria del 8% como el principal componente salarial adicional requerido por la ley.
La indemnización por transición (transitievergoeding) está topada en EUR 102.000 para el año natural 2026. Si el salario bruto anual de un empleado excede esta cantidad, el límite se establece en el salario bruto de un año si es mayor. Este pago se acumula desde el primer día de empleo, incluido el período de prueba, y es obligatorio para la mayoría de las terminaciones de contrato iniciadas por el empleador. Puede verificar estas reglas en el sitio web del UWV para los estándares actuales de terminación.
Artículos relacionados