Conformité de la paie aux Pays-Bas : Guide de l'employeur 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, Directeur de la paie.
Relu par Joost Hubregtse, Directeur de la paie, le 12 juin 2025.
En 2026, une simple erreur de calcul dans les cotisations de sécurité sociale néerlandaises ou une mauvaise interprétation du seuil d'admissibilité au régime des 30 % peut entraîner des pénalités administratives bien supérieures au coût d'un accompagnement par des experts. Développer ses activités sur le marché néerlandais présente un potentiel immense, mais la charge administrative liée à la gestion du pécule de vacances obligatoire, aux régimes de retraite complexes et à l'évolution du droit du travail est souvent perçue comme un frein à la croissance. Assurer une parfaite conformité de la paie aux Pays-Bas implique bien plus que le simple traitement des salaires. C'est un processus exigeant une compréhension approfondie du cadre légal en mutation et des seuils imposables précis, à l'image du barème standard de 48 013 EUR pour le régime des 30 %.
Vous trouverez ici une feuille de route claire au cœur de cette complexité afin de vous concentrer sur le développement de vos opérations. Ce guide propose une démarche rigoureuse pour garantir la pleine conformité de vos activités néerlandaises avec les obligations légales de 2026. Nous examinerons les tranches fiscales actualisées, détaillerons les coûts salariaux obligatoires – y compris le pécule de vacances et les cotisations d'assurance – et fournirons une liste de contrôle pour la gestion efficace des visas de migrant hautement qualifié (HSM) ainsi que la classification des prestataires indépendants selon les dernières directives de contrôle.
Points clés à retenir
- Ajustez votre planification financière pour intégrer le salaire minimum 2026 fixé à 14,71 EUR de l'heure et le pécule de vacances obligatoire de 8 % pour l'ensemble des salariés.
- Vérifiez l'éligibilité au régime des 30 % sur la base du seuil imposable standard de 48 013 EUR afin de garantir des rémunérations internationales compétitives et conformes.
- Renforcez la conformité de votre paie aux Pays-Bas en respectant les limites de la Ketenregeling, fixées à un maximum de trois contrats à durée déterminée consécutifs sur une période de 36 mois.
- Atténuez les risques d'établissement stable (Permanent Establishment) grâce au modèle d'Employer of Record (portage salarial international) pour recruter en toute légalité sans créer immédiatement une BV locale.
- Anticipez le plafond de l'indemnité de transition fixé à 102 000 EUR et la fin de la période de tolérance de la Wet DBA afin de prévenir tout risque de sanction administrative.
Comprendre l'environnement de conformité de la paie aux Pays-Bas en 2026
L'environnement réglementaire néerlandais se distingue par sa précision numérique et la rigueur de ses échéances déclaratives. Au cœur de ce dispositif figure la Loonaangifte, la déclaration mensuelle de retenue à la source que tout employeur doit transmettre aux autorités. Cette déclaration constitue l'outil central par lequel l'administration fiscale néerlandaise, le Belastingdienst, contrôle les retenues d'impôt sur les salaires, les cotisations aux assurances nationales et les charges d'assurance pour les salariés. L'exactitude de ces déclarations ne souffre aucun compromis. Les erreurs ne débouchent pas uniquement sur des rectifications administratives : elles déclenchent souvent des contrôles fiscaux et des pénalités financières substantielles. Pour les entreprises internationales, maintenir la conformité de la paie aux Pays-Bas exige une gestion proactive de ces obligations récurrentes.
Le Belastingdienst joue le rôle de garant central du système néerlandais d'imposition sur le revenu et de retenue à la source. Sa supervision veille à l'alimentation régulière des fonds de sécurité sociale et à la protection des droits des salariés par une affectation correcte des cotisations. L'année 2026 marque un tournant stratégique pour les employeurs en servant de dernière phase de préparation avant d'importants changements dans l'application des contrôles. La période de tolérance relative à la loi Wet DBA devant prendre fin le 1er janvier 2027, 2026 représente l'année décisive pour auditer les contrats avec les indépendants et s'assurer de leur classification adéquate. Ce guide applique des normes strictes de type Your Money Your Life (YMYL), ne livrant que des données vérifiées afin de sécuriser votre situation juridique et financière sur le marché néerlandais.
Source officielle de référence : La fiche pratique 2026
Pour assurer la conformité de la paie aux Pays-Bas, les employeurs doivent se baser sur les données les plus récentes. Tous les calculs présentés dans ce guide proviennent de la fiche pratique officielle 2026, source de référence pour le barème du salaire minimum, les taux de cotisations sociales et les tranches d'imposition. Il est essentiel de distinguer le droit en vigueur des projets de loi en cours d'examen. Par exemple, bien que des réformes sur les clauses de non-concurrence soient prévues, elles ne constituent pas encore une loi applicable au début de l'année 2026. Pour consulter les informations les plus fiables sur l'impôt sur les salaires et les seuils d'exonération, les employeurs sont invités à se référer au portail officiel sur belastingdienst.nl. Se fier à des synthèses obsolètes ou émanant de tiers peut entraîner d'importantes erreurs d'estimation budgétaire.
Auteur et encadrement réglementaire
Par Joost Hubregtse, Directeur de la paie.
Joost Hubregtse est Directeur de la paie chez ICSPayroll, la division spécialisée en gestion de paie néerlandaise et solutions EOR d'Intercompany Solutions. Spécialiste de la paie de carrière et ancien responsable de paie, il supervise les déclarations d'impôt sur les salaires, les demandes de régime des 30 % et la conformité en droit du travail pour les employeurs internationaux.
Relu par Joost Hubregtse, Directeur de la paie, le 12 juin 2025.
ICSPayroll fait office de passerelle professionnelle pour les entreprises internationales. Nous prenons directement en charge la gestion complète de votre paie et les demandes d'application du régime des 30 %. Pour les besoins spécifiques tels que les services d'Employer of Record (EOR) ou le parrainage reconnu auprès de l'IND, le parrainage en matière d'immigration est organisé via notre partenaire agréé. Cette organisation garantit que chaque étape de gestion de vos effectifs s'exécute dans le respect des normes juridiques les plus strictes, tout en conservant une parfaite agilité opérationnelle.
Exigences légales fondamentales et repères financiers pour 2026
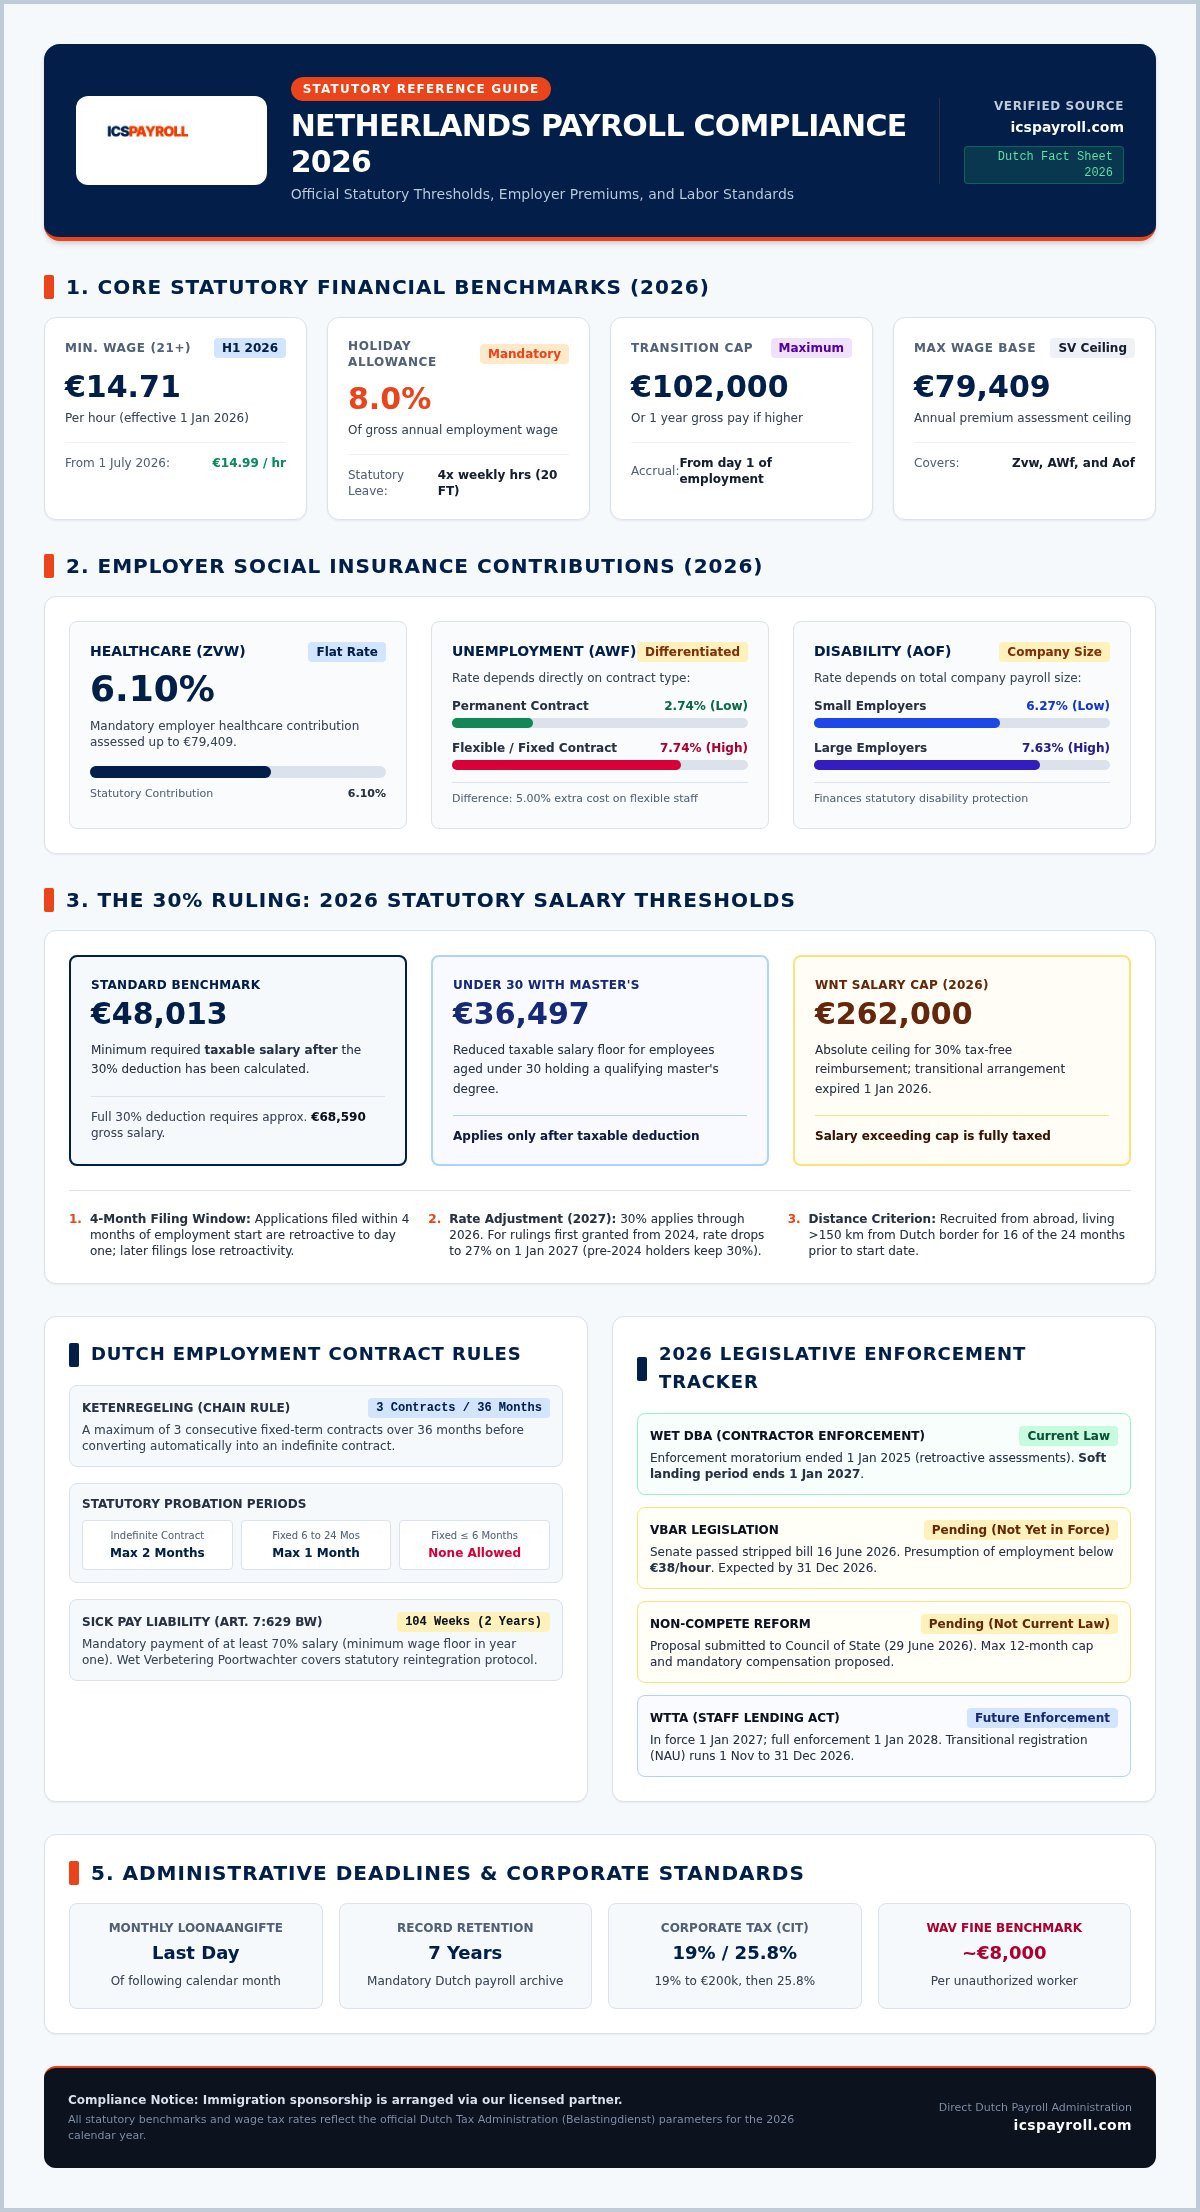
Réussir son implantation sur le marché néerlandais repose sur l'utilisation de données financières actualisées pour l'exercice en cours, plutôt que sur des estimations approximatives. Au 1er janvier 2026, le salaire horaire minimum légal pour les salariés âgés de 21 ans et plus est fixé à 14,71 EUR. Ce taux augmentera pour atteindre 14,99 EUR au 1er juillet 2026. En plus de cette rémunération de base, les employeurs ont l'obligation légale de verser un pécule de vacances [vakantiegeld] de 8 %, calculé sur le salaire annuel brut du travailleur. Omettre de budgétiser ces repères compromet la conformité de votre paie aux Pays-Bas et peut déclencher des litiges de travail ou des poursuites administratives.
Les cotisations de sécurité sociale représentent une part notable du coût total du travail. Pour l'exercice 2026, la contribution patronale d'assurance santé obligatoire (Zvw) s'élève à 6,10 %, applicable sur une assiette maximale de 79 409 EUR. Les cotisations au Fonds d'invalidité (Aof) sont fixées à 6,27 % pour les petites entreprises et à 7,63 % pour les structures plus importantes. Concernant l'assurance chômage (AWf), le taux s'élève à 2,74 % pour les salariés sous contrat à durée indéterminée et à 7,74 % pour les contrats flexibles ou à durée déterminée. L'intégration de ces règles de conformité de paie aux Pays-Bas dans votre stratégie financière constitue la seule méthode pour garantir une totale transparence sur vos charges salariales.
Barèmes de l'impôt sur les salaires et retenues à la source pour 2026
Le système fiscal néerlandais repose sur un barème progressif au sein duquel les tranches de revenus supérieures sont assujetties à des taux d'imposition plus élevés. Les employeurs sont tenus de calculer et de retenir ces montants chaque mois avec exactitude. La Loonaangifte doit impérativement parvenir à l'administration fiscale au plus tard le dernier jour du mois suivant la période de paie concernée. Pour être en mesure de répondre aux contrôles, vous devez conserver l'intégralité des registres et pièces de paie pendant une durée minimale de sept ans. Si le respect de ces obligations s'avère trop contraignant, ICSPayroll met à votre disposition son expertise pour administrer l'ensemble de vos déclarations sociales et fiscales.
Calcul des cotisations patronales
Le « facteur paie » (payroll factor) constitue l'outil le plus fiable pour déterminer le coût réel d'un salarié aux Pays-Bas. Il regroupe le salaire brut, les cotisations patronales de sécurité sociale, le pécule de vacances légal de 8 % et les cotisations de retraite complémentaire, dont la part patronale se situe généralement autour de 15,2 %. L'employeur assume également un risque financier majeur en matière de maladie. La loi néerlandaise impose en effet de maintenir au moins 70 % du salaire d'un travailleur en arrêt maladie pendant une période pouvant atteindre 104 semaines. Pour les avantages en nature et menues gratifications, vous pouvez vous appuyer sur le régime des frais professionnels (WKR), qui accorde en 2026 une enveloppe non imposable [vrije ruimte] pour financer par exemple des abonnements sportifs ou des équipements de télétravail.
Liste de contrôle de conformité sociale et RH aux Pays-Bas pour 2026
Construire une implantation conforme débute par la définition précise de votre statut fiscal. Si vous embauchez directement du personnel local depuis l'étranger sans créer de structure néerlandaise, vous risquez de caractériser un établissement stable (Permanent Establishment), soumettant votre société à l'impôt sur les sociétés local. La constitution d'une BV néerlandaise clarifie cette situation, la société devenant contribuable résidente. Garantir la conformité de la paie aux Pays-Bas vous impose également de provisionner l'indemnité de transition [transitievergoeding], dont le plafond est établi à 102 000 EUR pour 2026. Ce droit s'accumule dès le premier jour d'exécution du contrat, période d'essai comprise, et s'applique aux contrats à durée déterminée comme aux contrats indéterminés.
Sur le plan pratique, l'employeur doit fournir un règlement intérieur ou manuel du salarié clair, récapitulant les cotisations sociales obligatoires et les règles internes de l'entreprise. Vous devez impérativement respecter la Ketenregeling (règle des contrats successifs), qui limite les employeurs à un maximum de trois contrats à durée déterminée successifs sur une période de 36 mois. Dès la signature d'un quatrième contrat ou en cas de dépassement de cette durée de 36 mois, la relation de travail se transforme automatiquement en contrat à durée indéterminée. Pour obtenir des indications officielles sur le prélèvement à la source, consultez les informations gouvernementales relatives aux impôts sur les salaires et cotisations d'assurance sociale aux Pays-Bas afin de vous assurer que vos dossiers répondent aux exigences d'audit réglementaires.
Démarches d'embauche et conformité préalable
Avant l'arrivée effective d'un salarié, vous devez impérativement finaliser vos inscriptions au RSIN et à la KVK. Vos contrats de travail doivent refléter les conditions légales encadrant la période d'essai en 2026. Pour un contrat à durée indéterminée, une période d'essai de deux mois est permise. Pour les contrats à durée déterminée d'une durée comprise entre 6 et 24 mois, la période d'essai est restreinte à un mois au maximum, tandis qu'elle est strictement interdite pour les contrats d'une durée égale ou inférieure à 6 mois. Il convient également de surveiller l'évolution législative encadrant les clauses de non-concurrence. Le projet de loi se trouve actuellement devant le Conseil d'État et n'est pas encore entré en vigueur, mais il est recommandé de délimiter rigoureusement le champ géographique de vos clauses pour anticiper les futures contraintes légales.
Statut contractuel et renforcement des contrôles
L'année 2026 est décisive pour l'audit de la classification de vos collaborateurs. Le moratoire sur l'application de la Wet DBA a pris fin le 1er janvier 2025, et l'administration fiscale contrôle désormais activement les contrats de prestation afin d'identifier les situations de salariat déguisé. Le projet de loi VBAR, qui instaure une présomption légale de salariat pour les prestations rémunérées à un taux inférieur à 38 EUR de l'heure, devrait entrer en vigueur d'ici le 31 décembre 2026. Bien qu'il ne soit pas encore en application, anticiper ce seuil est fondamental pour garantir la conformité de la paie aux Pays-Bas. Si vous encadrez une équipe composée de salariés et de prestataires, consultez notre guide Droit du travail aux Pays-Bas pour les employeurs étrangers : guide de conformité 2026 pour vérifier la régularité de vos contrats.
Conformité spécifique aux migrants hautement qualifiés et au régime des 30 %
Recruter des talents internationaux nécessite une parfaite synchronisation entre le statut d'immigration et la retenue d'impôt sur les salaires. Pour beaucoup d'employeurs, le régime des 30 % [30%-regeling] représente le levier principal pour attirer des profils qualifiés, mais son bénéfice est encadré par des seuils stricts revalorisés chaque année. Assurer la conformité de la paie aux Pays-Bas implique que vos salariés expatriés respectent le seuil de rémunération imposable standard 2026 fixé à 48 013 EUR. Ce montant correspond au salaire net d'abattement fiscal. Pour pouvoir attribuer la totalité de l'exonération des 30 % à un employé, son salaire brut annuel doit en règle générale atteindre approximativement 68 590 EUR. Depuis 2026, l'avantage est également plafonné selon la norme WNT à 262 000 EUR, les anciens régimes transitoires ayant expiré.
Gestion de la demande du régime des 30 %
Le respect des conditions ouvrant droit à cet avantage fiscal fait l'objet d'un suivi très rigoureux par le Belastingdienst. Le travailleur doit avoir été recruté hors du territoire néerlandais et avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de prise de poste. Vous devez également vous préparer aux évolutions programmées pour les prochains mois. Pour les régimes accordés pour la première fois à partir de 2024, le taux de l'exonération fiscale passera de 30 % à 27 % à compter du 1er janvier 2027. De plus, le statut de quasi-non-résident fiscal (qui permettait aux bénéficiaires d'échapper à l'imposition néerlandaise sur les actifs des Boxes 2 et 3) est supprimé pour les nouveaux demandeurs. Seuls les salariés bénéficiant déjà du régime avant 2024 conservent ce régime dérogatoire jusqu'au 31 décembre 2026. Reportez-vous à notre article Le régime des 30 % aux Pays-Bas : guide complet pour les employeurs en 2026 afin d'obtenir le détail de ces mesures transitoires.
Visa HSM et obligations auprès de l'IND
L'embauche de collaborateurs originaires de pays extérieurs à l'espace Schengen requiert l'obtention du statut de migrant hautement qualifié (HSM), instruit par le Service de l'Immigration et de la Naturalisation. Vous pouvez consulter les pièces justificatives requises pour les salariés non-Schengen sur le portail officiel de l'IND. L'obtention directe du statut de parrain reconnu [erkend referent] pouvant demander de longs délais administratifs, le parrainage en matière d'immigration est organisé via notre partenaire agréé pour accélérer les démarches. Ce dispositif permet d'obtenir un visa HSM dans un délai accéléré d'environ trois semaines. Cette réactivité est un maillon essentiel d'une conformité de paie aux Pays-Bas efficace, en garantissant que votre salarié dispose de toutes les autorisations de travail avant le traitement du premier cycle de paie. Pour régulariser rapidement la situation d'un nouvel arrivant, vous pouvez solliciter une demande pour le régime des 30 % et le parrainage de visa HSM auprès de notre équipe dédiée dès aujourd'hui.
Gestion stratégique de la paie via le modèle EOR
Recruter au sein d'une juridiction étrangère confronte fréquemment les entreprises à un dilemme : l'activité exige du personnel sur place pour se développer, mais nécessite une structure sociétaire pour employer ce personnel. Le modèle de portage salarial international, ou Employer of Record (EOR), apporte une réponse directe à ce problème. En prenant la responsabilité d'employeur légal de vos équipes néerlandaises, l'EOR neutralise tout risque d'établissement stable (Permanent Establishment). Cette garantie est déterminante pour la conformité de la paie aux Pays-Bas, car elle évite d'assujettir la société mère étrangère à l'impôt sur les sociétés néerlandais. Vous conservez l'entière direction des missions opérationnelles du collaborateur, tandis que l'EOR s'occupe de l'ensemble des obligations légales, déclaratives et sociales.
Le « facteur paie » sert de garantie de transparence pour l'ensemble des parties prenantes. Ce coefficient multiplicateur global intègre le salaire brut de base, les cotisations patronales de sécurité sociale, le pécule de vacances obligatoire de 8 % ainsi que les cotisations de retraite. Plutôt que de disperser vos ressources administratives auprès d'organismes de prévoyance, de caisses de retraite et de l'administration fiscale, vous recevez une facture unique et détaillée regroupant la totalité des coûts salariaux. Ce dispositif transforme des obligations administratives incertaines en charges budgétaires claires et maîtrisées. Alors que la création d'une filiale locale peut réclamer de longs mois de procédures juridiques, l'intégration opérationnelle via un EOR s'effectue en seulement quelques semaines.
Comparatif : EOR contre gestion de paie interne classique
Opter pour un EOR vous permet de démarrer sans attendre vos activités, sans avoir à supporter les investissements préalables liés à la constitution d'une BV aux Pays-Bas. Cette solution est idéale pour tester l'attractivité d'un marché ou pour engager rapidement un responsable commercial stratégique. Au-delà du simple calcul du salaire net, l'EOR gère les contraintes lourdes du droit social néerlandais, notamment le suivi des arrêts maladie et la procédure formelle de réintégration. Selon l'article 7:629 du Code civil néerlandais, l'employeur est tenu de maintenir la rémunération pendant deux années complètes d'arrêt maladie. L'EOR prend en charge l'ensemble des protocoles obligatoires de la loi Gatekeeper [Wet verbetering poortwachter], préservant ainsi votre conformité sans obliger l'entreprise à internaliser des spécialistes RH néerlandais. Pour découvrir ces solutions en détail, parcourez notre publication Employer of Record aux Pays-Bas : Le guide 2026 du recrutement conforme.
Feuille de route pour une conformité optimale en 2026
Organiser le recrutement de vos collaborateurs aux Pays-Bas n'a pas à se transformer en calvaire administratif. Vous pouvez solliciter un chiffrage personnalisé selon vos prévisions d'embauches et vos grilles de salaires, que nous transmettons sous 24 heures. Dès la convention de portage validée, nous sommes en mesure de passer du premier échange à la signature du contrat de travail en quelques jours. Cette rapidité d'exécution vous assure de sécuriser les meilleurs profils avant qu'ils ne soient approchés par d'autres acteurs. Pour optimiser dès à présent la conformité de votre paie aux Pays-Bas et soutenir vos ambitions de recrutement, joignez ICSPayroll au +31 10 307 0665 ou transmettez-nous un e-mail à payroll@intercompanysolutions.com afin d'entamer vos démarches.
Assurer votre développement sur le marché néerlandais en 2026
Maîtriser les repères financiers 2026 ainsi que les seuils d'imposition actualisés s'avère indispensable pour toute entreprise désireuse de s'implanter aux Pays-Bas. Vous devez nécessairement intégrer le salaire minimum horaire de 14,71 EUR et le seuil d'imposition de 48 013 EUR ouvrant droit au régime des 30 % dans votre gestion prévisionnelle. Ces chiffres ne représentent pas de simples détails techniques : ils forment le socle d'une gestion RH stable et juridiquement sécurisée. En appliquant strictement la Ketenregeling sur la limitation des contrats à durée déterminée et en auditant le statut de vos prestataires avant le terme de la phase transitoire de la Wet DBA, vous préservez durablement votre société de litiges financiers majeurs.
Garantir la conformité de la paie aux Pays-Bas ne doit pas entraver le rythme de votre croissance. ICSPayroll se positionne comme votre partenaire local privilégié, garantissant une intégration opérationnelle finalisée en quelques semaines plutôt qu'en plusieurs mois. Nous regroupons l'ensemble des charges et obligations au sein d'une facturation mensuelle transparente et sans frais imprévus, tout en pilotant vos dossiers de candidature au régime des 30 %. Recrutez aux Pays-Bas en toute sérénité en demandant un devis personnalisé sous 24 heures auprès d'ICSPayroll. Votre implantation sur ce marché dynamique constitue un levier de croissance stratégique : avec l'appui d'un partenaire expérimenté, vous pourrez l'aborder avec une parfaite maîtrise.
Foire aux questions
Quel est le seuil de salaire standard pour bénéficier du régime des 30 % en 2026 ?
Le seuil de salaire imposable de référence pour l'application du régime des 30 % est de 48 013 EUR en 2026. Pour les salariés âgés de moins de 30 ans et titulaires d'un diplôme de niveau master, le seuil imposable minimal requis est ramené à 36 497 EUR. Ces montants s'entendent après déduction de la part non imposable. Notez que ces plafonds restent d'application durant l'exercice 2026, sachant que la quote-part exonérée d'impôt passera à 27 % pour les nouveaux dossiers à partir de 2027.
Combien de temps les employeurs doivent-ils conserver les registres de paie aux Pays-Bas ?
Les employeurs installés aux Pays-Bas sont tenus par la loi de conserver l'ensemble des documents relatifs à la paie et aux dossiers administratifs du personnel durant un délai minimal de sept ans. Cette obligation légale permet au Belastingdienst de mener des contrôles sur les déclarations fiscales de salaires et le prélèvement des cotisations sociales. Les pièces doivent demeurer archivées de manière sécurisée et immédiatement consultables. Un archivage rigoureux constitue un élément central de votre conformité de paie aux Pays-Bas afin de prévenir les contentieux lors des vérifications officielles.
Peut-on recruter du personnel aux Pays-Bas sans créer de société locale ?
Il est tout à fait envisageable de recruter des travailleurs aux Pays-Bas sans créer de structure locale en ayant recours aux services d'un Employer of Record (EOR). Ce modèle vous donne l'opportunité de mobiliser des compétences sur le sol néerlandais en déléguant à l'EOR l'ensemble de la gestion juridique, fiscale, contractuelle et assurantielle. Cette solution écarte tout risque d'établissement stable (Permanent Establishment) et permet un déploiement opérationnel en quelques semaines. Elle est particulièrement adaptée pour tester un marché ou pour les entreprises non désireuses de créer immédiatement une filiale.
À combien s'élève le pécule de vacances obligatoire aux Pays-Bas en 2026 ?
Le pécule de vacances obligatoire [vakantiegeld] reste fixé à 8 % du salaire annuel brut pour l'année 2026. Cette gratification est d'ordinaire versée aux salariés en mai ou en juin, bien qu'une répartition différente puisse être inscrite dans le contrat de travail. Ce montant représente un droit légal pour tout travailleur et doit impérativement être intégré dans le coût global de votre masse salariale. Le non-versement de cette indemnité constitue une infraction au droit du travail néerlandais passible de lourdes sanctions judiciaires.
En combien de temps un visa de migrant hautement qualifié peut-il être délivré ?
Un visa pour migrant hautement qualifié (Highly Skilled Migrant ou HSM) est généralement instruit et accordé dans un délai d'environ trois semaines lorsque la demande est effectuée par l'intermédiaire de nos partenaires agréés. Ce circuit prioritaire est considérablement plus court que la voie administrative classique, offrant à vos experts internationaux la possibilité d'entrer en fonction sans retards superflus. L'ensemble des procédures de parrainage est supervisé par des professionnels pour garantir une parfaite régularité légale. Les modalités et justificatifs pour le personnel hors-Schengen sont détaillés sur le site de l'IND.
Quelles sanctions sont prévues en cas de non-conformité de la paie aux Pays-Bas ?
Les sanctions financières pour défaut de conformité de paie peuvent s'avérer très lourdes, atteignant environ 8 000 EUR par travailleur en cas de violation de la loi sur l'emploi des ressortissants étrangers (Wav). L'administration fiscale applique en outre des pénalités d'office en cas de transmission tardive ou d'inexactitude dans la déclaration Loonaangifte. Outre ces impacts financiers, la non-conformité peut vous faire perdre votre statut de parrain reconnu ou susciter des poursuites judiciaires de vos collaborateurs. Le respect rigoureux de la conformité de paie aux Pays-Bas demeure votre seule garantie pour prémunir l'entreprise contre ces déconvenues juridiques et financières évitables.
La prime de treizième mois est-elle obligatoire en droit néerlandais ?
L'octroi d'un treizième mois ne découle pas d'une obligation légale aux Pays-Bas. Bien que de nombreux employeurs l'accordent à titre d'avantage compétitif ou qu'il soit parfois rendu obligatoire par une convention collective de travail (CAO) spécifique, il ne constitue pas un droit automatique pour tous les employés. Si vous souhaitez mettre en place cette prime, celle-ci doit être explicitement définie dans le contrat de travail. La majorité des obligations financières annexes prévues par la législation repose d'abord sur le pécule de vacances légal de 8 %.
Quel est le montant maximal de l'indemnité de transition en 2026 ?
L'indemnité légale de licenciement et de fin de contrat (transitievergoeding) est plafonnée à un montant de 102 000 EUR pour l'exercice civil 2026. Si le salaire annuel brut d'un collaborateur excède cette somme, le plafond légal est aligné sur le montant d'une année de rémunération brute si celui-ci est supérieur. Cette indemnité s'accumule dès l'embauche du travailleur, période d'essai incluse, et s'impose à l'employeur lors de la majorité des ruptures d'engagement contractuel. Vous pouvez consulter les barèmes en vigueur sur le site de l'UWV pour vérifier les critères applicables aux ruptures de contrat.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il supervise les prestations d'Employer of Record et de gestion de la paie néerlandaise : contrats de travail, déclarations fiscales de salaires et de cotisations sociales, pécule de vacances, retraites, suivi des arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration opérationnelle réalisable en 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Le seuil de salaire imposable de référence pour l'application du régime des 30 % est de 48 013 EUR en 2026. Pour les salariés âgés de moins de 30 ans et titulaires d'un diplôme de niveau master, le seuil imposable minimal requis est ramené à 36 497 EUR. Ces montants s'entendent après déduction de la part non imposable. Notez que ces plafonds restent d'application durant l'exercice 2026, sachant que la quote-part exonérée d'impôt passera à 27 % pour les nouveaux dossiers à partir de 2027.
Les employeurs installés aux Pays-Bas sont tenus par la loi de conserver l'ensemble des documents relatifs à la paie et aux dossiers administratifs du personnel durant un délai minimal de sept ans. Cette obligation légale permet au Belastingdienst de mener des contrôles sur les déclarations fiscales de salaires et le prélèvement des cotisations sociales. Les pièces doivent demeurer archivées de manière sécurisée et immédiatement consultables. Un archivage rigoureux constitue un élément central de votre conformité de paie aux Pays-Bas afin de prévenir les contentieux lors des vérifications officielles.
Il est tout à fait envisageable de recruter des travailleurs aux Pays-Bas sans créer de structure locale en ayant recours aux services d'un Employer of Record (EOR). Ce modèle vous donne l'opportunité de mobiliser des compétences sur le sol néerlandais en déléguant à l'EOR l'ensemble de la gestion juridique, fiscale, contractuelle et assurantielle. Cette solution écarte tout risque d'établissement stable (Permanent Establishment) et permet un déploiement opérationnel en quelques semaines. Elle est particulièrement adaptée pour tester un marché ou pour les entreprises non désireuses de créer immédiatement une filiale.
Le pécule de vacances obligatoire [vakantiegeld] reste fixé à 8 % du salaire annuel brut pour l'année 2026. Cette gratification est d'ordinaire versée aux salariés en mai ou en juin, bien qu'une répartition différente puisse être inscrite dans le contrat de travail. Ce montant représente un droit légal pour tout travailleur et doit impérativement être intégré dans le coût global de votre masse salariale. Le non-versement de cette indemnité constitue une infraction au droit du travail néerlandais passible de lourdes sanctions judiciaires.
Un visa pour migrant hautement qualifié (Highly Skilled Migrant ou HSM) est généralement instruit et accordé dans un délai d'environ trois semaines lorsque la demande est effectuée par l'intermédiaire de nos partenaires agréés. Ce circuit prioritaire est considérablement plus court que la voie administrative classique, offrant à vos experts internationaux la possibilité d'entrer en fonction sans retards superflus. L'ensemble des procédures de parrainage est supervisé par des professionnels pour garantir une parfaite régularité légale. Les modalités et justificatifs pour le personnel hors-Schengen sont détaillés sur le site de l'IND.
Les sanctions financières pour défaut de conformité de paie peuvent s'avérer très lourdes, atteignant environ 8 000 EUR par travailleur en cas de violation de la loi sur l'emploi des ressortissants étrangers (Wav). L'administration fiscale applique en outre des pénalités d'office en cas de transmission tardive ou d'inexactitude dans la déclaration Loonaangifte. Outre ces impacts financiers, la non-conformité peut vous faire perdre votre statut de parrain reconnu ou susciter des poursuites judiciaires de vos collaborateurs. Le respect rigoureux de la conformité de paie aux Pays-Bas demeure votre seule garantie pour prémunir l'entreprise contre ces déconvenues juridiques et financières évitables.
L'octroi d'un treizième mois ne découle pas d'une obligation légale aux Pays-Bas. Bien que de nombreux employeurs l'accordent à titre d'avantage compétitif ou qu'il soit parfois rendu obligatoire par une convention collective de travail (CAO) spécifique, il ne constitue pas un droit automatique pour tous les employés. Si vous souhaitez mettre en place cette prime, celle-ci doit être explicitement définie dans le contrat de travail. La majorité des obligations financières annexes prévues par la législation repose d'abord sur le pécule de vacances légal de 8 %.
L'indemnité légale de licenciement et de fin de contrat (transitievergoeding) est plafonnée à un montant de 102 000 EUR pour l'exercice civil 2026. Si le salaire annuel brut d'un collaborateur excède cette somme, le plafond légal est aligné sur le montant d'une année de rémunération brute si celui-ci est supérieur. Cette indemnité s'accumule dès l'embauche du travailleur, période d'essai incluse, et s'impose à l'employeur lors de la majorité des ruptures d'engagement contractuel. Vous pouvez consulter les barèmes en vigueur sur le site de l'UWV pour vérifier les critères applicables aux ruptures de contrat.