オランダにおける外国雇用主の給与計算:2026年コンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペイロールディレクター)
Joost Hubregtseは、Intercompany Solutionsのオランダ給与計算・EOR専門部門であるICSPayrollのペイロールディレクターを務めています。給与計算分野の専門職および元ヘッド・オブ・ペイロールとして、海外の雇用主向けに給料税申告、30%ルーリング(30%優遇税制)申請、および雇用コンプライアンス全般を統括しています。
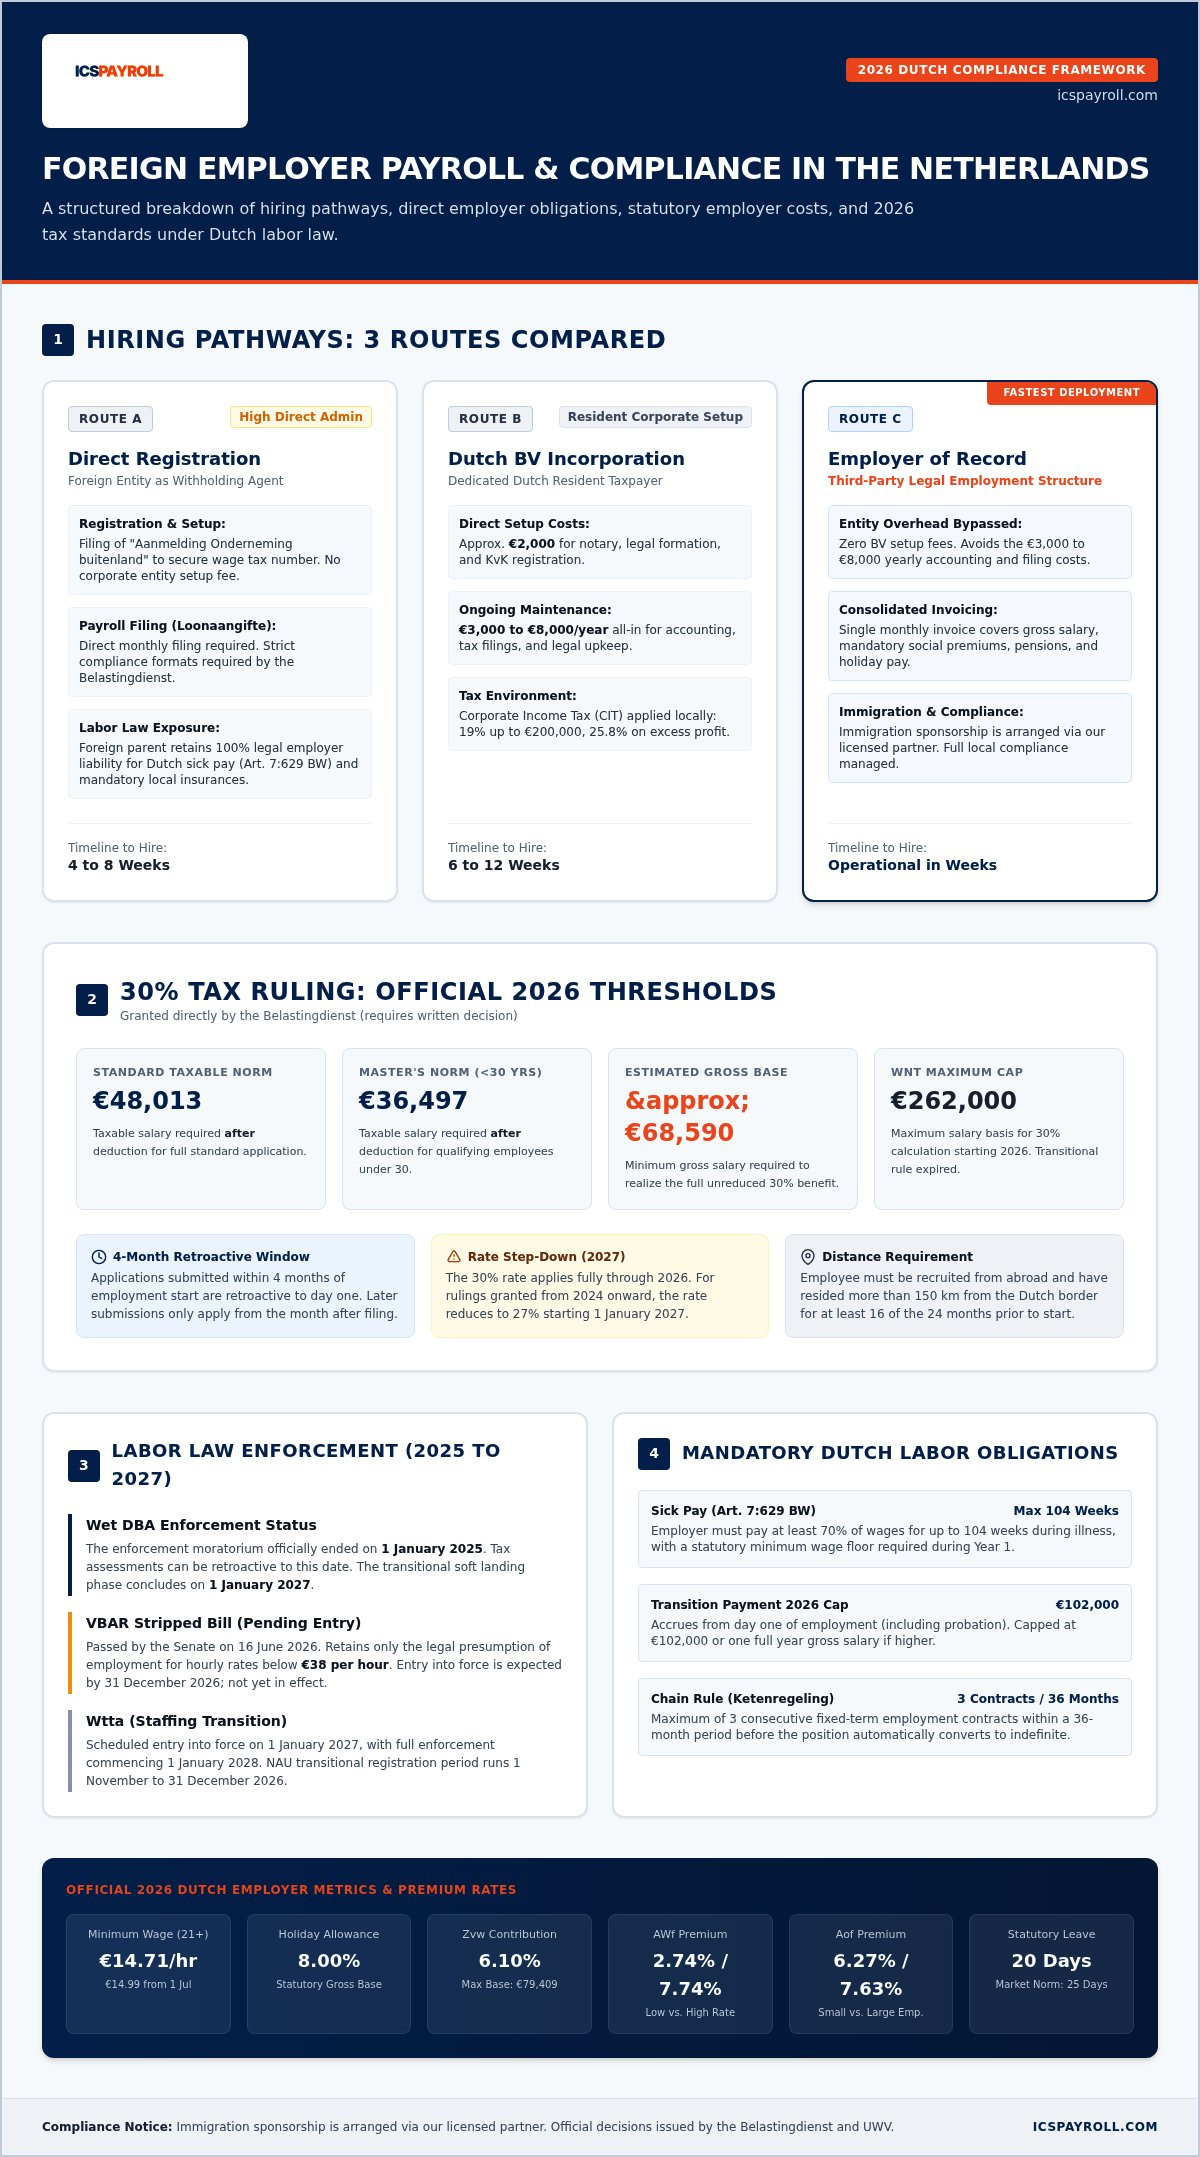
オランダの労働コンプライアンスにおける「ソフトランディング(段階的移行期間)」の時代は終焉を迎えつつあり、2027年までに適応できない外国雇用主は重大な財務的リスクに直面することになります。かつてpayroll buitenlandse werkgever(外国雇用主による給与計算)の管理は、単なる税務登録の問題に過ぎませんでした。しかし2026年現在、規制環境はWet DBA(就労関係規制法)の厳格な執行や、30%ルーリングに対する複雑な新基準の導入へと大きく舵を切っています。オランダが世界水準の人材プールを提供していることはご存じの通りですが、恒久的施設(PE)認定のリスクや絶えず変化する労働法制による事務負担が、進出の大きな障壁に感じられることも少なくありません。
本ガイドは、貴社の事業拡大を安全かつ効率的に進めるための道標となります。EOR(Employer of Record:雇用代行)や現地の専門知識を活用することで、外国法人のままオランダの給与計算をコンプライアンスに則って管理する方法を解説します。48,013ユーロという最新の30%ルーリング給与基準や、VBAR(就労関係評価基準法案)による雇用推定規定など、2026年の労働法改正点を体系的に整理しました。この枠組みに沿って進めることで、オランダでのBV(オランダ非公開有限責任会社)設立を急ぐことなく、わずか数週間で適法な給与計算体制を整え、税務調査リスクから自社を守り、海外採用従業員に必要な税制上の優遇措置を確実に適用できます。
重要なポイント
- 外国雇用主としての給与登録(payroll buitenlandse werkgever)において、完全な法令順守とリスク最小化を実現するための「直接登録」と「EORモデル」の戦略的相違点を理解できます。
- 現地に適した給与インフラをわずか数週間で整えることで、BV設立にかかる2,000ユーロの初期費用と、年間3,000ユーロから8,000ユーロに及ぶ会計・維持費用を回避できます。
- Wet DBAの取り締まり再開に伴う実務リスクや、時給38ユーロ未満の労働者に雇用推定を適用する審議中のVBAR法案の内容を把握できます。
- 30%ルーリングの2026年給与要件(一般基準48,013ユーロ、30歳未満の修士号保持者向け基準36,497ユーロ)を正確に把握・適用できます。
- ライセンスを保持する現地パートナーを通じたHSM(高度外国人材)ビザの迅速な取得と、オランダで義務付けられている社会保険料、企業年金、法定休暇手当をすべて網羅した月次一括請求により、事業拡大を加速できます。
オランダにおける外国雇用主向けの給与計算オプション
オランダ市場へ進出する外国企業の多くは、まず1名のリモートワーカーの雇用からスタートします。これにより「外国企業がオランダ国内に在住・勤務するスタッフを雇用する」という特有の法的状況が生まれます。従業員はオランダ国内に居住して業務を行う一方、雇用元の法人は海外に留まるため、現地の給与税や社会保障の義務を初日から適切に履行するための確実なpayroll buitenlandse werkgever(外国雇用主による給与計算)戦略が不可欠となります。
経営陣は、恒久的施設(Permanent Establishment: PE)認定のリスクを慎重に評価しなければなりません。オランダの従業員が収益を生み出す活動に従事したり、契約締結権限を持っていたりする場合、Belastingdienst(オランダ税務当局)から自社が課税対象となる事業拠点(PE)を有していると判断される恐れがあります。これを回避する代表的な手段がオランダのBV(非公開有限責任会社)設立です。BVは居住者納税者とみなされ、PEとは認定されません。しかし、設立費用約2,000ユーロに加え、年間3,000ユーロから8,000ユーロ程度の決算・申告費用が発生するため、少人数規模や成長初期のチームにとっては最善の選択肢とは言えない場合が多々あります。そのため、多くの企業は「直接登録」か「第三者モデル」のいずれかを選択することになります。
非居住者雇用主としての直接給与登録
外国企業は、現地法人を設立することなく、源泉徴収義務者として直接登録することが可能です。「Aanmelding Onderneming buitenland」(外国企業登録届出書)を提出してオランダの給与税番号を取得することで、給与税や社会保障費を自社から直接源泉徴収できるようになります。しかし、この方法は大きな事務負担を伴います。企業はオランダの複雑な労働法に対して全責任を負うことになり、民法第7編第629条(art. 7:629 BW)に基づき、従業員の傷病時には最長104週間にわたって給与の70%以上を支払う義務などもそのまま適用されます。
さらに、海外から現地の労働安全衛生機関(Arbodienst)の保険を手配したり、義務付けられた業界年金基金への加入手続きを行ったりすることは非常に煩雑です。多くの外国法人が、毎月の給与税申告(loonaangifte)の専門的要件への対応に苦慮しています。大半の外国銀行はオランダ当局が要求する固有の振込フォーマットに対応していないため、納付遅延や回避可能な過料処分につながるケースも少なくありません。
現地EOR(雇用代行)モデルの活用
EORモデルは、貴社の外国法人と現地の法制度との間を安全につなぐ架け橋となります。このスキームでは、EORが書類上の法的な雇用主となり、日々の業務指示やマネジメントは貴社が直接行います。現地法人を設立する固定費をかけることなく、完全なコンプライアンスを確保したい企業にとって、EORは最も選ばれている選択肢です。義務付けられている年金拠出や法定休暇手当の処理も、毎月1本化された請求書を通じて自動的かつ確実に処理されます。
EORの詳しい仕組みについては、弊社のガイド記事「Employer of Record Netherlands: The 2026 Guide to Compliant Hiring」をご参照ください。このモデルを活用すれば、わずか数週間で稼働体制を整えることが可能です。30%ルーリングの申請代行や、最新の2026年労働基準に完全準拠した雇用契約書の整備など、現地の専門家が重い事務負担を引き受けるため、安心して事業展開を進めることができます。
EORと直接登録:2026年の戦略的比較
直接登録とEOR(Employer of Record)のどちらを選択するかによって、オランダにおける事業展開のスピードとリスクの度合いが大きく変わります。payroll buitenlandse werkgeverとして直接登録すれば雇用主の地位を直接維持できますが、専門的な各種申告や現地の労務管理リスクのすべてを自社で負わなければなりません。一方、EORを活用すれば、法的な雇用主責任を専門事業者が引き受けます。この体制は賠償責任の強固な保護壁となり、BV設立に伴う数か月の遅延を回避しながら、法令を完全に遵守した運用が可能となります。
費用対効果と立ち上げスピードの比較
オランダでBVを設立する場合、初期費用として約2,000ユーロが必要です。さらに、法定の会社決算、各種登記手続き、年次コンプライアンス管理のために、毎年3,000ユーロから8,000ユーロの予算を確保する必要があります。EORによるオンボーディングを採用すれば、これらの初期手続きを一切省くことができ、採用決定から実務稼働までの期間を数か月単位からわずか数週間へと短縮できます。弊社では予算管理を容易にするため、透明性の高い「ペイロールファクター(給与係数)」モデルを採用しています。この仕組みにより、基本給、法定の8%休暇手当、15.2%の年金拠出金が1つの予測可能な月次請求書にまとめられます。具体的な費用を早期に把握したい場合は、24時間以内に提示可能なカスタム見積もりをご依頼いただければ、貴社の進出予算に沿った正確な試算をご案内いたします。
コンプライアンスの遵守と法的責任の遮断
EORモデルは、オランダ特有の極めて厳格な解雇法制から貴社の外国法人を守ります。2026年の法定移行手当(解雇補償金)の上限は102,000ユーロ(またはそれ以上の場合は年収の1年分)と定められています。EORはこれらの引当金を適切に管理し、法的に有効な試用期間や競業避止義務条項など、現地で必須となる規定を網羅した雇用契約書を作成します。こうした細やかな労務管理は就業規則や現地のHR基準にまで及び、コンプライアンス違反によるUWV(オランダ雇用保険機構)からの制裁措置リスクを未然に防ぎます。
海外からこれらの法的要素をすべて管理しようとすると、往々にして手続きの不備が生じがちです。現地の専門家を介することで、義務化されている社会保険料控除(6.10%のZvw医療保険法賦課金など)や月次の給与税申告(loonaangifte)が滞りなく正確に遂行されます。より広範な労務アウトソーシングをご検討中の企業様は、「PEO Services in the Netherlands: The 2026 Guide to Compliant Hiring」をご覧いただくことで、これらのソリューションが長期戦略にどう寄与するかをご確認いただけます。オランダ市場特有の専門的な法務手続きは弊社にお任せいただき、貴社は優秀な人材のマネジメントに集中していただけます。
オランダ労働法コンプライアンス:2026年法改正への対応
監修:Joost Hubregtse(ペイロールディレクター)、2026年9月15日確認済み
オランダの規制環境は現在、極めて大きな転換期を迎えています。payroll buitenlandse werkgeverにおいて最も警戒すべき変化は、Wet DBA(就労関係規制法)の取り締まり猶予期間(モラトリアム)の終了です。2027年1月1日までは「ソフトランディング期間」と位置付けられているものの、Belastingdienst(オランダ税務当局)はすでに税務調査を再開しており、2025年1月1日に遡及して追徴課税を行う権限を行使できます。つまり、海外企業が個人事業主(業務委託)契約を結んでいるからといって、当局の追及を免れることはもはやできません。調査により「偽装雇用」と認定された場合、外国企業自身が遡及して給与税や社会保険料の支払いを命じられることになります。
VBAR法案と「雇用の法的推定」の導入
オランダ上院は2026年6月16日、内容を一部修正したVBAR(就労関係評価基準法案)を可決しました。この法律は、時給38ユーロ未満で働くすべての労働者に対して「雇用契約が存在する」という法的推定を適用するものです。オランダ在住のスタッフの報酬がこの基準値を下回っている場合、従来の雇用関係ではないことを証明する挙証責任は雇用主側に課されます。海外企業は現地での給与登録を避けるためにフリーランス契約を利用しがちですが、この手法のリスクは急速に高まっています。詳細な法的リスクの分析については、「Employment Law in the Netherlands for Foreign Employers: 2026 Compliance Guide」をご参照ください。本法案は現時点では施行前ですが、2026年12月31日までの公布が見込まれており、該当する業務ポジションを速やかに正式な給与雇用体制へと移行させることが急務となっています。
オランダの労働法では、従業員の傷病時に雇用主が最長104週間にわたって総支給額の70%以上を支払うことが義務付けられています。また、2026年7月1日には、上限が102,000ユーロに設定されている法定移行手当(解雇補償金)に関して重大な改正が行われました。従来、病気療養が2年を超えて契約終了となった場合、雇用主が支払った移行手当はUWV(オランダ雇用保険機構)から補填されていました。しかし2026年7月以降、従業員数25名以上の企業はこの補填を受ける権利を喪失しました。現在この補填制度を利用できるのは小規模雇用主のみです。そのため、オランダで事業を行う中堅・大手の海外企業にとって、従業員の長期傷病への対応は極めて重い財務的負担となっています。
Poortwachter(門番法)と傷病休職に関する義務
オランダの傷病休職コンプライアンスは、単に給与を支払うだけでなく、積極的な職場復帰支援を義務付けています。「Poortwachter(門番法:傷病復職促進法)」の枠組みでは、厳格なタイムラインに従わなければなりません。病気休職の開始から6週目までに産業医による問題分析を実施し、8週目までに労使双方で正式な行動計画(Plan van Aanpak)を策定する必要があります。これらの手続きを怠った場合、UWVから3年目の給与支払いペナルティが科され、最長156週間にわたって給与支払い義務が延長される恐れがあります。Poortwachterはオランダの復職支援における法定要件です。弊社のEORモデルはこれらの実務責任を引き受け、すべてのプロセスを厳密に記録することで、貴社を高額な行政ペナルティのリスクから守ります。
国際的な優秀人材を対象とした30%優遇税制の最大活用
監修:Joost Hubregtse(ペイロールディレクター)、2026年9月15日確認済み
30%ルーリング(30%優遇税制)は、オランダへ優秀なグローバル人材を誘致したいpayroll buitenlandse werkgeverにとって、今なお極めて魅力的なインセンティブです。この税制優遇措置により、雇用主は国外転居に伴う追加費用(域外実費)を補填する目的で、従業員の総支給額の最大30%を非課税の手当として支給することができます。ただし、2026年の採用においては制度要件が大幅に変更されています。以前のように5年間の全期間にわたって一律30%の非課税率が適用されるわけではありません。2024年1月1日以降に初めて許可を受けた場合、2027年1月1日付で非課税率は27%へと引き下げられます。全期間にわたって従来の30%がそのまま適用されるのは、2024年より前から同優遇措置を保有している対象者のみとなります。
2026年の給与要件と上限額の規定
本制度の適用可否は、オランダ税務当局が毎年改定する課税対象給与の基準額によって厳格に判定されます。2026年における控除後の課税対象給与の年間基準額は、一般枠で48,013ユーロとなっています。学術修士号を保持する30歳未満の従業員の場合は、引き下げ基準が適用され36,497ユーロです。ここで注意すべきなのは、これらの金額は額面給与ではなく「控除後の課税対象額」である点です。上限である30%の非課税枠をフルに享受するためには、通常約68,590ユーロ以上の額面年収が求められます。さらに、非課税措置の適用にはWNT(役員報酬上限法)の最高所得基準、いわゆるバルケネンデ基準(Balkenende norm)が適用され、2026年の上限額は262,000ユーロに設定されています。この上限を超える給与部分には非課税手当を適用できません。詳細な計算シミュレーションについては、「The 30% Ruling in the Netherlands: A Comprehensive 2026 Employer Guide」をご確認ください。
「部分的非居住者納税地位」の廃止と注意点
30%ルーリング保有者が享受していた資産課税上のメリットも縮小されました。従来、ボックス2(実質的支配持分からの所得)およびボックス3(貯蓄・投資からの所得)において非居住者として扱われていた「部分的非居住者納税地位」は、新規取得者に対して全面的に廃止されました。この権利を維持できるのは2024年1月1日以前からの保有者に限られ、その経過措置も2026年12月31日をもって完全に失効します。また、就労ビザのスポンサーシップと税務上の優遇措置は切り離して理解する必要があります。ビザの取り次ぎはライセンスを有する弊社のパートナーを通じて行われますが、IND(オランダ移民帰化局)の認可スポンサー資格を持っていること自体は、30%ルーリングの審査には直接影響しません。30%ルーリングはオランダ税務当局のみが管轄する純粋な税務上の決定事項です。
本制度の適用を受けるには、従業員が国外から採用されていること、およびオランダでの就労開始前の24か月のうち少なくとも16か月間、オランダ国境から150キロメートル以上離れた地域に居住していたことが要件となります。さらに、申請のタイミングも極めて重要です。就労開始日から4か月以内に申請手続きを行えば、雇用初日に遡って適用されます。この期間を過ぎてしまうと、申請書が提出された翌月の初日以降しか適用されません。遡及適用を確保し、従業員の手取り額を最大化するために、ぜひ従業員の30%ルーリング申請手続きの開始をお早めにご検討ください。
ICSPayrollを通じてオランダで安心して採用を行うために
新たな市場への事業拡大には、貴社の利益を確実に守る信頼できるパートナーが欠かせません。ICSPayrollを活用すれば、現地BV設立に伴う約2,000ユーロの初期費用や、年間3,000ユーロから8,000ユーロの会計監査コストをかけることなく、わずか数週間でオランダの優秀な人材を採用できます。payroll buitenlandse werkgeverとして事業を展開する場合でも、煩雑な管理実務に悩まされることなく、速やかな市場参入が実現します。EU域外の人材を採用する場合も、認可パートナーを通じて約3週間でHSM(高度外国人材)ビザの迅速な取得手続きをサポートいたします。貴社のチームが即座に本来の事業成果を上げられるよう、オランダ労働法にまつわる複雑な実務を全面的にお引き受けします。
弊社のサービスは「ワン・インボイス(請求書の1本化)」を原則としています。オランダの社会保障料、法定の年金拠出金、積み立て休暇手当など、義務付けられているすべての支払項目を、透明性の高い1本の月次請求書にまとめて発行します。貴社の経理担当部署は、為替や複数の現地口座への個別送金に煩わされることなく、グローバルな予算管理を極めてシンプルに行うことができます。この徹底した集約管理は、クリーンな財務記録を維持し、現地の法的要件を正確無比に満たすために非常に効果的です。弊社のサービスは、貴社が現在運用しているグローバル業務体制とシームレスに統合できる包括的なpayroll buitenlandse werkgeverソリューションを提供します。
ペイロールファクター:明瞭な料金体系
弊社では完全な財務の透明性を確保するため、独自の「ペイロールファクター(給与係数)」モデルを導入しています。雇用主側の社会保険料や弊社の総合的な労務管理サービス料は、この単一の乗数にすべて含まれています。法定の15.2%の年金拠出や8%の休暇手当もこの中にあらかじめ組み込まれているため、後からの隠れ費用や予期せぬ年度末の精算調整は一切発生しません。この仕組みは海外展開を行う企業に高い予見性をもたらし、精度の高い長期事業予測を可能にします。貴社の進出プランに合わせた詳細なシミュレーションについては、24時間以内にご提示可能なカスタム見積もりサービスをぜひご利用ください。
外国雇用主のための専任サポート体制
コンプライアンス管理は、最先端のテクノロジーと経験豊富な専門スタッフの知見が融合して初めて成立します。採用された従業員には安全なオンラインポータルが提供され、給与明細の確認、契約書のダウンロード、有給休暇残数の管理などがいつでも行えます。この洗練されたシステムは、質の高い就業体験を提供するとともに、現地の法令で定められた7年間の書類保存義務に完全準拠してすべてのデータを保管します。貴社社内の人事チームを煩雑な書類管理実務から解放します。
デジタルツールの提供にとどまらず、2026年に上限102,000ユーロとなる法定移行手当の扱いや、複雑なPoortwachter(傷病復職促進法)のプロセスといったデリケートな人事案件についても、専門スタッフが直接アドバイスいたします。弊社は貴社の外国法人と現地の法制度をつなぐ架け橋となり、管理業務の負担を軽減します。Wet DBAの厳格化や30%ルーリングの改正要件からも貴社を強固に保護します。貴社のニーズに合わせたオランダでの安全な雇用環境の構築に向けて、ぜひJoost Hubregtseおよび弊社の専門チームまでお気軽にご相談ください。
法令遵守と迅速性を兼ね備えたオランダ進出戦略の確立
2026年のオランダの規制環境下では、単に税務番号を登録するだけの手続きでは不十分です。Wet DBAの取り締まり猶予終了や、時給38ユーロ未満に適用されるVBARの雇用推定規定の成立により、偽装雇用と判定されるリスクはかつてないほど高まっています。payroll buitenlandse werkgeverを円滑に成功させるためには、事前のコンプライアンス対策と現地での専門的な労務管理が不可欠です。本稿で解説した通り、30%ルーリングの給与要件(48,013ユーロおよび36,497ユーロ)を満たすには、国際的な優秀人材の満足度と法的安全性を両立させるための正確な額面・手取り計算が求められます。
ICSPayrollは、貴社の事業拡大に必要な確かな基盤を提供します。わずか数週間での立ち上げを可能にし、年金から法定休暇手当に至る現地のあらゆる義務をカバーした透明性の高い月次一括請求書を発行します。30%ルーリングの申請手続きや従業員の病気休職管理といった実務負担はすべて弊社が担うため、貴社は中核業務の成長に全力を注ぐことができます。オランダでの安心の雇用環境を実現:24時間以内の見積もり依頼はこちら。オランダ市場における貴社の頼れるパートナーとして、強力にサポートいたします。
よくある質問(FAQ)
自社が外国法人であっても、オランダ在住の従業員の給与計算を行えますか?
はい、Belastingdienst(オランダ税務当局)に「Aanmelding Onderneming buitenland」(外国企業登録届出書)を提出して外国源泉徴収義務者として登録することで可能です。これにより、自国から直接payroll buitenlandse werkgeverとして給与計算を管理できます。ただし、給与税番号は取得できるものの、EU域外の人材に対する就労ビザのスポンサー資格は得られません。また、現地の法的拠点や労務サポートがない状態で、オランダ特有の傷病手当の支払いや業界年金基金への加入といった複雑な実務を自社で管理する必要があります。
外国雇用主がオランダで給与計算を立ち上げるにはどの程度の費用がかかりますか?
オランダでBV(現地法人)を設立する場合、初期費用として約2,000ユーロ、さらに法定の会計監査や登記維持費用として年間3,000ユーロから8,000ユーロ程度がかかるのが一般的です。Employer of Record(EOR:雇用代行)モデルを選択すれば、これらの固定的な法人設立・維持費用を回避できます。明瞭なペイロールファクター(給与係数)に基づいた単一の月次請求書で支払う仕組みとなっており、15.2%の年金拠出金から8%の法定休暇手当まで網羅されているため、予見性の高い海外事業予算の管理が可能です。
2026年における30%ルーリングの給与要件はどうなっていますか?
2026年の基準では、30%控除後の年間課税対象給与が48,013ユーロ以上である必要があります。学術修士号を保持する30歳未満の従業員には引き下げ基準が適用され、課税対象額36,497ユーロ以上が求められます。30%の非課税枠を満額活用するには、総支給額として概ね68,590ユーロ程度が必要です。また、WNT基準(バルケネンデ基準)により上限が262,000ユーロに設定されており、2024年1月1日以降の新規取得者には「部分的非居住者納税地位」は適用されません。
BV(現地法人)を設立せずにオランダで採用を開始する場合、どのくらいの期間がかかりますか?
現地対応のEORサービスを活用すれば、数か月も待つことなく、わずか数週間で採用・就労を開始できます。候補者の詳細情報受領から24時間以内にカスタム見積もりをご提示し、数日以内にサービス契約の締結が可能です。候補者がHSM(高度外国人材)ビザを必要とする場合でも、弊社の認可パートナーを通じて通常約3週間で手続きが完了します。法人設立の長期化を避け、必要なオランダのトップ人材を即座に確保できます。
オランダの従業員が長期の病気療養に入った場合、どのような義務が発生しますか?
オランダ民法第7編第629条に基づき、雇用主は傷病中の従業員に対して最長104週間にわたり総支給額の70%以上を支払う義務があります。また、「Poortwachter(門番法)」の復職促進ロードマップに従い、休職6週目までに問題分析を実施し、8週目までに行動計画を策定しなければなりません。なお、2026年7月1日以降、従業員数25名以上の企業は、2年間の傷病期間満了後に支払う移行手当(解雇補償金)についてUWV(オランダ雇用保険機構)からの補填を受けられなくなりました。
オランダの従業員に給与を支払うには、オランダ現地の銀行口座が必要ですか?
法的にオランダの銀行口座の開設が義務付けられているわけではありませんが、多くの外国銀行はオランダの給与税申告で指定されている固有のXML送金データフォーマットに対応していません。その結果、支払遅延が生じ、Belastingdienst(オランダ税務当局)から過料を科されるケースが頻発しています。EORソリューションを活用すれば、この技術的課題を完全に解決できます。現地でのすべての納付と申告をお引き受けし、総人件費を1本のわかりやすい月次請求書にまとめて貴社へ発行するため、既存の海外口座から通常通りお支払いいただけます。
2026年現在、外国雇用主であっても移行手当(解雇手当)の支払いは義務ですか?
はい、法定移行手当は外国法人を含むすべての雇用主に課される法的義務です。試用期間中であっても、雇用初日から受給権が積み立てられます。2026年における上限額は102,000ユーロ(またはそれ以上の場合は年収の1年分)です。雇用契約終了時に予期せぬ金銭的負担が発生しないよう、これらの引当金管理を適正に行うことも、弊社のpayroll buitenlandse werkgeverサービスに含まれる標準機能です。
VBAR法案は、オランダ在住のリモートワーカー採用にどのような影響を与えますか?
2026年6月16日に上院で可決されたVBAR法案は、時給38ユーロ未満で働くすべての労働者に対して「雇用契約が存在する」という法的推定を適用するものです。施行は2026年12月31日までの公布が予定されています。これにより、海外企業がフルタイム業務を行うオランダ国内の働き手に対して、安易にフリーランス(業務委託)契約を結ぶことは極めて危険となりました。過去に遡って社会保険料や税金の追徴課税を受けるリスクを回避するには、該当する労働者を正式な給与雇用体制へと移行させることが唯一の確実な手段です。
記事執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ給与計算サービス(雇用契約書の作成、給与税・社会保険申告、法定休暇手当、企業年金、傷病休暇管理、CAO(労働協約)コンプライアンスなど)を統括しており、最短48時間でのオンボーディングに対応しています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
はい、Belastingdienst(オランダ税務当局)に「Aanmelding Onderneming buitenland」(外国企業登録届出書)を提出して外国源泉徴収義務者として登録することで可能です。これにより、自国から直接payroll buitenlandse werkgeverとして給与計算を管理できます。ただし、給与税番号は取得できるものの、EU域外の人材に対する就労ビザのスポンサー資格は得られません。また、現地の法的拠点や労務サポートがない状態で、オランダ特有の傷病手当の支払いや業界年金基金への加入といった複雑な実務を自社で管理する必要があります。
オランダでBV(現地法人)を設立する場合、初期費用として約2,000ユーロ、さらに法定の会計監査や登記維持費用として年間3,000ユーロから8,000ユーロ程度がかかるのが一般的です。Employer of Record(EOR:雇用代行)モデルを選択すれば、これらの固定的な法人設立・維持費用を回避できます。明瞭なペイロールファクター(給与係数)に基づいた単一の月次請求書で支払う仕組みとなっており、15.2%の年金拠出金から8%の法定休暇手当まで網羅されているため、予見性の高い海外事業予算の管理が可能です。
2026年の基準では、30%控除後の年間課税対象給与が48,013ユーロ以上である必要があります。学術修士号を保持する30歳未満の従業員には引き下げ基準が適用され、課税対象額36,497ユーロ以上が求められます。30%の非課税枠を満額活用するには、総支給額として概ね68,590ユーロ程度が必要です。また、WNT基準(バルケネンデ基準)により上限が262,000ユーロに設定されており、2024年1月1日以降の新規取得者には「部分的非居住者納税地位」は適用されません。
現地対応のEORサービスを活用すれば、数か月も待つことなく、わずか数週間で採用・就労を開始できます。候補者の詳細情報受領から24時間以内にカスタム見積もりをご提示し、数日以内にサービス契約の締結が可能です。候補者がHSM(高度外国人材)ビザを必要とする場合でも、弊社の認可パートナーを通じて通常約3週間で手続きが完了します。法人設立の長期化を避け、必要なオランダのトップ人材を即座に確保できます。
オランダ民法第7編第629条に基づき、雇用主は傷病中の従業員に対して最長104週間にわたり総支給額の70%以上を支払う義務があります。また、「Poortwachter(門番法)」の復職促進ロードマップに従い、休職6週目までに問題分析を実施し、8週目までに行動計画を策定しなければなりません。なお、2026年7月1日以降、従業員数25名以上の企業は、2年間の傷病期間満了後に支払う移行手当(解雇補償金)についてUWV(オランダ雇用保険機構)からの補填を受けられなくなりました。
法的にオランダの銀行口座の開設が義務付けられているわけではありませんが、多くの外国銀行はオランダの給与税申告で指定されている固有のXML送金データフォーマットに対応していません。その結果、支払遅延が生じ、Belastingdienst(オランダ税務当局)から過料を科されるケースが頻発しています。EORソリューションを活用すれば、この技術的課題を完全に解決できます。現地でのすべての納付と申告をお引き受けし、総人件費を1本のわかりやすい月次請求書にまとめて貴社へ発行するため、既存の海外口座から通常通りお支払いいただけます。
はい、法定移行手当は外国法人を含むすべての雇用主に課される法的義務です。試用期間中であっても、雇用初日から受給権が積み立てられます。2026年における上限額は102,000ユーロ(またはそれ以上の場合は年収の1年分)です。雇用契約終了時に予期せぬ金銭的負担が発生しないよう、これらの引当金管理を適正に行うことも、弊社のpayroll buitenlandse werkgeverサービスに含まれる標準機能です。
2026年6月16日に上院で可決されたVBAR法案は、時給38ユーロ未満で働くすべての労働者に対して「雇用契約が存在する」という法的推定を適用するものです。施行は2026年12月31日までの公布が予定されています。これにより、海外企業がフルタイム業務を行うオランダ国内の働き手に対して、安易にフリーランス(業務委託)契約を結ぶことは極めて危険となりました。過去に遡って社会保険料や税金の追徴課税を受けるリスクを回避するには、該当する労働者を正式な給与雇用体制へと移行させることが唯一の確実な手段です。