Gestione delle paghe in Olanda per datori di lavoro esteri: Guida alla conformità 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Di Joost Hubregtse, Direttore del settore Payroll
Joost Hubregtse è Direttore del settore Payroll presso ICSPayroll, lo specialista olandese della gestione delle paghe e EOR di Intercompany Solutions. Specialista di carriera nella gestione delle paghe ed ex Responsabile del settore Payroll, supervisiona le dichiarazioni dei redditi da lavoro dipendente, le domande per il regime del 30% e la conformità occupazionale per i datori di lavoro internazionali.
L'era del “soft landing” per la conformità lavorativa olandese sta volgendo al termine, e i datori di lavoro esteri che non si adegueranno entro il 2027 affronteranno rischi finanziari significativi. Gestire una gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever) era in passato una questione di semplice registrazione fiscale. Nel 2026, il panorama è cambiato verso un'applicazione più rigorosa della Wet DBA e nuove soglie complesse per il regime del 30%. Probabilmente comprendete che i Paesi Bassi offrono un bacino di talenti di livello mondiale, eppure l'onere amministrativo dei rischi di stabile organizzazione e delle leggi sul lavoro in evoluzione può sembrare una barriera all'ingresso.
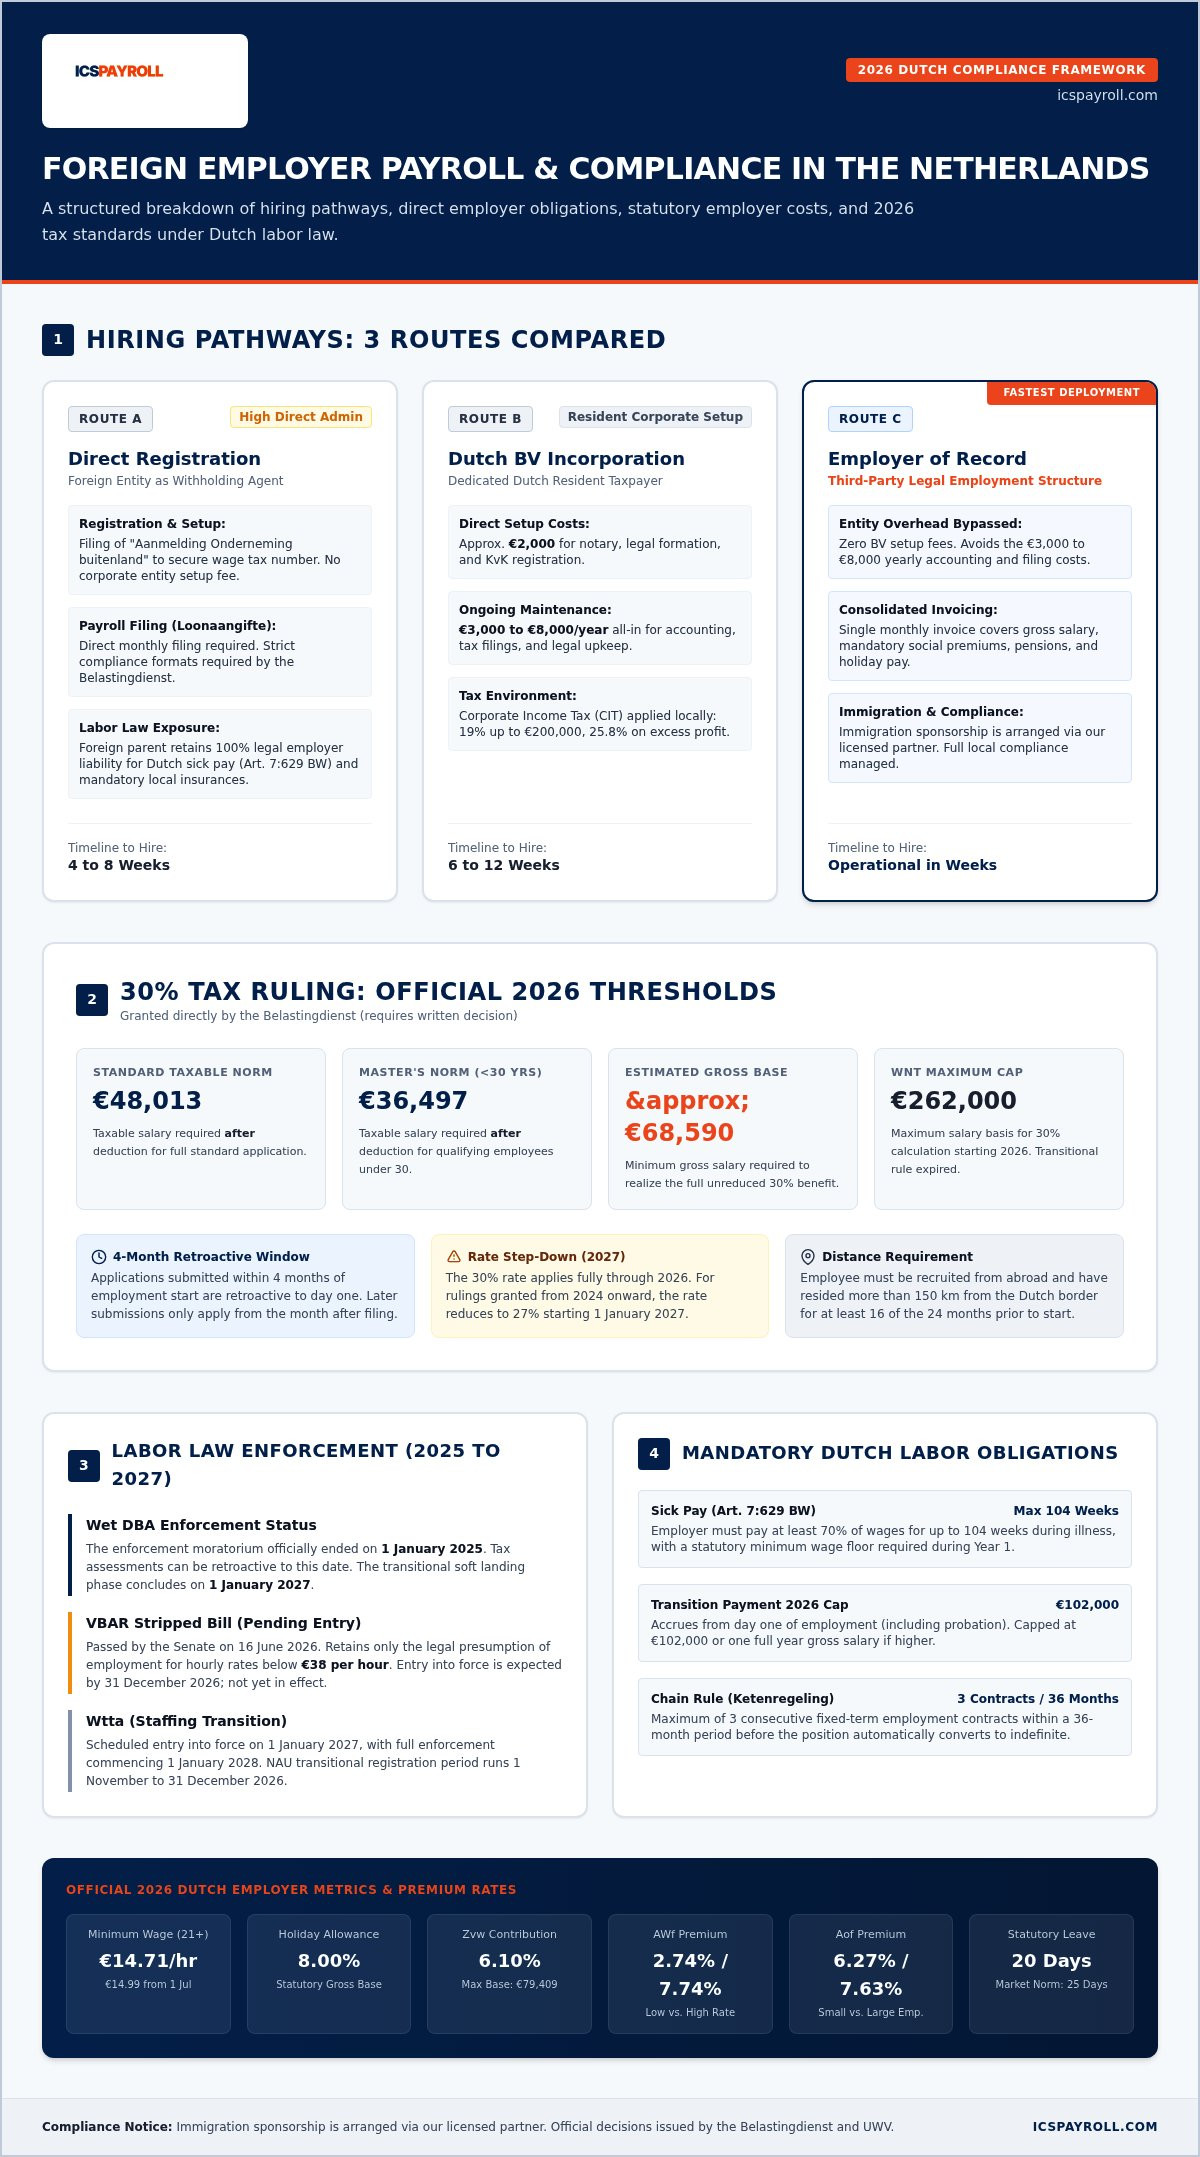
Questa guida assicura che la vostra espansione rimanga sicura ed efficiente. Imparerete come gestire in modo conforme la gestione delle paghe olandese come entità straniera sfruttando un Employer of Record (EOR) e l'esperienza locale. Forniamo una ripartizione metodica delle riforme del diritto del lavoro del 2026, incluse le più recenti norme salariali del regime del 30% di €48.013 e le presunzioni legali VBAR. Seguendo questo quadro, potrete ottenere una configurazione della gestione delle paghe conforme in poche settimane, proteggere la vostra attività da controlli fiscali e garantire che i vostri dipendenti internazionali ricevano tutti i loro benefici fiscali senza la necessità di una immediata costituzione di BV.
Punti chiave
- Comprendere le differenze strategiche tra la registrazione diretta e il modello EOR per gestire la vostra gestione delle paghe per datore di lavoro estero con piena conformità e rischio minimo.
- Imparare come bypassare €2.000 di costi di setup e da €3.000 a €8.000 in costi annuali di contabilità BV, impiegando talenti attraverso un'infrastruttura di gestione delle paghe localizzata in poche settimane.
- Identificare i rischi operativi associati all'applicazione della Wet DBA e alla legislazione VBAR in attesa che stabilisce una presunzione legale di rapporto di lavoro per tariffe inferiori a €38 all'ora.
- Applicare le soglie salariali corrette per il 2026 per il regime del 30%, assicurando che le assunzioni internazionali soddisfino lo standard di €48.013 o la norma di €36.497 per i titolari di master sotto i 30 anni.
- Accelerare la vostra espansione con l'elaborazione accelerata dei visti HSM tramite partner autorizzati e una fattura mensile consolidata che copre tutti i contributi sociali obbligatori olandesi, le pensioni e le indennità di ferie.
Opzioni di gestione delle paghe per i datori di lavoro esteri nei Paesi Bassi
Le entità straniere che si espandono nel mercato olandese spesso iniziano con un'unica assunzione a distanza. Ciò crea uno scenario legale specifico: un datore di lavoro estero con personale basato nei Paesi Bassi. Mentre il dipendente risiede e lavora localmente, l'entità aziendale rimane all'estero. Ciò richiede una solida strategia di gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever) per gestire le imposte sui salari locali e gli obblighi di sicurezza sociale dal primo giorno.
La direzione deve valutare attentamente il rischio di stabile organizzazione (PE). Se il vostro personale olandese svolge attività generatrici di entrate o ha l'autorità di firmare contratti, la Belastingdienst (Amministrazione Fiscale Olandese) potrebbe determinare che la vostra azienda ha una presenza fiscale. La costituzione di una BV olandese è una soluzione comune per mitigare questo rischio, poiché una BV è un contribuente residente e non una PE. Tuttavia, con costi di setup di €2.000 e commissioni annuali di deposito che vanno tipicamente tra €3.000 e €8.000, una BV spesso non è il punto di partenza più efficiente per un team piccolo o in crescita. Invece, le aziende scelgono tra la registrazione diretta o un modello di terze parti.
Registrazione diretta delle paghe come datore di lavoro non residente
Un'impresa estera può scegliere di registrarsi direttamente come sostituto d'imposta senza costituire un'entità locale. È necessario presentare il modulo "Aanmelding Onderneming buitenland" per ottenere un numero fiscale olandese per le paghe. Ciò consente di trattenere direttamente le imposte sui salari e i contributi previdenziali. Tuttavia, questa via comporta oneri amministrativi significativi. Rimanete pienamente responsabili delle complesse leggi sul lavoro olandesi, inclusa l'obbligo di pagare almeno il 70% dei salari per un massimo di 104 settimane durante la malattia del dipendente ai sensi dell'art. 7:629 BW.
Gestire l'assicurazione locale (Arbodienst) e la partecipazione obbligatoria al fondo pensione dall'estero è notoriamente difficile. Le entità straniere spesso lottano con i requisiti tecnici del loonaangifte (dichiarazione dei salari) mensile. La maggior parte delle banche straniere non può facilitare i formati di pagamento specifici richiesti dalle autorità olandesi, il che può portare a ritardi nella presentazione e penalità evitabili.
Il modello Employer of Record (EOR) locale
Il modello EOR fornisce un ponte sicuro tra la vostra entità estera e il sistema locale. In questo accordo, l'EOR agisce come datore di lavoro legale sulla carta mentre voi mantenete la gestione quotidiana del dipendente. Questa è la scelta preferita per le aziende che richiedono piena conformità senza i costi generali di un'entità locale. Assicura che i contributi pensionistici obbligatori e le indennità di ferie siano gestiti automaticamente tramite una fattura mensile consolidata.
Per un'analisi più approfondita su come funziona, consultate la nostra guida Employer of Record Paesi Bassi: La guida 2026 per assunzioni conformi. Questo modello consente una configurazione operativa in poche settimane. Fornisce la sicurezza di un esperto locale che si assume l'onere amministrativo, inclusa la gestione delle domande per il regime del 30% e i contratti di lavoro che aderiscono agli ultimi standard lavorativi del 2026.
EOR vs. Registrazione diretta: Un confronto strategico per il 2026
La scelta tra la registrazione diretta e un Employer of Record (EOR) determina la vostra velocità operativa e il profilo di rischio nei Paesi Bassi. Una registrazione di gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever) vi consente di rimanere il datore di lavoro principale, ma lascia la vostra attività responsabile di ogni adempimento tecnico e rischio lavorativo locale. Al contrario, un EOR assume il ruolo di datore di lavoro legale. Questa struttura fornisce uno scudo di responsabilità professionale, garantendo che la vostra attività rimanga conforme senza i mesi di ritardo tipicamente richiesti per la costituzione di una BV.
Efficienza in termini di costi e tempo
La costituzione di una BV olandese comporta circa €2.000 di costi iniziali di avvio. Oltre a questo, è necessario prevedere un budget tra €3.000 e €8.000 all'anno per la contabilità aziendale obbligatoria, le pratiche legali e la conformità annuale. L'onboarding con un EOR bypassa questi ostacoli. Porta il vostro team dallo stato di reclutamento a quello operativo in settimane anziché mesi. Utilizziamo un modello trasparente di "fattore retributivo" per semplificare la vostra pianificazione finanziaria. Questo modello raggruppa il salario lordo, l'indennità di ferie obbligatoria dell'8% e il contributo pensionistico del 15,2% in un'unica fattura mensile prevedibile. Se avete bisogno di chiarezza immediata su questi dati, potete richiedere un preventivo personalizzato entro 24 ore per vedere esattamente come i costi si allineano al vostro budget di espansione.
Conformità e protezione dalla responsabilità
Il modello EOR protegge la vostra entità estera dalle complesse intricatezze del diritto olandese in materia di licenziamento. Nel 2026, l'indennità di transizione legale è limitata a €102.000 o al salario lordo di un anno, se superiore. Un EOR gestisce queste maturazioni e garantisce che ogni contratto di lavoro includa le necessarie disposizioni locali, come periodi di prova validi e specifiche clausole di non concorrenza. Questa precisione amministrativa si estende ai manuali dei dipendenti e agli standard HR locali, il che elimina il rischio di sanzioni UWV per non conformità.
La gestione di queste variabili dall'estero porta spesso a lacune amministrative. Utilizzando un esperto locale, vi assicurate che le detrazioni obbligatorie per la sicurezza sociale (come il prelievo Zvw del 6,10%) e le presentazioni mensili del loonaangifte siano gestite con precisione clinica. Per le aziende che cercano una partnership amministrativa più ampia, esplorare i Servizi PEO nei Paesi Bassi: la Guida 2026 all'assunzione conforme chiarisce come queste soluzioni si integrano con la vostra strategia a lungo termine. Questo approccio vi consente di concentrarvi sulla gestione dei talenti mentre noi ci occupiamo degli standard legali tecnici del mercato olandese.
Conformità al diritto del lavoro olandese: Navigare le riforme del 2026
Revisionato da Joost Hubregtse, Direttore del settore Payroll, il 15 settembre 2026.
L'ambiente normativo nei Paesi Bassi sta attualmente attraversando un periodo di intensa transizione. Per una gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever), il cambiamento più critico è la fine della moratoria sull'applicazione della Wet DBA. Mentre una finestra di "soft landing" rimane aperta fino al 1° gennaio 2027, la Belastingdienst (Amministrazione Fiscale Olandese) ha ripreso i controlli e può applicare accertamenti fiscali retroattivi al 1° gennaio 2025. Ciò significa che le imprese straniere non possono più presumere che i rapporti con i contractor siano esenti da scrutinio. Se un controllo determina l'esistenza di un rapporto di "falso lavoro dipendente", l'entità straniera è responsabile per tasse e contributi sociali arretrati.
La VBAR e la presunzione legale di rapporto di lavoro
Il Senato ha approvato una versione ridotta del disegno di legge VBAR il 16 giugno 2026. Questa legislazione introduce una presunzione legale di rapporto di lavoro per qualsiasi lavoratore che guadagni meno di €38 all'ora. Se il vostro personale olandese rientra in questa soglia, l'onere della prova si sposta sul datore di lavoro per dimostrare che il rapporto non è di lavoro dipendente tradizionale. Le entità straniere spesso si affidano a contratti freelance per evitare la gestione delle paghe locale, ma questa strategia è sempre più fragile. Potete trovare una ripartizione dettagliata di questi rischi nella nostra Legge sul lavoro nei Paesi Bassi per i datori di lavoro esteri: Guida alla conformità 2026. Sebbene il disegno di legge non sia ancora in vigore, è previsto entro il 31 dicembre 2026, rendendo essenziale il passaggio di ruoli vulnerabili a una struttura formale di gestione delle paghe ora.
La legge olandese richiede ai datori di lavoro di pagare almeno il 70% del salario lordo di un dipendente per 104 settimane durante la malattia. Un cambiamento significativo è avvenuto il 1° luglio 2026 per quanto riguarda l'indennità di transizione legale, attualmente limitata a €102.000. In precedenza, l'UWV (Agenzia per l'Assicurazione dei Lavoratori) rimborsava i datori di lavoro per questo pagamento se un contratto veniva risolto dopo due anni di malattia. A partire da luglio 2026, i datori di lavoro con 25 o più dipendenti hanno perso questo diritto al rimborso. Solo i piccoli datori di lavoro mantengono questa rete di sicurezza finanziaria. Ciò rende la gestione delle malattie a lungo termine una significativa responsabilità finanziaria per le medie e grandi imprese internazionali che operano nei Paesi Bassi.
Poortwachter e obblighi di congedo per malattia
La conformità non riguarda solo il pagamento; riguarda la reintegrazione attiva. Il quadro Poortwachter richiede una specifica tempistica di azioni. Un medico aziendale deve condurre un'analisi del problema entro la sesta settimana di malattia. Entro l'ottava settimana, il datore di lavoro e il dipendente devono stabilire un piano d'azione formale (Plan van Aanpak). La mancata osservanza di questi passaggi può portare l'UWV a imporre una penalità salariale del terzo anno, estendendo il vostro obbligo di pagamento a 156 settimane. Poortwachter è il quadro legale per la reintegrazione olandese in caso di malattia. Il nostro modello EOR si assume questi rischi, garantendo che ogni passaggio sia documentato per proteggere la vostra organizzazione da queste pesanti sanzioni amministrative.
Massimizzare il regime fiscale del 30% per i talenti internazionali
Revisionato da Joost Hubregtse, Direttore del settore Payroll, il 15 settembre 2026.
Il regime del 30% rimane uno strumento primario per una gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever) che cerca di attrarre talenti di alto livello nei Paesi Bassi. Questo incentivo fiscale consente ai datori di lavoro di fornire un rimborso esentasse fino al 30% del salario lordo di un dipendente per coprire i costi extraterritoriali. Tuttavia, per le assunzioni del 2026, il panorama è cambiato. Non è più un beneficio fisso del 30% per l'intera durata di cinque anni. Per i regimi concessi per la prima volta a partire dal 1° gennaio 2024, l'aliquota esentasse scende al 27% a partire dal 1° gennaio 2027. Solo coloro che hanno beneficiato del regime prima del 2024 sono “grandfathered” con l'aliquota originale del 30% per l'intero periodo.
I requisiti salariali e di limite massimo per il 2026
L'idoneità al regime dipende strettamente dalle soglie salariali imponibili, che vengono aggiornate annualmente dalla Belastingdienst. Per il 2026, la soglia salariale annua imponibile standard dopo la detrazione è di €48.013. Per i dipendenti sotto i 30 anni che possiedono un master scientifico, la soglia è inferiore a €36.497. È un errore comune pensare che queste cifre rappresentino il salario lordo. Per utilizzare il beneficio esentasse completo, un dipendente richiede generalmente un salario lordo di circa €68.590. Inoltre, il beneficio è ora limitato allo standard di reddito massimo WNT, noto come norma Balkenende, che è di €262.000 per il 2026. Qualsiasi salario che supera questo limite non è idoneo al rimborso esentasse. Per un'analisi approfondita di questi calcoli, leggete Il regime del 30% nei Paesi Bassi: Una guida completa per i datori di lavoro 2026.
Cambiamenti allo status di non residente parziale
I benefici strutturali del regime del 30% sono stati anche ristretti per quanto riguarda l'imposta sulla ricchezza. Lo status di non residente parziale, che permetteva ai titolari di essere trattati come non residenti per la tassazione di Box 2 e Box 3, è stato abolito per tutti i nuovi titolari. Solo le persone che detenevano il regime prima del 1° gennaio 2024 mantengono questo diritto, e anche in questo caso, l'accordo transitorio scade definitivamente il 31 dicembre 2026. È anche vitale distinguere tra benefici di immigrazione e fiscali. Mentre la sponsorizzazione dell'immigrazione è organizzata tramite il nostro partner autorizzato, avere lo status di sponsor riconosciuto dall'IND non incide sull'applicazione del regime del 30%. Il regime è una decisione puramente fiscale concessa esclusivamente dalle autorità fiscali olandesi.
Per qualificarsi, il dipendente deve essere reclutato dall'estero e aver vissuto a più di 150 km dal confine olandese per almeno 16 dei 24 mesi precedenti la data di inizio. Il tempismo è tutto: le domande presentate entro 4 mesi dalla data di inizio sono retroattive al primo giorno. Se si perde questa finestra, il regime si applica solo dal primo giorno del mese successivo alla presentazione. È possibile assicurare oggi l'applicazione del regime del 30% del vostro dipendente per garantire la piena retroattività e massimizzare il loro stipendio netto.
Assumere nei Paesi Bassi con fiducia tramite ICSPayroll
L'espansione in un nuovo territorio richiede un partner che agisca come custode protettivo dei vostri interessi aziendali. ICSPayroll vi consente di assumere talenti olandesi in settimane senza i €2.000 di costi di configurazione o i €3.000 a €8.000 di spese contabili annuali di una BV locale. Per una gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever), ciò significa un'immediata entrata nel mercato con zero attrito amministrativo. Se avete bisogno di reclutare talenti extra-UE, facilitiamo l'elaborazione accelerata dei visti per Lavoratori altamente qualificati (HSM) in circa 3 settimane tramite i nostri partner autorizzati. Ciò consente al vostro team di raggiungere la piena produttività mentre noi gestiamo le complessità tecniche del diritto del lavoro olandese.
La nostra promessa di "fattura unica" è il fondamento del nostro servizio. Consolidiamo ogni contributo obbligatorio in un'unica, trasparente voce di fatturazione mensile. Ciò include i contributi previdenziali, i contributi pensionistici obbligatori e le indennità di ferie maturate. Il vostro team finanziario riceve un documento prevedibile che semplifica la pianificazione globale del budget ed elimina la necessità di più bonifici bancari locali. Questo livello di consolidamento è essenziale per mantenere registri finanziari puliti e garantire che ogni obbligo locale sia soddisfatto con precisione clinica. Il nostro servizio fornisce una soluzione completa di gestione delle paghe per datore di lavoro estero che si integra perfettamente con le vostre operazioni globali esistenti.
Il fattore retributivo: prezzi trasparenti
Utilizziamo un modello specifico di "fattore retributivo" per garantire la totale trasparenza finanziaria. Questo moltiplicatore unico copre tutti i contributi del datore di lavoro e i nostri servizi completi di amministrazione delle risorse umane. Include il contributo pensionistico obbligatorio del 15,2% e l'indennità di ferie legale dell'8%. Non ci sono costi nascosti o adeguamenti a sorpresa di fine anno. Questo modello crea una forza stabilizzatrice per le aziende internazionali, consentendo previsioni accurate a lungo termine. Per vedere esattamente come questo si adatta alla vostra strategia di espansione, forniamo un servizio di preventivo personalizzato con un tempo di risposta di 24 ore.
Supporto esperto per i datori di lavoro esteri
La conformità è un processo guidato dall'uomo supportato da tecnologia moderna. I vostri dipendenti hanno accesso a un portale online sicuro dove possono visualizzare le buste paga, scaricare i contratti e gestire i saldi delle ferie. Questa interfaccia professionale riflette l'impegno della vostra azienda per un'esperienza dipendente di alta qualità, garantendo al contempo che tutti i dati siano archiviati secondo la regola obbligatoria di conservazione dei registri di 7 anni. Rimuove l'onere della gestione manuale dei documenti dal vostro team HR interno.
Oltre agli strumenti digitali, il nostro team fornisce una guida diretta su questioni delicate come le indennità di transizione, che nel 2026 sono limitate a €102.000, e le complesse fasi di reintegrazione del Poortwachter. Agiamo come ponte tra la vostra entità estera e il sistema locale, rimuovendo il peso amministrativo dalle vostre spalle. Ci assicuriamo che la vostra azienda rimanga pienamente protetta contro i rischi della Wet DBA e le norme in evoluzione del regime del 30%. Per una configurazione olandese conforme e adattata alle vostre esigenze specifiche, contattate Joost Hubregtse e il nostro team di specialisti per iniziare la vostra espansione con fiducia.
Strategizzare l'ingresso nel mercato olandese con conformità e velocità
L'ambiente normativo del 2026 richiede più di una semplice registrazione amministrativa. Con la fine della moratoria della Wet DBA e l'introduzione della presunzione legale VBAR per tariffe inferiori a €38 all'ora, i rischi di errata classificazione sono più elevati che mai. La gestione di una gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever) di successo dipende ora dalla conformità proattiva e da una gestione locale esperta. Avete visto come le soglie del regime del 30% di €48.013 e €36.497 richiedano calcoli precisi dal lordo al netto per garantire che i vostri talenti internazionali rimangano soddisfatti e legalmente protetti.
ICSPayroll offre la stabilità di cui la vostra azienda ha bisogno per crescere. Offriamo una configurazione operativa in settimane e una fattura mensile unica e trasparente che copre ogni obbligo locale, dalla pensione all'indennità di ferie. Il nostro team si occupa dell'onere tecnico delle domande per il regime del 30% e della gestione dei congedi per malattia, consentendovi di concentrarvi sui vostri obiettivi principali. Assumete nei Paesi Bassi con fiducia - Ottenete un preventivo personalizzato entro 24 ore. Non vediamo l'ora di diventare il vostro partner affidabile nel mercato olandese.
Domande frequenti
Posso gestire le paghe di un dipendente olandese se la mia azienda ha sede all'estero?
Sì, potete registrarvi come sostituto d'imposta estero presentando il modulo "Aanmelding Onderneming buitenland" alla Belastingdienst. Questo vi permette di gestire direttamente una gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever) dal vostro paese d'origine. Sebbene conceda un numero fiscale per le paghe, non fornisce la capacità di sponsorizzare personale extra-UE. Rimanete inoltre responsabili della gestione di complessi aspetti olandesi come le indennità di malattia e la partecipazione ai fondi pensione senza supporto amministrativo locale o una presenza legale residente.
Quanto costa impostare un sistema di gestione delle paghe olandese per un datore di lavoro estero?
L'incorporazione di una BV olandese costa tipicamente €2.000 per la configurazione iniziale, seguiti da €3.000 a €8.000 all'anno per la contabilità obbligatoria e le pratiche legali. Scegliere un modello Employer of Record bypassa questi costi fissi di incorporazione. Invece, si paga una singola fattura mensile basata su un fattore retributivo trasparente. Questo fattore copre tutto, dal contributo pensionistico del 15,2% all'indennità di ferie dell'8%, fornendo un budget prevedibile per l'espansione internazionale.
Quali sono i requisiti salariali 2026 per il regime del 30%?
Per il 2026, la soglia salariale imponibile standard è di €48.013 dopo la detrazione del 30%. I dipendenti sotto i 30 anni con un master scientifico devono soddisfare una soglia imponibile inferiore di €36.497. Per utilizzare appieno il beneficio del 30%, il salario lordo deve essere di circa €68.590. Il beneficio è ora limitato alla norma WNT di €262.000, e lo status fiscale di non residente parziale non è più disponibile per i nuovi titolari a partire dal 1° gennaio 2024.
Quanto velocemente posso iniziare ad assumere nei Paesi Bassi senza una BV?
È possibile iniziare ad assumere in settimane anziché mesi utilizzando un Employer of Record localizzato. Forniamo preventivi personalizzati entro 24 ore dalla ricezione dei dettagli del dipendente, con accordi di servizio pronti in pochi giorni. Se il vostro candidato richiede un visto HSM, il processo richiede tipicamente circa 3 settimane tramite i nostri partner autorizzati. Questa velocità consente alla vostra azienda di assicurarsi immediatamente i migliori talenti olandesi senza attendere la lunga incorporazione di un'entità legale locale.
Cosa succede se il mio dipendente olandese si ammala a lungo termine?
I datori di lavoro devono pagare almeno il 70% del salario lordo per un massimo di 104 settimane ai sensi dell'articolo 7:629 del Codice Civile Olandese. Dovete anche seguire il piano di reintegrazione Poortwachter, iniziando con un'analisi del problema alla settimana 6 e un piano d'azione entro la settimana 8. A partire dal 1° luglio 2026, i datori di lavoro con 25 o più dipendenti non ricevono più il risarcimento UWV per le indennità di transizione pagate dopo due anni di malattia.
Ho bisogno di un conto bancario olandese per pagare i miei dipendenti olandesi?
Tecnicamente non è necessario un conto bancario olandese, ma le banche straniere spesso non riescono a elaborare i formati XML specifici richiesti per le dichiarazioni dei salari olandesi. Ciò porta frequentemente a pagamenti in ritardo e sanzioni da parte della Belastingdienst. Una soluzione EOR elimina completamente questo ostacolo tecnico. Gestiamo tutti i pagamenti e le pratiche locali per vostro conto, consolidando i vostri costi totali di impiego in un'unica chiara fattura mensile che potete pagare dai vostri conti aziendali esistenti.
L'indennità di transizione è obbligatoria per i datori di lavoro esteri nel 2026?
L'indennità di transizione è un requisito legale per tutti i datori di lavoro, incluse le entità estere. Matura dal primo giorno di impiego, anche durante il periodo di prova. Nel 2026, questo pagamento è limitato a €102.000 o al salario lordo di un anno se tale importo è superiore. La gestione di queste riserve è una parte standard del nostro servizio di gestione delle paghe per datore di lavoro estero (payroll buitenlandse werkgever), garantendo che non abbiate responsabilità finanziarie inaspettate quando un contratto di lavoro termina.
In che modo il disegno di legge VBAR influisce sull'assunzione di lavoratori a distanza nei Paesi Bassi?
Il disegno di legge VBAR, approvato dal Senato il 16 giugno 2026, introduce una presunzione legale di rapporto di lavoro per chiunque guadagni meno di €38 all'ora. Sebbene non sia ancora in vigore, è previsto che venga pubblicato entro il 31 dicembre 2026. Ciò significa che i datori di lavoro esteri non possono più utilizzare in sicurezza contratti freelance per ruoli a tempo pieno olandesi. Il passaggio di questi lavoratori a una struttura formale di gestione delle paghe è l'unico modo per evitare accertamenti retroattivi di sicurezza sociale e fiscali.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata da Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi Employer of Record e di gestione delle paghe olandesi: contratti di lavoro, dichiarazioni dei redditi da lavoro dipendente e contributi sociali, indennità di ferie, pensione, congedo per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
Sì, potete registrarvi come sostituto d'imposta estero presentando il modulo "Aanmelding Onderneming buitenland" alla Belastingdienst. Questo vi permette di gestire direttamente una <strong>gestione delle paghe per datore di lavoro estero</strong> (payroll buitenlandse werkgever) dal vostro paese d'origine. Sebbene conceda un numero fiscale per le paghe, non fornisce la capacità di sponsorizzare personale extra-UE. Rimanete inoltre responsabili della gestione di complessi aspetti olandesi come le indennità di malattia e la partecipazione ai fondi pensione senza supporto amministrativo locale o una presenza legale residente.
L'incorporazione di una BV olandese costa tipicamente €2.000 per la configurazione iniziale, seguiti da €3.000 a €8.000 all'anno per la contabilità obbligatoria e le pratiche legali. Scegliere un modello Employer of Record bypassa questi costi fissi di incorporazione. Invece, si paga una singola fattura mensile basata su un fattore retributivo trasparente. Questo fattore copre tutto, dal contributo pensionistico del 15,2% all'indennità di ferie dell'8%, fornendo un budget prevedibile per l'espansione internazionale.
Per il 2026, la soglia salariale imponibile standard è di €48.013 dopo la detrazione del 30%. I dipendenti sotto i 30 anni con un master scientifico devono soddisfare una soglia imponibile inferiore di €36.497. Per utilizzare appieno il beneficio del 30%, il salario lordo deve essere di circa €68.590. Il beneficio è ora limitato alla norma WNT di €262.000, e lo status fiscale di non residente parziale non è più disponibile per i nuovi titolari a partire dal 1° gennaio 2024.
È possibile iniziare ad assumere in settimane anziché mesi utilizzando un Employer of Record localizzato. Forniamo preventivi personalizzati entro 24 ore dalla ricezione dei dettagli del dipendente, con accordi di servizio pronti in pochi giorni. Se il vostro candidato richiede un visto HSM, il processo richiede tipicamente circa 3 settimane tramite i nostri partner autorizzati. Questa velocità consente alla vostra azienda di assicurarsi immediatamente i migliori talenti olandesi senza attendere la lunga incorporazione di un'entità legale locale.
I datori di lavoro devono pagare almeno il 70% del salario lordo per un massimo di 104 settimane ai sensi dell'articolo 7:629 del Codice Civile Olandese. Dovete anche seguire il piano di reintegrazione Poortwachter, iniziando con un'analisi del problema alla settimana 6 e un piano d'azione entro la settimana 8. A partire dal 1° luglio 2026, i datori di lavoro con 25 o più dipendenti non ricevono più il risarcimento UWV per le indennità di transizione pagate dopo due anni di malattia.
Tecnicamente non è necessario un conto bancario olandese, ma le banche straniere spesso non riescono a elaborare i formati XML specifici richiesti per le dichiarazioni dei salari olandesi. Ciò porta frequentemente a pagamenti in ritardo e sanzioni da parte della Belastingdienst. Una soluzione EOR elimina completamente questo ostacolo tecnico. Gestiamo tutti i pagamenti e le pratiche locali per vostro conto, consolidando i vostri costi totali di impiego in un'unica chiara fattura mensile che potete pagare dai vostri conti aziendali esistenti.
L'indennità di transizione è un requisito legale per tutti i datori di lavoro, incluse le entità estere. Matura dal primo giorno di impiego, anche durante il periodo di prova. Nel 2026, questo pagamento è limitato a €102.000 o al salario lordo di un anno se tale importo è superiore. La gestione di queste riserve è una parte standard del nostro servizio di <strong>gestione delle paghe per datore di lavoro estero</strong> (payroll buitenlandse werkgever), garantendo che non abbiate responsabilità finanziarie inaspettate quando un contratto di lavoro termina.
Il disegno di legge VBAR, approvato dal Senato il 16 giugno 2026, introduce una presunzione legale di rapporto di lavoro per chiunque guadagni meno di €38 all'ora. Sebbene non sia ancora in vigore, è previsto che venga pubblicato entro il 31 dicembre 2026. Ciò significa che i datori di lavoro esteri non possono più utilizzare in sicurezza contratti freelance per ruoli a tempo pieno olandesi. Il passaggio di questi lavoratori a una struttura formale di gestione delle paghe è l'unico modo per evitare accertamenti retroattivi di sicurezza sociale e fiscali.