Nómina Internacional en los Países Bajos: Guía de Cumplimiento 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, Director de Nóminas
Joost Hubregtse es Director de Nóminas en ICSPayroll, el especialista holandés en nóminas y EOR de Intercompany Solutions. Especialista en nóminas de carrera y ex Jefe de Nóminas, supervisa las declaraciones de impuestos sobre salarios, las solicitudes del régimen del 30% y el cumplimiento laboral para empleadores internacionales.
La era del "aterrizaje suave" para el cumplimiento laboral holandés está terminando, y los empleadores extranjeros que no se adapten para 2027 enfrentan riesgos financieros significativos. Gestionar un payroll buitenlandse werkgever solía ser una cuestión de simple registro fiscal. En 2026, el panorama ha cambiado hacia una aplicación más estricta de la Wet DBA y nuevos umbrales complejos para el régimen del 30%. Probablemente comprenda que los Países Bajos ofrecen una reserva de talento de clase mundial, sin embargo, la carga administrativa de los riesgos de Establecimiento Permanente y la evolución de las leyes laborales pueden sentirse como una barrera de entrada.
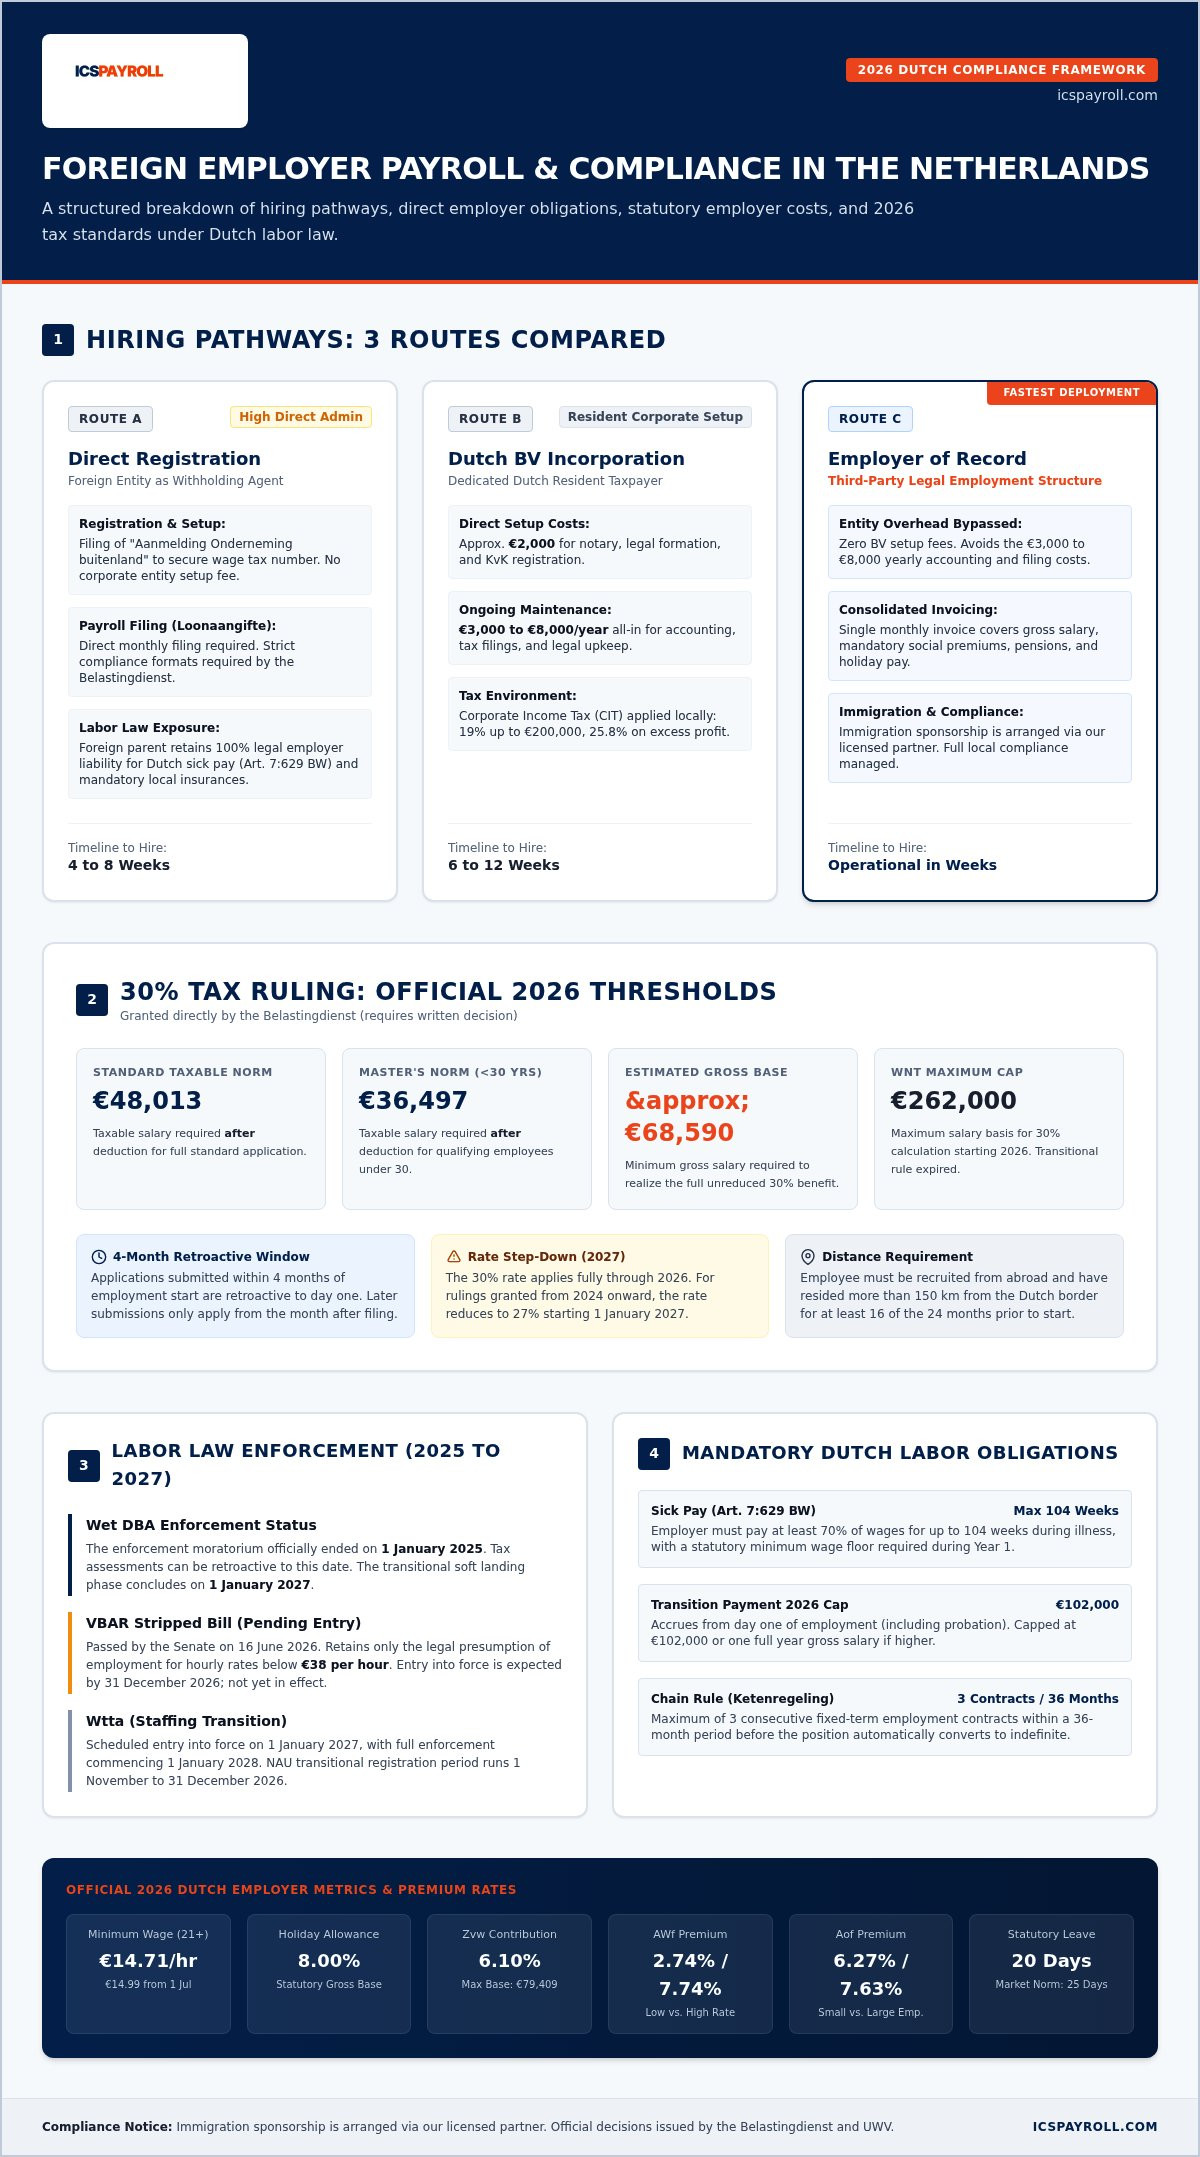
Esta guía asegura que su expansión siga siendo segura y eficiente. Aprenderá a gestionar de forma compatible la nómina holandesa como entidad extranjera aprovechando un Employer of Record (EOR) y la experiencia local. Proporcionamos un desglose metódico de las reformas de la ley laboral de 2026, incluidos los últimos umbrales salariales del régimen del 30% de €48.013 y las presunciones legales del VBAR. Siguiendo este marco, puede establecer una configuración de nómina conforme en semanas, proteger su negocio de auditorías fiscales y asegurar que sus empleados internacionales reciban todos sus beneficios fiscales sin la necesidad de una incorporación inmediata de BV.
Puntos Clave
- Comprenda las diferencias estratégicas entre el registro directo y un modelo EOR para gestionar su payroll buitenlandse werkgever con total cumplimiento y riesgo mínimo.
- Aprenda cómo evitar €2.000 en costes de configuración y de €3.000 a €8.000 en tarifas anuales de contabilidad de BV desplegando talento a través de una infraestructura de nómina localizada en solo unas semanas.
- Identifique los riesgos operativos asociados con la aplicación de la Wet DBA y la legislación VBAR pendiente que establece una presunción legal de empleo para tarifas inferiores a €38 por hora.
- Aplique los umbrales salariales correctos de 2026 para el régimen del 30%, asegurando que las contrataciones internacionales cumplan con el estándar de €48.013 o la norma de €36.497 para titulares de maestría menores de 30 años.
- Acelere su expansión con el procesamiento de visas HSM expedito a través de socios autorizados y una factura mensual consolidada que cubre todas las primas sociales, pensiones y subsidios de vacaciones obligatorios en los Países Bajos.
Opciones de Nómina para Empleadores Extranjeros en los Países Bajos
Las entidades extranjeras que se expanden al mercado holandés a menudo comienzan con una única contratación remota. Esto crea un escenario legal específico: un empleador extranjero con personal basado en los Países Bajos. Mientras el empleado reside y trabaja localmente, la entidad corporativa permanece en el extranjero. Esto requiere una estrategia sólida de payroll buitenlandse werkgever para gestionar las obligaciones locales de impuestos sobre salarios y seguridad social desde el primer día.
La dirección debe evaluar cuidadosamente el riesgo de Establecimiento Permanente (PE). Si su personal holandés realiza actividades que generan ingresos o tiene la autoridad para firmar contratos, el Belastingdienst puede determinar que su empresa tiene una presencia imponible. Establecer una BV holandesa es una solución común para mitigar esto, ya que una BV es un contribuyente residente y no un PE. Sin embargo, con costes de configuración de €2.000 y tarifas de presentación anuales típicamente entre €3.000 y €8.000, una BV a menudo no es el punto de partida más eficiente para un equipo pequeño o en crecimiento. En su lugar, las empresas eligen entre el registro directo o un modelo de terceros.
Registro Directo de Nómina como Empleador No Residente
Una empresa extranjera puede optar por registrarse directamente como agente retenedor sin incorporar una entidad local. Debe presentar el formulario "Aanmelding Onderneming buitenland" para obtener un número de impuesto sobre la nómina holandés. Esto le permite retener el impuesto sobre salarios y las primas de seguridad social directamente. Sin embargo, esta vía conlleva cargas administrativas significativas. Usted sigue siendo totalmente responsable de las complejas leyes laborales holandesas, incluida la obligación de pagar al menos el 70% de los salarios durante hasta 104 semanas durante la enfermedad del empleado según el art. 7:629 BW.
Gestionar seguros locales (Arbodienst) y la participación obligatoria en fondos de pensiones desde el extranjero es notoriamente difícil. Las entidades extranjeras a menudo luchan con los requisitos técnicos de la loonaangifte (declaración de impuestos sobre salarios) mensual. La mayoría de los bancos extranjeros no pueden facilitar los formatos de pago específicos requeridos por las autoridades holandesas, lo que puede llevar a presentaciones tardías y sanciones evitables.
El Modelo de Employer of Record (EOR) Local
El modelo EOR proporciona un puente seguro entre su entidad extranjera y el sistema local. En este acuerdo, el EOR actúa como el empleador legal sobre el papel mientras usted mantiene la gestión diaria del empleado. Esta es la opción preferida para las empresas que requieren un cumplimiento total sin la carga de una entidad local. Asegura que las contribuciones obligatorias a la pensión y las prestaciones de vacaciones se gestionen automáticamente a través de una factura mensual consolidada.
Para una mirada más profunda a cómo funciona esto, consulte nuestro Employer of Record en los Países Bajos: La Guía 2026 para una Contratación Conforme. Este modelo permite una configuración operativa en solo semanas. Proporciona la seguridad de un experto local que asume la carga administrativa, incluida la gestión de las solicitudes del régimen del 30% y los contratos de trabajo que se adhieren a los últimos estándares laborales de 2026.
EOR vs. Registro Directo: Una Comparación Estratégica para 2026
Elegir entre el registro directo y un Employer of Record (EOR) determina su velocidad operativa y perfil de riesgo en los Países Bajos. Un registro de payroll buitenlandse werkgever le permite seguir siendo el empleador principal, pero deja a su empresa responsable de cada presentación técnica y riesgo laboral local. En contraste, un EOR asume el papel de empleador legal. Esta estructura proporciona un escudo de responsabilidad profesional, asegurando que su negocio siga siendo compatible sin los meses de retraso típicamente requeridos para la incorporación de una BV.
Eficiencia en Costes y Tiempo
Establecer una BV holandesa implica aproximadamente €2.000 en costes iniciales de configuración. Además de esto, debe presupuestar entre €3.000 y €8.000 anualmente para contabilidad corporativa obligatoria, trámites legales y cumplimiento anual. La incorporación de un EOR evita estos obstáculos. Mueve a su equipo de la contratación al estado operativo en semanas en lugar de meses. Utilizamos un modelo transparente de "factor de nómina" para simplificar su planificación financiera. Este modelo agrupa el salario bruto, la asignación de vacaciones obligatoria del 8% y la contribución a la pensión del 15,2% en una factura mensual predecible. Si necesita claridad inmediata sobre estas cifras, puede solicitar un presupuesto personalizado en 24 horas para ver exactamente cómo se alinean los costes con su presupuesto de expansión.
Cumplimiento y Protección de Responsabilidad
El modelo EOR protege a su entidad extranjera de las intrincadas complejidades de la ley de despido holandesa. En 2026, la indemnización por despido legal tiene un tope de €102.000 o un año de salario bruto si es mayor. Un EOR gestiona estos devengos y asegura que cada contrato de trabajo incluya las provisiones locales necesarias, como períodos de prueba válidos y cláusulas de no competencia específicas. Esta precisión administrativa se extiende a los manuales de empleados y los estándares de RRHH locales, lo que elimina el riesgo de sanciones del UWV por incumplimiento.
Gestionar estas variables desde el extranjero a menudo lleva a lagunas administrativas. Al utilizar un experto local, usted se asegura de que las deducciones obligatorias de seguridad social (como el gravamen Zvw del 6,10%) y las declaraciones mensuales de loonaangifte se manejen con precisión clínica. Para las empresas que buscan una asociación administrativa más amplia, explorar Servicios PEO en los Países Bajos: La Guía 2026 para una Contratación Conforme aclara cómo estas soluciones se integran con su estrategia a largo plazo. Este enfoque le permite centrarse en la gestión del talento mientras nosotros nos encargamos de los estándares legales técnicos del mercado holandés.
Cumplimiento de la Ley Laboral Holandesa: Navegando las Reformas de 2026
Revisado por Joost Hubregtse, Director de Nóminas, el 15 de septiembre de 2026.
El entorno regulatorio en los Países Bajos está actualmente experimentando un período de intensa transición. Para un payroll buitenlandse werkgever, el cambio más crítico es el fin de la moratoria de aplicación de la Wet DBA. Si bien una ventana de "aterrizaje suave" permanece abierta hasta el 1 de enero de 2027, el Belastingdienst ha reanudado las auditorías y puede aplicar evaluaciones fiscales retroactivamente al 1 de enero de 2025. Esto significa que las empresas extranjeras ya no pueden asumir que las relaciones con contratistas están exentas de escrutinio. Si una auditoría determina que existe una relación de "empleo ficticio", la entidad extranjera es responsable de los impuestos atrasados y las primas sociales.
El VBAR y la Presunción Legal de Empleo
El Senado aprobó una versión simplificada del proyecto de ley VBAR el 16 de junio de 2026. Esta legislación introduce una presunción legal de empleo para cualquier trabajador que gane menos de €38 por hora. Si su personal holandés se encuentra por debajo de este umbral, la carga de la prueba recae en el empleador para demostrar que la relación no es de empleo tradicional. Las entidades extranjeras a menudo confían en contratos de freelance para evitar la nómina local, pero esta estrategia es cada vez más frágil. Puede encontrar un desglose detallado de estos riesgos en nuestra Ley Laboral en los Países Bajos para Empleadores Extranjeros: Guía de Cumplimiento 2026. Si bien el proyecto de ley aún no está en vigor, se espera que lo esté antes del 31 de diciembre de 2026, lo que hace esencial la transición de roles vulnerables a una estructura de nómina formal ahora.
La ley holandesa exige que los empleadores paguen al menos el 70% del salario bruto de un empleado durante 104 semanas en caso de enfermedad. Un cambio importante ocurrió el 1 de julio de 2026 con respecto al pago de transición legal, que actualmente tiene un tope de €102.000. Anteriormente, el UWV compensaba a los empleadores por este pago si un contrato se terminaba después de dos años de enfermedad. A partir de julio de 2026, los empleadores con 25 o más empleados han perdido este derecho a compensación. Solo los pequeños empleadores conservan esta red de seguridad financiera. Esto convierte la gestión de enfermedades a largo plazo en una responsabilidad financiera significativa para las empresas internacionales medianas y grandes que operan en los Países Bajos.
Poortwachter y Obligaciones por Baja por Enfermedad
El cumplimiento no se trata solo del pago; se trata de la reintegración activa. El marco Poortwachter requiere una línea de tiempo específica de acciones. Un médico de empresa debe realizar un análisis de problemas antes de la semana 6 de la enfermedad. Para la semana 8, el empleador y el empleado deben establecer un Plan de Acción formal (Plan van Aanpak). El incumplimiento de estos pasos puede llevar a que el UWV imponga una penalización salarial de tercer año, extendiendo su obligación de pago a 156 semanas. Poortwachter es el marco legal para la reintegración por enfermedad en los Países Bajos. Nuestro modelo EOR asume estos riesgos, asegurando que cada paso esté documentado para proteger a su organización de estas fuertes sanciones administrativas.
Maximizando el Régimen Fiscal del 30% para Talentos Internacionales
Revisado por Joost Hubregtse, Director de Nóminas, el 15 de septiembre de 2026.
El régimen del 30% sigue siendo una herramienta primordial para un payroll buitenlandse werkgever que busca atraer talento de primer nivel a los Países Bajos. Este incentivo fiscal permite a los empleadores proporcionar un reembolso exento de impuestos de hasta el 30% del salario bruto de un empleado para cubrir los costes extraterritoriales. Sin embargo, para las contrataciones de 2026, el panorama ha cambiado. Ya no es un beneficio fijo del 30% durante toda la duración de cinco años. Para las resoluciones concedidas a partir del 1 de enero de 2024, la tasa exenta de impuestos se reduce al 27% a partir del 1 de enero de 2027. Solo aquellos que tenían el régimen antes de 2024 están protegidos por la tasa original del 30% durante su período completo.
Los Requisitos de Salario y Límite de 2026
La elegibilidad para el régimen depende estrictamente de los umbrales salariales imponibles, que son actualizados anualmente por el Belastingdienst. Para 2026, el umbral salarial anual estándar imponible después de la deducción es de €48.013. Para empleados menores de 30 años que posean un título de maestría científica, el umbral es menor, de €36.497. Es un error común pensar que estas cifras representan el salario bruto. Para utilizar el beneficio completo exento de impuestos, un empleado generalmente requiere un salario bruto de aproximadamente €68.590. Además, el beneficio ahora tiene un tope en el estándar de ingresos superiores WNT, conocido como la norma Balkenende, que es de €262.000 para 2026. Cualquier salario que exceda este tope no es elegible para el reembolso exento de impuestos. Para una inmersión profunda en estos cálculos, lea El Régimen del 30% en los Países Bajos: Una Guía Exhaustiva para Empleadores de 2026.
Cambios en el Estatus de No Residente Parcial
Los beneficios estructurales del régimen del 30% también se han reducido en relación con el impuesto sobre el patrimonio. El estatus de no residente parcial, que permitía a los titulares ser tratados como no residentes para la tributación de Box 2 y Box 3, ha sido abolido para todos los nuevos titulares. Solo las personas que tenían el régimen antes del 1 de enero de 2024 conservan este derecho, e incluso entonces, el acuerdo transitorio expira definitivamente el 31 de diciembre de 2026. También es vital distinguir entre los beneficios de inmigración y los fiscales. Aunque el patrocinio de inmigración se organiza a través de nuestro socio autorizado, tener el estatus de patrocinador reconocido por el IND no afecta la solicitud del régimen del 30%. El régimen es una decisión puramente fiscal concedida únicamente por las autoridades fiscales holandesas.
Para calificar, el empleado debe ser contratado desde el extranjero y haber vivido a más de 150 km de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su fecha de inicio. El momento es clave: las solicitudes presentadas dentro de los 4 meses posteriores a la fecha de inicio son retroactivas al primer día. Si pierde esta ventana, el régimen solo se aplica a partir del primer día del mes siguiente a la presentación. Puede asegurar la solicitud del régimen del 30% de su empleado hoy para garantizar la retroactividad completa y maximizar su salario neto.
Contrate en los Países Bajos con Confianza a través de ICSPayroll
Expandirse a un nuevo territorio requiere un socio que actúe como un guardián protector de sus intereses comerciales. ICSPayroll le permite contratar talento holandés en semanas sin los €2.000 de costes de configuración o los €3.000 a €8.000 de tarifas anuales de contabilidad de una BV local. Para un payroll buitenlandse werkgever, esto significa una entrada inmediata al mercado con cero fricciones administrativas. Si necesita reclutar talento de fuera de la UE, facilitamos el procesamiento expedito de visas para Migrantes Altamente Cualificados (HSM) en aproximadamente 3 semanas a través de nuestros socios autorizados. Esto permite que su equipo alcance la máxima productividad mientras nosotros nos encargamos de las complejidades técnicas de la ley laboral holandesa.
Nuestra promesa de "una sola factura" es la base de nuestro servicio. Consolidamos cada contribución obligatoria en una única y transparente línea de facturación mensual. Esto incluye las primas de seguridad social, las contribuciones obligatorias a la pensión y las prestaciones de vacaciones acumuladas. Su equipo financiero recibe un documento predecible que simplifica la elaboración de presupuestos globales y elimina la necesidad de múltiples transferencias bancarias locales. Este nivel de consolidación es esencial para mantener registros financieros limpios y asegurar que cada obligación local se cumpla con precisión clínica. Nuestro servicio proporciona una solución integral de payroll buitenlandse werkgever que se integra perfectamente con sus operaciones globales existentes.
El Factor de Nómina: Precios Transparentes
Utilizamos un modelo específico de "factor de nómina" para asegurar una transparencia financiera total. Este multiplicador único cubre todas las primas del empleador y nuestros servicios integrales de administración de RRHH. Incluye la contribución obligatoria a la pensión del 15,2% y la asignación de vacaciones legal del 8%. No hay costes ocultos ni ajustes sorpresa al final del año. Este modelo crea una fuerza estabilizadora para las empresas internacionales, permitiendo una previsión precisa a largo plazo. Para ver exactamente cómo encaja esto en su estrategia de expansión, ofrecemos un servicio de presupuesto personalizado con un tiempo de respuesta de 24 horas.
Soporte Experto para Empleadores Extranjeros
El cumplimiento es un proceso dirigido por humanos y apoyado por tecnología moderna. Sus empleados tienen acceso a un portal en línea seguro donde pueden ver nóminas, descargar contratos y gestionar saldos de vacaciones. Esta interfaz profesional refleja el compromiso de su empresa con una experiencia de empleado de alta calidad al tiempo que garantiza que todos los datos se almacenen de acuerdo con la norma obligatoria de retención de registros de 7 años. Elimina la carga de la gestión manual de documentos de su equipo interno de RRHH.
Más allá de las herramientas digitales, nuestro equipo ofrece orientación directa sobre cuestiones sensibles como las indemnizaciones por despido, que tienen un tope de €102.000 en 2026, y los complejos pasos de reintegración de Poortwachter. Actuamos como puente entre su entidad extranjera y el sistema local, eliminando el peso administrativo de sus hombros. Nos aseguramos de que su negocio permanezca totalmente protegido contra los riesgos de la Wet DBA y las normas cambiantes del régimen del 30%. Para una configuración holandesa conforme y adaptada a sus necesidades específicas, póngase en contacto con Joost Hubregtse y nuestro equipo especialista para comenzar su expansión con confianza.
Estrategice su Entrada al Mercado Holandés con Cumplimiento y Rapidez
El entorno regulatorio de 2026 requiere más que una simple inscripción administrativa. Con el fin de la moratoria de la Wet DBA y la introducción de la presunción legal VBAR para tarifas inferiores a €38 por hora, los riesgos de clasificación errónea son más altos que nunca. Gestionar un payroll buitenlandse werkgever con éxito ahora depende de un cumplimiento proactivo y una gestión local experta. Ha visto cómo los umbrales del régimen del 30% de €48.013 y €36.497 requieren cálculos precisos de bruto a neto para garantizar que su talento internacional permanezca satisfecho y legalmente protegido.
ICSPayroll proporciona la estabilidad que su negocio necesita para crecer. Ofrecemos una configuración operativa en semanas y una factura mensual única y transparente que cubre todas las obligaciones locales, desde la pensión hasta las vacaciones. Nuestro equipo se encarga de la carga técnica de las solicitudes del régimen del 30% y la gestión de bajas por enfermedad, permitiéndole centrarse en sus objetivos principales. Contrate en los Países Bajos con confianza - Obtenga un presupuesto personalizado en 24 horas. Esperamos convertirnos en su socio fiable en el mercado holandés.
Preguntas Frecuentes
¿Puedo gestionar la nómina de un empleado holandés si mi empresa tiene su sede en el extranjero?
Sí, puede registrarse como agente retenedor extranjero presentando el formulario "Aanmelding Onderneming buitenland" ante el Belastingdienst. Esto le permite gestionar un payroll buitenlandse werkgever directamente desde su país de origen. Si bien le otorga un número de impuesto sobre la nómina, no le permite patrocinar personal de fuera de la UE. También sigue siendo responsable de gestionar los complejos pagos por enfermedad y la participación en fondos de pensiones holandeses sin apoyo administrativo local o una presencia legal residente.
¿Cuánto cuesta configurar una nómina holandesa para un empleador extranjero?
La incorporación de una BV holandesa suele costar €2.000 para la configuración inicial, seguida de €3.000 a €8.000 anuales para la contabilidad obligatoria y los trámites legales. Elegir un modelo de Employer of Record (EOR) evita estos costes fijos de incorporación. En su lugar, paga una única factura mensual basada en un factor de nómina transparente. Este factor cubre todo, desde la contribución a la pensión del 15,2% hasta la asignación de vacaciones del 8%, proporcionando un presupuesto predecible para la expansión internacional.
¿Cuáles son los requisitos salariales para el régimen del 30% en 2026?
Para 2026, el umbral salarial imponible estándar es de €48.013 después de la deducción del 30%. Los empleados menores de 30 años con un título de maestría científica deben cumplir un umbral imponible inferior de €36.497. Para utilizar el beneficio completo del 30%, el salario bruto debe ser de aproximadamente €68.590. El beneficio ahora está limitado por la norma WNT de €262.000, y el estatus fiscal de no residente parcial ya no está disponible para los nuevos titulares a partir del 1 de enero de 2024.
¿Con qué rapidez puedo empezar a contratar en los Países Bajos sin una BV?
Puede empezar a contratar en semanas en lugar de meses utilizando un Employer of Record localizado. Proporcionamos presupuestos personalizados en un plazo de 24 horas desde la recepción de los datos del empleado, con acuerdos de servicio listos en solo unos días. Si su candidato requiere una visa HSM, el proceso suele tardar alrededor de 3 semanas a través de nuestros socios autorizados. Esta rapidez permite a su empresa asegurar el mejor talento holandés de inmediato sin esperar la prolongada incorporación de una entidad legal local.
¿Qué sucede si mi empleado holandés enferma a largo plazo?
Los empleadores deben pagar al menos el 70% del salario bruto durante hasta 104 semanas según el Artículo 7:629 del Código Civil holandés. También debe seguir la hoja de ruta de reintegración de Poortwachter, comenzando con un análisis del problema en la semana 6 y un plan de acción en la semana 8. A partir del 1 de julio de 2026, los empleadores con 25 o más empleados ya no reciben compensación del UWV por los pagos de transición realizados después de dos años de enfermedad.
¿Necesito una cuenta bancaria holandesa para pagar a mis empleados holandeses?
Técnicamente, no necesita una cuenta bancaria holandesa, pero los bancos extranjeros a menudo no procesan los formatos XML específicos requeridos para las declaraciones de impuestos sobre salarios holandesas. Esto frecuentemente lleva a pagos tardíos y sanciones por parte del Belastingdienst. Una solución EOR elimina por completo este obstáculo técnico. Nosotros manejamos todos los pagos y declaraciones locales en su nombre, consolidando sus costes laborales totales en una factura mensual clara que puede pagar desde sus cuentas corporativas existentes.
¿Es obligatorio el pago de transición para los empleadores extranjeros en 2026?
El pago de transición es un requisito legal para todos los empleadores, incluidas las entidades extranjeras. Se acumula desde el primer día de empleo, incluso durante el período de prueba. En 2026, este pago tiene un tope de €102.000 o el salario bruto de un año si esa cantidad es mayor. La gestión de estas reservas es una parte estándar de nuestro servicio de payroll buitenlandse werkgever, lo que garantiza que no tenga responsabilidades financieras inesperadas cuando finalice un contrato de empleo.
¿Cómo afecta la factura VBAR la contratación de trabajadores remotos en los Países Bajos?
El proyecto de ley VBAR, aprobado por el Senado el 16 de junio de 2026, introduce una presunción legal de empleo para cualquier persona que gane menos de €38 por hora. Aunque aún no está en vigor, se espera que se publique en el Boletín Oficial antes del 31 de diciembre de 2026. Esto significa que los empleadores extranjeros ya no pueden utilizar de forma segura contratos de autónomos para roles holandeses a tiempo completo. La transición de estos trabajadores a una estructura de nómina formal es la única forma de evitar evaluaciones retroactivas de seguridad social e impuestos.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y nómina holandesa: contratos de trabajo, declaraciones de impuestos sobre salarios y seguridad social, subsidios de vacaciones, pensiones, bajas por enfermedad y cumplimiento del CAO, con incorporación posible en 48 horas.
Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
Sí, puede registrarse como agente retenedor extranjero presentando el formulario "Aanmelding Onderneming buitenland" ante el Belastingdienst. Esto le permite gestionar un <strong>payroll buitenlandse werkgever</strong> directamente desde su país de origen. Si bien le otorga un número de impuesto sobre la nómina, no le permite patrocinar personal de fuera de la UE. También sigue siendo responsable de gestionar los complejos pagos por enfermedad y la participación en fondos de pensiones holandeses sin apoyo administrativo local o una presencia legal residente.
La incorporación de una BV holandesa suele costar €2.000 para la configuración inicial, seguida de €3.000 a €8.000 anuales para la contabilidad obligatoria y los trámites legales. Elegir un modelo de Employer of Record (EOR) evita estos costes fijos de incorporación. En su lugar, paga una única factura mensual basada en un factor de nómina transparente. Este factor cubre todo, desde la contribución a la pensión del 15,2% hasta la asignación de vacaciones del 8%, proporcionando un presupuesto predecible para la expansión internacional.
Para 2026, el umbral salarial imponible estándar es de €48.013 después de la deducción del 30%. Los empleados menores de 30 años con un título de maestría científica deben cumplir un umbral imponible inferior de €36.497. Para utilizar el beneficio completo del 30%, el salario bruto debe ser de aproximadamente €68.590. El beneficio ahora está limitado por la norma WNT de €262.000, y el estatus fiscal de no residente parcial ya no está disponible para los nuevos titulares a partir del 1 de enero de 2024.
Puede empezar a contratar en semanas en lugar de meses utilizando un Employer of Record localizado. Proporcionamos presupuestos personalizados en un plazo de 24 horas desde la recepción de los datos del empleado, con acuerdos de servicio listos en solo unos días. Si su candidato requiere una visa HSM, el proceso suele tardar alrededor de 3 semanas a través de nuestros socios autorizados. Esta rapidez permite a su empresa asegurar el mejor talento holandés de inmediato sin esperar la prolongada incorporación de una entidad legal local.
Los empleadores deben pagar al menos el 70% del salario bruto durante hasta 104 semanas según el Artículo 7:629 del Código Civil holandés. También debe seguir la hoja de ruta de reintegración de Poortwachter, comenzando con un análisis del problema en la semana 6 y un plan de acción en la semana 8. A partir del 1 de julio de 2026, los empleadores con 25 o más empleados ya no reciben compensación del UWV por los pagos de transición realizados después de dos años de enfermedad.
Técnicamente, no necesita una cuenta bancaria holandesa, pero los bancos extranjeros a menudo no procesan los formatos XML específicos requeridos para las declaraciones de impuestos sobre salarios holandesas. Esto frecuentemente lleva a pagos tardíos y sanciones por parte del Belastingdienst. Una solución EOR elimina por completo este obstáculo técnico. Nosotros manejamos todos los pagos y declaraciones locales en su nombre, consolidando sus costes laborales totales en una factura mensual clara que puede pagar desde sus cuentas corporativas existentes.
El pago de transición es un requisito legal para todos los empleadores, incluidas las entidades extranjeras. Se acumula desde el primer día de empleo, incluso durante el período de prueba. En 2026, este pago tiene un tope de €102.000 o el salario bruto de un año si esa cantidad es mayor. La gestión de estas reservas es una parte estándar de nuestro servicio de <strong>payroll buitenlandse werkgever</strong>, lo que garantiza que no tenga responsabilidades financieras inesperadas cuando finalice un contrato de empleo.
El proyecto de ley VBAR, aprobado por el Senado el 16 de junio de 2026, introduce una presunción legal de empleo para cualquier persona que gane menos de €38 por hora. Aunque aún no está en vigor, se espera que se publique en el Boletín Oficial antes del 31 de diciembre de 2026. Esto significa que los empleadores extranjeros ya no pueden utilizar de forma segura contratos de autónomos para roles holandeses a tiempo completo. La transición de estos trabajadores a una estructura de nómina formal es la única forma de evitar evaluaciones retroactivas de seguridad social e impuestos.