Niederlande Auslands-Lohnabrechnung: Compliance-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Payroll Director
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Lohnabrechnungs- und EOR-Spezialisten von Intercompany Solutions. Als erfahrener Lohnabrechnungsspezialist und ehemaliger Head of Payroll überwacht er Lohnsteueranmeldungen, Anträge zur 30%-Regel und die Einhaltung von Beschäftigungsvorschriften für internationale Arbeitgeber.
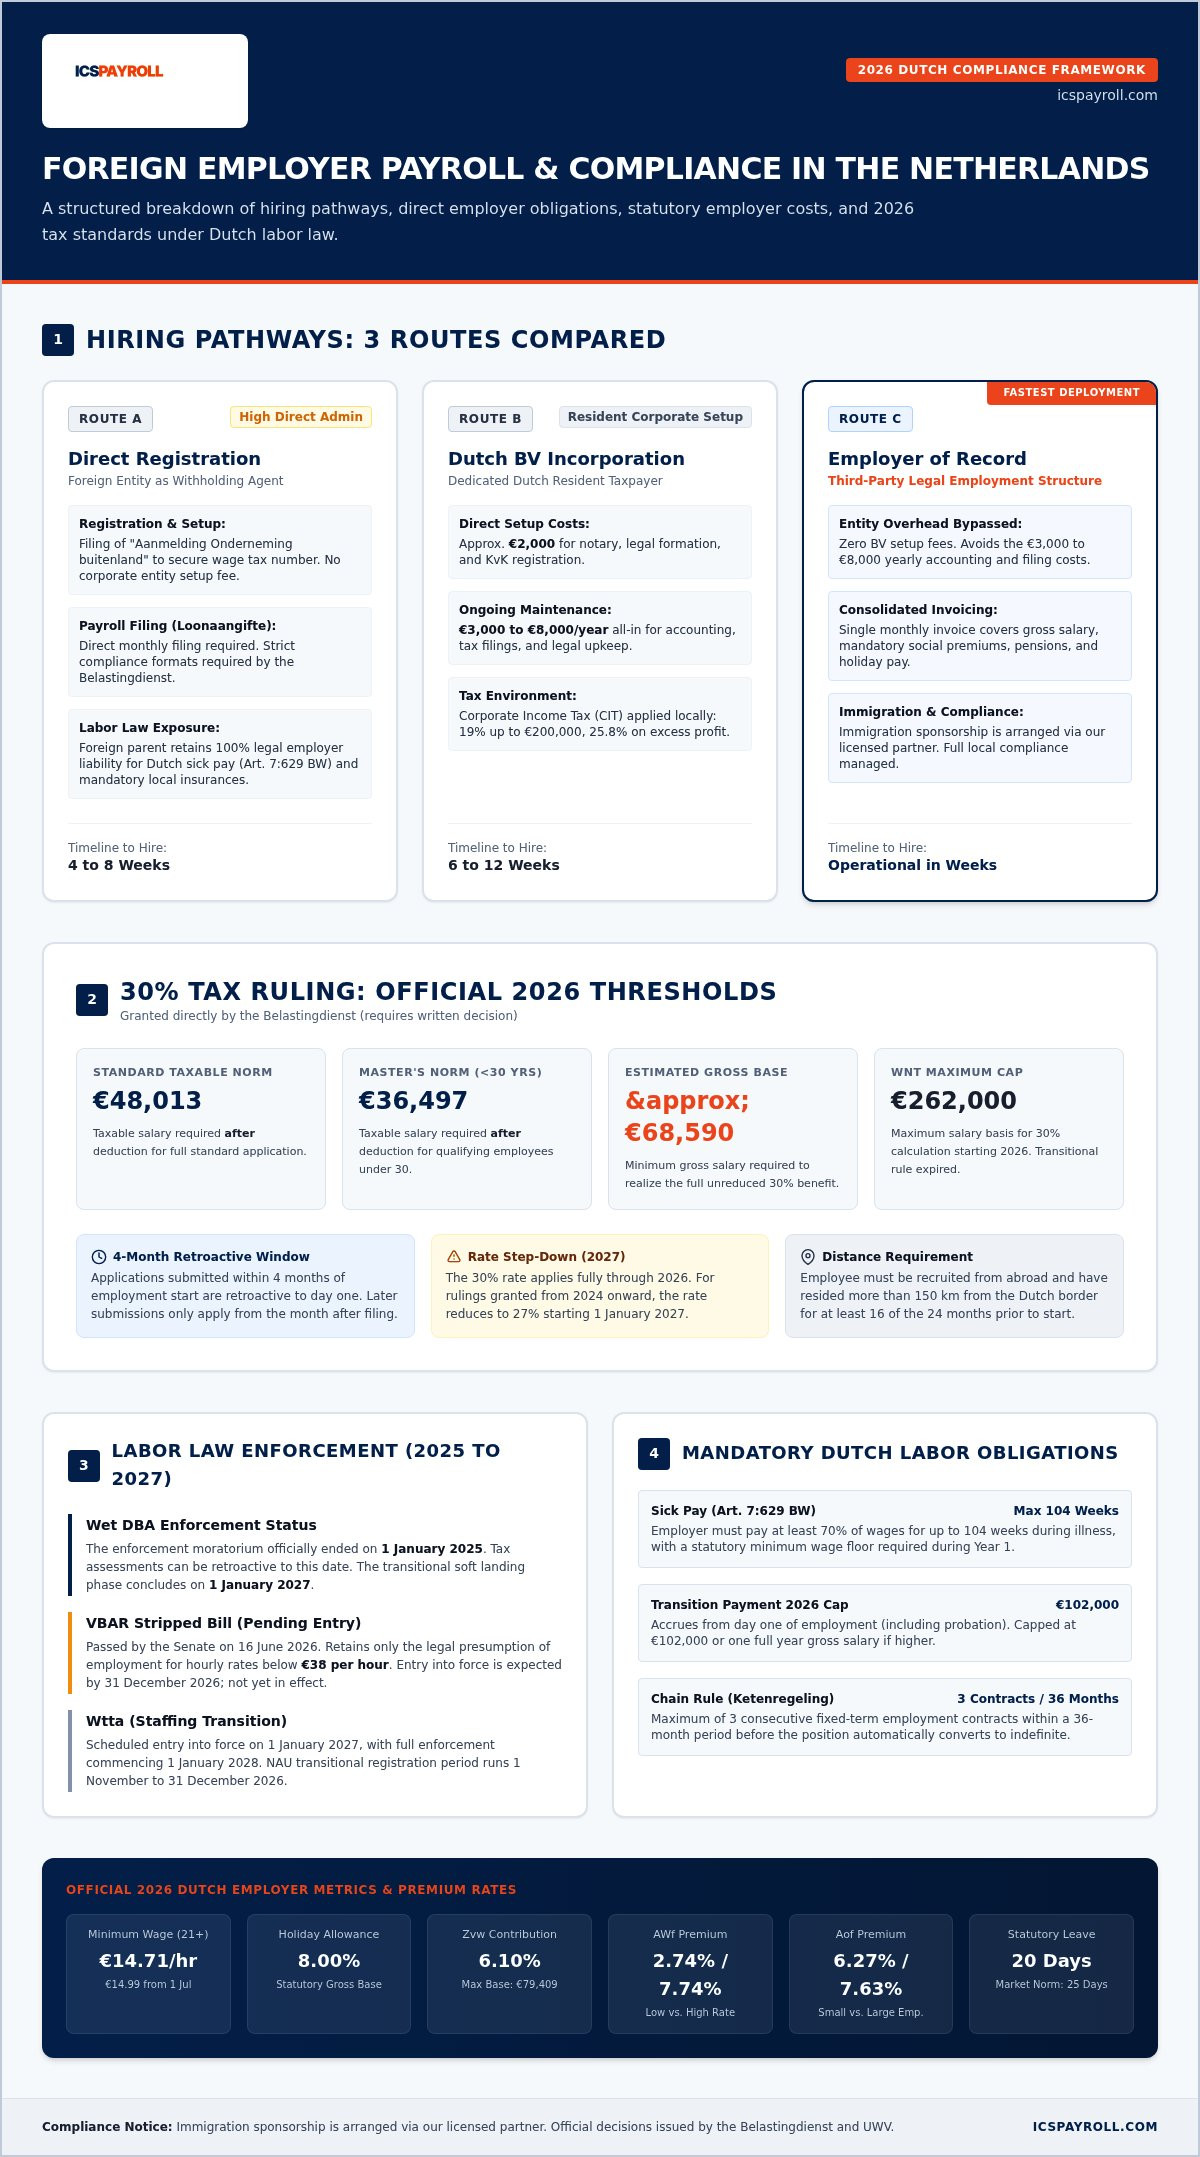
Die Ära des „sanften Einstiegs“ in die niederländische Arbeitsrechts-Compliance geht zu Ende, und ausländische Arbeitgeber, die sich bis 2027 nicht anpassen, stehen vor erheblichen finanziellen Risiken. Die Verwaltung einer Lohnabrechnung buitenlandse werkgever war früher eine Frage der einfachen Steuerregistrierung. Im Jahr 2026 hat sich die Situation hin zu einer strengeren Durchsetzung der Wet DBA und komplexen neuen Schwellenwerten für die 30%-Regel verschoben. Sie wissen wahrscheinlich, dass die Niederlande einen erstklassigen Talentpool bieten, doch der administrative Aufwand durch Risiken einer Betriebsstätte und sich entwickelnde Arbeitsgesetze kann wie eine Eintrittsbarriere wirken.
Dieser Leitfaden stellt sicher, dass Ihre Expansion sicher und effizient bleibt. Sie erfahren, wie Sie die niederländische Lohnabrechnung als ausländische Einheit rechtskonform verwalten, indem Sie einen Employer of Record (EOR) und lokale Expertise nutzen. Wir bieten eine methodische Aufschlüsselung der Arbeitsrechtsreformen von 2026, einschließlich der neuesten 30%-Regel-Gehaltsnormen von 48.013 € und der VBAR-Gesetzesvermutungen. Durch die Befolgung dieses Rahmens können Sie in Wochen eine rechtskonforme Lohnabrechnung einrichten, Ihr Unternehmen vor Steuerprüfungen schützen und sicherstellen, dass Ihre internationalen Mitarbeiter ihre vollen Steuervorteile erhalten, ohne sofort eine BV gründen zu müssen.
Wichtige Erkenntnisse
- Verstehen Sie die strategischen Unterschiede zwischen direkter Registrierung und einem EOR-Modell, um Ihre Lohnabrechnung buitenlandse werkgever mit vollständiger Compliance und minimalem Risiko zu verwalten.
- Erfahren Sie, wie Sie 2.000 € an Einrichtungskosten und 3.000 € bis 8.000 € an jährlichen BV-Buchhaltungsgebühren umgehen, indem Sie Talente über eine lokalisierte Lohnabrechnungsstruktur in nur wenigen Wochen einsetzen.
- Identifizieren Sie die operativen Risiken im Zusammenhang mit der Durchsetzung der Wet DBA und der anstehenden VBAR-Gesetzgebung, die eine gesetzliche Vermutung der Anstellung für Tarife unter 38 € pro Stunde festlegt.
- Wenden Sie die korrekten Gehaltsschwellenwerte für die 30%-Regel 2026 an, um sicherzustellen, dass internationale Mitarbeiter den Standard von 48.013 € oder die Norm von 36.497 € für Master-Absolventen unter 30 Jahren erfüllen.
- Beschleunigen Sie Ihre Expansion mit beschleunigter HSM-Visabearbeitung über lizenzierte Partner und einer konsolidierten Monatsrechnung, die alle obligatorischen niederländischen Sozialversicherungsbeiträge, Renten und Urlaubsgelder abdeckt.
Lohnabrechnungsoptionen für ausländische Arbeitgeber in den Niederlanden
Ausländische Unternehmen, die in den niederländischen Markt expandieren, beginnen oft mit einer einzelnen Remote-Einstellung. Dies schafft ein spezifisches rechtliches Szenario: ein ausländischer Arbeitgeber mit Personal in den Niederlanden. Während der Arbeitnehmer vor Ort wohnt und arbeitet, bleibt die juristische Person im Ausland. Dies erfordert eine robuste Lohnabrechnung buitenlandse werkgever-Strategie, um die lokalen Lohnsteuer- und Sozialversicherungspflichten vom ersten Tag an zu verwalten.
Das Management muss das Risiko einer Betriebsstätte (PE) sorgfältig bewerten. Wenn Ihre niederländischen Mitarbeiter umsatzgenerierende Tätigkeiten ausführen oder die Befugnis haben, Verträge zu unterzeichnen, kann die Belastingdienst feststellen, dass Ihr Unternehmen eine steuerpflichtige Präsenz hat. Die Gründung einer niederländischen BV ist eine gängige Lösung, um dies zu mildern, da eine BV ein ansässiger Steuerzahler und keine PE ist. Mit Einrichtungskosten von 2.000 € und jährlichen Anmeldegebühren, die typischerweise zwischen 3.000 € und 8.000 € liegen, ist eine BV jedoch oft nicht der effizienteste Ausgangspunkt für ein kleines oder wachsendes Team. Stattdessen wählen Unternehmen zwischen direkter Registrierung oder einem Drittanbieter-Modell.
Direkte Lohnabrechnungsregistrierung als nicht-ansässiger Arbeitgeber
Ein ausländisches Unternehmen kann sich dafür entscheiden, sich direkt als Lohnsteuereinbehaltender zu registrieren, ohne eine lokale Einheit zu gründen. Sie müssen das Formular „Aanmelding Onderneming buitenland“ einreichen, um eine niederländische Lohnsteuernummer zu erhalten. Dies ermöglicht es Ihnen, Lohnsteuer und Sozialversicherungsbeiträge direkt einzubehalten. Dieser Weg bringt jedoch erhebliche administrative Belastungen mit sich. Sie bleiben voll verantwortlich für komplexe niederländische Arbeitsgesetze, einschließlich der Verpflichtung, mindestens 70 % des Lohns für bis zu 104 Wochen bei Arbeitnehmerkrankheit gemäß Art. 7:629 BW zu zahlen.
Die Verwaltung lokaler Versicherungen (Arbodienst) und die obligatorische Teilnahme an Pensionsfonds aus dem Ausland sind notorisch schwierig. Ausländische Unternehmen haben oft Schwierigkeiten mit den technischen Anforderungen der monatlichen Loonaangifte (Lohnsteuererklärung). Die meisten ausländischen Banken können die von den niederländischen Behörden geforderten spezifischen Zahlungsformate nicht bereitstellen, was zu verspäteten Einreichungen und vermeidbaren Strafen führen kann.
Das Modell des lokalen Employer of Record (EOR)
Das EOR-Modell bietet eine sichere Brücke zwischen Ihrer ausländischen Einheit und dem lokalen System. Bei dieser Vereinbarung fungiert der EOR als rechtlicher Arbeitgeber auf dem Papier, während Sie die tägliche Verwaltung des Mitarbeiters beibehalten. Dies ist die bevorzugte Wahl für Unternehmen, die vollständige Compliance ohne den Overhead einer lokalen Einheit benötigen. Es stellt sicher, dass obligatorische Rentenbeiträge und Urlaubsgelder automatisch über eine konsolidierte Monatsrechnung abgewickelt werden.
Für einen tieferen Einblick in die Funktionsweise siehe unseren Artikel Employer of Record Niederlande: Der Leitfaden 2026 für konforme Einstellung. Dieses Modell ermöglicht eine operative Einrichtung in nur wenigen Wochen. Es bietet die Sicherheit eines lokalen Experten, der die administrative Last übernimmt, einschließlich der Verwaltung von 30%-Regel-Anträgen und Arbeitsverträgen, die den neuesten Arbeitsstandards von 2026 entsprechen.
EOR vs. direkte Registrierung: Ein strategischer Vergleich für 2026
Die Wahl zwischen direkter Registrierung und einem Employer of Record (EOR) bestimmt Ihre Betriebsgeschwindigkeit und Ihr Risikoprofil in den Niederlanden. Eine Lohnabrechnung buitenlandse werkgever-Registrierung ermöglicht es Ihnen, der primäre Arbeitgeber zu bleiben, aber sie macht Ihr Unternehmen für jede technische Einreichung und jedes lokale Arbeitsrisiko verantwortlich. Im Gegensatz dazu übernimmt ein EOR die Rolle des rechtlichen Arbeitgebers. Diese Struktur bietet einen professionellen Haftungsschutz und stellt sicher, dass Ihr Unternehmen compliant bleibt, ohne die monatelangen Verzögerungen, die typischerweise für die BV-Gründung erforderlich sind.
Kosten- und Zeiteffizienz
Die Gründung einer niederländischen BV erfordert ca. 2.000 € an anfänglichen Einrichtungskosten. Darüber hinaus müssen Sie jährlich zwischen 3.000 € und 8.000 € für die obligatorische Unternehmensbuchhaltung, rechtliche Anmeldungen und jährliche Compliance einplanen. Das EOR-Onboarding umgeht diese Hürden. Es bringt Ihr Team in Wochen statt Monaten vom Recruiting zum operativen Status. Wir verwenden ein transparentes „Lohnfaktor“-Modell, um Ihre Finanzplanung zu vereinfachen. Dieses Modell bündelt das Bruttogehalt, den obligatorischen 8%igen Urlaubsgeld und den 15,2%igen Rentenbeitrag in einer vorhersehbaren Monatsrechnung. Wenn Sie sofortige Klarheit über diese Zahlen benötigen, können Sie innerhalb von 24 Stunden ein maßgeschneidertes Angebot anfordern, um genau zu sehen, wie die Kosten zu Ihrem Expansionsbudget passen.
Compliance und Haftungsschutz
Das EOR-Modell schützt Ihre ausländische Einheit vor den komplexen Feinheiten des niederländischen Kündigungsrechts. Im Jahr 2026 ist die gesetzliche Übergangszahlung auf 102.000 € oder ein Jahresbruttogehalt, falls höher, begrenzt. Ein EOR verwaltet diese Rückstellungen und stellt sicher, dass jeder Arbeitsvertrag die notwendigen lokalen Bestimmungen enthält, wie z.B. gültige Probezeiten und spezifische Wettbewerbsverbotsklauseln. Diese administrative Präzision erstreckt sich auf Mitarbeiterhandbücher und lokale HR-Standards, wodurch das Risiko von UWV-Sanktionen wegen Nichteinhaltung beseitigt wird.
Die Verwaltung dieser Variablen aus dem Ausland führt oft zu administrativen Lücken. Durch die Nutzung eines lokalen Experten stellen Sie sicher, dass obligatorische Sozialversicherungsabzüge (wie die 6,10 % Zvw-Abgabe) und monatliche Loonaangifte-Einreichungen mit klinischer Präzision gehandhabt werden. Für Unternehmen, die eine breitere administrative Partnerschaft suchen, erläutert PEO-Dienstleistungen in den Niederlanden: Der Leitfaden 2026 für konforme Einstellung, wie diese Lösungen in Ihre langfristige Strategie integriert werden. Dieser Ansatz ermöglicht es Ihnen, sich auf das Talentmanagement zu konzentrieren, während wir die technischen rechtlichen Standards des niederländischen Marktes übernehmen.
Compliance mit dem niederländischen Arbeitsrecht: Navigieren durch die Reformen von 2026
Geprüft von Joost Hubregtse, Payroll Director, am 15. September 2026.
Das Regulierungsumfeld in den Niederlanden durchläuft derzeit eine intensive Übergangsphase. Für eine Lohnabrechnung buitenlandse werkgever ist die kritischste Veränderung das Ende des Wet DBA-Durchsetzungsmoratoriums. Während ein „sanfter Einstiegs“-Zeitraum bis zum 1. Januar 2027 offen bleibt, hat die Belastingdienst Prüfungen wieder aufgenommen und kann Steuerbescheide rückwirkend zum 1. Januar 2025 durchsetzen. Dies bedeutet, dass ausländische Unternehmen nicht länger davon ausgehen können, dass Auftragsbeziehungen von der Prüfung ausgenommen sind. Wenn eine Prüfung eine „fiktive Anstellung“ feststellt, haftet die ausländische Einheit für Nachzahlungen und Sozialversicherungsbeiträge.
Die VBAR und die gesetzliche Vermutung der Anstellung
Der Senat verabschiedete am 16. Juni 2026 eine gekürzte Version des VBAR-Gesetzes. Diese Gesetzgebung führt eine gesetzliche Vermutung der Anstellung für jeden Arbeitnehmer ein, der weniger als 38 € pro Stunde verdient. Wenn Ihr niederländisches Personal unter diesen Schwellenwert fällt, liegt die Beweislast beim Arbeitgeber, um nachzuweisen, dass die Beziehung keine traditionelle Anstellung ist. Ausländische Unternehmen verlassen sich oft auf freiberufliche Verträge, um lokale Lohnabrechnungen zu vermeiden, aber diese Strategie ist zunehmend fragil. Eine detaillierte Aufschlüsselung dieser Risiken finden Sie in unserem Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber: Compliance-Leitfaden 2026. Obwohl das Gesetz noch nicht in Kraft ist, wird es voraussichtlich bis zum 31. Dezember 2026 in Kraft treten, was es unerlässlich macht, anfällige Positionen jetzt in eine formelle Lohnabrechnungsstruktur zu überführen.
Das niederländische Gesetz verlangt von Arbeitgebern, mindestens 70 % des Bruttogehalts eines Mitarbeiters für 104 Wochen während einer Krankheit zu zahlen. Eine große Änderung erfolgte am 1. Juli 2026 bezüglich der gesetzlichen Übergangszahlung, die derzeit auf 102.000 € begrenzt ist. Zuvor hat das UWV Arbeitgeber für diese Zahlung entschädigt, wenn ein Vertrag nach zwei Jahren Krankheit beendet wurde. Ab Juli 2026 haben Arbeitgeber mit 25 oder mehr Mitarbeitern dieses Recht auf Entschädigung verloren. Nur kleine Arbeitgeber behalten dieses finanzielle Sicherheitsnetz. Dies macht die Verwaltung von Langzeitkrankheiten zu einer erheblichen finanziellen Belastung für mittelgroße und große internationale Unternehmen, die in den Niederlanden tätig sind.
Poortwachter und Krankheitsurlaubspflichten
Compliance ist nicht nur eine Frage der Zahlung, sondern auch der aktiven Wiedereingliederung. Der Poortwachter-Rahmen erfordert einen spezifischen Zeitplan von Maßnahmen. Ein Betriebsarzt muss bis zur 6. Krankheitswoche eine Problemanalyse durchführen. Bis zur 8. Woche müssen Arbeitgeber und Arbeitnehmer einen formellen Aktionsplan (Plan van Aanpak) erstellen. Die Nichteinhaltung dieser Schritte kann dazu führen, dass das UWV eine Lohnstrafe für das dritte Jahr verhängt, wodurch sich Ihre Zahlungsverpflichtung auf 156 Wochen verlängert. Poortwachter ist der gesetzliche Rahmen für die niederländische Krankheits-Wiedereingliederung. Unser EOR-Modell übernimmt diese Risiken und stellt sicher, dass jeder Schritt dokumentiert wird, um Ihr Unternehmen vor diesen hohen administrativen Sanktionen zu schützen.
Maximierung der 30%-Regelung für internationale Talente
Geprüft von Joost Hubregtse, Payroll Director, am 15. September 2026.
Die 30%-Regel bleibt ein erstklassiges Instrument für eine Lohnabrechnung buitenlandse werkgever, die Top-Talente in die Niederlande locken möchte. Diese Steuervergünstigung ermöglicht es Arbeitgebern, eine steuerfreie Erstattung von bis zu 30 % des Bruttogehalts eines Mitarbeiters zur Deckung extraterritorialer Kosten zu gewähren. Für Neueinstellungen im Jahr 2026 hat sich die Landschaft jedoch verändert. Es handelt sich nicht mehr um einen pauschalen 30%-Vorteil für die volle fünfjährige Dauer. Für Regelungen, die am oder nach dem 1. Januar 2024 erstmals gewährt wurden, sinkt der steuerfreie Satz ab dem 1. Januar 2027 auf 27 %. Nur diejenigen, die die Regelung vor 2024 innehatten, werden für ihre volle Laufzeit in den ursprünglichen 30%-Satz eingestuft.
Die Gehalts- und Höchstgrenzenanforderungen für 2026
Die Berechtigung für die Regelung hängt strikt von den steuerpflichtigen Gehaltsschwellen ab, die jährlich von der Belastingdienst aktualisiert werden. Für 2026 beträgt die Standard-Jahresgehaltsschwelle nach Abzug 48.013 €. Für Mitarbeiter unter 30 Jahren mit einem wissenschaftlichen Masterabschluss liegt die Schwelle niedriger bei 36.497 €. Es ist ein weit verbreitetes Missverständnis, dass diese Zahlen das Bruttogehalt darstellen. Um den vollen steuerfreien Vorteil nutzen zu können, ist in der Regel ein Bruttogehalt von ca. 68.590 € erforderlich. Darüber hinaus ist der Vorteil jetzt auf den WNT-Höchstsatz, bekannt als Balkenende-Norm, begrenzt, der für 2026 262.000 € beträgt. Jedes Gehalt, das diesen Höchstbetrag überschreitet, ist für die steuerfreie Erstattung nicht berechtigt. Für einen tiefen Einblick in diese Berechnungen lesen Sie Die 30%-Regel in den Niederlanden: Ein umfassender Arbeitgeberleitfaden 2026.
Änderungen des teilweisen Nicht-Ansässigkeitsstatus
Die strukturellen Vorteile der 30%-Regelung wurden auch hinsichtlich der Vermögenssteuer eingeschränkt. Der partielle Nicht-Ansässigkeitsstatus, der den Inhabern ermöglichte, für die Box 2- und Box 3-Besteuerung als Nicht-Ansässige behandelt zu werden, wurde für alle Neuinhaber abgeschafft. Nur Personen, die die Regelung vor dem 1. Januar 2024 innehatten, behalten diesen Anspruch, und selbst dann läuft die Übergangsregelung endgültig am 31. Dezember 2026 aus. Es ist auch wichtig, zwischen Einwanderungs- und Steuervorteilen zu unterscheiden. Während die Einwanderungsförderung über unseren lizenzierten Partner arrangiert wird, hat der IND-anerkannte Sponsorenstatus keinen Einfluss auf den Antrag zur 30%-Regelung. Die Regelung ist eine rein fiskalische Entscheidung, die ausschließlich von den niederländischen Steuerbehörden gewährt wird.
Um sich zu qualifizieren, muss der Mitarbeiter aus dem Ausland angeworben worden sein und mehr als 150 km von der niederländischen Grenze entfernt gelebt haben, und zwar für mindestens 16 der 24 Monate vor seinem Startdatum. Das Timing ist entscheidend: Anträge, die innerhalb von 4 Monaten nach dem Startdatum eingereicht werden, sind rückwirkend ab dem ersten Tag gültig. Wenn Sie dieses Zeitfenster verpassen, gilt die Regelung nur ab dem ersten Tag des Monats nach der Einreichung. Sie können den Antrag Ihres Mitarbeiters auf die 30%-Regelung noch heute sichern, um die volle Rückwirkung zu gewährleisten und sein Nettoeinkommen zu maximieren.
Stellen Sie in den Niederlanden mit Vertrauen über ICSPayroll ein
Die Expansion in ein neues Gebiet erfordert einen Partner, der als Schutzschild für Ihre Geschäftsinteressen fungiert. ICSPayroll ermöglicht es Ihnen, niederländische Talente in Wochen einzustellen, ohne die 2.000 € Einrichtungskosten oder die 3.000 € bis 8.000 € jährlichen Buchhaltungsgebühren einer lokalen BV. Für eine Lohnabrechnung buitenlandse werkgever bedeutet dies einen sofortigen Markteintritt ohne administrative Reibung. Wenn Sie Nicht-EU-Talente rekrutieren müssen, erleichtern wir die beschleunigte Bearbeitung von Highly Skilled Migrant (HSM)-Visa in etwa 3 Wochen über unsere lizenzierten Partner. Dies ermöglicht Ihrem Team, die volle Produktivität zu erreichen, während wir die technischen Komplexitäten des niederländischen Arbeitsrechts übernehmen.
Unser „One Invoice“-Versprechen ist die Grundlage unseres Services. Wir konsolidieren alle obligatorischen Beiträge in einer einzigen, transparenten monatlichen Rechnungszeile. Dies beinhaltet Sozialversicherungsbeiträge, obligatorische Rentenbeiträge und angesammelte Urlaubsgelder. Ihr Finanzteam erhält ein vorhersehbares Dokument, das die globale Budgetierung vereinfacht und die Notwendigkeit mehrerer lokaler Banküberweisungen beseitigt. Dieses Maß an Konsolidierung ist entscheidend für die Aufrechterhaltung sauberer Finanzunterlagen und die Sicherstellung, dass jede lokale Verpflichtung mit klinischer Präzision erfüllt wird. Unser Service bietet eine umfassende Lohnabrechnung buitenlandse werkgever-Lösung, die sich nahtlos in Ihre bestehenden globalen Operationen integriert.
Der Lohnfaktor: Transparente Preisgestaltung
Wir verwenden ein spezifisches „Lohnfaktor“-Modell, um eine vollständige finanzielle Transparenz zu gewährleisten. Dieser einzelne Multiplikator deckt alle Arbeitgeberbeiträge und unsere umfassenden HR-Verwaltungsdienstleistungen ab. Er beinhaltet den obligatorischen 15,2%igen Rentenbeitrag und das gesetzlich vorgeschriebene 8%ige Urlaubsgeld. Es gibt keine versteckten Kosten oder überraschenden Jahresanpassungen. Dieses Modell schafft eine stabilisierende Kraft für internationale Unternehmen und ermöglicht eine genaue langfristige Prognose. Um genau zu sehen, wie dies in Ihre Expansionsstrategie passt, bieten wir einen maßgeschneiderten Angebotsservice mit einer Bearbeitungszeit von 24 Stunden an.
Expertenunterstützung für ausländische Arbeitgeber
Compliance ist ein von Menschen geleiteter Prozess, der durch moderne Technologie unterstützt wird. Ihre Mitarbeiter erhalten Zugang zu einem sicheren Online-Portal, über das sie Lohnabrechnungen einsehen, Verträge herunterladen und Urlaubsansprüche verwalten können. Diese professionelle Schnittstelle spiegelt das Engagement Ihres Unternehmens für ein hochwertiges Mitarbeitererlebnis wider und stellt gleichzeitig sicher, dass alle Daten gemäß der obligatorischen 7-jährigen Aufbewahrungsfrist gespeichert werden. Sie entlastet Ihr internes HR-Team von der manuellen Dokumentenverwaltung.
Über die digitalen Tools hinaus bietet unser Team direkte Anleitung bei sensiblen Themen wie Übergangsgeldern, die 2026 auf 102.000 € begrenzt sind, und den komplexen Poortwachter-Reintegrationsschritten. Wir fungieren als Brücke zwischen Ihrer ausländischen Einheit und dem lokalen System und nehmen Ihnen die administrative Last von den Schultern. Wir stellen sicher, dass Ihr Unternehmen vollständig vor den Risiken der Wet DBA und den sich entwickelnden 30%-Regel-Normen geschützt ist. Für eine konforme niederländische Einrichtung, die auf Ihre spezifischen Bedürfnisse zugeschnitten ist, kontaktieren Sie Joost Hubregtse und unser Spezialistenteam, um Ihre Expansion mit Zuversicht zu beginnen.
Strategieren Sie Ihren niederländischen Markteintritt mit Compliance und Geschwindigkeit
Das regulatorische Umfeld von 2026 erfordert mehr als nur eine administrative Registrierung. Mit dem Ende des Wet DBA-Moratoriums und der Einführung der VBAR-Gesetzesvermutung für Tarife unter 38 € pro Stunde sind die Risiken einer Fehlklassifizierung höher denn je. Eine erfolgreiche Verwaltung einer Lohnabrechnung buitenlandse werkgever hängt nun von proaktiver Compliance und kompetentem lokalen Management ab. Sie haben gesehen, wie die Schwellenwerte der 30%-Regelung von 48.013 € und 36.497 € präzise Brutto-Netto-Berechnungen erfordern, um sicherzustellen, dass Ihre internationalen Talente zufrieden und rechtlich geschützt bleiben.
ICSPayroll bietet die Stabilität, die Ihr Unternehmen zum Wachstum benötigt. Wir bieten eine operative Einrichtung in Wochen und eine einzige, transparente Monatsrechnung, die jede lokale Verpflichtung von der Rente bis zum Urlaubsgeld abdeckt. Unser Team kümmert sich um die technische Last der 30%-Regel-Anträge und des Krankheitsmanagements, sodass Sie sich auf Ihre Kernziele konzentrieren können. Stellen Sie in den Niederlanden mit Vertrauen ein – Holen Sie sich ein maßgeschneidertes Angebot innerhalb von 24 Stunden. Wir freuen uns darauf, Ihr zuverlässiger Partner auf dem niederländischen Markt zu werden.
Häufig gestellte Fragen
Kann ich die Lohnabrechnung für einen niederländischen Mitarbeiter durchführen, wenn mein Unternehmen im Ausland ansässig ist?
Ja, Sie können sich als ausländischer Quellensteuerpflichtiger registrieren, indem Sie das Formular „Aanmelding Onderneming buitenland“ bei der Belastingdienst einreichen. Dies ermöglicht es Ihnen, eine Lohnabrechnung buitenlandse werkgever direkt von Ihrem Heimatland aus zu verwalten. Obwohl Sie dadurch eine Lohnsteuernummer erhalten, können Sie kein Nicht-EU-Personal sponsern. Sie bleiben auch für die Verwaltung komplexer niederländischer Krankengeld- und Pensionsfondsbeiträge ohne lokale administrative Unterstützung oder eine ansässige rechtliche Präsenz verantwortlich.
Wie viel kostet es, eine niederländische Lohnabrechnung für einen ausländischen Arbeitgeber einzurichten?
Die Gründung einer niederländischen BV kostet in der Regel 2.000 € für die anfängliche Einrichtung, gefolgt von 3.000 € bis 8.000 € pro Jahr für die obligatorische Buchhaltung und rechtliche Anmeldungen. Die Wahl eines Employer of Record-Modells umgeht diese festen Gründungskosten. Stattdessen zahlen Sie eine einzige monatliche Rechnung, die auf einem transparenten Lohnfaktor basiert. Dieser Faktor deckt alles ab, vom 15,2%igen Rentenbeitrag bis zum 8%igen Urlaubsgeld, und bietet eine vorhersehbare Budgetierung für die internationale Expansion.
Welche Gehaltsanforderungen gelten 2026 für die 30%-Regelung?
Für 2026 beträgt der Standard-Schwellenwert für das steuerpflichtige Gehalt nach Abzug 48.013 €. Mitarbeiter unter 30 Jahren mit einem wissenschaftlichen Masterabschluss müssen einen niedrigeren steuerpflichtigen Schwellenwert von 36.497 € erfüllen. Um den vollen 30%-Vorteil nutzen zu können, muss das Bruttogehalt ca. 68.590 € betragen. Der Vorteil ist nun auf die WNT-Norm von 262.000 € begrenzt, und der teilweise Nicht-Ansässigen-Steuerstatus ist für Neuinhaber, die nach dem 1. Januar 2024 beginnen, nicht mehr verfügbar.
Wie schnell kann ich in den Niederlanden ohne BV mit der Einstellung beginnen?
Sie können innerhalb von Wochen statt Monaten mit der Einstellung beginnen, indem Sie einen lokalisierten Employer of Record nutzen. Wir erstellen maßgeschneiderte Angebote innerhalb von 24 Stunden nach Erhalt der Mitarbeiterdaten, wobei Servicevereinbarungen in nur wenigen Tagen fertig sind. Wenn Ihr Kandidat ein HSM-Visum benötigt, dauert der Prozess über unsere lizenzierten Partner in der Regel etwa 3 Wochen. Diese Geschwindigkeit ermöglicht es Ihrem Unternehmen, sofort Top-Talente in den Niederlanden zu sichern, ohne auf die langwierige Gründung einer lokalen juristischen Person warten zu müssen.
Was passiert, wenn mein niederländischer Mitarbeiter langfristig krank wird?
Arbeitgeber müssen gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuchs mindestens 70 % des Bruttogehalts für bis zu 104 Wochen zahlen. Sie müssen auch den Poortwachter-Reintegrationsfahrplan befolgen, beginnend mit einer Problemanalyse in Woche 6 und einem Aktionsplan in Woche 8. Ab dem 1. Juli 2026 erhalten Arbeitgeber mit 25 oder mehr Mitarbeitern keine UWV-Entschädigung mehr für Übergangszahlungen, die nach zwei Jahren Krankheit geleistet werden.
Benötige ich ein niederländisches Bankkonto, um meine niederländischen Mitarbeiter zu bezahlen?
Technisch gesehen benötigen Sie kein niederländisches Bankkonto, aber ausländische Banken können oft die spezifischen XML-Formate nicht verarbeiten, die für niederländische Lohnsteueranmeldungen erforderlich sind. Dies führt häufig zu verspäteten Zahlungen und Strafen von der Belastingdienst. Eine EOR-Lösung eliminiert diese technische Hürde vollständig. Wir übernehmen alle lokalen Zahlungen und Einreichungen in Ihrem Namen und konsolidieren Ihre gesamten Beschäftigungskosten in einer klaren Monatsrechnung, die Sie von Ihren bestehenden Firmenkonten bezahlen können.
Ist die Übergangszahlung für ausländische Arbeitgeber im Jahr 2026 obligatorisch?
Die Übergangszahlung ist eine gesetzliche Anforderung für alle Arbeitgeber, einschließlich ausländischer Unternehmen. Sie fällt ab dem ersten Tag der Anstellung an, auch während der Probezeit. Im Jahr 2026 ist diese Zahlung auf 102.000 € oder ein Jahresbruttogehalt begrenzt, wenn dieser Betrag höher ist. Die Verwaltung dieser Rückstellungen ist ein Standardbestandteil unseres Lohnabrechnung buitenlandse werkgever-Services, um sicherzustellen, dass Sie keine unerwarteten finanziellen Verpflichtungen bei Beendigung eines Arbeitsvertrags haben.
Wie wirkt sich das VBAR-Gesetz auf die Einstellung von Remote-Mitarbeitern in den Niederlanden aus?
Das VBAR-Gesetz, das vom Senat am 16. Juni 2026 verabschiedet wurde, führt eine gesetzliche Vermutung der Anstellung für jeden ein, der weniger als 38 € pro Stunde verdient. Obwohl es noch nicht in Kraft ist, wird erwartet, dass es bis zum 31. Dezember 2026 im Amtsblatt veröffentlicht wird. Das bedeutet, dass ausländische Arbeitgeber keine Freelance-Verträge mehr sicher für Vollzeitstellen in den Niederlanden nutzen können. Die Umstellung dieser Mitarbeiter auf eine formelle Lohnabrechnungsstruktur ist der einzige Weg, um rückwirkende Sozialversicherungs- und Steuerbescheide zu vermeiden.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Ja, Sie können sich als ausländischer Quellensteuerpflichtiger registrieren, indem Sie das Formular „Aanmelding Onderneming buitenland“ bei der Belastingdienst einreichen. Dies ermöglicht es Ihnen, eine <strong>Lohnabrechnung buitenlandse werkgever</strong> direkt von Ihrem Heimatland aus zu verwalten. Obwohl Sie dadurch eine Lohnsteuernummer erhalten, können Sie kein Nicht-EU-Personal sponsern. Sie bleiben auch für die Verwaltung komplexer niederländischer Krankengeld- und Pensionsfondsbeiträge ohne lokale administrative Unterstützung oder eine ansässige rechtliche Präsenz verantwortlich.
Die Gründung einer niederländischen BV kostet in der Regel 2.000 € für die anfängliche Einrichtung, gefolgt von 3.000 € bis 8.000 € pro Jahr für die obligatorische Buchhaltung und rechtliche Anmeldungen. Die Wahl eines Employer of Record-Modells umgeht diese festen Gründungskosten. Stattdessen zahlen Sie eine einzige monatliche Rechnung, die auf einem transparenten Lohnfaktor basiert. Dieser Faktor deckt alles ab, vom 15,2%igen Rentenbeitrag bis zum 8%igen Urlaubsgeld, und bietet eine vorhersehbare Budgetierung für die internationale Expansion.
Für 2026 beträgt der Standard-Schwellenwert für das steuerpflichtige Gehalt nach Abzug 48.013 €. Mitarbeiter unter 30 Jahren mit einem wissenschaftlichen Masterabschluss müssen einen niedrigeren steuerpflichtigen Schwellenwert von 36.497 € erfüllen. Um den vollen 30%-Vorteil nutzen zu können, muss das Bruttogehalt ca. 68.590 € betragen. Der Vorteil ist nun auf die WNT-Norm von 262.000 € begrenzt, und der teilweise Nicht-Ansässigen-Steuerstatus ist für Neuinhaber, die nach dem 1. Januar 2024 beginnen, nicht mehr verfügbar.
Sie können innerhalb von Wochen statt Monaten mit der Einstellung beginnen, indem Sie einen lokalisierten Employer of Record nutzen. Wir erstellen maßgeschneiderte Angebote innerhalb von 24 Stunden nach Erhalt der Mitarbeiterdaten, wobei Servicevereinbarungen in nur wenigen Tagen fertig sind. Wenn Ihr Kandidat ein HSM-Visum benötigt, dauert der Prozess über unsere lizenzierten Partner in der Regel etwa 3 Wochen. Diese Geschwindigkeit ermöglicht es Ihrem Unternehmen, sofort Top-Talente in den Niederlanden zu sichern, ohne auf die langwierige Gründung einer lokalen juristischen Person warten zu müssen.
Arbeitgeber müssen gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuchs mindestens 70 % des Bruttogehalts für bis zu 104 Wochen zahlen. Sie müssen auch den Poortwachter-Reintegrationsfahrplan befolgen, beginnend mit einer Problemanalyse in Woche 6 und einem Aktionsplan in Woche 8. Ab dem 1. Juli 2026 erhalten Arbeitgeber mit 25 oder mehr Mitarbeitern keine UWV-Entschädigung mehr für Übergangszahlungen, die nach zwei Jahren Krankheit geleistet werden.
Technisch gesehen benötigen Sie kein niederländisches Bankkonto, aber ausländische Banken können oft die spezifischen XML-Formate nicht verarbeiten, die für niederländische Lohnsteueranmeldungen erforderlich sind. Dies führt häufig zu verspäteten Zahlungen und Strafen von der Belastingdienst. Eine EOR-Lösung eliminiert diese technische Hürde vollständig. Wir übernehmen alle lokalen Zahlungen und Einreichungen in Ihrem Namen und konsolidieren Ihre gesamten Beschäftigungskosten in einer klaren Monatsrechnung, die Sie von Ihren bestehenden Firmenkonten bezahlen können.
Die Übergangszahlung ist eine gesetzliche Anforderung für alle Arbeitgeber, einschließlich ausländischer Unternehmen. Sie fällt ab dem ersten Tag der Anstellung an, auch während der Probezeit. Im Jahr 2026 ist diese Zahlung auf 102.000 € oder ein Jahresbruttogehalt begrenzt, wenn dieser Betrag höher ist. Die Verwaltung dieser Rückstellungen ist ein Standardbestandteil unseres <strong>Lohnabrechnung buitenlandse werkgever</strong>-Services, um sicherzustellen, dass Sie keine unerwarteten finanziellen Verpflichtungen bei Beendigung eines Arbeitsvertrags haben.
Das VBAR-Gesetz, das vom Senat am 16. Juni 2026 verabschiedet wurde, führt eine gesetzliche Vermutung der Anstellung für jeden ein, der weniger als 38 € pro Stunde verdient. Obwohl es noch nicht in Kraft ist, wird erwartet, dass es bis zum 31. Dezember 2026 im Amtsblatt veröffentlicht wird. Das bedeutet, dass ausländische Arbeitgeber keine Freelance-Verträge mehr sicher für Vollzeitstellen in den Niederlanden nutzen können. Die Umstellung dieser Mitarbeiter auf eine formelle Lohnabrechnungsstruktur ist der einzige Weg, um rückwirkende Sozialversicherungs- und Steuerbescheide zu vermeiden.