Paie étrangère aux Pays-Bas : guide de conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, directeur de la paie
Joost Hubregtse est directeur de la paie chez ICSPayroll, le spécialiste néerlandais de la paie et de l'EOR d'Intercompany Solutions. Spécialiste de la paie de carrière et ancien responsable de la paie, il supervise les déclarations relatives à l'impôt sur les salaires, les demandes de régime des 30 % et la conformité du droit du travail pour les employeurs internationaux.
L'ère de « l'atterrissage en douceur » pour la conformité sociale néerlandaise touche à sa fin, et les employeurs étrangers qui ne s'adaptent pas d'ici 2027 s'exposent à des risques financiers majeurs. La gestion d'une payroll buitenlandse werkgever (paie d'un employeur étranger) se résumait autrefois à une simple immatriculation fiscale. En 2026, la donne a changé avec un contrôle renforcé de la Wet DBA et de nouveaux seuils plus complexes pour le régime des 30 % [30%-regeling]. Vous savez sans doute que les Pays-Bas offrent un vivier de talents de classe mondiale, mais la charge administrative liée aux risques d'établissement stable [Permanent Establishment] et l'évolution du droit du travail peuvent sembler être un obstacle à l'entrée.
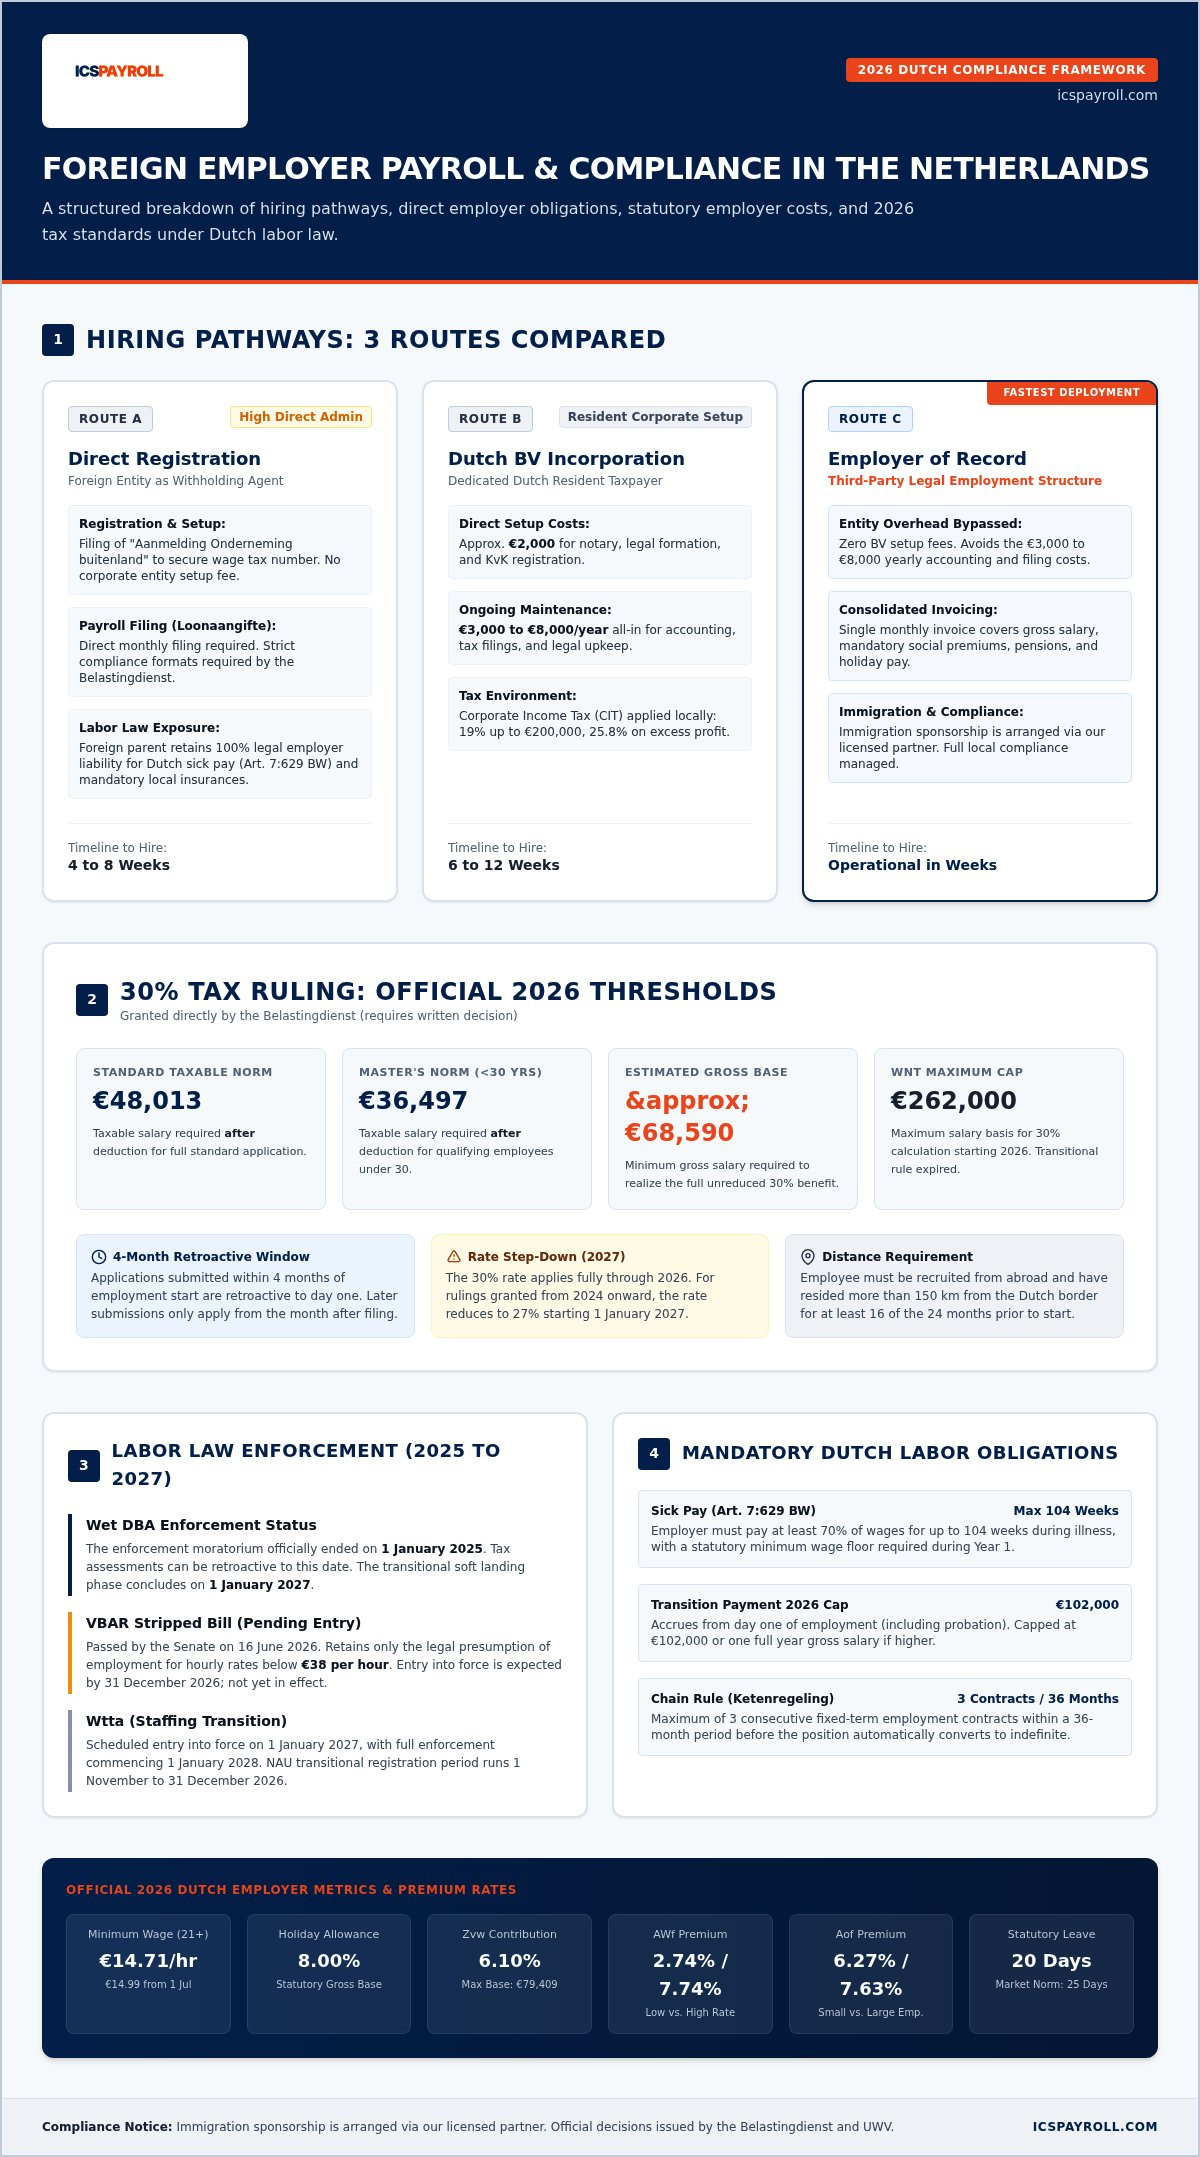
Ce guide garantit la sécurité et l'efficacité de votre expansion. Vous découvrirez comment gérer en toute conformité la paie néerlandaise en tant qu'entité étrangère en vous appuyant sur une société de portage salarial international (EOR - Employer of Record) et sur une expertise locale. Nous proposons une analyse méthodique des réformes du droit du travail de 2026, notamment les dernières normes salariales du régime des 30 % fixées à 48 013 € et les présomptions légales de la loi VBAR. En suivant ce cadre, vous pourrez mettre en place une structure de paie conforme en quelques semaines, protéger votre entreprise contre les contrôles fiscaux et veiller à ce que vos salariés internationaux bénéficient de tous leurs avantages fiscaux sans avoir à créer immédiatement une BV.
Points clés à retenir
- Comprenez les différences stratégiques entre l'immatriculation directe et le modèle EOR pour gérer votre payroll buitenlandse werkgever en totale conformité et avec un risque minimal.
- Découvrez comment éviter 2 000 € de frais de constitution et entre 3 000 et 8 000 € de frais comptables annuels liés à une BV en déployant vos talents via une infrastructure de paie locale en quelques semaines seulement.
- Identifiez les risques opérationnels liés à l'application stricte de la Wet DBA et au projet de loi VBAR qui établit une présomption légale de contrat de travail pour les taux horaires inférieurs à 38 €.
- Appliquez les seuils salariaux 2026 corrects pour le régime des 30 %, en vous assurant que les recrues internationales atteignent la norme standard de 48 013 € ou celle de 36 497 € pour les titulaires d'un master de moins de 30 ans.
- Accélérez votre expansion grâce au traitement accéléré des visas pour migrants hautement qualifiés (HSM) par le biais de partenaires agréés et à une facture mensuelle unique consolidant toutes les cotisations sociales obligatoires néerlandaises, les régimes de retraite et les pécules de vacances.
Options de paie pour les employeurs étrangers aux Pays-Bas
Les entités étrangères qui s'implantent sur le marché néerlandais commencent souvent par un premier recrutement en télétravail. Cela donne lieu à une situation juridique précise : un employeur étranger avec des salariés basés aux Pays-Bas. Bien que le salarié réside et travaille localement, la structure sociale demeure à l'étranger. Cela requiert une stratégie rigoureuse de payroll buitenlandse werkgever afin de gérer l'impôt sur les salaires local et les obligations de sécurité sociale dès le premier jour.
La direction doit évaluer avec attention le risque d'établissement stable (Permanent Establishment). Si votre personnel néerlandais exerce des activités génératrices de revenus ou dispose du pouvoir de signer des contrats, le Belastingdienst peut considérer que votre entreprise dispose d'une présence imposable. La création d'une BV néerlandaise est une solution courante pour atténuer ce risque, une BV étant un contribuable résident et non un établissement stable. Cependant, avec des frais de constitution de 2 000 € et des coûts comptables annuels généralement compris entre 3 000 et 8 000 €, la BV n'est souvent pas le point de départ le plus rentable pour une équipe restreinte ou en début de croissance. Les entreprises hésitent alors généralement entre l'immatriculation directe et le recours à un prestataire tiers.
L'immatriculation directe à la paie en tant qu'employeur non-résident
Une entreprise étrangère peut choisir de s'enregistrer directement en tant que redevable de la retenue à la source sans créer d'entité locale. Vous devez déposer le formulaire « Aanmelding Onderneming buitenland » pour obtenir un numéro d'identification fiscale de paie néerlandais. Cela vous autorise à prélever directement l'impôt sur les salaires et les cotisations de sécurité sociale. Néanmoins, cette voie implique de lourdes charges administratives. Vous restez pleinement responsable du respect du droit du travail néerlandais complexe, notamment l'obligation légale de maintenir au moins 70 % du salaire pendant une durée pouvant atteindre 104 semaines en cas de maladie du salarié, conformément à l'article 7:629 du Code civil néerlandais (BW).
Gérer depuis l'étranger les assurances locales obligatoires (Arbodienst) et l'affiliation aux fonds de pension sectoriels obligatoires s'avère particulièrement ardu. Les entités étrangères se heurtent souvent aux exigences techniques de la déclaration mensuelle des salaires (loonaangifte). La plupart des banques étrangères ne prennent pas en charge les formats de paiement spécifiques exigés par les autorités néerlandaises, ce qui peut engendrer des retards de dépôt et des pénalités évitables.
Le modèle d'Employer of Record (EOR) local
Le modèle EOR offre une passerelle sécurisée entre votre entité étrangère et le système administratif local. Dans cette configuration, l'EOR agit comme l'employeur légal officiel tandis que vous conservez la gestion opérationnelle quotidienne de votre salarié. C'est l'option privilégiée pour les entreprises exigeant une conformité sans faille sans avoir à assumer la gestion d'une entité locale. Elle garantit que les cotisations de retraite obligatoires et les pécules de vacances soient gérés automatiquement par le biais d'une facture mensuelle consolidée.
Pour en savoir plus sur son fonctionnement, consultez notre guide Employer of Record aux Pays-Bas : le guide 2026 du recrutement conforme. Ce modèle permet une mise en place opérationnelle en quelques semaines. Il offre la sécurité d'un expert local qui prend en charge l'ensemble du fardeau administratif, y compris la gestion des demandes de régime des 30 % et l'établissement de contrats de travail conformes aux normes juridiques les plus récentes de 2026.
EOR ou immatriculation directe : comparaison stratégique pour 2026
Le choix entre l'immatriculation directe et le recours à un Employer of Record (EOR) détermine votre rapidité de déploiement et votre profil de risque aux Pays-Bas. Une immatriculation de payroll buitenlandse werkgever vous permet de rester l'employeur contractuel direct, mais elle laisse votre entreprise responsable de chaque déclaration technique et de chaque risque lié au droit du travail local. En revanche, un EOR assume le rôle d'employeur légal. Cette structure crée un bouclier juridique professionnel, assurant la conformité de vos opérations sans les mois d'attente nécessaires à l'immatriculation d'une BV.
Efficacité en termes de coûts et de délais
La constitution d'une BV néerlandaise implique environ 2 000 € de frais initiaux. Au-delà, vous devez prévoir un budget annuel de 3 000 à 8 000 € pour la comptabilité d'entreprise obligatoire, les dépôts juridiques et la conformité annuelle. L'intégration via un EOR contourne ces contraintes. Elle permet à votre équipe de passer du recrutement à la phase opérationnelle en quelques semaines plutôt qu'en plusieurs mois. Nous appliquons un modèle transparent de « coefficient de paie » [payroll factor] pour simplifier vos prévisions financières. Ce modèle regroupe le salaire brut, l'indemnité légale de congés payés de 8 % (vakantiegeld) et la cotisation de retraite de 15,2 % dans une seule facture mensuelle prévisible. Si vous souhaitez clarifier immédiatement ces montants, vous pouvez demander un devis personnalisé sous 24 heures afin de voir précisément comment ces coûts s'intègrent dans votre budget d'expansion.
Conformité et protection contre les risques juridiques
Le modèle EOR préserve votre entité étrangère des subtilités du droit du licenciement néerlandais. En 2026, l'indemnité légale de transition [transitievergoeding] est plafonnée à 102 000 € ou à un an de salaire brut si ce montant est supérieur. Un EOR gère ces provisions et s'assure que chaque contrat de travail intègre les clauses locales indispensables, telles que des périodes d'essai valides et des clauses de non-concurrence conformes. Cette rigueur administrative s'étend aux règlements intérieurs et aux normes RH locales, éliminant ainsi le risque de sanctions de l'UWV pour non-conformité.
Gérer ces paramètres depuis l'étranger conduit fréquemment à des failles administratives. En faisant appel à un expert local, vous vous assurez que les cotisations de sécurité sociale obligatoires (comme la contribution Zvw de 6,10 %) et les déclarations mensuelles de salaires (loonaangifte) sont exécutées avec une précision chirurgicale. Pour les entreprises recherchant un partenariat administratif plus vaste, notre article Services PEO aux Pays-Bas : le guide 2026 du recrutement conforme détaille comment ces solutions s'intègrent dans votre stratégie à long terme. Cette démarche vous permet de vous concentrer sur la gestion de vos collaborateurs pendant que nous nous chargeons des normes légales et techniques du marché néerlandais.
Conformité au droit du travail néerlandais : naviguer dans les réformes de 2026
Révisé par Joost Hubregtse, directeur de la paie, le 15 septembre 2026.
L'environnement réglementaire aux Pays-Bas traverse une phase de profonde transformation. Pour une payroll buitenlandse werkgever, l'évolution la plus déterminante est la fin du moratoire sur l'application de la Wet DBA. Bien qu'une période transitoire d'« atterrissage en douceur » reste ouverte jusqu'au 1er janvier 2027, le Belastingdienst a repris ses contrôles et peut appliquer des redressements fiscaux avec effet rétroactif au 1er janvier 2025. Cela signifie que les entreprises étrangères ne peuvent plus présumer que les contrats de prestataires indépendants échappent à l'examen. Si un audit établit l'existence d'une relation de salariat déguisé [fictieve dienstbetrekking], l'entité étrangère est tenue de régler les arriérés d'impôts et de cotisations sociales.
La loi VBAR et la présomption légale de salariat
Le Sénat néerlandais a adopté une version allégée du projet de loi VBAR le 16 juin 2026. Cette législation instaure une présomption légale de salariat pour tout travailleur dont le tarif est inférieur à 38 € de l'heure. Si vos collaborateurs néerlandais se situent sous ce seuil, la charge de la preuve est inversée : c'est à l'employeur de démontrer qu'il ne s'agit pas d'une relation d'emploi traditionnelle. Les entreprises étrangères s'appuient couramment sur des contrats d'indépendants pour éviter d'établir une paie locale, mais cette méthode devient extrêmement risquée. Vous trouverez une analyse approfondie de ces enjeux dans notre guide sur le Droit du travail aux Pays-Bas pour les employeurs étrangers : guide de conformité 2026. Bien que la loi ne soit pas encore entrée en vigueur, sa promulgation est attendue d'ici le 31 décembre 2026, d'où l'urgence d'intégrer sans attendre les postes concernés dans une structure de paie officielle.
La loi néerlandaise oblige l'employeur à verser au moins 70 % du salaire brut pendant 104 semaines en cas de maladie. Une modification majeure est intervenue le 1er juillet 2026 concernant l'indemnité légale de transition, actuellement plafonnée à 102 000 €. Auparavant, l'UWV remboursait cette indemnité aux employeurs lorsque le contrat était rompu après deux ans de maladie continue. Depuis juillet 2026, les employeurs de 25 salariés ou plus ont perdu ce droit à indemnisation. Seules les petites entreprises conservent ce mécanisme de compensation financière. La gestion de la maladie de longue durée devient ainsi une responsabilité financière particulièrement lourde pour les entreprises internationales moyennes et grandes opérant aux Pays-Bas.
Obligations liées à la loi Poortwachter et arrêts maladie
La conformité ne se limite pas au maintien du salaire ; elle exige une démarche active de réintégration. Le cadre de la loi Poortwachter (Wet verbetering poortwachter) impose un calendrier d'actions très strict. Le médecin du travail (Arbodienst) doit réaliser une analyse de situation (probleemanalyse) avant la 6e semaine d'arrêt. À la 8e semaine, l'employeur et le salarié doivent formaliser un plan d'action (Plan van Aanpak). Le non-respect de ce processus peut inciter l'UWV à sanctionner l'employeur en lui imposant une troisième année de salaire obligatoire, portant le maintien de salaire à 156 semaines. La loi Poortwachter constitue le cadre légal de la réintégration médicale aux Pays-Bas. Notre modèle EOR prend en charge ces obligations et veille à ce que chaque étape soit documentée afin de préserver votre organisation de ces lourdes pénalités administratives.
Maximiser le régime fiscal des 30 % pour les talents internationaux
Révisé par Joost Hubregtse, directeur de la paie, le 15 septembre 2026.
Le régime des 30 % demeure l'outil d'attractivité par excellence pour une payroll buitenlandse werkgever souhaitant attirer des talents de premier plan aux Pays-Bas. Cet avantage fiscal permet aux employeurs de verser une indemnité non imposable représentant jusqu'à 30 % du salaire brut afin de compenser les frais d'expatriation (coûts extraterritoriaux). Toutefois, pour les embauches réalisées en 2026, les conditions ont évolué. Il ne s'agit plus d'un taux fixe de 30 % applicable sur toute la durée de cinq ans. Pour les décisions accordées à compter du 1er janvier 2024, le taux d'exonération sera ramené à 27 % à compter du 1er janvier 2027. Seuls les bénéficiaires ayant obtenu le régime avant 2024 conservent le taux d'origine de 30 % pendant toute leur période de validité.
Exigences salariales et plafonds pour 2026
L'éligibilité au régime dépend directement de seuils de rémunération imposable, actualisés chaque année par le Belastingdienst. Pour 2026, le seuil de salaire imposable annuel standard après déduction est fixé à 48 013 €. Pour les salariés de moins de 30 ans titulaires d'un master universitaire, ce seuil est abaissé à 36 497 €. On croit souvent à tort que ces montants correspondent au salaire brut de base. Pour bénéficier de la totalité de l'abattement fiscal, un salarié doit généralement percevoir une rémunération brute annuelle d'environ 68 590 €. De plus, l'avantage est désormais plafonné au niveau de la norme WNT (norme Balkenende), qui s'élève à 262 000 € pour 2026. Toute tranche de salaire excédant ce plafond ne peut ouvrir droit à l'exonération. Pour une analyse détaillée de ces calculs, lisez notre guide Le régime des 30 % aux Pays-Bas : guide complet 2026 pour les employeurs.
Suppression du statut de quasi-non-résident
Les atouts patrimoniaux du régime des 30 % ont également été réduits en matière d'imposition sur la fortune. Le statut de quasi-non-résident fiscal (partiële buitenlandse belastingplicht), qui permettait aux bénéficiaires d'être traités comme des non-résidents pour les impôts des Box 2 et Box 3, a été supprimé pour les nouveaux détenteurs. Seules les personnes qui bénéficiaient déjà du dispositif avant le 1er janvier 2024 conservent cet avantage, et même dans ce cas, le régime transitoire s'éteint définitivement le 31 décembre 2026. Il convient également de bien distinguer les démarches d'immigration des avantages fiscaux. Bien que le parrainage d'immigration soit pris en charge par notre partenaire agréé, le statut de répondant reconnu par l'IND n'a aucune incidence sur l'obtention du régime des 30 %. Ce dernier relève exclusivement d'une décision fiscale délivrée par l'administration néerlandaise.
Pour être éligible, le salarié doit être recruté à l'étranger et avoir résidé à plus de 150 km de la frontière néerlandaise pendant au moins 16 des 24 mois précédant sa prise de poste. Le respect des délais est capital : les demandes transmises dans les 4 mois suivant la prise de fonction s'appliquent avec un effet rétroactif au premier jour. Si ce délai est dépassé, le régime ne prendra effet qu'au premier jour du mois suivant le dépôt. Vous pouvez sécuriser dès aujourd'hui la demande de régime des 30 % de votre salarié pour vous assurer une rétroactivité intégrale et maximiser son salaire net disponible.
Recrutez aux Pays-Bas en toute confiance avec ICSPayroll
Développer vos activités dans un nouveau pays exige un partenaire capable d'agir comme un rempart pour protéger vos intérêts. ICSPayroll vous permet d'embaucher des talents néerlandais en quelques semaines, sans les 2 000 € de frais de constitution ni les 3 000 à 8 000 € de frais annuels de comptabilité d'une BV locale. Pour une payroll buitenlandse werkgever, cela garantit une entrée immédiate sur le marché, sans aucune friction administrative. Si vous souhaitez recruter des profils hors UE, nous facilitons l'obtention accélérée des visas pour migrants hautement qualifiés (HSM) en environ 3 semaines grâce à nos partenaires agréés. Votre équipe peut ainsi être pleinement opérationnelle pendant que nous gérons la complexité technique du droit social néerlandais.
Notre engagement d'une « facture unique » est au cœur de notre service. Nous regroupons chaque charge obligatoire en une ligne de facturation mensuelle claire et transparente. Cela inclut les cotisations de sécurité sociale, les versements aux caisses de retraite obligatoires et les provisions pour congés payés. Votre direction financière reçoit un document prévisible facilitant la gestion budgétaire internationale et évitant la multiplication des virements bancaires locaux. Ce niveau de centralisation est indispensable pour maintenir des registres financiers irréprochables et veiller à ce que chaque obligation locale soit honorée avec exactitude. Notre prestation offre une solution complète de payroll buitenlandse werkgever qui s'articule parfaitement avec vos processus opérationnels internationaux.
Le coefficient de paie : une tarification transparente
Nous utilisons un modèle spécifique de « coefficient de paie » [payroll factor] pour garantir une transparence financière absolue. Ce multiplicateur unique englobe toutes les charges patronales ainsi que l'ensemble de nos prestations de gestion administrative des RH. Il intègre la cotisation obligatoire de retraite de 15,2 % et l'indemnité légale de congés payés de 8 %. Vous n'aurez à déplorer aucun coût caché ni régularisation imprévue en fin d'exercice. Ce modèle apporte une stabilité appréciable aux entreprises internationales en autorisant des projections financières fiables à long terme. Pour évaluer comment cette solution s'adapte à votre stratégie de croissance, nous mettons à votre disposition un service d'élaboration de devis personnalisés sous 24 heures.
Un accompagnement expert pour les employeurs étrangers
La conformité réglementaire repose avant tout sur l'expertise humaine, relayée par des outils numériques performants. Vos salariés accèdent à un portail en ligne sécurisé leur permettant de consulter leurs bulletins de paie, de télécharger leurs contrats de travail et de suivre le solde de leurs congés payés. Cette interface soignée illustre l'engagement de votre entreprise envers une expérience collaborateur de qualité, tout en assurant l'archivage de chaque donnée conformément à la règle légale de conservation des documents sur 7 ans. Elle libère vos équipes RH internes de la gestion documentaire manuelle.
Au-delà de la plateforme digitale, nos spécialistes vous conseillent directement sur des questions délicates telles que les indemnités de transition, plafonnées à 102 000 € en 2026, ou les étapes strictes de réintégration imposées par la loi Poortwachter. Nous faisons office de passerelle entre votre structure étrangère et l'administration locale, en ôtant tout le poids administratif de vos épaules. Nous veillons à ce que votre entreprise soit prémunie contre les risques de la Wet DBA et les évolutions des critères du régime des 30 %. Pour obtenir une structure de paie néerlandaise conforme et adaptée à vos attentes, contactez Joost Hubregtse et notre équipe de spécialistes afin de lancer votre développement en toute sérénité.
Planifiez votre entrée sur le marché néerlandais alliant conformité et rapidité
Le cadre juridique de 2026 ne permet plus de se contenter d'une simple immatriculation administrative. Entre l'abandon du moratoire de la Wet DBA et l'instauration de la présomption légale de la loi VBAR pour les tarifs inférieurs à 38 € de l'heure, les risques de requalification contractuelle n'ont jamais été aussi élevés. La réussite de votre payroll buitenlandse werkgever repose dorénavant sur une conformité proactive et une gestion locale rigoureuse. Vous avez pu constater que les seuils du régime des 30 % fixés à 48 013 € et 36 497 € exigent des calculs précis du brut au net pour garantir la satisfaction de vos talents internationaux ainsi que leur sécurité juridique.
ICSPayroll offre la stabilité dont votre entreprise a besoin pour se développer. Nous proposons une mise en place opérationnelle en quelques semaines et une facture mensuelle unique et transparente intégrant l'intégralité des obligations locales, de la retraite aux indemnités de congés payés. Notre équipe assume la gestion technique des demandes de régime des 30 % et le suivi des arrêts maladie, ce qui vous permet de vous consacrer pleinement à vos objectifs stratégiques. Recrutez aux Pays-Bas en toute confiance : obtenez un devis personnalisé sous 24 heures. Nous serons ravis d'être votre partenaire de confiance sur le marché néerlandais.
Foire aux questions
Puis-je gérer la paie d'un salarié néerlandais si mon entreprise est établie à l'étranger ?
Oui, vous pouvez vous inscrire en tant que redevable étranger de la retenue à la source en déposant le formulaire « Aanmelding Onderneming buitenland » auprès du Belastingdienst. Cela vous autorise à gérer directement une payroll buitenlandse werkgever depuis votre pays d'origine. Bien que cela vous octroie un numéro d'immatriculation à la paie, cela ne vous donne pas la possibilité de parrainer des salariés non-ressortissants de l'UE. Vous restez également responsable de la gestion complexe du maintien de salaire en cas de maladie et de l'affiliation aux fonds de pension néerlandais, sans soutien administratif local ni structure juridique résidente.
Combien coûte la mise en place d'une paie néerlandaise pour un employeur étranger ?
La création d'une BV néerlandaise coûte généralement 2 000 € de frais initiaux, puis entre 3 000 et 8 000 € par an pour les obligations comptables et juridiques récurrentes. Choisir le modèle de portage salarial (Employer of Record) permet d'éviter l'ensemble de ces frais fixes de création. À la place, vous réglez une facture mensuelle unique calculée selon un coefficient de paie transparent. Ce multiplicateur englobe tous les éléments, de la cotisation retraite de 15,2 % à l'indemnité légale de congés payés de 8 %, offrant une visibilité budgétaire parfaite pour votre expansion internationale.
Quelles sont les conditions de rémunération pour le régime des 30 % en 2026 ?
Pour 2026, le seuil de salaire imposable de référence s'élève à 48 013 € après application de la déduction de 30 %. Les salariés âgés de moins de 30 ans et titulaires d'un master universitaire bénéficient d'un seuil imposable réduit à 36 497 €. Pour profiter pleinement de l'abattement fiscal des 30 %, le salaire brut doit avoisiner 68 590 €. Cet avantage est désormais plafonné à la norme WNT de 262 000 €, et le statut fiscal de quasi-non-résident n'est plus accessible pour les nouveaux bénéficiaires à partir du 1er janvier 2024.
Dans quels délais puis-je débuter mes recrutements aux Pays-Bas sans créer de BV ?
Vous pouvez commencer à recruter en quelques semaines au lieu de plusieurs mois en vous appuyant sur une société de portage salarial (EOR) locale. Nous vous transmettons un devis personnalisé sous 24 heures à réception des données relatives au salarié, avec des conventions de services prêtes en quelques jours. Si votre recrue nécessite un visa HSM, les démarches prennent généralement environ 3 semaines auprès de nos partenaires agréés. Cette réactivité permet à votre organisation de sécuriser sans délai les meilleurs talents néerlandais sans patienter pendant la longue procédure de constitution d'une filiale locale.
Que se passe-t-il si mon salarié néerlandais est placé en arrêt maladie de longue durée ?
L'employeur a l'obligation légale de maintenir au moins 70 % du salaire brut pendant une durée pouvant aller jusqu'à 104 semaines, en vertu de l'article 7:629 du Code civil néerlandais. Vous devez également suivre scrupuleusement le protocole de réintégration de la loi Poortwachter, en commençant par une analyse de situation dès la 6e semaine et en établissant un plan d'action d'ici la 8e semaine. Depuis le 1er juillet 2026, les employeurs comptant 25 salariés ou plus ne bénéficient plus de la compensation financière de l'UWV pour les indemnités de transition versées après deux années d'arrêt maladie.
Ai-je besoin d'un compte bancaire néerlandais pour rémunérer mes salariés aux Pays-Bas ?
Vous n'avez pas strictement l'obligation d'ouvrir un compte bancaire néerlandais, mais les banques étrangères échouent souvent à traiter les formats XML très spécifiques demandés pour les déclarations d'impôt sur les salaires aux Pays-Bas. Cette situation entraîne fréquemment des retards de virement et des sanctions de la part du Belastingdienst. Une solution EOR supprime totalement cette contrainte technique. Nous effectuons tous les paiements et télédéclarations locaux à votre place, en regroupant le coût salarial total dans une facture mensuelle claire payable depuis vos comptes bancaires habituels.
L'indemnité de transition est-elle obligatoire pour les employeurs étrangers en 2026 ?
L'indemnité de transition constitue une exigence légale pour tout employeur, y compris les entités étrangères. Elle est due dès le premier jour de contrat, y compris si la rupture intervient durant la période d'essai. En 2026, cette indemnité est plafonnée à 102 000 € ou à un an de salaire brut si celui-ci est plus élevé. L'anticipation et la gestion de ces provisions font partie intégrante de notre offre de payroll buitenlandse werkgever, garantissant que vous n'ayez aucune surprise financière lors du départ d'un collaborateur.
Quel est l'impact de la loi VBAR sur l'embauche de télétravailleurs aux Pays-Bas ?
Le projet de loi VBAR, adopté par le Sénat le 16 juin 2026, introduit une présomption légale de contrat de travail pour toute prestation rémunérée en deçà de 38 € de l'heure. Bien qu'elle ne soit pas encore en vigueur, sa promulgation est attendue d'ici le 31 décembre 2026. Cela signifie que les employeurs étrangers ne peuvent plus recourir sereinement au statut d'indépendant pour des missions néerlandaises à temps plein. L'intégration de ces intervenants dans un cadre de paie officiel constitue le seul moyen d'éviter des redressements rétroactifs de cotisations sociales et fiscales.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il supervise les services d'Employer of Record et de paie néerlandaise : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, congés payés, retraite, arrêts maladie et respect des conventions collectives (CAO), avec une intégration réalisable en 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Oui, vous pouvez vous inscrire en tant que redevable étranger de la retenue à la source en déposant le formulaire « Aanmelding Onderneming buitenland » auprès du Belastingdienst. Cela vous autorise à gérer directement une payroll buitenlandse werkgever depuis votre pays d'origine. Bien que cela vous octroie un numéro d'immatriculation à la paie, cela ne vous donne pas la possibilité de parrainer des salariés non-ressortissants de l'UE. Vous restez également responsable de la gestion complexe du maintien de salaire en cas de maladie et de l'affiliation aux fonds de pension néerlandais, sans soutien administratif local ni structure juridique résidente.
La création d'une BV néerlandaise coûte généralement 2 000 € de frais initiaux, puis entre 3 000 et 8 000 € par an pour les obligations comptables et juridiques récurrentes. Choisir le modèle de portage salarial (Employer of Record) permet d'éviter l'ensemble de ces frais fixes de création. À la place, vous réglez une facture mensuelle unique calculée selon un coefficient de paie transparent. Ce multiplicateur englobe tous les éléments, de la cotisation retraite de 15,2 % à l'indemnité légale de congés payés de 8 %, offrant une visibilité budgétaire parfaite pour votre expansion internationale.
Pour 2026, le seuil de salaire imposable de référence s'élève à 48 013 € après application de la déduction de 30 %. Les salariés âgés de moins de 30 ans et titulaires d'un master universitaire bénéficient d'un seuil imposable réduit à 36 497 €. Pour profiter pleinement de l'abattement fiscal des 30 %, le salaire brut doit avoisiner 68 590 €. Cet avantage est désormais plafonné à la norme WNT de 262 000 €, et le statut fiscal de quasi-non-résident n'est plus accessible pour les nouveaux bénéficiaires à partir du 1er janvier 2024.
Vous pouvez commencer à recruter en quelques semaines au lieu de plusieurs mois en vous appuyant sur une société de portage salarial (EOR) locale. Nous vous transmettons un devis personnalisé sous 24 heures à réception des données relatives au salarié, avec des conventions de services prêtes en quelques jours. Si votre recrue nécessite un visa HSM, les démarches prennent généralement environ 3 semaines auprès de nos partenaires agréés. Cette réactivité permet à votre organisation de sécuriser sans délai les meilleurs talents néerlandais sans patienter pendant la longue procédure de constitution d'une filiale locale.
L'employeur a l'obligation légale de maintenir au moins 70 % du salaire brut pendant une durée pouvant aller jusqu'à 104 semaines, en vertu de l'article 7:629 du Code civil néerlandais. Vous devez également suivre scrupuleusement le protocole de réintégration de la loi Poortwachter, en commençant par une analyse de situation dès la 6e semaine et en établissant un plan d'action d'ici la 8e semaine. Depuis le 1er juillet 2026, les employeurs comptant 25 salariés ou plus ne bénéficient plus de la compensation financière de l'UWV pour les indemnités de transition versées après deux années d'arrêt maladie.
Vous n'avez pas strictement l'obligation d'ouvrir un compte bancaire néerlandais, mais les banques étrangères échouent souvent à traiter les formats XML très spécifiques demandés pour les déclarations d'impôt sur les salaires aux Pays-Bas. Cette situation entraîne fréquemment des retards de virement et des sanctions de la part du Belastingdienst. Une solution EOR supprime totalement cette contrainte technique. Nous effectuons tous les paiements et télédéclarations locaux à votre place, en regroupant le coût salarial total dans une facture mensuelle claire payable depuis vos comptes bancaires habituels.
L'indemnité de transition constitue une exigence légale pour tout employeur, y compris les entités étrangères. Elle est due dès le premier jour de contrat, y compris si la rupture intervient durant la période d'essai. En 2026, cette indemnité est plafonnée à 102 000 € ou à un an de salaire brut si celui-ci est plus élevé. L'anticipation et la gestion de ces provisions font partie intégrante de notre offre de payroll buitenlandse werkgever, garantissant que vous n'ayez aucune surprise financière lors du départ d'un collaborateur.
Le projet de loi VBAR, adopté par le Sénat le 16 juin 2026, introduit une présomption légale de contrat de travail pour toute prestation rémunérée en deçà de 38 € de l'heure. Bien qu'elle ne soit pas encore en vigueur, sa promulgation est attendue d'ici le 31 décembre 2026. Cela signifie que les employeurs étrangers ne peuvent plus recourir sereinement au statut d'indépendant pour des missions néerlandaises à temps plein. L'intégration de ces intervenants dans un cadre de paie officiel constitue le seul moyen d'éviter des redressements rétroactifs de cotisations sociales et fiscales.