Processamento Salarial Estrangeiro nos Países Baixos: Guia de Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll
Joost Hubregtse é Diretor de Payroll na ICSPayroll, a especialista neerlandesa em processamento salarial e EOR da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Head of Payroll, supervisiona declarações fiscais sobre salários, pedidos do regime dos 30% e a conformidade laboral para empregadores internacionais.
A era do «soft landing» para a conformidade laboral neerlandesa está a chegar ao fim, e os empregadores estrangeiros que não se adaptarem até 2027 enfrentam riscos financeiros significativos. A gestão de um payroll buitenlandse werkgever costumava ser uma simples questão de registo fiscal. Em 2026, o cenário mudou no sentido de uma aplicação mais rigorosa da Wet DBA e de novos limiares complexos para o regime dos 30% [30% ruling]. Provavelmente compreende que os Países Baixos oferecem uma reserva de talento de classe mundial, mas a carga administrativa associada aos riscos de Estabelecimento Estável e à evolução da legislação laboral pode parecer uma barreira à entrada.
Este guia garante que a sua expansão permanece segura e eficiente. Ficará a saber como gerir o processamento salarial neerlandês de forma conforme enquanto entidade estrangeira, recorrendo a um Employer of Record (EOR) e a conhecimentos especializados locais. Apresentamos uma análise metódica das reformas laborais de 2026, incluindo as mais recentes normas salariais do regime dos 30% de €48.013 e as presunções legais da VBAR. Seguindo este enquadramento, conseguirá implementar uma estrutura de processamento salarial em conformidade em poucas semanas, proteger a sua empresa de auditorias fiscais e assegurar que os seus colaboradores internacionais beneficiam plenamente das vantagens fiscais sem a necessidade imediata de constituir uma BV.
Principais Conclusões
- Compreender as diferenças estratégicas entre o registo direto e um modelo de EOR para gerir o seu payroll buitenlandse werkgever com total conformidade e risco mínimo.
- Saber como evitar €2.000 em custos de constituição e entre €3.000 e €8.000 em honorários contabilísticos anuais de uma BV, integrando talento através de uma infraestrutura de processamento salarial local em apenas algumas semanas.
- Identificar os riscos operacionais associados à aplicação da Wet DBA e à legislação VBAR pendente, que estabelece uma presunção legal de relação de trabalho para valores inferiores a €38 por hora.
- Aplicar os limiares salariais corretos de 2026 para o regime dos 30%, assegurando que as contratações internacionais cumprem o padrão de €48.013 ou a norma de €36.497 para titulares de mestrado com menos de 30 anos.
- Acelerar a sua expansão com o processamento expedito de vistos HSM através de parceiros licenciados e uma fatura mensal consolidada que cobre todas as contribuições obrigatórias para a segurança social neerlandesa, pensões e subsídios de férias.
Opções de Processamento Salarial para Empregadores Estrangeiros nos Países Baixos
As entidades estrangeiras que se expandem para o mercado neerlandês começam frequentemente com uma única contratação remota. Isto cria um cenário jurídico específico: um empregador estrangeiro com pessoal sediado nos Países Baixos. Embora o colaborador resida e trabalhe localmente, a entidade societária permanece no estrangeiro. Isto exige uma estratégia sólida de payroll buitenlandse werkgever para gerir os impostos sobre o trabalho e as obrigações para com a segurança social local desde o primeiro dia.
A administração tem de avaliar cuidadosamente o risco de Estabelecimento Estável (PE). Se os seus colaboradores neerlandeses exercerem atividades geradoras de receita ou tiverem poderes para assinar contratos, a Belastingdienst poderá determinar que a sua empresa tem uma presença tributável. A constituição de uma BV neerlandesa é uma solução comum para mitigar esta questão, uma vez que uma BV é um sujeito passivo residente e não um PE. Contudo, com custos de constituição de €2.000 e taxas anuais de prestação de contas tipicamente entre €3.000 e €8.000, uma BV não é, na maioria das vezes, o ponto de partida mais eficiente para uma equipa pequena ou em crescimento. Em alternativa, as empresas optam pelo registo direto ou por um modelo através de terceiros.
Registo Direto de Payroll como Empregador Não Residente
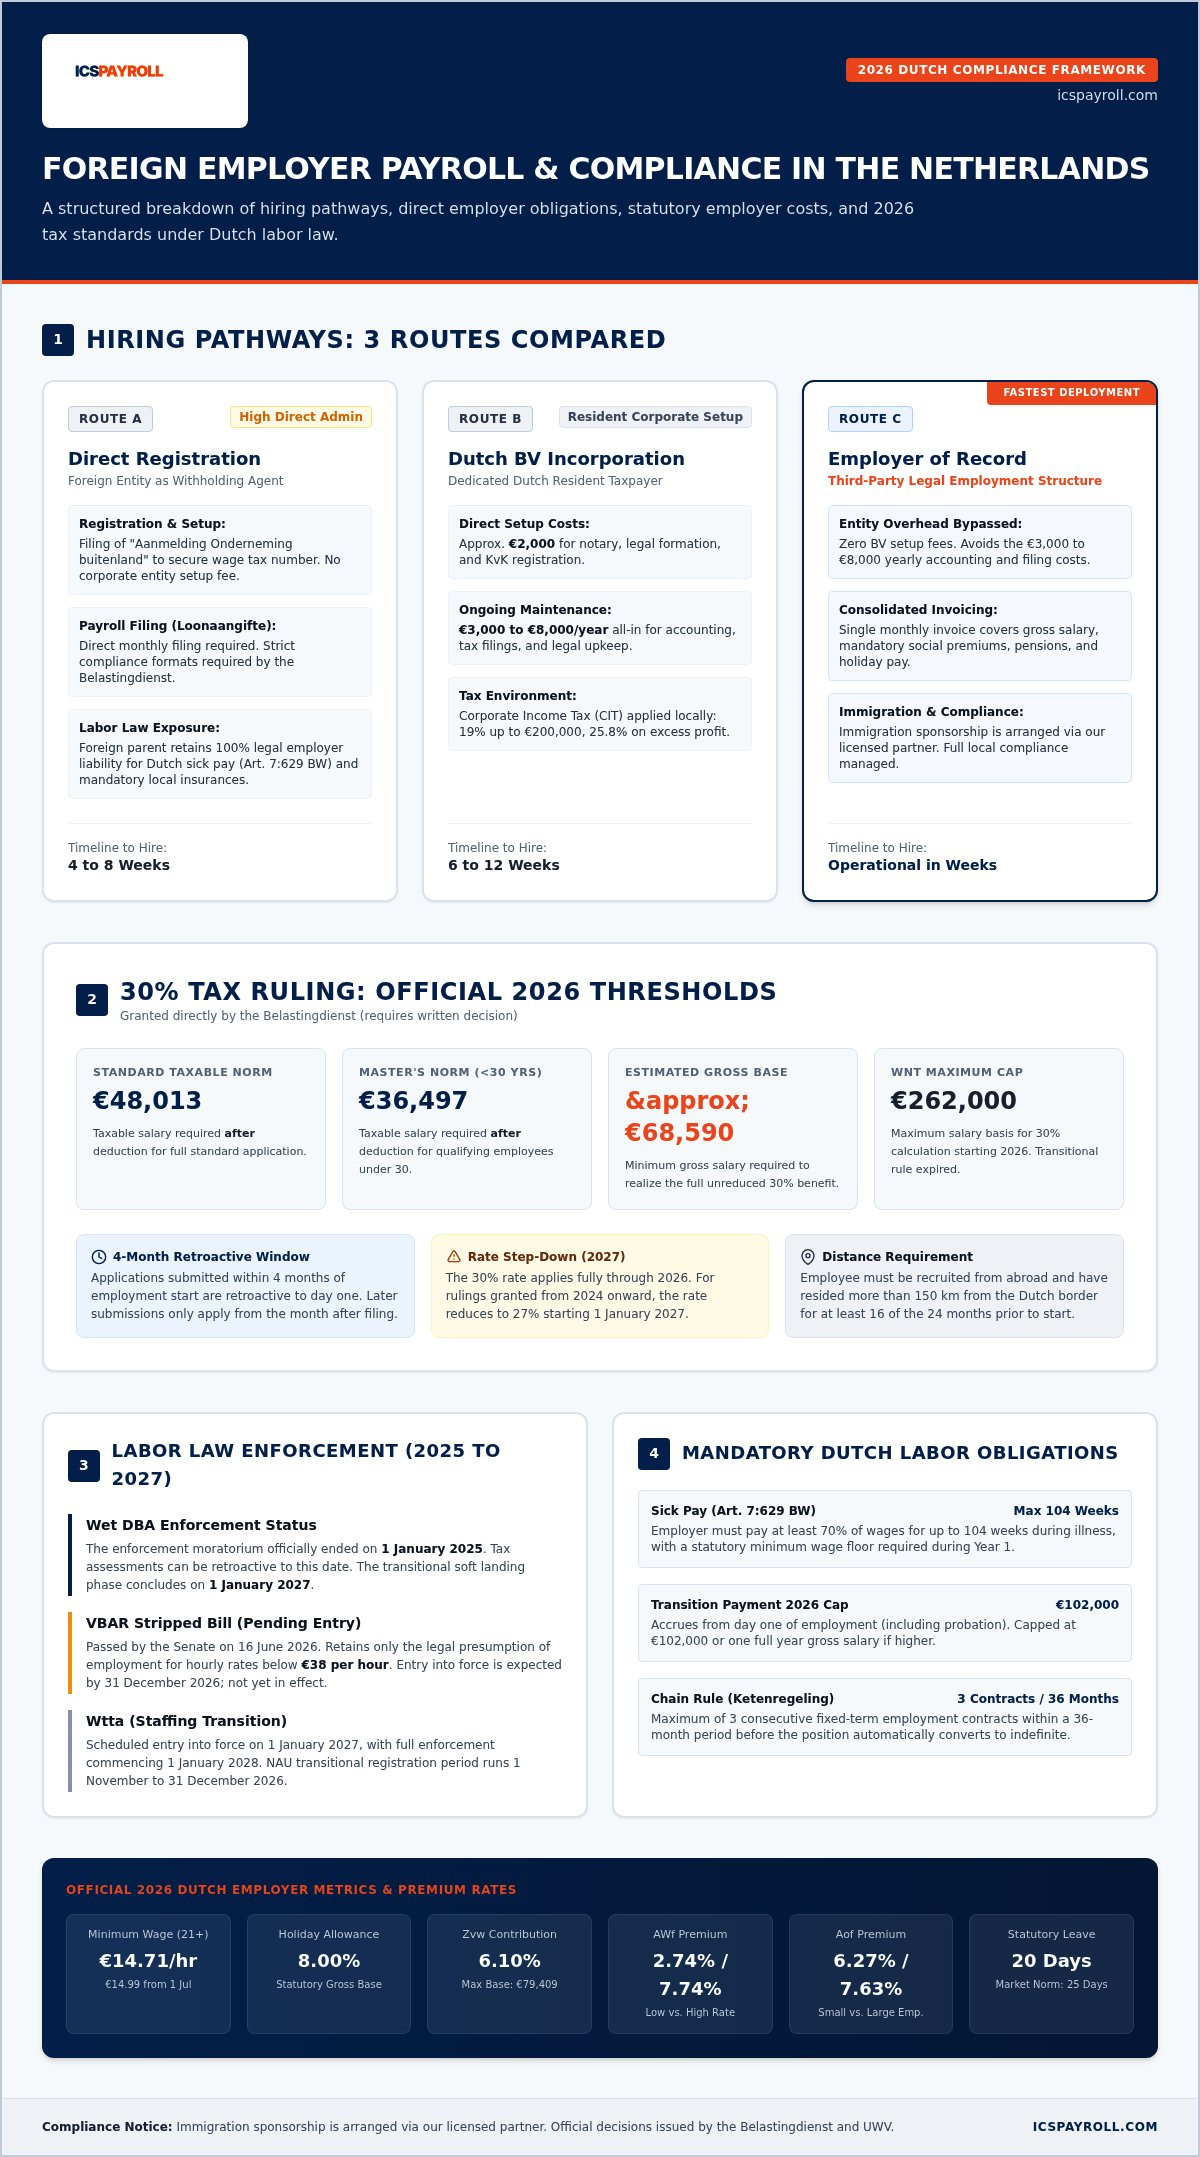
Uma empresa estrangeira pode optar por registar-se diretamente como entidade retentora sem constituir uma entidade local. Deverá submeter o formulário «Aanmelding Onderneming buitenland» para obter um número de identificação fiscal para efeitos de retenção na fonte. Isto permite-lhe reter o imposto sobre os rendimentos do trabalho e as contribuições para a segurança social diretamente. No entanto, este caminho acarreta pesadas cargas administrativas. Fica plenamente responsável pela complexa legislação laboral neerlandesa, incluindo a obrigação de pagar pelo menos 70% do salário até 104 semanas durante a baixa médica do colaborador, ao abrigo do art.º 7:629 do Código Civil neerlandês (BW).
Gerir os seguros locais de saúde no trabalho (Arbodienst) e a filiação obrigatória em fundos de pensões a partir do estrangeiro é notoriamente difícil. As entidades estrangeiras deparam-se frequentemente com dificuldades nos requisitos técnicos da declaração mensal de impostos sobre salários (loonaangifte). A maioria dos bancos estrangeiros não consegue emitir os formatos de pagamento específicos exigidos pelas autoridades neerlandesas, o que pode originar atrasos nas declarações e coimas perfeitamente evitáveis.
O Modelo Local de Employer of Record (EOR)
O modelo de EOR proporciona uma ponte segura entre a sua entidade estrangeira e o sistema local. Neste enquadramento, o EOR atua como o empregador legal no papel, enquanto mantém a gestão diária do colaborador. É a escolha preferencial para empresas que exigem total conformidade sem os custos fixos de uma entidade local. Garante que as contribuições obrigatórias para pensões e os subsídios de férias são processados automaticamente através de uma fatura mensal consolidada.
Para uma perspetiva mais aprofundada sobre como este modelo funciona, consulte o nosso artigo Employer of Record nos Países Baixos: O Guia de 2026 para Contratação em Conformidade. Este modelo permite uma configuração operacional em apenas algumas semanas. Oferece a segurança de um especialista local que assume a carga administrativa, incluindo a gestão dos pedidos do regime dos 30% e a celebração de contratos de trabalho em harmonia com as mais recentes normas laborais de 2026.
EOR vs. Registo Direto: Uma Comparação Estratégica para 2026
A escolha entre o registo direto e um Employer of Record (EOR) determina a sua agilidade operacional e o perfil de risco nos Países Baixos. O registo de um payroll buitenlandse werkgever permite-lhe manter-se como o empregador principal, mas deixa a sua empresa responsável por cada declaração técnica e por todos os riscos laborais locais. Em contrapartida, um EOR assume o papel de empregador legal. Esta estrutura funciona como um escudo de responsabilidade profissional, assegurando que o seu negócio permanece em conformidade sem os meses de atraso habitualmente associados à constituição de uma BV.
Eficiência de Custos e Tempo
Constituir uma BV neerlandesa envolve aproximadamente €2.000 em custos iniciais de constituição. Para além disso, deve orçamentar entre €3.000 e €8.000 anuais para a contabilidade societária obrigatória, dossiers jurídicos e conformidade anual. O acolhimento via EOR contorna estes obstáculos. Permite que a sua equipa passe do recrutamento ao estado operacional em semanas, em vez de meses. Utilizamos um modelo transparente de «fator salarial» (payroll factor) para simplificar o seu planeamento financeiro. Este modelo agrega o salário bruto, o subsídio de férias obrigatório de 8% e a contribuição de 15,2% para o fundo de pensões numa única fatura mensal previsível. Se precisar de esclarecimentos imediatos sobre estes valores, pode solicitar uma proposta personalizada no prazo de 24 horas para ver exatamente como os custos se alinham com o seu orçamento de expansão.
Conformidade e Proteção contra Responsabilidade
O modelo de EOR protege a sua entidade estrangeira das intrincadas complexidades da lei da cessação do contrato de trabalho neerlandesa. Em 2026, a indemnização legal de transição (transitievergoeding) está limitada a €102.000 ou a um ano de salário bruto, caso este seja superior. Um EOR gere estas provisões e garante que cada contrato de trabalho inclui as disposições locais necessárias, tais como períodos experimentais válidos e cláusulas específicas de não concorrência. Esta precisão administrativa estende-se aos regulamentos internos e às normas locais de RH, eliminando o risco de sanções por parte do UWV decorrentes de incumprimento.
Gerir estas variáveis a partir do estrangeiro conduz com frequência a falhas administrativas. Ao recorrer a um especialista local, assegura que os descontos obrigatórios para a segurança social (como a taxa de 6,10% da Zvw) e as submissões mensais da loonaangifte são geridos com rigor absoluto. Para empresas que procuram uma parceria administrativa mais alargada, a leitura de Serviços de PEO nos Países Baixos: O Guia de 2026 para Contratação em Conformidade esclarece como estas soluções se integram na sua estratégia a longo prazo. Esta abordagem permite-lhe concentrar-se na gestão de talentos enquanto tratamos das normas jurídicas técnicas do mercado neerlandês.
Conformidade com a Legislação Laboral Neerlandesa: Navegar nas Reformas de 2026
Revisto por Joost Hubregtse, Diretor de Payroll, a 15 de setembro de 2026.
O quadro regulamentar nos Países Baixos atravessa atualmente um período de transição intensa. Para um payroll buitenlandse werkgever, a mudança mais crítica é o fim da moratória de fiscalização da Wet DBA. Embora permaneça aberta uma janela de «soft landing» até 1 de janeiro de 2027, a Belastingdienst retomou as auditorias e pode aplicar liquidações fiscais com efeitos retroativos a 1 de janeiro de 2025. Isto significa que as empresas estrangeiras já não podem assumir que as relações de prestação de serviços (contractors) estão imunes a escrutínio. Se uma auditoria concluir que existe uma relação de «trabalho fictício» (fictieve dienstbetrekking), a entidade estrangeira torna-se responsável pelo pagamento retroativo de impostos e encargos sociais.
A VBAR e a Presunção Legal de Trabalho Dependente
O Senado aprovou uma versão simplificada da proposta de lei VBAR a 16 de junho de 2026. Esta legislação introduz uma presunção legal de relação de trabalho para qualquer trabalhador com remuneração inferior a €38 por hora. Se o seu colaborador nos Países Baixos auferir um valor abaixo deste limiar, o ónus da prova recai sobre o empregador para demonstrar que a relação não é de trabalho subordinado tradicional. As entidades estrangeiras recorrem frequentemente a contratos de prestação de serviços independentes para evitar o processamento salarial local, mas esta estratégia tornou-se extremamente vulnerável. Poderá consultar uma análise detalhada destes riscos no nosso Direito do Trabalho nos Países Baixos para Empregadores Estrangeiros: Guia de Conformidade para 2026. Embora a lei ainda não esteja em vigor, prevê-se a sua promulgação até 31 de dezembro de 2026, pelo que é imperativo transitar funções vulneráveis para uma estrutura formal de trabalho dependente o quanto antes.
A legislação neerlandesa exige que as entidades empregadoras paguem pelo menos 70% do salário bruto de um trabalhador durante 104 semanas em caso de doença. Ocorreu uma alteração importante a 1 de julho de 2026 no que diz respeito à indemnização legal de transição, que atualmente está limitada a €102.000. Anteriormente, o UWV compensava os empregadores por este pagamento se o contrato cessasse após dois anos de incapacidade por doença. A partir de julho de 2026, as empresas com 25 ou mais colaboradores perderam o direito a esta compensação. Apenas os pequenos empregadores mantêm esta salvaguarda financeira. Esta mudança converte a gestão de baixas médicas prolongadas numa responsabilidade financeira avultada para médias e grandes empresas internacionais a operar nos Países Baixos.
A Lei Poortwachter e as Obrigações na Baixa Médica
A conformidade não se limita ao pagamento; exige uma reintegração ativa. O quadro legal da Poortwachter (Wet verbetering poortwachter) impõe um calendário de ações muito rigoroso. O médico do trabalho (bedrijfsarts) tem de realizar uma análise do problema até à 6.ª semana de doença. Até à 8.ª semana, a entidade empregadora e o colaborador devem estabelecer um Plano de Ação formal (Plan van Aanpak). O incumprimento destes passos pode levar o UWV a impor uma sanção salarial referente ao terceiro ano, prolongando a obrigação de pagamento até às 156 semanas. A Poortwachter é o quadro legal obrigatório para a reintegração em caso de doença nos Países Baixos. O nosso modelo de EOR assume estes riscos, garantindo que todas as etapas são devidamente documentadas para proteger a sua organização de pesadas sanções administrativas.
Maximizar o Regime Fiscal dos 30% para Talento Internacional
Revisto por Joost Hubregtse, Diretor de Payroll, a 15 de setembro de 2026.
O regime dos 30% [30% ruling] continua a ser uma ferramenta de topo para um payroll buitenlandse werkgever que procura atrair os melhores talentos internacionais para os Países Baixos. Este benefício fiscal permite aos empregadores conceder um reembolso isento de impostos de até 30% da remuneração bruta do colaborador para cobrir custos extraterritoriais. No entanto, para as contratações em 2026, as condições mudaram. Já não se trata de um benefício fixo de 30% para a duração total de cinco anos. Para os pedidos deferidos a partir de 1 de janeiro de 2024, a taxa de isenção desce para 27% a partir de 1 de janeiro de 2027. Apenas os trabalhadores que já beneficiavam do regime antes de 2024 mantêm o direito adquirido à taxa original de 30% durante todo o período.
Os Requisitos Salariais e Limiares para 2026
A elegibilidade para o regime depende estritamente de limiares de salário tributável, os quais são atualizados anualmente pela Belastingdienst. Para 2026, o limiar salarial tributável anual padrão após a dedução é de €48.013. Para colaboradores com menos de 30 anos que possuam um mestrado científico universitário, o limiar é inferior, fixando-se em €36.497. É um equívoco frequente pensar que estes valores representam o salário bruto. Para usufruir da totalidade do benefício isento de imposto, um colaborador necessita geralmente de um salário bruto de aproximadamente €68.590. Além disso, o benefício encontra-se agora limitado pelo teto da lei sobre remunerações de gestores públicos (WNT), conhecido como norma Balkenende, que é de €262.000 para 2026. Qualquer salário acima deste montante não é elegível para o reembolso isento. Para uma análise minuciosa destes cálculos, leia O Regime dos 30% nos Países Baixos: Guia Abrangente do Empregador para 2026.
Alterações ao Estatuto de Não Residente Parcial
As vantagens estruturais do regime dos 30% foram igualmente reduzidas no que diz respeito ao imposto sobre o património. O estatuto de não residente parcial, que permitia aos beneficiários ser tratados como não residentes para tributação nos Quadros fiscais 2 e 3 (Box 2 e Box 3), foi extinto para todos os novos titulares. Apenas as pessoas que já detinham o benefício antes de 1 de janeiro de 2024 conservam este direito, e mesmo para estas, o regime transitório cessa definitivamente a 31 de dezembro de 2026. É também fundamental distinguir entre patrocínio de imigração e benefícios fiscais. Embora o processo de imigração seja assegurado através do nosso parceiro licenciado, o estatuto de patrocinador reconhecido pelo IND não tem qualquer interferência no pedido do regime dos 30%. O regime é uma decisão puramente fiscal tomada exclusivamente pelas autoridades tributárias neerlandesas.
Para se qualificar, o colaborador tem de ter sido recrutado a partir do estrangeiro e ter vivido a mais de 150 km da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao início de funções. Os prazos são decisivos: os pedidos submetidos no prazo de 4 meses após o início de funções têm efeitos retroativos ao primeiro dia de trabalho. Se ultrapassar este prazo, o regime só se aplica a partir do primeiro dia do mês seguinte ao da submissão. Pode garantir o pedido do regime dos 30% do seu colaborador hoje para assegurar a retroatividade total e maximizar o seu salário líquido.
Contrate nos Países Baixos com Confiança através da ICSPayroll
Expandir para um novo território requer um parceiro que atue como guardião protetor dos interesses do seu negócio. A ICSPayroll permite-lhe contratar talento neerlandês em semanas sem os €2.000 de custos de constituição ou os €3.000 a €8.000 de despesas contabilísticas anuais inerentes a uma BV local. Para um payroll buitenlandse werkgever, isto traduz-se numa entrada imediata no mercado com zero atrito administrativo. Se necessitar de recrutar talento de fora da UE, facilitamos o processamento expedito de vistos para Trabalhadores Altamente Qualificados (HSM) em aproximadamente 3 semanas através dos nossos parceiros autorizados. Desta forma, a sua equipa atinge rapidamente a produtividade máxima enquanto tratamos das complexidades técnicas da legislação laboral neerlandesa.
O nosso compromisso de «fatura única» é o pilar do nosso serviço. Consolidamos todas as contribuições obrigatórias numa única linha de faturação mensal transparente. Isto abrange contribuições para a segurança social, contribuições obrigatórias para pensões e a provisão do subsídio de férias. A sua equipa financeira recebe um documento fiável e previsível que simplifica o orçamento internacional e elimina a necessidade de múltiplas transferências bancárias locais. Este nível de consolidação é vital para manter registos contabilísticos impecáveis e garantir que todas as obrigações locais são cumpridas com rigor. O nosso serviço disponibiliza uma solução global de payroll buitenlandse werkgever que se integra perfeitamente nas operações internacionais da sua empresa.
O Fator Salarial: Preços Transparentes
Utilizamos um modelo de «fator salarial» (payroll factor) específico para assegurar total transparência financeira. Este multiplicador único cobre todos os encargos sociais da entidade empregadora e os nossos serviços completos de administração de RH. Abrange a contribuição obrigatória de 15,2% para a pensão e o subsídio legal de férias de 8%. Não existem custos ocultos nem acertos inesperados de fim de ano. Este modelo constitui uma base estável para empresas internacionais, permitindo estimativas orçamentais rigorosas a longo prazo. Para perceber em detalhe a compatibilidade com a sua estratégia de expansão, disponibilizamos propostas comerciais personalizadas num prazo de 24 horas.
Apoio Especializado para Empregadores Estrangeiros
A conformidade é um processo liderado por profissionais especializados com o suporte de tecnologia de topo. Os seus colaboradores têm acesso a um portal online seguro onde podem consultar recibos de vencimento, descarregar contratos e gerir saldos de férias. Esta interface profissional reflete o compromisso da sua empresa com uma experiência de excelência para os seus quadros, garantindo ao mesmo tempo que toda a documentação é arquivada em conformidade com o prazo legal obrigatório de conservação de 7 anos. Isto liberta a sua equipa interna de RH das tarefas manuais de gestão documental.
Além das ferramentas digitais, a nossa equipa fornece orientação direta sobre temas sensíveis, como a indemnização de transição (transitievergoeding), limitada a €102.000 em 2026, e os passos obrigatórios de reintegração da Lei Poortwachter. Funcionamos como a ponte entre a sua entidade estrangeira e o sistema neerlandês, retirando a carga administrativa dos seus ombros. Garantimos que a sua empresa permanece integralmente protegida contra os riscos da Wet DBA e contra as constantes alterações nas normas do regime dos 30%. Para uma estrutura neerlandesa em total conformidade e desenhada à medida das suas necessidades, contacte Joost Hubregtse e a nossa equipa especializada para iniciar a sua expansão com total tranquilidade.
Planeie a Sua Entrada no Mercado Neerlandês com Conformidade e Agilidade
O quadro regulamentar de 2026 exige mais do que um simples registo formal. Com o termo da moratória da Wet DBA e a introdução da presunção legal da VBAR para valores inferiores a €38 por hora, os riscos associados ao falso trabalho independente são mais elevados do que nunca. Gerir com êxito um payroll buitenlandse werkgever depende agora de uma conformidade preventiva e de uma gestão local especializada. Como vimos, os limiares do regime dos 30% de €48.013 e €36.497 exigem cálculos rigorosos de conversão do valor bruto para líquido para que o seu talento internacional permaneça motivado e juridicamente protegido.
A ICSPayroll assegura a solidez de que a sua organização necessita para prosperar. Disponibilizamos uma estrutura operacional funcional em poucas semanas e uma fatura mensal única e transparente que cobre todas as obrigações locais, desde o plano de pensões ao subsídio de férias. A nossa equipa assegura os trâmites dos pedidos do regime dos 30% e a gestão de baixas médicas, permitindo-lhe concentrar-se nas suas metas de negócio. Contrate nos Países Baixos com confiança - Obtenha uma proposta à medida em 24 horas. Estamos preparados para ser o seu parceiro de confiança no mercado neerlandês.
Perguntas Frequentes
Posso processar salários de um colaborador nos Países Baixos se a minha empresa estiver sediada no estrangeiro?
Sim, pode registar-se como entidade retentora estrangeira submetendo o formulário «Aanmelding Onderneming buitenland» junto da Belastingdienst. Isto permite-lhe gerir um payroll buitenlandse werkgever diretamente a partir do seu país de origem. Embora confira um número de identificação fiscal salarial, esta modalidade não permite patrocinar vistos de residência para colaboradores de fora da UE. Além disso, continuará responsável pela complexa gestão de pagamentos por doença prolongada e pela filiação em fundos de pensões locais, sem dispor de suporte administrativo presencial nem de personalidade jurídica no país.
Quanto custa organizar o processamento salarial nos Países Baixos para um empregador estrangeiro?
A constituição de uma BV neerlandesa custa habitualmente cerca de €2.000 na fase inicial, seguida de €3.000 a €8.000 anuais para despesas de contabilidade e submissões legais obrigatórias. Ao optar por um modelo de Employer of Record, elimina estes custos fixos de criação de empresa. Em vez disso, paga uma fatura mensal única baseada num fator salarial (payroll factor) transparente. Esse valor engloba desde a contribuição de 15,2% para o fundo de pensões até ao subsídio legal de férias de 8%, assegurando total previsibilidade orçamental na expansão internacional.
Quais são os requisitos salariais em 2026 para o regime dos 30%?
Para 2026, o limiar de salário tributável padrão é de €48.013 após a dedução dos 30%. Os colaboradores com menos de 30 anos titulares de um mestrado universitário dispõem de um limiar reduzido de €36.497. Para beneficiar da isenção máxima de 30%, o salário bruto ronda os €68.590. O benefício encontra-se agora indexado ao teto da lei WNT (€262.000) e o estatuto de não residente parcial foi eliminado para novas concessões iniciadas após 1 de janeiro de 2024.
Com que rapidez posso começar a contratar nos Países Baixos sem constituir uma BV?
Pode começar a contratar em poucas semanas recorrendo a um Employer of Record local. Apresentamos propostas detalhadas no prazo de 24 horas após recebermos os dados do colaborador, ficando os acordos de prestação de serviços finalizados em poucos dias. Caso o seu candidato necessite de um visto de Trabalho Altamente Qualificado (HSM), a tramitação demora habitualmente cerca de 3 semanas através dos nossos parceiros certificados. Esta rapidez permite à sua empresa integrar imediatamente os melhores perfis neerlandeses, evitando os longos prazos da criação de uma pessoa coletiva local.
O que acontece se o meu colaborador nos Países Baixos contrair uma doença prolongada?
Os empregadores são obrigados por lei a pagar pelo menos 70% do salário bruto durante até 104 semanas, de acordo com o Artigo 7:629 do Código Civil neerlandês (BW). Terá ainda de cumprir rigorosamente o protocolo de reintegração da Lei Poortwachter, que se inicia com a avaliação médica na 6.ª semana e a formulação de um plano de ação conjunto até à 8.ª semana. Desde 1 de julho de 2026, as empresas com 25 ou mais colaboradores deixaram de ter direito à compensação financeira do UWV relativa às indemnizações de transição pagas após dois anos consecutivos de incapacidade.
É obrigatório ter uma conta bancária neerlandesa para pagar aos colaboradores locais?
Em termos estritamente jurídicos não é indispensável uma conta neerlandesa, contudo a banca internacional raramente processa de forma correta os formatos de ficheiro XML específicos exigidos para o pagamento dos impostos sobre o trabalho nos Países Baixos. Esta limitação técnica gera frequentemente atrasos de liquidação e coimas fiscais da Belastingdienst. Uma solução de EOR resolve este problema na íntegra: assumimos todos os pagamentos e declarações locais no terreno, agrupando a totalidade dos custos laborais numa única fatura mensal liquidável através das contas bancárias correntes da sua empresa.
A indemnização de transição é obrigatória para empregadores estrangeiros em 2026?
A indemnização de transição (transitievergoeding) é uma exigência legal para todos os empregadores com trabalhadores nos Países Baixos, incluindo organizações estrangeiras. O direito ao seu cômputo inicia-se logo no primeiro dia do vínculo de trabalho, abrangendo igualmente o período de estágio/experimental. Em 2026, esta indemnização tem como limite máximo €102.000 ou o equivalente a um ano de remuneração bruta caso este valor seja superior. A orçamentação e gestão destas provisões fazem parte dos procedimentos padrão do nosso serviço de payroll buitenlandse werkgever, assegurando que não é surpreendido por passivos imprevistos na cessação do contrato.
De que forma a lei VBAR afeta a contratação de trabalhadores remotos nos Países Baixos?
A proposta de lei VBAR, aprovada pelo Senado a 16 de junho de 2026, institui uma presunção legal de contrato de trabalho por conta de outrem para remunerações por hora inferiores a €38. Embora aguarde publicação em diário oficial até 31 de dezembro de 2026, a sua aprovação determina que os empregadores estrangeiros deixam de poder recorrer em segurança a prestadores de serviços em regime independente para funções a tempo inteiro no mercado neerlandês. O enquadramento destes colaboradores numa estrutura contratual e salarial formalizada representa a única forma de afastar contingências fiscais e encargos retroativos para com a segurança social.
Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Supervisiona serviços de Employer of Record e processamento salarial neerlandês: contratos de trabalho, obrigações declarativas fiscais e sociais, subsídio de férias, planos de pensões, gestão de baixas médicas e cumprimento de convenções coletivas de trabalho (CAO), viabilizando processos de admissão em 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
Sim, pode registar-se como entidade retentora estrangeira submetendo o formulário «Aanmelding Onderneming buitenland» junto da Belastingdienst. Isto permite-lhe gerir um payroll buitenlandse werkgever diretamente a partir do seu país de origem. Embora confira um número de identificação fiscal salarial, esta modalidade não permite patrocinar vistos de residência para colaboradores de fora da UE. Além disso, continuará responsável pela complexa gestão de pagamentos por doença prolongada e pela filiação em fundos de pensões locais, sem dispor de suporte administrativo presencial nem de personalidade jurídica no país.
A constituição de uma BV neerlandesa custa habitualmente cerca de €2.000 na fase inicial, seguida de €3.000 a €8.000 anuais para despesas de contabilidade e submissões legais obrigatórias. Ao optar por um modelo de Employer of Record, elimina estes custos fixos de criação de empresa. Em vez disso, paga uma fatura mensal única baseada num fator salarial (payroll factor) transparente. Esse valor engloba desde a contribuição de 15,2% para o fundo de pensões até ao subsídio legal de férias de 8%, assegurando total previsibilidade orçamental na expansão internacional.
Para 2026, o limiar de salário tributável padrão é de €48.013 após a dedução dos 30%. Os colaboradores com menos de 30 anos titulares de um mestrado universitário dispõem de um limiar reduzido de €36.497. Para beneficiar da isenção máxima de 30%, o salário bruto ronda os €68.590. O benefício encontra-se agora indexado ao teto da lei WNT (€262.000) e o estatuto de não residente parcial foi eliminado para novas concessões iniciadas após 1 de janeiro de 2024.
Pode começar a contratar em poucas semanas recorrendo a um Employer of Record local. Apresentamos propostas detalhadas no prazo de 24 horas após recebermos os dados do colaborador, ficando os acordos de prestação de serviços finalizados em poucos dias. Caso o seu candidato necessite de um visto de Trabalho Altamente Qualificado (HSM), a tramitação demora habitualmente cerca de 3 semanas através dos nossos parceiros certificados. Esta rapidez permite à sua empresa integrar imediatamente os melhores perfis neerlandeses, evitando os longos prazos da criação de uma pessoa coletiva local.
Os empregadores são obrigados por lei a pagar pelo menos 70% do salário bruto durante até 104 semanas, de acordo com o Artigo 7:629 do Código Civil neerlandês (BW). Terá ainda de cumprir rigorosamente o protocolo de reintegração da Lei Poortwachter, que se inicia com a avaliação médica na 6.ª semana e a formulação de um plano de ação conjunto até à 8.ª semana. Desde 1 de julho de 2026, as empresas com 25 ou mais colaboradores deixaram de ter direito à compensação financeira do UWV relativa às indemnizações de transição pagas após dois anos consecutivos de incapacidade.
Em termos estritamente jurídicos não é indispensável uma conta neerlandesa, contudo a banca internacional raramente processa de forma correta os formatos de ficheiro XML específicos exigidos para o pagamento dos impostos sobre o trabalho nos Países Baixos. Esta limitação técnica gera frequentemente atrasos de liquidação e coimas fiscais da Belastingdienst. Uma solução de EOR resolve este problema na íntegra: assumimos todos os pagamentos e declarações locais no terreno, agrupando a totalidade dos custos laborais numa única fatura mensal liquidável através das contas bancárias correntes da sua empresa.
A indemnização de transição (transitievergoeding) é uma exigência legal para todos os empregadores com trabalhadores nos Países Baixos, incluindo organizações estrangeiras. O direito ao seu cômputo inicia-se logo no primeiro dia do vínculo de trabalho, abrangendo igualmente o período de estágio/experimental. Em 2026, esta indemnização tem como limite máximo €102.000 ou o equivalente a um ano de remuneração bruta caso este valor seja superior. A orçamentação e gestão destas provisões fazem parte dos procedimentos padrão do nosso serviço de payroll buitenlandse werkgever, assegurando que não é surpreendido por passivos imprevistos na cessação do contrato.
A proposta de lei VBAR, aprovada pelo Senado a 16 de junho de 2026, institui uma presunção legal de contrato de trabalho por conta de outrem para remunerações por hora inferiores a €38. Embora aguarde publicação em diário oficial até 31 de dezembro de 2026, a sua aprovação determina que os empregadores estrangeiros deixam de poder recorrer em segurança a prestadores de serviços em regime independente para funções a tempo inteiro no mercado neerlandês. O enquadramento destes colaboradores numa estrutura contratual e salarial formalizada representa a única forma de afastar contingências fiscais e encargos retroativos para com a segurança social.