荷蘭境外僱主出糧指南:2026 年合規全攻略
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
作者:Joost Hubregtse(薪酬總監)
Joost Hubregtse 是 ICSPayroll 的薪酬總監,該公司隸屬 Intercompany Solutions,專門提供荷蘭薪酬管理及 EOR(Employer of Record,名義僱主)服務。作為資深薪酬專家兼前薪酬部門主管,他專責為跨國僱主管理薪俸稅申報、30% ruling(30% 裁決免稅額)申請以及各項勞工法規合規事宜。
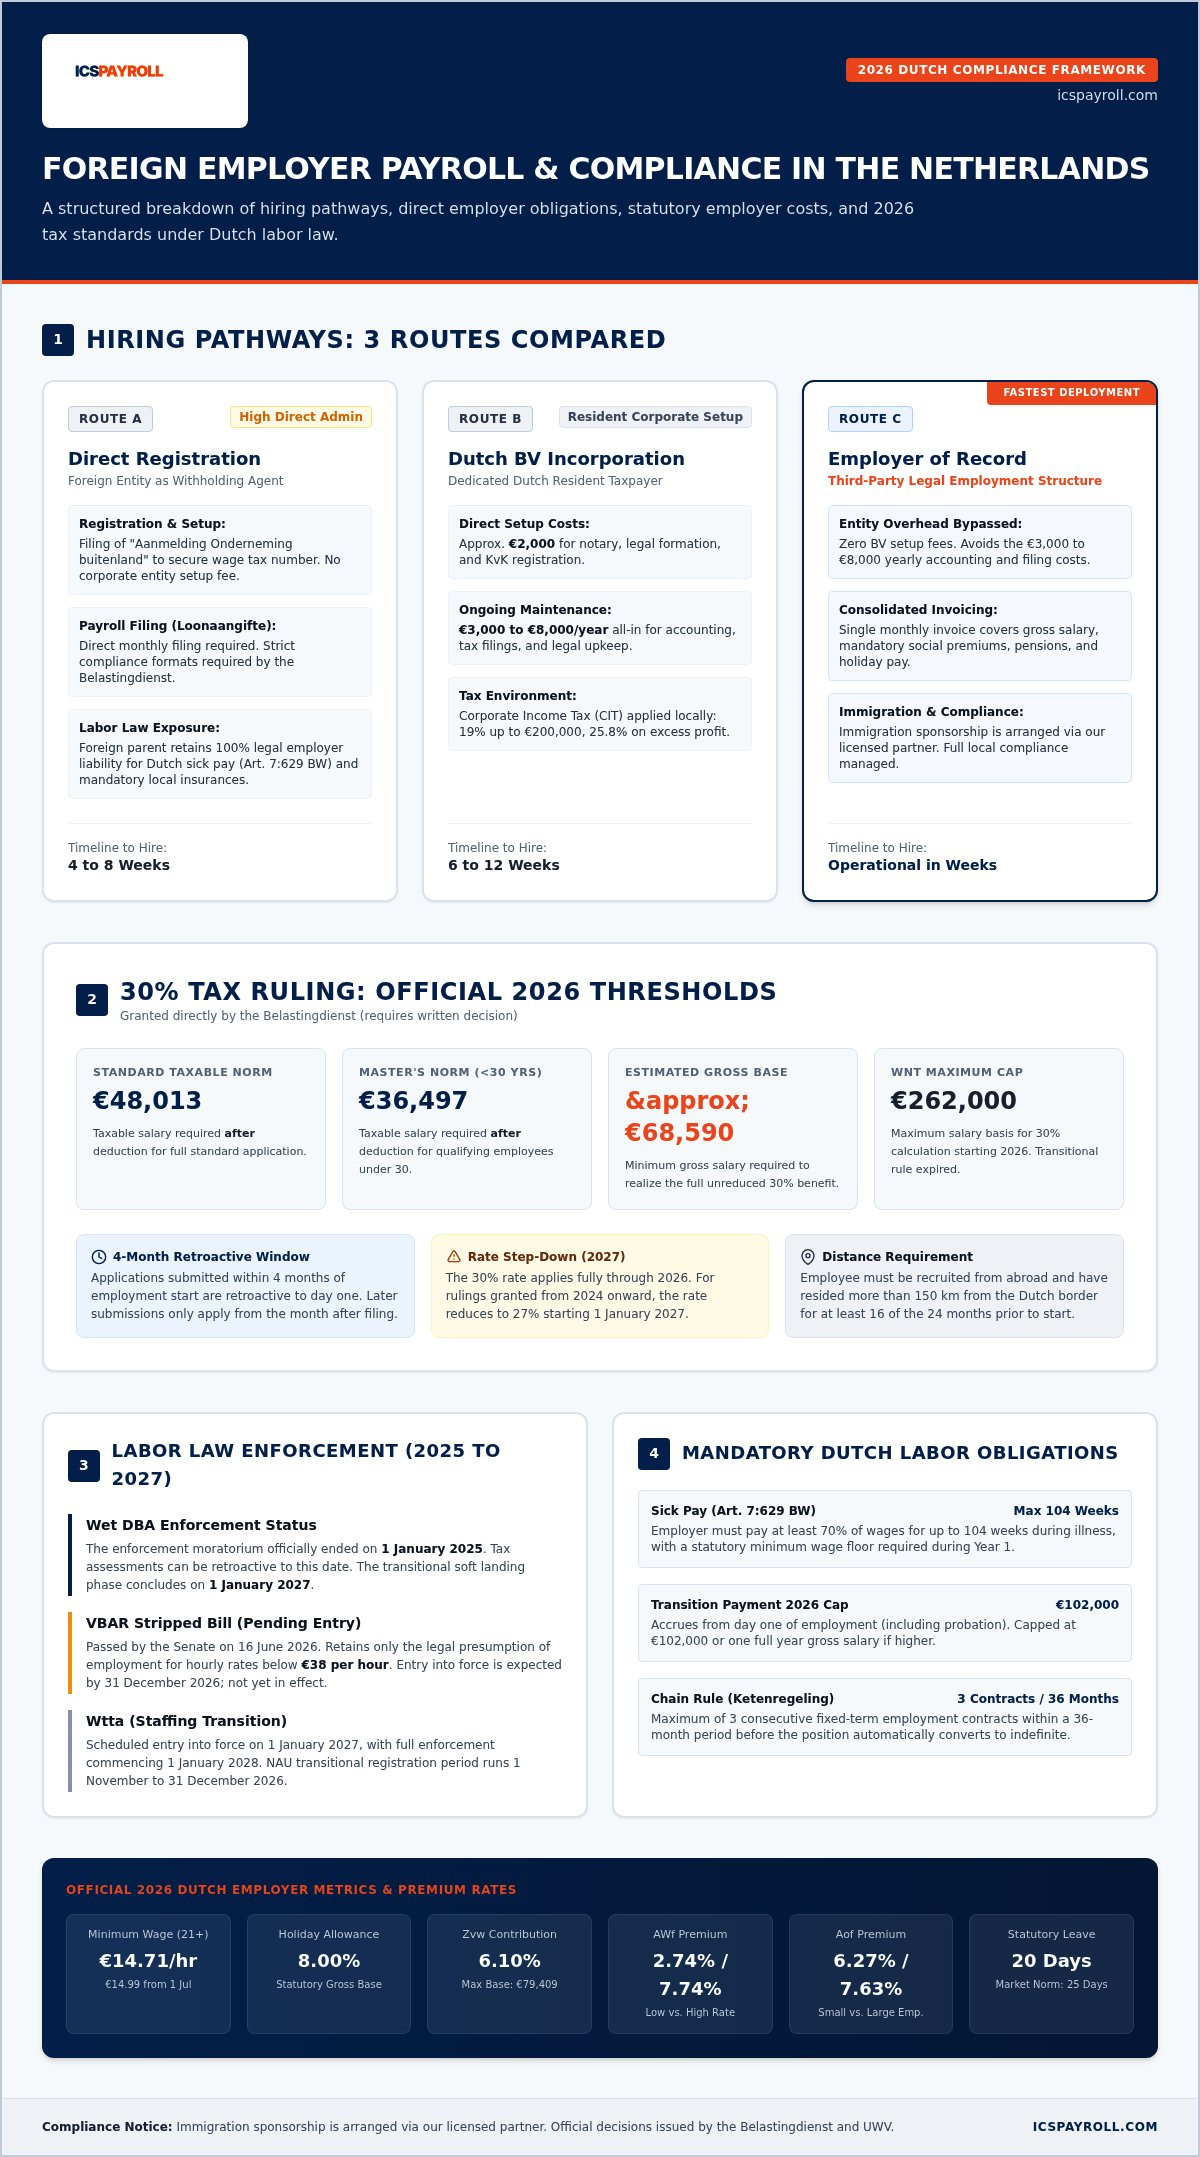
荷蘭勞工法規的「軟著陸」寬限期即將劃上句號。如果境外僱主未能在 2027 年前妥善應對,將會面臨極為嚴重的財務風險。在以往,處理 payroll buitenlandse werkgever(境外僱主薪酬申報)往往只需完成簡單的稅務登記。但來到 2026 年,法規環境已顯著收緊,特別是針對 Wet DBA(《勞動關係評估放寬法》)的嚴格執法,以及 30% ruling 所引入的複雜新薪酬門檻。相信閣下亦清楚荷蘭擁有世界級的頂尖人才庫,但常設機構(Permanent Establishment,簡稱 PE)風險以及不斷演變的勞工法規,往往令不少跨國企業在進軍當地時感到卻步。
本指南旨在確保您的海外業務拓展安全而高效。您將會了解如何透過 EOR(名義僱主)與本地專家支援,以境外企業身分完全合規地管理荷蘭員工的發薪與福利。我們將深入拆解 2026 年最新勞工法改革,包括 30% ruling 最新的 48,013 歐元薪酬門檻,以及 VBAR 法案下的僱傭關係法定推定。遵循這套架構,您可以在短短數星期內建立符合荷蘭法規的發薪流程,全面防範稅務稽查風險,並確保海外調派或招募的員工享有完整稅務優惠,全程毋須即時在當地註冊 BV(荷蘭私人有限公司)。
重點摘要
- 了解直接稅務登記與 EOR 模式之間的策略差異,以最低風險完全合規地管理您的 payroll buitenlandse werkgever。
- 掌握如何利用本地化薪酬架構在數星期內快速部署人才,省卻設立 BV 所需的 2,000 歐元前期成本,以及每年 3,000 至 8,000 歐元的會計審計費用。
- 辨識因 Wet DBA 嚴格執法及即將實施的 VBAR(《評估勞動關係與法律推定法案》)所帶來的營運風險,該法案針對時薪低於 38 歐元的合約設立法定僱傭關係推定。
- 準確套用 2026 年 30% ruling 的最新薪酬門檻,確保國際人才符合 48,013 歐元的標準,或 30 歲以下持碩士學位者的 36,497 歐元要求。
- 透過持牌合作夥伴加快申請 HSM(高技術移民)簽證,並透過每月的單一綜合發票,妥善處理荷蘭法定的社保金、退休金及度假津貼。
荷蘭境外僱主的發薪與出糧方案選擇
境外企業進軍荷蘭市場時,通常由聘請一名遠程員工開始。這種情況構成特定的法律情境:境外僱主聘用荷蘭本地員工。雖然僱員在當地居住及工作,但企業法人依然設於海外。這就需要一套完善的 payroll buitenlandse werkgever 策略,從入職第一天起妥善處理當地的薪俸稅與社會保險責任。
管理層必須審慎評估常設機構(Permanent Establishment, PE)的風險。若果荷蘭員工負責進行產生收益的商業活動,或者擁有代表公司簽約的權力,Belastingdienst(荷蘭稅務局)便可能判定貴公司在荷蘭構成應課稅的常設機構。成立荷蘭 BV 是化解此風險的常見方法,因為 BV 屬於荷蘭稅務居民企業而非常設機構。然而,成立 BV 的前期成本約為 2,000 歐元,每年的會計審計與申報費用亦介乎 3,000 至 8,000 歐元,對於初創或規模較小的團隊而言,成立 BV 往往並非最具成本效益的起步點。因此,企業大多會在直接登記與第三方服務模式之間作出抉擇。
非居民僱主直接薪酬登記
境外企業可以選擇在不設立本地實體的情況下,直接向荷蘭稅局登記為代扣代繳義務人(withholding agent)。企業需要遞交「Aanmelding Onderneming buitenland」(境外企業稅務登記表格)以取得荷蘭發薪稅號。這樣您就可以直接代扣薪俸稅及社會保險供款。然而,這條路線伴隨沉重繁複的行政負擔。您必須承擔荷蘭勞工法下的全部僱主責任,包括根據荷蘭民法典(BW)第 7:629 條,在員工生病期間支付長達 104 星期(2 年)、至少相當於原工資 70% 的薪酬。
要從境外遙距管理荷蘭當地的職業健康服務機構(Arbodienst)及各行業強制的退休金計劃(pension funds),難度極高。此外,境外企業往往難以應付每月「loonaangifte」(荷蘭薪俸稅申報表)的嚴格技術要求。大部分外國銀行亦無法支援荷蘭當局規定的特定格式付款,這很容易引致逾期申報及不必要的稅務罰款。
本地名義僱主(EOR)模式
EOR 模式為境外企業與荷蘭本地制度搭建了一座安全的橋樑。在這種安排下,EOR 在法律層面上擔任名義上的法定僱主,而日常工作指派與業務管理則完全由您掌控。對於希望全面合規而又不想承擔設立實體固定成本的企業而言,這是最理想的選擇。EOR 會透過單一清晰的每月發票,自動替您處理荷蘭法定退休金供款以及度假津貼。
如欲深入了解運作詳情,可參閱我們的指南:荷蘭名義僱主(EOR):2026 年合規聘用全攻略。這種模式讓您在數星期內即可開展營運,並由當地專家全權承擔繁瑣的行政負擔,包括辦理 30% ruling 申請,以及草擬符合 2026 年最新荷蘭勞工標準的僱傭合約。
EOR 與直接登記:2026 年策略比較
在直接登記與 EOR(名義僱主)之間作抉擇,直接決定了您在荷蘭的業務落地速度及風險承受水平。透過 payroll buitenlandse werkgever 直接註冊,您可以保留一級僱主身分,但同時代表企業必須獨自承擔每一項申報技術細節與當地勞工法風險。相反,EOR 則直接承擔法定僱主責任,為您的業務構建專業的法律防火牆,既能確保百分百合規,又毋須經歷成立 BV 耗費數月的漫長等待。
成本與時間效益
設立荷蘭 BV 約需 2,000 歐元的前期設立費用。除此之外,每年還必須預留 3,000 至 8,000 歐元用作法定公司會計、報稅及法規審計。透過 EOR 入職員工則可完全繞過這些關卡,將團隊從招聘到正式開工的時間由數月縮短至數星期。我們採用透明的「發薪系數」(payroll factor)模型以簡化您的財務預算,將員工稅前底薪、法定 8% 度假津貼(holiday allowance)及 15.2% 退休金供款整合至單一可預測的每月發票中。如果您需要即時掌握具體支出,歡迎申請在 24 小時內取得度身訂造的報價,清晰了解各項成本如何配合您的海外拓展預算。
合規保障與法律責任屏障
EOR 模式能保護境外企業免受荷蘭極度繁瑣的解僱法規困擾。在 2026 年,法定遣散補償金(transition payment)的上限已調升至 102,000 歐元,或相當於一年全薪(以較高者為準)。EOR 會妥善管理這些應計準備金,並確保每份僱傭合約均包含必要的本地條款,例如具法律效力的試用期與競業禁止條款。這種嚴謹的合規管理亦涵蓋員工手冊與本地 HR 標準,徹底消除因違規而遭 UWV(荷蘭僱員保險局)處罰的風險。
由境外遙距處理這些變數往往容易出現疏漏。透過本地專家,您可以確保法定的社會保障扣除(例如 6.10% 的 Zvw 醫療保險法附加費)與每月的 loonaangifte 薪俸稅申報都能做到分毫不差。對於希望建立更深厚行政合作關係的企業,參閱荷蘭 PEO 專業僱主服務:2026 年合規聘用全攻略有助進一步掌握這些方案如何融入您的長遠策略。這種方式讓您可以集中精力管理人才,而繁複的荷蘭法規技術細節則全由我們妥善打理。
荷蘭勞工法合規:掌握 2026 年法規改革
由薪酬總監 Joost Hubregtse 於 2026 年 9 月 15 日審核。
荷蘭的監管環境正經歷劇烈的變革期。對於 payroll buitenlandse werkgever 而言,最關鍵的改變莫過於 Wet DBA(《勞動關係評估放寬法》)執法暫緩期的結束。雖然「軟著陸」寬限期維持至 2027 年 1 月 1 日,但 Belastingdienst(荷蘭稅務局)現已重啟稽查,並可追溯至 2025 年 1 月 1 日追討欠稅與補交罰款。這意味著境外企業再也不能理所當然地認為自由職業者或外判顧問合約可以避開審查。一旦當局稽查判定雙方存在「虛假自僱」(fictitious employment)關係,境外企業便須全數補繳欠稅及社會保險費。
VBAR 法案與僱傭關係的法定推定
荷蘭參議院於 2026 年 6 月 16 日通過了簡化版的 VBAR(《評估勞動關係與法律推定法案》)。該項法規訂明,任何時薪低於 38 歐元的合約人員,在法律上將直接被推定為僱員。若果您的荷蘭團隊人員薪酬低於此門檻,舉證責任將倒轉由僱主承擔,僱主必須拿出充份證據證明雙方並非傳統僱傭關係。很多境外企業以往依賴自由職業者合約來規避本地發薪責任,但這種做法現在已岌岌可危。您可以在我們的荷蘭外國僱主勞工法指南:2026 年合規全攻略中深入了解箇中風險。雖然該法案尚未正式全面生效,但預計將於 2026 年 12 月 31 日前推行,因此現在便必須將處於高風險的崗位轉化為正式合規的薪酬架構。
荷蘭法例規定,當員工生病時,僱主必須在長達 104 星期內支付其至少 70% 的稅前薪金。2026 年 7 月 1 日起,法定遣散補償金(目前上限為 102,000 歐元)更迎來一項重大政策轉變。以往若合約在員工患病兩年後終止,UWV 會為僱主補貼該筆遣散費。但自 2026 年 7 月起,聘用 25 人或以上的僱主將喪失獲得此項補貼的權利,只有小型企業得以保留這道防護網。這使得長期病假的處理,成為在荷蘭營運的中大型跨國企業一項龐大的潛在財務負擔。
Poortwachter 守門法案與病假法定義務
合規並不僅僅是照常發薪,更涉及積極的復工復職程序。荷蘭的 Poortwachter(《守門人改進法案》)架構要求僱主必須遵循嚴格的時間表採取行動:在員工病休第 6 星期前,必須由職業健康特約醫生進行問題分析;到了第 8 星期,僱主與僱員必須共同制定正式的復工行動計劃(Plan van Aanpak)。如果未有依足程序執行,UWV 有權對僱主處以「第三年工資罰款」,將支付病假薪金的責任大幅延長至 156 星期。Poortwachter 是荷蘭法定的工傷病假復工程序準則。我們的 EOR 模式會承擔這項繁重的管理責任,確保每一步都有詳盡文件記錄,保障您的企業免受嚴厲的行政處罰。
為國際人才善用 30% ruling 稅務優惠
由薪酬總監 Joost Hubregtse 於 2026 年 9 月 15 日審核。
對於期望吸引頂尖人才落戶荷蘭的 payroll buitenlandse werkgever 而言,30% ruling(30% 裁決免稅額)依然是最具吸引力的稅務工具。這項稅務優惠允許僱主將員工最高達 30% 的稅前工資,以免稅津貼形式發放,以補貼其因跨境工作而產生的額外生活開支(extraterritorial costs)。然而,對於 2026 年新聘員工而言,政策環境已顯著收窄,優惠不再是在整個 5 年期內維持固定的 30%。對於在 2024 年 1 月 1 日或之後首次獲批的個案,免稅比率將於 2027 年 1 月 1 日起降至 27%。只有在 2024 年之前已取得該項優惠的人士,方可在原有整個期限內享有「祖父條款」(grandfathering)保留 30% 的原比率。
2026 年薪酬標準與上限規定
能否合資格申請此稅務優惠,完全取決於 Belastingdienst 每年更新的應課稅薪酬門檻。在 2026 年,扣除免稅額後的標準年度應稅薪金門檻為 48,013 歐元。對於 30 歲以下並持有受認可理科碩士學位的員工,門檻則較低,為 36,497 歐元。坊間常有誤解,以為這些金額代表員工的稅前全薪。事實上,若要充分享受最高 30% 的免稅額,員工的全年稅前工資通常需達約 68,590 歐元。此外,這項免稅優惠目前受制於 WNT 最高收入標準(即 Balkenende 準則),2026 年的上限金額為 262,000 歐元。薪酬超出此上限的部分將不能享有免稅報銷。如欲深入了解具體計算方法,請參閱:荷蘭 30% Ruling 稅務優惠:2026 年僱主必讀指南。
部分非稅務居民身分之變更
在資產淨值稅方面,30% ruling 的結構性優勢同樣有所收窄。以往允許持有人在荷蘭稅制 Box 2(實質股權所得)和 Box 3(儲蓄與投資收益)中被視作「非居民納稅人」的部分非居民身分待遇(partial non-resident status),已對所有新申請人全面取消。只有在 2024 年 1 月 1 日之前已經持有 30% ruling 的個人方可保留此待遇,且該過渡性安排亦會在 2026 年 12 月 31 日徹底終止。此外,必須將移民身分與稅務福利清晰區分:移民簽證申請雖可透過我們持有相應牌照的合作夥伴處理,但具備 IND(荷蘭移民局)認可的贊助人(recognized sponsor)資格,並不會直接影響 30% ruling 的審批結果。這項稅務優惠純粹是荷蘭稅務局獨立審批的財稅決定。
申請人必須是從荷蘭境外招聘,並且在開始工作前的 24 個月內,有至少 16 個月居住在距離荷蘭邊境 150 公里以外的地區。申請時機亦至關重要:在受聘開工日期起計 4 個月內遞交的申請,其稅務優惠可以追溯自工作首日生效。若錯過了這個黃金窗口,免稅優惠將只能從遞交申請翌月的第一天才開始計算。您可以立即為員工安排 30% ruling 申請,確保充分享受追溯權益,將員工的實收淨工資最大化。
透過 ICSPayroll 滿懷信心在荷蘭招聘人才
擴展新市場業務,需要一個能夠全力捍衛您商業利益的可靠夥伴。ICSPayroll 能讓您在數星期內迅速聘用荷蘭本地人才,免除設立本地 BV 的 2,000 歐元註冊成本,以及每年 3,000 至 8,000 歐元的會計審計負擔。對 payroll buitenlandse werkgever 而言,這代表即時進入市場,完全零行政摩擦。如果您需要招募非歐盟地區人才,我們亦可透過持牌合作夥伴,在約 3 星期內為員工快速辦理 HSM(荷蘭高技術移民)工作簽證。讓您的團隊迅速發揮全部生產力,各項複雜的荷蘭勞工法規細則全交由我們打理。
我們秉持「單一發票」(one invoice)的服務承諾。我們將每項法定供款整合至一張清晰透明的每月發票中,包括社會保障保險費、強制性行業退休金供款,以及按比例累計的法定度假津貼。您的財務團隊只需處理一份條理清晰的帳單,簡化跨國預算編制,徹底告別繁複的本地銀行轉帳手續。這種高度整合對於維持整潔的財務帳目至關重要,確保每一項荷蘭本地義務都精準履行。我們的方案為您提供全方位的 payroll buitenlandse werkgever 解決方案,無縫對接您現有的跨國業務營運架構。
發薪系數:透明清晰的定價模式
我們採用明確的「發薪系數」(payroll factor)模型,以確保費用完全公開透明。只需以單一系數相乘,即可完全覆蓋所有僱主法定供款及我們全面的 HR 行政服務,當中已包括法定的 15.2% 退休金供款及 8% 度假津貼。絕無任何隱藏費用或年終結算突發收費。這種模式為跨國企業提供穩定的預算基礎,有助精準進行長遠財務預測。為了解這項方案如何配合您的拓展策略,我們提供 24 小時內極速回覆的專屬報價服務。
為境外僱主提供專業專家支援
真正的法規合規,需要由頂尖專業團隊配合先進科技來實踐。您的員工將享有安全的專屬網上系統,隨時查閱工資單(payslips)、下載合約及管理年假餘額。這套專業的人力資源介面既體現貴公司對優質員工體驗的承諾,同時確保所有人事及出糧數據均嚴格遵守荷蘭法定的 7 年記錄保存要求,省卻您內部 HR 團隊人手管理實體文件的繁重負擔。
除了數碼化工具,我們的專家團隊亦會針對各種棘手議題提供直接指導,例如 2026 年上限為 102,000 歐元的解僱遣散補償金,以及複雜的 Poortwachter 守門人病假復工程序。我們作為境外企業與荷蘭體系之間的堅實橋樑,為您分擔沉重的行政包袱。我們確保您的業務在面對 Wet DBA 審查以及不斷演變的 30% ruling 規定時,依然獲得周全保障。如欲建立完全切合您具體需求的荷蘭合規僱傭架構,歡迎聯絡 Joost Hubregtse 及其專家團隊,滿懷信心啟動您的拓展計劃。
運籌帷幄:兼顧合規與速度進軍荷蘭市場
2026 年的荷蘭監管環境,絕非單純辦理行政登記便能應付。隨著 Wet DBA 寬限期即將屆滿,加上針對時薪 38 歐元以下合約的 VBAR 僱傭關係法定推定,合約工種誤判的法律風險前所未有地高。要成功管理 payroll buitenlandse werkgever,現在必須依靠主動合規與本地專家的實務管理。正如您所見,30% ruling 規定的 48,013 歐元與 36,497 歐元門檻,需要精準的稅前至稅後薪金折算,方能確保海外人才享有應得福利,同時維持企業法律合規。
ICSPayroll 為您的跨國擴展提供堅實後盾。我們支援在數星期內快速完成上線部署,以單一透明的月度發票全面涵蓋退休金至假期津貼等各項本地法定責任。我們的專家全權處理 30% ruling 申報及病假法規管理,讓您專注於核心業務拓展。滿懷信心在荷蘭開展招聘:立即獲取 24 小時專屬報價。我們期待成為您在荷蘭市場最值得信賴的專業合作夥伴。
常見問題
如果我的公司設於海外,可以直接為荷蘭員工發薪嗎?
可以。您可以向 Belastingdienst(荷蘭稅務局)提交「Aanmelding Onderneming buitenland」表格,直接登記為境外代扣代繳義務人。這樣您就可以直接在母國管理 payroll buitenlandse werkgever。不過,雖然此舉能取得薪俸稅稅號,但並不具備為非歐盟員工申請工作簽證的資格。此外,在缺乏本地行政支援或實體存在的情況下,您仍須獨自負責管理極為繁複的荷蘭病假工資給付以及行業退休金供款。
境外僱主在荷蘭設立薪酬發放系統需要多少費用?
在荷蘭成立 BV(私人有限公司)的前期設立費用通常約為 2,000 歐元,其後每年還需支付 3,000 至 8,000 歐元用作法定會計審計與公司年審申報。採用名義僱主(EOR)模式則可徹底省免這些固定成立成本。取而代之的是,您只需根據透明清晰的發薪系數支付單一月度發票。該系數涵蓋了 15.2% 的退休金供款至 8% 的法定度假津貼等所有項目,為跨國業務擴展提供清晰可測的預算。
2026 年 30% ruling 的具體工資要求是甚麼?
在 2026 年,扣除 30% 免稅額後的標準年度應課稅薪金門檻為 48,013 歐元。對於 30 歲以下並持有受認可理科碩士學位的員工,應課稅薪金門檻則降至 36,497 歐元。要充分享受完整的 30% 免稅額,稅前年薪總額通常需達到約 68,590 歐元。該項福利目前亦受制於 WNT 標準(即 Balkenende 準則)的 262,000 歐元上限,而 2024 年 1 月 1 日之後獲批的新持有人亦不再享有部分非居民納稅身分待遇。
在不設立 BV 的情況下,最快多長時間可以在荷蘭開始聘用員工?
透過本地化的名義僱主(EOR),您可以在數星期內正式開始聘用員工,遠比設立公司所需的數個月時間快捷。我們在收到僱員詳細資料後的 24 小時內即可提供度身訂造的報價,並在數天內備妥正式服務協議。如果您的候選人需要辦理 HSM(高技術移民)簽證,透過我們的持牌合作夥伴處理通常約需 3 星期。這種高效節奏讓您的企業能即時鎖定荷蘭頂尖人才,毋須苦候繁複的法人登記手續。
如果荷蘭員工長期患病,僱主有何責任?
根據荷蘭民法典(BW)第 7:629 條,僱主必須在長達 104 星期內支付員工至少 70% 的稅前薪金。同時,您必須嚴格遵守 Poortwachter(《守門人改進法案》)復工指引,包括在第 6 星期完成問題分析,並在第 8 星期前制定復工行動計劃。自 2026 年 7 月 1 日起,僱用 25 人或以上的僱主在合約終止時支付的遣散補償金,將不再獲得 UWV 的費用補貼。
給荷蘭員工發放薪資是否必須擁有荷蘭本地銀行戶口?
法律上並不硬性規定必須擁有荷蘭本地銀行戶口,但境外銀行往往無法處理荷蘭薪俸稅申報所需的特定 XML 數據格式。這經常導致付款延遲,並引發 Belastingdienst 的罰款。EOR 方案可以徹底解決此技術障礙。我們會代表您處理所有本地款項支付與稅務申報,並將您的所有用工成本整合至一張清晰的月度發票中,您只需直接從現有的跨國企業戶口進行支付即可。
2026 年境外僱主是否必須支付法定遣散補償金(transition payment)?
是。法定遣散補償金是所有僱主(包括境外企業)必須承擔的法定責任。該項金額自員工入職第一天起即開始累計,即使在試用期內亦不例外。在 2026 年,此項補償金的法定上限為 102,000 歐元,或相當於一年稅前工資(以較高者為準)。妥善管理這些應計準備金是我們 payroll buitenlandse werkgever 服務的標準項目,確保合約終止時不會為企業帶來突如其來的財務衝擊。
VBAR 法案對在荷蘭聘用遠程工作人員有何具體影響?
荷蘭參議院於 2026 年 6 月 16 日通過的 VBAR 法案,針對所有時薪低於 38 歐元的工作人員設立了僱傭關係的法定推定。雖然該法案目前尚未正式實施,但預計將於 2026 年 12 月 31 日前完成刊憲頒布。這代表境外僱主再也無法安全地透過自由職業者合約聘請全職荷蘭員工。將這些人員轉移至正規合規的薪酬發放體系,是規避社會保險費追討及稅務罰款的唯一途徑。
專欄作者
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V. 的董事,該公司為 Intercompany Solutions 旗下全資附屬機構,專門營運 ICS Payroll 業務。他全面負責名義僱主(EOR)及荷蘭薪酬管理服務,包括起草僱傭合約、薪俸稅與社會保險申報、法定度假津貼、退休金、病假及集體勞動協議(CAO)合規事宜,最快可在 48 小時內協助員工完成入職手續。
符合 NEN 4400 標準,已獲 SNA 認證。
ICS Staffing and Payroll B.V. 已列入 Stichting Normering Arbeid 的 SNA 註冊名錄。透過 SNA 認證機構用工,可限制您對未繳工資稅及社保費的鏈條責任。
常見問題
可以。您可以向 Belastingdienst(荷蘭稅務局)提交「Aanmelding Onderneming buitenland」表格,直接登記為境外代扣代繳義務人。這樣您就可以直接在母國管理 payroll buitenlandse werkgever。不過,雖然此舉能取得薪俸稅稅號,但並不具備為非歐盟員工申請工作簽證的資格。此外,在缺乏本地行政支援或實體存在的情況下,您仍須獨自負責管理極為繁複的荷蘭病假工資給付以及行業退休金供款。
在荷蘭成立 BV(私人有限公司)的前期設立費用通常約為 2,000 歐元,其後每年還需支付 3,000 至 8,000 歐元用作法定會計審計與公司年審申報。採用名義僱主(EOR)模式則可徹底省免這些固定成立成本。取而代之的是,您只需根據透明清晰的發薪系數支付單一月度發票。該系數涵蓋了 15.2% 的退休金供款至 8% 的法定度假津貼等所有項目,為跨國業務擴展提供清晰可測的預算。
在 2026 年,扣除 30% 免稅額後的標準年度應課稅薪金門檻為 48,013 歐元。對於 30 歲以下並持有受認可理科碩士學位的員工,應課稅薪金門檻則降至 36,497 歐元。要充分享受完整的 30% 免稅額,稅前年薪總額通常需達到約 68,590 歐元。該項福利目前亦受制於 WNT 標準(即 Balkenende 準則)的 262,000 歐元上限,而 2024 年 1 月 1 日之後獲批的新持有人亦不再享有部分非居民納稅身分待遇。
透過本地化的名義僱主(EOR),您可以在數星期內正式開始聘用員工,遠比設立公司所需的數個月時間快捷。我們在收到僱員詳細資料後的 24 小時內即可提供度身訂造的報價,並在數天內備妥正式服務協議。如果您的候選人需要辦理 HSM(高技術移民)簽證,透過我們的持牌合作夥伴處理通常約需 3 星期。這種高效節奏讓您的企業能即時鎖定荷蘭頂尖人才,毋須苦候繁複的法人登記手續。
根據荷蘭民法典(BW)第 7:629 條,僱主必須在長達 104 星期內支付員工至少 70% 的稅前薪金。同時,您必須嚴格遵守 Poortwachter(《守門人改進法案》)復工指引,包括在第 6 星期完成問題分析,並在第 8 星期前制定復工行動計劃。自 2026 年 7 月 1 日起,僱用 25 人或以上的僱主在合約終止時支付的遣散補償金,將不再獲得 UWV 的費用補貼。
法律上並不硬性規定必須擁有荷蘭本地銀行戶口,但境外銀行往往無法處理荷蘭薪俸稅申報所需的特定 XML 數據格式。這經常導致付款延遲,並引發 Belastingdienst 的罰款。EOR 方案可以徹底解決此技術障礙。我們會代表您處理所有本地款項支付與稅務申報,並將您的所有用工成本整合至一張清晰的月度發票中,您只需直接從現有的跨國企業戶口進行支付即可。
是。法定遣散補償金是所有僱主(包括境外企業)必須承擔的法定責任。該項金額自員工入職第一天起即開始累計,即使在試用期內亦不例外。在 2026 年,此項補償金的法定上限為 102,000 歐元,或相當於一年稅前工資(以較高者為準)。妥善管理這些應計準備金是我們 payroll buitenlandse werkgever 服務的標準項目,確保合約終止時不會為企業帶來突如其來的財務衝擊。
荷蘭參議院於 2026 年 6 月 16 日通過的 VBAR 法案,針對所有時薪低於 38 歐元的工作人員設立了僱傭關係的法定推定。雖然該法案目前尚未正式實施,但預計將於 2026 年 12 月 31 日前完成刊憲頒布。這代表境外僱主再也無法安全地透過自由職業者合約聘請全職荷蘭員工。將這些人員轉移至正規合規的薪酬發放體系,是規避社會保險費追討及稅務罰款的唯一途徑。