高度熟練移民向け30%ルーリング:2026年雇用主向けFAQガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(給与計算ディレクター)
2026年に高度熟練移民(Highly Skilled Migrant)ビザを取得するには、単に給与基準額を満たすだけでなく、進化する税制規則への正確な適応と厳格な新文書管理基準への対応が求められます。オランダの労働市場が依然として逼迫している一方で、海外人材の受け入れに伴う事務負担はますます重くなっています。2026年の給与額インデックス改定や27%非課税率への移行を控え、外国人駐在員(エクスパット)の給与計算管理は極めて重要かつ慎重を期す業務となりました。競争力のある条件提示とIND(オランダ移民帰化局)へのコンプライアンス違反リスクとの間でバランスを取ることに苦慮されるケースも少なくありません。
本ガイドでは、2026年の給与基準額を正確に把握し、貴社が最新の要件を完全に遵守するための明確な指針を提供します。現地法人を設立する前であっても、EOR and 30% ruling netherlandsのパートナーシップを活用することで、これらの複雑な手続きをいかに簡素化し、安心して雇用を進められるかを詳しく解説します。48,013ユーロの一般基準額から銀行取引明細書の新たな保管義務まで、雇用主がこの重要な税制上の優遇措置を確保・維持するために実施すべき事項をわかりやすく整理しました。
重要ポイント
- 48,013ユーロの標準基準額や、修士号を保有する若手専門職向けの軽減基準額など、2026年に更新された給与基準額を把握できます。
- 30%非課税手当から新設される27%レートへの法改正と、それがオランダ国内の給与戦略に与える影響を理解できます。
- 採用した海外人材の税制優遇措置を就労開始日に遡及して適用させるための、極めて重要な「4か月」の申請期限を把握できます。
- オランダ国内に現地法人を設立することなく、EOR and 30% ruling netherlandsパートナーシップを活用して迅速な雇用開始と法令遵守を実現する方法を理解できます。
- 税務調査への備えとして義務付けられた銀行取引明細書の保管など、2026年の新しい管理要件を確認できます。
2026年における高度熟練移民向け30%ルーリングの基礎知識
30%ルーリングは、海外から高度な専門知識を持つ人材を誘致しようとするオランダ企業にとって不可欠な税制上の優遇措置です。この制度は、エクスパットがオランダに移住する際に発生する「国外滞在に伴う付加的費用(extraterritorial costs)」を補填するための税務上の仕組みとして機能します。対象となる従業員は、総給与の一定割合を非課税手当として受け取ることができ、これにより母国とオランダ市場との大幅な生活費の差額を実質的に相殺することが可能です。EOR and 30% ruling netherlandsの枠組みを活用することで、企業は現地の税法を完全に遵守しながら、このプロセスを円滑に進めることができます。本制度は、国内の労働市場で不足している専門人材を確保するための主要な採用施策となっています。
雇用主は、この優遇措置の適用期間が最長5年間に厳格に制限されている点を理解しておく必要があります。海外の専門人材を採用して組織拡大を計画している企業にとって、30%ルーリングの基本を把握することは不可欠です。Belastingdienst(オランダ税務署)の基準を遵守するためには、綿密に管理された給与計算の実務が求められます。厳格な申請期限や給与基準額を守らなかった場合、従業員は直ちに税制上の恩恵を失い、重大な金銭的摩擦が生じる恐れがあります。
エクスパット向け優遇税制の目的
この制度の主な目的は、IT、データサイエンス、エンジニアリングなどの先端分野におけるオランダ企業の国際競争力を強化することにあります。雇用主の総人件費を引き上げることなく候補者の手取り額を増やすことができるため、オランダは世界トップクラスの専門人材にとって極めて魅力的な移住先となります。この制度は、移転費用や移住当初の二重家賃負担など、転居に伴う金銭的負担に直接対処するものです。こうした財政的な効率性により、現地企業はロンドンやベルリンの競合企業と同じ優秀層を獲得することが可能になります。オランダ市場へ新規参入する外資系企業にとっても、安定した事業基盤を築くための強力な支えとなります。
雇用主が押さえるべき2026年の主要用語
この手続きを円滑に管理するために、雇用主は特定の規制用語に精通している必要があります。「国外滞在付加費用(Extraterritorial costs)」とは、従業員が母国外に滞在することに直接起因する実費を指します。「入国従業員(Incoming employee)」は、雇用開始前の24か月のうち16か月以上、オランダ国境から150キロメートルを超える距離に居住していた従業員と定義されています。さらに、申請は必ず雇用主と従業員双方の連名(Joint application)で行う必要があり、税務当局への正式な申請書には両者の署名が求められます。EOR and 30% ruling netherlandsの専門家を活用することで、雇用の初日からこれらの定義が正しく適用され、多大なコストにつながる事務的ミスを未然に防ぎ、社内人事部門が複雑なオランダの官僚的手続きに煩わされる負担を軽減できます。
2026年の給与要件と適用基準
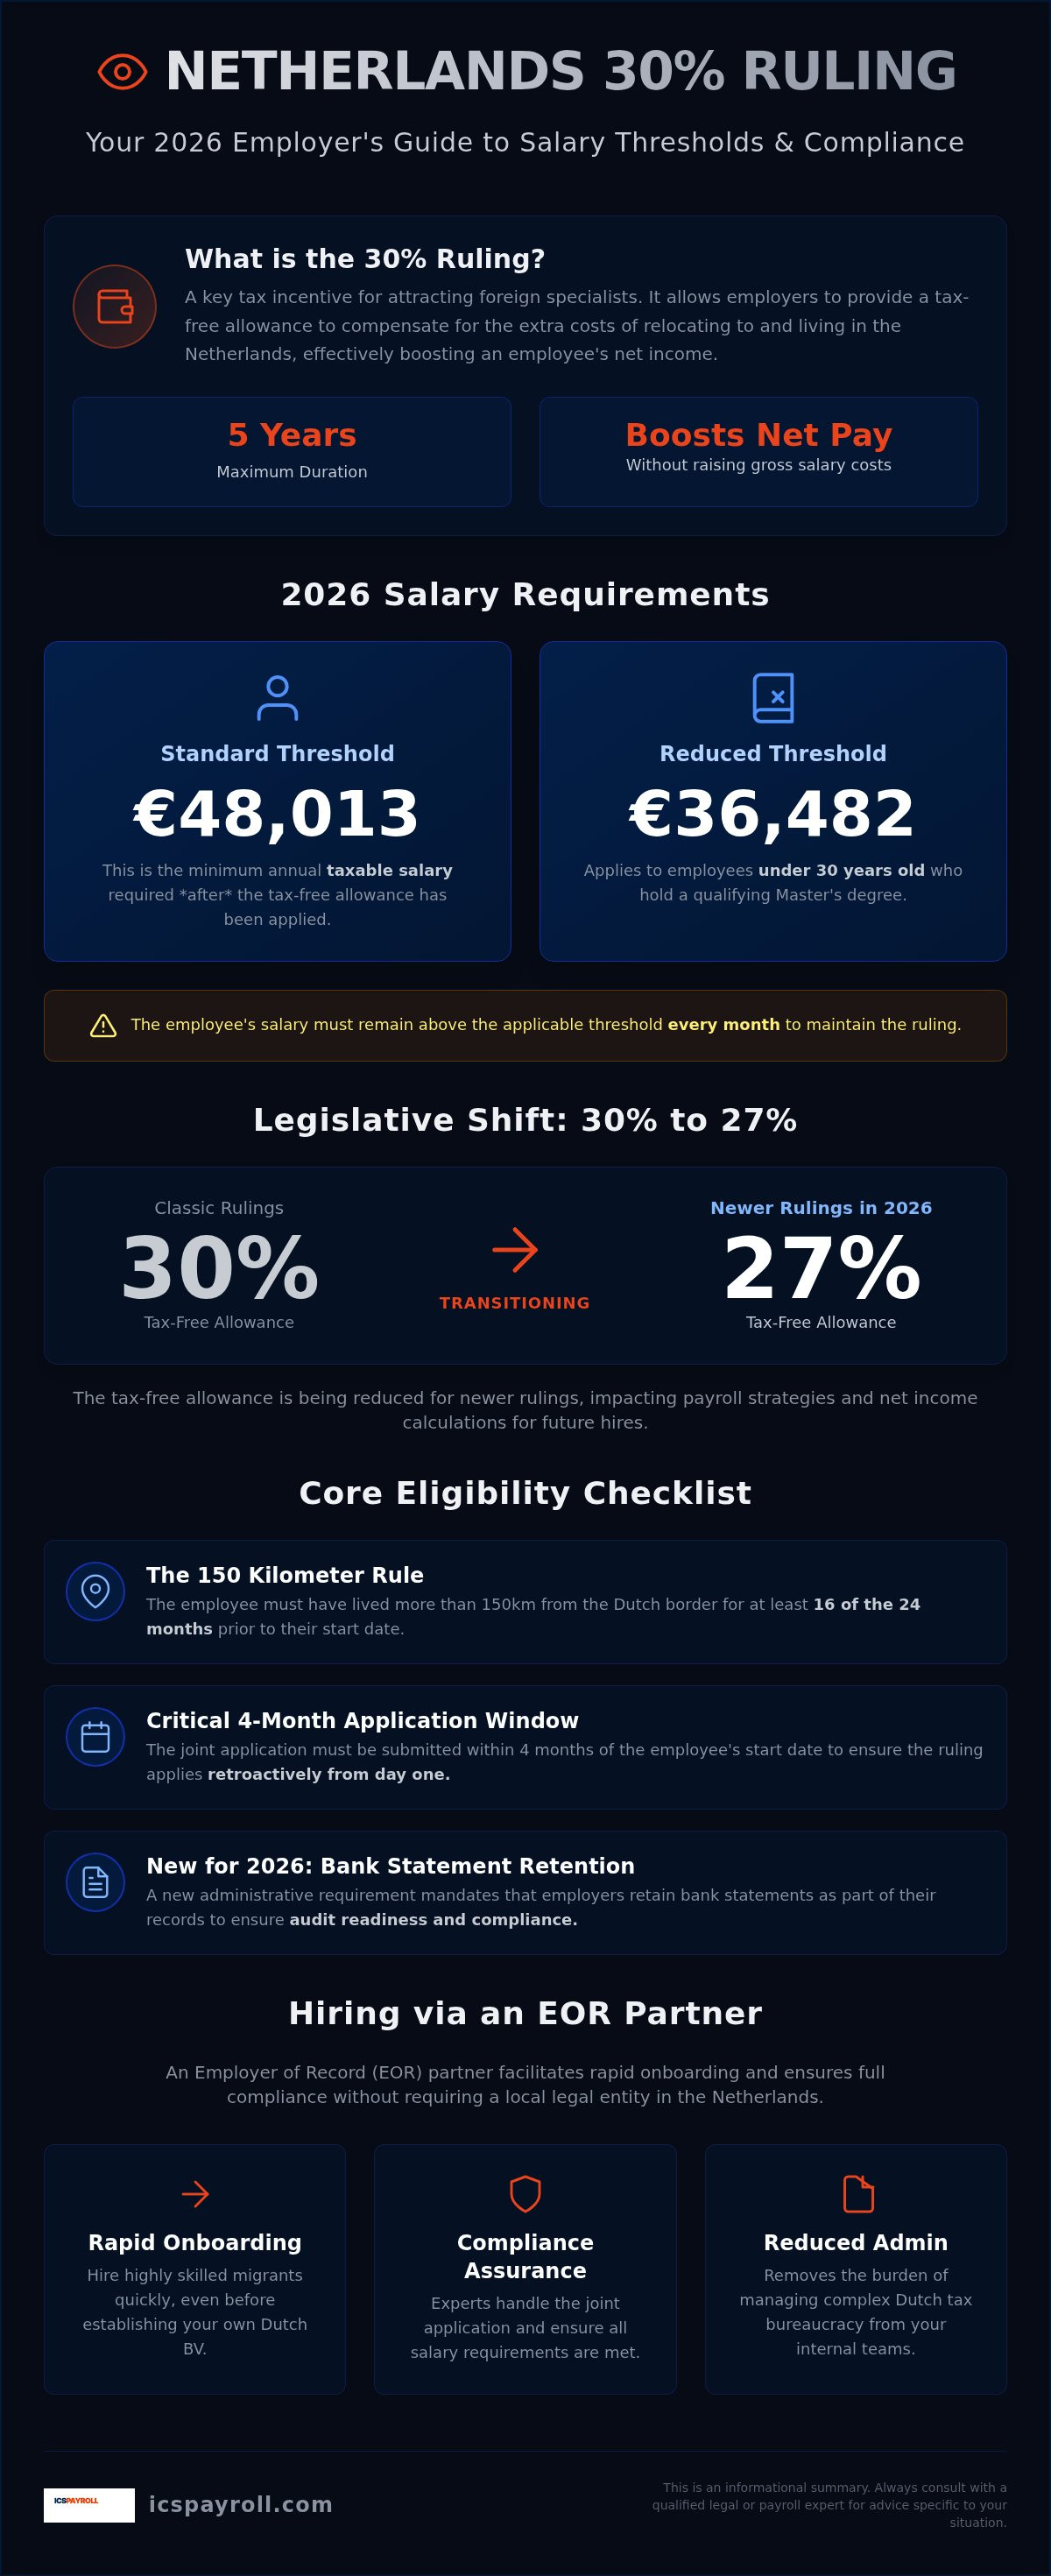
制度の遵守は、オランダ当局が設定する厳格な財務基準を満たすことから始まります。2026年度の標準的な年間課税対象給与基準額は48,013ユーロです。この金額は、非課税手当を控除した後の課税対象額を指します。これは単なる目安ではなく、適用を受けるための厳格な下限である点に留意しなければなりません。年間のいかなる時点であっても従業員の給与がこの水準を下回った場合、ルーリングの適用が遡及して取り消される可能性があります。これらの数値の詳細については、当社の2026年版30%ルーリング給与要件リファレンスガイドをご参照ください。
認可された修士号を保有する30歳未満の従業員には、36,482ユーロの軽減基準額が適用されます。この低めの基準額は、若く将来性の高い専門職の採用を促進するために設けられています。ただし、雇用主は毎月の給与明細において、SV-loon(社会保険算定対象給与)と照合してこれらの金額を確認する必要があります。SV-loonはオランダの社会保険料の算定基準であり、税務署における公的な判断指標となります。EOR and 30% ruling netherlands体制を採用することで、毎月のチェックが自動的かつ正確に行われ、意図せぬ法令違反から貴社を保護します。具体的な採用予算への影響については、個別のお見積もりをご依頼いただけます。
150キロメートルルール
30%ルーリングは、勤務開始前にオランダから相当な距離に居住していた「入国従業員」に限定して適用されます。資格を満たすには、就労初日より前の24か月のうち少なくとも16か月間、オランダ国境から150キロメートル以上離れた場所に居住していた実績が必要です。この地理的要件は誤解が生じやすいポイントであり、ベルギーの居住者や、ドイツ西部、フランス北部の大部分に住む候補者は実質的に対象外となります。距離の算定方法に関する詳細については、Belastingdienst公式の150kmルール解説ページをご確認ください。公共料金の請求書や賃貸借契約書など、以前の居住を証明する書類は最低5年間保管する義務があります。
希少性と特定の専門知識
本制度の法的な根拠は、オランダ国内の労働市場において希少な「特定の専門知識」を有していることです。実務上、Belastingdienstは法定給与基準額を満たしていれば、その専門知識が存在するものとみなします。高額な給与そのものが、候補者の専門的価値を市場が認めている証拠と判断されるためです。このため、一般的な企業職種では適格性の予測がつきやすいものの、例外も存在します。例えば、科学研究者や研修医などは、他の機関的基準を満たしていれば、給与水準に関わらず対象となる場合があります。EOR and 30% ruling netherlandsパートナーと連携することで、INDや税務署に対する企業の信頼性を損なうことなく、こうした特殊ケースにも確実に対応できます。
2026年の移行措置:30%から27%への変更
近年の法改正により、一定の移行期日以降に承認されたルーリングの非課税割合が根本的に見直されました。30%の比率はオランダ労働市場において長年定着していましたが、雇用主は現在、従来の30%ルーリングと、今後導入される27%レートが適用される新規申請とを慎重に区別しなければなりません。2026年のファクトシートでは、高利率の段階的廃止が予定通り進行中であることが確認されており、企業は二段階の制度運用に対応できるよう給与計算システムを整備する必要があります。この移行期間中は、就労開始日や従前の承認状況によって、従業員ごとに適用比率が異なる可能性があります。これは厳密な記録管理と従業員への明確な説明が求められる極めて重要なコンプライアンス事項です。さらに、エクスパットに対しても全世界の貯蓄や投資に対する完全な居住者課税が適用されるようになり、過去の寛大な非課税措置からの大きな転換点を迎えています。
手取り給与計算への影響
非課税率が27%に引き下げられることに伴い、今後採用する人材および将来の予算サイクルに向けた給与係数の再計算が直ちに必要となります。過去の給与テンプレートや採用計算ツールが2026年および2027年の試算にそのまま通用すると考えてはなりません。海外人材との条件交渉時には、確認済みの27%レートに基づいた手取り額の試算を提示し、過剰な条件約束を避けることが極めて重要です。また、雇用契約書の雛形を更新し、将来的な法定税率の変更の可能性を明記した条項を盛り込むことをお勧めします。この事前対策により、従業員の5年間の適用期間中に追加の法改正が生じた場合でも雇用主を保護できます。要件の完全な内訳については、当社の2026年版30%ルーリング適格性基準をご参照ください。EOR and 30% ruling netherlandsプロバイダーと提携すれば、法改正をリアルタイムで監視している現地の専門家にこれら複雑な計算業務を委託することが可能です。
部分非居住者ステータスの廃止
部分非居住者ステータス(Partial non-resident status)の廃止は、2026年の新制度下で新規申請者に完全適用される重大な変更です。以前は、30%ルーリング保持者はボックス2(実質的支配持分からの所得)およびボックス3(貯蓄・投資からの所得)に関して非居住者納税者として扱われることを選択でき、実質的に国外資産をオランダの課税から保護することができました。新規申請者に対してはこの恩恵が撤廃されたため、貯蓄、株式、不動産から生じるすべての世界所得がオランダの通常税率の対象となります。この変更は富裕層の専門職に大きな影響を与え、長期的な移住判断を左右する可能性があります。雇用主は採用段階でこれらの影響について説明し、期待値を適切に管理できるよう準備しておく必要があります。制度変更の詳細は、納税義務に関するオランダ政府の公式情報をご確認ください。専門パートナーを通じてEOR and 30% ruling netherlandsの手続きを管理することで、従業員に対して居住者区分や納税義務に関する正確な情報を提供でき、信頼維持と人材定着につながります。
雇用主向けの申請手続きとスケジュール
移住戦略を円滑に進めるためには、書類収集と申請時期について体系的な手順を踏む必要があります。ビザの取得と税制優遇措置の双方を確実に確保するには、極めて精密に完了すべき4つの主要ステージがあります。第1に、従業員の学位記原本および就労開始前24か月分の居住証明書を収集します。これらの書類が申請の基盤となります。第2に、従業員の就労初日から4か月以内にBelastingdienstへ30%ルーリングの正式な申請書を提出します。第3に、ライセンスを保有するパートナーを通じて高度熟練移民ビザの手配を行い、迅速なオランダ入国を可能にします。最後に、Belastingdienstから従業員の適格性と適用期間を承認する正式な決定通知書(beschikking)を受領して手続きが完了します。
EOR and 30% ruling netherlandsのワークフローを活用することで、これらの実務手順が大幅に効率化されます。体系化されたオンボーディングプロセスを利用すれば、海外採用の遅れの原因となりがちな事務手続きの滞留を回避できます。準備が整いましたら、個別のお見積もりをご依頼いただき、当社の知見が貴社のオランダ展開をいかに迅速化できるかをご確認ください。
4か月の申請期限
4か月の提出期限は、妥協の余地がないコンプライアンス事項です。この期間内に提出された申請については、従業員の就労初日に遡及して非課税手当を適用できます。この期限を過ぎて提出した場合、ルーリングは申請月の翌月1日からの適用となってしまいます。その結果、就労開始当初の数か月間について税制上の優遇が永久に失われ、従業員にとって大きな不満の原因となります。必要書類の詳細な一覧については、当社の30%ルーリング申請ガイドをご参照ください。遡及適用の資格を確保するためには、就労開始日の厳密な管理が不可欠です。
パートナー経由の迅速処理
緊急に専門人材を補充する必要があるIT企業やエンジニアリング企業にとって、処理速度は最も決定的な要素となります。INDによる通常の滞在許可審査には数か月を要する場合がありますが、公認パートナー経由で手配された申請は通常約3週間で結果通知を受け取ることができます。これは法定標準期間である90日間と比較して大きな利点です。専門人材が早期に入国し、プロジェクトに迅速に着手できるようになります。このスピードを実現するため、ICSPayrollは24時間以内にテーラーメイドのお見積もりを提供しています。この迅速な対応により、候補者の内定承諾から実際の申請手続きまで不要な遅延なく移行できます。EOR and 30% ruling netherlandsソリューションを活用することで、あらゆる法的基準を満たしながら、迅速な採用ペースを支える管理体制を確保できます。
オランダのEORパートナーを通じた人材採用
オランダ現地法人(BV)を設立する手続きには多くの時間と費用がかかり、市場参入が数か月遅れる原因となることが少なくありません。Employer of Record(EOR:事業代行雇用)サービスは戦略的な代替手段であり、海外企業が現地法人を持たずにオランダ国内で人材を直ちに雇用することを可能にします。現地のパートナー企業が、法令に準拠した雇用契約書の作成から複雑な給与計算の実行まで、雇用のライフサイクル全体を管理します。さらに、EOR and 30% ruling netherlandsに特化したプロバイダーであれば、30%ルーリングの申請や公認パートナーを通じた高度熟練移民(HSM)ビザのスポンサーシップも一括して代行します。これにより、INDの基準を完全に遵守しながら、自社の人事部門にかかる事務的負担を取り除くことができます。
すべての雇用関連費用は、透明性の高い給与係数(ペイロール・ファクター)を用いて1本の明確な月次請求書にまとめられます。総支給給与、社会保険料、管理手数料が集約されるため、予算の予測可能性が確保されます。給与係数には、オランダの労働法で義務付けられている15.2%の年金拠出金や8%の休暇手当(Holiday allowance)も的確にカバーされています。この包括的アプローチを採用することで、オランダ市場に招聘するすべての海外専門人材の総雇用コストを正確に把握できます。
コンプライアンスと傷病リスクへの対応
EORを利用する最大のメリットの1つは、傷病手当支給リスクの軽減です。オランダの法律規程では、従業員が長期療養に入った場合、雇用主は最長2年間にわたり給与の大部分を支払い続けることが義務付けられています。EORサービスには包括的な傷病リスク保険が含まれており、予測不能なコスト負担から貴社のビジネスを保護します。さらにパートナー企業は、AWf(失業基金)、Aof(労働不能障害基金)、Zvw(医療保険法)など、義務付けられたすべての社会保険申告と雇用主負担保険料の納付を管理します。これらの法的義務の詳細については、当社のオランダEOR包括ガイドをご一読ください。現地の専門知識を活用することで、オランダの厳格なゲートキーパー法(Wet Verbetering Poortwachter)への違反を確実に防止できます。
明瞭な料金体系
給与係数モデルは、不透明な追加請求や予期せぬ管理手数料を排除する設計となっています。2026年度に上限額が102,000ユーロに設定された移行手当(解雇補償金)の管理も含まれており、万が一雇用関係が終了する場合でも、金銭的な影響を予測可能な範囲内に収めることができます。財務上のメリットに加え、採用した従業員は専用のオンラインポータルを利用できます。このデジタルインターフェースを通じて、従業員は給与明細の確認、30%ルーリングの適用状況の把握、契約内容の確認などを容易に行うことができます。EOR and 30% ruling netherlandsソリューションを活用することで、自社が中核事業に集中している間も、海外の優秀な人材に対して高水準の就労体験を提供することが可能になります。
2026年に向けたオランダ人材戦略の確立
2026年のオランダ税制に対応するには、給与設定の見直しと正確な管理実務に対する先回りのアプローチが必要です。48,013ユーロの標準基準額を満たし、27%非課税率への移行を的確に管理することは、グローバルな人材獲得競争において優位性を維持するために欠かせません。EOR and 30% ruling netherlandsパートナーシップを活用すれば、現地法人の設立に伴う煩雑さを回避しつつ、INDおよびBelastingdienstのすべての要件を精密に充足できます。官僚的な手続きに悩まされることなく事業成長に集中するための強固な土台となります。
当社のモデルは、予期せぬ追加費用を排除した透明な給与係数を提供し、公認パートナーを通じて約3週間での迅速なHSMビザ取得を支援します。候補者の選定から採用開始まで迅速に進められるよう、24時間以内に個別のお見積もりをお届けします。オランダでの雇用を確実に進め、今すぐ30%ルーリングの申請を行って、貴社の事業成長に必要な高度な専門人材を確保してください。適切な労務管理基盤を整えることで、海外展開は円滑かつ完全な法令遵守の下で実現できます。
よくあるご質問(FAQ)
2026年の30%ルーリングの最低給与基準額はいくらですか?
2026年の標準的な年間課税対象給与基準額は48,013ユーロです。この金額は、総給与から非課税手当を控除した後に必要とされる最低課税対象所得を表しています。雇用主は適格性を維持するために、年間を通じて従業員の課税対象給与がこの水準を維持するように管理しなければなりません。無給休暇や時短勤務によって給与がこの下限を下回った場合、該当期間の税制優遇措置は原則として失効します。
2026年の新規申請者に対しても30%の非課税率は維持されますか?
はい、2026年度中は新規申請者に対しても最大30%の非課税率が維持されます。ただし、2027年1月1日に予定されている法改正への準備が必要です。同日以降、残りの適用期間について全利用者の最大非課税割合が一律27%に引き下げられます。この見直しは、既存の権利保持者と、2026年の移行期間中に新たに加わった申請者の双方に適用されます。
オランダ国内でリモートワーカーを採用する場合も30%ルーリングを申請できますか?
リモートワーカーがその職務に就くために国外からオランダへ転居する場合に限り、申請が可能です。候補者は「入国従業員」の要件を満たす必要があり、採用前24か月のうち少なくとも16か月間、オランダ国境から150キロメートルを超える地域に居住していた実績が求められます。採用活動が開始された時点で候補者がすでにオランダ国内に居住している場合、原則として制度の適用対象外となります。
30%ルーリングの申請審査にはどれくらいの期間がかかりますか?
Belastingdienstが30%ルーリングの申請に対して正式な決定を下すまで、通常10週間から13週間程度かかります。審査期間は比較的長いものの、従業員の就労開始日から4か月以内に申請を行えば、就労初日に遡って優遇措置を適用できます。EOR and 30% ruling netherlandsパートナーを活用することで、書類の不備を防ぎ、手続きの遅延を回避して遡及適用の権利を確実に保護できます。
従業員が転職した場合、30%ルーリングはどうなりますか?
従業員が転職後も給与および専門知識の要件を満たし続けている限り、30%ルーリングを新しい雇用主へ引き継ぐことができます。新しい雇用主は、前の雇用契約が終了してから3か月以内に税務署へ連名申請を行わなければなりません。この3か月の期限を過ぎた場合、ルーリングは失効し再適用は認められません。また、新しい雇用主は、従業員が2026年の最新規制下においても引き続き高度熟練移民としての資格を有しているかを確認する必要があります。
30%ルーリングは休暇手当(Holiday allowance)にも適用されますか?
はい、30%ルーリングは法定の8%休暇手当や対象となる賞与を含む総給与全体に適用されます。雇用主はパッケージ全体の報酬額をベースに非課税枠を計算します。ただし、手当控除後の残余課税対象給与が、2026年の基準額である48,013ユーロ以上を維持していなければなりません。このように包括的に適用されるため、雇用主の総負担を増やすことなく海外専門職の手取り額を引き上げる有効な手段となります。
雇用主はオランダ現地法人を持たずに30%ルーリングを申請できますか?
オランダの登記法人または現地の給与支払い拠点がない場合、雇用主が直接ルーリングを申請することはできません。この課題を解決するため、多くの国際企業がEOR and 30% ruling netherlandsソリューションを利用しています。EORが法的な雇用代行者となり、公認パートナーを通じて申請を代行します。これにより、海外企業は現地法人(BV)を設立する負担を負うことなく、オランダ在住の人材を雇用し、30%の税制優遇を提供することが可能になります。
30歳未満の高度熟練移民に対する2026年の給与基準額はいくらですか?
2026年において、30歳未満の高度熟練移民の月額総給与基準額は4,357ユーロ(8%の休暇手当を除く)です。従業員が認可された修士号を保有している場合、30%ルーリングの年間課税対象給与基準額は36,497ユーロに軽減されます。これらの緩和された基準は、オランダ企業がIND基準を完全に遵守しながら、世界市場から将来有望な若い専門人材を獲得しやすくするために設定されています。

著者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社であるICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ国内の給与計算サービス(雇用契約書の作成、賃金税および社会保険申告、休暇手当、年金、病気休暇、CAO[労働協約]遵守)を統括しており、最短48時間でのオンボーディングに対応しています。
よくあるご質問
2026年の標準的な年間課税対象給与基準額は48,013ユーロです。この金額は、非課税手当を適用した後に必要とされる最低限の課税対象所得を表しています。コンプライアンスを維持するためには、毎月の給与明細上でSV-loon(社会保険算定対象給与)と照合して確認する必要があります。年間のいずれかの時点で課税対象給与がこの基準を下回った場合、税制優遇措置が取り消される可能性があります。詳細な要件はBelastingdienst(オランダ税務署)のウェブサイトで確認できます。
2026年の新規申請者は、同年度中は引き続き30%の非課税手当を受け取ることができます。ただし法改正により、2027年1月1日以降はこの比率が一律27%に引き下げられることが確定しています。雇用主は、手取り給与の計画的引き下げに従業員と組織の双方が前もって備えられるよう、今から雇用契約書に反映させておく必要があります。特定の日付より前に認可された従前のルーリングには、別の経過措置が適用されます。
リモートワーカーがオランダ国境から150キロメートル以上離れた地域から、その職務のためにオランダへ転居する場合は申請が可能です。採用にあたっては、海外から直接採用された実績が求められます。公認パートナーを通じたEOR and 30% ruling netherlands戦略を活用することで、現地法人を設立することなく、法に準拠した形でこれら遠隔地の専門人材を雇用できます。制度の適用を受けるには、標準的な給与および専門知識の基準をすべて満たす必要があります。
Belastingdienst(オランダ税務署)は通常、申請提出から8〜10週間以内に決定を下します。ただし、公認パートナーを通じて手配した場合、事前の書類作成やビザスポンサーシップの段階は大幅に短縮されます。例えば、高度熟練移民(HSM)ビザは約3週間で発給可能です。就労開始日に遡及して優遇措置を適用させるためには、就労初日から4か月以内に申請を完了することが極めて重要です。提出が遅れると節税メリットが恒久的に失われます。
前の雇用契約終了から3か月以内に新しい就職先が決まった場合、ルーリングは新しい雇用主へ引き継ぐことができます。新しい雇用主は税務当局へ新たな連名申請書を提出する必要があります。その際、双方が2026年の給与基準額と専門知識の要件を満たしている必要があります。離職期間が3か月を超えた場合、現行規則に基づき本制度は永久に失効し、オランダでの同一滞在期間中に再申請することはできません。
30%の非課税手当は、義務付けられている8%の休暇手当を含む総給与全体に適用されます。課税対象の賞与やその他の現物給付も対象です。雇用主は、総収入の残り70%が2026年の標準基準額である48,013ユーロ以上を満たしていることを確認する必要があります。Belastingdienstによる企業給与記録の税務監査時に追徴課税のリスクを避けるためにも、綿密な計算管理が不可欠です。
オランダの登記法人や恒久的施設(PE)がない場合、雇用主が単独で税務優遇措置を直接申請することはできません。ただし、EOR and 30% ruling netherlandsソリューションを活用することで実現が可能です。このスキームでは、EORが公認パートナーを通じて法的な雇用主(Employer of Record)として機能します。これにより、オランダ現地法人(BV)の設立や煩雑な現地の給与計算・保険手続きに煩わされることなく、人材を採用して税制優遇措置を適用させることができます。
公認の国際教育機関による要件を満たす修士号を保有する30歳未満の高度熟練移民には、36,497ユーロの軽減基準額が適用されます。この緩和措置により、企業は革新的な職種に向けて若手専門職を採用しやすくなります。なお、従業員が30歳に達した時点で、優遇措置を継続するためには2026年の標準基準額である48,013ユーロを直ちに満たす必要があります。軽減基準が正しく適用されるよう、INDの公的基準で学位の適格性を確認できます。


