Hochqualifizierte Fachkraft (30%-Regelung): Der Arbeitgeber-FAQ-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Lohnbuchhaltungsdirektor
Die Sicherung eines Visums für eine hochqualifizierte Fachkraft im Jahr 2026 erfordert mehr als nur die Einhaltung einer Gehaltsuntergrenze; sie verlangt eine präzise Anpassung an sich entwickelnde Steuervorschriften und strenge neue Dokumentationsstandards. Sie wissen wahrscheinlich, dass der niederländische Arbeitsmarkt weiterhin angespannt ist, doch der Verwaltungsaufwand bei der Einstellung internationaler Talente wird immer größer. Zwischen der Gehaltsindexierung 2026 und dem drohenden Übergang zu einem steuerfreien Satz von 27 % ist die Verwaltung der Lohnabrechnung für Expats zu einer risikoreichen Berechnung geworden. Es ist oft schwierig, wettbewerbsfähige Angebote mit der Angst vor einer Nichteinhaltung der IND-Vorschriften in Einklang zu bringen.
Dieser Leitfaden bietet Ihnen die nötige Klarheit, um die Gehaltsschwellen 2026 zu beherrschen und sicherzustellen, dass Ihr Unternehmen die neuesten Anforderungen vollständig erfüllt. Wir werden untersuchen, wie die Nutzung einer Partnerschaft mit einem EOR und der 30%-Regelung in den Niederlanden diese Komplexität vereinfachen kann, sodass Sie mit Zuversicht einstellen können, bevor Sie eine lokale Einheit gegründet haben. Von der allgemeinen Schwelle von 48.013 € bis zu den neuen Regeln zur Aufbewahrung von Kontoauszügen erläutern wir genau, was Arbeitgeber tun müssen, um diese wichtigen Steuervorteile zu sichern und aufrechtzuerhalten.
Wichtige Erkenntnisse
- Erfahren Sie die aktualisierten Gehaltsschwellen für 2026, einschließlich des Standards von 48.013 € und des reduzierten Satzes für jüngere Spezialisten mit Masterabschluss.
- Verstehen Sie die Gesetzesänderung von einer steuerfreien Zulage von 30 % zum neuen Satz von 27 % und wie sich dies auf Ihre niederländische Lohnabrechnungsstrategie auswirkt.
- Meistern Sie das kritische viermonatige Antragsfenster, um rückwirkende Steuervorteile für Ihre internationalen Einstellungen zu sichern.
- Entdecken Sie, wie die Nutzung einer Partnerschaft mit einem EOR und der 30%-Regelung in den Niederlanden eine schnelle Einarbeitung und Compliance ohne lokale juristische Person ermöglicht.
- Identifizieren Sie die neuen administrativen Anforderungen für 2026, wie z. B. die obligatorische Aufbewahrung von Kontoauszügen für die Revisionssicherheit.
Die 30%-Regelung für hochqualifizierte Fachkräfte im Jahr 2026 verstehen
Die 30%-Regelung dient als wichtiger fiskalischer Anreiz für niederländische Unternehmen, die spezialisierte Talente aus dem Ausland anziehen möchten. Sie funktioniert als Steuervergünstigung, die dazu dient, extraterritoriale Kosten auszugleichen, die Expats bei ihrer Umsiedlung in die Niederlande entstehen. Dieses System ermöglicht es berechtigten Mitarbeitern, einen bestimmten Prozentsatz ihres Bruttogehalts als steuerfreie Zulage zu erhalten; dies deckt effektiv die erheblichen Unterschiede bei den Lebenshaltungskosten zwischen ihrem Heimatland und dem niederländischen Markt ab. Die Verwaltung einer Vereinbarung mit einem EOR und der 30%-Regelung in den Niederlanden ermöglicht es Unternehmen, diesen Prozess zu vereinfachen und gleichzeitig die vollständige Einhaltung der lokalen Steuergesetze zu gewährleisten. Die Regelung ist ein primäres Rekrutierungsinstrument zur Sicherung von Fachwissen, das auf dem lokalen Arbeitsmarkt derzeit knapp ist.
Arbeitgeber sollten verstehen, dass dieser Vorteil streng auf eine maximale Dauer von fünf Jahren begrenzt ist. Das Verständnis der Grundlagen der 30%-Regelung ist für jedes Unternehmen, das seine Belegschaft mit internationalen Spezialisten erweitern möchte, unerlässlich. Es handelt sich um einen strukturierten Prozess, der eine präzise Lohnbuchhaltung erfordert, um die Einhaltung der niederländischen Steuerverwaltung (Belastingdienst) zu gewährleisten. Die Nichteinhaltung der strengen Fristen oder Gehaltsschwellen kann zum sofortigen Verlust des Vorteils für den Arbeitnehmer führen, was erhebliche finanzielle Probleme verursachen kann.
Der Zweck des Expat-Schemas
Das Hauptziel des Schemas ist es, die Wettbewerbsposition niederländischer Unternehmen in globalen Sektoren wie Technologie, Datenwissenschaft und Ingenieurwesen zu stärken. Indem es das Netto-Einkommen eines Kandidaten erhöht, ohne die gesamten Bruttogehaltskosten des Arbeitgebers zu steigern, macht die Regelung die Niederlande zu einem hochattraktiven Ziel für Top-Fachkräfte. Sie adressiert insbesondere die finanzielle Belastung der Umsiedlung. Dies umfasst Umzugskosten und die Kosten für die Aufrechterhaltung einer doppelten Wohnung während der anfänglichen Übergangszeit. Diese finanzielle Effizienz stellt sicher, dass lokale Unternehmen um die gleichen Talente konkurrieren können, die von Unternehmen in London oder Berlin gesucht werden. Es ist eine stabilisierende Kraft für internationale Unternehmen, die zum ersten Mal in den niederländischen Markt eintreten.
Wichtige Begriffe für Arbeitgeber im Jahr 2026
Um diesen Prozess effektiv zu verwalten, müssen Arbeitgeber mit spezifischen regulatorischen Begriffen vertraut sein. Extraterritoriale Kosten beziehen sich auf die tatsächlichen Ausgaben, die mit dem Aufenthalt außerhalb des Herkunftslandes eines Arbeitnehmers verbunden sind. Ein „incoming employee“ (einzustellender Arbeitnehmer) ist definiert als ein Arbeitnehmer, der aus einer Entfernung von mehr als 150 Kilometern von der niederländischen Grenze für mindestens 16 von 24 Monaten vor seinem Startdatum rekrutiert wurde. Schließlich muss jeder Antrag ein gemeinsamer Antrag sein. Dies bedeutet, dass sowohl der Arbeitgeber als auch der Arbeitnehmer den formellen Antrag an die Steuerbehörden unterschreiben müssen. Die Nutzung eines Spezialisten für EOR und der 30%-Regelung in den Niederlanden stellt sicher, dass diese Definitionen ab dem ersten Arbeitstag korrekt angewendet werden. Dies verhindert kostspielige administrative Fehler und entlastet Ihre internen HR-Teams von der Verwaltung komplexer niederländischer Bürokratie.
Gehaltsanforderungen und Zulassungskriterien 2026
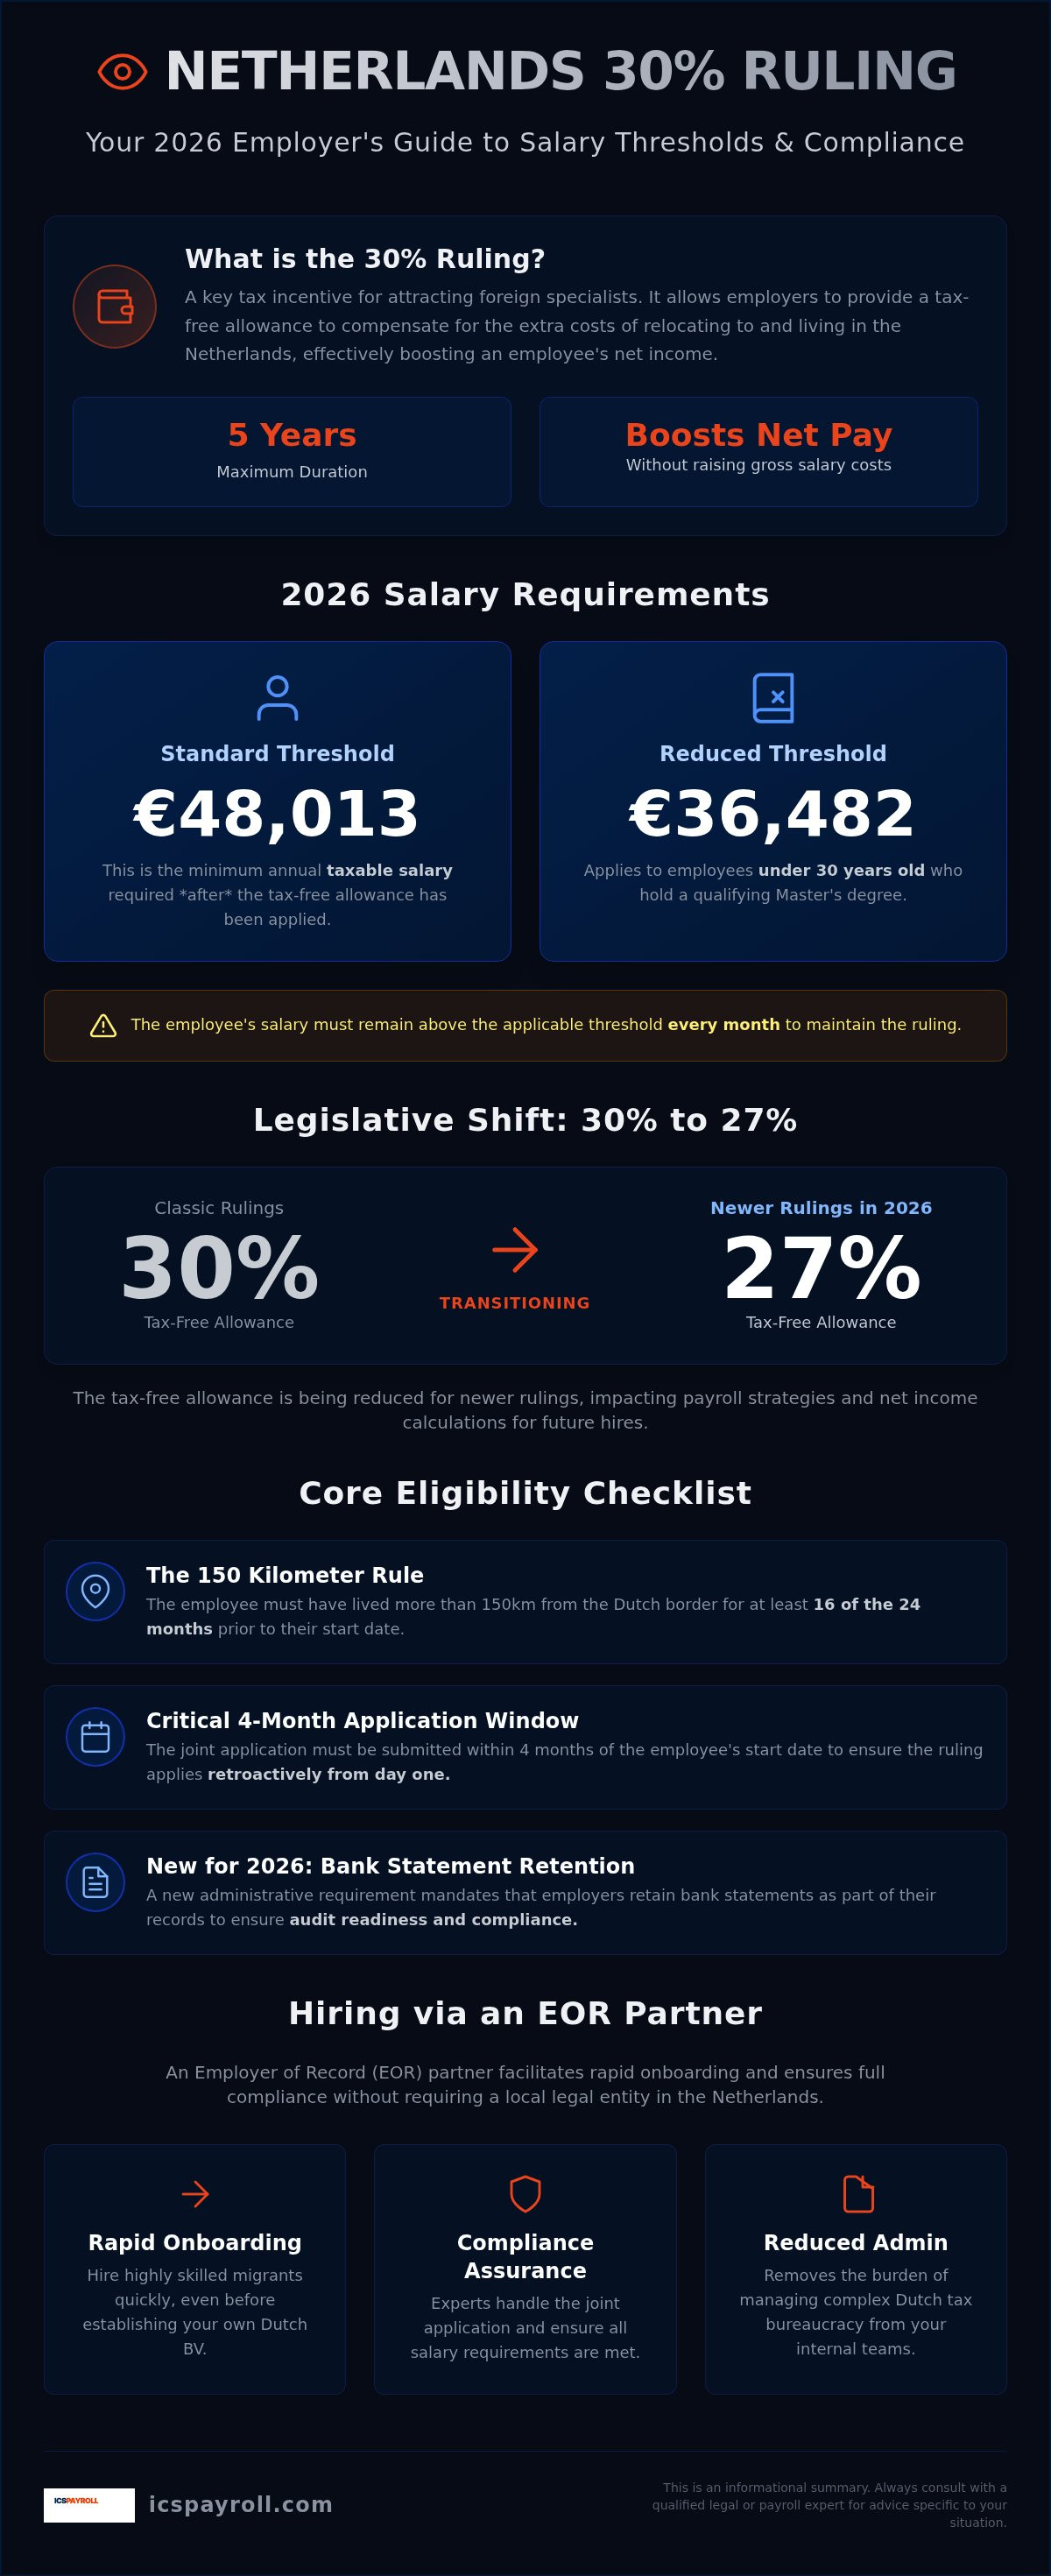
Compliance beginnt mit der Einhaltung der strengen finanziellen Vorgaben der niederländischen Behörden. Für das Steuerjahr 2026 beträgt die Standard-Jahresgehaltsschwelle nach Abzug der steuerfreien Zulage 48.013 EUR. Dieser Betrag stellt den steuerpflichtigen Betrag dar, nachdem die steuerfreie Zulage abgezogen wurde. Es ist wichtig zu beachten, dass dies nicht nur ein Ziel ist, sondern eine harte Untergrenze für die Berechtigung. Fällt das Gehalt eines Arbeitnehmers zu irgendeinem Zeitpunkt im Jahr unter dieses Niveau, kann die Regelung rückwirkend widerrufen werden. Für eine tiefere Auseinandersetzung mit diesen Zahlen konsultieren Sie unseren Referenzleitfaden 30% Ruling Salary Requirements for 2026.
Eine reduzierte Schwelle von 36.482 EUR gilt speziell für Arbeitnehmer unter 30 Jahren, die einen qualifizierenden Masterabschluss besitzen. Dieser niedrigere Einstiegspunkt fördert die Rekrutierung junger, vielversprechender Spezialisten. Arbeitgeber müssen diese Zahlen jedoch monatlich anhand des Sozialversicherungsgehalts (SV-loon) auf jeder Lohnabrechnung überprüfen. Das SV-loon ist die Grundlage für die niederländischen Sozialversicherungsbeiträge und dient als offizielle Messgröße für die Steuerverwaltung. Die Verwaltung einer Struktur mit EOR und der 30%-Regelung in den Niederlanden stellt sicher, dass diese monatlichen Überprüfungen automatisiert und genau sind, wodurch Ihr Unternehmen vor versehentlicher Nichteinhaltung geschützt wird. Sie können ein maßgeschneidertes Angebot anfordern, um zu sehen, wie sich diese Schwellenwerte auf Ihr spezifisches Einstellungsbudget auswirken.
Die 150-Kilometer-Regel
Die 30%-Regelung ist „einzustellenden Arbeitnehmern“ vorbehalten, die vor ihrem Arbeitsbeginn in erheblicher Entfernung zu den Niederlanden gelebt haben. Um sich zu qualifizieren, muss eine Person mindestens 16 der 24 Monate vor ihrem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Diese geografische Anforderung ist ein häufiger Punkt der Verwirrung. Sie schließt effektiv die meisten Kandidaten aus, die in Belgien und großen Teilen Westdeutschlands oder Nordfrankreichs leben. Für genaue Details zur Messung der Entfernung verweisen wir auf die offizielle Belastingdienst 150km-Regelseite. Dokumente, die den früheren Wohnsitz belegen, wie z. B. Stromrechnungen oder Mietverträge, müssen mindestens fünf Jahre lang aufbewahrt werden.
Knappheit und spezifisches Fachwissen
Die rechtliche Grundlage der Regelung ist der Besitz von spezifischem Fachwissen, das auf dem niederländischen Arbeitsmarkt knapp ist. In der Praxis geht die niederländische Steuerverwaltung im Allgemeinen davon aus, dass dieses Fachwissen vorhanden ist, wenn die obligatorischen Gehaltsschwellen eingehalten werden. Die höhere Bezahlung wird als Marktbeleg für den spezialisierten Wert des Kandidaten angesehen. Während dies den Prozess für die meisten Unternehmensfunktionen vorhersehbar macht, gibt es bestimmte Ausnahmen. Zum Beispiel können wissenschaftliche Forscher und Ärzte in Ausbildung unabhängig von ihrem Gehaltsniveau qualifiziert sein, sofern sie andere institutionelle Kriterien erfüllen. Die Nutzung eines Partners für EOR und der 30%-Regelung in den Niederlanden hilft Ihnen, diese Grenzfälle zu navigieren, ohne Ihren Unternehmensstatus bei der IND oder dem Finanzamt zu gefährden.
Der Übergang 2026: Von 30 % auf 27 %
Jüngste Gesetzesänderungen haben den steuerfreien Prozentsatz für Regelungen, die nach bestimmten Übergangsdaten gewährt wurden, grundlegend angepasst. Während der 30 %-Satz ein langjähriger fester Bestandteil des niederländischen Arbeitsmarktes war, müssen Arbeitgeber nun sorgfältig zwischen bestehenden 30 %-Regelungen und neuen Anträgen, die dem bevorstehenden 27 %-Satz unterliegen, unterscheiden. Das Faktenblatt 2026 bestätigt, dass die schrittweise Abschaffung des höheren Prozentsatzes wie geplant voranschreitet, was Unternehmen dazu verpflichtet, ihre Lohnabrechnungssysteme für eine zweigleisige Umgebung vorzubereiten. Diese Übergangszeit bedeutet, dass verschiedene Mitarbeiter je nach ihrem Startdatum und ihrem früheren Regelungsstatus unterschiedliche Sätze erhalten können. Dies ist ein kritischer Compliance-Punkt, der eine sorgfältige Aufzeichnung und eine klare Kommunikation mit Ihrer Belegschaft erfordert. Darüber hinaus werden Expats jetzt als vollständige Einwohner auf weltweite Ersparnisse und Investitionen besteuert, was eine Abkehr von den großzügigen Ausnahmen früherer Jahre darstellt.
Auswirkungen auf die Netto-Gehaltsberechnung
Die Reduzierung auf 27 % erfordert eine sofortige Neuberechnung des Lohnfaktors für alle zukünftigen Einstellungen und zukünftigen Budgetzyklen. Arbeitgeber sollten nicht davon ausgehen, dass alte Gehaltsvorlagen oder Rekrutierungsrechner für die Prognosen 2026 und 2027 noch gültig sind. Bei Verhandlungen mit internationalen Talenten ist es unerlässlich, Netto-Gehaltsprognosen auf der Grundlage des bestätigten 27 %-Satzes zu präsentieren, um eine Überhöhung des Nettoverdienstes zu vermeiden. Wir empfehlen Unternehmen, ihre Standardarbeitsverträge zu aktualisieren und Klauseln aufzunehmen, die potenzielle zukünftige gesetzliche Ratenanpassungen widerspiegeln. Dieser proaktive Ansatz schützt den Arbeitgeber, falls während der fünfjährigen Amtszeit des Arbeitnehmers weitere Änderungen eintreten. Eine vollständige Aufschlüsselung dieser Anforderungen finden Sie in unseren 30% Ruling Eligibility Criteria for 2026. Die Partnerschaft mit einem Anbieter für EOR und der 30%-Regelung in den Niederlanden ermöglicht es Ihnen, diese komplexen Berechnungen an lokale Experten auszulagern, die jede Gesetzesänderung in Echtzeit überwachen.
Abschaffung des Teilausländerstatus
Die Abschaffung des Teilausländerstatus ist eine wegweisende Änderung, die für neue Antragsteller im Jahr 2026 vollständig in Kraft tritt. In den Vorjahren konnten Inhaber der 30%-Regelung wählen, als Nicht-Residenten für Einkommen aus Box 2 und Box 3 behandelt zu werden, wodurch ihr globales Vermögen effektiv vor der niederländischen Besteuerung geschützt wurde. Dieser Vorteil wurde für neue Antragsteller abgeschafft, was bedeutet, dass alle globalen Einkommen aus Ersparnissen, Aktien und Immobilien nun den normalen niederländischen Steuersätzen unterliegen. Diese Änderung wirkt sich erheblich auf Personen mit hohem Vermögen aus und kann deren langfristige Umzugsentscheidungen beeinflussen. Arbeitgeber müssen darauf vorbereitet sein, diese Auswirkungen während der Rekrutierungsphase zu besprechen, um Erwartungen zu steuern. Detaillierte Informationen zu diesen Änderungen finden Sie im offiziellen Regierungsupdate zur Steuerpflicht. Die Verwaltung einer Vereinbarung mit einem EOR und der 30%-Regelung in den Niederlanden durch einen spezialisierten Partner stellt sicher, dass Ihre Mitarbeiter genaue Informationen zu ihrem Aufenthaltsstatus und ihren Steuerpflichten erhalten, was für die Aufrechterhaltung von Vertrauen und Bindung unerlässlich ist.
Antragsverfahren und Zeitplan für Arbeitgeber
Eine erfolgreiche Umzugsstrategie erfordert einen methodischen Ansatz bei Dokumentation und Zeitplanung. Der Prozess umfasst vier Hauptphasen, die mit klinischer Präzision abgeschlossen werden müssen, um sowohl das Visum als auch die Steuervorteile zu sichern. Zuerst müssen Sie die Originaldiplome des Mitarbeiters und den Wohnsitznachweis für die 24 Monate vor seinem Arbeitsbeginn sammeln. Diese Dokumentation bildet den Kern des Antrags. Zweitens muss der formelle Antrag für die 30%-Regelung innerhalb von vier Monaten nach dem ersten Arbeitstag des Mitarbeiters bei der Steuerverwaltung eingereicht werden. Drittens sollten Sie das Visum für hochqualifizierte Fachkräfte über lizenzierte Partner arrangieren, um eine beschleunigte Einreise in das Land zu gewährleisten. Schließlich endet der Prozess, wenn Sie die offizielle beschikking (Entscheidung) von der Steuerverwaltung erhalten, die die Berechtigung des Mitarbeiters und die Dauer der Regelung bestätigt.
Die Verwaltung eines Workflows mit EOR und der 30%-Regelung in den Niederlanden vereinfacht diese operativen Schritte. Durch die Nutzung eines strukturierten Einarbeitungsprozesses können Sie administrative Engpässe vermeiden, die internationale Einstellungen oft verzögern. Wenn Sie bereit sind zu beginnen, können Sie ein maßgeschneidertes Angebot anfordern, um zu sehen, wie unser Fachwissen Ihre Expansion in den Niederlanden beschleunigen kann.
Die Vier-Monats-Frist
Das viermonatige Einreichungsfenster ist ein nicht verhandelbarer Compliance-Punkt. Anträge, die innerhalb dieser Frist eingereicht werden, ermöglichen es, die steuerfreie Zulage rückwirkend ab dem ersten Arbeitstag des Mitarbeiters anzuwenden. Wenn Sie den Antrag nach diesem Fenster einreichen, gilt die Regelung nur ab dem ersten Tag des Monats, der auf den Antragsmonat folgt. Dies führt zu einem dauerhaften Verlust von Steuervorteilen für die ersten Monate der Beschäftigung, was zu erheblicher Frustration beim Mitarbeiter führen kann. Eine detaillierte Aufschlüsselung der erforderlichen Unterlagen finden Sie in unserem 30% Ruling Application Guide. Eine sorgfältige Verfolgung der Starttermine ist unerlässlich, um diese rückwirkende Berechtigung aufrechtzuerhalten.
Beschleunigte Bearbeitung durch Partner
Geschwindigkeit ist oft der wichtigste Faktor für Technologie- und Ingenieurunternehmen, die dringend Spezialistenpositionen besetzen müssen. Während die standardmäßige IND-Bearbeitung für Aufenthaltsgenehmigungen mehrere Monate dauern kann, erhalten Anträge, die über lizenzierte Partner arrangiert werden, in der Regel innerhalb von etwa 3 Wochen eine Entscheidung. Dieser beschleunigte Weg ist ein erheblicher Vorteil gegenüber der gesetzlichen Standardfrist von 90 Tagen. Er ermöglicht es Ihren Talenten, viel schneller umzuziehen und zu Ihren Projekten beizutragen. Um diese Geschwindigkeit zu ermöglichen, bietet ICSPayroll innerhalb von 24 Stunden ein maßgeschneidertes Angebot. Diese schnelle Reaktion stellt sicher, dass Sie von der Annahme eines Kandidaten bis zu einem eingereichten Antrag ohne unnötige Verzögerungen vorgehen können. Die Nutzung einer Lösung für EOR und der 30%-Regelung in den Niederlanden bietet die administrative Infrastruktur, die erforderlich ist, um dieses Tempo aufrechtzuerhalten und gleichzeitig sicherzustellen, dass jeder gesetzliche Standard erfüllt wird.
Einstellung über einen EOR-Partner in den Niederlanden
Die Gründung einer lokalen niederländischen BV ist ein zeitaufwändiger und teurer Prozess, der den Markteintritt oft um Monate verzögert. Employer of Record (EOR)-Dienste bieten eine strategische Alternative; sie ermöglichen es internationalen Unternehmen, sofort Talente in den Niederlanden einzustellen, ohne eine lokale juristische Person zu benötigen. Ein lokaler Partner verwaltet den gesamten Lebenszyklus der Beschäftigung, von der Ausarbeitung konformer Verträge bis zur Durchführung komplexer Lohnabrechnungen. Am wichtigsten ist, dass ein spezialisierter Anbieter für EOR und der 30%-Regelung in den Niederlanden den Antrag für die 30%-Regelung und die HSM-Visums-Sponsoring über lizenzierte Partner abwickelt. Dies entlastet Ihre internen HR-Teams vom Verwaltungsaufwand und gewährleistet gleichzeitig die vollständige Einhaltung der IND-Standards.
Alle Beschäftigungskosten werden in einer klaren monatlichen Rechnung über einen transparenten Lohnfaktor zusammengefasst. Dieses Modell bietet Budgetsicherheit, indem Bruttogehalt, Sozialversicherungsbeiträge und Verwaltungsgebühren zusammengefasst werden. Der Lohnfaktor deckt speziell den obligatorischen Rentenbeitrag von 15,2 % und den gesetzlich vorgeschriebenen 8 % Urlaubsgeldanteil nach niederländischem Arbeitsrecht ab. Durch diesen All-inclusive-Ansatz können Sie die Gesamtkosten der Beschäftigung für jeden internationalen Spezialisten, den Sie auf den niederländischen Markt bringen, genau projizieren.
Compliance und Krankheitsrisiko
Einer der größten Vorteile der Nutzung eines EOR ist die Minderung des Krankheitsrisikos. Das niederländische Recht schreibt vor, dass Arbeitgeber bei Langzeitkrankheit einen Großteil des Gehalts eines Arbeitnehmers bis zu zwei Jahre lang weiterzahlen müssen. EOR-Dienste umfassen eine umfassende Absicherung gegen Krankheitsrisiken, um Ihr Unternehmen vor diesen unvorhersehbaren Kosten zu schützen. Darüber hinaus verwaltet der Partner alle obligatorischen Sozialversicherungsanmeldungen und Arbeitgeberbeitragszahlungen, einschließlich AWf, Aof und Zvw. Eine vollständige Übersicht über diese Verpflichtungen finden Sie in unserem Employer of Record Netherlands Pillar. Dieses lokalisierte Fachwissen stellt sicher, dass Sie nicht gegen das strenge niederländische Gatekeeper Act (Wet Verbetering Poortwachter) verstoßen.
Transparenz bei der Preisgestaltung
Das Lohnfaktor-Modell ist darauf ausgelegt, unerwartete Kosten und versteckte Verwaltungsgebühren zu eliminieren. Es beinhaltet die Verwaltung der Übergangsbeihilfe, die für das Steuerjahr 2026 auf 102.000 EUR begrenzt ist. Dies stellt sicher, dass selbst bei Beendigung eines Arbeitsverhältnisses die finanziellen Auswirkungen in einem vorhersehbaren Rahmen verwaltet werden. Über die finanziellen Vorteile hinaus erhält Ihre Belegschaft Zugang zu einem professionellen Online-Mitarbeiterportal. Diese digitale Schnittstelle ermöglicht es den Mitarbeitern, ihre Gehaltsabrechnungen zu verfolgen, ihren Status der 30%-Regelung einzusehen und ihre Verträge problemlos zu verwalten. Die Nutzung einer Lösung für EOR und der 30%-Regelung in den Niederlanden bietet Ihren internationalen Talenten ein hohes Maß an Unternehmenserfahrung, während Sie sich auf Ihre Kerngeschäftsziele konzentrieren können.
Sicherung Ihrer niederländischen Talentstrategie für 2026
Die Navigation in der niederländischen Steuerlandschaft 2026 erfordert einen proaktiven Ansatz bei der Gehaltskalibrierung und administrativen Präzision. Die Einhaltung der Standardschwelle von 48.013 € und die Steuerung des Übergangs zum steuerfreien Satz von 27 % sind unerlässlich, um Ihre Wettbewerbsfähigkeit auf dem globalen Talentmarkt zu erhalten. Durch die Nutzung einer Partnerschaft für EOR und der 30%-Regelung in den Niederlanden beseitigen Sie die Komplexität der Gründung einer lokalen Einheit und stellen gleichzeitig sicher, dass jede Anforderung der IND und des Belastingdienst mit klinischer Genauigkeit erfüllt wird. Es ist eine stabilisierende Kraft, die es Ihnen ermöglicht, sich auf Wachstum statt auf Bürokratie zu konzentrieren.
Unser Modell bietet einen transparenten Lohnfaktor, der unerwartete Kosten eliminiert; gleichzeitig ermöglichen unsere lizenzierten Partner eine beschleunigte HSM-Visumbearbeitung in etwa 3 Wochen. Wir bieten maßgeschneiderte Angebote innerhalb von 24 Stunden, um Ihnen zu helfen, schnell von der Kandidatenauswahl zur Einarbeitung überzugehen. Stellen Sie in den Niederlanden mit Vertrauen ein und beantragen Sie noch heute die 30%-Regelung, um das spezialisierte Fachwissen zu sichern, das Ihr Unternehmen zum Erfolg benötigt. Mit dem richtigen administrativen Fundament kann Ihre internationale Expansion sowohl reibungslos als auch vollständig konform sein.
Häufig gestellte Fragen
Wie hoch ist das Mindestgehalt für die 30%-Regelung im Jahr 2026?
Die Standard-Jahresgehaltsschwelle für 2026 beträgt 48.013 €. Dieser Betrag stellt das minimale steuerpflichtige Einkommen dar, das nach Abzug der steuerfreien Zulage vom Bruttogehalt erforderlich ist. Arbeitgeber müssen sicherstellen, dass das steuerpflichtige Einkommen des Arbeitnehmers das ganze Jahr über über diesem Niveau bleibt, um die Berechtigung zu erhalten. Fällt das Gehalt aufgrund von unbezahltem Urlaub oder Teilzeitarbeit unter diese Grenze, geht der Steuervorteil in der Regel für diesen Zeitraum verloren.
Beträgt die 30%-Regelung für neue Antragsteller im Jahr 2026 immer noch 30%?
Ja, die Regelung bleibt für die Dauer des Steuerjahres 2026 bei maximal 30 %. Es ist jedoch wichtig, sich auf eine geplante Gesetzesänderung zum 1. Januar 2027 vorzubereiten. An diesem Datum wird die maximale steuerfreie Zulage für alle Nutzer für den Rest ihrer Laufzeit auf 27 % reduziert. Diese Anpassung gilt sowohl für bestehende Inhaber der Regelung als auch für neue Antragsteller, die während der Übergangsperiode 2026 dazukommen.
Kann ich die 30%-Regelung beantragen, wenn ich einen Remote-Mitarbeiter in den Niederlanden einstelle?
Sie können die Regelung nur beantragen, wenn der Remote-Mitarbeiter speziell für die Stelle in die Niederlande umzieht. Der Kandidat muss die Kriterien des „einzustellenden Arbeitnehmers“ erfüllen, die vorschreiben, dass er vor der Einstellung mindestens 16 von 24 Monaten mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben muss. Wenn der Arbeitnehmer bereits in den Niederlanden ansässig ist, wenn der Rekrutierungsprozess beginnt, ist er in der Regel nicht für das Schema berechtigt.
Wie lange dauert der Antragsprozess für die 30%-Regelung?
Die niederländische Steuerverwaltung benötigt in der Regel zwischen 10 und 13 Wochen, um eine formelle Entscheidung über einen Antrag für die 30%-Regelung zu treffen. Obwohl die Bearbeitungszeit erheblich ist, kann der Vorteil rückwirkend angewendet werden, wenn der Antrag innerhalb von vier Monaten nach dem ersten Arbeitstag des Mitarbeiters eingereicht wird. Die Nutzung eines Partners für EOR und der 30%-Regelung in den Niederlanden stellt sicher, dass alle Dokumente vollständig und korrekt sind, was administrative Verzögerungen verhindert und rückwirkende Steuervorteile schützt.
Was passiert mit der 30%-Regelung, wenn ein Mitarbeiter den Arbeitgeber wechselt?
Die 30%-Regelung kann auf einen neuen Arbeitgeber übertragen werden, sofern der Mitarbeiter weiterhin alle Gehalts- und Fachkenntniskriterien erfüllt. Der neue Arbeitgeber muss innerhalb von drei Monaten nach Beendigung des vorherigen Arbeitsvertrags einen gemeinsamen Antrag stellen. Wird dieses dreimonatige Fenster verpasst, erlischt die Regelung und kann nicht wiederhergestellt werden. Der neue Arbeitgeber muss auch überprüfen, ob der Mitarbeiter nach den aktuellen Vorschriften von 2026 noch als hochqualifizierte Fachkraft gilt.
Gilt die 30%-Regelung für das Urlaubsgeld?
Ja, die 30%-Regelung gilt für das gesamte Bruttogehalt, das das obligatorische 8 % Urlaubsgeld und alle qualifizierenden Boni umfasst. Der Arbeitgeber berechnet den steuerfreien Anteil auf der Grundlage des gesamten Vergütungspakets. Das verbleibende steuerpflichtige Gehalt muss jedoch weiterhin über der Schwelle von 48.013 € für 2026 liegen. Diese umfassende Anwendung macht die Regelung zu einem effektiven Instrument zur Erhöhung des Netto-Verdienstes internationaler Spezialisten, ohne die gesamten Arbeitgeberkosten zu erhöhen.
Kann ein Arbeitgeber die 30%-Regelung ohne eine niederländische juristische Person beantragen?
Ein Arbeitgeber kann die Regelung nicht direkt ohne eine registrierte niederländische juristische Person oder eine lokale Lohnabrechnungspräsenz beantragen. Um dies zu lösen, nutzen viele internationale Firmen eine Lösung mit EOR und der 30%-Regelung in den Niederlanden. Der EOR fungiert als rechtlicher Arbeitgeber und verwaltet den Antrag über lizenzierte Partner. Dies ermöglicht es ausländischen Unternehmen, Talente in den Niederlanden einzustellen und den 30%-Steuervorteil anzubieten, ohne den Overhead der Gründung einer lokalen BV.
Wie hoch sind die Gehaltsschwellen für hochqualifizierte Fachkräfte unter 30 Jahren im Jahr 2026?
Für 2026 beträgt die Bruttomonatsgehaltsschwelle für hochqualifizierte Fachkräfte unter 30 Jahren 4.357 €, exklusive des 8 % Urlaubsgeldes. Besitzt der Arbeitnehmer zusätzlich einen qualifizierenden Masterabschluss, reduziert sich die steuerpflichtige Gehaltsschwelle für die 30%-Regelung auf 36.497 € pro Jahr. Diese niedrigeren Einstiegspunkte sind speziell darauf ausgelegt, niederländischen Unternehmen zu helfen, junge, vielversprechende Spezialisten vom globalen Markt anzuziehen und gleichzeitig die vollständige Einhaltung der IND-Standards zu gewährleisten.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Die Standard-Jahresgehaltsschwelle für 2026 beträgt 48.013 EUR. Dieser Betrag stellt das minimale steuerpflichtige Einkommen dar, das nach Anwendung der steuerfreien Zulage erforderlich ist. Sie müssen diesen Betrag monatlich anhand des Sozialversicherungsgehalts (SV-loon) auf der Lohnabrechnung überprüfen, um die Einhaltung zu gewährleisten. Fällt das steuerpflichtige Gehalt zu irgendeinem Zeitpunkt im Jahr unter diesen Richtwert, kann die Steuervergünstigung widerrufen werden. Detaillierte Anforderungen finden Sie auf der Website des Belastingdienst.
Neue Antragsteller im Jahr 2026 erhalten für die Dauer des Jahres weiterhin eine steuerfreie Zulage von 30 Prozent. Gesetzesänderungen bestätigen jedoch, dass dieser Satz ab dem 1. Januar 2027 für alle Nutzer für den Rest ihrer Laufzeit auf pauschal 27 Prozent sinken wird. Arbeitgeber sollten die Arbeitsverträge jetzt aktualisieren, um diesen bevorstehenden Übergang widerzuspiegeln. Dies stellt sicher, dass sowohl das Unternehmen als auch der Mitarbeiter auf die geplante Reduzierung des Netto-Verdienstes vorbereitet sind. Ältere Regelungen, die vor bestimmten Daten gewährt wurden, folgen anderen Übergangsregeln.
Sie können die Regelung beantragen, wenn der Remote-Mitarbeiter aus einer Entfernung von mehr als 150 Kilometern von der niederländischen Grenze in die Niederlande umzieht. Der Arbeitnehmer muss speziell für die Stelle aus dem Ausland rekrutiert werden. Die Nutzung einer Strategie mit EOR und der 30%-Regelung in den Niederlanden über lizenzierte Partner ermöglicht es Ihnen, diese Remote-Spezialisten gesetzeskonform ohne eine lokale Einheit einzustellen. Der Arbeitnehmer muss alle Standardgehalts- und Fachkenntniskriterien erfüllen, um für die Regelung berechtigt zu sein.
Die Steuerverwaltung trifft in der Regel innerhalb von acht bis zehn Wochen nach Einreichung eine Entscheidung. Die anfänglichen Vorbereitungs- und Visums-Sponsoringphasen sind jedoch viel schneller, wenn sie über lizenzierte Partner arrangiert werden. Zum Beispiel kann ein HSM-Visum in etwa drei Wochen bearbeitet werden. Es ist entscheidend, den Antrag innerhalb von vier Monaten nach dem ersten Arbeitstag des Mitarbeiters einzureichen, um sicherzustellen, dass der Vorteil rückwirkend ab dem Startdatum gilt. Eine Verzögerung der Einreichung führt zu einem Verlust von Einsparungen.
Die Regelung kann auf einen neuen Arbeitgeber übertragen werden, wenn der Mitarbeiter innerhalb von drei Monaten nach Beendigung seines vorherigen Vertrags eine neue Stelle findet. Der neue Arbeitgeber muss einen neuen gemeinsamen Antrag bei der Steuerverwaltung einreichen. Beide Parteien müssen weiterhin die Gehaltsschwellen und Fachkenntnisanforderungen von 2026 erfüllen. Wenn die Lücke zwischen den Arbeitsplätzen drei Monate überschreitet, erlischt die Regelung dauerhaft und kann für diesen spezifischen Aufenthalt in den Niederlanden gemäß den aktuellen Vorschriften nicht reaktiviert werden.
Die steuerfreie Zulage von 30 Prozent gilt für das gesamte Bruttogehalt, das das obligatorische 8 Prozent Urlaubsgeld umfasst. Sie deckt auch steuerpflichtige Boni und andere Sachbezüge ab. Arbeitgeber müssen sicherstellen, dass die verbleibenden 70 Prozent des Gesamteinkommens immer noch die Standardschwelle von 48.013 EUR für 2026 erfüllen. Präzision bei diesen Berechnungen ist unerlässlich, um die Compliance aufrechtzuerhalten und rückwirkende Steuerschulden bei einer Belastingdienst-Prüfung der Unternehmens-Lohnunterlagen zu vermeiden.
Ein Arbeitgeber kann die Steuervergünstigung nicht direkt ohne eine niederländische juristische Person oder eine Betriebsstätte beantragen. Dies kann jedoch durch die Nutzung einer Lösung mit EOR und der 30%-Regelung in den Niederlanden erreicht werden. Bei diesem Modell fungiert der EOR als rechtlicher Employer of Record über lizenzierte Partner. Dies ermöglicht Ihrem Unternehmen, Talente einzustellen und die Steuervergünstigung zu ermöglichen, ohne den Verwaltungsaufwand der Gründung einer lokalen niederländischen BV oder der Verwaltung komplexer lokaler Lohn- und Versicherungsanmeldungen.
Hochqualifizierte Fachkräfte unter 30 Jahren, die einen qualifizierenden Master-Abschluss von einer anerkannten internationalen Institution besitzen, unterliegen einer reduzierten Schwelle von 36.497 EUR. Dieser niedrigere Richtwert erleichtert es Unternehmen, jüngere Spezialisten für innovative Rollen zu rekrutieren. Sobald der Mitarbeiter 30 Jahre alt wird, muss er sofort die Standardschwelle von 48.013 EUR für 2026 erfüllen, um den Vorteil zu behalten. Sie können die Berechtigung des Abschlusses über offizielle IND-Ressourcen überprüfen, um sicherzustellen, dass der reduzierte Satz korrekt angewendet wird. Joost Hubregtse, Lohnbuchhaltungsdirektor Joost Hubregtse ist Lohnbuchhaltungsdirektor bei ICSPayroll mit über 15 Jahren Erfahrung im niederländischen Arbeitsrecht und der internationalen Mobilität. Er ist Spezialist für komplexe Lohnabrechnungstechnik, 30%-Regelungs-Compliance und grenzüberschreitende Beschäftigungsstrukturen für globale Unternehmen, die in den niederländischen Markt eintreten. Überprüft von Joost Hubregtse, Lohnbuchhaltungsdirektor am 24. August 2026.