Regime del 30% per i lavoratori altamente qualificati: Guida alle FAQ per i datori di lavoro 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Di Joost Hubregtse, Direttore delle Paghe
Assicurarsi un visto per lavoratori altamente qualificati (Highly Skilled Migrant) nel 2026 richiede più che soddisfare una soglia salariale; richiede un preciso allineamento con l'evoluzione delle normative fiscali e rigorosi nuovi standard di documentazione. Probabilmente comprendi che il mercato del lavoro olandese rimane teso, eppure l'onere amministrativo dell'assunzione di talenti internazionali appare sempre più pesante. Tra l'indicizzazione salariale del 2026 e l'incombente transizione a un'aliquota esente da imposte del 27%, la gestione delle paghe per gli espatriati è diventata un calcolo ad alto rischio. Spesso è difficile bilanciare offerte competitive con il timore di non conformità con l'IND.
Questa guida fornisce la chiarezza necessaria per padroneggiare le soglie salariali del 2026 e garantire che la tua organizzazione rimanga pienamente conforme ai più recenti requisiti. Esploreremo come l'utilizzo di una partnership EOR e regime del 30% nei Paesi Bassi possa semplificare queste complessità, consentendoti di assumere con fiducia prima di aver stabilito un'entità locale. Dalla soglia generale di €48.013 alle nuove regole di conservazione degli estratti conto bancari, analizziamo esattamente cosa devono fare i datori di lavoro per garantire e mantenere questi vitali benefici fiscali.
Punti Chiave
- Scopri le soglie salariali aggiornate per il 2026, inclusa la standard di €48.013 e l'aliquota ridotta per i giovani specialisti con laurea magistrale.
- Comprendi il cambiamento legislativo da un'indennità esente da imposte del 30% alla nuova aliquota del 27% e il suo impatto sulla tua strategia di gestione delle paghe olandese.
- Padroneggia la cruciale finestra di quattro mesi per la presentazione della domanda per garantire benefici fiscali retroattivi per le tue assunzioni internazionali.
- Scopri come l'utilizzo di una partnership EOR e regime del 30% nei Paesi Bassi facilita l'onboarding rapido e la conformità senza un'entità legale locale.
- Identifica i nuovi requisiti amministrativi per il 2026, come la conservazione obbligatoria degli estratti conto bancari per la preparazione all'audit.
Comprendere il regime del 30% per i lavoratori altamente qualificati nel 2026
Il regime del 30% funge da incentivo fiscale vitale per le aziende olandesi che cercano di attrarre talenti specializzati dall'estero. Funziona come una agevolazione fiscale progettata per compensare i costi extraterritoriali sostenuti dagli espatriati quando si trasferiscono nei Paesi Bassi. Questo schema consente ai dipendenti idonei di ricevere una percentuale specifica del loro stipendio lordo come indennità esente da imposte; questo copre efficacemente le significative differenze di costo della vita tra il loro paese d'origine e il mercato olandese. La gestione di un accordo EOR e regime del 30% nei Paesi Bassi consente alle aziende di semplificare questo processo mantenendo la piena conformità con le leggi fiscali locali. La agevolazione agisce come strumento di reclutamento primario per assicurare competenze attualmente scarse nel mercato del lavoro locale.
I datori di lavoro dovrebbero comprendere che questo beneficio è strettamente limitato a una durata massima di cinque anni. Comprendere le basi del regime del 30% è essenziale per qualsiasi azienda che pianifichi di espandere la propria forza lavoro con specialisti internazionali. È un processo strutturato che richiede un'amministrazione precisa delle paghe per rimanere conforme all'Amministrazione Fiscale Olandese (Belastingdienst). Il mancato rispetto delle scadenze rigorose o delle soglie salariali può portare all'immediata perdita del beneficio per il dipendente, creando significative frizioni finanziarie.
Lo scopo del regime per gli espatriati
L'obiettivo primario del regime è rafforzare la posizione competitiva delle aziende olandesi in settori globali come la tecnologia, la data science e l'ingegneria. Aumentando la retribuzione netta di un candidato senza aumentare i costi salariali lordi totali del datore di lavoro, il regime rende i Paesi Bassi una destinazione altamente attraente per i professionisti di alto livello. Affronta specificamente l'onere finanziario del trasferimento. Ciò include le spese di trasloco e i costi di mantenimento di una doppia abitazione durante il periodo di transizione iniziale. Questa efficienza finanziaria garantisce che le aziende locali possano competere per gli stessi talenti ricercati dalle aziende di Londra o Berlino. È una forza stabilizzante per le imprese internazionali che entrano per la prima volta nel mercato olandese.
Terminologia chiave 2026 per i datori di lavoro
Per gestire efficacemente questo processo, i datori di lavoro devono familiarizzare con termini normativi specifici. I costi extraterritoriali (extraterritoriale kosten) si riferiscono alle spese effettive relative al soggiorno al di fuori del paese di origine di un lavoratore. Un lavoratore in arrivo (incoming employee) è definito come un lavoratore reclutato da una distanza superiore a 150 chilometri dal confine olandese per almeno 16 mesi su 24 prima della data di inizio. Infine, ogni richiesta deve essere una domanda congiunta (joint application). Ciò significa che sia il datore di lavoro che il dipendente devono firmare la richiesta formale alle autorità fiscali. L'utilizzo di uno specialista EOR e regime del 30% nei Paesi Bassi garantisce che queste definizioni siano applicate correttamente dal primo giorno di impiego. Questo previene costosi errori amministrativi e solleva i tuoi team HR interni dall'onere di gestire la complessa burocrazia olandese.
Requisiti salariali e criteri di eleggibilità per il 2026
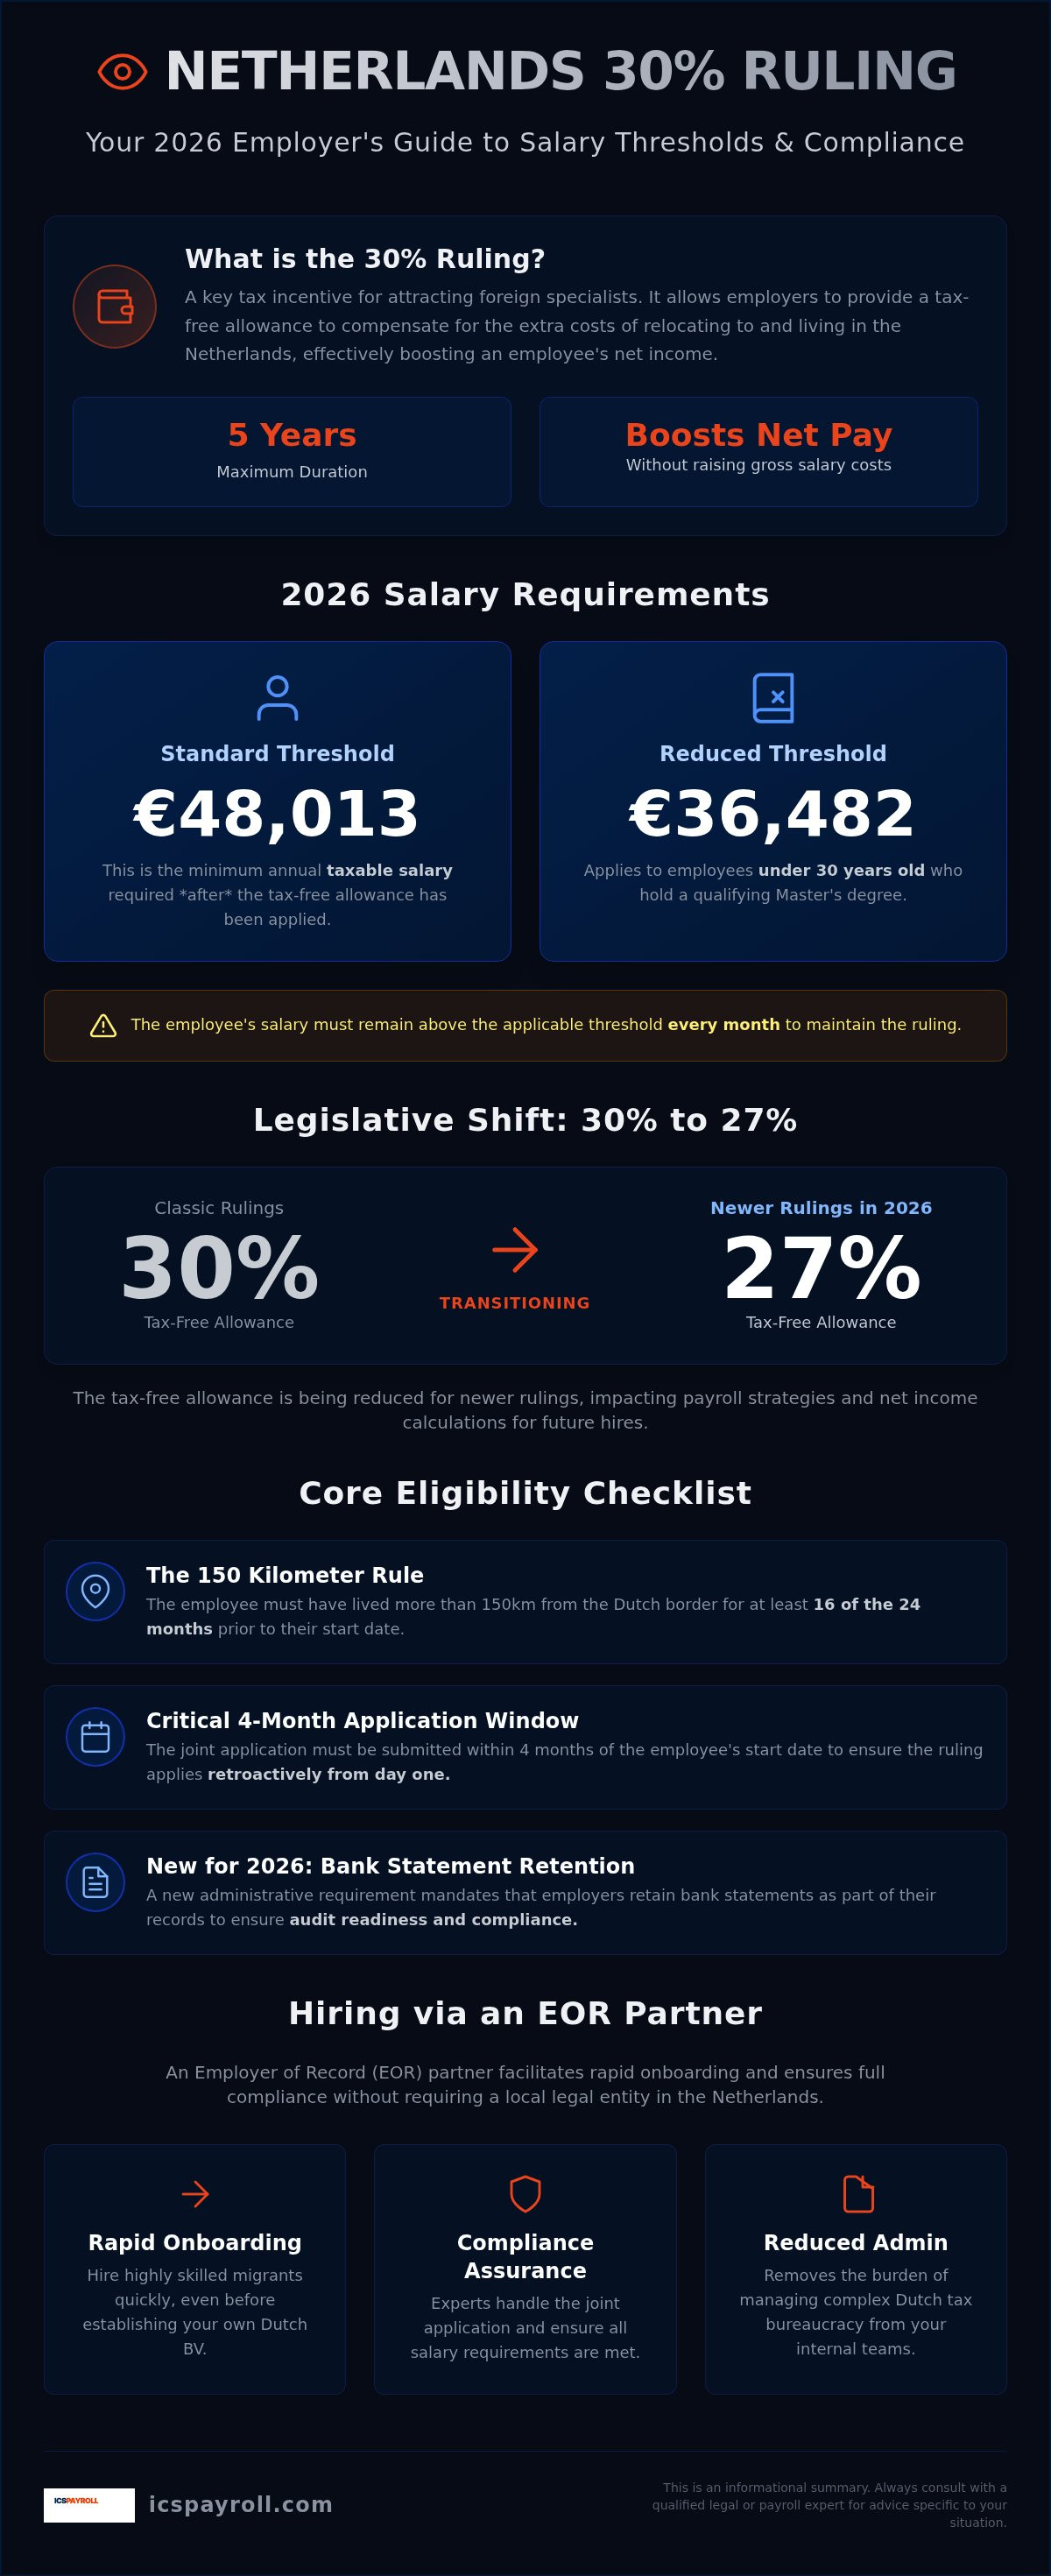
La conformità inizia con il rispetto dei rigorosi parametri finanziari stabiliti dalle autorità olandesi. Per l'anno fiscale 2026, la soglia salariale imponibile annua standard è di EUR 48.013. Questa cifra rappresenta l'importo imponibile dopo che l'indennità esente da imposte è stata dedotta. È fondamentale ricordare che questo non è solo un obiettivo; è una soglia minima per l'eleggibilità. Se il salario di un dipendente scende al di sotto di questo livello in qualsiasi momento durante l'anno, il regime può essere revocato retroattivamente. Per un'analisi più approfondita di queste cifre, consulta la nostra guida di riferimento sui requisiti salariali del regime del 30% per il 2026.
Una soglia ridotta di EUR 36.482 si applica specificamente ai dipendenti di età inferiore ai 30 anni che possiedono una laurea magistrale (Master degree) qualificata. Questo punto di ingresso più basso incoraggia il reclutamento di giovani specialisti ad alto potenziale. Tuttavia, i datori di lavoro devono verificare queste cifre rispetto al salario ai fini previdenziali (Social Security salary - SV-loon) su ogni busta paga mensile. L'SV-loon è la base per i contributi previdenziali olandesi e funge da metrica ufficiale per l'Amministrazione Fiscale. La gestione di una struttura EOR e regime del 30% nei Paesi Bassi garantisce che questi controlli mensili siano automatizzati e accurati, proteggendo la tua attività da non conformità accidentali. Puoi richiedere un preventivo personalizzato per vedere come queste soglie influenzano il tuo budget di assunzione specifico.
La regola dei 150 chilometri
Il regime del 30% è riservato ai “lavoratori in arrivo” (incoming employees) che hanno vissuto a una distanza significativa dai Paesi Bassi prima della loro data di inizio. Per qualificarsi, un individuo deve aver risieduto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il primo giorno lavorativo. Questo requisito geografico è un frequente punto di confusione. Esclude efficacemente la maggior parte dei candidati che vivono in Belgio e porzioni significative della Germania occidentale o della Francia settentrionale. Per dettagli precisi su come viene misurata la distanza, fare riferimento alla pagina ufficiale della Belastingdienst sulla regola dei 150 km. La documentazione che prova la residenza precedente, come le bollette delle utenze o i contratti di affitto, deve essere conservata in archivio per almeno cinque anni.
Scarsità e competenze specifiche
La base legale del regime è il possesso di competenze specifiche scarse nel mercato del lavoro olandese. In pratica, l'Amministrazione Fiscale Olandese (Belastingdienst) generalmente presume che questa competenza esista se vengono soddisfatte le soglie salariali obbligatorie. La retribuzione più elevata è vista come prova di mercato del valore specializzato del candidato. Sebbene questo renda il processo prevedibile per la maggior parte dei ruoli aziendali, esistono alcune eccezioni. Ad esempio, ricercatori scientifici e medici in formazione possono qualificarsi indipendentemente dal loro livello salariale, a condizione che soddisfino altri criteri istituzionali. L'utilizzo di un partner EOR e regime del 30% nei Paesi Bassi ti aiuta a gestire questi casi limite senza rischiare la tua posizione aziendale con l'IND o l'ufficio delle imposte.
La transizione 2026: dal 30% al 27%
I recenti aggiornamenti legislativi hanno fondamentalmente modificato la percentuale esente da imposte per i regimi concessi dopo specifiche date di transizione. Mentre l'aliquota del 30% è stata una caratteristica a lungo termine del mercato del lavoro olandese, i datori di lavoro devono ora distinguere attentamente tra i regimi del 30% preesistenti e le nuove domande soggette alla prossima aliquota del 27%. Il Fact Sheet 2026 conferma che la graduale eliminazione della percentuale più alta sta procedendo come previsto, richiedendo alle aziende di preparare i loro sistemi di gestione delle paghe per un ambiente a doppio binario. Questo periodo di transizione significa che dipendenti diversi potrebbero avere aliquote diverse a seconda della loro data di inizio e del loro precedente stato del regime. È un punto critico di conformità che richiede una meticolosa tenuta dei registri e una chiara comunicazione con la tua forza lavoro. Inoltre, gli espatriati sono ora tassati come residenti a tutti gli effetti sui risparmi e sugli investimenti mondiali, il che segna un allontanamento dalle generose esenzioni degli anni precedenti.
Impatto sui calcoli dello stipendio netto
La riduzione al 27% richiede un ricalcolo immediato del fattore di gestione delle paghe per tutte le prossime assunzioni e per i futuri cicli di bilancio. I datori di lavoro non dovrebbero presumere che i vecchi modelli salariali o i calcolatori di reclutamento siano ancora validi per le proiezioni del 2026 e 2027. Durante la negoziazione con i talenti internazionali, è fondamentale presentare proiezioni salariali nette basate sull'aliquota confermata del 27% per evitare di promettere una retribuzione netta eccessiva. Raccomandiamo alle aziende di aggiornare i loro contratti di lavoro standard per includere clausole che riflettano la possibilità di futuri adeguamenti legislativi delle aliquote. Questo approccio proattivo protegge il datore di lavoro nel caso in cui si verifichino ulteriori modifiche durante il periodo di cinque anni del dipendente. Per un'analisi completa di questi requisiti, fare riferimento ai nostri criteri di idoneità al regime del 30% per il 2026. Collaborare con un fornitore EOR e regime del 30% nei Paesi Bassi consente di esternalizzare questi calcoli complessi a esperti locali che monitorano ogni cambiamento legislativo in tempo reale.
Abolizione dello status di non residente parziale
L'abolizione dello status di non residente parziale (partial non-resident status) è un cambiamento epocale che entra pienamente in vigore per i nuovi richiedenti nel panorama del 2026. Negli anni precedenti, i titolari del regime del 30% potevano scegliere di essere trattati come contribuenti non residenti per il reddito di Box 2 e Box 3, proteggendo di fatto i loro beni globali dalla tassazione olandese. Questo beneficio è stato eliminato per i nuovi richiedenti, il che significa che tutto il reddito globale derivante da risparmi, azioni e proprietà è ora soggetto alle aliquote fiscali olandesi standard. Questo cambiamento ha un impatto significativo sugli individui con un elevato patrimonio netto e può influenzare le loro decisioni di trasferimento a lungo termine. I datori di lavoro devono essere preparati a discutere queste implicazioni durante la fase di reclutamento per gestire le aspettative. Informazioni dettagliate su questi cambiamenti possono essere trovate nell'aggiornamento ufficiale del governo sulla responsabilità fiscale. La gestione di un accordo EOR e regime del 30% nei Paesi Bassi tramite un partner specializzato garantisce che i tuoi dipendenti ricevano informazioni accurate riguardo al loro status di residenza e agli obblighi fiscali, il che è essenziale per mantenere la fiducia e la fidelizzazione.
Processo di domanda e tempistiche per i datori di lavoro
L'esecuzione di una strategia di trasferimento di successo richiede un approccio metodico alla documentazione e alle tempistiche. Il processo prevede quattro fasi principali che devono essere completate con precisione clinica per garantire sia il visto che i benefici fiscali. In primo luogo, è necessario raccogliere i diplomi originali del dipendente e la prova di residenza per i 24 mesi precedenti la data di inizio. Questa documentazione costituisce il nucleo della domanda. In secondo luogo, la domanda formale per il regime del 30% deve essere presentata all'Amministrazione Fiscale (Belastingdienst) entro quattro mesi dal primo giorno lavorativo del dipendente. In terzo luogo, è opportuno organizzare il visto per lavoratori altamente qualificati (Highly Skilled Migrant) tramite partner autorizzati per garantire un ingresso accelerato nel paese. Infine, il processo si conclude quando si riceve la beschikking (decisione) ufficiale dall'Amministrazione Fiscale, che conferma l'idoneità del dipendente e la durata del regime.
La gestione di un flusso di lavoro EOR e regime del 30% nei Paesi Bassi semplifica questi passaggi operativi. Utilizzando un processo di onboarding strutturato, puoi evitare i colli di bottiglia amministrativi che spesso ritardano le assunzioni internazionali. Se sei pronto per iniziare, puoi richiedere un preventivo personalizzato per vedere come la nostra esperienza può accelerare la tua espansione olandese.
La scadenza di quattro mesi
La finestra di quattro mesi per la presentazione è un punto di conformità non negoziabile. Le domande presentate entro questo termine consentono che l'indennità esente da imposte venga applicata retroattivamente dal primo giorno di lavoro del dipendente. Se si presenta la domanda dopo questa finestra, il regime si applica solo dal primo giorno del mese successivo al mese di presentazione. Ciò comporta una perdita permanente dei benefici fiscali per i primi mesi di impiego, il che può causare significativa frustrazione per il dipendente. Per un'analisi dettagliata della documentazione necessaria, consulta la nostra Guida alla domanda del regime del 30%. Un meticoloso tracciamento delle date di inizio è essenziale per mantenere questa eleggibilità retroattiva.
Elaborazione accelerata tramite partner
La velocità è spesso il fattore più critico per le aziende tecnologiche e ingegneristiche che devono coprire urgentemente ruoli specialistici. Mentre l'elaborazione standard da parte dell'IND per i permessi di soggiorno può richiedere diversi mesi, le domande organizzate tramite partner autorizzati ricevono tipicamente una decisione entro circa 3 settimane. Questo percorso accelerato è un vantaggio significativo rispetto al periodo legale standard di 90 giorni. Consente ai tuoi talenti di trasferirsi e iniziare a contribuire ai tuoi progetti molto più velocemente. Per facilitare questa velocità, ICS Payroll fornisce un preventivo personalizzato entro 24 ore. Questa risposta rapida garantisce che tu possa passare dall'accettazione del candidato a una domanda presentata senza ritardi inutili. L'utilizzo di una soluzione EOR e regime del 30% nei Paesi Bassi fornisce l'infrastruttura amministrativa necessaria per mantenere questo ritmo garantendo il rispetto di ogni standard legale.
Assumere tramite un partner EOR nei Paesi Bassi
L'istituzione di una BV olandese locale è un processo lungo e costoso che spesso ritarda l'ingresso nel mercato di mesi. I servizi di Employer of Record (EOR) offrono un'alternativa strategica; consentono alle aziende internazionali di assumere talenti nei Paesi Bassi immediatamente senza un'entità legale locale. Un partner locale gestisce l'intero ciclo di vita dell'impiego, dalla redazione di contratti conformi all'esecuzione di complesse elaborazioni paghe. Ancora più importante, un fornitore specializzato in EOR e regime del 30% nei Paesi Bassi gestisce la domanda per il regime del 30% e la sponsorizzazione del visto HSM (Highly Skilled Migrant) tramite partner autorizzati. Ciò elimina l'onere amministrativo dai tuoi team HR interni garantendo la piena aderenza agli standard IND.
Tutti i costi di impiego sono consolidati in un'unica e chiara fattura mensile utilizzando un fattore di costo del personale trasparente. Questo modello fornisce certezza di budget aggregando stipendio lordo, premi sociali e commissioni di gestione. Il fattore di costo del personale copre specificamente il contributo pensionistico obbligatorio del 15,2% e l'indennità di ferie dell'8% richiesta dalla legge sul lavoro olandese (Dutch labor law). Utilizzando questo approccio all-inclusive, puoi proiettare con precisione il costo totale dell'impiego per ogni specialista internazionale che porti nel mercato olandese.
Conformità e rischio di malattia
Uno dei vantaggi più significativi dell'utilizzo di un EOR è la mitigazione del rischio di malattia. La legge olandese (Dutch law) richiede ai datori di lavoro di continuare a pagare una grande porzione del salario di un dipendente per un massimo di due anni durante una malattia a lungo termine. I servizi EOR includono una copertura completa del rischio di malattia per proteggere la tua attività da questi costi imprevedibili. Inoltre, il partner gestisce tutte le dichiarazioni obbligatorie di previdenza sociale e i pagamenti dei contributi del datore di lavoro, inclusi AWf, Aof e Zvw. Per una panoramica completa di questi obblighi, leggi il nostro Pilastro del Datore di Lavoro Registrato nei Paesi Bassi. Questa esperienza localizzata ti assicura di non cadere in errore con la rigorosa legge olandese sul Gatekeeper (Wet Verbetering Poortwachter).
Trasparenza dei prezzi
Il modello del fattore di costo del personale è progettato per eliminare costi a sorpresa e spese amministrative nascoste. Include la gestione dell'indennità di transizione (transition allowance), che è limitata a EUR 102.000 per l'anno fiscale 2026. Ciò garantisce che, anche se un rapporto di lavoro si conclude, le implicazioni finanziarie siano gestite all'interno di un quadro prevedibile. Oltre ai benefici finanziari, la tua forza lavoro ha accesso a un portale dipendenti online professionale. Questa interfaccia digitale consente ai dipendenti di tenere traccia delle loro buste paga, visualizzare lo stato del loro regime del 30% e gestire i loro contratti con facilità. L'utilizzo di una soluzione EOR e regime del 30% nei Paesi Bassi offre ai tuoi talenti internazionali un'esperienza aziendale di alto livello, mentre tu mantieni l'attenzione sui tuoi obiettivi aziendali principali.
Garantire la tua strategia di talenti olandese per il 2026
Navigare nel panorama fiscale olandese del 2026 richiede un approccio proattivo alla calibrazione salariale e alla precisione amministrativa. Rispettare la soglia standard di €48.013 e gestire la transizione all'aliquota esente da imposte del 27% sono essenziali per mantenere il tuo vantaggio competitivo nel mercato globale dei talenti. Utilizzando una partnership EOR e regime del 30% nei Paesi Bassi, elimini la complessità dell'istituzione di un'entità locale garantendo che ogni requisito IND e Belastingdienst sia soddisfatto con precisione clinica. È una forza stabilizzante che ti consente di concentrarti sulla crescita anziché sulla burocrazia.
Il nostro modello fornisce un fattore di costo del personale trasparente che elimina costi a sorpresa; nel frattempo, i nostri partner autorizzati facilitano l'elaborazione accelerata del visto HSM (Highly Skilled Migrant) in circa 3 settimane. Forniamo preventivi personalizzati entro 24 ore per aiutarti a passare dalla selezione del candidato all'onboarding a passo spedito. Assumi nei Paesi Bassi con fiducia e richiedi oggi il regime del 30% per assicurarti le competenze specializzate di cui la tua attività ha bisogno per prosperare. Con le giuste basi amministrative, la tua espansione internazionale può essere sia fluida che pienamente conforme.
Domande Frequenti
Qual è il salario minimo per il regime del 30% nel 2026?
La soglia salariale imponibile annua standard per il 2026 è di €48.013. Questa cifra rappresenta il reddito imponibile minimo richiesto dopo che l'indennità esente da imposte è stata dedotta dal salario lordo. I datori di lavoro devono assicurarsi che la retribuzione imponibile del dipendente rimanga al di sopra di questo livello durante tutto l'anno per mantenere l'idoneità. Se il salario scende al di sotto di questa soglia a causa di congedi non retribuiti o lavoro part-time, il beneficio fiscale viene tipicamente perso per quel periodo.
Il regime del 30% è ancora del 30% per i nuovi richiedenti nel 2026?
Sì, il regime rimane ad un massimo del 30% per la durata dell'anno fiscale 2026. Tuttavia, è importante prepararsi a un cambiamento legislativo programmato per il 1° gennaio 2027. A quella data, l'indennità massima esente da imposte sarà ridotta al 27% per tutti gli utenti per il resto del loro periodo. Questo adeguamento si applica sia ai titolari del regime esistenti che ai nuovi richiedenti che si uniscono durante il periodo di transizione del 2026.
Posso richiedere il regime del 30% se assumo un lavoratore remoto nei Paesi Bassi?
Puoi richiedere il regime solo se il lavoratore remoto si trasferisce nei Paesi Bassi specificamente per il ruolo. Il candidato deve soddisfare i criteri di “lavoratore in arrivo” (incoming employee), che richiede che abbia vissuto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti l'assunzione. Se il lavoratore è già residente nei Paesi Bassi quando inizia il processo di reclutamento, è generalmente ineleggibile per il regime.
Quanto tempo impiega il processo di richiesta per il regime del 30%?
L'Amministrazione Fiscale Olandese (Belastingdienst) impiega tipicamente tra le 10 e le 13 settimane per emettere una decisione formale su una domanda di regime del 30%. Sebbene i tempi di elaborazione siano significativi, il beneficio può essere applicato retroattivamente se la richiesta viene presentata entro quattro mesi dal primo giorno lavorativo del dipendente. L'utilizzo di un partner EOR e regime del 30% nei Paesi Bassi garantisce che tutta la documentazione sia completa e accurata, il che previene ritardi amministrativi e protegge i benefici fiscali retroattivi.
Cosa succede al regime del 30% se un dipendente cambia datore di lavoro?
Il regime del 30% può essere trasferito a un nuovo datore di lavoro a condizione che il dipendente continui a soddisfare tutti i requisiti salariali e di competenza. Il nuovo datore di lavoro deve presentare una domanda congiunta entro tre mesi dalla fine del precedente contratto di lavoro. Se questa finestra di tre mesi viene persa, il regime scade e non può essere ripristinato. Il nuovo datore di lavoro deve anche verificare che il dipendente sia ancora qualificato come lavoratore altamente qualificato (highly skilled migrant) secondo le attuali normative del 2026.
Il regime del 30% si applica all'indennità di ferie?
Sì, il regime del 30% si applica al salario lordo totale, che include l'indennità di ferie obbligatoria dell'8% e qualsiasi bonus qualificante. Il datore di lavoro calcola la parte esente da imposte in base all'intero pacchetto retributivo. Tuttavia, il salario imponibile rimanente deve comunque rimanere al di sopra della soglia del 2026 di €48.013. Questa applicazione completa rende il regime uno strumento efficace per aumentare la retribuzione netta dei lavoratori internazionali senza aumentare il costo totale per il datore di lavoro.
Un datore di lavoro può richiedere il regime del 30% senza un'entità legale olandese?
Un datore di lavoro non può richiedere direttamente il regime senza un'entità legale olandese registrata o una presenza locale per la gestione delle paghe. Per risolvere questo problema, molte aziende internazionali utilizzano una soluzione EOR e regime del 30% nei Paesi Bassi. L'EOR agisce come datore di lavoro legale registrato (Employer of Record) e gestisce la domanda tramite partner autorizzati. Questo consente alle aziende straniere di assumere talenti con sede nei Paesi Bassi e di offrire il beneficio fiscale del 30% senza il sovraccarico di costituire una BV olandese locale o di gestire complesse dichiarazioni locali di gestione delle paghe e assicurazioni.
Quali sono le soglie salariali del 2026 per i lavoratori altamente qualificati under 30?
Per il 2026, la soglia salariale lorda mensile per un lavoratore altamente qualificato (highly skilled migrant) di età inferiore ai 30 anni è di €4.357, esclusa l'indennità di ferie dell'8%. Se il dipendente possiede anche una laurea magistrale (Master degree) qualificata, la soglia salariale imponibile per il regime del 30% è ridotta a €36.497 all'anno. Questi punti di ingresso più bassi sono specificamente progettati per aiutare le aziende olandesi ad attrarre giovani specialisti ad alto potenziale dal mercato globale, mantenendo la piena conformità agli standard IND.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata da Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi di Employer of Record e gestione delle paghe olandese: contratti di lavoro, imposta sul salario e dichiarazioni previdenziali, indennità di ferie, pensione, congedo per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Domande frequenti
La soglia salariale imponibile annua standard per il 2026 è di EUR 48.013. Questa cifra rappresenta il reddito imponibile minimo richiesto dopo l'applicazione dell'indennità esente da imposte. È necessario verificare questo importo rispetto al salario ai fini previdenziali (SV-loon) sulla busta paga mensile per mantenere la conformità. Se il salario imponibile scende al di sotto di questo parametro in qualsiasi momento durante l'anno, l'agevolazione fiscale potrebbe essere revocata. I requisiti dettagliati sono disponibili sul sito web della Belastingdienst.
I nuovi richiedenti nel 2026 ricevono ancora un'indennità esente da imposte del 30 percento per la durata dell'anno. Tuttavia, gli aggiornamenti legislativi confermano che questa aliquota scenderà a un fisso del 27 percento a partire dal 1° gennaio 2027. I datori di lavoro dovrebbero aggiornare i contratti di lavoro ora per riflettere questa prossima transizione. Ciò garantisce che sia l'organizzazione che il dipendente siano preparati alla riduzione programmata della retribuzione netta. I regimi preesistenti concessi prima di date specifiche seguono diverse regole transitorie.
È possibile richiedere il regime se il lavoratore remoto si trasferisce nei Paesi Bassi da una distanza superiore a 150 chilometri dal confine olandese. Il dipendente deve essere reclutato dall'estero specificamente per il ruolo. L'utilizzo di una strategia EOR e regime del 30% nei Paesi Bassi tramite partner autorizzati consente di assumere questi specialisti remoti in modo conforme senza un'entità locale. Il lavoratore deve soddisfare tutti i criteri standard di salario e competenza per qualificarsi per l'agevolazione.
L'Amministrazione Fiscale (Belastingdienst) emette tipicamente una decisione entro otto-dieci settimane dalla presentazione. Tuttavia, le fasi iniziali di preparazione e sponsorizzazione del visto sono molto più rapide se organizzate tramite partner autorizzati. Ad esempio, un visto HSM (Highly Skilled Migrant) può essere elaborato in circa tre settimane. È fondamentale presentare la domanda entro quattro mesi dal primo giorno lavorativo del dipendente per garantire che il beneficio si applichi retroattivamente alla data di inizio. Il ritardo nella presentazione comporta una perdita di risparmi.
Il regime può essere trasferito a un nuovo datore di lavoro se il dipendente trova un nuovo ruolo entro tre mesi dalla fine del precedente contratto. Il nuovo datore di lavoro deve presentare una nuova domanda congiunta all'Amministrazione Fiscale. Entrambe le parti devono comunque soddisfare le soglie salariali e i requisiti di competenza del 2026. Se il divario tra i lavori supera i tre mesi, l'agevolazione scade permanentemente e non può essere riattivata per quel soggiorno specifico nei Paesi Bassi secondo le attuali normative.
L'indennità esente da imposte del 30 percento si applica all'intero salario lordo, che include l'indennità di ferie obbligatoria dell'8 percento. Copre anche bonus imponibili e altri benefici in natura. I datori di lavoro devono assicurarsi che il restante 70 percento del reddito totale soddisfi ancora la soglia standard del 2026 di EUR 48.013. La precisione in questi calcoli è essenziale per mantenere la conformità ed evitare passività fiscali retroattive durante un audit della Belastingdienst sui registri delle paghe aziendali.
Un datore di lavoro non può richiedere direttamente l'agevolazione fiscale senza un'entità legale olandese o una stabile organizzazione. Tuttavia, è possibile farlo utilizzando una soluzione EOR e regime del 30% nei Paesi Bassi. Attraverso questo modello, l'EOR agisce come datore di lavoro legale registrato (Employer of Record) tramite partner autorizzati. Ciò consente alla tua attività di assumere talenti e facilitare l'agevolazione fiscale senza l'onere amministrativo di costituire una BV olandese locale o di gestire complesse dichiarazioni locali di gestione delle paghe e assicurazioni.
I lavoratori altamente qualificati (highly skilled migrants) di età inferiore ai 30 anni che possiedono una laurea magistrale (Master's degree) qualificata rilasciata da un'istituzione internazionale riconosciuta hanno una soglia ridotta di EUR 36.497. Questo parametro inferiore rende più facile per le aziende reclutare specialisti più giovani per ruoli innovativi. Una volta che il dipendente compie 30 anni, deve immediatamente soddisfare la soglia standard del 2026 di EUR 48.013 per mantenere il beneficio. È possibile verificare l'idoneità del titolo di studio tramite le risorse ufficiali dell'IND per assicurarsi che l'aliquota ridotta si applichi correttamente. Joost Hubregtse, Direttore delle Paghe Joost Hubregtse è il Direttore delle Paghe presso ICS Payroll con oltre 15 anni di esperienza nel diritto del lavoro olandese e nella mobilità internazionale. È specializzato in complessi progetti di gestione delle paghe, conformità al regime del 30% e strutture di impiego transfrontaliere per entità globali che entrano nel mercato olandese. Recensito da Joost Hubregtse, Direttore delle Paghe il 24 agosto 2026.